
La partita IVA non si può sospendere: puoi tenerla aperta, chiuderla e riaprirla o affittare l’unica azienda. Contributi INPS e effetto su 5%
La partita IVA non si può sospendere: la legge prevede solo inizio, variazione e cessazione. Per fermarsi, o la si tiene aperta o la si chiude e riapre; cosa conviene dipende dalla gestione previdenziale e dal 5% del forfettario.
L’art. 35 del DPR 633/72 disciplina soltanto la dichiarazione di inizio, di variazione e di cessazione dell’attività, da presentare entro trenta giorni: non esiste una dichiarazione di sospensione, né per il regime ordinario né per il forfettario. Chi deve fermarsi per un periodo può quindi lasciare la partita IVA aperta senza operare, con gli obblighi e i contributi che ne seguono, oppure cessarla e chiederne una nuova, che avrà un numero diverso. L’unica eccezione è l’imprenditore individuale che affitta la sua unica azienda. La scelta dipende dalla gestione previdenziale, dalla durata della pausa e, per il forfettario, dal momento in cui è iniziata l’attività agevolata al 5%.
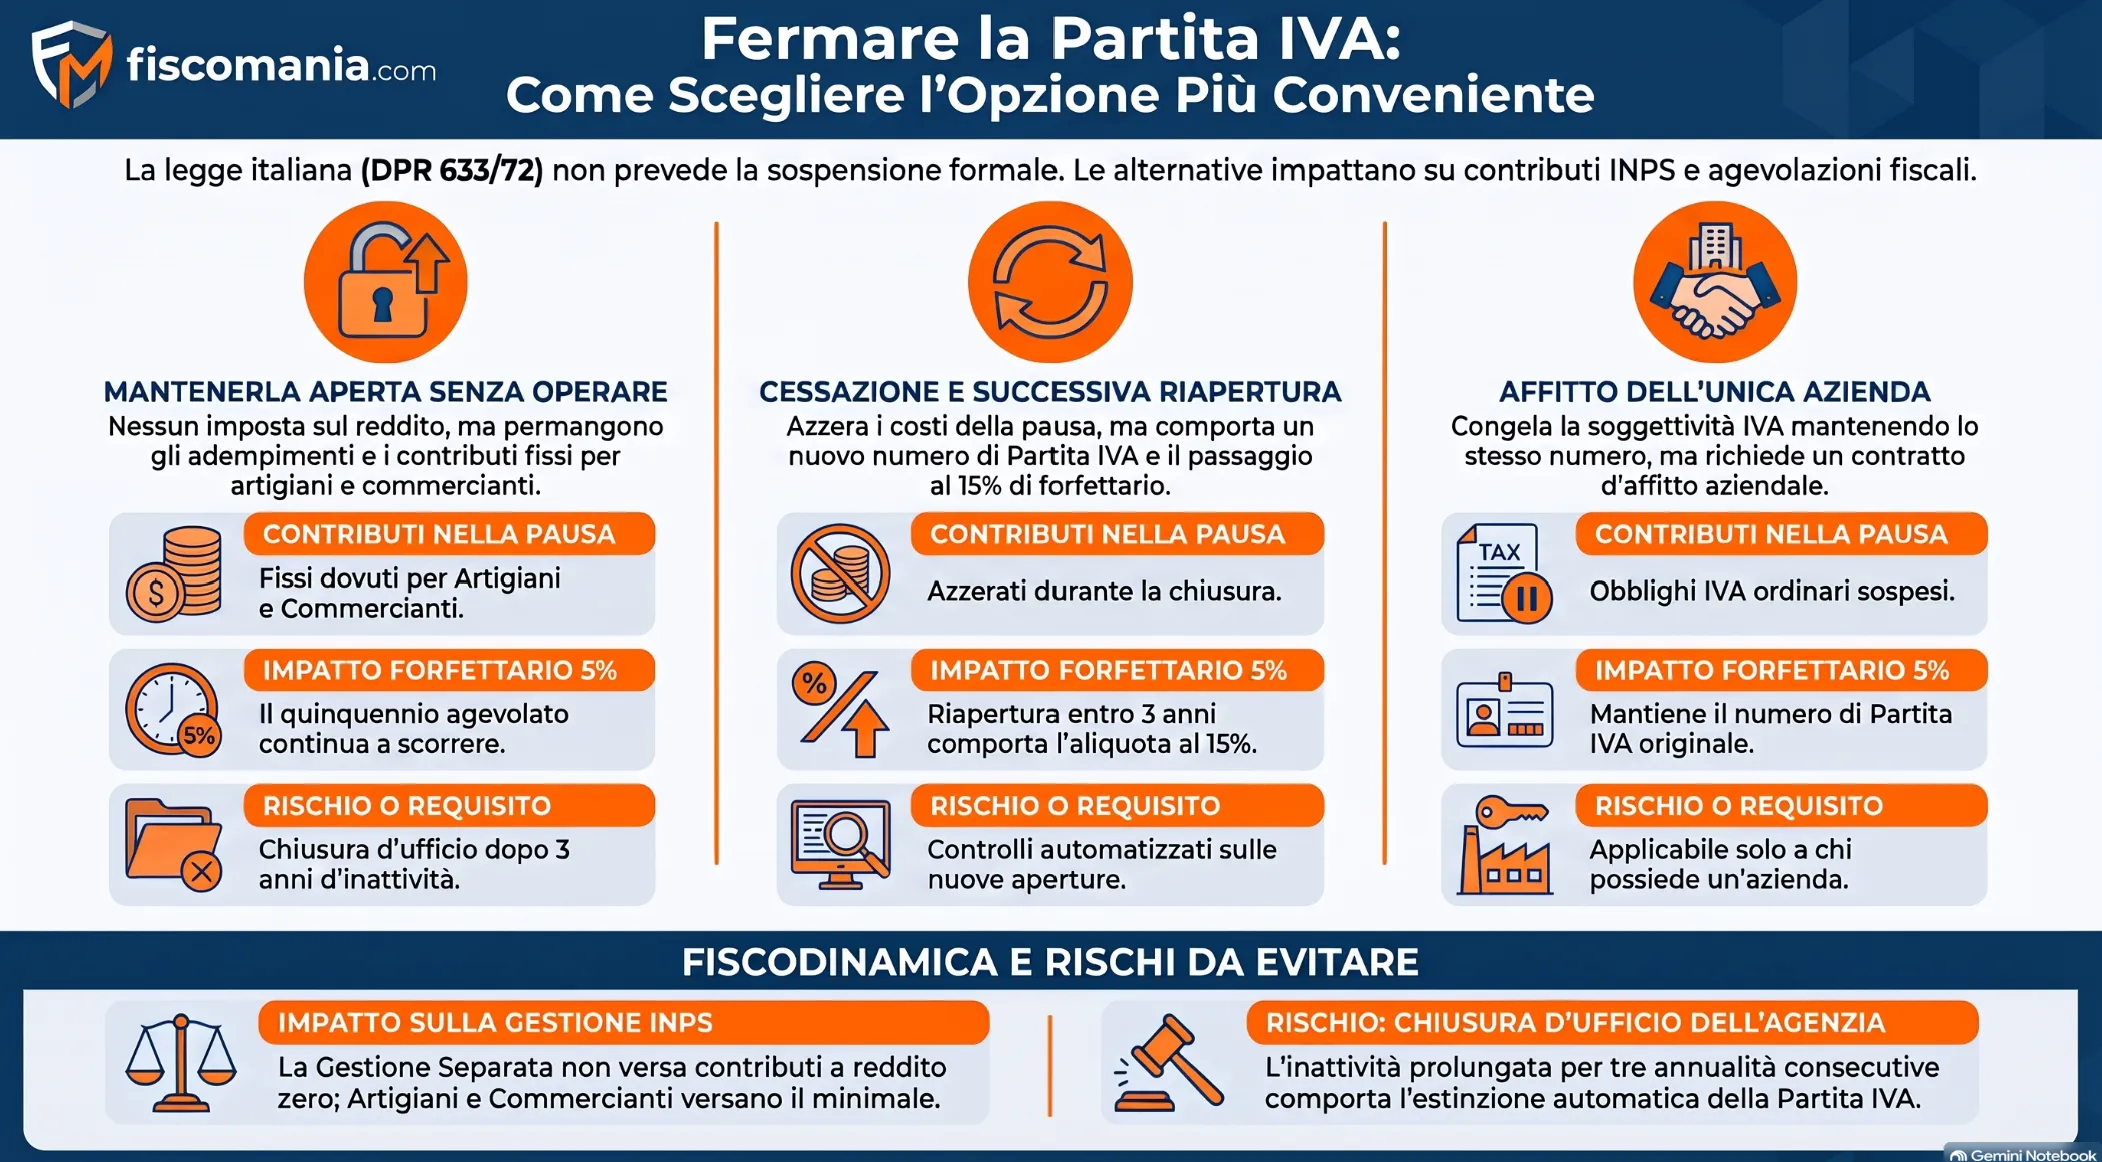
Partita IVA inattiva: obblighi e costi se la tieni aperta
Una partita IVA ferma resta attiva a tutti gli effetti, con le conseguenze previdenziali della gestione di iscrizione. Il rischio concreto è la chiusura d’ufficio dopo tre annualità senza attività.
Senza ricavi non c’è reddito su cui calcolare l’imposta. Gli adempimenti dichiarativi restano da verificare anno per anno: per il forfettario che non ha incassato nulla si veda la pagina sul forfettario che non ha incassato nulla nell’anno.
Se hai iniziato con il forfettario al 5%, restare aperti non ferma il conto: l’aliquota spetta per il periodo d’imposta di inizio e per i quattro successivi (art. 1 co. 65 L. 190/2014), anche negli anni senza fatturato.
Contributi INPS secondo la gestione
Il costo della pausa dipende da dove sei iscritto. In gestione separata i contributi si calcolano sul reddito e non esiste un minimale: senza reddito non si versa nulla. Artigiani e commercianti pagano invece una quota fissa calcolata sul reddito minimale, dovuta anche con reddito zero (per il 2026, circolare INPS n. 14 del 9 febbraio 2026). I professionisti con cassa propria seguono le regole della cassa, a cui spetta indicare minimi ed eventuali esoneri. Gli importi aggiornati sono nella guida ai contributi INPS di artigiani e commercianti.
La tabella riassume il criterio per ciascuna gestione.
| Gestione | Con reddito zero | Nota |
|---|---|---|
| Gestione separata INPS | Nessun contributo: non c’è un minimale | I contributi si calcolano sul reddito |
| Artigiani e commercianti | Contributo fisso sul reddito minimale, dovuto comunque | Importi fissati ogni anno dall’INPS (2026: circolare n. 14/2026) |
| Casse professionali | Dipende dalla cassa | Minimi ed esoneri secondo il regolamento della cassa |
Inattività prolungata e chiusura d’ufficio
Dopo tre annualità senza attività l’Agenzia delle entrate può chiudere d’ufficio la partita IVA (art. 35 co. 15-quinquies DPR 633/72). Con il provvedimento del 12 ottobre 2026, n. 277710, la selezione si basa sui dati dell’Anagrafe tributaria: fatture elettroniche, corrispettivi telematici e versamenti in riscossione spontanea, oltre alle dichiarazioni.
Prima della chiusura arriva una comunicazione. Entro 60 giorni dalla ricezione si può chiedere chiarimenti a un ufficio per dimostrare di essere ancora un soggetto attivo ai fini IVA; la chiusura ha effetto dal sessantesimo giorno successivo alla ricezione. Se la partita IVA è già chiusa, si può chiedere la riattivazione con istanza motivata: se l’ufficio la accoglie, l’effetto risale alla data di apertura, ma restano da regolarizzare gli adempimenti omessi.
Chiudere la partita IVA e riaprirla
Chiudere e riaprire è la via più vicina a una pausa vera, ma comporta un nuovo numero, la possibile perdita del 5% e i controlli sulle nuove partite IVA.
La cessazione deve essere dichiarata entro trenta giorni (art. 35 co. 3 DPR 633/72). Modelli, ComUnica e adempimenti finali sono nella guida alla procedura di chiusura della partita IVA. Il numero di partita IVA resta invariato fino alla cessazione (art. 35 co. 1): chi riprende l’attività presenta una nuova dichiarazione di inizio e ottiene un numero diverso.
Effetto sull’aliquota del 5%
Per il forfettario il punto decisivo è il 5%. Spetta a chi non ha esercitato un’attività artistica, professionale o d’impresa nei tre anni precedenti l’inizio e non prosegue una precedente attività (art. 1 co. 65 L. 190/2014). Secondo la circolare 10/E/2016 conta l’esercizio effettivo dell’attività, non la sola apertura della partita IVA.
Chi riprende entro tre anni da quella precedente può quindi restare nel forfettario, se ne ha i requisiti, ma all’aliquota del 15%. Se invece riapre nel regime ordinario e passa al forfettario solo in seguito, il 5% non spetta: la risposta a interpello n. 226/2024 lo collega all’adozione del forfettario fin dal primo anno. Le condizioni di dettaglio sono nella pagina sui requisiti dell’aliquota al 5%.
Controlli sulle nuove partite IVA
L’attribuzione di ogni nuova partita IVA comporta riscontri automatizzati. Se emergono profili di rischio, l’ufficio può invitare il contribuente a comparire con la documentazione che prova l’effettivo esercizio dell’attività. Se non compare, o l’esito è negativo, dispone la cessazione (art. 35 co. 15-bis e 15-bis.1).
Solo dopo una cessazione disposta così, una nuova partita IVA richiede una fideiussione di almeno 50.000 euro della durata di tre anni (co. 15-bis.2). La chiusura volontaria, di per sé, non la comporta. Se però l’ufficio accerta i presupposti della cessazione entro dodici mesi da una chiusura comunicata, valgono gli stessi effetti e si applica una sanzione (co. 15-bis.3). Il quadro è nella pagina sulle partite IVA “apri e chiudi”.
L’eccezione dell’affitto dell’unica azienda
L’imprenditore individuale che affitta la sua unica azienda non cessa la partita IVA: ne conserva il numero, mentre la soggettività IVA resta sospesa per la durata del contratto, con esonero dagli adempimenti ordinari (C.M. 4.11.1986 n. 72). Alla scadenza, ripreso il possesso dell’azienda, torna a operare con la stessa partita IVA.
La variazione dei dati deve essere comunicata all’Agenzia delle entrate entro trenta giorni. Non è una pausa a disposizione di tutti: servono un’azienda da concedere e un affittuario, e vale solo per chi non ha altre aziende né altre attività rilevanti ai fini IVA. Società e imprenditori che affittano un ramo o una fra più aziende restano soggetti IVA. Per canoni, imposta di registro e dichiarazione dell’anno dell’affitto si rinvia alla guida sull’affitto di azienda.
Le alternative a confronto
Il criterio pratico è mettere a confronto quanto costa restare fermi con quanto si perde ripartendo. La tabella ordina le tre strade sugli aspetti che cambiano la scelta.
In gestione separata una partita IVA ferma non genera contributi senza reddito. Per artigiani e commercianti ogni anno aperto costa la quota fissa, e questo pesa se la pausa è lunga. Chi è nei primi cinque anni del forfettario deve considerare che restare aperti consuma il quinquennio, mentre riaprire entro tre anni dall’attività precedente fa applicare il 15% invece del 5%. L’affitto dell’unica azienda è praticabile solo a chi ha un’azienda da concedere.
| Opzione | Obblighi e contributi nella pausa | Effetto sul 5% | Rischio da valutare |
|---|---|---|---|
| Partita IVA aperta senza operare | Adempimenti dichiarativi dell’anno da verificare. Contributi secondo la gestione: quota fissa per artigiani e commercianti | Il quinquennio continua a decorrere (art. 1 co. 65 L. 190/2014) | Chiusura d’ufficio dopo tre annualità senza attività (art. 35 co. 15-quinquies DPR 633/72) |
| Cessazione e nuova partita IVA | Adempimenti di cessazione, da dichiarare entro trenta giorni (art. 35 co. 3-4 DPR 633/72). Nessuna partita IVA attiva durante la pausa | Con ripresa entro tre anni dall’attività precedente si applica il 15% (art. 1 co. 65 L. 190/2014) | Controlli sulle nuove partite IVA (art. 35 co. 15-bis e ss. DPR 633/72) |
| Affitto dell’unica azienda | Partita IVA conservata, obblighi IVA sospesi per la durata del contratto (C.M. 4.11.1986 n. 72) | Nessuna cessazione: numero di partita IVA invariato | Serve un contratto di affitto d’azienda. Vale solo per chi ha un’unica azienda |
Altre situazioni che si confondono con la sospensione
Cambiare regime, lavorare come dipendenti o ottenere una sospensione di termini non mettono in pausa la partita IVA: restano attivi lo stato e gli obblighi che ne derivano.
Il cambio di regime, per esempio dal forfettario all’ordinario, modifica il modo in cui si determinano imposta e IVA, ma non ferma la partita IVA né le relative dichiarazioni. Un contratto di lavoro dipendente non obbliga di per sé a chiuderla, ma la compatibilità va verificata: dipende dal rapporto di lavoro, privato o pubblico, e dal regime scelto, come spiega la guida su partita IVA e lavoro dipendente. Diverse ancora sono la sospensione dei termini per malattia o infortunio e la sospensione della riscossione: riguardano scadenze e procedure, non lo stato della partita IVA, che resta attiva.
Dal 1° gennaio 2027: il Testo unico IVA
Le disposizioni dell’art. 35 DPR 633/72 citate in questa pagina sono quelle vigenti nel 2026. Dal 1° gennaio 2027 si applica il Testo unico IVA (D.Lgs. 10/2026), dove l’art. 35 diventa l’art. 68: i commi 3 e 4 diventano i commi 3 e 5, il 15-bis diventa il 19, il 15-bis.1 il 20, il 15-bis.2 il 21, il 15-bis.3 il 22 e il 15-quinquies il 24. Per le altre disposizioni si veda la tabella di raccordo sul Testo unico IVA.
Tenere aperta la partita IVA o chiuderla e riaprirla?
La scelta dipende dalla gestione previdenziale, dall’anno in cui è iniziata l’attività agevolata al 5% e dalla durata della pausa. Se devi decidere, esaminiamo il tuo caso.
Richiedi una valutazione del tuo caso →Domande frequenti
Si può sospendere la partita IVA per un periodo?
No, la normativa IVA prevede solo la dichiarazione di inizio, di variazione e di cessazione dell’attività (art. 35 DPR 633/72). Per fermarsi si può lasciare la partita IVA aperta senza operare oppure cessarla e chiederne una nuova. Fa eccezione l’imprenditore individuale che affitta l’unica azienda: conserva il numero con gli obblighi IVA sospesi.
Dopo quanto tempo l’Agenzia chiude d’ufficio una partita IVA ferma?
Dopo tre annualità senza attività d’impresa, artistica o professionale, risultanti dai dati in possesso dell’Agenzia (art. 35 co. 15-quinquies DPR 633/72). Prima della chiusura arriva una comunicazione, e il titolare ha 60 giorni per dimostrare di essere ancora un soggetto attivo ai fini IVA.
Se chiudo e riapro la partita IVA, posso avere ancora il 5%?
Solo se nei tre anni precedenti l’inizio non hai esercitato un’altra attività e la nuova non ne è la prosecuzione (art. 1 co. 65 L. 190/2014). Se riapri entro tre anni dall’attività precedente puoi restare nel forfettario, se ne hai i requisiti, ma con l’aliquota del 15%.
Quali contributi INPS pago se non fatturo?
Dipende dalla gestione. In gestione separata, senza reddito non si versano contributi, perché non esiste un minimale. Artigiani e commercianti pagano comunque la quota fissa sul reddito minimale (per il 2026, circolare INPS n. 14/2026). Per i professionisti con cassa propria valgono le regole della cassa.
Fonti e riferimenti
- DPR 26.10.1972 n. 633, vigente fino al 31.12.2026: art. 35 commi 1, 3, 4, 15-bis, 15-bis.1, 15-bis.2, 15-bis.3 e 15-quinquies
- D.Lgs. 19.1.2026 n. 10 (Testo unico IVA): art. 68, commi 1, 3, 5, 19, 20, 21, 22 e 24
- L. 23.12.2014 n. 190: art. 1 co. 65
- Agenzia delle entrate: circolare 4.4.2016 n. 10/E; risposta a interpello 22.11.2024 n. 226; provvedimento 12.10.2026 n. 277710
- INPS: circolare 9.2.2026 n. 14 (par. 2); circolare 3.2.2026 n. 8 (gestione separata)
- Ministero delle finanze: C.M. 4.11.1986 n. 72
