
Controllo diretto o indiretto di una SRL e regime forfettario: quando scatta causa ostativa, casi pratici e limiti secondo la Circolare 9/E/19
Essere soci di una SRL non impedisce, di per sé, di applicare il regime forfettario. La causa ostativa prevista dall’art. 1, comma 57, lett. d), della L. n. 190/2014 richiede due condizioni contemporanee: il controllo diretto o indiretto della società e la riconducibilità delle attività economiche esercitate. Secondo la Circolare 9/E/2019, assumono rilievo anche le prestazioni rese dal contribuente alla SRL e la deducibilità dei relativi costi. La risposta a interpello 122/2019 ha chiarito che l’assenza di cessioni o prestazioni verso la società controllata può escludere la causa ostativa anche in presenza di una partecipazione del 50%.
Un professionista può essere socio di una SRL che opera nel suo stesso settore e continuare ad applicare il regime forfettario alla propria attività individuale? La questione si pone soprattutto quando i due soggetti svolgono prestazioni simili, condividono parte della clientela oppure operano in ambiti economici complementari.
La partecipazione societaria non determina automaticamente l’incompatibilità con il regime agevolato. Per valutare la posizione del contribuente occorre verificare l’effettivo esercizio del controllo, le attività concretamente svolte e gli eventuali rapporti economici intercorrenti con la SRL, considerando anche i compensi percepiti per incarichi sociali.
La Circolare 9/E/2019 e le successive risposte a interpello dell’Agenzia delle Entrate hanno individuato specifici criteri interpretativi per distinguere le situazioni compatibili con il regime da quelle che ne determinano la perdita. Di seguito analizziamo questi presupposti, le principali casistiche e gli elementi da verificare prima di assumere decisioni sulla propria partecipazione societaria.
Quali sono le cause ostative al regime forfettario
Il regime forfettario è il regime fiscale naturale delle persone fisiche che esercitano attività d’impresa, arti o professioni in forma individuale, nel rispetto dei requisiti previsti dall’art. 1, commi 54 e seguenti, della Legge n. 190/2014.
Il rispetto del limite di ricavi o compensi e degli altri requisiti di accesso non è tuttavia sufficiente. Il contribuente deve anche verificare l’assenza delle cause ostative individuate dal comma 57, che riguardano, tra l’altro, l’applicazione di regimi fiscali speciali, determinate condizioni di residenza fiscale, i rapporti con i datori di lavoro e le partecipazioni societarie.
Con riferimento a queste ultime, la lettera d) distingue due fattispecie:
- Partecipazione in società di persone, associazioni professionali e imprese familiari: la causa ostativa è collegata alla partecipazione contemporanea all’esercizio dell’attività individuale.
- Controllo di società a responsabilità limitata e associazioni in partecipazione: l’incompatibilità richiede anche che le attività economiche esercitate siano direttamente o indirettamente riconducibili a quelle svolte dal contribuente.
Questa distinzione è fondamentale: mentre per le società di persone la partecipazione assume direttamente rilevanza ai fini dell’esclusione, nel caso delle SRL il semplice possesso di quote non determina automaticamente la perdita del regime agevolato.
Per un’analisi delle altre condizioni di incompatibilità si rinvia alla guida dedicata alle cause di esclusione dal regime forfettario.
Regime forfettario e partecipazione in SRL: quando opera la causa ostativa
L’art. 1, comma 57, lett. d), della Legge n. 190/2014 prevede l’incompatibilità con il regime forfettario per i contribuenti che controllano, direttamente o indirettamente, società a responsabilità limitata o associazioni in partecipazione che esercitano attività economiche direttamente o indirettamente riconducibili a quelle svolte individualmente.
Come chiarito dall’Agenzia delle Entrate nella Circolare n. 9/E del 10 aprile 2019, la causa ostativa richiede la presenza congiunta di due condizioni:
- il controllo della società e
- la riconducibilità delle attività economiche esercitate.
In assenza anche di uno solo di questi requisiti, la causa ostativa non trova applicazione. Pertanto, la semplice partecipazione al capitale di una SRL, anche quando questa opera nel medesimo settore economico del contribuente, non comporta automaticamente l’esclusione dal regime agevolato.
La verifica deve riguardare l’effettiva situazione del contribuente, considerando le modalità di esercizio del controllo e i criteri di riconducibilità individuati dall’Agenzia delle Entrate, approfonditi nei paragrafi successivi. La disciplina si applica indipendentemente dal regime di tassazione della società, comprese le SRL che hanno esercitato l’opzione per la trasparenza fiscale ai sensi degli artt. 115 e 116 del TUIR.
Quando si verifica la causa ostativa e da quale anno si esce dal regime
Un aspetto rilevante riguarda il momento in cui devono essere verificate le condizioni di incompatibilità.
La Circolare 9/E/2019 ha precisato che, per le partecipazioni in SRL, assume rilevanza l’anno di applicazione del regime forfettario e non quello precedente, poiché soltanto nel corso del periodo d’imposta è possibile accertare la riconducibilità delle attività effettivamente esercitate.
In base all’art. 1, comma 71, della Legge n. 190/2014, quando si verifica la causa ostativa, il regime cessa di avere applicazione dall’anno successivo.
Ad esempio, qualora nel 2026 risultino integrate entrambe le condizioni e la situazione ostativa permanga alla chiusura del periodo d’imposta, il contribuente non potrà continuare ad applicare il regime forfettario dal 1° gennaio 2027.
Diventa quindi importante verificare periodicamente non soltanto la partecipazione societaria, ma anche i rapporti economici effettivamente intercorrenti tra il contribuente e la SRL controllata, per individuare tempestivamente eventuali condizioni di incompatibilità.
Cosa si intende per controllo diretto o indiretto di una SRL
Per individuare il controllo diretto o indiretto di una società a responsabilità limitata, la Circolare n. 9/E/2019 rinvia all’art. 2359, primo e secondo comma, del codice civile.
La disposizione individua tre forme di controllo societario:
- Controllo di diritto: quando un soggetto dispone della maggioranza dei voti esercitabili nell’assemblea ordinaria (art. 2359, comma 1, n. 1, c.c.).
- Controllo interno di fatto: quando, pur senza disporre della maggioranza assoluta dei voti, un soggetto è in grado di esercitare un’influenza dominante nell’assemblea ordinaria (art. 2359, comma 1, n. 2, c.c.).
- Controllo esterno di fatto: quando l’influenza dominante deriva da particolari vincoli contrattuali con la società (art. 2359, comma 1, n. 3, c.c.).
La verifica non deve quindi limitarsi alla percentuale di capitale posseduta, ma considerare anche i diritti di voto e le concrete condizioni che consentono di esercitare un’influenza dominante sulla società partecipata.
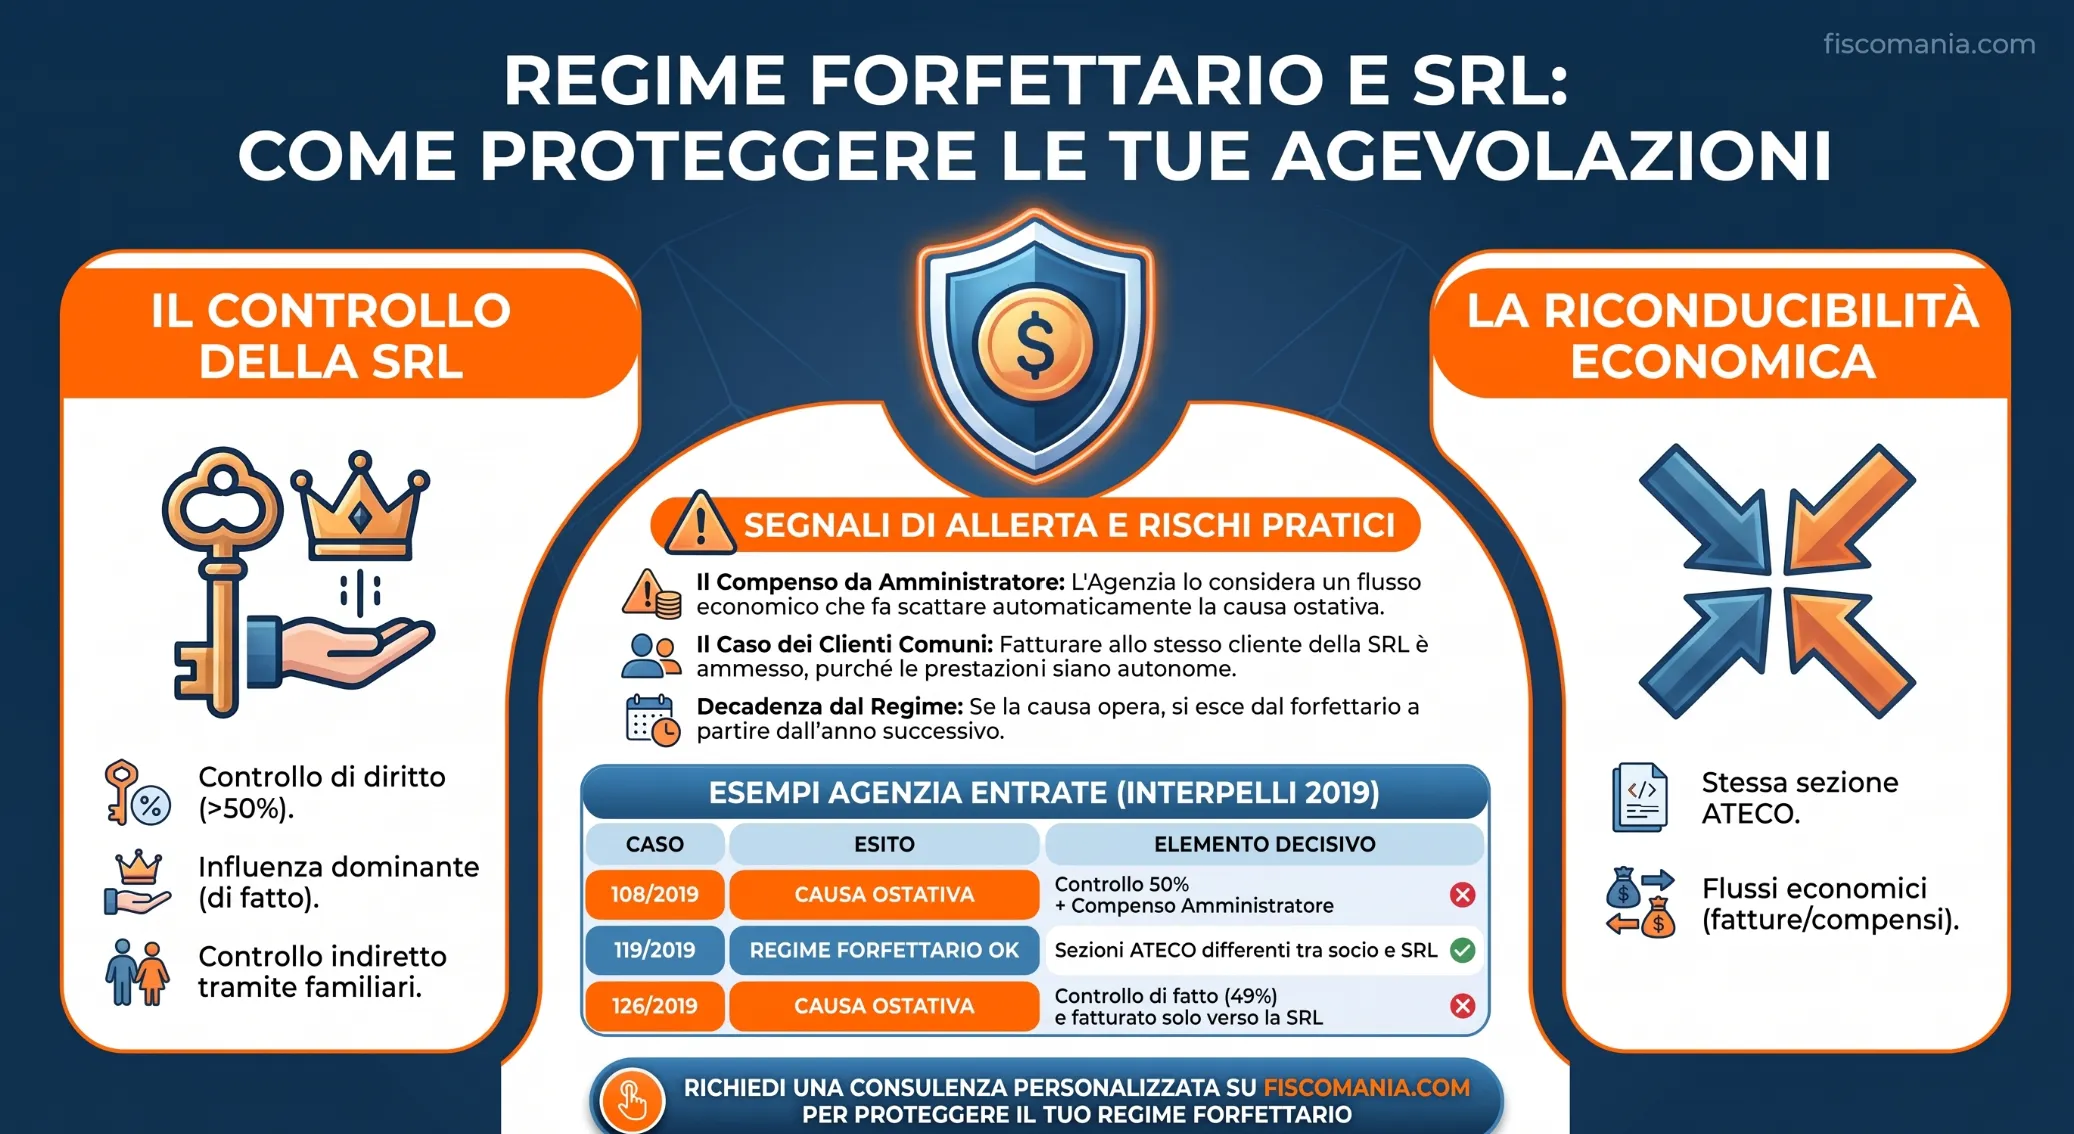
In particolare, l’Agenzia delle Entrate ha chiarito che una partecipazione pari al 50% integra il controllo previsto dall’art. 2359, comma 1, n. 2, c.c., riconducendola all’ipotesi dell’influenza dominante nell’assemblea ordinaria. Tale interpretazione è stata confermata, tra le altre, dalle risposte a interpello n. 108/2019 e n. 122/2019.
Il controllo indiretto attraverso familiari e soggetti interposti
Il secondo comma dell’art. 2359 c.c. stabilisce che, per individuare il controllo di diritto e quello interno di fatto, si computano anche i voti spettanti a società controllate, società fiduciarie e persone interposte, escludendo quelli esercitati per conto di terzi.
La Circolare 9/E/2019 precisa che, nell’ambito delle persone interposte, devono essere considerati anche i familiari individuati dall’art. 5, comma 5, del TUIR:
- il coniuge;
- i parenti entro il terzo grado;
- gli affini entro il secondo grado.
Pertanto, il controllo indiretto può configurarsi anche quando la partecipazione rilevante è detenuta da un familiare del contribuente.
La stessa Agenzia riporta l’esempio del coniuge che possiede il 50% di una SRL: secondo l’interpretazione amministrativa, tale partecipazione può integrare il requisito del controllo indiretto nei confronti del contribuente in regime forfettario.
Resta comunque necessario verificare anche la riconducibilità delle attività economiche, trattandosi di una condizione distinta per l’applicazione della causa ostativa.
Controllo di fatto e partecipazioni inferiori al 50%
Il possesso di una quota di minoranza non consente, da solo, di escludere l’esistenza del controllo societario.
Nella risposta a interpello n. 126/2019, l’Agenzia delle Entrate ha riconosciuto una forma di controllo ai sensi dell’art. 2359, comma 1, n. 2, c.c. in presenza di una partecipazione del 49% in una società tra professionisti. La situazione esaminata comprendeva anche lo svolgimento della funzione di co-amministratore e un’attività professionale esercitata esclusivamente nei confronti della società partecipata.
Non si tratta, tuttavia, di una soglia generalizzata: il possesso del 49% non determina necessariamente il controllo in qualsiasi assetto societario.
Un ulteriore chiarimento emerge dalla risposta a interpello n. 398/2019, relativa a una partecipazione del 40%. In questa occasione, l’Agenzia ha evidenziato che il controllo esterno di fatto può assumere rilievo quando particolari rapporti economici attribuiscono al socio un’influenza dominante sulla società.
Tra gli elementi da considerare viene richiamata l’eventualità che il contribuente rappresenti l’unico o il principale fornitore della SRL, anche attraverso un confronto tra il proprio fatturato e gli acquisti di servizi effettuati dalla società.
L’Agenzia ha comunque precisato che l’accertamento di tale forma di controllo richiede una verifica delle circostanze concrete, non esauribile nella risposta a interpello.
La percentuale di partecipazione rappresenta il punto di partenza dell’analisi, ma non sempre quello conclusivo. Per valutare la compatibilità con il regime forfettario occorre distinguere il possesso delle quote dall’effettiva capacità di controllo e, successivamente, verificare la riconducibilità delle attività economiche secondo i criteri individuati dall’Amministrazione finanziaria.
Quando l’attività della SRL è riconducibile a quella individuale
Il secondo requisito della causa ostativa riguarda la riconducibilità delle attività economiche esercitate dal contribuente in regime forfettario e dalla SRL controllata. La questione assume particolare importanza quando i due soggetti operano nello stesso settore o svolgono attività tra loro complementari.
La Circolare n. 9/E del 10 aprile 2019 ha individuato criteri oggettivi per verificare questa condizione. In particolare, l’Agenzia delle Entrate ritiene sussistente la riconducibilità quando:
- Le attività effettivamente esercitate dal contribuente e dalla SRL controllata appartengono alla medesima sezione della classificazione ATECO.
- Il contribuente in regime forfettario effettua cessioni di beni o prestazioni di servizi, i cui corrispettivi sono assoggettabili a imposta sostitutiva, nei confronti della società controllata.
- La SRL deduce dalla propria base imponibile i costi corrispondenti alle operazioni effettuate dal contribuente.
La verifica deve essere condotta considerando le attività concretamente esercitate, indipendentemente dai codici ATECO formalmente dichiarati dalle parti.
Pertanto, l’appartenenza alla stessa sezione ATECO non determina, da sola, l’incompatibilità con il regime forfettario. Secondo i criteri della prassi amministrativa, assume rilievo anche l’esistenza di operazioni economiche tra il contribuente e la società controllata, con la correlativa deduzione dei costi.
Viceversa, quando le attività effettivamente svolte appartengono a sezioni ATECO differenti, la Circolare esclude la riconducibilità anche in presenza di cessioni di beni o prestazioni di servizi effettuate dal contribuente alla società.
Attenzione alla classificazione ATECO 2025. Gli esempi contenuti nella Circolare 9/E/2019 fanno riferimento alla precedente classificazione ATECO 2007. Dal 1° aprile 2025 è operativa la nuova classificazione ATECO 2025, nella quale, ad esempio, le attività professionali, scientifiche e tecniche sono comprese nella sezione N, anziché nella precedente sezione M. Occorre quindi utilizzare la classificazione vigente per individuare le sezioni corrispondenti alle attività effettivamente svolte, senza limitarsi a riprendere i riferimenti delle precedenti istruzioni amministrative.
Assenza di prestazioni verso la SRL: il chiarimento dell’interpello 122/2019
Un chiarimento particolarmente importante è contenuto nella risposta a interpello n. 122 del 23 aprile 2019, con la quale l’Agenzia delle Entrate ha esaminato la compatibilità del regime forfettario con una partecipazione del 50% in una SRL operante nell’ambito della consulenza aziendale.
L’Amministrazione finanziaria ha riconosciuto che tale partecipazione integrava il requisito del controllo previsto dall’art. 2359 c.c., ma ha distinto questa condizione da quella relativa alla riconducibilità delle attività.
In particolare, ha precisato che, qualora il contribuente non effettui cessioni di beni o prestazioni di servizi a qualsiasi titolo nei confronti della SRL controllata, viene meno il requisito della riconducibilità e, conseguentemente, non trova applicazione la causa ostativa.
Il chiarimento assume rilievo anche quando le attività esercitate individualmente e quelle della società presentano elementi di affinità. La loro eventuale appartenenza alla medesima sezione ATECO, infatti, non è sufficiente, secondo i criteri individuati dall’Agenzia, a determinare automaticamente l’incompatibilità.
Occorre tuttavia distinguere l’assenza di fatturazione dall’effettiva inesistenza di prestazioni o altri rapporti economici rilevanti. La verifica deve riguardare le operazioni concretamente effettuate e gli eventuali compensi riconosciuti al contribuente dalla società, comprese le remunerazioni per incarichi sociali quando fiscalmente rilevanti secondo i criteri della prassi.
Il ruolo della deducibilità del costo
La Circolare 9/E/2019 attribuisce rilievo anche al trattamento fiscale dei costi sostenuti dalla società controllata.
L’Agenzia chiarisce che non vengono considerate riconducibili le attività esercitate autonomamente dalla SRL. Tale condizione si verifica non soltanto quando la società non acquista beni o servizi dal contribuente forfettario, ma anche, se del caso, quando i costi relativi alle operazioni effettuate non risultano fiscalmente deducibili.
La deducibilità rappresenta quindi un elemento del criterio interpretativo volto a individuare le situazioni nelle quali il reddito potrebbe essere trasferito dalla società, soggetta alle regole ordinarie di imposizione, al contribuente che beneficia dell’imposta sostitutiva.
Questo chiarimento non deve tuttavia essere interpretato come la possibilità di escludere liberamente la causa ostativa mediante la semplice rinuncia alla deduzione di un costo. Occorre verificare l’effettivo trattamento fiscale delle operazioni, distinguendo le ipotesi di indeducibilità previste dall’ordinamento da comportamenti meramente formali privi di una giustificazione economica.
La valutazione della riconducibilità richiede, pertanto, un esame coordinato delle attività esercitate, dei rapporti tra le parti e del trattamento fiscale delle eventuali operazioni intercorse. La semplice partecipazione di controllo, anche in presenza di attività affini, non consente di prescindere da questa verifica.
Il compenso dell’amministratore di SRL e la causa ostativa al regime forfettario
La posizione del contribuente che, oltre a controllare una SRL, ricopre anche la carica di amministratore richiede una verifica specifica. Il compenso percepito per l’incarico può infatti assumere rilevanza ai fini della riconducibilità delle attività economiche, secondo i criteri individuati dalla Circolare 9/E/2019.
Occorre però distinguere la carica sociale dalla qualificazione fiscale dei compensi. Ai sensi dell’art. 50, comma 1, lett. c-bis), del TUIR, i compensi degli amministratori costituiscono, in linea generale, redditi assimilati a quelli di lavoro dipendente. Fanno eccezione, tra le altre, le ipotesi nelle quali l’incarico rientra nell’oggetto dell’attività professionale abitualmente esercitata, con conseguente attrazione dei compensi nel reddito di lavoro autonomo.
La Circolare n. 105/E del 12 dicembre 2001 ha chiarito che tale collegamento può derivare dalle competenze individuate dall’ordinamento professionale oppure dalla connessione oggettiva tra l’attività esercitata e l’incarico di amministratore.
Questa distinzione è rilevante perché il criterio di riconducibilità individuato dalla Circolare 9/E/2019 considera le operazioni i cui corrispettivi sono assoggettati a imposta sostitutiva in capo al contribuente forfettario e i cui costi sono dedotti dalla società controllata.
Per l’inquadramento contributivo INPS del socio amministratore di SRL, aspetto distinto dalla verifica fiscale qui trattata, si rinvia a Contributi INPS del socio amministratore di SRL.
I chiarimenti degli interpelli 117 e 118 del 2019
Nella risposta a interpello n. 117/2019, l’Agenzia delle Entrate ha esaminato la posizione di un professionista che deteneva una partecipazione del 20% in una società tra professionisti, controllata per il 60% dai genitori, e ricopriva la carica di presidente del consiglio di amministrazione.
Nonostante il contribuente avesse dichiarato di non aver emesso fatture verso la società, l’Amministrazione finanziaria ha ritenuto integrata la causa ostativa, considerando i compensi di amministratore che, secondo la situazione prospettata, avrebbe dovuto percepire, assoggettati a imposta sostitutiva e dedotti dalla SRL.
Un orientamento analogo emerge dalla risposta a interpello n. 118/2019, relativa a un professionista titolare del 50% di una società tra professionisti, della quale era anche amministratore remunerato.
L’Agenzia ha riconosciuto la riconducibilità delle attività, appartenenti alla medesima sezione ATECO, valorizzando il compenso percepito per la carica e la corrispondente deduzione del costo da parte della società. La circostanza che l’attività individuale e quella societaria fossero rivolte a clienti differenti non è stata ritenuta sufficiente a escludere l’incompatibilità.
Amministratore senza compenso: la causa ostativa opera?
Le risposte a interpello richiamate non consentono di affermare che il semplice svolgimento gratuito della carica determini automaticamente la riconducibilità delle attività.
Occorre verificare se l’incarico sia effettivamente privo di remunerazione, considerando le deliberazioni societarie, gli eventuali compensi riconosciuti e l’esistenza di ulteriori operazioni economiche tra il contribuente e la società.
In assenza di prestazioni o altri corrispettivi rilevanti verso la SRL controllata, assume particolare importanza il chiarimento della risposta a interpello n. 122/2019, esaminato nel paragrafo precedente.
La carica di amministratore, quindi, non costituisce di per sé una causa ostativa autonoma. Quando il contribuente controlla la SRL, occorre accertare anche la riconducibilità delle attività, tenendo conto della natura fiscale dei compensi e dei costi dedotti dalla società.
Resta distinta l’eventuale applicazione della causa ostativa prevista dall’art. 1, comma 57, lett. d-bis), della Legge n. 190/2014, relativa allo svolgimento prevalente dell’attività nei confronti di datori o ex datori di lavoro, che può assumere rilievo anche in presenza di determinati redditi assimilati al lavoro dipendente.
SRL e forfettario con lo stesso cliente finale: opera la causa ostativa?
Un contribuente in regime forfettario e una SRL dallo stesso controllata possono svolgere attività nello stesso settore e fatturare separatamente al medesimo cliente. Questa situazione, di per sé, non determina l’incompatibilità prevista dall’art. 1, comma 57, lett. d), della Legge n. 190/2014.
La coincidenza della clientela non costituisce infatti un presupposto autonomo della causa ostativa. Secondo i criteri della Circolare 9/E/2019, occorre verificare l’esistenza di operazioni economiche tra il contribuente e la società controllata, considerando anche il trattamento fiscale dei relativi corrispettivi e costi.
La risposta a interpello n. 122/2019 ha chiarito che, in assenza di cessioni di beni o prestazioni di servizi a qualsiasi titolo verso la SRL controllata, viene meno la riconducibilità delle attività secondo l’interpretazione amministrativa. Tale principio assume rilievo anche quando le attività appartengono al medesimo settore economico.
Clienti comuni e incarichi autonomi
Quando il professionista e la società intrattengono rapporti contrattuali distinti con lo stesso committente, svolgendo autonomamente le rispettive prestazioni, la presenza di clienti comuni non è sufficiente a integrare la causa ostativa.
La stessa conclusione non cambia necessariamente quando i servizi sono complementari o riguardano un medesimo progetto. Occorre distinguere le prestazioni effettivamente rese al cliente finale da quelle eventualmente effettuate a favore della società controllata.
Non è quindi richiesta, come condizione generale di compatibilità, una separazione assoluta della clientela o degli ambiti commerciali. Assume invece rilievo la corretta individuazione dei rapporti economici effettivamente esistenti tra i soggetti.
Quando è necessaria una verifica più approfondita
Una valutazione differente può rendersi necessaria quando l’organizzazione dei rapporti contrattuali non corrisponde alle prestazioni concretamente eseguite.
Si consideri, ad esempio, una SRL che acquisisce un incarico e si avvale dell’attività del proprio socio per eseguirlo. In questa situazione occorre verificare a quale soggetto siano effettivamente rese le prestazioni, a quale titolo il socio intervenga e se esistano corrispettivi fiscalmente rilevanti.
L’assenza di fatture tra contribuente e società non sostituisce questa verifica, poiché è necessario accertare l’effettiva natura dei rapporti intercorrenti.
Resta distinto il possibile rilievo di operazioni simulate o di costruzioni negoziali artificiali finalizzate a conseguire vantaggi fiscali indebiti. L’eventuale applicazione della disciplina sull’abuso del diritto, prevista dall’art. 10-bis della Legge n. 212/2000, richiede tuttavia la verifica dei relativi presupposti e non può essere desunta dalla sola esistenza di clienti comuni.
In conclusione, la sovrapposizione della clientela non determina automaticamente la perdita del regime forfettario. La valutazione deve concentrarsi sulla reale natura delle operazioni e sui requisiti della causa ostativa, distinguendo le situazioni di effettiva autonomia economica da quelle nelle quali i rapporti formalmente rappresentati non corrispondono alle attività concretamente svolte.
Interpelli dell’Agenzia delle Entrate sul controllo di SRL: casi pratici
La tabella seguente riepiloga le principali risposte a interpello pubblicate dall’Agenzia delle Entrate nel 2019 sulla causa ostativa legata al controllo di SRL, con l’esito e l’elemento decisivo di ciascun caso.
| Interpello | Caso | Esito | Elemento decisivo |
|---|---|---|---|
| 108/2019 | Commercialista, 50% di SRL di revisione bilanci, stessa sezione ATECO, rappresentante legale | Causa ostativa integrata | Controllo di diritto (50%) e compenso da amministratore dedotto dalla SRL |
| 117/2019 | Commercialista, 20% di STP controllata al 60% dai genitori, nessuna fattura mai emessa né prevista | Causa ostativa integrata | Controllo indiretto per interposta persona; compenso da amministratore presunto nonostante l’assenza dichiarata di fatturazione |
| 118/2019 | Due commercialisti al 50% di una STP, attività dichiarate autonome con clientela diversa | Causa ostativa integrata | Controllo di diritto; compenso da amministratore dedotto, a prescindere dalla clientela diversa |
| 119/2019 | Ingegnere, 1% di SRL di installazione impianti su imbarcazioni, preposto alla gestione tecnica | Causa ostativa non integrata | Sezione ATECO differente (l’Agenzia non si pronuncia sul controllo del preposto) |
| 121/2019 | Ditta individuale, liquidatore di due SRL in liquidazione (quote 10% e 60%), stesso codice ATECO | Causa ostativa condizionata | Controllo integrato solo per la SRL al 60%; decadenza solo se, in fase di liquidazione, sono effettuate cessioni o prestazioni verso quella società |
| 126/2019 | Commercialista, 49% di STP, co-amministratore, volume d’affari sviluppato solo verso la società partecipata | Causa ostativa integrata | Controllo di fatto nonostante la quota di minoranza; compenso da amministratore dedotto |
| 133/2019 | Mediatore immobiliare, 72% di SRL con stesso codice ATECO (sezione L), amministratore | Causa ostativa integrata | Controllo di diritto; compenso da amministratore dedotto dalla SRL |
Consulenza fiscale online
Controlli o partecipi a una SRL con il forfettario?
Il controllo di una SRL, anche di minoranza o senza fatturazione diretta, può far decadere il regime forfettario senza che te ne accorga. Verifica la tua posizione prima che la causa ostativa produca effetti sull’anno in corso.
Richiedi una consulenza →Domande frequenti
Se cedo le quote della SRL posso comunque accedere al regime forfettario?
Sì, a condizione che la cessione avvenga entro l’anno precedente a quello di applicazione del regime e sia un reale trasferimento della partecipazione, non una condotta simulata. La Circolare 9/E/2019 esclude che questa operazione, se genuina, sia censurabile come abuso del diritto ai sensi dell’art. 10-bis della L. n. 212/2000.
Il compenso da amministratore di SRL fa sempre decadere dal regime forfettario?
Non da solo: rileva insieme al controllo della società e alla riconducibilità dell’attività. Se ricorrono entrambe le condizioni, il compenso da amministratore dedotto dalla SRL integra il flusso economico richiesto dalla Circolare 9/E/2019 per la causa ostativa, anche in assenza di altre fatture.
Una quota di minoranza in una SRL esclude sempre il rischio di causa ostativa?
No. La risposta a interpello n. 126/2019 ha riconosciuto il controllo di fatto anche con una quota del 49%, quando il contribuente forfettario è economicamente dipendente dalla società o viceversa. La percentuale formale non è quindi l’unico elemento da verificare.
Da quando decorre la decadenza se la causa ostativa da controllo di SRL si verifica?
La decadenza opera dal periodo d’imposta successivo a quello in cui la causa ostativa è accertata, non da quello in corso. Il contribuente può comunque rimuoverla entro la fine dell’anno, ad esempio cessando dalla carica di amministratore o interrompendo le cessioni verso la SRL.
Cosa succede se la SRL non deduce il costo delle prestazioni ricevute dal socio forfettario?
Se il costo non è fiscalmente deducibile in capo alla SRL, la Circolare 9/E/2019 esclude che l’attività sia considerata riconducibile a quella del socio in regime forfettario, anche a parità di sezione ATECO. L’indeducibilità deve però dipendere da ragioni oggettive, non da una scelta discrezionale volta a eludere la causa ostativa.
Fonti e riferimenti normativi
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54-89 (istitutiva del regime forfettario) e in particolare comma 57, lettere d) e d-bis), come modificato dalla Legge 30 dicembre 2018, n. 145 e dal D.L. 14 dicembre 2018, n. 135, convertito con modificazioni dalla Legge 11 febbraio 2019, n. 12.
- Agenzia delle Entrate, Circolare 10 aprile 2019, n. 9/E, con particolare riferimento al paragrafo 2.3.2.
- Codice civile, art. 2359, commi 1 e 2 (definizione di controllo diretto e indiretto).
- Testo Unico delle Imposte sui Redditi (D.P.R. 22 dicembre 1986, n. 917), art. 5, comma 5 (nozione di persona interposta) e art. 50 (redditi assimilati a lavoro dipendente, compensi da amministratore).
- Legge 27 luglio 2000, n. 212, art. 10-bis (disciplina dell’abuso del diritto).
- Agenzia delle Entrate, risposta a interpello 16 aprile 2019, n. 108.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 117.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 118.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 119.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 121.
- Agenzia delle Entrate, risposta a interpello 23 aprile 2019, n. 126.
- Agenzia delle Entrate, risposta a interpello 30 aprile 2019, n. 133.
