
Rientro in Italia con LLC USA mai dichiarata: la holding italiana non risolve residenza, pregresso e dividendi. Come impostare il rientro.
Chi rientra in Italia dopo anni in un Paese black list con una LLC USA mai dichiarata non risolve il problema interponendo una holding italiana: dal rientro la LLC può risultare residente in Italia e gli anni non dichiarati restano accertabili.
Un italiano iscritto all’AIRE vive da anni in un Paese black list, per esempio Panama, e da lì presta servizi di marketing a clienti italiani con una LLC americana a socio unico, senza alcuna struttura negli Stati Uniti. La LLC e i suoi redditi non sono mai stati dichiarati in Italia. Ora vuole rientrare, lasciare la LLC com’è e conferirla a una holding italiana passiva, restando amministratore di entrambe. Il piano non regge.
Per l’Italia la LLC è una società opaca (Circ. AdE 9/E/2015) e dal 2024 è residente se la sede di direzione effettiva o la gestione ordinaria sono in Italia (art. 73, co. 3, TUIR). Se invece resta non residente e non sconta un’imposizione effettiva adeguata, la holding perde esclusione dei dividendi e PEX, salvo un’esimente da provare. In ogni caso gli anni non dichiarati restano accertabili.
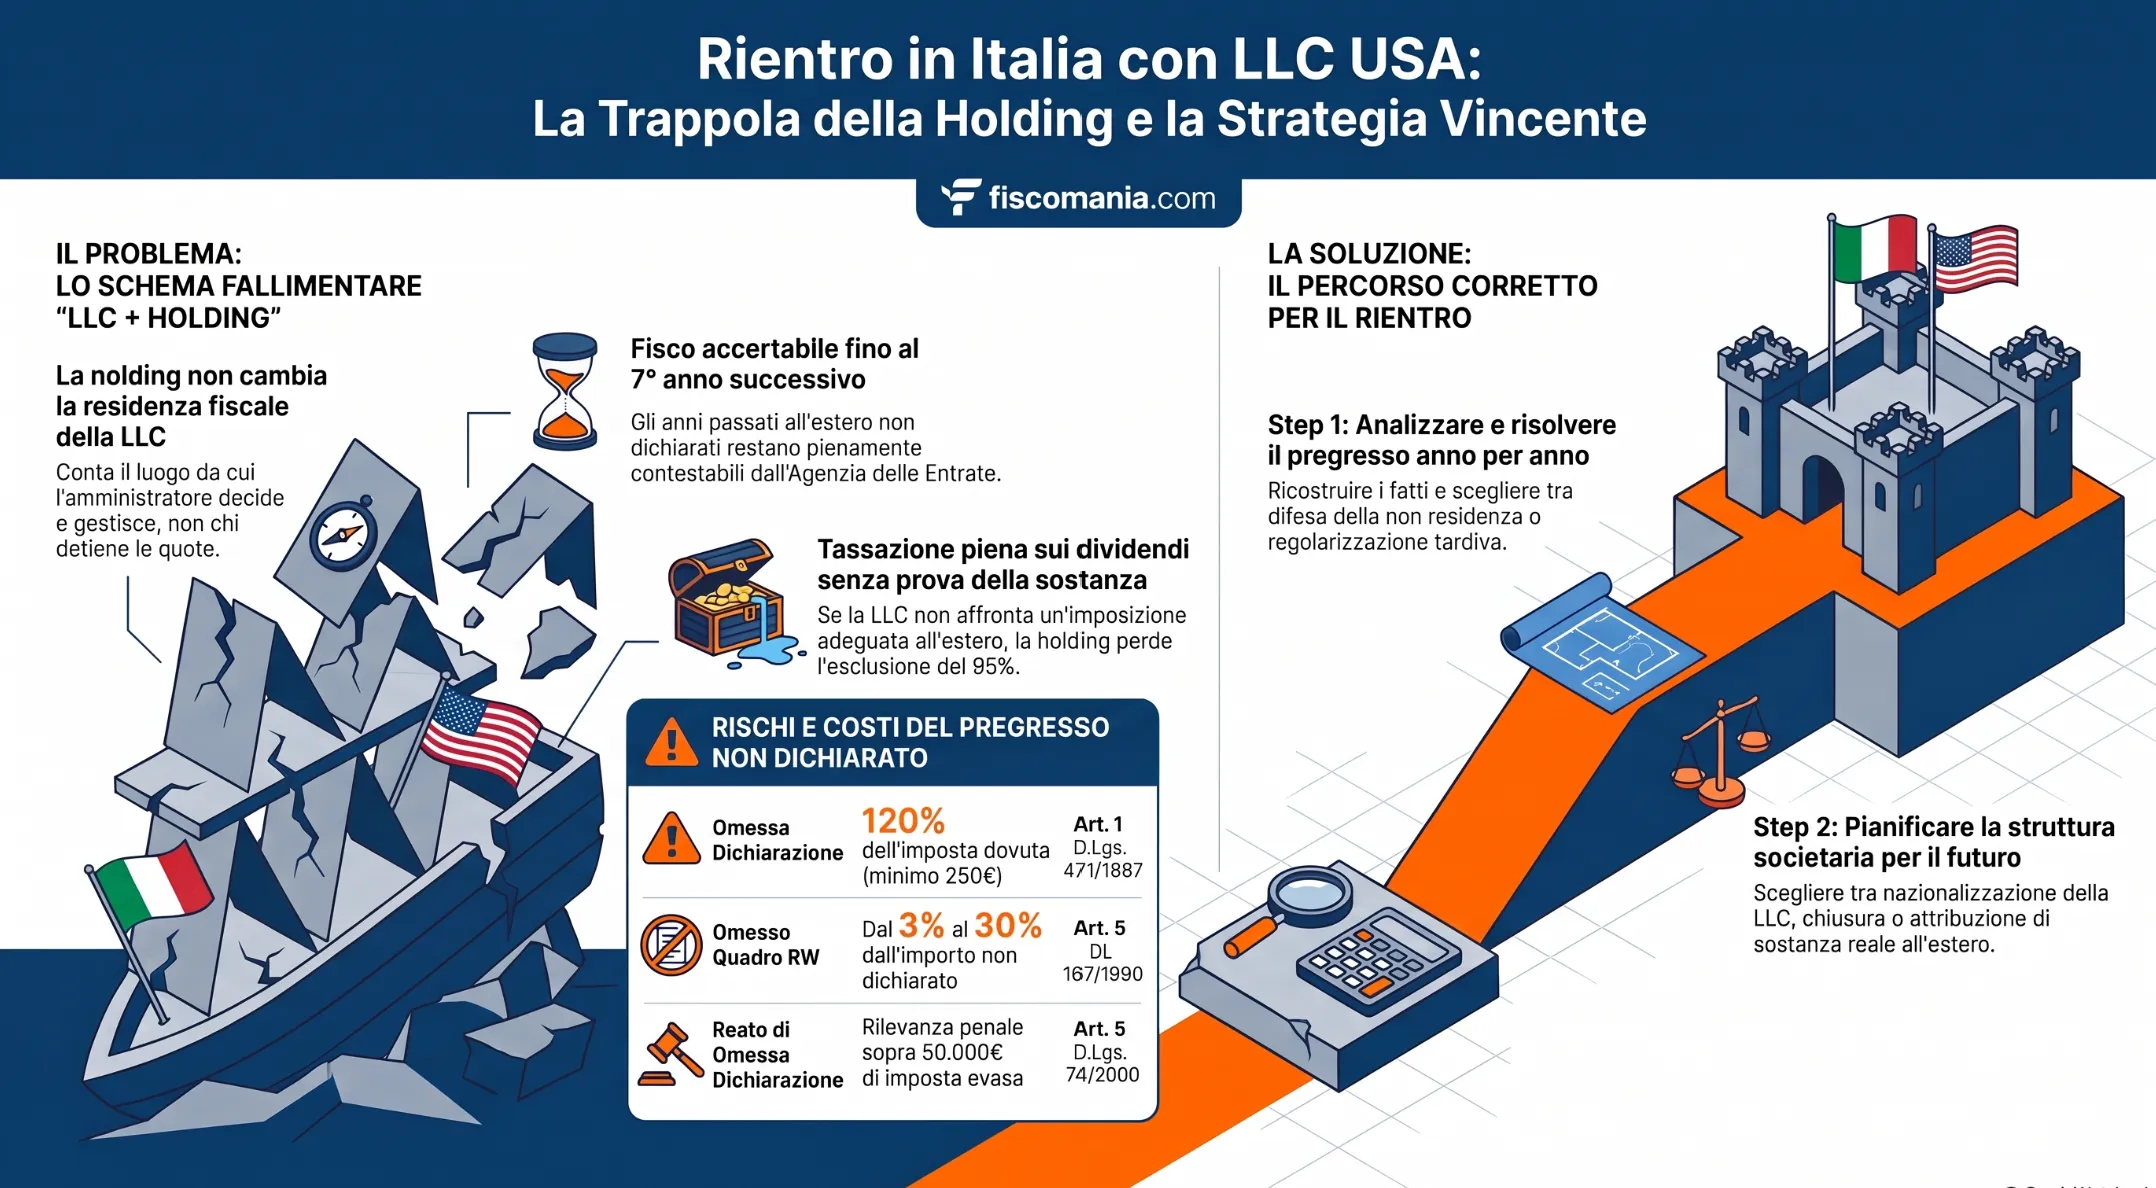
La residenza della LLC dipende da dove decide l’amministratore, non da chi la controlla
Dopo il rientro, la residenza italiana della LLC si accerta in base all’art. 73, co. 3, TUIR, che guarda a chi amministra la società e non a chi la controlla: una holding italiana interposta cambia la catena di controllo, ma non il luogo in cui l’amministratore decide e gestisce.
Per sede di direzione effettiva la norma intende la continua e coordinata assunzione delle decisioni strategiche riguardanti la società nel suo complesso. Per gestione ordinaria in via principale intende il continuo e coordinato compimento degli atti della gestione corrente. Basta uno solo dei tre criteri, compresa la sede legale, purché ricorra per la maggior parte del periodo d’imposta. Per il quadro generale dei tre criteri rimandiamo alla guida sulla residenza fiscale delle società.
Secondo la Circ. AdE 20/E del 4/11/2024 (Parte II, par. 2.1) le decisioni dei soci non rilevano, salvo quelle con contenuto gestorio. Se la stessa persona resta amministratore della LLC, pesa quindi quel ruolo e non la catena societaria. La circolare riconosce inoltre che la tecnologia consente di separare il luogo dell’attività da quello delle decisioni e richiede una valutazione caso per caso.
Se dopo il rientro l’amministratore dirige e gestisce la LLC dall’Italia, i criteri risultano integrati dal momento in cui questo accade, non da quello in cui nasce la holding. Un’ipotesi illustrativa chiarisce il passaggio. La gestione si sposta in Italia il 1° settembre 2027 e l’esercizio della LLC coincide con l’anno solare. Fino al 31 dicembre i giorni sono 122, meno della metà dei 365 dell’anno, quindi per il 2027 non risulta integrato nessun criterio italiano. Dal 2028, se la gestione resta in Italia, la LLC è residente. La residenza della persona fisica segue invece l’art. 2 TUIR e può maturare con tempi diversi.
Perché non si applica la presunzione dell’art. 73, co. 5-bis
La presunzione di residenza italiana del co. 5-bis riguarda le società e gli enti che detengono partecipazioni di controllo in società o enti commerciali residenti. La LLC non ne detiene, quindi la presunzione non la riguarda. La Circ. 20/E/2024 (Parte II, par. 2) precisa che il co. 5-bis è stato modificato solo per coordinarlo con i nuovi criteri di sede di direzione effettiva e gestione ordinaria. Alla LLC restano applicabili i soli criteri del co. 3, da accertare sui fatti.
Cosa cambia per la holding: due scenari, nessun risparmio
Per la holding contano la residenza della LLC dopo il rientro e l’imposta che la LLC sconta. Se la LLC non ha scontato imposta, il risparmio atteso manca in entrambi i casi: residente, paga l’IRES italiana; non residente, i dividendi perdono l’esclusione del 95% e la cessione la PEX, salvo esimente.
La tabella ordina gli esiti in base alla condizione in cui si trova la LLC. Sul regime ordinario si vedano le guide sui dividendi esteri e sulla PEX su partecipazioni estere.
| Condizione della LLC | Qualificazione | Dividendi alla holding | Effetto |
|---|---|---|---|
| Residente in Italia (art. 73, co. 3, TUIR) | Società soggetta a IRES. Né art. 47-bis né CFC, che presuppongono un’entità non residente. | Come i dividendi da una società italiana, con esclusione del 95% (art. 89 TUIR). | L’IRES sul reddito della LLC resta dovuta e la holding non la riduce. |
| Non residente, tassazione effettiva sotto la soglia (art. 47-bis, co. 1; art. 167, co. 4, lett. a, TUIR) | Entità a regime fiscale privilegiato. | Nessuna esclusione del 95% (art. 89, co. 3, TUIR), salvo esimente dimostrata. | PEX negata sulla cessione della partecipazione (art. 87, co. 1, lett. c, TUIR). |
| Non residente, tassazione effettiva adeguata | Entità non privilegiata. | Esclusione del 95% (art. 89, co. 3, TUIR). | Conta l’imposta effettivamente assolta: i versamenti volontari non rilevano (Circ. AdE 18/E/2021, par. 4.1.1). |
| Non residente, privilegiata con esimente (art. 47-bis, co. 2 e 3, TUIR) | Regime privilegiato escluso se l’esimente è provata, anche con interpello. | Esclusione del 95% se la prova della lett. b) vale dal primo periodo di possesso (art. 89, co. 3, TUIR). | Esimenti: a) attività effettiva con personale, attrezzature, attivi e locali; b) assenza di effetto di localizzazione dei redditi. |
Il regime privilegiato non dipende da un elenco di Stati: conta che la tassazione effettiva della LLC sia inferiore alla soglia dell’art. 167, co. 4, lett. a, TUIR, richiamata dall’art. 47-bis. Per un’entità trasparente nello Stato in cui è localizzata, la Circ. AdE 18/E del 27/12/2021 (par. 4.3.1, dettata per la CFC) la tratta come opaca, con il bilancio proprio. Somma le imposte dovute dall’entità e quelle assolte dal socio italiano in quello Stato. Rilevano solo le imposte definitive e non rimborsabili (par. 4.1.1). Essere negli Stati Uniti non basta: se la LLC non ha scontato imposta, la tassazione effettiva è nulla.
Un amministratore che lavora da solo, senza dipendenti né sede, difficilmente integra la prima esimente. Per i dividendi l’art. 89, co. 3, richiede comunque la seconda sin dal primo periodo di possesso, che per la holding decorre dal conferimento.
La CFC non è il rischio principale
La disciplina CFC dell’art. 167 TUIR richiede due condizioni insieme: tassazione effettiva inferiore alla soglia e oltre un terzo di proventi passivi, riconducibili a sette categorie. Si applica anche alle persone fisiche. I servizi rilevano come proventi passivi solo se a valore economico aggiunto scarso o nullo e resi a soggetti del gruppo (art. 167, co. 4, lett. b, n. 7): servizi di marketing resi a clienti italiani terzi non rientrano in questa categoria. Resta da verificare che non ricorra nessuna delle altre categorie. La CFC presuppone inoltre un soggetto non residente: se la LLC è residente in Italia, non si applica.
Il pregresso: gli anni all’estero non spariscono con la holding
Se la persona risulta residente in Italia negli anni vissuti all’estero, la holding non cambia nulla. I redditi che la LLC ha distribuito sono imponibili in Italia, la dichiarazione omessa è accertabile fino al 31 dicembre del settimo anno successivo a quello in cui andava presentata (art. 43, co. 2, DPR 600/1973) e la contestazione può estendersi anche alla società.
La presunzione di residenza per chi si trasferisce in un Paese black list
L’art. 2, co. 2-bis, TUIR presume residenti i cittadini italiani cancellati dall’anagrafe e trasferiti in uno Stato del DM 4/5/1999, salvo prova contraria. Panama figura nell’elenco. La Circ. AdE 20/E/2024 (par. 2.2) precisa che l’ultimo aggiornamento, il DM 20/7/2023, ha tolto solo la Svizzera dal 1/1/2024.
L’iscrizione all’AIRE non basta. La stessa circolare richiama la Circ. 140/1999: serve la piena dimostrazione della perdita di ogni significativo collegamento con l’Italia e la prova di una reale e duratura localizzazione nel Paese privilegiato, a prescindere dall’assolvimento di obblighi fiscali in quel Paese. Il metodo per costruire questa prova è nella guida al fascicolo probatorio nel trasferimento all’estero. Per il quadro generale si veda la guida al rientro in Italia da un Paese black list.
I criteri di residenza cambiano nel tempo. Fino al periodo d’imposta 2023 valgono iscrizione anagrafica, domicilio e residenza civilistica; dal 2024 valgono residenza civilistica, domicilio inteso come luogo delle relazioni personali e familiari in via principale, presenza fisica. L’iscrizione anagrafica diventa solo una presunzione relativa (Circ. 20/E/2024, par. 2.1 e 2.3).
Se la persona è residente, la contestazione si estende alla LLC
La presunzione del co. 2-bis riguarda la persona fisica e non si trasferisce automaticamente alla società. Per la LLC valgono i criteri dell’art. 73, co. 3, TUIR dal periodo d’imposta 2024. Per gli anni precedenti valgono la sede dell’amministrazione e l’oggetto principale (Circ. 20/E/2024, Parte II, par. 1 e 2.3).
I due accertamenti, però, si saldano sullo stesso dato di fatto: dove l’amministratore decideva e svolgeva l’attività. Se la persona dimostra di aver vissuto e lavorato a Panama, difende anche la LLC. Se la prova non regge, l’Ufficio può sostenere che anche la direzione della LLC fosse in Italia. L’esito resta un accertamento di fatto, anno per anno.
Termini e sanzioni
La tabella riepiloga termini, sanzioni e profili penali che rilevano per gli anni non dichiarati.
| Profilo | Regola | Riferimento | Effetto nel caso |
|---|---|---|---|
| Termine di accertamento | Avviso entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione andava presentata. | Art. 43, co. 2, DPR 600/1973 | Esempio: per il periodo d’imposta 2020, dichiarazione dovuta nel 2021, il termine scade il 31/12/2028. |
| Sanzione per omessa dichiarazione | 120% dell’imposta dovuta, con minimo di 250 euro. | Art. 1 D.Lgs. 471/1997, come modificato dal D.Lgs. 87/2024 (dal 1/9/2024) | Per le violazioni anteriori al 1/9/2024 la misura era dal 120% al 240%. |
| Dichiarazione presentata oltre 90 giorni | Sanzione del 75% se presentata entro i termini di accertamento e prima dei controlli. | Art. 1, co. 1-bis, D.Lgs. 471/1997 | Non è un ravvedimento: oltre i 90 giorni il ravvedimento non è più disponibile. |
| Reato di omessa dichiarazione | Punibile se l’imposta evasa supera 50.000 euro. Non punibile se la dichiarazione è presentata entro il termine di quella dell’anno successivo, prima dei controlli, con pagamento integrale. | Artt. 5 e 13, co. 2, D.Lgs. 74/2000 | Profilo da coordinare con un penalista. |
| Quadro RW | Sanzione dal 3% al 15% dell’importo non dichiarato; dal 6% al 30% se le attività sono in Stati a regime fiscale privilegiato. | Art. 5 DL 167/1990 | Dipende da dove si trovano le attività e dal ruolo di titolare effettivo. |
La soglia penale si valuta per imposta e per periodo d’imposta, non sul complesso degli anni. Per le sanzioni sulle dichiarazioni omesse si veda la guida alle sanzioni per omessa dichiarazione dei redditi; sul quadro RW la guida alla compilazione e alle sanzioni del quadro RW.
Il conferimento e l’ingresso della LLC in Italia
Il conferimento di una partecipazione totalitaria in una holding è disciplinato dall’art. 177, co. 2, TUIR, che prevede il realizzo controllato quando la conferitaria acquisisce il controllo della società conferita. Per le partecipazioni qualificate non di controllo, cioè oltre il 20% dei diritti di voto o il 25% del capitale per le società non quotate, il co. 2-bis estende lo stesso regime se la conferitaria è partecipata solo dal conferente o da lui e dai suoi familiari. La disciplina è nella guida al conferimento di partecipazioni a realizzo controllato. Se la LLC entra in Italia con trasferimento della residenza, i valori fiscali in ingresso seguono l’art. 166-bis TUIR e variano secondo lo Stato di provenienza, come spiega la guida alla nazionalizzazione di una società estera.
Come impostare il rientro: prima il pregresso, poi la struttura
Il rientro si imposta nell’ordine inverso rispetto al piano iniziale: prima si decide come trattare gli anni già trascorsi, poi quale veicolo usare per il futuro.
Il primo passo è ricostruire i fatti, anno per anno: dove si trovavano i conti della LLC, quali distribuzioni e prelievi ci sono stati, dove l’amministratore decideva e lavorava, quanti giorni ha trascorso in Italia. Su questi dati poggiano sia la difesa sulla residenza sia ogni valutazione di costo.
Per ciascun anno le strade sono due e di regola si escludono a vicenda. Si può difendere la non residenza, costruendo la prova contraria dell’art. 2, co. 2-bis, TUIR. Oppure si può presentare la dichiarazione tardiva, che per quell’anno tratta la persona come residente e documenta come è stata gestita la LLC. La scelta dipende dalla solidità delle prove e dai costi, che la tabella dei termini e delle sanzioni permette di stimare. La procedura di regolarizzazione è nella guida alla regolarizzazione di una LLC americana non dichiarata.
Sul futuro le alternative sono cinque. Sono ipotesi da valutare sui fatti, non raccomandazioni.
| Scenario | Quando ha senso | Costo fiscale principale | Punto da verificare |
|---|---|---|---|
| A. Strategia sul pregresso prima della struttura | Quando la persona può provare di aver vissuto davvero nel Paese black list (art. 2, co. 2-bis, TUIR). | Contenuto se la prova regge. Altrimenti imposta più sanzioni, come nella tabella sul pregresso. | Prove disponibili per ogni singolo anno. |
| B. Chiudere la LLC e ripartire con un veicolo italiano operativo | Quando la LLC è senza sostanza e la clientela è trasferibile. | Effetti fiscali della liquidazione per il socio e valore del nuovo avviamento. | Tempi rispetto al rientro. Il pregresso resta. |
| C. Nazionalizzare la LLC (art. 166-bis TUIR) | Quando ha senso economico assoggettare la LLC all’IRES italiana. | IRES sul reddito e valori fiscali in ingresso secondo l’art. 166-bis. | Modalità con cui la residenza si radica in Italia. |
| D. Dare sostanza reale all’estero | Solo se direzione e gestione ordinaria restano fuori dall’Italia (art. 73, co. 3, TUIR). | Costi di personale, attrezzature e locali (art. 47-bis, co. 2, lett. a, TUIR). | Credibilità oltre il profilo del singolo professionista. |
| E. Operare in Italia a titolo individuale con la LLC chiusa | Quando l’attività è comunque svolta dalla persona in Italia. | Imposizione personale sul reddito dell’attività. | Confronto con IRES e distribuzioni nello scenario con LLC. |
Chiudere la LLC non cancella gli anni già trascorsi e ha effetti propri: si vedano i rischi della chiusura di una società estera.
Rientri in Italia con una LLC mai dichiarata?
Prima di costruire una holding conviene ricostruire, anno per anno, residenza, distribuzioni e prove disponibili: da lì dipendono costi e strategia. Una valutazione del caso concreto serve a scegliere tra difesa della non residenza, regolarizzazione e riorganizzazione.
Richiedi una valutazione del tuo caso →Domande frequenti
Per l’Italia la LLC è trasparente come per gli Stati Uniti?
No. Per gli Stati Uniti una LLC a socio unico è un’entità ignorata, ma per l’Italia è una società opaca, soggetto d’imposta autonomo (art. 73, co. 1, lett. d, TUIR; Circ. AdE 9/E/2015). Il reddito del socio residente rileva quando gli utili vengono distribuiti, non quando la LLC li produce.
Da quando si applicano i nuovi criteri di residenza delle società?
Dal periodo d’imposta successivo a quello in corso al 29/12/2023: dal 1° gennaio 2024 per le società con esercizio coincidente con l’anno solare. Con esercizio a cavallo d’anno, dall’inizio dell’esercizio successivo: per un esercizio 1/4/2023-31/3/2024, dal 1/4/2024 (Circ. AdE 20/E/2024, Parte II, par. 2.3). Prima valgono sede dell’amministrazione e oggetto principale.
L’iscrizione all’AIRE mi mette al riparo dall’accertamento sugli anni all’estero?
No. Chi si cancella dall’anagrafe per trasferirsi in uno Stato del DM 4/5/1999, come Panama, è presunto residente in Italia (art. 2, co. 2-bis, TUIR). Spetta al contribuente provare la perdita di ogni significativo collegamento con l’Italia e una reale e duratura localizzazione all’estero (Circ. AdE 140/1999, richiamata dalla Circ. 20/E/2024).
Gli Stati Uniti non sono un paradiso fiscale: la LLC è al riparo dal regime privilegiato?
No. Per il regime privilegiato non conta l’elenco degli Stati ma la tassazione effettiva della LLC, misurata sulle imposte effettivamente e definitivamente assolte: i versamenti volontari non rilevano (Circ. AdE 18/E/2021, par. 4.1.1). Se la LLC non ha scontato imposta negli Stati Uniti, la tassazione effettiva è nulla.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, co. 2 e 2-bis; art. 47-bis; art. 73, co. 1, lett. d, co. 3 e 5-bis; art. 87, co. 1, lett. c; art. 89, co. 3; art. 166-bis; art. 167, co. 4; art. 177, co. 2 e 2-bis
- D.Lgs. 27 dicembre 2023, n. 209, artt. 1, 2 e 7 (nuove regole di residenza di persone fisiche e società)
- D.M. 4 maggio 1999 (Stati e territori a regime fiscale privilegiato), come aggiornato dal D.M. 20 luglio 2023
- D.P.R. 29 settembre 1973, n. 600, art. 43, co. 2
- D.Lgs. 18 dicembre 1997, n. 471, art. 1, co. 1 e 1-bis, come modificato dal D.Lgs. 14 giugno 2024, n. 87
- D.Lgs. 10 marzo 2000, n. 74, artt. 5 e 13, co. 2
- D.L. 28 giugno 1990, n. 167, art. 5
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E, Parte I, par. 2.1-2.3; Parte II, par. 1, 2.1-2.3 (richiama la Circolare 24 giugno 1999, n. 140)
- Agenzia delle Entrate, Circolare 27 dicembre 2021, n. 18/E, par. 4.1.1 e 4.3.1
- Agenzia delle Entrate, Circolare 5 marzo 2015, n. 9/E (qualificazione delle LLC statunitensi)
