
Scopri come dichiarare il regime degli impatriati nel Modello 730/2026 (redditi 2025). Guida pratica ai codici del Quadro C, novità e limiti.
Il lavoratore dipendente può applicare il regime impatriati nel Modello 730/2026 anche quando il datore di lavoro non ha riconosciuto l’agevolazione durante il 2025. In questo caso occorre ricostruire correttamente reddito agevolato, dati della CU 2026, Quadro C e quota esente.
Il Modello 730/2026, relativo ai redditi del periodo d’imposta 2025, consente al lavoratore dipendente che ne possiede i requisiti di fruire del regime impatriati anche quando l’agevolazione non è stata applicata dal datore di lavoro in busta paga. In questa situazione la dichiarazione non si limita a riportare i dati della Certificazione Unica: occorre individuare il corretto codice nei “Casi particolari”, indicare nei righi C1-C3 il reddito nella misura fiscalmente imponibile, riportare il codice dello Stato estero e gestire in C14 la quota agevolata. La corretta compilazione può determinare una minore IRPEF rispetto alle ritenute già operate e, quindi, un credito risultante dal 730.
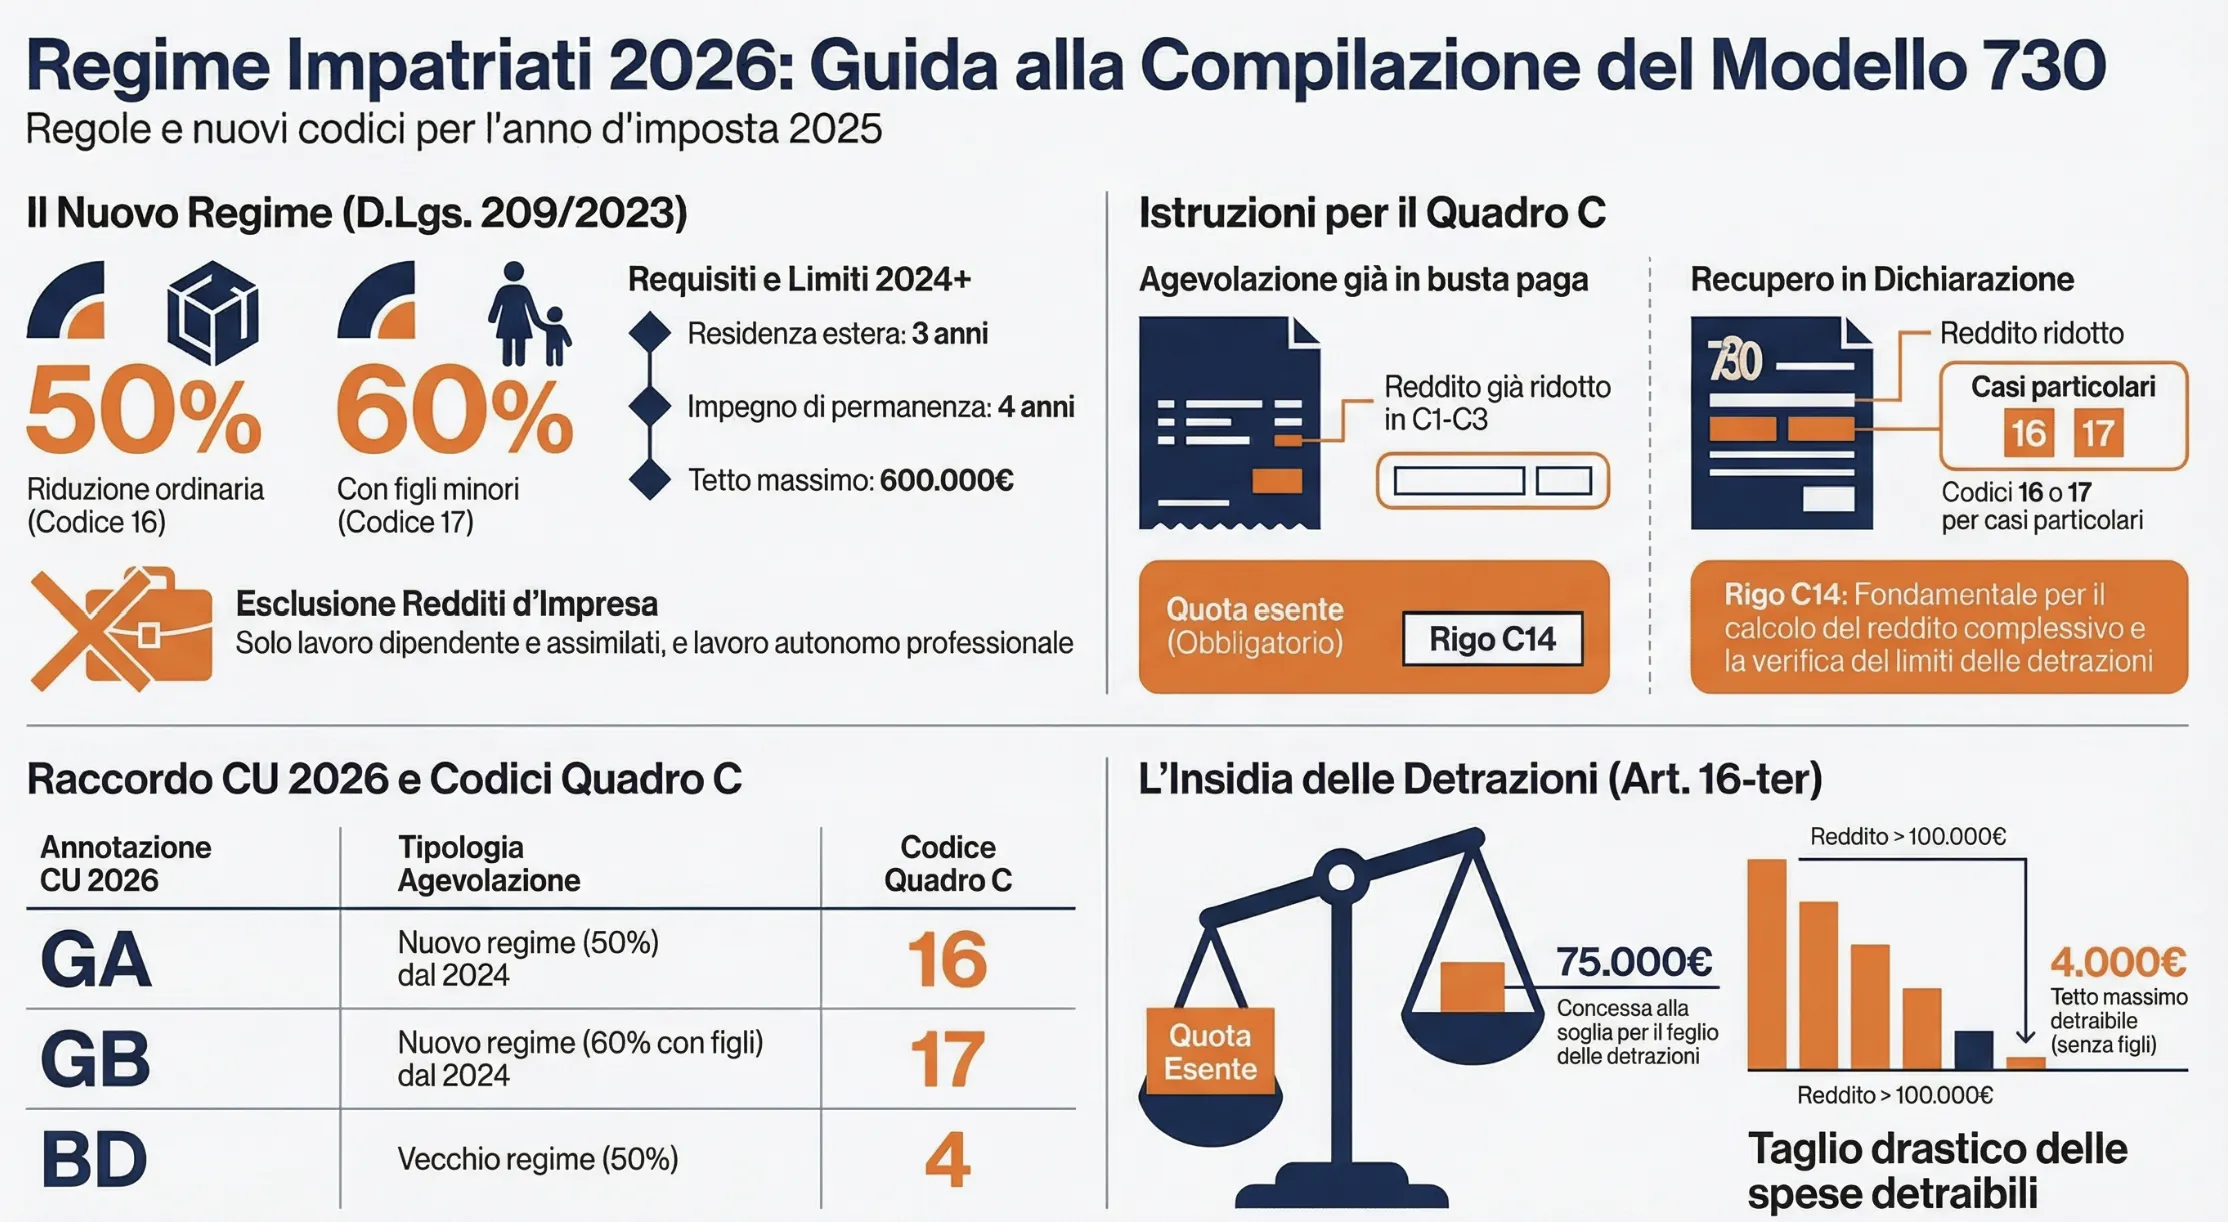
Quando il regime impatriati passa dal Modello 730
Il Modello 730/2026 assume un ruolo diverso a seconda di come il datore di lavoro ha gestito il regime impatriati nel corso del 2025. Se l’agevolazione è già stata applicata in busta paga, la dichiarazione recepisce i dati certificati dal sostituto; se invece il reddito è stato assoggettato a imposizione senza applicare il beneficio, il lavoratore può fruirne direttamente nel 730, intervenendo sul Quadro C secondo le istruzioni previste per gli impatriati.
La distinzione è importante perché, nel secondo caso, non è sufficiente riportare automaticamente nel 730 tutti i dati reddituali così come risultano dalla Certificazione Unica. Occorre verificare la CU 2026, individuare il corretto codice previsto per i “Casi particolari”, determinare la quota di reddito che concorre alla formazione del reddito complessivo e indicare separatamente la parte agevolata secondo le regole del Quadro C.
La dichiarazione precompilata utilizza i dati trasmessi dai sostituti d’imposta attraverso la Certificazione Unica, ma le relative sezioni possono essere modificate o integrate quando i dati devono essere corretti o completati. L’Agenzia delle Entrate segnala inoltre che la sezione relativa a “Casi particolari e Stato estero” non è precompilata, circostanza particolarmente rilevante quando il regime viene applicato direttamente in dichiarazione.
Questa guida riguarda esclusivamente le modalità dichiarative del lavoratore dipendente che utilizza il 730. Per verificare condizioni di accesso, durata e disciplina sostanziale occorre fare riferimento ai requisiti del regime impatriati.
| Situazione | CU 2026 | Righi C1-C3 | Casi particolari e C14 |
|---|---|---|---|
| Il datore ha già applicato il regime impatriati | La CU evidenzia il reddito e la quota agevolata secondo le regole previste per il beneficio applicato dal sostituto | Si utilizzano i dati reddituali risultanti dalla certificazione | La quota agevolata viene riportata sulla base dei dati presenti nella CU |
| Il datore non ha applicato il regime impatriati | La CU costituisce il punto di partenza per ricostruire il reddito e le ritenute operate | Il reddito deve essere indicato nella misura che concorre fiscalmente alla formazione del reddito complessivo | Occorre gestire il codice previsto nei “Casi particolari”, lo Stato estero e la quota agevolata da indicare in C14 |
Certificazione Unica 2026: quali dati controllare prima del 730
La Certificazione Unica 2026 consente di capire se il datore di lavoro ha già applicato il regime impatriati oppure se il beneficio deve essere recuperato direttamente nel Modello 730. Il controllo non riguarda quindi soltanto il reddito certificato, ma anche i dati relativi alla quota agevolata e le eventuali annotazioni predisposte dal sostituto d’imposta.
Quando il datore ha già applicato l’agevolazione
Se il regime impatriati è stato riconosciuto durante il 2025, la CU contiene i dati necessari per rappresentare separatamente la parte di reddito assoggettata a imposizione e quella esclusa dalla formazione del reddito.
Per il raccordo con il Modello 730/2026 assumono particolare rilievo i punti 462 e 463 della CU 2026. Le istruzioni prevedono che, ai fini dell’“Esenzione prevista per gli impatriati”, venga riportato l’importo indicato al punto 463 quando al punto 462 è presente uno dei codici riferiti alle diverse fattispecie agevolative, compresi i codici 16 e 17 relativi al nuovo regime.
In questa situazione il contribuente non deve applicare nuovamente l’abbattimento al reddito: il beneficio è già stato considerato dal sostituto d’imposta e il 730 recepisce i dati risultanti dalla certificazione.
Quando il datore non ha applicato il regime impatriati
La situazione cambia quando il datore di lavoro ha assoggettato a imposizione l’intera retribuzione e il lavoratore intende applicare il beneficio direttamente nella dichiarazione.
Le istruzioni precisano che, in questi casi, nelle Annotazioni della Certificazione Unica è indicata la quota non imponibile quando il sostituto non ha effettuato l’abbattimento. Per i lavoratori trasferiti fiscalmente in Italia dal 2024 sono previsti, in particolare:
- il codice GA, per il regime con riduzione del reddito di lavoro dipendente nella misura del 50%;
- il codice GB, per l’ipotesi in cui la riduzione sia pari al 60%.
Le annotazioni assumono quindi un ruolo operativo importante, perché permettono di raccordare il reddito certificato con quello che dovrà effettivamente essere assoggettato a imposizione nel Quadro C.
La CU resta però il punto di partenza, non il risultato finale della compilazione. Quando il beneficio non è stato applicato dal datore, il contribuente deve infatti intervenire direttamente sul reddito da dichiarare e sugli ulteriori campi richiesti dal 730. Le modalità di riduzione del reddito nei righi C1-C3 rappresentano il passaggio successivo.
Come compilare i righi C1-C3 se il datore non ha applicato il regime
Quando il datore di lavoro non ha riconosciuto il regime impatriati e il contribuente intende fruirne direttamente nel Modello 730/2026, nei righi da C1 a C3 del Quadro C il reddito di lavoro dipendente deve essere indicato già nella misura ridotta. Non deve quindi essere riportato automaticamente l’intero reddito assoggettato a imposizione dal sostituto d’imposta. Le istruzioni dell’Agenzia delle Entrate prevedono espressamente questa modalità per la fruizione dell’agevolazione direttamente in dichiarazione.
La riduzione dipende dalla disciplina applicabile al contribuente. Per chi rientra nel nuovo regime previsto dall’art. 5 del D.Lgs. n. 209/2023, il reddito agevolabile prodotto in Italia concorre ordinariamente alla formazione del reddito complessivo nella misura del 50%, mentre nell’ipotesi prevista dal comma 4 concorre nella misura del 40%, entro il limite annuo di 600.000 euro previsto dalla norma.
La parte esclusa dalla formazione del reddito non scompare dalla dichiarazione: dovrà essere considerata separatamente nel rigo C14, secondo le modalità che vedremo più avanti. In questo modo il Quadro C distingue il reddito effettivamente imponibile dalla quota che beneficia dell’agevolazione.
Esempio di compilazione con reddito imponibile al 50%
Si ipotizzi un lavoratore che possieda i requisiti per il nuovo regime impatriati e abbia prodotto nel 2025 un reddito di lavoro dipendente agevolabile di 80.000 euro. Il datore di lavoro non ha applicato l’agevolazione e ha quindi effettuato le ritenute considerando l’intero reddito.
Se trova applicazione la quota imponibile del 50%, ai fini della dichiarazione:
- 40.000 euro concorrono alla formazione del reddito complessivo e sono indicati nei righi C1-C3;
- i restanti 40.000 euro costituiscono la quota agevolata esclusa dalla formazione del reddito complessivo;
- le ritenute operate dal datore non vengono ridotte nella stessa proporzione, ma restano quelle effettivamente subite e certificate nella CU 2026.
È proprio il confronto tra l’imposta ricalcolata sul reddito agevolato e le ritenute già effettuate sull’intero reddito a poter determinare un credito nella liquidazione del 730.
L’esempio presuppone che l’intero importo di 80.000 euro sia reddito prodotto in Italia agevolabile ai sensi dell’art. 5 del D.Lgs. n. 209/2023. Se una parte della retribuzione non rientra nel perimetro dell’agevolazione, non è corretto applicare la percentuale di riduzione indistintamente all’intero reddito.
Codici “Casi particolari” e Stato estero nel Modello 730/2026
Quando il lavoratore fruisce del regime impatriati direttamente nel Modello 730/2026, perché il datore di lavoro non ha riconosciuto l’agevolazione, deve compilare la casella “Casi particolari” utilizzando il codice previsto per la disciplina applicabile. Per il nuovo regime introdotto dall’art. 5 del D.Lgs. n. 209/2023 i codici sono 16 e 17.
Le istruzioni precisano inoltre che, nei casi ordinari, il beneficio corrispondente a questi codici è riconosciuto direttamente dal datore di lavoro. La casella deve quindi essere compilata quando il sostituto non ha potuto applicare l’agevolazione e il contribuente intende fruirne direttamente nella dichiarazione dei redditi. In tale ipotesi, come visto, il reddito indicato nei righi C1-C3 deve essere già assunto nella misura agevolata.
| Codice | Disciplina | Quota imponibile | Quando si utilizza |
|---|---|---|---|
| 16 | Art. 5, commi 1, 2 e 3, D.Lgs. n. 209/2023 | 50% del reddito agevolabile, entro il limite annuo previsto dalla norma | Quando il nuovo regime viene fruito direttamente nel 730 e non è stata applicata la maggiore agevolazione prevista dal comma 4 |
| 17 | Art. 5, comma 4, D.Lgs. n. 209/2023 | 40% del reddito agevolabile, entro il limite annuo previsto dalla norma | Quando ricorrono le condizioni del comma 4 e il beneficio viene fruito direttamente nel 730 |
Quale Stato estero indicare
La compilazione non termina con il codice relativo al regime. Se nella casella “Casi particolari” è indicato uno dei codici da 2 a 9 oppure da 12 a 17, le istruzioni del Modello 730/2026 richiedono anche il codice dello Stato estero nel quale il contribuente era residente prima del rientro o del trasferimento in Italia. Il codice da utilizzare è quello riportato nella Tabella n. 10 delle istruzioni.
Per il lavoratore impatriato che utilizza i codici 16 o 17, quindi, il dato richiesto non identifica lo Stato in cui eventualmente è stata svolta una parte dell’attività lavorativa nel 2025, ma lo Stato di precedente residenza fiscale prima del trasferimento in Italia.
La sezione “Casi particolari e Stato estero” assume particolare rilievo anche nella dichiarazione precompilata: l’Agenzia delle Entrate la qualifica espressamente come non precompilata, pur consentendo al contribuente di modificare o integrare le altre informazioni derivanti dalla Certificazione Unica.
Rigo C14: come indicare la quota non imponibile
Nel rigo C14 del Modello 730/2026 deve essere indicata anche la quota di reddito esclusa dalla formazione del reddito complessivo per effetto del regime impatriati. Il rigo non sostituisce quindi la corretta determinazione del reddito nei righi C1-C3, ma serve a rappresentare separatamente la parte agevolata rilevante per specifici calcoli della dichiarazione.
Per la voce relativa all’“Esenzione prevista per gli impatriati”, le istruzioni distinguono più situazioni. Se il datore di lavoro ha già applicato il regime, deve essere riportato l’importo indicato al punto 463 della Certificazione Unica 2026, quando al punto 462 è presente uno dei codici previsti per le diverse fattispecie agevolative, compresi i codici 16 e 17 del nuovo regime.
Se invece il datore non ha applicato l’agevolazione e il beneficio viene fruito direttamente nel 730, la quota non imponibile deve essere ricostruita sulla base delle informazioni disponibili nella Certificazione Unica e delle relative annotazioni. Quando tali informazioni non consentono di individuare direttamente l’importo, rileva la differenza tra il reddito agevolabile complessivo e la quota effettivamente indicata nei righi C1-C3.
In termini pratici, il contribuente deve quindi mantenere coerenti tre elementi:
- il reddito complessivamente certificato dal datore;
- la quota che concorre alla formazione del reddito e viene indicata nei righi C1-C3;
- la quota esclusa da imposizione per effetto del regime, da riportare nel rigo C14.
Riprendendo l’esempio precedente di un reddito agevolabile pari a 80.000 euro, con imponibilità al 50% e agevolazione non applicata dal datore, 40.000 euro confluiscono nei righi C1-C3 e la restante quota agevolata di 40.000 euro rileva ai fini del rigo C14.
Perché C14 rileva anche per il trattamento integrativo
La quota agevolata indicata in C14 non viene assoggettata ordinariamente a IRPEF per effetto del regime impatriati, ma assume rilievo per la verifica del trattamento integrativo.
Le istruzioni del Modello 730/2026 prevedono infatti che, ai fini di questa specifica agevolazione, il reddito complessivo venga determinato considerando per intero anche le quote di reddito che hanno beneficiato dei regimi speciali per impatriati, docenti e ricercatori. La quota esclusa da imposizione non può quindi essere semplicemente ignorata nel calcolo del trattamento integrativo.
La compilazione corretta di C14 consente così al modello dichiarativo di tenere distinti due effetti: da un lato l’abbattimento del reddito imponibile previsto dal regime impatriati, dall’altro la diversa rilevanza della quota agevolata ai fini della verifica del trattamento integrativo.
Cosa succede al credito che emerge dal Modello 730
L’applicazione del regime impatriati nel Modello 730/2026 non genera uno specifico “credito d’imposta impatriati”. Il beneficio riduce il reddito imponibile e comporta una nuova liquidazione dell’IRPEF: se le ritenute operate dal datore di lavoro risultano superiori all’imposta effettivamente dovuta, dalla dichiarazione può emergere un credito. L’esito del calcolo del 730 può infatti essere a credito, a debito oppure a saldo zero.
Nel caso in cui il datore abbia tassato l’intero reddito durante il 2025 e il contribuente applichi il regime impatriati solo in dichiarazione, il credito può derivare proprio dalla differenza tra le ritenute già subite e l’IRPEF ricalcolata sul reddito ridotto. Il risultato effettivo dipende però dall’intera dichiarazione, perché nel 730 confluiscono anche eventuali altri redditi, detrazioni, deduzioni, addizionali, acconti e ulteriori elementi fiscali.
Se il 730 è presentato con sostituto d’imposta, il credito relativo alle imposte principali viene normalmente rimborsato dal datore di lavoro o dall’ente pensionistico attraverso il conguaglio. Se invece il 730 viene presentato senza sostituto, il rimborso è effettuato direttamente dall’Agenzia delle Entrate; in presenza delle coordinate bancarie o postali comunicate all’Agenzia, l’importo viene accreditato sul conto indicato.
Il credito risultante dal 730 può inoltre essere destinato, in tutto o in parte, alla compensazione mediante modello F24 compilando il Quadro I. In questo caso, la parte utilizzata in compensazione non viene rimborsata né dal sostituto d’imposta né dall’Agenzia delle Entrate.
Per il lavoratore impatriato il passaggio decisivo è quindi distinguere tra agevolazione fiscale e modalità di recupero finanziario: il regime incide sulla determinazione del reddito imponibile, mentre l’eventuale rimborso è soltanto il risultato della liquidazione complessiva del Modello 730.
Quando il Modello 730 non è la dichiarazione corretta
Le modalità descritte in questa guida riguardano il lavoratore dipendente che presenta il Modello 730/2026. Se cambia il modello dichiarativo o la natura del reddito, cambia anche il quadro da utilizzare e non è corretto trasferire automaticamente le regole del Quadro C ad altre situazioni.
Il lavoratore dipendente che presenta il Modello REDDITI PF deve gestire il regime impatriati nel Quadro RC, seguendo regole dichiarative specifiche. Per questo caso è disponibile l’approfondimento sul regime impatriati nel Modello REDDITI PF.
Diverso è il caso del lavoratore autonomo, per il quale il reddito agevolato viene determinato nell’ambito del Quadro RE. Le modalità di compilazione e di calcolo sono trattate separatamente nella guida sul regime impatriati per i lavoratori autonomi nel Quadro RE.
La distinzione è importante anche per evitare errori nel recupero dell’agevolazione: il fatto che il datore di lavoro non abbia applicato il regime in busta paga non significa che il contribuente debba sempre utilizzare il 730. Occorre prima verificare quale modello dichiarativo sia corretto per la propria posizione fiscale complessiva.
Dubbi sull’applicazione del regime impatriati?
Quando il datore di lavoro non ha applicato l’agevolazione, occorre verificare la disciplina applicabile, i dati della Certificazione Unica e il corretto trattamento del reddito in dichiarazione. Una valutazione preventiva consente di inquadrare il caso prima di applicare il beneficio nel Modello 730.
Consulenza sul regime impatriati →Domande frequenti
Posso recuperare il regime impatriati nel 730 se il datore non lo ha applicato?
Sì. Se ricorrono i requisiti e il datore di lavoro non ha applicato il beneficio, il lavoratore può fruirne direttamente nel Modello 730/2026 utilizzando il codice previsto nei “Casi particolari” e indicando nei righi C1-C3 il reddito già nella misura fiscalmente imponibile.
Quale reddito devo indicare nei righi C1-C3?
Quando il regime viene applicato direttamente in dichiarazione, nei righi C1-C3 deve essere indicata la quota di reddito che concorre alla formazione del reddito complessivo dopo l’applicazione dell’agevolazione. La parte esclusa da imposizione rileva separatamente nel rigo C14.
Dove trovo la quota agevolata da indicare nel rigo C14?
Se il datore ha già applicato il regime, il dato deriva dalla Certificazione Unica. Se invece il beneficio viene recuperato nel 730, la quota può risultare dalle annotazioni della CU oppure, quando non è espressamente indicata, deve essere ricostruita in coerenza con il reddito non riportato nei righi C1-C3.
Il regime impatriati nel 730 genera automaticamente un rimborso?
No. Il regime riduce il reddito imponibile e può determinare un credito se le ritenute già subite risultano superiori all’IRPEF effettivamente dovuta. L’eventuale rimborso dipende però dal risultato complessivo della dichiarazione, che considera anche gli altri redditi, oneri, detrazioni e acconti.
Un lavoratore autonomo impatriato può utilizzare il Quadro C del 730?
No. Il Quadro C riguarda i redditi di lavoro dipendente e assimilati. Il lavoratore autonomo deve applicare il regime nell’ambito del quadro dichiarativo relativo al reddito professionale e seguire le regole previste per il Modello REDDITI PF.
Fonti e riferimenti
- Agenzia delle Entrate, Istruzioni per la compilazione del Modello 730/2026 Quadro C, Redditi di lavoro dipendente e assimilati: righi C1-C3, “Casi particolari”, Stato estero, rigo C14 e trattamento integrativo.
- Agenzia delle Entrate, Certificazione Unica 2026 – istruzioni per la compilazione, sezione relativa ai redditi di lavoro dipendente: punti 462 e 463 e annotazioni relative alla mancata applicazione del regime impatriati da parte del sostituto d’imposta.
- D.Lgs. 27 dicembre 2023, n. 209, art. 5: nuovo regime agevolativo per i lavoratori impatriati, limite annuo di 600.000 euro, concorso del reddito nella misura del 50% e maggiorazione dell’agevolazione prevista dal comma 4.
- Agenzia delle Entrate, Dichiarazione precompilata 2026 Certificazione Unica: utilizzo e verifica dei dati della CU trasmessa dal sostituto d’imposta ai fini della dichiarazione precompilata.
- Agenzia delle Entrate, Istruzioni Modello 730/2026 Quadro I, Imposte da compensare: utilizzo in compensazione mediante modello F24 del credito risultante dal Modello 730 e conseguente esclusione dal rimborso della quota destinata alla compensazione.
