
Come indicare il regime impatriati nel Modello REDDITI PF 2026: Quadro RC, agevolazione non applicata dal datore di lavoro.
Il lavoratore dipendente che possiede i requisiti per il regime impatriati può fruire dell’agevolazione nel Modello REDDITI PF quando il datore di lavoro non l’ha applicata in busta paga. In questo caso la gestione passa dal Quadro RC e richiede una corretta indicazione del reddito agevolato.
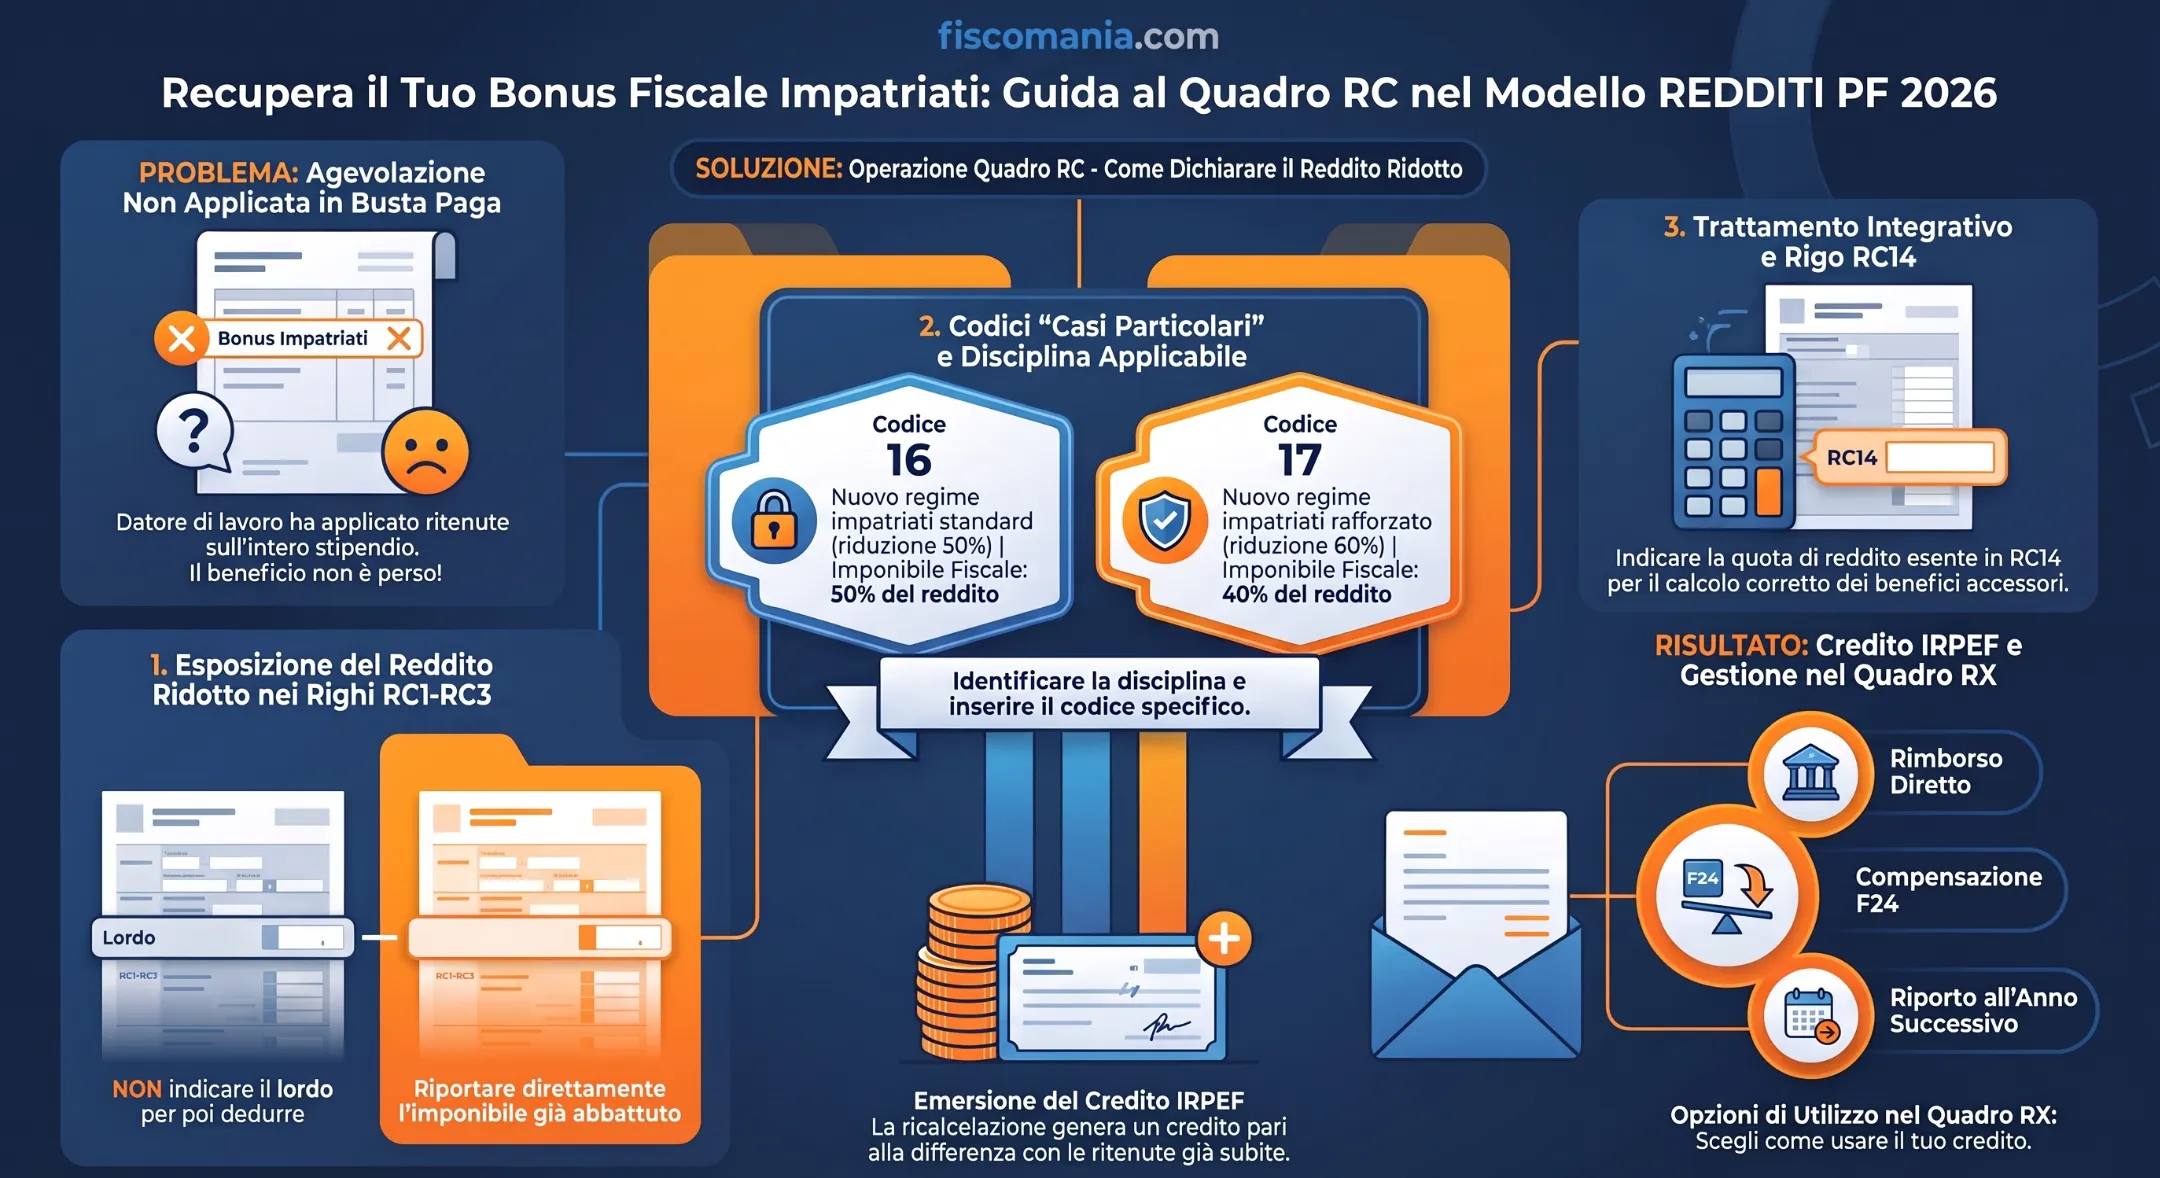
Nel Modello REDDITI PF il regime impatriati assume rilievo soprattutto quando il sostituto d’imposta non ha applicato l’agevolazione direttamente sulle retribuzioni. In presenza dei requisiti previsti dalla disciplina applicabile, il lavoratore dipendente può beneficiare della riduzione dell’imponibile in dichiarazione, intervenendo nel Quadro RC secondo le istruzioni del modello. La compilazione varia in funzione del regime applicabile e deve essere coordinata con i dati della Certificazione Unica, con il codice dello Stato estero di precedente residenza e con gli ulteriori effetti dichiarativi della quota di reddito esclusa da imposizione.
Quando il regime impatriati si applica nel Modello REDDITI PF
Per il lavoratore dipendente, il regime impatriati viene normalmente applicato dal datore di lavoro direttamente sulle retribuzioni. Il Modello REDDITI PF assume invece rilievo quando il sostituto d’imposta non ha riconosciuto l’agevolazione e il contribuente intende beneficiarne direttamente in dichiarazione, purché siano presenti i requisiti previsti dalla disciplina applicabile.
La dichiarazione non costituisce quindi un regime alternativo rispetto all’applicazione in busta paga. È il canale attraverso il quale il contribuente può determinare il reddito imponibile nella misura agevolata quando il datore di lavoro ha effettuato le ritenute sull’intero reddito (magari per la mancata presentazione dell’autocertificazione da parte del lavoratore).
Prima di applicare il beneficio occorre individuare quale disciplina sia applicabile al trasferimento in Italia. I presupposti sostanziali, la durata e le differenze tra vecchio e nuovo regime sono approfonditi nella guida dedicata ai requisiti del regime impatriati. Nel Modello REDDITI PF, invece, il passaggio operativo avviene attraverso il Quadro RC, utilizzando il codice previsto per la specifica agevolazione e indicando il reddito secondo le regole stabilite dalle istruzioni del modello.
Quando il beneficio non è stato riconosciuto durante l’anno, la riduzione dell’imponibile può determinare un credito IRPEF rispetto alle maggiori ritenute già operate. La gestione di tale credito e l’eventuale richiesta di rimborso seguono però un passaggio distinto, che deve essere effettuato attraverso la liquidazione della dichiarazione.
La tabella sintetizza la differenza tra le due situazioni principali.
| Situazione | Effetto | Gestione nel Modello REDDITI PF |
|---|---|---|
| Il datore di lavoro ha già applicato il regime impatriati | Il reddito e le ritenute risultano già determinati tenendo conto dell’agevolazione | Il beneficio non viene richiesto nuovamente attraverso il codice previsto per la fruizione diretta in dichiarazione |
| Il datore di lavoro non ha applicato il regime impatriati | Le ritenute sono state operate senza considerare la riduzione del reddito imponibile | Il contribuente può applicare l’agevolazione nel Quadro RC, se possiede i requisiti previsti dalla disciplina applicabile |
Come indicare l’agevolazione nel Quadro RC
Quando il datore di lavoro non ha applicato il regime impatriati, il contribuente può fruire dell’agevolazione direttamente nel Modello REDDITI PF utilizzando il Quadadro RC. In questa ipotesi il reddito di lavoro dipendente va indicato nei righi da RC1 a RC3 già nella misura ridotta, applicando il codice corrispondente alla disciplina agevolativa spettante.
La casella dedicata ai “Casi particolari” serve proprio a identificare il regime fiscale applicato in dichiarazione. Per i contribuenti impatriati possono rilevare codici differenti in funzione dell’anno di trasferimento, della disciplina applicabile e, per alcune fattispecie, delle condizioni che consentono una maggiore riduzione dell’imponibile.
| Codice | Regime applicabile | Reddito imponibile |
|---|---|---|
| 4 | Regime impatriati previsto dall’art. 16 del D.Lgs. 147/2015 nella versione applicabile ai rientri agevolati con imponibilità al 50% | 50% del reddito agevolabile |
| 6 | Regime impatriati ex art. 16, comma 1, del D.Lgs. 147/2015 | 30% del reddito agevolabile |
| 8 | Regime impatriati ex art. 16, comma 5-bis, del D.Lgs. 147/2015 per trasferimento in una delle regioni agevolate del Mezzogiorno | 10% del reddito agevolabile |
| 9 | Regime previgente per sportivi professionisti impatriati | 50% del reddito agevolabile |
| 13 | Proroga del precedente regime impatriati con detassazione del 50% | 50% del reddito agevolabile |
| 14 | Proroga del precedente regime impatriati con detassazione del 90% | 10% del reddito agevolabile |
| 16 | Nuovo regime impatriati ex art. 5, commi 1, 2 e 3, del D.Lgs. 209/2023 | 50% del reddito agevolabile |
| 17 | Nuovo regime impatriati ex art. 5, comma 4, del D.Lgs. 209/2023 | 40% del reddito agevolabile |
Per il nuovo regime la distinzione tra i codici 16 e 17 deve essere letta con particolare attenzione. Il codice 16 corrisponde alla riduzione del reddito nella misura del 50%, con conseguente imponibilità del restante 50%; il codice 17 identifica invece la riduzione del 60%, con imponibilità del 40%. Gli stessi codici possono essere utilizzati nel modello 730, nel quadro C, nelle caselle dedicate ai casi particolari.
Il contribuente non deve quindi riportare nei righi RC1-RC3 il reddito lordo e applicare successivamente una deduzione. La logica dichiarativa è diversa: il reddito deve essere esposto direttamente nella misura fiscalmente imponibile dopo l’applicazione del regime. Questa impostazione è coerente con le istruzioni REDDITI PF 2026 relative alla fruizione dell’agevolazione direttamente in dichiarazione.
La scelta del codice presuppone naturalmente che sia già stata individuata la disciplina sostanziale applicabile al contribuente. Il Quadro RC non è quindi il luogo in cui verificare requisiti, durata o decorrenza del regime, ma quello in cui tradurre fiscalmente l’agevolazione spettante nel Modello REDDITI PF.
Certificazione Unica e agevolazione non applicata dal datore di lavoro
Quando il datore di lavoro non ha applicato il regime impatriati, la Certificazione Unica 2026 diventa il documento di riferimento per ricostruire i redditi e le ritenute subite durante il 2025, ma non sostituisce la verifica della corretta applicazione dell’agevolazione in dichiarazione. Le istruzioni REDDITI PF 2026 richiedono infatti che i dati del Quadro RC siano coerenti con quelli certificati dal sostituto.
Se il beneficio non è stato riconosciuto in busta paga, il contribuente utilizza i dati della CU per determinare il reddito da indicare nei righi RC1-RC3 nella misura agevolata e per ricostruire le ritenute già operate sull’intero reddito. È proprio questa differenza tra ritenute subite e imposta dovuta sul reddito ridotto che può generare, a seguito della liquidazione della dichiarazione, un credito IRPEF.
La CU assume rilievo anche per individuare la quota di reddito esclusa da imposizione. Per il nuovo regime impatriati, le istruzioni collegano ai codici GA e GB le ipotesi di riduzione rispettivamente del 50% e del 60% del reddito. La quota agevolata deve poi essere coordinata con il rigo RC14, rilevante anche ai fini del calcolo del trattamento integrativo.
Il punto operativo è quindi duplice: la Certificazione Unica fotografa quanto è stato effettivamente assoggettato a ritenuta dal datore di lavoro, mentre il Modello REDDITI PF consente, quando ne ricorrono i presupposti, di rideterminare correttamente l’imponibile applicando il regime impatriati direttamente in dichiarazione.
Codice dello Stato estero nel Modello REDDITI PF
I lavoratori che beneficiano del regime impatriati devono indicare nel frontespizio del Modello REDDITI PF il codice dello Stato estero in cui sono stati residenti fino al rientro o al trasferimento in Italia. L’adempimento riguarda i redditi agevolati indicati nei rispettivi quadri della dichiarazione.
Il codice va riportato nella sezione “Dati del contribuente” del frontespizio ed è individuato attraverso l’apposita tabella degli Stati esteri allegata alle istruzioni del modello.
L’indicazione del codice ha natura dichiarativa e non sostituisce la verifica dei requisiti sostanziali del regime. In particolare, l’individuazione dello Stato di precedente residenza deve essere coerente con la posizione fiscale del contribuente nei periodi antecedenti al trasferimento in Italia.
Nel caso del lavoratore dipendente che fruisce dell’agevolazione direttamente nel Quadro RC, il dato del frontespizio deve quindi essere coordinato con il codice utilizzato nella casella “Casi particolari” e con le informazioni risultanti dalla Certificazione Unica.
Quota non imponibile e trattamento integrativo
La quota di reddito esclusa da imposizione per effetto del regime impatriati continua a rilevare ai fini del reddito complessivo di riferimento utilizzato per verificare la spettanza del trattamento integrativo. Per questo motivo non basta ridurre il reddito nei righi RC1-RC3: occorre anche gestire correttamente la parte agevolata negli specifici campi del Quadro RC.
Nel Modello REDDITI PF 2026, la quota non imponibile collegata al regime impatriati trova evidenza nel rigo RC14, nella sezione dedicata al trattamento integrativo. La logica è evitare che l’abbattimento fiscale previsto dal regime alteri impropriamente il reddito di riferimento utilizzato per verificare il diritto al beneficio.
In termini pratici, quindi, il lavoratore deve distinguere tra:
- reddito imponibile agevolato, da indicare nei righi RC1-RC3;
- quota esclusa da imposizione, da considerare ai fini del reddito di riferimento previsto per il trattamento integrativo.
Questo passaggio è particolarmente importante quando il datore di lavoro non ha applicato il regime in busta paga, perché la dichiarazione deve ricostruire sia l’imponibile corretto sia gli effetti della quota agevolata sugli altri istituti collegati al reddito complessivo.
Credito IRPEF e rimborso delle maggiori ritenute
Quando il regime impatriati viene applicato direttamente nel Modello REDDITI PF, la riduzione del reddito imponibile può determinare un credito IRPEF rispetto alle ritenute operate dal datore di lavoro sull’intero reddito. Il credito emerge dalla liquidazione della dichiarazione e viene poi gestito attraverso il Quadro RX.
Il contribuente può scegliere se:
- chiedere il credito a rimborso;
- utilizzarlo in compensazione ai sensi dell’art. 17 del D.Lgs. 241/1997;
- riportarlo in diminuzione delle imposte dovute nei periodi successivi.
È anche possibile ripartire il credito tra quota da chiedere a rimborso e quota da utilizzare in compensazione. Se non viene effettuata alcuna scelta, il credito resta come eccedenza da utilizzare nella dichiarazione successiva.
Rimborso tramite Quadro RX
La richiesta di rimborso effettuata nel Quadro RX non costituisce una procedura separata dall’applicazione del regime: è la modalità con cui il contribuente chiede la restituzione del credito risultante dalla dichiarazione.
L’Agenzia delle Entrate precisa che, quando il credito viene chiesto a rimborso, l’erogazione avviene dopo l’esecuzione dei normali controlli. Nel caso del regime impatriati, è quindi opportuno conservare la documentazione idonea a dimostrare la spettanza dell’agevolazione e la corretta determinazione del reddito agevolato, perché il credito trae origine proprio dall’applicazione del beneficio in dichiarazione.
Nella pratica possiamo dire che si tratta di normali controlli sulla dichiarazione e sul credito richiesto.
Se la dichiarazione è già stata presentata
Una situazione diversa si verifica quando il contribuente ha già presentato la dichiarazione senza applicare il regime impatriati. In presenza dei relativi presupposti può essere necessario intervenire con una dichiarazione correttiva o integrativa; se dalla nuova dichiarazione emerge un maggiore credito o un minor debito, l’Agenzia prevede la possibilità di chiederne il rimborso.
L’eventuale istanza autonoma di rimborso rappresenta invece un percorso distinto, che non va confuso con la richiesta effettuata attraverso il Quadro RX. La scelta tra dichiarazione integrativa e istanza di rimborso deve essere valutata in funzione dell’annualità interessata, della dichiarazione già presentata e dei termini applicabili.
Modello REDDITI PF, 730 e Quadro RE: quale guida utilizzare
La modalità con cui il regime impatriati viene indicato in dichiarazione dipende sia dal modello utilizzato sia dalla categoria di reddito agevolato. Il Quadro RC riguarda il lavoratore dipendente che presenta il Modello REDDITI PF; per il 730 e per i redditi di lavoro autonomo sono invece previsti quadri e regole dichiarative differenti.
| Situazione | Modello | Quadro | Approfondimento |
|---|---|---|---|
| Lavoratore dipendente che presenta REDDITI PF | REDDITI PF | RC | È la fattispecie trattata in questa guida |
| Lavoratore dipendente che presenta il 730 | 730 | C | Regime impatriati nel Modello 730 |
| Lavoratore autonomo o professionista | REDDITI PF | RE | Quadro RE per lavoratori autonomi impatriati |
La distinzione è rilevante perché non cambia soltanto il nome del quadro. Nel Modello 730 il reddito di lavoro dipendente è gestito nel Quadro C, mentre nel Modello REDDITI PF confluisce nel Quadro RC. Per i professionisti, invece, la determinazione del reddito agevolato segue le regole del Quadro RE, con modalità di compilazione proprie.
Per questo motivo, prima di applicare codici o percentuali, occorre individuare correttamente sia la natura del reddito sia il modello dichiarativo utilizzato.
Hai applicato il regime impatriati direttamente in dichiarazione?
Quando l’agevolazione non è stata riconosciuta dal datore di lavoro, è opportuno verificare il regime applicabile, la corretta determinazione del reddito imponibile e la gestione dell’eventuale credito IRPEF risultante dalla dichiarazione.
Richiedi una consulenza sul regime impatriati →Domande frequenti
Posso applicare il regime impatriati nel Modello REDDITI PF se il datore di lavoro non lo ha riconosciuto?
Sì, in presenza dei requisiti previsti dalla disciplina applicabile il lavoratore può fruire dell’agevolazione direttamente nel Modello REDDITI PF. In questo caso utilizza il Quadro RC e indica il reddito già ridotto secondo la percentuale spettante.
Nel Quadro RC devo indicare il reddito lordo o quello già ridotto?
Il reddito deve essere indicato nei righi RC1-RC3 già nella misura imponibile risultante dall’applicazione del regime. Non si espone quindi il reddito lordo per applicare successivamente una deduzione separata.
Se dalla dichiarazione emerge un credito IRPEF posso chiederlo a rimborso?
Sì. Il credito risultante dalla liquidazione del Modello REDDITI PF può essere chiesto a rimborso attraverso il Quadro RX, utilizzato in compensazione oppure riportato agli anni successivi secondo le regole applicabili. Il rimborso è soggetto ai controlli dell’Agenzia delle Entrate.
Devo indicare lo Stato estero in cui ero residente prima del trasferimento in Italia?
Sì, quando si fruisce dell’agevolazione in dichiarazione deve essere indicato nel frontespizio il codice dello Stato estero di precedente residenza. Il dato deve essere coerente con la posizione fiscale del contribuente e con i presupposti del regime applicato.
Il lavoratore autonomo utilizza il Quadro RC per applicare il regime impatriati?
No. Il Quadro RC riguarda i redditi di lavoro dipendente e assimilati. Il professionista o lavoratore autonomo applica invece il regime attraverso il Quadro RE del Modello REDDITI PF, secondo le specifiche regole di compilazione previste per tale categoria reddituale.
Fonti e riferimenti
- Agenzia delle Entrate, Modello REDDITI Persone Fisiche 2026, Fascicolo 1, istruzioni relative al Quadro RC Redditi di lavoro dipendente e assimilati, con particolare riferimento alla casella “Casi particolari”, ai codici applicabili al regime impatriati, alla compilazione dei righi RC1-RC3 e al rigo RC14.
- D.Lgs. 14 settembre 2015, n. 147, art. 16, disciplina previgente del regime speciale per lavoratori impatriati, rilevante per i contribuenti che continuano ad applicare il regime in base alle disposizioni transitorie.
- D.Lgs. 27 dicembre 2023, n. 209, art. 5, disciplina del nuovo regime agevolativo per i lavoratori impatriati applicabile ai trasferimenti rientranti nel relativo ambito temporale.
- D.Lgs. 19 giugno 2026, n. 117, art. 225, disposizione nella quale è stata trasfusa la disciplina del nuovo regime impatriati.
- D.Lgs. 9 luglio 1997, n. 241, art. 17, disciplina generale della compensazione dei crediti tributari risultanti dalla dichiarazione.
- Agenzia delle Entrate, Modello REDDITI Persone Fisiche 2026, istruzioni relative al Quadro RX Risultato della dichiarazione, per la gestione del credito mediante rimborso, compensazione o riporto ai periodi successivi.
- Agenzia delle Entrate, istruzioni e documentazione sulla Certificazione Unica 2026, con riferimento alle annotazioni e ai codici utilizzati per individuare le quote di reddito non imponibili relative ai regimi agevolati per i lavoratori impatriati.
