
Stipendio negli Emirati e IRPEF: art. 2 TUIR, presunzione del co. 2-bis, artt. 4 e 15 della Convenzione Italia-EAU e perché non c’è credito.
Lo stipendio per il lavoro svolto negli Emirati entra nell’IRPEF se l’Italia ti considera residente; per il cittadino italiano cancellato dall’anagrafe e trasferito lì la residenza italiana si presume, salvo prova contraria. Se prevale la residenza emiratina, l’art. 15 della Convenzione esclude l’imposizione in Italia.
Il punto di partenza è l’art. 2 del TUIR: dal 2024 è residente chi, per la maggior parte dell’anno, ha in Italia la residenza civilistica, il domicilio o la presenza fisica, e l’iscrizione anagrafica fa solo presumere la residenza (co. 2). Per il cittadino italiano cancellato dall’anagrafe e trasferito in uno Stato del D.M. 4 maggio 1999, tra cui gli Emirati, la presunzione di residenza opera anche dopo la cancellazione (co. 2-bis).
Se la residenza risulta negli Emirati ai sensi dell’art. 4 della Convenzione Italia-Emirati (1995), l’art. 15, par. 1 riserva loro l’imposizione dello stipendio per il lavoro svolto lì; se invece resta l’Italia, l’imposta è dovuta per intero, perché negli Emirati non c’è imposta da portare in credito.
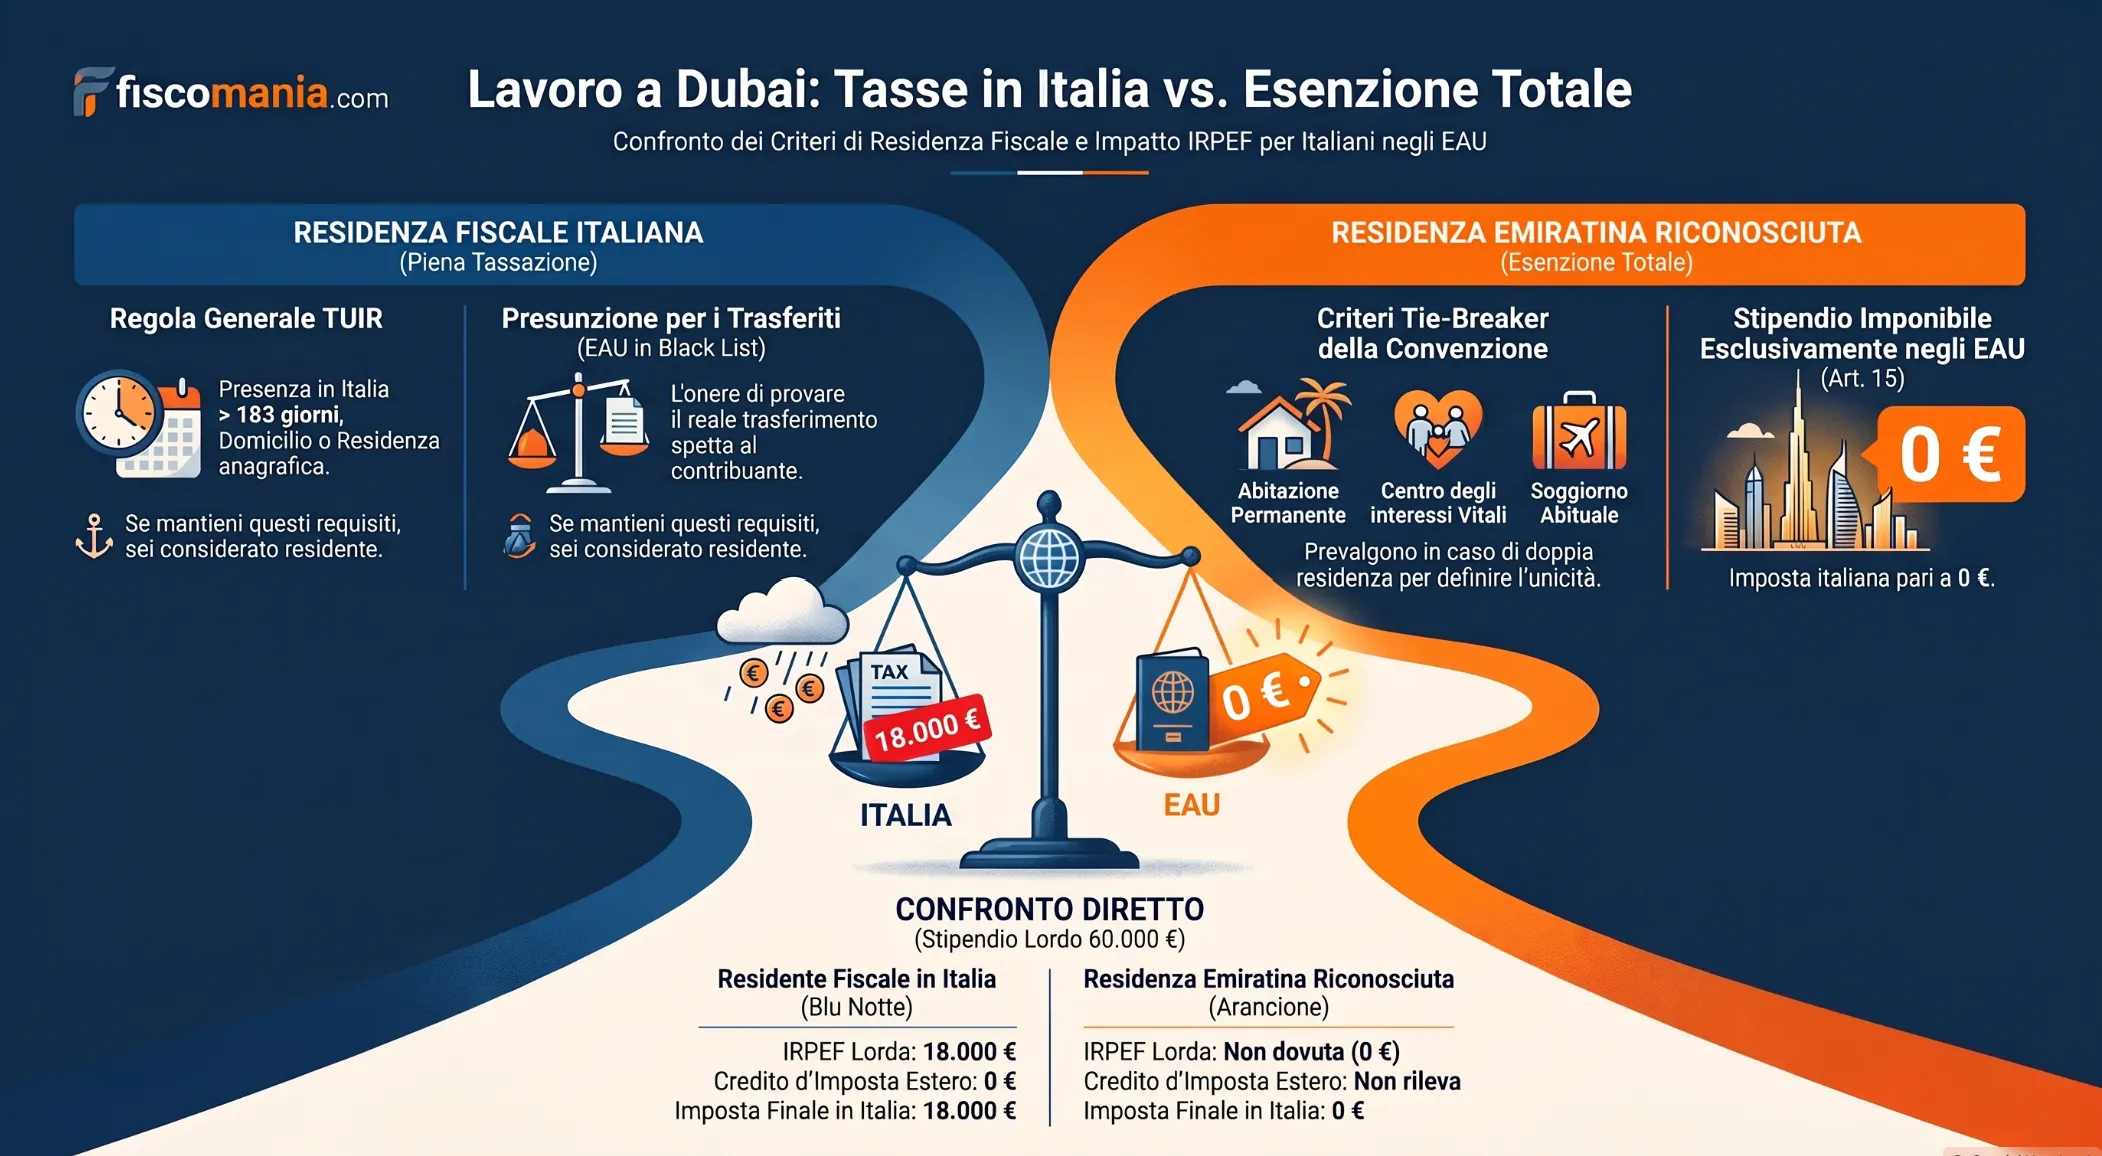
Quando l’Italia tassa lo stipendio emiratino: residenza e presunzione
La tassazione italiana dello stipendio emiratino dipende dalla residenza ai sensi dell’art. 2 TUIR. I criteri del co. 2 valgono per tutti; per il cittadino italiano cancellato dall’anagrafe e trasferito in uno Stato del D.M. 4 maggio 1999, tra cui gli Emirati, il co. 2-bis aggiunge una presunzione di residenza, superabile con prova contraria.
I criteri dell’art. 2, co. 2, e la presunzione dell’iscrizione anagrafica
Per il periodo d’imposta 2024 e successivi la residenza fiscale delle persone fisiche si radica con la residenza civilistica, il domicilio o la presenza fisica in Italia, criteri alternativi che valgono se ricorrono per la maggior parte dell’anno: 183 giorni, 184 negli anni bisestili, anche non consecutivi e contando le frazioni di giorno. Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari. I criteri si applicano anche a chi si è cancellato dall’anagrafe: se famiglia e vita privata restano in Italia, lavorare negli Emirati non sposta il domicilio.
L’iscrizione all’anagrafe per la maggior parte dell’anno fa soltanto presumere la residenza. Per vincere la presunzione occorre provare, con elementi oggettivi, che nello stesso periodo mancavano residenza civilistica, domicilio e presenza fisica (Circ. AdE 4 novembre 2024, n. 20/E, § 2.1.4). Fino al 2023 compreso l’iscrizione radicava la residenza senza prova contraria, salvo le regole della Convenzione.
L’iscrizione all’AIRE non basta a escludere il domicilio italiano: secondo la circolare, chi si iscrive all’AIRE e lavora all’estero, ma tiene a disposizione una casa in Italia con le utenze attive, vi rientra nei fine settimana e vi trascorre i periodi di astensione dal lavoro, può vedersi configurare il domicilio italiano.
Chi si cancella e si trasferisce: art. 2, co. 2-bis
Il co. 2-bis considera residenti, salvo prova contraria, i cittadini italiani cancellati dall’anagrafe e trasferiti in uno Stato a regime fiscale privilegiato. Gli Emirati figurano nell’elenco del D.M. 4 maggio 1999; la Svizzera ne è stata tolta con effetto dal 1° gennaio 2024 (D.M. 20 luglio 2023; Circ. 20/E, § 2.2).
Qui l’onere della prova è del contribuente. Per la Circ. 24 giugno 1999, n. 140, richiamata dalla Circ. 20/E, occorrono la piena dimostrazione della perdita di ogni significativo collegamento con l’Italia e la prova di una reale e duratura localizzazione negli Emirati, indipendentemente dall’assolvimento di obblighi fiscali in quel Paese. Documenti utili e certificato di residenza emiratino sono nella guida sulla residenza fiscale negli Emirati e il certificato TRC.
Dal 1° gennaio 2027 si applica il nuovo testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117, art. 377): il co. 2 resta nell’art. 2 con lo stesso testo e la presunzione per i trasferiti passa al co. 3.
Convenzione Italia-Emirati: quale residenza prevale e cosa dice l’art. 15
Se una persona è residente sia in Italia sia negli Emirati, l’art. 4, par. 2 della Convenzione del 1995 la attribuisce a uno Stato solo. Se la residenza è emiratina e il lavoro è svolto negli Emirati, l’art. 15, par. 1 lascia a questi ultimi l’imposizione dello stipendio, anche se non applicano un’imposta sul reddito delle persone fisiche.
I criteri dell’art. 4 e la Cassazione del 2023
La Convenzione prevale sulla norma interna (art. 169 TUIR; art. 75 D.P.R. n. 600/1973). L’art. 4, par. 1 definisce residente chi è assoggettato a imposta nello Stato per domicilio, residenza, sede di direzione o criterio analogo. Se lo è in entrambi gli Stati, il par. 2 applica in ordine l’abitazione permanente, il centro degli interessi vitali, il soggiorno abituale e la nazionalità. La sequenza è approfondita nella guida ai criteri dell’art. 4 sulla doppia residenza.
La Cassazione (sentenza 18 dicembre 2023, n. 35284) ha rigettato il ricorso dell’Agenzia delle Entrate contro il rimborso delle ritenute operate dal datore italiano a un dipendente che sosteneva di essere stato residente a Dubai. Ha ritenuto non rivalutabile l’accertamento di fatto dei giudici di merito: residenza emiratina ai sensi dell’art. 4, famiglia interamente trasferita e una pluralità di documenti, di cui l’iscrizione all’AIRE era solo uno, che avevano fatto ritenere superata la presunzione del co. 2-bis. Accertata la residenza emiratina, si applica l’art. 15, par. 1.
Per la Corte l’assenza di un’imposta emiratina analoga all’IRPEF non impedisce l’applicazione della Convenzione: l’esclusione dalla base imponibile italiana è espressa in termini incondizionati, e basta la generale soggezione del residente al potere impositivo emiratino. Mancava anche il certificato dell’autorità emiratina richiesto dall’art. 28, par. 2 per i rimborsi, ma la sua assenza non ha precluso la disciplina convenzionale. Il rimborso è stato riconosciuto solo per le ritenute sui redditi del periodo di residenza emiratina: per il periodo precedente restano dovute le imposte italiane.
Datore italiano, giorni in Italia e stipendi pubblici
Nel caso deciso l’Agenzia invocava l’art. 15, par. 2, lett. b), perché il datore era italiano. La Corte l’ha esclusa: la deroga presuppone che lo Stato di residenza sia diverso da quello in cui si lavora, mentre qui coincidevano.
Il par. 2 riserva l’imposizione allo Stato di residenza solo se il soggiorno nell’altro Stato non supera 183 giorni in ogni periodo di dodici mesi che inizi o termini nell’anno fiscale, la retribuzione è pagata da un datore non residente lì e non grava su una stabile organizzazione. Con datore italiano i giorni lavorati in Italia da chi risiede negli Emirati restano quindi imponibili in Italia; per le ritenute vedi la guida al dipendente residente all’estero e alle ritenute del datore di lavoro italiano.
Le remunerazioni pagate dallo Stato emiratino o da sue suddivisioni per servizi resi allo Stato sono di regola imponibili soltanto nello Stato che le paga (art. 19, par. 1, lett. a). La Cassazione (sentenza n. 22585/2024) lo ha affermato per un residente in Italia pagato dal Ministero della Difesa emiratino, ritenendo irrilevante l’assenza di imposta personale; il tema è nella guida sulle funzioni pubbliche all’estero.
Dove si tassa lo stipendio e perché non c’è credito: tabella ed esempio
Se prevale la residenza italiana, lo stipendio emiratino è tassato per intero e non c’è credito, perché l’art. 23, par. 2 della Convenzione detrae solo l’imposta sul reddito pagata negli Emirati, che non esiste. Se prevale la residenza emiratina, l’Italia non lo tassa e il credito non serve.
Quale regola si applica
La tabella ordina i tre casi visti sopra e l’esito sullo stipendio. Nelle prime due righe, se la prova non riesce, il residente è tassato in Italia sui redditi ovunque prodotti (art. 3, co. 1, TUIR); le regole generali sono nella guida alla tassazione del lavoro dipendente estero. Chi resta residente in Italia e lavora all’estero in via continuativa ed esclusiva per oltre 183 giorni in dodici mesi può rientrare nelle retribuzioni convenzionali dell’art. 51, co. 8-bis, TUIR, che dipendono dai settori e dai valori fissati ogni anno.
| Situazione | Norma | Prova o criterio | Stipendio emiratino |
|---|---|---|---|
| Resta iscritto all’anagrafe italiana | TUIR, art. 2, co. 2 | Assenza, per la maggior parte dell’anno, di residenza civilistica, domicilio e presenza fisica (Circ. AdE 20/E del 4.11.2024, § 2.1.4) | Imponibile in Italia se la prova non riesce |
| Cittadino italiano cancellato dall’anagrafe e trasferito negli Emirati | TUIR, art. 2, co. 2-bis; D.M. 4 maggio 1999 | Perdita di ogni significativo collegamento con l’Italia e localizzazione reale e duratura negli Emirati (Circ. 140/1999, richiamata dalla Circ. 20/E, § 2.2) | Imponibile in Italia se la presunzione non è vinta |
| Residente in entrambi gli Stati | Convenzione, art. 4, par. 2 e art. 15, par. 1 | Abitazione permanente, centro degli interessi vitali, soggiorno abituale, nazionalità | Imponibile solo negli Emirati, se la residenza è emiratina e il lavoro è svolto lì |
Esempio: IRPEF senza credito
Ipotesi per il periodo d’imposta 2026: stipendio emiratino lordo di 60.000 euro, unico reddito, nessun onere deducibile, nessuna detrazione né addizionale, aliquote dell’art. 11, co. 1, TUIR (23% fino a 28.000 euro, 33% fino a 50.000, 43% oltre), riprese invariate dal nuovo testo unico.
Con residenza italiana l’IRPEF lorda è 6.440 + 7.260 + 4.300 = 18.000 euro. L’art. 23, par. 2 detrae l’imposta pagata negli Emirati entro la quota di imposta italiana: poiché non è stata pagata imposta, il credito per le imposte estere è zero e l’imposta dovuta resta 18.000 euro. Se invece la residenza emiratina è riconosciuta, l’art. 15, par. 1 esclude l’imposizione italiana e non c’è nulla da portare in credito.
| Voce | Residente in Italia | Residenza emiratina riconosciuta | Riferimento |
|---|---|---|---|
| Stipendio emiratino lordo | 60.000 € | 60.000 € | Ipotesi dell’esempio |
| IRPEF lorda (6.440 + 7.260 + 4.300) | 18.000 € | Non dovuta | TUIR, art. 11, co. 1; Convenzione, art. 15, par. 1 |
| Imposta emiratina pagata | 0 € | 0 € | Nessuna imposta sul reddito delle persone fisiche (portale u.ae) |
| Credito per imposta estera | 0 € | Non rileva | Convenzione, art. 23, par. 2 |
| Imposta italiana dovuta | 18.000 € | 0 € | TUIR, art. 3, co. 1; Convenzione, art. 15, par. 1 |
Per chi resta residente in Italia, l’assenza di imposta emiratina non riduce l’imposta italiana: non c’è nulla da scomputare. Chi resta residente deve inoltre dichiarare le attività detenute negli Emirati nel quadro RW. L’acquisto di un immobile segue regole proprie, trattate in comprare casa a Dubai.
Lavori negli Emirati e non sai se l’Italia ti considera residente?
La risposta dipende da anagrafe, domicilio, presenza fisica e luogo in cui vivono i familiari. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Se sono iscritto all’AIRE sono fuori dall’IRPEF?
No, l’iscrizione all’AIRE è solo un elemento. Dal 2024 resti residente se per la maggior parte dell’anno hai in Italia la residenza civilistica, il domicilio (relazioni personali e familiari) o la presenza fisica (art. 2, co. 2, TUIR). Nel caso deciso dalla Cassazione n. 35284/2023 l’AIRE era uno solo dei documenti che provavano il trasferimento.
Negli Emirati non c’è imposta sul reddito: la Convenzione si applica lo stesso?
Sì. Per la Cassazione (sentenza n. 35284/2023) l’assenza di un’imposta emiratina analoga all’IRPEF non impedisce l’applicazione della Convenzione: basta la generale soggezione del residente al potere impositivo emiratino. Se la residenza è emiratina e si lavora lì, l’art. 15, par. 1 esclude l’imposizione italiana dello stipendio.
Serve il certificato di residenza emiratino per escludere l’imposizione italiana?
Non nel caso deciso dalla Cassazione, che riguardava un rimborso di ritenute. Nella sentenza n. 35284/2023 mancava il certificato previsto dall’art. 28, par. 2 della Convenzione, ma la residenza emiratina era provata con una pluralità di documenti e la sua assenza non ha precluso l’applicazione della disciplina convenzionale.
Vivo negli Emirati e lavoro per un’azienda italiana: l’Italia tassa lo stipendio?
Non se la residenza è emiratina e il lavoro è svolto negli Emirati: l’art. 15, par. 1 della Convenzione li rende unici titolari dell’imposizione, anche con datore italiano (Cass. n. 35284/2023). I giorni lavorati in Italia restano invece imponibili in Italia, perché l’attività è svolta nel territorio italiano.
Se mi trasferisco a metà anno, l’anno d’imposta si divide?
La Convenzione non lo prevede: l’art. 4 non contiene una clausola di frazionamento del periodo d’imposta, che la Circ. AdE 20/E/2024 indica nelle convenzioni con Germania, Svizzera e Panama. Nel caso deciso dalla Cassazione il rimborso è stato riconosciuto solo per le ritenute del periodo di residenza emiratina, restando dovute le imposte italiane per il periodo precedente.
Fonti e riferimenti
- Convenzione tra Italia ed Emirati Arabi Uniti per evitare le doppie imposizioni in materia di imposte sul reddito e per prevenire le evasioni fiscali, con protocollo aggiuntivo, firmata ad Abu Dhabi il 22 gennaio 1995 e ratificata con L. 28 agosto 1997, n. 309 (GU n. 218 del 18 settembre 1997, S.O. n. 187): art. 4, parr. 1 e 2; art. 15, parr. 1 e 2; art. 19, par. 1, lett. a); art. 23, par. 2; art. 28, par. 2.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, commi 2 e 2-bis; art. 3, comma 1; art. 11, comma 1; art. 51, comma 8-bis; art. 169.
- D.P.R. 29 settembre 1973, n. 600: art. 75.
- D.Lgs. 19 giugno 2026, n. 117, testo unico delle imposte sui redditi (GU n. 152 del 3 luglio 2026, S.O. n. 26/L): art. 2, comma 3; art. 11, comma 1; art. 377, applicazione dal 1° gennaio 2027.
- Decreto del Ministro delle finanze 4 maggio 1999, Stati e territori a regime fiscale privilegiato ai fini dell’art. 2, comma 2-bis, TUIR; decreto del Ministro dell’economia e delle finanze 20 luglio 2023, che ha escluso la Svizzera dall’elenco con effetto dal 1° gennaio 2024.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E, §§ 2.1.4, 2.2 e 3: residenza fiscale delle persone fisiche e rapporti con le convenzioni; richiama la circolare 24 giugno 1999, n. 140.
- Corte di cassazione, sez. V, sentenza 18 dicembre 2023, n. 35284: artt. 4, 15 e 28 della Convenzione Italia-Emirati e presunzione dell’art. 2, comma 2-bis, TUIR.
- Corte di cassazione, sez. trib., sentenza n. 22585 (udienza 19 aprile 2024, depositata il 9 agosto 2024): artt. 19 e 23 della Convenzione Italia-Emirati.
- Governo degli Emirati Arabi Uniti, portale ufficiale u.ae, Taxation: assenza di imposta sul reddito delle persone fisiche.
