
Stipendio francese e residenza in Italia: art. 2 TUIR, artt. 4, 15 e 24 della Convenzione Italia-Francia, credito per l’imposta francese.
Chi resta residente in Italia dichiara lo stipendio francese e recupera l’imposta francese pagata a titolo definitivo, entro la quota di IRPEF riferibile a quel reddito. Se la Convenzione assegna la residenza alla Francia, l’Italia assoggetta a imposta solo i redditi di fonte italiana.
Per l’Italia decide la residenza ai sensi dell’art. 2, comma 2, TUIR, nel testo applicabile dal 2024: lavorare a Parigi o altrove in Francia non la interrompe da solo. Se anche la Francia considera residente la persona, la Convenzione del 1989 assegna la residenza a uno solo dei due Stati (art. 4). Lo stipendio per il lavoro svolto in Francia è imponibile anche lì (art. 15), tranne il soggiorno breve alle condizioni del par. 2. L’Italia concede il credito per l’imposta francese (art. 24 della Convenzione; art. 165 TUIR), purché sia stata pagata a titolo definitivo e il reddito sia dichiarato. I frontalieri seguono una regola a parte.
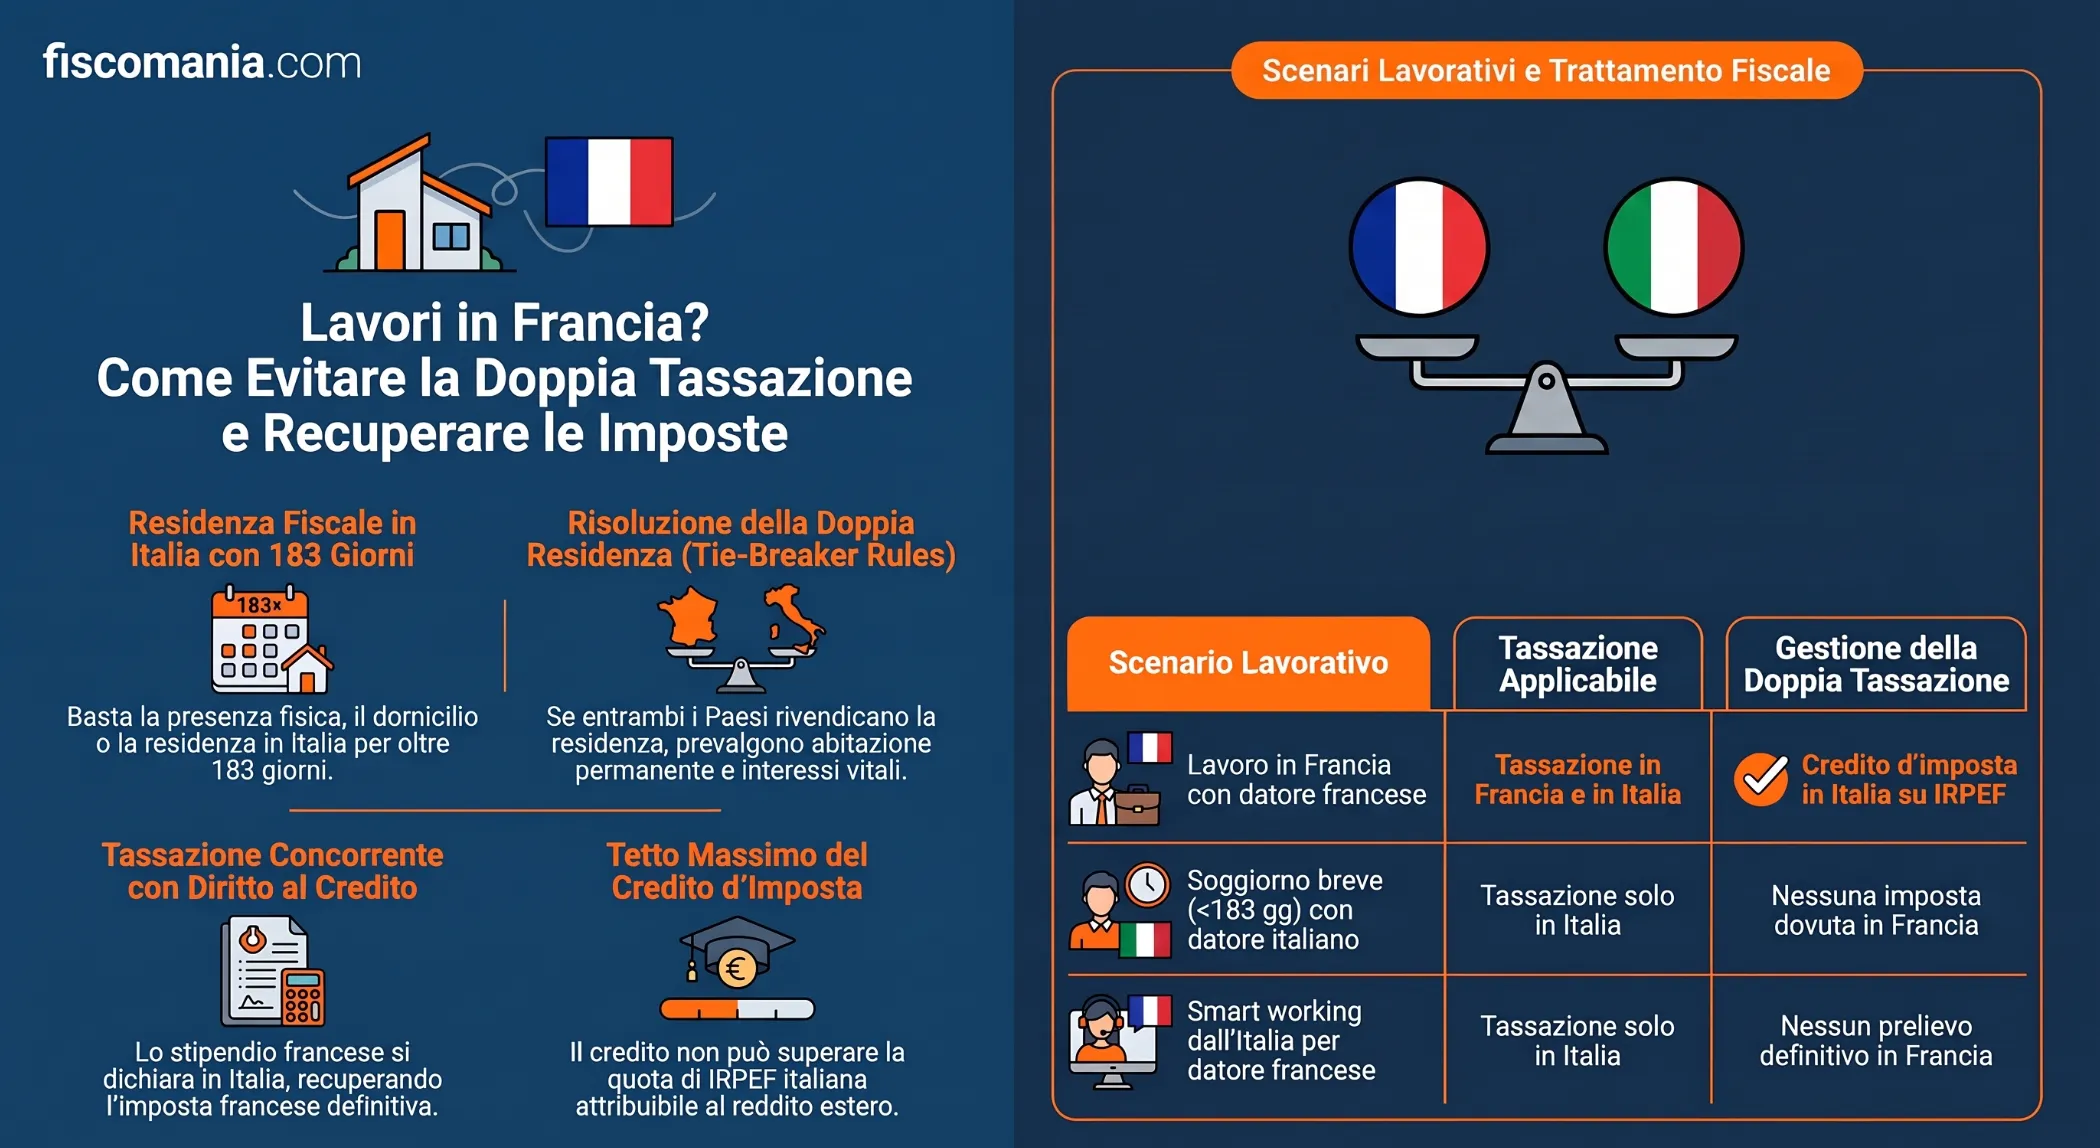
Residenza ai fini italiani: quando lo stipendio francese entra nell’IRPEF
Il residente in Italia è assoggettato a IRPEF sui redditi ovunque prodotti (art. 3 TUIR); il non residente solo su quelli che si considerano prodotti in Italia, tra cui il lavoro dipendente prestato nel territorio dello Stato (art. 23, comma 1, lett. c, TUIR). Lo stipendio francese entra quindi nell’IRPEF solo se si è residenti ai fini italiani.
Dal periodo d’imposta 2024 (D.Lgs. n. 209/2023) basta uno di tre collegamenti per la maggior parte dell’anno, cioè 183 giorni (184 se bisestile) anche per frazioni di giorno: residenza civilistica, domicilio o presenza fisica in Italia. Il luogo di lavoro non è un criterio. Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari, che la norma privilegia rispetto a quelle prettamente economiche.
L’iscrizione anagrafica per la maggior parte dell’anno fa solo presumere la residenza: la prova contraria richiede elementi oggettivi che escludano residenza civilistica, domicilio e presenza fisica (Circ. AdE 4 novembre 2024, n. 20/E). L’AIRE non basta: una casa tenuta a disposizione, con utenze attive e rientri nei fine settimana, può configurare il domicilio italiano. Fino al 2023 compreso l’iscrizione radicava la residenza senza prova contraria, salvo le regole convenzionali.
I criteri sono approfonditi nella guida sulla residenza fiscale delle persone fisiche. Per procedura e termini dell’iscrizione si rinvia all’obbligo di iscrizione all’AIRE.
Doppia residenza Italia-Francia: tie-breaker e anno del trasferimento
Se Italia e Francia considerano residente la stessa persona, l’art. 4, par. 2, della Convenzione la assegna a uno solo dei due Stati, partendo dall’abitazione permanente. La Convenzione non contiene una clausola di frazionamento dell’anno d’imposta.
Il test francese dell’art. 4 B CGI
Ai fini della Convenzione è residente chi è assoggettato a imposta in uno Stato per domicilio, residenza, sede della direzione o criterio analogo, con esclusione di chi è imponibile solo per i redditi di fonte locale (art. 4, par. 1). Il conflitto nasce quindi solo se entrambe le legislazioni interne qualificano la persona come residente.
La Francia considera domiciliato fiscalmente chi ha in Francia il foyer o il luogo di soggiorno principale, esercita un’attività professionale, salariata o no, che non sia accessoria, oppure ha il centro dei propri interessi economici (art. 4 B CGI). I criteri sono alternativi, mentre per l’Italia il domicilio guarda alle relazioni personali e familiari: chi lavora a Parigi e conserva la famiglia in Italia può risultare residente in entrambi gli Stati.
I criteri dell’art. 4, par. 2
Il primo criterio è l’abitazione permanente. Se la persona ne ha una in ciascuno Stato, conta il centro degli interessi vitali, cioè il luogo delle relazioni personali ed economiche più strette. Se il centro non è determinabile o manca un’abitazione permanente, decide il soggiorno abituale, poi la nazionalità e, in ultimo, l’accordo tra le autorità competenti.
La Convenzione prevale sulla norma interna (art. 169 TUIR; art. 75 D.P.R. n. 600/1973) e le stesse regole risolvono il conflitto creato dalla presunzione legata all’iscrizione anagrafica (Circ. AdE n. 20/E/2024). La sequenza completa è nella guida ai criteri dell’art. 4 sulla doppia residenza.
L’anno del trasferimento
La Circ. AdE n. 20/E/2024 indica come Convenzioni con clausola di frazionamento dell’anno d’imposta quelle con Germania, Svizzera e Panama: in caso di trasferimento definitivo del domicilio, la persona cessa di essere residente nel primo Stato dal giorno successivo. L’art. 4 della Convenzione Italia-Francia ha tre paragrafi e nessuno prevede il frazionamento.
Per l’anno del trasferimento la residenza deve essere quindi stabilita con i criteri del par. 2, senza dividere l’anno tra i due Stati. Il tema è approfondito nella guida sul frazionamento del periodo d’imposta.
Dove è imponibile lo stipendio: l’art. 15 della Convenzione
Lo stipendio del residente di uno Stato è imponibile solo in quello Stato, a meno che il lavoro sia svolto nell’altro, dove è imponibile anche (art. 15, par. 1). Chi resta residente in Italia e lavora in Francia subisce quindi un’imposizione concorrente, tranne nel caso del soggiorno breve del par. 2.
Il soggiorno breve: art. 15, par. 2
Lo stipendio resta imponibile solo nello Stato di residenza se ricorrono insieme tre condizioni: il lavoratore soggiorna nell’altro Stato per periodi che non superano in totale 183 giorni nell’anno fiscale considerato; la retribuzione è pagata da, o per conto di, un datore di lavoro non residente in quell’altro Stato; l’onere non è sostenuto da una stabile organizzazione o da una base fissa che il datore ha lì.
Il testo conta i giorni nell’anno fiscale e non in un periodo di dodici mesi. Con un datore francese la seconda condizione manca sempre; con un datore italiano che non sostiene la retribuzione tramite una stabile organizzazione francese, un soggiorno fino a 183 giorni lascia l’imposizione solo all’Italia.
L’art. 15 fa salvi gli artt. 16, 18, 19, 20 e 21. Per il lavoro dipendente ordinario rilevano soprattutto l’art. 16 (compensi di chi dirige o gestisce una società francese o siede nel suo consiglio di amministrazione, imponibili nello Stato della società), l’art. 19 (funzioni pubbliche), l’art. 20 (professori e ricercatori in soggiorno al solo fine di insegnare o svolgere ricerche: non imponibili nello Stato di soggiorno fino a due anni) e l’art. 21 (somme per il mantenimento di studenti e apprendisti da fonti estere, non imponibili nello Stato di soggiorno).
Frontalieri e retribuzioni convenzionali
I frontalieri seguono l’art. 15, par. 4: chi abita nella zona di frontiera di uno Stato e lavora in quella dell’altro è imponibile solo nello Stato di residenza. Requisiti e casistica sono nella guida sul regime dei frontalieri con la Francia.
Il residente in Italia che lavora in Francia in via continuativa e come oggetto esclusivo del rapporto, soggiornandovi per più di 183 giorni in dodici mesi, determina il reddito sulle retribuzioni convenzionali fissate ogni anno con decreto ministeriale, in deroga ai commi da 1 a 8 dell’art. 51 TUIR (art. 51, comma 8-bis; Risposta AdE n. 5/2026). Requisiti e valori sono nella guida sulle retribuzioni convenzionali.
Scenari a confronto
La tabella ordina gli scenari più frequenti per residenza ai fini della Convenzione; le regole generali sono nella guida alla tassazione del lavoro dipendente estero.
| Situazione | Residenza ai fini della Convenzione | Dove è imponibile lo stipendio | Riferimento |
|---|---|---|---|
| Residente solo in Italia; lavoro svolto in Francia per un datore francese | Italia | In Francia e in Italia, con credito in Italia | Art. 15, par. 1; art. 24, par. 1; art. 165 TUIR |
| Residente in Italia; fino a 183 giorni in Francia nell’anno fiscale, datore non residente in Francia e senza stabile organizzazione o base fissa | Italia | Solo in Italia | Art. 15, par. 2 |
| Residente in entrambi gli Stati; criteri dell’art. 4, par. 2, a favore dell’Italia; lavoro svolto in Francia | Italia | In Francia e in Italia, con credito in Italia | Art. 4, par. 2; art. 15, par. 1; art. 24, par. 1 |
| Residente in entrambi gli Stati; criteri dell’art. 4, par. 2, a favore della Francia; lavoro svolto in Francia | Francia | Solo in Francia; in Italia restano imponibili i soli redditi di fonte italiana | Art. 4, par. 2; art. 15, par. 1; artt. 3 e 23 TUIR |
| Residente in Francia; giorni lavorati in Italia per un datore italiano | Francia | Quei giorni anche in Italia: l’attività è svolta qui e la condizione del par. 2, lett. b), non ricorre perché il datore è residente in Italia. Il resto solo in Francia. Credito francese pari all’imposta francese corrispondente | Art. 15, par. 1 e par. 2, lett. b); art. 24, par. 2, lett. a) |
| Residente in Italia; lavoro svolto interamente dall’Italia per un datore francese | Italia | Solo in Italia | Art. 15, par. 1; art. 3 TUIR |
L’ultima riga riguarda chi lavora da casa in Italia per un datore francese: il tema è nella guida sul lavoro dall’Italia per un datore estero.
Busta paga francese: cosa conta per la dichiarazione in Italia
Per il credito conta l’imposta francese pagata a titolo definitivo, non la sola trattenuta in busta paga. La ritenuta rientra tra le imposte della Convenzione (art. 2, par. 3), ma quanto sia definitiva dipende dalla posizione fiscale del lavoratore in Francia.
Per chi è fiscalmente residente in Francia, il prélèvement à la source è una ritenuta o un acconto sull’imposta sul reddito: non modifica il calcolo dell’imposta, che si determina con la dichiarazione annuale francese e si regolarizza con essa (artt. 204 A e ss. CGI). L’art. 165 TUIR richiede imposte pagate a titolo definitivo, quindi l’importo da portare a credito è quello dovuto dopo la liquidazione francese. Il meccanismo generale è nella guida sulle imposte estere pagate a titolo definitivo.
Per chi la Francia considera non residente, ad esempio perché il tie-breaker assegna la residenza all’Italia, i salari di fonte francese subiscono la ritenuta specifica degli artt. 182 A e 182 B CGI, in parte libératoire e per il resto no. Secondo l’amministrazione fiscale francese, per i redditi 2025 l’imposta non può essere inferiore al 20% fino a 29.579 euro di reddito netto imponibile e al 30% oltre (art. 197 A CGI). Chi dimostra che il tasso medio sul reddito mondiale è più basso può chiederne l’applicazione, in base alla Convenzione. Il minimo non si applica ai non residenti che ricavano dalla Francia l’essenziale dei redditi. Le soglie per gli anni successivi vanno verificate.
I contributi previdenziali e assistenziali obbligatori versati in Francia non rientrano tra le imposte elencate dall’art. 2, par. 3, della Convenzione. Nel regime ordinario l’art. 51, comma 2, lett. a), TUIR esclude dal reddito di lavoro dipendente i contributi versati in ottemperanza a disposizioni di legge. Con le retribuzioni convenzionali quella regola non opera: i contributi esteri obbligatori si deducono dal reddito complessivo ex art. 10, comma 1, lett. e), TUIR, nei limiti di quell’articolo e sulla base della certificazione del datore di lavoro (Risposta AdE n. 5/2026). Nel caso esaminato dall’Agenzia, relativo ai redditi 2024, la deduzione andava indicata nel rigo E21 del Modello 730; per le annualità successive deve essere verificato il rigo del modello di riferimento.
Credito per l’imposta francese: calcolo e tetto
L’Italia deduce dall’IRPEF l’imposta pagata in Francia, ma non oltre la quota di imposta italiana attribuibile al reddito francese (art. 24, par. 1, della Convenzione; art. 165, comma 1, TUIR). L’eccedenza non riduce l’imposta dell’anno.
La quota si calcola moltiplicando l’imposta italiana per il rapporto tra reddito estero e reddito complessivo, al netto delle perdite dei periodi precedenti, e il credito non può comunque superare l’imposta netta dovuta (Circ. AdE n. 9/E/2015, par. 3.1). Se l’imposta francese diventa definitiva prima della presentazione della dichiarazione, il credito si calcola in quella dell’anno cui appartiene il reddito. Se lo diventa dopo, l’imposta italiana si liquida di nuovo e il credito si chiede nella prima dichiarazione utile (art. 165, commi 4 e 7).
Un esempio con ipotesi dichiarate. L’imposta italiana è di 18.000 euro, con imposta lorda e netta coincidenti. Il reddito francese è il 70% del reddito complessivo, senza perdite pregresse, quindi la quota attribuibile è di 12.600 euro. L’imposta francese è pagata a titolo definitivo prima della dichiarazione. Nel caso A è inferiore alla quota, nel caso B è superiore.
| Voce (importi in euro) | Caso A | Caso B |
|---|---|---|
| Imposta francese pagata a titolo definitivo | 8.400 | 14.700 |
| Quota di imposta italiana attribuibile al reddito francese (18.000 × 70%) | 12.600 | 12.600 |
| Credito utilizzabile (art. 24, par. 1, Convenzione; art. 165, co. 1, TUIR) | 8.400 | 12.600 |
| Imposta italiana dovuta dopo il credito | 9.600 | 5.400 |
| Eccedenza di imposta francese non recuperabile | 0 | 2.100 |
Nel caso B l’eccedenza di 2.100 euro non si recupera: il riporto dell’art. 165, comma 6, è riservato al reddito d’impresa prodotto da imprese residenti, e l’eccedenza di imposta estera non può essere dedotta né altrimenti recuperata in Italia (Circ. AdE n. 9/E/2015, parr. 2 e 7.2).
Il credito non spetta se la dichiarazione è omessa, cioè presentata con oltre novanta giorni di ritardo, o se il reddito francese non vi è indicato (art. 165, comma 8). La dichiarazione integrativa presentata nei termini di accertamento fa considerare dichiarato il reddito e il credito spetta (Circ. 9/E/2015, par. 3.4). Con le retribuzioni convenzionali il credito non è pieno: l’imposta francese detraibile si riduce in proporzione al rapporto tra retribuzione convenzionale e reddito che sarebbe stato tassato in via ordinaria (art. 165, comma 10; Circ. 9/E/2015, par. 5). Per conti e investimenti detenuti in Francia si rinvia alla guida sul quadro RW.
Lavori in Francia e non sai se resti residente in Italia?
La risposta dipende da domicilio, giorni di presenza, abitazione disponibile nei due Paesi, datore di lavoro e luogo in cui l’attività è svolta. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Lavoro in Francia ma risiedo in Italia: devo presentare la dichiarazione in Italia?
Sì, se sei residente in Italia ai sensi dell’art. 2, comma 2, TUIR: lo stipendio francese concorre al reddito complessivo e va indicato in dichiarazione. L’imposta francese dà diritto al credito, ma solo se il reddito è dichiarato (art. 165, comma 8, TUIR). Aver pagato l’imposta in Francia non esonera dall’obbligo dichiarativo.
Se resto in Francia oltre 183 giorni perdo la residenza italiana?
Non necessariamente. Per l’Italia la presenza fisica è solo uno dei criteri: resti residente se per la maggior parte dell’anno hai in Italia la residenza civilistica o il domicilio. Se anche la Francia ti considera residente, il conflitto si risolve con l’art. 4, par. 2, della Convenzione, senza frazionare l’anno.
Sono residente in Italia e lavoro in Francia per pochi mesi per un datore italiano: dove pago?
Solo in Italia, se ricorrono tutte le condizioni dell’art. 15, par. 2: non oltre 183 giorni in Francia nell’anno fiscale, datore non residente in Francia e retribuzione non a carico di una stabile organizzazione o base fissa francese. Se ne manca una, l’imposizione è concorrente e l’Italia concede il credito.
Se l’imposta francese supera la quota italiana posso recuperare l’eccedenza?
No, per lo stipendio. Il credito non può superare la quota di imposta italiana attribuibile al reddito francese e l’eccedenza non riduce l’imposta dell’anno. Il riporto dell’art. 165, comma 6, TUIR riguarda il reddito d’impresa di imprese residenti: per il lavoro dipendente l’eccedenza non è altrimenti recuperabile in Italia (Circ. AdE n. 9/E/2015).
Lavoro da casa in Italia per un datore francese: la Francia può assoggettare a imposta lo stipendio?
No, se sei residente in Italia e lavori fisicamente dall’Italia. Lo stipendio del residente è imponibile solo nel suo Stato, a meno che l’attività sia svolta nell’altro (art. 15, par. 1, Convenzione). La sede francese del datore di lavoro non cambia il risultato. Il reddito resta imponibile in Italia con le regole ordinarie del TUIR.
Fonti e riferimenti
- Convenzione tra il Governo della Repubblica italiana e il Governo della Repubblica francese per evitare le doppie imposizioni in materia di imposte sul reddito e sul patrimonio, firmata a Venezia il 5 ottobre 1989, ratificata con L. 7 gennaio 1992, n. 20 (G.U. n. 18 del 23 gennaio 1992, S.O. n. 13), in vigore dal 1° maggio 1992: art. 2, par. 3; art. 4, parr. 1 e 2; art. 15, parr. 1 e 2; artt. 16, 18, 19, 20 e 21; art. 24, par. 1 e par. 2, lett. a) (numerazione del testo italiano).
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, comma 2; art. 3; art. 10, comma 1, lett. e); art. 23, comma 1, lett. c); art. 51, comma 2, lett. a), e comma 8-bis; art. 165, commi 1, 4, 6, 7, 8 e 10; art. 169.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1: nuova definizione di residenza fiscale delle persone fisiche, applicabile dal 1° gennaio 2024.
- D.P.R. 29 settembre 1973, n. 600, art. 75.
- Code général des impôts (Francia): art. 4 B; artt. 182 A e 182 B; art. 197 A; artt. 204 A e seguenti.
- Direction générale des Finances publiques, pagina Le calcul de votre impôt (aggiornata all’8 aprile 2026): imposta dei non residenti, ritenuta ex artt. 182 A e 182 B, imposta minima ex art. 197 A.
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E: parr. 2.1, 2.1.1, 2.1.4, 2.3 e 3, residenza fiscale delle persone fisiche e rapporti con le Convenzioni.
- Agenzia delle Entrate, Circolare 5 marzo 2015, n. 9/E: parr. 2, 3.1, 3.3, 3.4, 5 e 7.2, credito per le imposte pagate all’estero.
- Agenzia delle Entrate, risposta a interpello 15 gennaio 2026, n. 5: contributi previdenziali e assistenziali esteri e retribuzioni convenzionali.
