
Lavorare da Panama per clienti italiani o esteri: tassazione dei compensi, quali rischi fiscali esistono. cosa verificare prima dell'espatrio
Lavorare da Panama per clienti esteri non significa necessariamente percepire redditi esenti da imposte. Il trattamento fiscale dipende dalla fonte dei compensi, dall’attività effettivamente svolta e dalla residenza del contribuente, anche ai fini della Convenzione Italia-Panama.
Panama è spesso presentato come una destinazione fiscalmente vantaggiosa per freelance, consulenti e lavoratori da remoto grazie al suo sistema di imposizione territoriale. Tuttavia, trasferirsi nel Paese e continuare a fatturare clienti italiani o internazionali non garantisce automaticamente l’esclusione dei compensi dalla tassazione.
Occorre distinguere il luogo in cui viene materialmente svolta l’attività, la provenienza del reddito e le disposizioni che regolano i servizi professionali. Per chi proviene dall’Italia si aggiungono ulteriori verifiche: l’effettivo trasferimento della residenza fiscale, la presunzione prevista per determinati Stati esteri e le condizioni di applicazione della Convenzione Italia-Panama.
Questi elementi devono essere valutati prima di modificare l’organizzazione dell’attività o chiudere la partita IVA italiana.
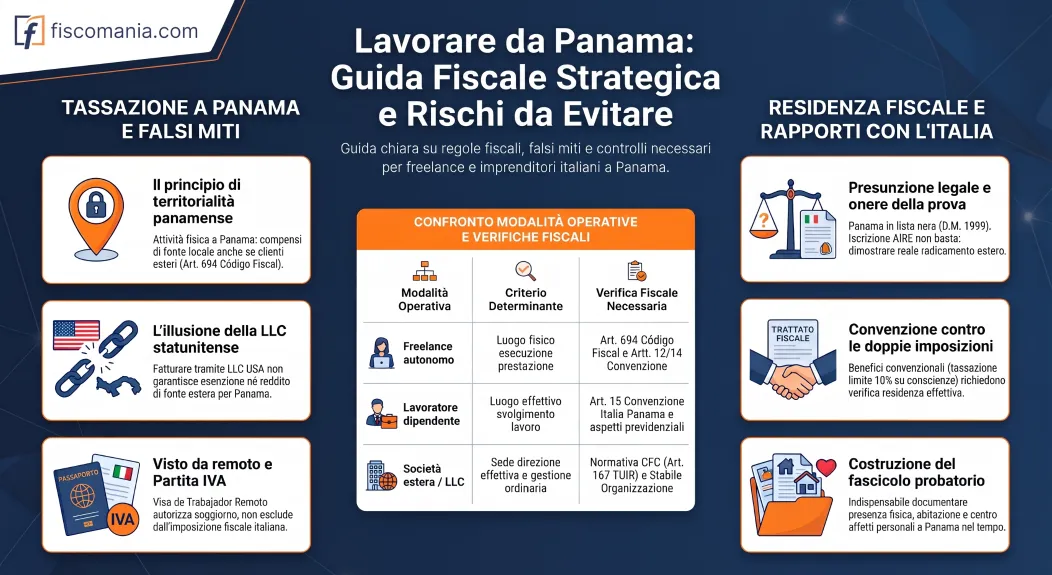
Come funziona la tassazione territoriale del lavoro svolto a Panama?
Panama applica un sistema di imposizione territoriale, in base al quale sono generalmente assoggettati all’imposta sul reddito i proventi considerati prodotti all’interno del territorio nazionale. Tuttavia, ricevere compensi da clienti esteri non significa automaticamente produrre redditi di fonte estera. Per i professionisti che lavorano da remoto è necessario verificare dove viene effettivamente esercitata l’attività e quale trattamento prevede la legislazione panamense.
L’articolo 694 del Código Fiscal stabilisce che sono imponibili i redditi prodotti nel territorio della Repubblica di Panama, indipendentemente dal luogo in cui vengono percepiti. Il paragrafo 1, lettera b), include tra i redditi di fonte panamense le remunerazioni derivanti dal lavoro personale e dall’esercizio di professioni o mestieri.
Questo significa che un consulente italiano che si trasferisce a Panama e svolge materialmente da quel territorio le proprie prestazioni professionali non può considerare automaticamente esenti i compensi soltanto perché fattura imprese italiane, europee o statunitensi.
Le operazioni internazionali escluse dalla tassazione
Il paragrafo 2 dell’articolo 694 individua alcune attività i cui redditi non sono considerati prodotti nel territorio panamense. Tra queste rientrano, a determinate condizioni:
- La fatturazione da un ufficio situato a Panama di operazioni commerciali relative a merci che circolano esclusivamente all’estero.
- La direzione, da un ufficio panamense, di transazioni che si perfezionano, si consumano o producono i propri effetti all’estero.
Queste disposizioni rappresentano un elemento caratteristico del regime territoriale, ma non possono essere estese indistintamente a qualsiasi servizio professionale reso attraverso Internet.
Occorre infatti distinguere la gestione di un’operazione internazionale dalla prestazione personale di un servizio.
Inoltre, il paragrafo 1, lettera e), modificato dalla Legge n. 27/2015, disciplina specifiche prestazioni effettuate da soggetti domiciliati all’estero a beneficio di soggetti situati a Panama, confermando che la qualificazione della fonte richiede l’esame delle condizioni previste dalla legge.
Per un freelance o un consulente digitale, il contratto, la natura delle prestazioni, il luogo di esecuzione e le caratteristiche delle operazioni costituiscono quindi elementi da verificare prima di determinare il trattamento fiscale dei compensi.
Per un inquadramento più ampio del sistema tributario locale è possibile consultare la guida dedicata alla tassazione territoriale e all’attività d’impresa a Panama.
Un freelance che lavora da Panama per clienti italiani o esteri deve pagare le imposte?
Un professionista che svolge abitualmente la propria attività da Panama può essere soggetto all’imposta sul reddito panamense anche quando tutti i suoi clienti si trovano all’estero. La residenza del committente e il Paese dal quale proviene il pagamento non sono sufficienti a determinare la fonte fiscale del compenso.
Ai sensi dell’articolo 694 del Código Fiscal e dell’articolo 9 del Decreto esecutivo n. 170/1993, l’esercizio di professioni e la prestazione di servizi nel territorio panamense costituiscono, in linea generale, attività produttive di redditi di fonte locale.
Per un freelance occorre quindi distinguere tre elementi:
- Luogo di svolgimento dell’attività: dove vengono materialmente eseguite le prestazioni professionali.
- Natura del servizio: consulenza, sviluppo software, assistenza tecnica o gestione di operazioni internazionali, verificando se ricorrono specifiche disposizioni sulla fonte del reddito.
- Organizzazione dell’attività: presenza di strutture operative e prestazioni eventualmente svolte anche al di fuori di Panama.
L’eventuale esclusione dall’imposizione deve trovare fondamento in una disposizione applicabile alla concreta attività esercitata, non nella semplice circostanza che la fattura sia indirizzata a un soggetto non residente.
Esempio pratico: consulente informatico con clienti italiani
Un consulente informatico italiano trasferisce stabilmente la propria attività a Panama. Lavora dalla propria abitazione e percepisce compensi annui di 40.000 euro per servizi di sviluppo software destinati a imprese italiane.
Supponiamo che tutte le prestazioni siano materialmente eseguite a Panama e che non ricorrano specifiche esclusioni previste dalla legislazione locale.
In questa situazione, i compensi possono costituire redditi di fonte panamense, nonostante i clienti siano italiani e i pagamenti provengano dall’Italia.
Il risultato non cambierebbe automaticamente se gli stessi servizi fossero fatturati a società statunitensi: il trasferimento del committente in un altro Paese non modifica, da solo, il luogo in cui viene svolta l’attività.
Diversa sarebbe l’ipotesi di prestazioni effettivamente eseguite anche in altri Stati o di operazioni internazionali che rientrino nelle esclusioni dell’articolo 694, paragrafo 2. In questi casi occorre esaminare separatamente le attività e i relativi compensi.
L’esempio riguarda esclusivamente la qualificazione del reddito secondo la normativa panamense. L’eventuale imposizione italiana deve essere verificata autonomamente, considerando la residenza fiscale del professionista e le disposizioni convenzionali applicabili.
L’errore di fatturare attraverso una LLC statunitense
Un problema che incontro frequentemente nelle consulenze sui trasferimenti a Panama riguarda i freelance e i piccoli imprenditori che intendono utilizzare una LLC americana per fatturare i propri clienti internazionali.
La convinzione è che, essendo la società costituita negli Stati Uniti, i compensi debbano necessariamente essere considerati esteri rispetto a Panama.
Si tratta di una conclusione che non può essere assunta automaticamente.
Attenzione: la LLC statunitense non garantisce l’esenzione fiscale a Panama
Nelle consulenze sui trasferimenti a Panama incontro frequentemente freelance e piccoli imprenditori convinti che fatturare attraverso una LLC statunitense significhi automaticamente produrre redditi esteri. È una convinzione che richiede particolare attenzione: se il professionista vive e svolge materialmente la propria attività da Panama, occorre verificare anche le regole locali sulla fonte del reddito. La presenza della società americana non elimina questa verifica. Devono essere esaminate separatamente la posizione fiscale della persona fisica, quella della società e le modalità effettive di svolgimento delle prestazioni.
La distinzione è importante anche perché la qualificazione tributaria della LLC può essere diversa nei vari ordinamenti interessati.
Non è quindi sufficiente conoscere il Paese di costituzione della società o il luogo di incasso dei corrispettivi. Occorre comprendere quale soggetto produce effettivamente il reddito e come viene organizzata l’attività professionale.
Cosa prevede la Convenzione Italia-Panama per i compensi professionali?
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
