
Il certificato di residenza fiscale della DGI panamense documenta la residenza secondo la legge locale e non vincola l’Agenzia delle Entrate: serve a far valere l’art. 4 della Convenzione, che opera solo se la persona è residente di entrambi gli Stati ai sensi delle rispettive leggi.
Per un cittadino italiano cancellato dall’anagrafe della popolazione residente e trasferito a Panama, l’art. 2, comma 2-bis del TUIR presume la residenza in Italia, salvo prova contraria: la norma rinvia al D.M. 4 maggio 1999, di cui il Paese figura. In questo contesto il certificato di residenza fiscale (CRF), che la Dirección General de Ingresos rilascia per un anno specifico sulla base dell’art. 762-N del Código Fiscal, è una delle prove utilizzabili e consente di indicare l’Italia come Paese di uso convenzionale. Inoltre, consente al contribuente che dovesse essere residente in entrambi gli ordinamenti per le relative normative nazionali di poter applicare le tie breaker rules convenzionali per dirimere il conflitto di residenza.
Per la nostra esperienza diretta, si tratta di un documento sicuramente importante e da accertarsi di reperire ogni anno. Tuttavia, questo documento non sostituisce, ma piuttosto deve andare ad integrare, il fascicolo documentale dell’espatriato.
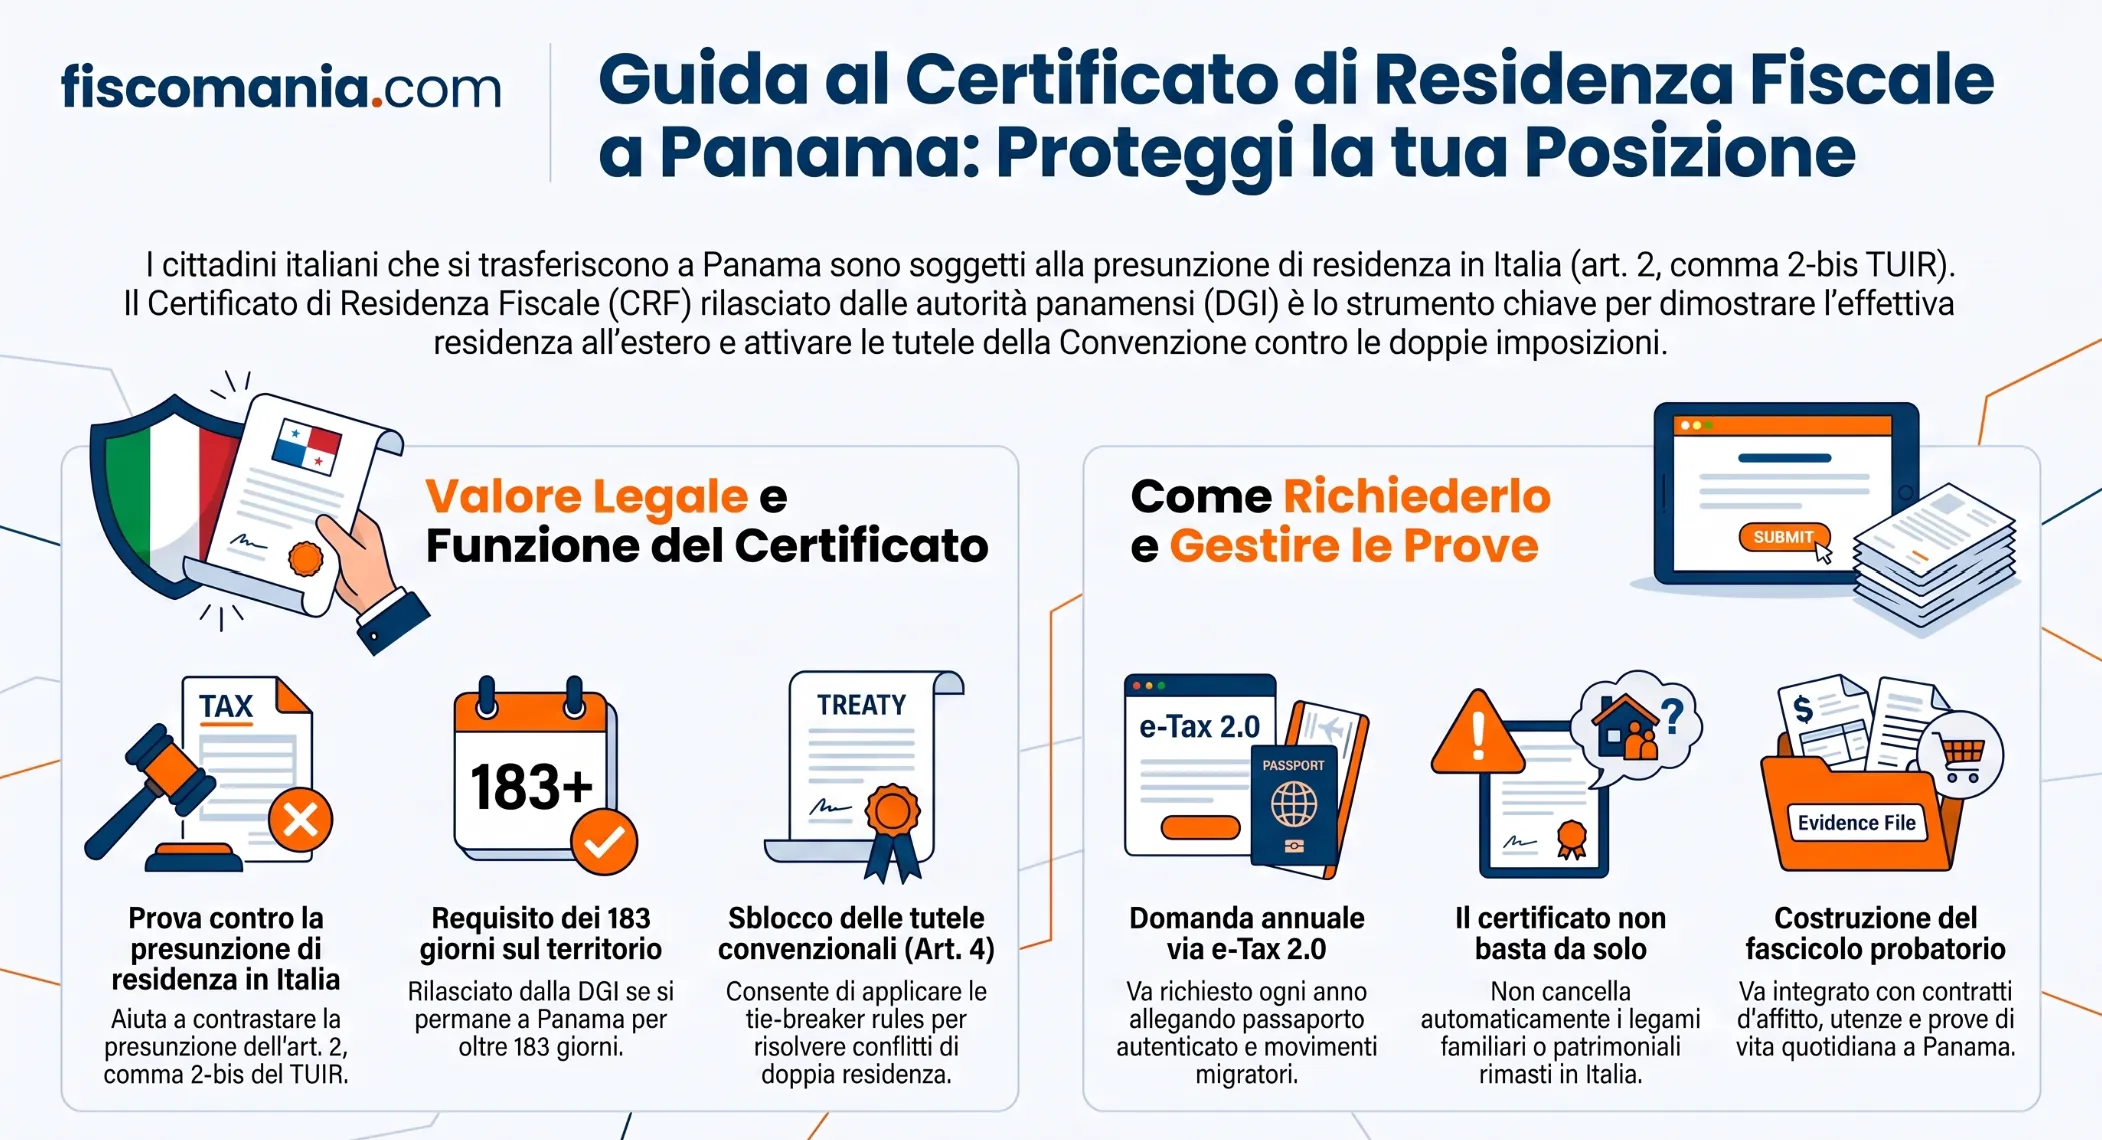
Cosa attesta il certificato di residenza fiscale panamense
Il certificato di residenza fiscale (CRF) attesta che la Dirección General de Ingresos (DGI) riconosce la persona come residente fiscale a Panama per uno specifico anno fiscale, ai sensi dell’art. 762-N del Código Fiscal.
Per le persone fisiche, l’art. 762-N considera residente chi permane nel territorio per più di 183 giorni, continuativi o alternati, nell’anno fiscale o nell’anno immediatamente precedente. Il criterio si valuta quindi su due annualità.
Il certificato attesta uno status e non un trattamento fiscale: indica dove la persona è residente secondo la legge panamense, ma non dice come sono tassati i suoi redditi, per i quali si rinvia al regime fiscale panamense. Non attesta nemmeno un titolo di soggiorno: l’art. 762-N guarda alla presenza sul territorio, perciò la residenza permanente rilasciata dalle autorità migratorie non basta, da sola, a far considerare la persona residente fiscale a Panama.
Poiché il certificato è riferito a un solo anno, ogni annualità richiede un proprio certificato.
Come si richiede il certificato
Il certificato si richiede alla DGI in via telematica, sulla piattaforma e-Tax 2.0, indicando l’anno fiscale e il Paese convenzionato per cui serve e allegando le prove della residenza. L’emissione elettronica è stata introdotta dalla Resolución 201-9673/2021.
Nel modulo il richiedente accede con il passaporto, se è una persona fisica, e compila il campo relativo all’uso del certificato. Per far valere la Convenzione con l’Italia indica il Paese, l’anno e la quantità di certificati; se il certificato non serve a un Paese convenzionato, sceglie l’uso generale. Ogni documento è allegato in PDF, con un limite di 3 MB per file.
Per le persone fisiche la Resolución 201-8433/2022, pubblicata nella Gaceta Oficial 29672-A del 29 novembre 2022, prevede tra i documenti minimi:
- la copia del passaporto, autenticata davanti a un notaio;
- il certificato originale dei movimenti migratori di entrata e uscita, rilasciato dal Servicio Nacional de Migración;
- le altre prove rilevanti della residenza.
I documenti devono essere prodotti in originale o in copia autenticata, e le dichiarazioni del richiedente devono essere autenticate davanti a un notaio.
La presentazione della domanda non garantisce il rilascio: la DGI valuta le prove e verifica le informazioni per accertare che il richiedente rientri nella definizione di residente fiscale prevista dalla legge panamense.
Perché il certificato conta nella presunzione del comma 2-bis
Il certificato conta perché la presunzione dell’art. 2, comma 2-bis del TUIR sposta sul contribuente l’onere di dimostrare che la residenza è effettivamente a Panama, e il certificato è la prova che proviene dall’amministrazione panamense.
La norma considera residenti in Italia, salvo prova contraria, i cittadini italiani cancellati dalle anagrafi della popolazione residente e trasferiti in Stati o territori diversi da quelli individuati con decreto del Ministro dell’economia e delle finanze. Per i trasferimenti verso Panama si applica l’elenco del D.M. 4 maggio 1999, in cui il Paese è incluso. La cancellazione dall’anagrafe è quindi il presupposto della presunzione, non il modo per superarla.
La prova contraria riguarda i criteri dell’art. 2, comma 2, del TUIR, in particolare il domicilio fiscale. La residenza è una questione di fatto: l’Agenzia delle Entrate la valuta sui documenti e sui comportamenti, non sul solo certificato. Nella pratica professionale gli accertamenti sui trasferimenti verso Paesi black list si caratterizzano per una particolare severità, e per questo ogni elemento proveniente da un’autorità estera ha peso nel fascicolo.
Il certificato, d’altra parte, non risolve i legami che restano in Italia, a partire dal domicilio familiare: quei legami vanno provati con altri documenti.
La tabella indica, per ciascuna questione, se il certificato è utile.
| Questione | Il certificato | Fondamento |
|---|---|---|
| Residenza fiscale a Panama per l’anno | La attesta, secondo la DGI | Art. 762-N del Código Fiscal |
| Domicilio fuori dall’Italia | Non lo prova da solo | Art. 2, comma 2, TUIR: valutazione di fatto dell’Agenzia |
| Superamento della presunzione del comma 2-bis | È un elemento di prova, non una prova decisiva | Art. 2, comma 2-bis, TUIR: presunzione relativa |
| Residenza ai fini della Convenzione | Documenta la residenza panamense; l’art. 4 opera solo se la persona è residente di entrambi gli Stati | Art. 4, par. 1 e 2, Convenzione Italia-Panama |
| Legami familiari ed economici in Italia | Non li esclude | Vanno provati con altri documenti |
Dal certificato alla Convenzione: l’art. 4
L’art. 4 della Convenzione Italia-Panama entra in gioco solo se la persona è considerata residente da entrambi gli Stati ai sensi delle rispettive leggi. In quel caso la residenza è assegnata a uno solo dei due Stati, con criteri da applicare in ordine gerarchico e non concorrente. Il certificato documenta il lato panamense; il lato italiano resta affidato ai criteri dell’art. 2 del TUIR.
I criteri a cascata
Il par. 2 dell’art. 4 prevede, nell’ordine: l’abitazione permanente; se la persona ne ha una in entrambi gli Stati, il centro degli interessi vitali, cioè lo Stato con cui ha relazioni personali ed economiche più strette; se questo non è determinabile, o se la persona non ha un’abitazione permanente in nessuno dei due Stati, il soggiorno abituale; infine la nazionalità. Se la persona ha la nazionalità di entrambi gli Stati o di nessuno, decidono di comune accordo le autorità competenti. Per l’analisi di ciascun criterio si rinvia alla guida sulle tie-breaker rules e all’approfondimento sul centro degli interessi vitali.
La tabella associa a ciascun criterio l’elemento da documentare.
| Criterio (art. 4, par. 2) | Domanda | Elemento da documentare |
|---|---|---|
| Abitazione permanente | In quale Stato la persona ha un’abitazione a disposizione in modo continuativo? | Contratto di acquisto o di locazione a Panama; assenza di un’abitazione italiana a disposizione |
| Centro degli interessi vitali | Con quale Stato ha relazioni personali ed economiche più strette? | Dove vivono i familiari, dove si svolge l’attività, dove si amministra il patrimonio, relazioni sociali |
| Soggiorno abituale | In quale Stato la persona soggiorna più spesso? | Certificato dei movimenti migratori, titoli di viaggio, durata delle permanenze |
| Nazionalità | Di quale Stato è cittadina? | Passaporto o documento di cittadinanza |
| Accordo tra le autorità | Che cosa avviene se è cittadina di entrambi gli Stati o di nessuno? | Nessun documento ulteriore: le autorità decidono di comune accordo |
Il requisito “liable to tax” e i Paesi territoriali
Il par. 1 dell’art. 4 esclude dalla nozione di residente chi è assoggettato a imposta in uno Stato soltanto per i redditi di fonte locale. Poiché Panama tassa solo il reddito di fonte panamense, anche per i propri residenti, il requisito richiede attenzione.
Il Commentario OCSE chiarisce che l’esclusione è pensata per chi, pur considerato residente dalla legge interna, è tassato solo sulla fonte, come il personale diplomatico straniero (par. 8.1), e che deve essere interpretata in modo da non escludere i residenti dei Paesi che adottano il principio territoriale (par. 8.3). L’Agenzia delle Entrate, nelle FAQ sulle convenzioni contro le doppie imposizioni, considera liable to tax chi è soggetto a un’obbligazione fiscale illimitata, anche se sostanzialmente esente, richiamando i par. 8.2 e 8.6 del Commentario.
I chiarimenti dell’Agenzia sul requisito riguardano soggetti esenti o assoggettati a imposta sostitutiva, come i fondi pensione, e non risultano indicazioni specifiche sui residenti di regimi territoriali puri. Il Commentario non vincola l’Italia, e il Protocollo (punto 8) fa salva la normativa interna antielusiva. Per questo il fascicolo deve reggere anzitutto sul diritto interno, con la Convenzione come argomento ulteriore.
L’anno del trasferimento
Il punto 1 del Protocollo regola il cambio di residenza nel corso dell’anno: se una persona è considerata residente di uno Stato per una parte dell’anno e dell’altro per il resto, l’assoggettamento a imposta, nei limiti in cui dipende dalla residenza, termina nel primo Stato alla fine del giorno del cambio di domicilio e inizia nell’altro il giorno successivo. Per chi si trasferisce a metà anno, il fascicolo deve quindi fissare con documenti la data del trasferimento del domicilio, e non soltanto quella della cancellazione dall’anagrafe.
Quando richiederlo e come conservarlo
Il certificato deve essere richiesto ogni anno e conservato nel fascicolo, perché un certificato riferito a un’annualità non copre le altre. Nella pratica professionale è consigliabile richiederlo con continuità, senza attendere un controllo: in un eventuale accertamento serve poter documentare ciascun anno contestabile.
Il certificato non decide da solo l’esito della verifica, ma aiuta. Va archiviato insieme al resto del fascicolo probatorio, che raccoglie i documenti su presenza fisica, abitazione, attività economica e legami personali: il certificato non li sostituisce, è la parte che proviene da un’autorità estera.
Conviene conservare anche la documentazione presentata alla DGI per ottenerlo, in particolare il certificato dei movimenti migratori, che riporta le entrate e le uscite dal territorio panamense. Per i termini entro cui conservare i documenti, in rapporto ai termini di accertamento, si rinvia alla guida sul fascicolo.
Costruire il fascicolo e usare il certificato nel tuo trasferimento a Panama
Il certificato completa il fascicolo ma non sostituisce l’analisi del domicilio e dei legami che restano in Italia. Una valutazione del caso concreto serve a stabilire quali prove raccogliere e in quale ordine.
Richiedi una valutazione del tuo caso →Domande frequenti
Il certificato basta a superare la presunzione del comma 2-bis?
No. La presunzione dell’art. 2, comma 2-bis del TUIR è relativa e si supera con la prova contraria, valutata di fatto dall’Agenzia delle Entrate. Il certificato attesta la residenza secondo la legge panamense e rientra tra le prove, ma non prova da solo il domicilio e non esclude i legami che restano in Italia.
Il certificato va richiesto ogni anno?
Sì, è consigliabile. La DGI lo rilascia per uno specifico anno fiscale, quindi un certificato non copre le altre annualità. Richiederlo con continuità e conservarlo nel fascicolo permette di documentare ciascun anno che l’Agenzia delle Entrate potrebbe contestare.
Quanti giorni a Panama servono per essere residenti fiscali?
Più di 183 giorni, continuativi o alternati, nell’anno fiscale o nell’anno immediatamente precedente (art. 762-N del Código Fiscal). La DGI valuta la domanda sulle prove allegate, tra cui il certificato dei movimenti migratori, e il rilascio del certificato non è automatico.
Come si indica l’Italia come Paese per cui serve il certificato?
Nella domanda su e-Tax 2.0 si compila il campo sull’uso del certificato indicando il Paese convenzionato, l’anno richiesto e la quantità di certificati. Se il certificato non serve a un Paese convenzionato si sceglie l’uso generale; per invocare la Convenzione con l’Italia si indica l’Italia.
La residenza permanente panamense equivale alla residenza fiscale?
No. La residenza permanente è un titolo di soggiorno, mentre la residenza fiscale dipende dai criteri dell’art. 762-N, in particolare dalla presenza sul territorio per oltre 183 giorni. Il permesso non prova da solo né la residenza fiscale a Panama né il domicilio ai fini dell’art. 2 del TUIR.
Fonti e riferimenti
- Panamá, Código Fiscal, art. 762-N (residenza fiscale delle persone fisiche): Dirección General de Ingresos, RUC persona natural.
- Dirección General de Ingresos (DGI), Resolución 201-9673 dell’11 ottobre 2021, sull’emissione elettronica del certificato di residenza fiscale (Gaceta Oficial 29399 del 18 ottobre 2021): DGI, normativa internazionale.
- DGI, Resolución 201-8433 del 18 novembre 2022, sui documenti richiesti per il certificato di residenza fiscale (Gaceta Oficial 29672-A del 29 novembre 2022).
- DGI, istruzioni per la richiesta del certificato di residenza fiscale elettronico (piattaforma e-Tax 2.0).
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 2, commi 2 e 2-bis.
- Decreto del Ministro delle finanze 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999), Stati e territori aventi un regime fiscale privilegiato ai fini dell’art. 2, comma 2-bis, del TUIR.
- Convenzione tra Italia e Panama contro le doppie imposizioni, firmata il 30 dicembre 2010 e ratificata con la L. 3 novembre 2016, n. 208 (G.U. n. 272 del 21 novembre 2016): art. 4 (residenti) e Protocollo aggiuntivo, punti 1 e 8 (testo pubblicato in G.U.).
- OCSE, Modello di Convenzione contro le doppie imposizioni sul reddito e sul patrimonio, Commentario all’art. 4, par. 8.1, 8.3 e 8.6: OECD, Model Tax Convention.
- Agenzia delle Entrate, risposte alle domande più frequenti sulle convenzioni contro le doppie imposizioni, con rinvio ai par. 8.2 e 8.6 del Commentario all’art. 4.
- Agenzia delle Entrate, Risposta a interpello n. 294 del 2019, sulla residenza fiscale come questione di fatto.
