
Cos’è la fattura differita, quando si emette per beni con DDT e servizi incassati, entro il 15 del mese, quale data indicare, TD24 e TD25.
La fattura differita riepiloga in un solo documento le cessioni con DDT e i servizi già incassati nel mese verso lo stesso cliente e si emette entro il 15 del mese successivo. Per i servizi non ancora incassati, resi a soggetti stabiliti in Italia, non è utilizzabile.
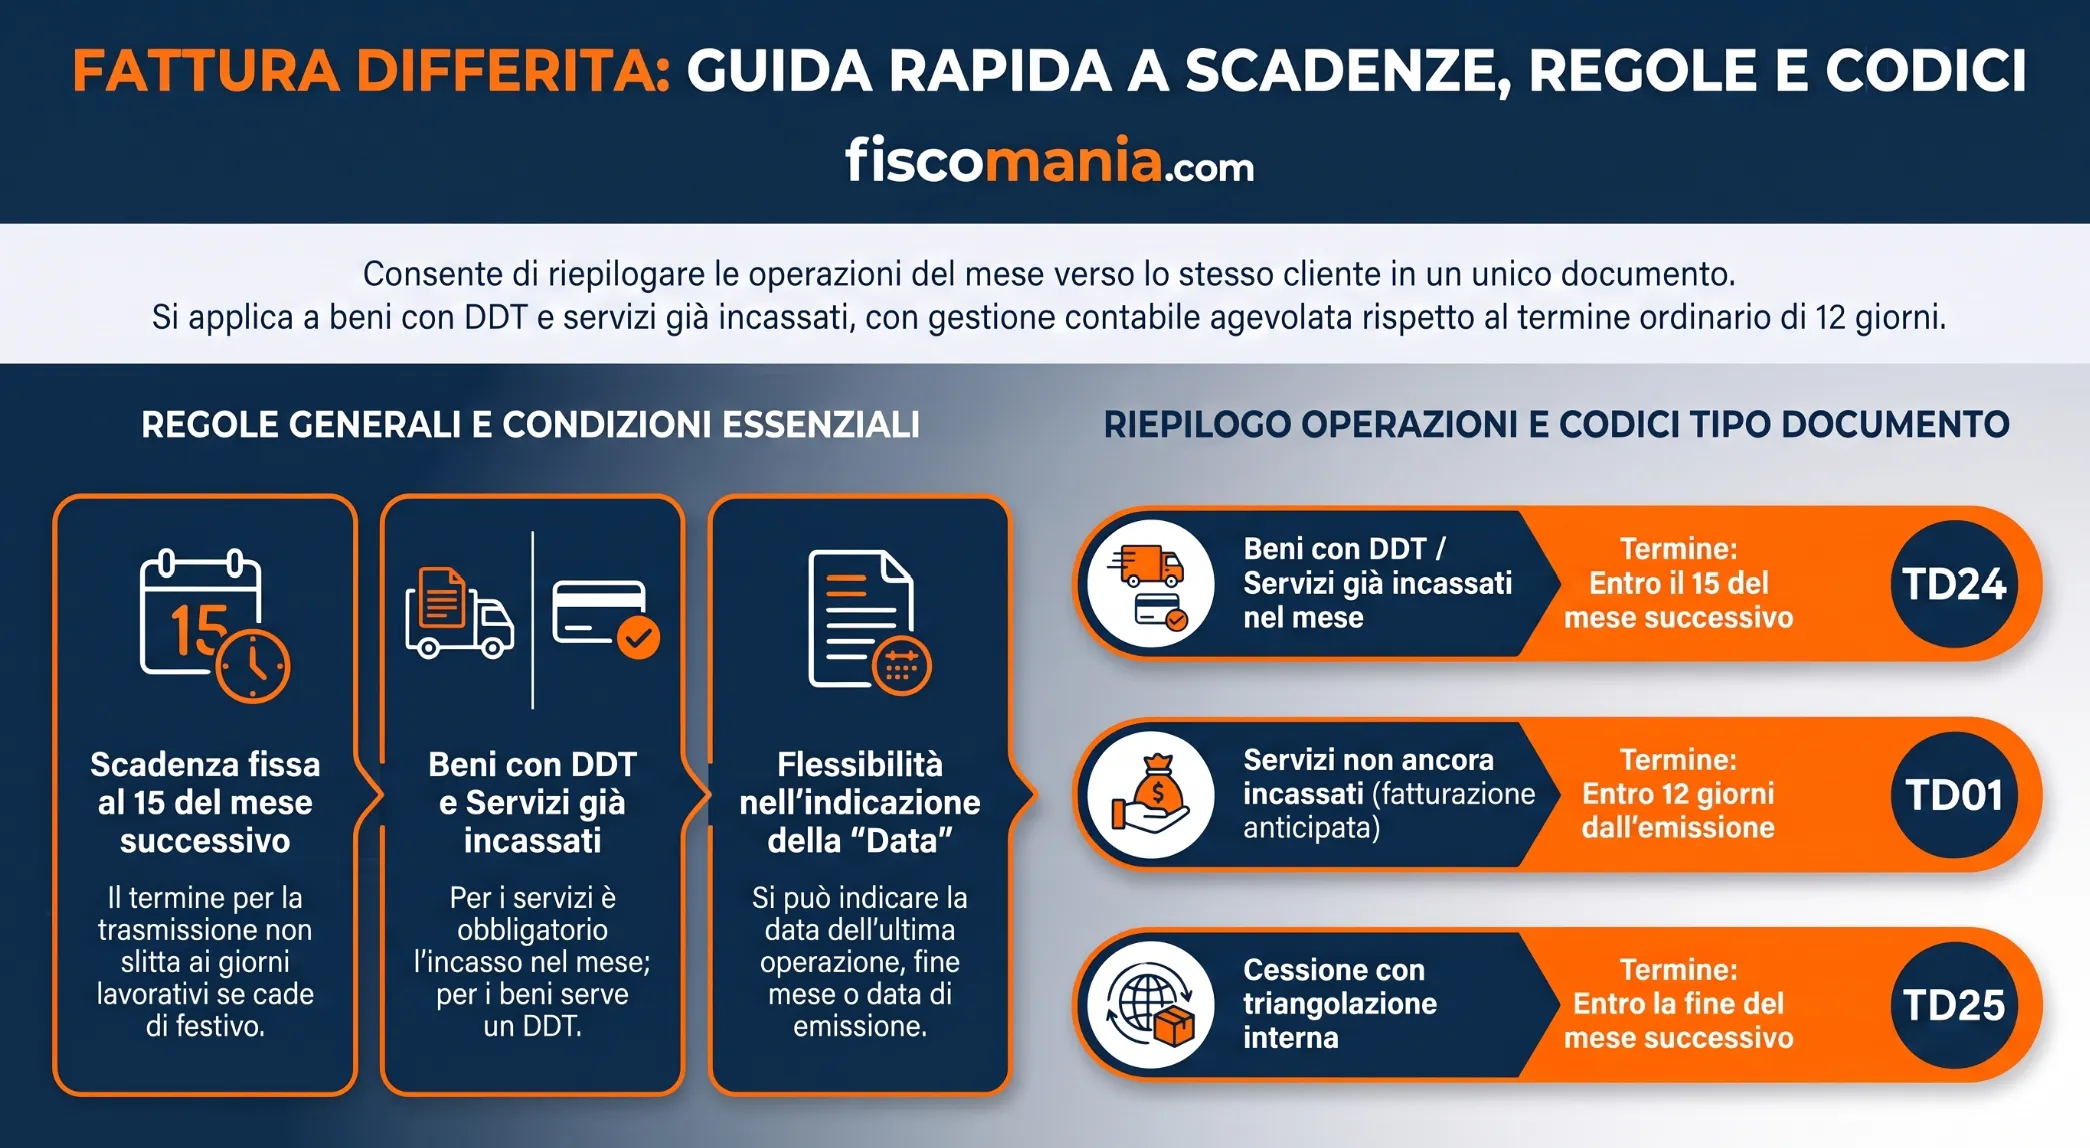
La fattura differita deroga al termine ordinario di 12 giorni dall’effettuazione dell’operazione (art. 21, comma 4, DPR 633/72; dal 1° gennaio 2027 art. 72 D.Lgs. 10/2026). Per le cessioni occorre un DDT o altro documento idoneo; per i servizi, una documentazione che individui prestazione, data e parti e un’imposta già esigibile. Il differimento riguarda il solo termine di emissione: l’IVA resta nella liquidazione del mese di effettuazione, salvo nella triangolazione interna. Nel file si usa il tipo documento TD24, o TD25 per la triangolazione interna, e la data può essere quella dell’ultima operazione, di una delle operazioni, di fine mese o di emissione.
Cos’è la fattura differita e quando si può usare
La fattura differita è una fattura unica, con il dettaglio delle operazioni, emessa entro il giorno 15 del mese successivo anziché entro 12 giorni da ciascuna operazione. È una facoltà: chi preferisce può continuare a emettere fatture immediate nel termine ordinario, illustrato nell’approfondimento sul termine di emissione della fattura elettronica.
Le condizioni sono tre. Le operazioni devono essere cessioni di beni documentate da un documento di trasporto o da altro documento idoneo, oppure prestazioni di servizi individuabili con idonea documentazione (art. 21, comma 4, lett. a, DPR 633/72). Devono essere state effettuate nello stesso mese solare e devono riguardare lo stesso soggetto.
Non occorrono più operazioni: la differita è ammessa anche per una sola cessione o prestazione del mese (circ. 18/E/2014; risposta 389/2019). Verso lo stesso cliente si possono emettere anche più differite nello stesso mese, per esempio una a metà e una a fine mese, purché inviate entro il 15 del mese successivo (risposta 437/2019).
Per i servizi vale in più una condizione sull’incasso del corrispettivo, spiegata nella sezione dedicata.
Cessioni di beni: il DDT e gli altri documenti idonei
Per le cessioni di beni la differita richiede che la consegna o la spedizione risulti da un documento di trasporto, o da altro documento idoneo a identificare i soggetti tra cui è effettuata l’operazione, con le caratteristiche previste dal DPR 472/96 (art. 21, comma 4, lett. a, DPR 633/72).
Il documento di trasporto riporta la data, le generalità del cedente, del cessionario e dell’eventuale incaricato del trasporto, la natura, la qualità e la quantità dei beni. Può restare in formato cartaceo anche con la fattura elettronica. Possono sostituirlo:
- il documento commerciale (DM 7.12.2016), se indica il codice fiscale o la partita IVA dell’acquirente;
- la bolla di accompagnamento;
- la lettera di vettura internazionale (CMR), il carnet TIR o la bolletta di consegna (C.M. 42/74).
La fattura differita riporta il dettaglio delle cessioni oppure, in alternativa, gli estremi dei documenti di trasporto, a condizione che questi contengano con precisione gli elementi obbligatori (risposta 44/2020; circ. 18/E/2014).
Commercianti al minuto
I commercianti al dettaglio e i soggetti assimilati (art. 22 DPR 633/72) emettono fattura solo se il cliente la richiede. In tal caso possono rilasciare anche la fattura differita. Il documento commerciale funge da documento idoneo (art. 5, comma 1, lett. c, DM 7.12.2016), purché riporti il codice fiscale o la partita IVA dell’acquirente (risposta 44/2020). In pratica si rilasciano i documenti commerciali del mese verso lo stesso cliente e si emette la fattura entro il 15 del mese successivo.
Servizi: la differita vale di regola per le prestazioni già incassate
Per i servizi la fattura differita è ammessa solo per le prestazioni per cui l’imposta è già esigibile, cioè di regola quelle già pagate nel mese. Se il corrispettivo arriva dopo la fattura, non si tratta di una differita e il termine è di 12 giorni dalla data riportata in fattura.
L’incasso è il criterio per i servizi resi in Italia. Per le prestazioni «generiche» rese a soggetti non stabiliti in Italia il momento di effettuazione è l’ultimazione della prestazione o la maturazione dei corrispettivi (art. 6, comma 6), e valgono le ipotesi delle lett. c) e d), indicate nella sezione sul termine di emissione.
Le prestazioni di servizi si considerano effettuate, in generale, al pagamento del corrispettivo (art. 6 DPR 633/72). L’Agenzia delle Entrate ha chiarito che la differita riguarda le prestazioni per cui si è verificata l’esigibilità dell’imposta (risposte 389/2019, 528/2019 e 8/2020). La documentazione, per quanto completa, serve a individuare la prestazione: da sola non rende esigibile l’imposta e quindi non basta per la differita.
Quale documentazione è idonea per i servizi
La prestazione deve essere individuabile con certezza: devono risultare la prestazione eseguita, la data di effettuazione e le parti. Possono servire il contratto, la nota di consegna lavori, la lettera d’incarico, la relazione professionale o il documento che attesta l’incasso (circ. 18/E/2014). È stata ritenuta idonea anche la fattura pro forma o avviso di parcella con descrizione, data e parti (FAQ n. 22 del 2018). Bastano anche liste riepilogative o altra documentazione d’uso commerciale che consenta di individuare, qualificare e quantificare le prestazioni (risposta 8/2020).
A mio avviso può essere idoneo anche il bonifico bancario, che documenta l’incasso e, se la causale individua prestazione e parti, anche data e corrispettivo. L’Agenzia non si è pronunciata espressamente su questo punto: conviene conservarlo insieme al contratto o alla lettera d’incarico.
Fattura a fine mese con pagamento successivo
La risposta 528/2019 riguarda un’impresa di servizi logistici che rende prestazioni dal 1° al 31 ottobre 2019. Emette una fattura riepilogativa datata 31 ottobre, con pagamento a 30 giorni data fattura fine mese. L’Agenzia esclude che sia una fattura differita: il pagamento arriva dopo la fattura, quindi al momento della fatturazione la prestazione non è ancora effettuata e l’imposta non è esigibile. La fattura va trasmessa al SdI entro 12 giorni, nell’esempio entro il 12 novembre 2019.
Lo stesso schema vale per l’autotrasportatore che emette una fattura unica mensile con pagamento successivo (risposta 8/2020). Non è una differita, ma l’Agenzia estende a questa fattura gli stessi oneri documentali della differita.
Entro quando si emette la fattura differita
La fattura differita si emette entro il giorno 15 del mese successivo a quello di effettuazione delle operazioni; per la triangolazione interna il termine è la fine del mese successivo. Il termine non slitta al primo giorno lavorativo successivo se cade di sabato o in un giorno festivo.
Nella risposta 129/2020 l’Agenzia delle Entrate ha precisato che l’obbligo di emissione della fattura non rientra tra gli adempimenti per cui l’art. 7, comma 1, lett. h, DL 70/2011 consente il rinvio al giorno lavorativo successivo. Il caso riguardava una fattura immediata, ma il principio è espresso in termini generali. Ne consegue, a mio avviso, che anche il termine della differita va rispettato alla scadenza. Per le operazioni di ottobre 2026, il 15 novembre è domenica: la fattura va trasmessa entro quella data, non lunedì 16.
La tabella riepiloga fattura, termine e codice per le ipotesi più frequenti.
| Operazione | Fattura e termine | Riferimento | Tipo documento |
|---|---|---|---|
| Cessione di beni con DDT, anche una sola nel mese | Differita entro il 15 del mese successivo; in alternativa fattura immediata entro 12 giorni | Art. 21, comma 4, lett. a), DPR 633/72 (dal 1° gennaio 2027 art. 72, comma 4, D.Lgs. 10/2026) | TD24 |
| Servizio già incassato nel mese, con documentazione idonea | Differita entro il 15 del mese successivo | Art. 21, comma 4, lett. a), DPR 633/72; risposta 389/2019 | TD24 |
| Servizio non ancora incassato | Nessuna differita; se si fattura prima del pagamento, trasmissione entro 12 giorni dalla data riportata in fattura | Art. 6 DPR 633/72; risposta 528/2019 | TD01 |
| Cessione triangolare interna, fattura del secondo cedente | Entro la fine del mese successivo a quello di consegna o spedizione dei beni | Art. 21, comma 4, lett. b), DPR 633/72 | TD25 |
Per le prestazioni di servizi non soggette ad IVA ai sensi dell’art. 7-ter, rese a soggetti passivi di un altro Stato UE (lett. c), e per quelle di cui all’art. 6, sesto comma, primo periodo, rese o ricevute da soggetti stabiliti fuori dall’Unione europea (lett. d), il termine è lo stesso: il giorno 15 del mese successivo. La disciplina dell’integrazione e dell’autofattura è trattata nell’approfondimento sulle fatture estere: integrazione o autofattura.
Quale data indicare nel file e quale tipo documento usare
Nel campo «Data» della fattura differita si può indicare la data dell’ultima operazione, quella di un’altra operazione del mese, l’ultimo giorno del mese oppure la data di emissione, se la fattura è predisposta e inviata nello stesso giorno. Il tipo documento è TD24 per le ipotesi dell’art. 21, comma 4, lett. a), e TD25 per la triangolazione interna.
La circ. 14/E/2019 indica come data l’ultima operazione. La risposta 389/2019 la considera la scelta preferibile, ma ammette la data di una qualsiasi delle operazioni e, se predisposizione e invio al SdI sono contestuali, anche la data di emissione, fino al 15 del mese successivo. Le risposte 389 e 437/2019 precisano che l’ultima operazione è una possibilità e non un obbligo, quindi è possibile indicare anche l’ultimo giorno del mese.
La data non cambia il termine di trasmissione, che resta il 15 del mese successivo. La fattura riporta comunque il dettaglio delle operazioni, con le relative date o i riferimenti dei documenti di trasporto. Per i campi e le regole tecniche del file si rinvia alla guida alla fattura elettronica.
| Data nel campo «Data» | Quando si sceglie | Riferimento |
|---|---|---|
| Data dell’ultima operazione del mese | È l’indicazione dell’Agenzia delle Entrate e la scelta più lineare quando si vuole seguire l’esempio della circolare | Circ. 14/E/2019, par. 3.1 |
| Data di un’altra operazione del mese | Quando per ragioni organizzative si preferisce una data diversa dall’ultima, purché sia quella di almeno una operazione inclusa | Risposta 389/2019 |
| Ultimo giorno del mese | Quando si vuole una data uniforme per tutte le fatture del mese, rappresentativa del momento di esigibilità dell’imposta | Risposte 389/2019 e 437/2019 |
| Data di emissione | Quando la fattura è predisposta e inviata al SdI nello stesso giorno, anche nel mese successivo e comunque entro il 15 | Risposta 389/2019 |
Esempio. Ipotesi: un’impresa consegna merce allo stesso cliente il 3, il 12 e il 27 novembre 2026, con un DDT per ogni consegna, e trasmette la fattura il 14 dicembre 2026. Nel campo «Data» può indicare il 27 novembre, oppure il 3 o il 12 novembre, oppure il 30 novembre; se predispone e invia il file lo stesso 14 dicembre, può indicare anche il 14 dicembre. Il tipo documento è TD24 e nel file si riportano gli estremi dei tre DDT.
Triangolazione interna e raggruppamenti temporanei di imprese
La fattura del promotore di una triangolazione interna si emette entro la fine del mese successivo a quello di consegna e usa il tipo documento TD25. Dal 21 aprile 2026 la differita ordinaria comprende anche le operazioni che la mandataria di un raggruppamento temporaneo di imprese fattura in nome e per conto delle altre imprese.
Triangolazione interna
Nella triangolazione interna il promotore acquista i beni da un fornitore e lo incarica di consegnarli direttamente al proprio cliente. Può emettere la fattura al cliente entro la fine del mese successivo a quello di consegna o spedizione, sulla base del DDT emesso dal fornitore (art. 21, comma 4, lett. b, DPR 633/72).
Servono due condizioni (C.M. 288/98; risoluzione 78/E/2002): la movimentazione diretta deve risultare da un atto scritto, anche sotto forma di ordine commerciale, e il DDT deve indicare che la consegna è eseguita su incarico del promotore. Solo il promotore può usare questa fattura, e la risoluzione 78/E/2002 la esclude per le catene con più di tre soggetti.
A differenza della lett. a), il differimento sposta anche l’esigibilità: l’imposta è esigibile nel mese successivo a quello di effettuazione (art. 6, comma 5). La fattura si annota entro il 15 del mese successivo a quello di emissione, con riferimento allo stesso mese di emissione (art. 23, comma 1).
Raggruppamenti temporanei di imprese
L’art. 8, comma 3-bis, della L. 50/2026, in vigore dal 21 aprile 2026, ha integrato la lett. a). Rientrano nella differita anche le cessioni di beni e le prestazioni di servizi fatturate dalla mandataria in nome e per conto delle singole imprese del raggruppamento, ai sensi dell’art. 21, comma 2, lett. n).
La modifica si inserisce nella stessa disposizione della lett. a): il termine è il 15 del mese successivo, per operazioni dello stesso mese verso il medesimo soggetto. Il comma 3-ter riporta la stessa modifica nell’art. 72, comma 4, lett. a), del Testo unico IVA. La legge non disciplina le modalità operative, per esempio come imputare nel file le operazioni a ciascuna impresa.
IVA, registrazione e operazioni a cavallo d’anno
La differita sposta solo il termine di emissione: l’IVA resta nella liquidazione IVA del mese in cui l’operazione è effettuata e la fattura si annota entro il 15 del mese successivo, con riferimento a quel mese. L’eccezione è la triangolazione interna, trattata nella sezione precedente.
Per la differita dell’art. 21, comma 4, lett. a), il registro delle fatture emesse si compila quindi entro il 15 del mese successivo a quello di effettuazione, imputando la fattura al mese di effettuazione (art. 23, comma 1, DPR 633/72; Guida dell’Agenzia delle Entrate alla compilazione delle fatture elettroniche).
Esempio. Ipotesi: due consegne con DDT, il 28 e il 30 dicembre 2026, verso lo stesso cliente. La fattura differita viene trasmessa il 12 gennaio 2027. Le cessioni sono effettuate a dicembre 2026: l’imposta rientra nella liquidazione di dicembre 2026 e la fattura va annotata entro il 15 gennaio 2027, con riferimento a dicembre. Nel campo «Data» può indicare una data di dicembre 2026, per esempio il 30 o il 31 dicembre.
Dal 1° gennaio 2027 la regola è nell’art. 72 del Testo unico IVA (D.Lgs. 10/2026), che riproduce il contenuto dell’art. 21. Per una fattura emessa a gennaio 2027 per operazioni di dicembre 2026, quale articolo richiamare è una questione interpretativa, perché il contenuto della regola non cambia.
Se la fattura è emessa oltre il termine si applica l’art. 6 D.Lgs. 471/97: da 250 a 2.000 euro quando la violazione non ha inciso sulla corretta liquidazione dell’imposta, in misura proporzionale all’imposta negli altri casi. Il calcolo e il ravvedimento sono nella guida alle sanzioni per la tardiva emissione della fattura elettronica.
Dal 1° gennaio 2027: la fattura differita nel Testo unico IVA
Dal 1° gennaio 2027 la fattura differita è disciplinata dall’art. 72, comma 4, del Testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10), che prende il posto dell’art. 21, comma 4, DPR 633/72. Il Testo unico si applica dal 1° gennaio 2027 (art. 171).
Il comma 4 ripropone le ipotesi e i termini descritti in questa pagina. L’art. 8, comma 3-ter, della L. 50/2026 ha già inserito nell’art. 72, comma 4, lett. a), anche le operazioni fatturate dalla mandataria di un raggruppamento temporaneo di imprese.
Cambiano i numeri degli articoli richiamati: l’effettuazione dell’operazione passa dall’art. 6 all’art. 24 e la registrazione delle fatture dall’art. 23 all’art. 86. Le corrispondenze sono nella tabella di raccordo tra DPR 633/72 e Testo unico IVA.
Non sai quale fattura emettere o hai emesso una differita in ritardo?
Il documento da emettere dipende dal tipo di operazione, dall’incasso e dalla documentazione disponibile. Una valutazione del caso concreto aiuta a evitare errori di liquidazione e sanzioni.
Richiedi una valutazione del tuo caso →Domande frequenti
Che cosa significa fattura differita?
La fattura differita è una fattura unica, con il dettaglio delle operazioni, emessa entro il 15 del mese successivo anziché entro 12 giorni da ogni operazione. Vale per le cessioni con DDT e per i servizi già incassati, effettuati nello stesso mese verso lo stesso soggetto (art. 21, comma 4, lett. a, DPR 633/72).
Entro quando va emessa e cosa succede se il 15 cade di domenica?
Va emessa entro il giorno 15 del mese successivo a quello di effettuazione delle operazioni. Se il 15 è festivo il termine non slitta al giorno lavorativo successivo: l’Agenzia lo ha affermato per la fattura immediata (risposta 129/2020) e, a mio avviso, lo stesso vale per la differita.
Si può emettere la differita per un servizio non ancora pagato?
In genere no. Per i servizi resi in Italia la differita richiede che l’imposta sia già esigibile, di regola con il pagamento. Se la fattura è emessa prima dell’incasso non è una differita e va trasmessa entro 12 giorni dalla data riportata in fattura (risposte 389/2019 e 528/2019).
Quale data devo indicare nel campo Data?
Puoi indicare la data dell’ultima operazione del mese, quella di un’altra operazione, l’ultimo giorno del mese oppure, se predisponi e invii il file nello stesso giorno, la data di emissione. L’ultima operazione è una possibilità e non un obbligo (circ. 14/E/2019; risposte 389 e 437/2019). La trasmissione al SdI resta entro il 15 del mese successivo.
Posso emettere più fatture differite allo stesso cliente nello stesso mese?
Sì. Verso lo stesso soggetto si possono emettere una o più fatture differite che riepilogano le cessioni del mese, purché siano inviate al SdI entro il 15 del mese successivo (risposta 437/2019). Per esempio una a metà mese per le prime consegne e una a fine mese per le successive.
Fonti e riferimenti
- Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, artt. 6, 7-ter, 21 (comma 2, lett. n, e comma 4, lett. a, b, c, d), 22 e 23 (comma 1), nel testo vigente fino al 31 dicembre 2026.
- Decreto legislativo 19 gennaio 2026, n. 10 (Testo unico IVA), artt. 24, 72 (comma 4), 86 e 171, con applicazione dal 1° gennaio 2027. Art. 72, Gazzetta Ufficiale n. 24 del 30 gennaio 2026.
- Legge 20 aprile 2026, n. 50 (conversione del DL 19/2026), art. 8, commi 3-bis e 3-ter, Gazzetta Ufficiale n. 91 del 20 aprile 2026.
- Decreto-legge 13 maggio 2011, n. 70, art. 7, comma 1, lett. h).
- Decreto legislativo 18 dicembre 1997, n. 471, art. 6.
- Decreto del Presidente della Repubblica 14 agosto 1996, n. 472 (documento di trasporto).
- Decreto del Ministro dell’economia e delle finanze 7 dicembre 2016, art. 5, comma 1, lett. c) (documento commerciale).
- Agenzia delle Entrate, circolare 24 giugno 2014, n. 18/E (documentazione idonea per le prestazioni di servizi).
- Agenzia delle Entrate, circolare 17 giugno 2019, n. 14/E, par. 3.1 (data della fattura differita).
- Agenzia delle Entrate, risposta a interpello 24 settembre 2019, n. 389/E.
- Agenzia delle Entrate, risposta a interpello 28 ottobre 2019, n. 437/E (una o più fatture differite, data a fine mese).
- Agenzia delle Entrate, risposta a interpello 16 dicembre 2019, n. 528/E.
- Agenzia delle Entrate, risposta a interpello 21 gennaio 2020, n. 8/E (fattura mensile unica per le prestazioni di servizi).
- Agenzia delle Entrate, risposta a interpello 10 febbraio 2020, n. 44/E (documento commerciale e fattura differita).
- Agenzia delle Entrate, risposta a interpello 14 maggio 2020, n. 129/E (termine di emissione e giorni festivi).
- Agenzia delle Entrate, FAQ n. 22 del 2018 sulla fatturazione elettronica (fattura pro forma).
- Ministero delle finanze, circolare 22 dicembre 1998, n. 288/E, e Agenzia delle Entrate, risoluzione 7 marzo 2002, n. 78/E (fatturazione differita nelle triangolazioni interne).
- Ministero delle finanze, circolare n. 42 del 1974 (documenti equivalenti al documento di trasporto).
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell’esterometro (tipi documento TD24 e TD25, termini di annotazione).
