
Conferimento di una holding dinamica e art. 176 TUIR: indici di azienda, peso delle partecipazioni e limiti della risposta n. 193/26 Agenzia.
Secondo la risposta n. 193/2026 dell’Agenzia delle Entrate, il conferimento di una holding con struttura e personale propri può beneficiare della neutralità dell’art. 176 TUIR anche se le partecipazioni rappresentano gran parte del valore. Il parere riguarda solo la qualificazione di azienda.
L’art. 176, comma 1, TUIR esclude il realizzo di plusvalenze e minusvalenze nei conferimenti di aziende tra soggetti residenti che esercitano imprese commerciali. Per una holding il dubbio è se il compendio sia un’azienda o un semplice insieme di partecipazioni. Con la risposta n. 193 del 28 ottobre 2026 l’Agenzia ha ammesso la neutralità per una holding che svolgeva direzione, coordinamento, gestione dei beni immateriali e funding con struttura e personale propri, anche se le partecipazioni valevano circa metà dell’attivo. Decide quindi l’organizzazione e la continuità dell’attività in capo alla conferitaria. Il parere si ferma però alla qualificazione come azienda: non si pronuncia sul possesso ai fini PEX e lascia impregiudicato l’art. 10-bis dello Statuto del contribuente.
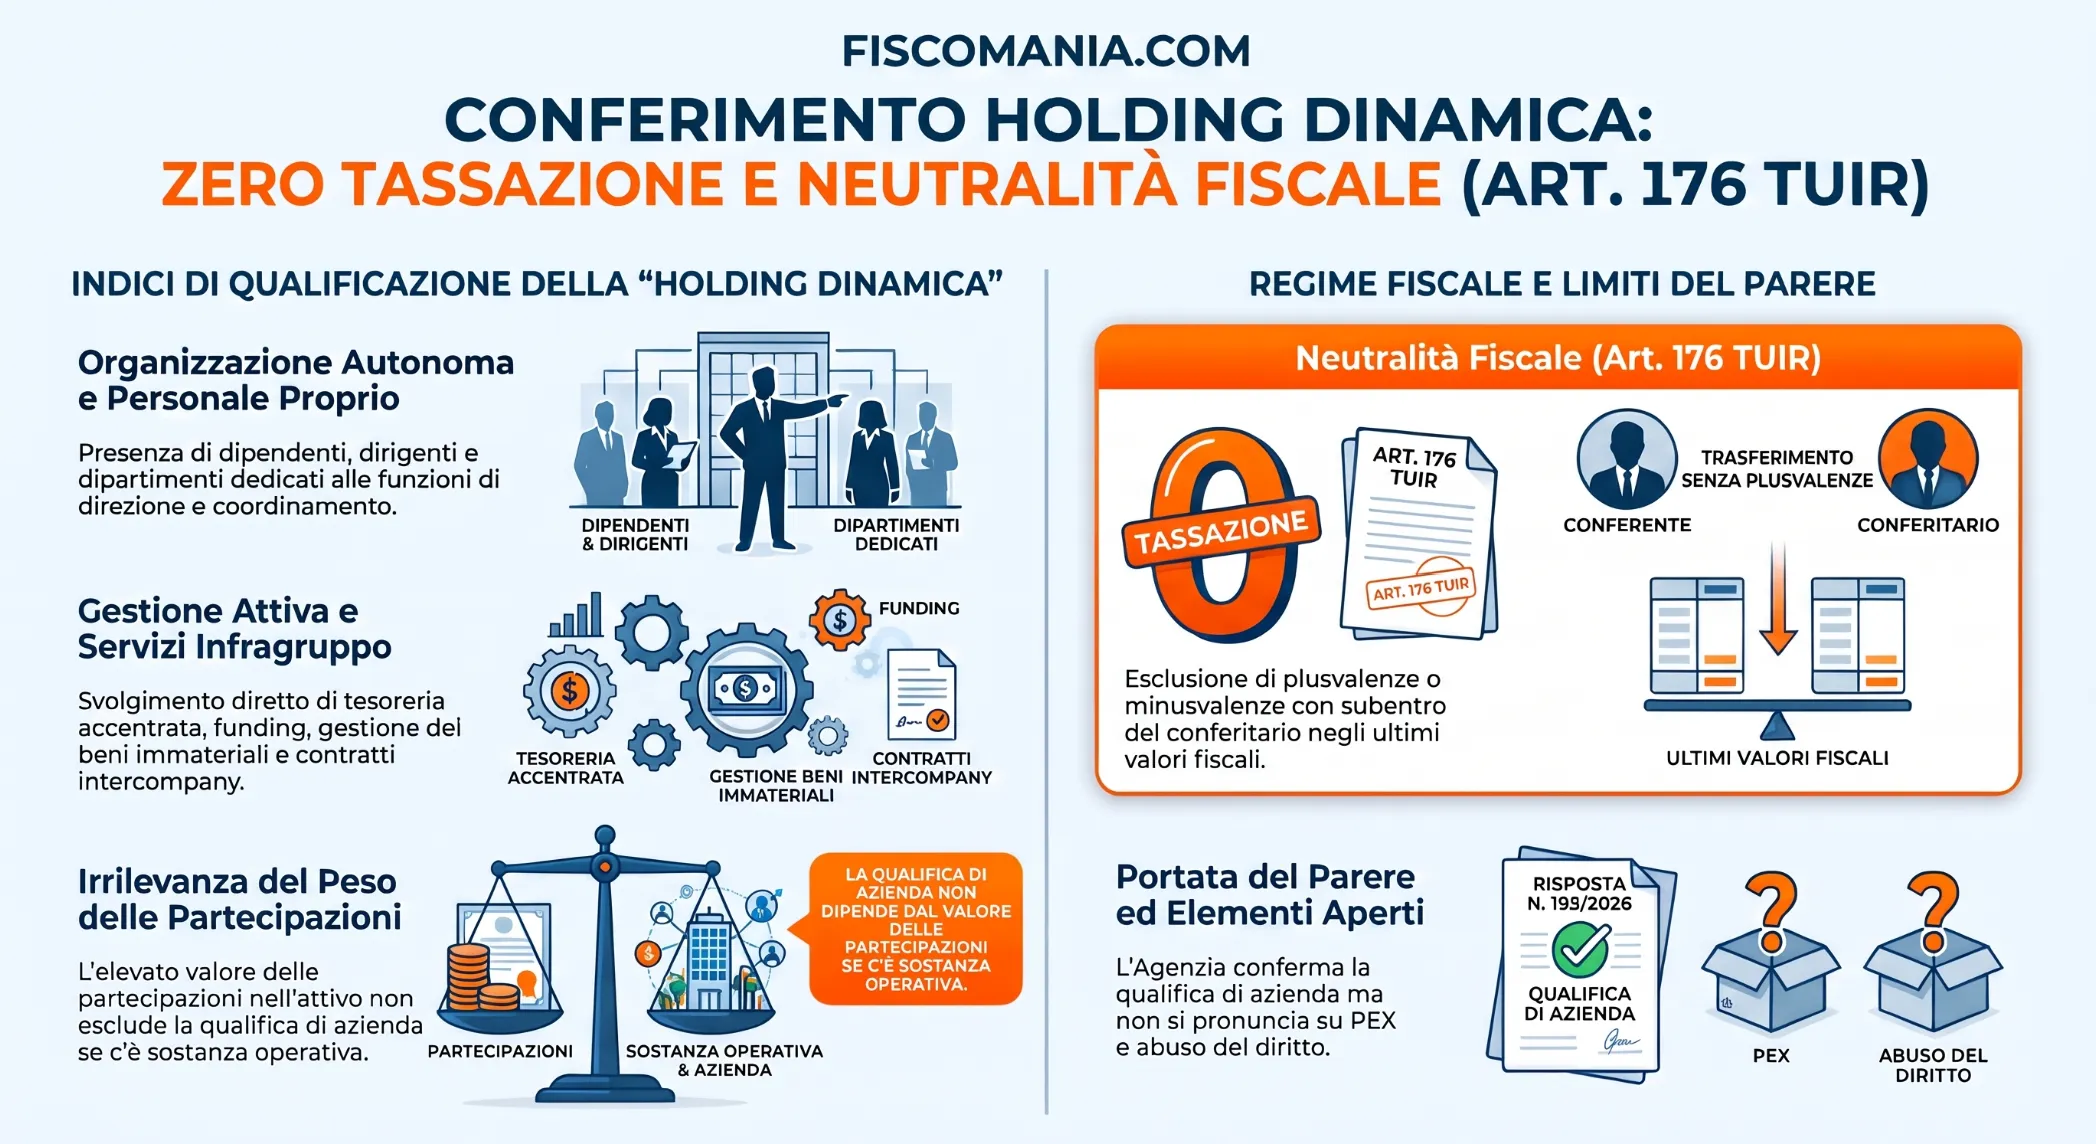
Quando una holding è azienda ai fini dell’art. 176
Una holding è azienda quando il compendio conferito è un insieme organicamente finalizzato all’esercizio dell’impresa e, da solo, idoneo a consentirne l’avvio o la prosecuzione in capo al conferitario. Nell’imposizione diretta manca una definizione autonoma di azienda: si rinvia all’art. 2555 c.c., che la individua nel complesso dei beni organizzati dall’imprenditore per l’esercizio dell’impresa.
Il criterio dell’organizzazione
Nella risposta n. 193/2026 l’Agenzia richiama due riferimenti. La circolare n. 320 del 19 dicembre 1997 qualifica l’azienda come universitas di beni materiali, immateriali e rapporti giuridico-economici, organizzati per l’attività d’impresa, intesa in senso ampio fino ai singoli rami. Le Sezioni Unite civili (sentenza 5 marzo 2014, n. 5087) indicano nell’organizzazione la connotazione essenziale. È il criterio che l’Agenzia applica richiamando, tra le altre, la risposta n. 15 dell’11 gennaio 2022.
Ne discende che non esiste un elenco di beni e rapporti necessari. Contano i legami giuridici e di fatto tra gli elementi e la loro destinazione funzionale, come ricorda la risposta n. 195 del 9 ottobre 2024. Per una holding il punto è decisivo: la presenza di partecipazioni nell’attivo non dice se il compendio sia un’azienda, lo dice l’organizzazione che le accompagna.
Norma applicabile e vigenza dal 2027
L’art. 176, comma 1, TUIR (DPR 917/1986) esclude il realizzo di plusvalenze e minusvalenze nei conferimenti di aziende tra soggetti residenti nell’esercizio di imprese commerciali. Il conferente assume come valore delle partecipazioni ricevute l’ultimo valore fiscalmente riconosciuto dell’azienda e il conferitario subentra negli elementi dell’attivo e del passivo, avviamento compreso. Il conferimento di quote di partecipazione, invece, segue regole diverse, trattate nell’articolo sul conferimento di quote in holding.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
