
Tassazione del lavoro sportivo dilettantistico: soglia di 15.000 euro, partita IVA, regime forfettario, limite di 85.000 euro e quadro LM.
Il lavoro sportivo dilettantistico può essere svolto con forme contrattuali diverse, ma beneficia di una specifica soglia di non imponibilità fiscale. L’inquadramento diventa particolarmente rilevante quando l’attività è esercitata con partita IVA e in regime forfetario.
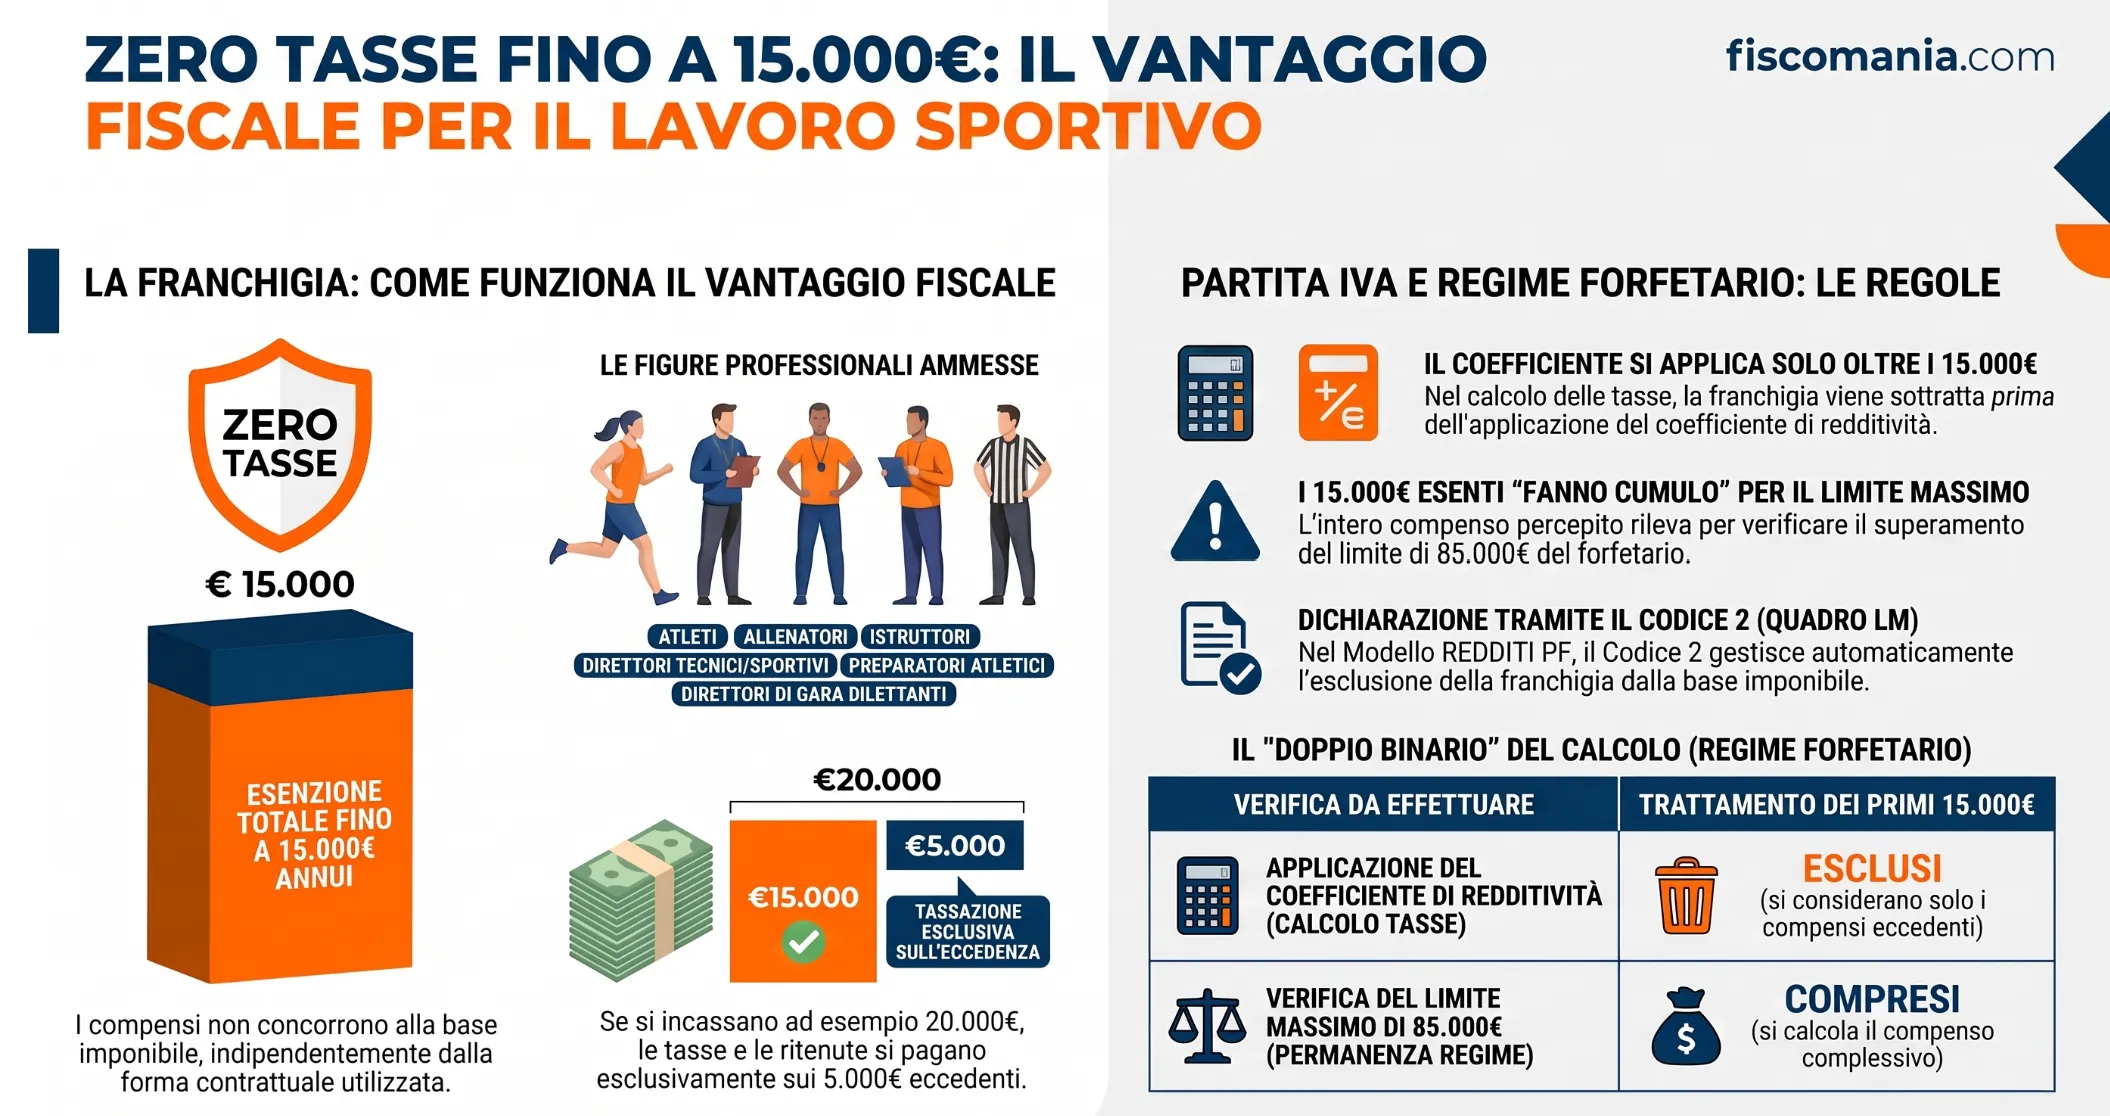
Il lavoro sportivo dilettantistico beneficia di una soglia di non imponibilità fiscale fino a 15.000 euro annui, prevista dall’art. 36, comma 6, del D.Lgs. n. 36/2021. L’agevolazione riguarda i compensi derivanti dal lavoro sportivo e opera nella determinazione della base imponibile indipendentemente dalla categoria reddituale, quindi anche quando il rapporto è subordinato. Se l’attività viene esercitata come lavoro autonomo con partita IVA, il lavoratore può applicare, ricorrendone i requisiti, anche il regime forfetario. In questo caso il coefficiente di redditività si applica soltanto ai compensi eccedenti 15.000 euro, mentre per verificare il limite di 85.000 euro rilevano anche i compensi compresi nella quota fiscalmente non imponibile.
Chi è un lavoratore sportivo
La qualifica di lavoratore sportivo non dipende soltanto dalla disciplina praticata o dal fatto di collaborare con un’associazione o una società sportiva. L’art. 25, comma 1, del D.Lgs. n. 36/2021 individua le figure che possono rientrare nella disciplina del lavoro sportivo quando l’attività viene svolta verso un corrispettivo a favore dei soggetti appartenenti all’ordinamento sportivo previsti dalla norma.
Il perimetro soggettivo è rilevante anche sul piano fiscale, perché le agevolazioni previste per il lavoro sportivo dilettantistico presuppongono che il compenso derivi effettivamente da una prestazione qualificabile come lavoro sportivo.
Le figure espressamente considerate lavoratori sportivi
L’art. 25 del D.Lgs. n. 36/2021 comprende espressamente tra i lavoratori sportivi:
- atleta;
- allenatore;
- istruttore;
- direttore tecnico;
- direttore sportivo;
- preparatore atletico;
- direttore di gara.
La qualifica richiede che l’attività sportiva sia esercitata verso un corrispettivo a favore di uno dei soggetti individuati dalla disposizione, tra cui soggetti dell’ordinamento sportivo iscritti nel Registro nazionale delle attività sportive dilettantistiche, Federazioni sportive nazionali, Discipline sportive associate, Enti di promozione sportiva, associazioni benemerite, CONI, CIP e Sport e salute S.p.A.
| Figura | Qualificazione | Condizione centrale |
|---|---|---|
| Atleta | Lavoratore sportivo espressamente previsto | Attività resa verso corrispettivo |
| Allenatore / istruttore | Lavoratore sportivo espressamente previsto | Attività resa verso corrispettivo |
| Direttore tecnico / sportivo | Lavoratore sportivo espressamente previsto | Attività resa verso corrispettivo |
| Preparatore atletico | Lavoratore sportivo espressamente previsto | Attività resa verso corrispettivo |
| Direttore di gara | Lavoratore sportivo espressamente previsto | Attività resa verso corrispettivo |
Le altre mansioni sportive riconosciute
La nozione di lavoratore sportivo non si esaurisce nelle figure elencate espressamente dalla legge. Possono rientrare nella disciplina anche i tesserati che svolgono verso un corrispettivo mansioni necessarie allo svolgimento dell’attività sportiva, quando tali mansioni risultano previste dai regolamenti tecnici della singola disciplina.
La qualificazione richiede quindi di guardare anche alla funzione concretamente esercitata e alla sua riconducibilità all’attività sportiva secondo le regole dell’ordinamento di riferimento.
Restano invece escluse da questa estensione le mansioni di carattere amministrativo-gestionale, che non diventano lavoro sportivo per il solo fatto di essere svolte all’interno di un’associazione o società sportiva.
Il caso dei direttori di gara
I direttori di gara rientrano espressamente tra i lavoratori sportivi individuati dall’art. 25 del D.Lgs. n. 36/2021. L’art. 18 dello stesso decreto considera tali i soggetti che partecipano allo svolgimento delle manifestazioni sportive assicurandone la regolarità tecnica, attraverso attività quali la direzione della gara, l’accertamento e la valutazione dell’attività e la registrazione dei risultati.
La loro inclusione assume rilievo anche fiscale. Quando il direttore di gara opera nell’area del dilettantismo, i compensi possono rientrare nella disciplina agevolata prevista per il lavoro sportivo dilettantistico. La normativa distingue invece il caso delle prestazioni rese nell’area del professionismo, che segue regole differenti.
La qualifica di lavoratore sportivo rappresenta quindi il primo passaggio dell’analisi. Una volta individuato il perimetro soggettivo, occorre stabilire con quale forma viene svolta l’attività, perché il lavoro sportivo può essere organizzato come rapporto subordinato oppure come lavoro autonomo, anche attraverso una collaborazione coordinata e continuativa.
Come può essere inquadrato il rapporto di lavoro sportivo
Il lavoro sportivo può essere svolto attraverso forme contrattuali differenti. L’art. 25, comma 2, del D.Lgs. n. 36/2021 prevede che, ricorrendone i presupposti, l’attività possa costituire oggetto di un rapporto di lavoro subordinato oppure di lavoro autonomo, anche nella forma della collaborazione coordinata e continuativa.
La qualifica di lavoratore sportivo, quindi, non determina automaticamente la natura del rapporto. Per distinguere lavoro subordinato e autonomo occorre considerare le caratteristiche concrete della prestazione, applicando i criteri utilizzati per la generalità dei lavoratori, tra cui assumono rilievo la soggezione al potere direttivo, organizzativo e disciplinare del datore di lavoro.
| Forma del rapporto | Inquadramento | Elemento distintivo |
|---|---|---|
| Lavoro subordinato | Rapporto di lavoro dipendente | Prestazione inserita nell’organizzazione del datore di lavoro e soggetta ai relativi poteri |
| Collaborazione coordinata e continuativa | Lavoro autonomo in forma coordinata | Prestazione personale e continuativa svolta nell’ambito di un rapporto di collaborazione |
| Lavoro autonomo professionale | Attività esercitata con partita IVA | Prestazione resa nell’esercizio abituale di un’attività professionale autonoma |
| Lavoro autonomo occasionale | Prestazione autonoma non abituale | Utilizzabile quando ricorrono i presupposti previsti dalla disciplina generale |
Lavoro subordinato sportivo
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
