
Quali attività finanziarie estere rientrano nel monitoraggio fiscale e nel Quadro RW: categorie, casi particolari, esoneri e l’IVAFE.
Le attività finanziarie detenute all’estero possono determinare obblighi di monitoraggio fiscale diversi a seconda della natura del rapporto. La distinzione è rilevante anche per separare le attività da indicare nel Quadro RW da quelle soggette a IVAFE.
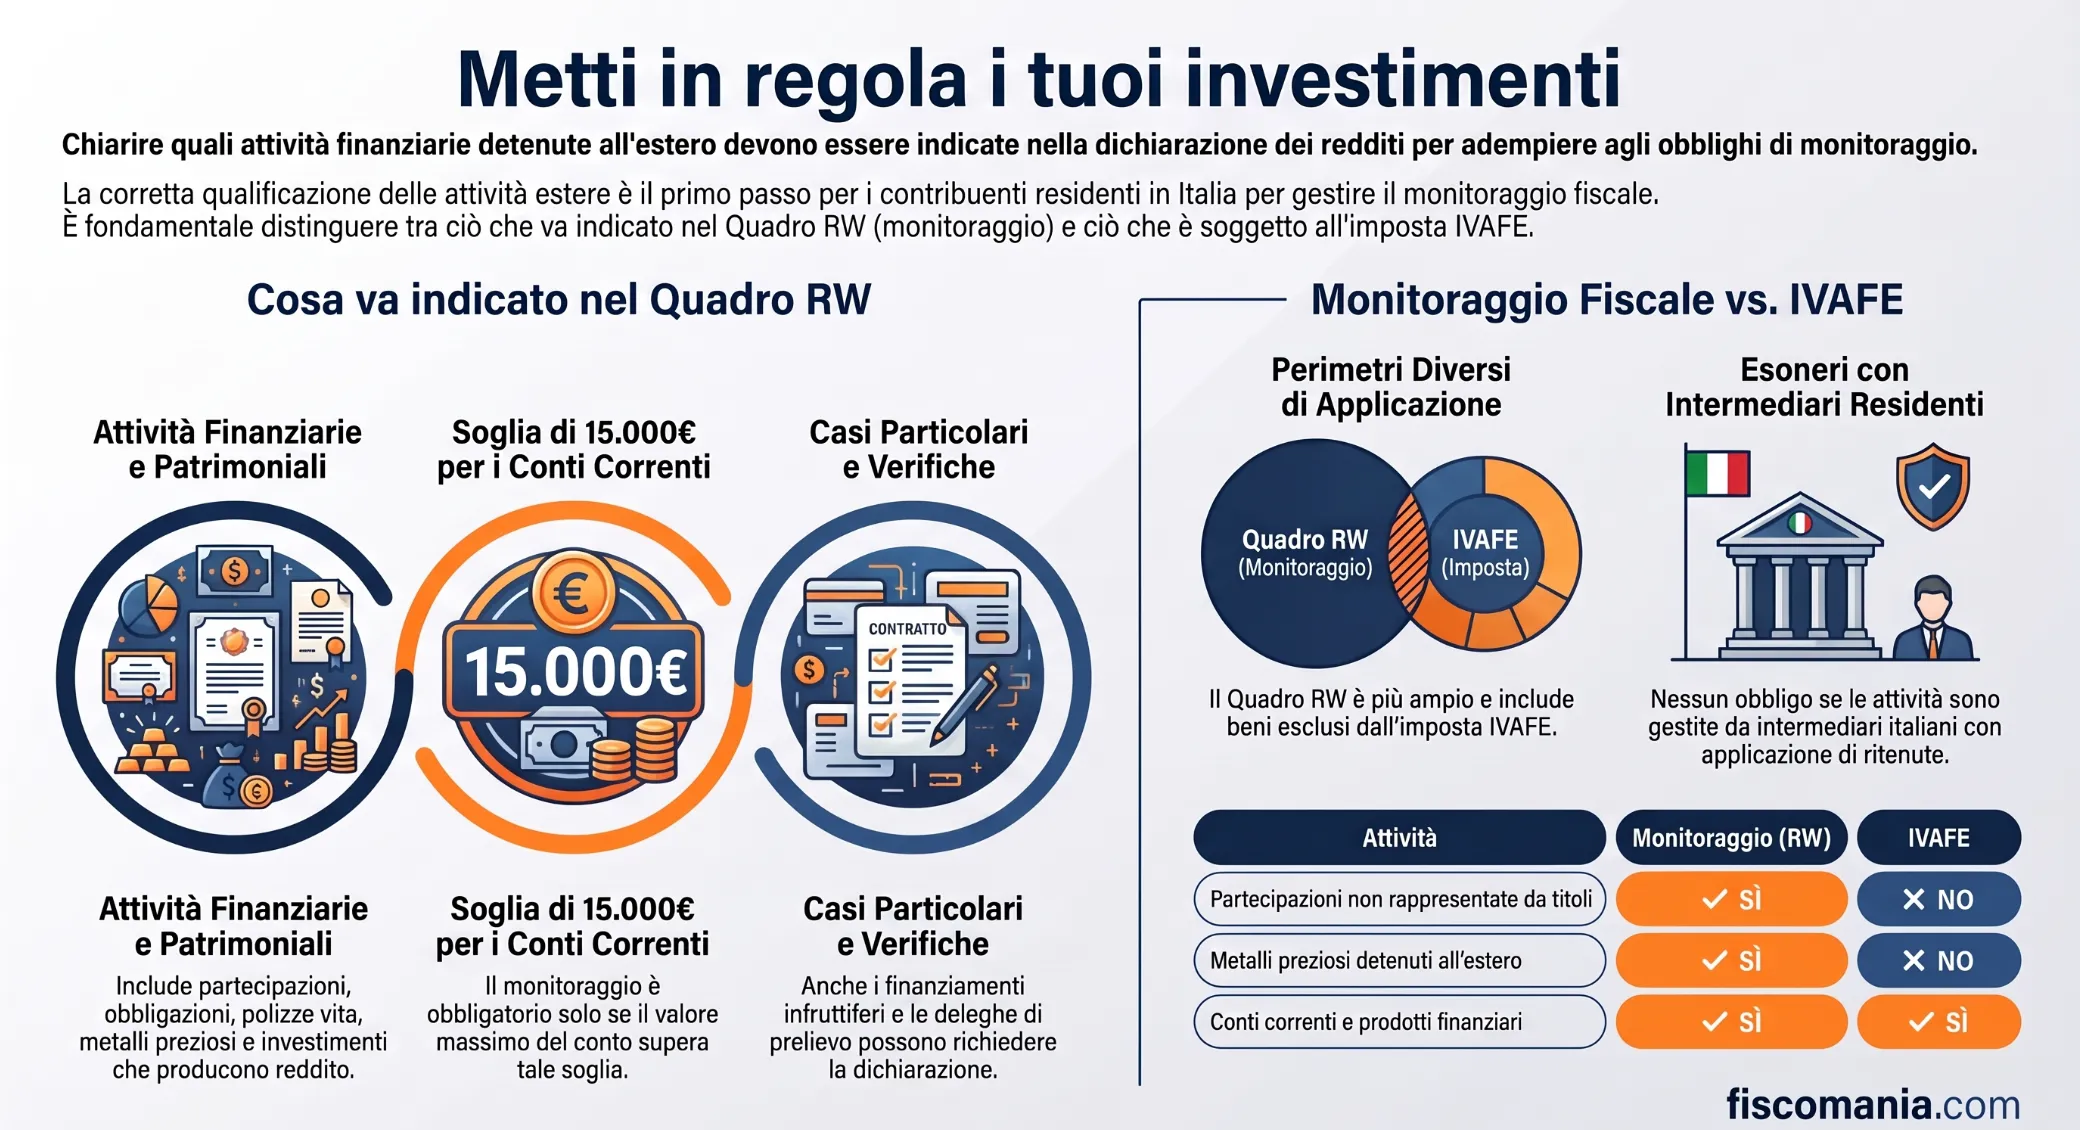
Ai fini del monitoraggio fiscale, sono attività estere di natura finanziaria quelle da cui derivano redditi di capitale o redditi diversi di natura finanziaria di fonte estera. Rientrano, tra le altre, partecipazioni in soggetti non residenti, obbligazioni, quote di OICR esteri, conti e depositi esteri, contratti finanziari con controparti non residenti, polizze vita estere, derivati e metalli preziosi detenuti all’estero. La qualificazione è rilevante per stabilire se l’attività deve essere indicata nel Quadro RW, ma non coincide automaticamente con l’assoggettamento a IVAFE, che riguarda soltanto determinate categorie di prodotti finanziari, conti correnti e libretti di risparmio.
Attività finanziarie estere e investimenti patrimoniali: la distinzione
La disciplina del monitoraggio fiscale delle attività estere comprende sia gli investimenti patrimoniali detenuti all’estero sia le attività estere di natura finanziaria, ma le due categorie non coincidono. La distinzione dipende dalla natura del bene o del rapporto detenuto dal contribuente e assume rilievo per individuare correttamente l’attività da dichiarare.
Gli investimenti esteri sono beni patrimoniali collocati all’estero suscettibili di produrre redditi imponibili in Italia, anche quando nel periodo d’imposta non abbiano generato alcun reddito. Rientrano in questa categoria, ad esempio, immobili, opere d’arte, oggetti preziosi e altri beni patrimoniali detenuti fuori dal territorio dello Stato.
Le attività estere di natura finanziaria, invece, sono attività dalle quali derivano redditi di capitale o redditi diversi di natura finanziaria di fonte estera. La categoria comprende quindi rapporti e strumenti finanziari collegati a soggetti o intermediari non residenti oppure detenuti all’estero, come partecipazioni, obbligazioni, quote di organismi di investimento, conti e depositi, contratti finanziari e altri rapporti della stessa natura.
Questa distinzione non serve a stabilire se esista in assoluto un obbligo di monitoraggio: entrambe le categorie possono essere rilevanti ai fini dichiarativi. Serve piuttosto a qualificare correttamente l’attività detenuta all’estero, perché da tale qualificazione dipendono le regole applicabili e il successivo inquadramento nel Quadro RW.
Quali attività finanziarie estere devono essere monitorate
Le attività estere di natura finanziaria comprendono un insieme ampio di rapporti e strumenti. Per stabilire se un’attività rientra nel monitoraggio fiscale non è quindi sufficiente verificare l’esistenza di un conto bancario all’estero: possono rilevare anche partecipazioni, titoli, fondi, contratti finanziari, polizze e altre attività suscettibili di produrre redditi finanziari di fonte estera.
Partecipazioni, obbligazioni e strumenti finanziari esteri
Rientrano tra le attività finanziarie estere le partecipazioni al capitale o al patrimonio di soggetti non residenti, comprese quelle relative a società, fondazioni e trust esteri, oltre alle obbligazioni estere e ai titoli similari.
La categoria comprende anche i titoli pubblici italiani e i titoli equiparati emessi all’estero, i certificati di massa emessi da soggetti non residenti e le quote di OICR esteri.
Il monitoraggio riguarda quindi non soltanto il denaro detenuto fuori dall’Italia, ma anche gli strumenti attraverso i quali il contribuente partecipa, investe o detiene attività finanziarie riconducibili a soggetti non residenti.
Quando gli strumenti sono raccolti all’interno di una relazione finanziaria o di un dossier titoli estero, occorre poi distinguere la qualificazione delle attività dalla modalità con cui la relazione viene indicata nella dichiarazione. Quest’ultimo profilo appartiene alla disciplina operativa del Quadro RW.
Conti, depositi e rapporti finanziari esteri
Anche depositi e conti correnti bancari costituiti all’estero rientrano tra le attività finanziarie rilevanti ai fini del monitoraggio, indipendentemente dalle modalità con cui vengono alimentati. Possono quindi assumere rilevanza anche conti utilizzati per ricevere stipendi, pensioni o compensi.
Per i conti correnti esiste tuttavia una disciplina specifica, compresa una soglia propria ai fini del monitoraggio. Per questo motivo la presenza di un conto estero deve essere esaminata separatamente rispetto alle altre attività finanziarie.
→ Approfondimento: Conto corrente estero e Quadro RW: obblighi, soglie e compilazione
La soglia prevista per i conti correnti non rappresenta, quindi, una franchigia generalizzata applicabile a partecipazioni, titoli, fondi o altri investimenti finanziari esteri.
Contratti finanziari, finanziamenti, polizze e derivati
Tra le attività rilevanti rientrano anche i contratti di natura finanziaria stipulati con controparti non residenti. Il perimetro comprende, tra gli altri, finanziamenti, riporti, pronti contro termine e prestiti titoli.
Il caso dei finanziamenti richiede particolare attenzione perché la qualificazione può presentare criticità soprattutto quando il rapporto è infruttifero. Il tema viene trattato separatamente, anche alla luce degli orientamenti non uniformi richiamati dalla prassi e dalla giurisprudenza.
→ Approfondimento: Finanziamenti all’estero e Quadro RW
Sono comprese tra le attività finanziarie anche le polizze di assicurazione sulla vita e di capitalizzazione stipulate con compagnie estere, oltre ai contratti derivati e agli altri rapporti finanziari stipulati al di fuori del territorio dello Stato.
→ Approfondimento: Polizza vita estera: monitoraggio fiscale e Quadro RW
Metalli preziosi e altri diritti finanziari
Il monitoraggio può interessare anche attività che non assumono la forma tradizionale di un conto o di un titolo. Il materiale ricomprende tra le attività finanziarie estere i metalli preziosi allo stato grezzo o monetato detenuti all’estero e i diritti all’acquisto o alla sottoscrizione di azioni estere o strumenti finanziari assimilati.
Sono inoltre ricomprese, in linea generale, le forme di previdenza complementare organizzate o gestite da società ed enti di diritto estero. Per queste ultime occorre però distinguere le forme ordinarie da quelle obbligatorie, per le quali il materiale prevede uno specifico esonero dal monitoraggio.
→ Approfondimento: Fondo pensione estero: tassazione e monitoraggio fiscale
Schema delle principali attività finanziarie estere
| Attività | Qualificazione | Rilevanza per il monitoraggio | Approfondimento |
|---|---|---|---|
| Partecipazioni in soggetti non residenti | Attività finanziaria estera | Rientra nel perimetro del monitoraggio | Verificare modalità dichiarative nel Quadro RW |
| Obbligazioni, titoli e quote di OICR esteri | Attività finanziaria estera | Rientrano nel perimetro del monitoraggio | Verificare la relazione finanziaria detenuta |
| Conti correnti e depositi esteri | Attività finanziaria estera | Disciplina specifica con propria soglia | Conto estero e Quadro RW |
| Finanziamenti verso soggetti esteri | Rapporto di natura finanziaria | Da verificare anche in relazione alla natura del finanziamento | Finanziamenti esteri e Quadro RW |
| Polizze vita e di capitalizzazione estere | Attività finanziaria estera | Potenzialmente rilevanti ai fini del monitoraggio | Polizza vita estera |
| Contratti derivati e altri rapporti finanziari esteri | Attività finanziaria estera | Rientrano nel perimetro del monitoraggio | Verificare caratteristiche del rapporto |
| Metalli preziosi detenuti all’estero | Attività finanziaria estera ai fini del monitoraggio | Rientrano nel perimetro del monitoraggio | Da distinguere dal trattamento ai fini IVAFE |
| Previdenza complementare estera | Attività finanziaria estera | Da distinguere tra forme ordinarie e forme obbligatorie | Fondo pensione estero |
Casi in cui la qualificazione richiede una verifica ulteriore
Non tutte le attività finanziarie estere possono essere ricondotte al monitoraggio attraverso una classificazione immediata. In alcune fattispecie assumono rilievo la struttura del rapporto, i poteri effettivamente attribuiti al contribuente o la natura obbligatoria dell’investimento.
Finanziamento infruttifero a un soggetto estero
I finanziamenti concessi a soggetti esteri rientrano tra i rapporti che richiedono maggiore attenzione, soprattutto quando non prevedono interessi.
La circolare dell’Agenzia delle Entrate n. 38/E del 23 dicembre 2013 riconduce anche i finanziamenti infruttiferi tra le attività potenzialmente rilevanti, in quanto suscettibili di produrre in futuro redditi attraverso una modifica delle condizioni contrattuali o mediante la cessione del credito.
Sul punto sono però intervenute pronunce giurisprudenziali di segno diverso. Alcune hanno confermato l’obbligo di monitoraggio, mentre altre hanno ritenuto necessario verificare l’effettiva o potenziale idoneità dell’investimento a produrre redditi di fonte estera imponibili in Italia.
La qualificazione del singolo rapporto non dovrebbe quindi essere effettuata sulla sola base dell’assenza di interessi.
→ Approfondimento: Finanziamenti all’estero e Quadro RW
Previdenza complementare estera obbligatoria
La presenza di un fondo pensione o di una forma di previdenza complementare estera non comporta automaticamente un obbligo di monitoraggio.
La circolare dell’Agenzia delle Entrate n. 45/E del 13 settembre 2010 esclude dal monitoraggio le somme versate per obbligo di legge a forme di previdenza complementare organizzate o gestite da soggetti esteri. Il medesimo trattamento viene ricondotto anche alle forme rese obbligatorie da contratti collettivi nazionali, mentre la distinzione deve essere effettuata rispetto alle adesioni derivanti da accordi individuali.
Prima di stabilire il trattamento dichiarativo occorre quindi verificare per quale titolo il contribuente aderisce alla forma previdenziale estera.
→ Approfondimento: Fondo pensione estero: tassazione e monitoraggio fiscale
Delega su un conto estero e poteri dell’amministratore
L’obbligo di monitoraggio può riguardare anche un soggetto che non è formalmente intestatario del conto estero quando dispone concretamente delle somme o può effettuarne il prelievo.
La mera possibilità di impartire disposizioni per conto dell’intestatario, però, non equivale sempre alla disponibilità dell’attività. L’Agenzia delle Entrate ha distinto, in particolare, il soggetto dotato di una delega al prelievo o alla movimentazione dalla posizione dell’amministratore che dispone soltanto di poteri di firma sul conto estero della società e non è beneficiario delle relative disponibilità.
Occorre quindi verificare i poteri concretamente attribuiti e non limitarsi alla presenza formale di una delega bancaria.
Attività monitorata e IVAFE possono seguire perimetri diversi
L’inclusione di un’attività nel monitoraggio fiscale non implica necessariamente che sulla stessa sia dovuta anche l’IVAFE.
Il perimetro delle attività estere di natura finanziaria rilevanti ai fini del Quadro RW è infatti più ampio rispetto a quello dei prodotti finanziari soggetti all’imposta. Il materiale individua, tra le fattispecie che possono assumere rilevanza per il monitoraggio ma che non rientrano nel perimetro IVAFE, i finanziamenti dei soci, le partecipazioni in società estere non rappresentate da titoli, le valute e i metalli preziosi.
Per questo motivo qualificazione ai fini del monitoraggio e verifica dell’eventuale IVAFE costituiscono due passaggi distinti.
Quando l’attività finanziaria estera non deve essere monitorata
La qualificazione di un rapporto come attività finanziaria estera non determina sempre un obbligo di monitoraggio. La disciplina prevede alcune ipotesi di esonero, che devono però essere verificate in relazione alle caratteristiche dell’attività e alle modalità con cui viene detenuta.
Per una ricostruzione completa degli esoneri soggettivi e oggettivi si rinvia alla guida dedicata:
→ Approfondimento: Casi di esonero dal Quadro RW per attività estere
Attività affidate a intermediari residenti
L’obbligo di monitoraggio non sussiste per le attività finanziarie e patrimoniali affidate in gestione o amministrazione a intermediari residenti, né per i contratti conclusi attraverso il loro intervento, quando i relativi flussi finanziari e redditi siano stati assoggettati a ritenuta o imposta sostitutiva dagli stessi intermediari.
L’esonero non dipende quindi dalla sola presenza di un intermediario italiano. Occorre che l’attività sia inserita nel circuito dell’intermediario residente secondo le condizioni richieste dalla disciplina e che questo assicuri il relativo trattamento fiscale.
Conti e depositi esteri: la soglia riguarda solo il monitoraggio
Per i depositi e conti correnti bancari detenuti all’estero è prevista una regola specifica: l’obbligo di monitoraggio non sussiste quando il valore massimo complessivo raggiunto nel periodo d’imposta non supera 15.000 euro.
La soglia riguarda specificamente depositi e conti correnti e non può essere estesa alle altre attività finanziarie estere. Inoltre, l’esonero dal monitoraggio non esclude necessariamente la compilazione del quadro quando sia dovuta l’IVAFE.
→ Approfondimento: Conto corrente estero e Quadro RW: obblighi e soglie
Previdenza complementare estera obbligatoria
Un’ulteriore ipotesi riguarda le somme versate a forme di previdenza complementare estera obbligatorie. La circolare dell’Agenzia delle Entrate n. 45/E del 13 settembre 2010 esclude dal monitoraggio le forme obbligatorie per legge e ricomprende nel medesimo trattamento quelle rese obbligatorie da contratti collettivi nazionali.
La natura obbligatoria della previdenza deve quindi essere distinta dalle adesioni derivanti da accordi individuali. Poiché questa distinzione è stata già esaminata tra i casi che richiedono una verifica specifica, non viene ulteriormente sviluppata in questa sede.
Monitoraggio fiscale e IVAFE non sono la stessa cosa
L’obbligo di indicare un’attività finanziaria nel Quadro RW e l’assoggettamento all’IVAFE devono essere verificati separatamente. Il monitoraggio fiscale ha infatti un perimetro più ampio rispetto a quello dell’imposta sul valore delle attività finanziarie detenute all’estero.
Ai fini IVAFE rilevano i prodotti finanziari, i conti correnti e i libretti di risparmio detenuti all’estero. La nozione di prodotto finanziario comprende gli strumenti finanziari e le altre forme di investimento di natura finanziaria, ma non coincide con l’intero insieme delle attività che possono assumere rilevanza ai fini del monitoraggio.
Di conseguenza, la presenza di un’attività nel Quadro RW non consente, da sola, di concludere che sulla stessa sia dovuta anche l’IVAFE.
Attività rilevanti per il monitoraggio ma escluse dall’IVAFE
La differenza emerge chiaramente per alcune categorie. Il perimetro IVAFE esclude, tra l’altro, le quote di partecipazione in società estere non rappresentate da titoli, i finanziamenti dei soci, le banconote e monete estere e i metalli preziosi.
Queste attività possono comunque rientrare nel monitoraggio fiscale quando ricorrono i relativi presupposti. Occorre quindi seguire due passaggi distinti: prima individuare se il bene o il rapporto costituisce un’attività estera rilevante ai fini del Quadro RW; successivamente verificare se appartiene anche alle categorie assoggettate a IVAFE.
→ Approfondimento: IVAFE sulle attività finanziarie detenute all’estero
| Attività | Monitoraggio fiscale | IVAFE |
|---|---|---|
| Prodotti finanziari detenuti all’estero | Possono rientrare nel Quadro RW | Rientrano nel perimetro IVAFE |
| Conti correnti e libretti di risparmio esteri | Disciplina specifica ai fini del monitoraggio | Rientrano nel perimetro IVAFE |
| Partecipazioni estere non rappresentate da titoli | Possono rilevare ai fini del monitoraggio | Escluse dal perimetro IVAFE |
| Finanziamenti dei soci | Possono rilevare ai fini del monitoraggio | Esclusi dal perimetro IVAFE |
| Banconote e monete estere | Possono rilevare ai fini del monitoraggio | Escluse dal perimetro IVAFE |
| Metalli preziosi detenuti all’estero | Rientrano tra le attività rilevanti per il monitoraggio | Esclusi dal perimetro IVAFE |
Dalla qualificazione dell’attività alla dichiarazione nel Quadro RW
Una volta accertato che il rapporto detenuto dal contribuente rientra tra gli investimenti o le attività estere rilevanti ai fini del monitoraggio fiscale, occorre verificare come l’attività debba essere indicata nella dichiarazione.
L’obbligo di monitoraggio riguarda le attività detenute nel corso del periodo d’imposta e può sussistere anche quando l’investimento sia stato integralmente dismesso prima della fine dell’anno. La successiva compilazione richiede poi di individuare, tra gli altri elementi, il titolo di possesso, la tipologia dell’attività e i valori rilevanti secondo le regole applicabili.
Questi aspetti appartengono però alla fase operativa della dichiarazione e sono trattati nella guida dedicata:
→ Approfondimento: Quadro RW: guida alla compilazione, obblighi e sanzioni
La presenza di un’attività finanziaria estera può inoltre produrre conseguenze diverse rispetto al solo monitoraggio. Eventuali interessi, dividendi, plusvalenze o altri proventi devono essere esaminati secondo le regole fiscali proprie del reddito prodotto e non possono essere ricavati automaticamente dalla sola indicazione dell’attività nel Quadro RW.
→ Approfondimento: Tassazione degli investimenti finanziari esteri
Consulenza fiscale online
Hai attività finanziarie o investimenti detenuti all’estero?
La qualificazione dell’attività è il primo passaggio per individuare correttamente gli obblighi di monitoraggio fiscale e verificare l’eventuale applicazione dell’IVAFE. In presenza di rapporti, investimenti o strutture estere puoi richiedere un’analisi della tua situazione.
Richiedi una consulenza →Domande frequenti
Un’attività indicata nel Quadro RW è sempre soggetta a IVAFE?
No. Monitoraggio fiscale e IVAFE hanno perimetri differenti. Ad esempio, partecipazioni estere non rappresentate da titoli, finanziamenti dei soci, valute e metalli preziosi possono rilevare ai fini del monitoraggio pur essendo esclusi dall’ambito dell’IVAFE.
Un conto corrente estero sotto 15.000 euro deve essere indicato nel Quadro RW?
L’art. 4, co. 3, del D.L. n. 167/1990 esonera dal monitoraggio depositi e conti correnti esteri quando il valore massimo complessivo raggiunto nel periodo d’imposta non supera 15.000 euro. Il quadro può comunque dover essere compilato quando risulta dovuta l’IVAFE.
Un finanziamento infruttifero concesso a un soggetto estero deve essere indicato nel Quadro RW?
La questione presenta profili interpretativi. La circ. Agenzia delle Entrate n. 38/E/2013 ricomprende anche i finanziamenti infruttiferi tra le attività potenzialmente rilevanti, mentre la giurisprudenza richiamata sul tema non è uniforme circa la necessaria capacità dell’attività di produrre redditi imponibili in Italia.
Un fondo pensione estero obbligatorio deve essere indicato nel Quadro RW?
La circ. Agenzia delle Entrate n. 45/E/2010 esclude dal monitoraggio le forme di previdenza complementare estere obbligatorie per legge. Il medesimo trattamento è riferito alle forme obbligatorie in base a contratti collettivi nazionali, mentre devono essere distinti gli accordi individuali.
Chi ha una delega su un conto corrente estero deve compilare il Quadro RW?
L’obbligo può riguardare anche chi dispone delle somme o può effettuarne il prelievo. La prassi distingue però questa situazione dalla mera delega a operare per conto dell’intestatario e dai poteri di firma dell’amministratore su conti societari esteri di cui non sia beneficiario.
Un’attività finanziaria venduta o chiusa durante l’anno deve essere monitorata?
Sì, se ricorrono i presupposti del monitoraggio. L’obbligo riguarda le attività detenute nel corso del periodo d’imposta e può sussistere anche quando l’investimento sia stato totalmente dismesso o il rapporto sia stato chiuso prima della fine dell’anno.
Fonti e riferimenti
- D.L. 28 giugno 1990, n. 167, art. 4 Monitoraggio fiscale degli investimenti e delle attività estere di natura finanziaria.
- D.Lgs. 24 febbraio 1998, n. 58, art. 1, comma 1, lett. u) Definizione di prodotti finanziari.
- Agenzia delle Entrate, Circolare 23 dicembre 2013, n. 38/E Monitoraggio fiscale degli investimenti e delle attività finanziarie detenute all’estero.
- Agenzia delle Entrate, Circolare 13 settembre 2010, n. 45/E Obblighi di monitoraggio fiscale, deleghe sui conti esteri e previdenza complementare estera.
- Agenzia delle Entrate, Circolare 21 giugno 2011, n. 28/E Delega al prelievo e obblighi di monitoraggio fiscale.
- Agenzia delle Entrate, Circolare 14 maggio 2014, n. 10/E Poteri di firma degli amministratori su conti correnti esteri.
- Agenzia delle Entrate, Circolare 16 luglio 2015, n. 27/E Monitoraggio fiscale dei conti esteri nella disponibilità degli amministratori.
- Agenzia delle Entrate, Risoluzione 29 maggio 2019, n. 53/E Titolarità effettiva e relazione con le attività estere ai fini del Quadro RW.
- C.T. Prov. Treviso, sentenza 25 giugno 2014, n. 508/9/14 Monitoraggio fiscale dei finanziamenti infruttiferi verso soggetti esteri.
- C.T. Reg. Milano, sentenza 15 maggio 2018, n. 2165/6/18 Finanziamenti infruttiferi e Quadro RW.
- C.T. Reg. Venezia, sentenza 17 gennaio 2018, n. 70/2/18 Potenziale idoneità dell’attività estera a produrre redditi imponibili ai fini del monitoraggio.
- C.T. II grado Bolzano, sentenza 12 giugno 2014, n. 48/2/14 Finanziamenti infruttiferi e obblighi di monitoraggio fiscale.
