
Testo unico accertamento 2027: quando si applica il D.Lgs. 141/26, tabella di raccordo con le vecchie norme e indicazioni sulle abrogazioni.
Il D.Lgs. 141/2026 riordina le disposizioni sugli adempimenti e sull’accertamento tributario, con efficacia generale dal 1° gennaio 2027. La tabella di raccordo consente di individuare i nuovi riferimenti normativi, distinguendo la ricollocazione delle disposizioni dalle eventuali modifiche sostanziali.
Il Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141, raccoglie e coordina norme precedentemente distribuite tra diversi provvedimenti, tra cui il DPR 600/1973, il DPR 633/1972 e il D.Lgs. 218/1997.
Il riordino interessa i riferimenti utilizzati nell’attività di controllo, nelle verifiche fiscali e nelle procedure di accertamento con adesione. Il passaggio al nuovo testo richiede di verificare le disposizioni abrogate, quelle corrispondenti e le regole temporali applicabili, senza presumere che ogni nuova numerazione comporti una modifica della disciplina.
Le tabelle seguenti permettono di consultare le principali corrispondenze, mentre l’analisi evidenzia le questioni da considerare nel passaggio alla normativa riordinata.
Cosa comprende il nuovo Testo unico adempimenti e accertamento
Il Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141, riordina in un unico corpo normativo le disposizioni relative agli obblighi fiscali dei contribuenti e all’attività di controllo dell’Amministrazione finanziaria. Il provvedimento si inserisce nell’attuazione della delega per la riforma fiscale prevista dalla Legge 9 agosto 2023, n. 111.
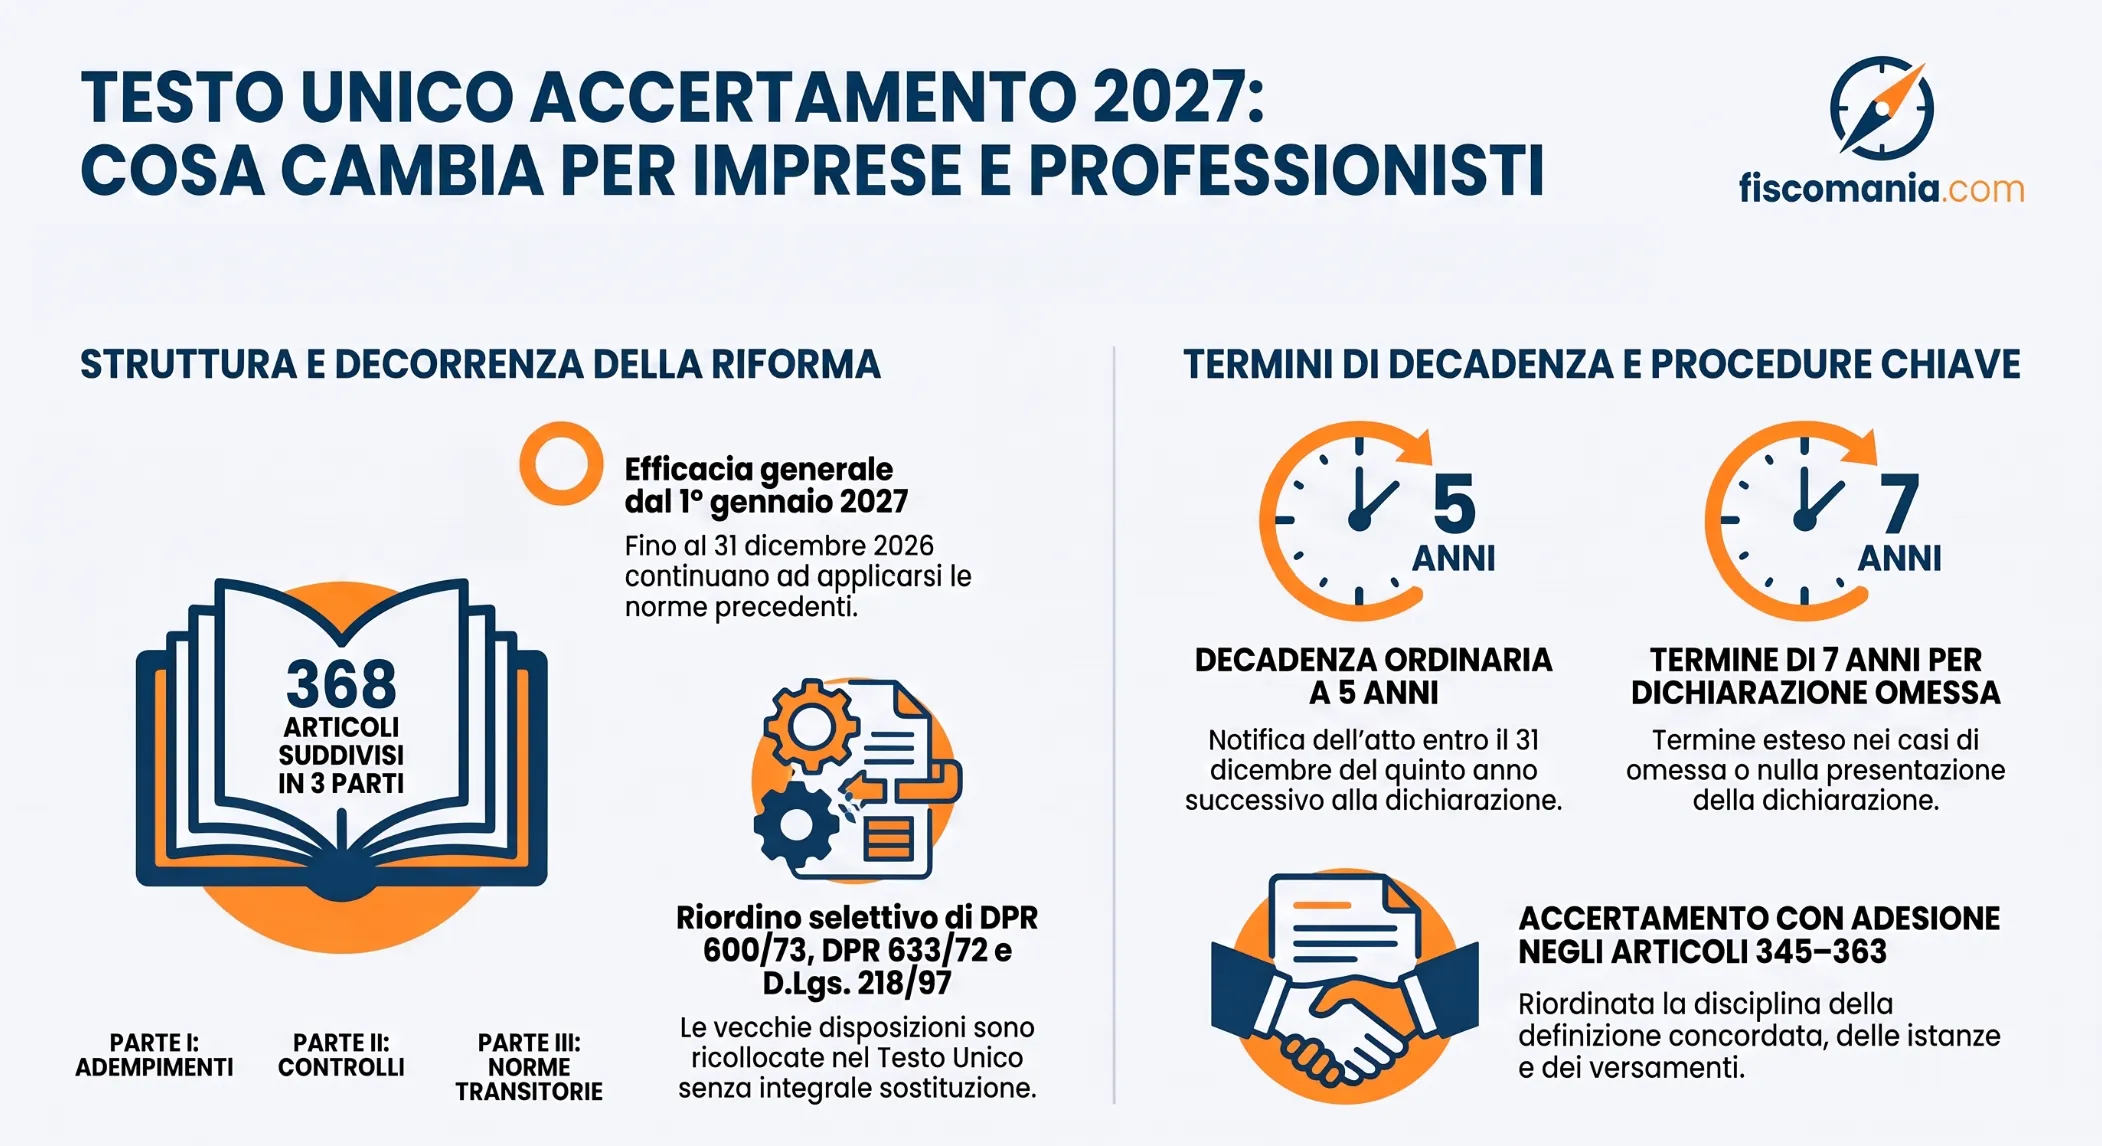
Il Testo unico è allegato al D.Lgs. 141/2026 e comprende 368 articoli, organizzati in tre parti:
- Parte I – Adempimenti, comunicazioni e dichiarazioni: comprende le disposizioni relative agli obblighi tributari, all’anagrafe tributaria, alle comunicazioni e alla presentazione delle dichiarazioni.
- Parte II – Collaborazione, controlli e accertamento: disciplina i rapporti tra contribuenti e Amministrazione finanziaria, i poteri istruttori, le attività di verifica, l’accertamento delle imposte e gli istituti di definizione.
- Parte III – Disposizioni transitorie e finali: comprende le regole di coordinamento, le abrogazioni e le disposizioni relative al passaggio alla nuova disciplina.
Il riordino interessa norme precedentemente contenute in diversi provvedimenti, tra cui il DPR 600/1973, il DPR 633/1972 e il D.Lgs. 218/1997.
Le disposizioni relative all’IVA devono essere coordinate con il separato Testo unico IVA, approvato con il D.Lgs. 19 gennaio 2026, n. 10, dedicato principalmente alla disciplina dell’imposta.
La raccolta delle disposizioni in un unico testo facilita la consultazione della normativa, ma non comporta necessariamente una modifica dei presupposti o delle modalità dell’accertamento.
Quando si applica il D.Lgs. 141/2026 e quali norme sono abrogate
Le disposizioni del nuovo Testo unico in materia di adempimenti e accertamento si applicano dal 1° gennaio 2027, secondo quanto previsto dall’art. 368 dell’allegato al D.Lgs. 141/2026.
Occorre distinguere questa data dall’entrata in vigore del decreto legislativo che lo approva, avvenuta il 7 agosto 2026.
Decorrenza del nuovo Testo unico
L’art. 368 stabilisce la decorrenza generale delle disposizioni riordinate dal 1° gennaio 2027.
Fino al 31 dicembre 2026 continuano, pertanto, ad applicarsi le disposizioni precedenti, salvo le specifiche modifiche normative già efficaci.
La distinzione è necessaria perché il D.Lgs. 141/2026 contiene anche disposizioni di coordinamento e correttive relative ad altri Testi unici, la cui efficacia deve essere verificata autonomamente.
Abrogazioni e rinvii alla normativa precedente
L’art. 367 del Testo unico individua le disposizioni abrogate a decorrere dall’applicazione del nuovo testo.
L’elenco comprende norme contenute in diversi provvedimenti, tra cui il DPR 600/1973, il DPR 633/1972 e il D.Lgs. 218/1997.
Le abrogazioni sono selettive: non è quindi corretto affermare che tutti i precedenti provvedimenti siano integralmente sostituiti dal D.Lgs. 141/2026.
Per individuare la disposizione corrispondente occorre verificare quali articoli o commi siano stati abrogati, quali continuino ad applicarsi e dove siano state ricollocate le disposizioni riordinate.
Tabella di raccordo tra vecchie e nuove disposizioni sull’accertamento
Il D.Lgs. 141/2026 raccoglie disposizioni provenienti da fonti normative differenti. In alcuni casi la corrispondenza riguarda un singolo articolo; in altri, più disposizioni precedenti confluiscono in un unico articolo del nuovo Testo unico.
Le tabelle seguenti sono organizzate per materia e individuano i principali raccordi utili nell’attività professionale.
Le corrispondenze rappresentano un riferimento per la consultazione normativa e non attestano, da sole, l’identità sostanziale tra le disposizioni precedenti e quelle riordinate.
Poteri istruttori, accessi e verifiche
Le disposizioni sui poteri dell’Amministrazione finanziaria e sulle attività ispettive sono raccolte principalmente negli articoli 158–162 del D.Lgs. 141/2026.
La tabella individua i principali riferimenti relativi all’acquisizione di dati, alle richieste istruttorie, agli accessi e alle verifiche.
| Materia | Normativa precedente | Nuova disposizione | Osservazioni |
|---|---|---|---|
| Analisi del rischio fiscale | Art. 2, commi 1-4, 7 e 9, D.Lgs. 13/2024 | Art. 158, D.Lgs. 141/2026 | Riordino delle disposizioni relative all’utilizzo delle informazioni per l’analisi del rischio. |
| Attribuzioni degli Uffici e poteri istruttori | Artt. 31, commi 1 e 2, e 32, DPR 600/1973; art. 51, DPR 633/1972 | Art. 159, D.Lgs. 141/2026 | Coordinamento delle attribuzioni e dei poteri utilizzabili nell’attività di controllo. |
| Accessi, ispezioni e verifiche | Art. 33, DPR 600/1973; artt. 52 e 63, DPR 633/1972; art. 38-bis, comma 2, DPR 600/1973 | Art. 161, D.Lgs. 141/2026 | Raccordo delle disposizioni sugli accessi e sulle attività ispettive. |
| Acquisizione di dati e notizie | Art. 18, commi 4 e 5, Legge 413/1991 | Art. 162, D.Lgs. 141/2026 | Coordinamento delle disposizioni sull’acquisizione delle informazioni rilevanti per l’accertamento. |
L’art. 159 costituisce il riferimento per le attribuzioni e i poteri istruttori dell’Agenzia delle Entrate. Tra questi rientrano le richieste di documentazione, gli inviti al contribuente e l’acquisizione di dati e notizie, comprese le informazioni di natura finanziaria secondo le condizioni previste dalla legge.
L’art. 161 riguarda invece le attività di accesso, ispezione e verifica, per le quali assumono rilievo le autorizzazioni richieste e le garanzie riconosciute al contribuente.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
