
Il Testo unico IVA (D.Lgs. 10/2026) si applica dal 1° gennaio 2027. Tabella di raccordo tra gli articoli del DPR 633/72 e del nuovo testo.
Il Testo unico IVA (D.Lgs. 10/2026) si applica dal 1° gennaio 2027 e abroga gran parte del DPR 633/72 e del DL 331/93: la tabella di raccordo indica dove sono confluite le disposizioni più usate in fattura e nelle operazioni con l’estero.
Il Testo unico IVA è stato approvato con il D.Lgs. 19 gennaio 2026, n. 10, pubblicato nella Gazzetta Ufficiale n. 24 del 30 gennaio 2026 (S.O. n. 4) e in vigore dal 31 gennaio 2026. Ai sensi dell’art. 171 si applica dal 1° gennaio 2027. Raccoglie in 171 articoli, divisi in 18 titoli, la disciplina del DPR 633/72, del DL 331/93 e di altre leggi. L’art. 170 abroga le disposizioni sostituite e, al comma 3, riferisce i richiami contenuti in altre norme e provvedimenti alla disposizione corrispondente del nuovo testo. Più avanti trovi la tabella di raccordo, verificabile con TrovaTU.
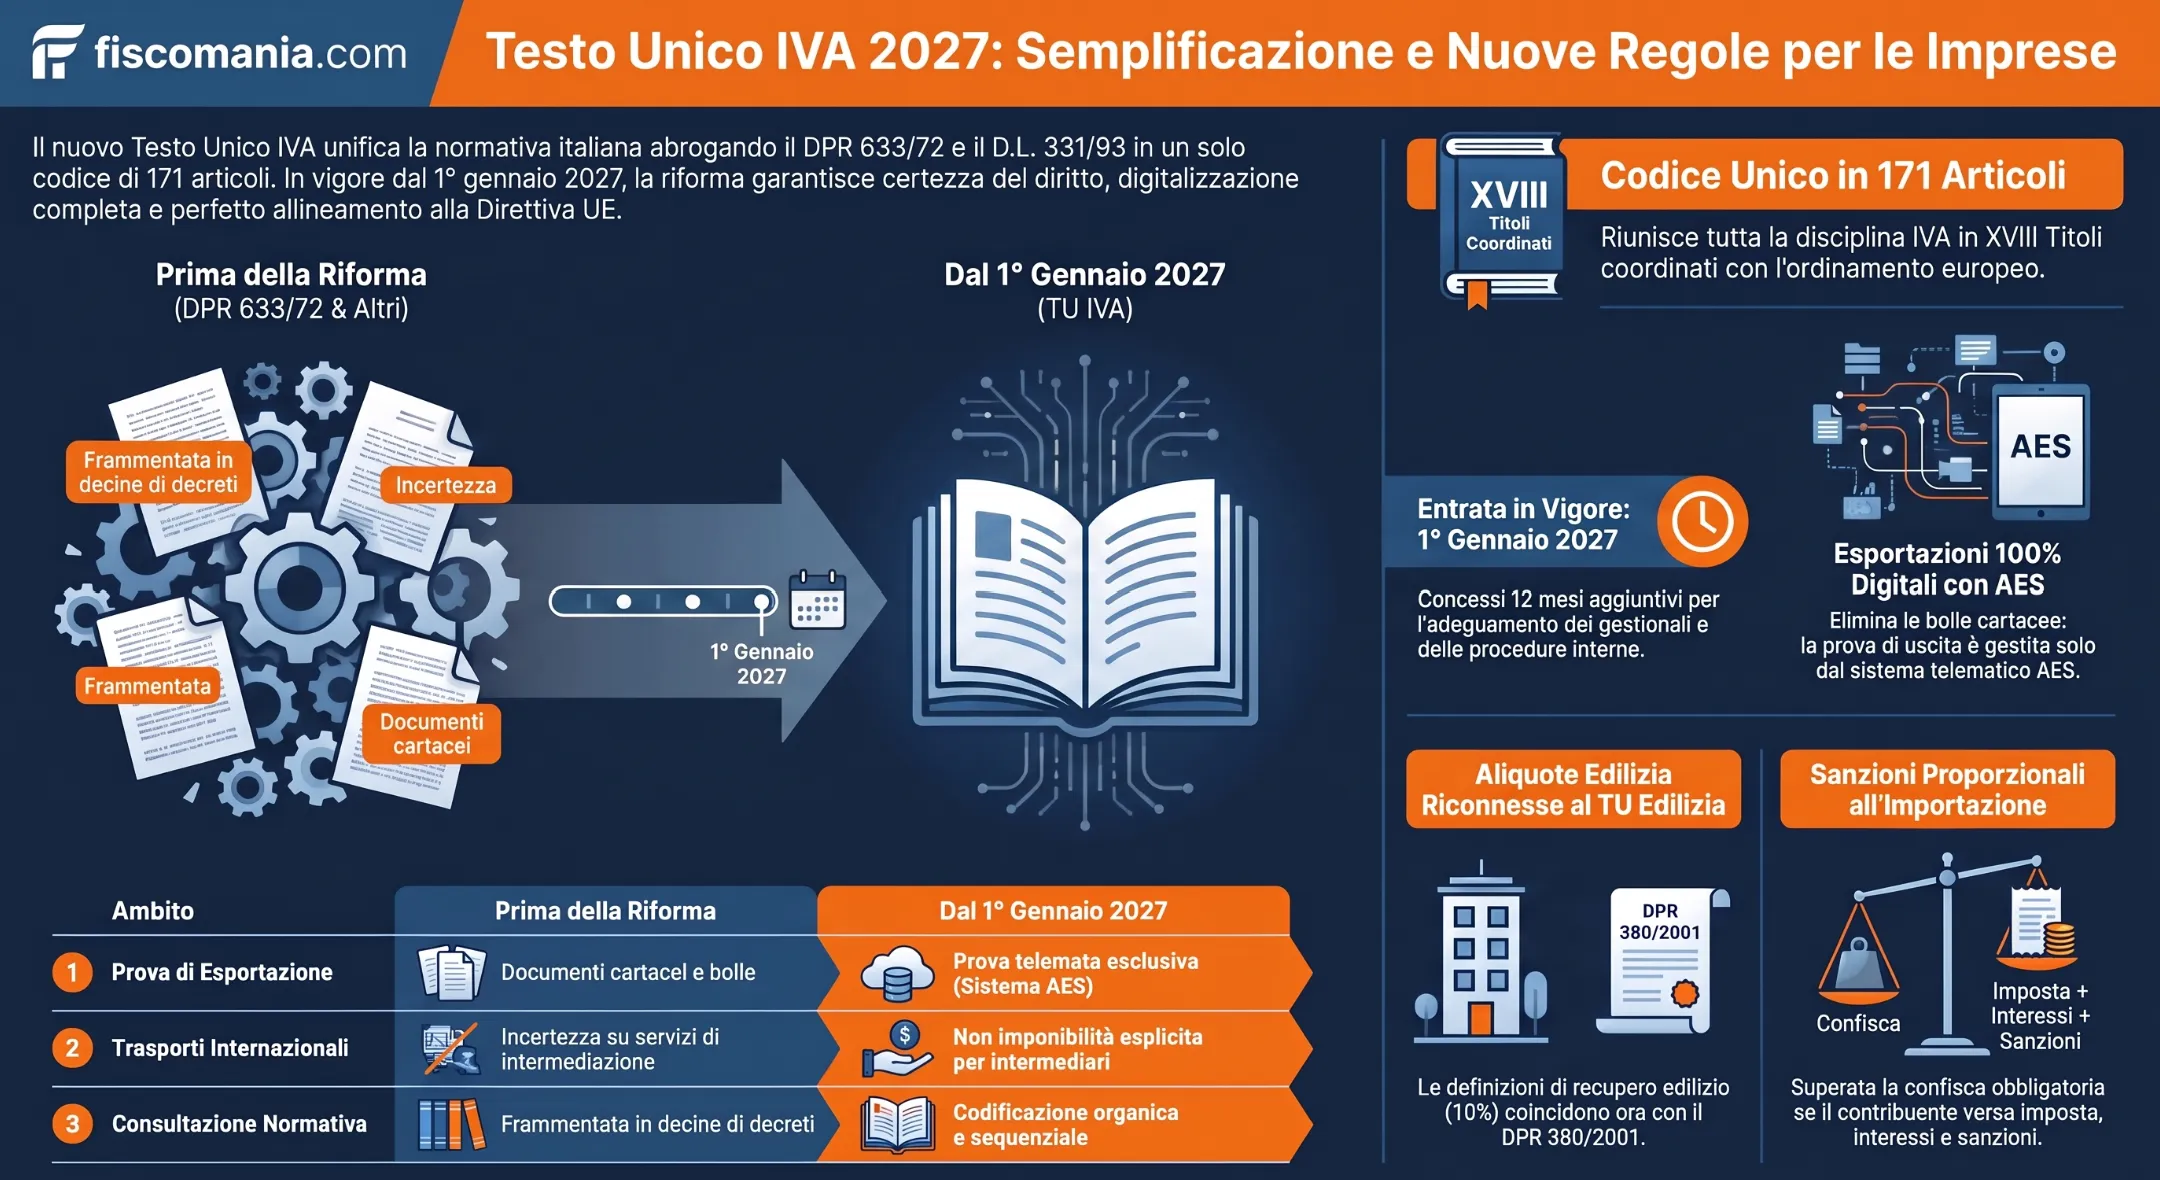
Tra i punti da controllare ci sono la prova di uscita doganale per le esportazioni (art. 45), il rinvio alla Tabella A per le aliquote sugli interventi edilizi e la disciplina delle sanzioni all’importazione (art. 67).
Dal 1° gennaio 2027: quali articoli del DPR 633/72 sono abrogati
Non tutto il DPR 633/72 viene abrogato: l’art. 170, comma 1, del D.Lgs. 10/2026 elenca gli articoli che escono dal 1° gennaio 2027, e quelli non compresi nell’elenco non sono abrogati dal Testo unico IVA.
Gli articoli abrogati sono:
- DPR 633/72: da 1 a 17 e da 17-ter a 27; 30, 30-bis, 30-ter e 32; da 34 a 36-bis e da 38 a 39; da 40-bis a 40-sexies; 62; da 67 a 74-octies; 76, 77 e 78; da 80 a 94, oltre alle tabelle A, B e C.
- DL 331/93: tra gli altri, da 37 a 52 (compresi gli artt. 38 e 41 sugli acquisti e sulle cessioni intracomunitarie), 56, 58 e 60.
Non sono invece compresi nell’elenco, per esempio, l’art. 17-bis (acquisto di pubblicità online), gli articoli sull’accertamento, come il 51, il 52 e il 54, e quello sui ricorsi (art. 59). Per molti di questi TrovaTU indica una collocazione in altri testi unici: l’art. 51 è collegato all’art. 159 del D.Lgs. 141/2026 e l’art. 59 all’art. 65 del D.Lgs. 175/2024. Per l’art. 17-bis lo strumento non riporta alcuna corrispondenza.
Tabella di raccordo tra DPR 633/72 e Testo unico IVA
Le tabelle che seguono indicano, per le disposizioni più usate in fattura e nelle operazioni con l’estero, l’articolo del Testo unico IVA in cui sono confluite. Ogni articolo del nuovo testo riporta tra parentesi le norme da cui deriva, e la tabella parte dall’articolo che oggi si cita.
Le corrispondenze sono quelle indicate da TrovaTU al 19 ottobre 2026 e vanno riscontrate sul testo di ciascun articolo. L’assenza di una corrispondenza in TrovaTU non equivale ad abrogazione, che si desume dall’art. 170.
Operazioni imponibili, base imponibile e aliquote
La tabella parte dalle definizioni di operazione e arriva a base imponibile e aliquote: l’art. 15 del DPR 633/72, ad esempio, confluisce nell’art. 29, commi 1 e 2.
| Materia | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Cessioni di beni | Art. 2 DPR 633/72 | Art. 5 D.Lgs. 10/2026 |
| Cessioni facilitate dalle interfacce elettroniche | Art. 2-bis DPR 633/72 | Art. 7 D.Lgs. 10/2026 |
| Prestazioni di servizi | Art. 3 DPR 633/72 | Art. 10 D.Lgs. 10/2026 |
| Esercizio di imprese | Art. 4 DPR 633/72 | Art. 3 D.Lgs. 10/2026 |
| Esercizio di arti e professioni | Art. 5 DPR 633/72 | Art. 4 D.Lgs. 10/2026 |
| Acquisti intracomunitari | Art. 38 DL 331/93 | Art. 8 D.Lgs. 10/2026 |
| Effettuazione delle operazioni | Art. 6 DPR 633/72 | Art. 24 D.Lgs. 10/2026 |
| Operazioni permutative e dazioni in pagamento | Art. 11 DPR 633/72 | Art. 30 D.Lgs. 10/2026 |
| Cessioni e prestazioni accessorie | Art. 12 DPR 633/72 | Art. 31 D.Lgs. 10/2026 |
| Base imponibile | Art. 13 DPR 633/72 | Art. 27 D.Lgs. 10/2026 |
| Valore normale | Art. 14 DPR 633/72 | Art. 28 D.Lgs. 10/2026 |
| Esclusioni dal computo della base imponibile | Art. 15 DPR 633/72 | Art. 29, commi 1 e 2, D.Lgs. 10/2026 |
| Aliquote | Art. 16 DPR 633/72 | Art. 34 D.Lgs. 10/2026 |
Fatturazione, registri e note di variazione
Fatturazione e registrazione sono riunite nel Capo V del Titolo XII (artt. da 72 a 96): la fattura ordinaria passa dall’art. 21 all’art. 72.
| Materia | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Fatturazione delle operazioni | Art. 21 DPR 633/72 | Art. 72 D.Lgs. 10/2026 |
| Fattura semplificata | Art. 21-bis DPR 633/72 | Art. 73 D.Lgs. 10/2026 |
| Commercio al minuto e attività assimilate | Art. 22 DPR 633/72 | Art. 81 D.Lgs. 10/2026 |
| Registrazione delle fatture | Art. 23 DPR 633/72 | Art. 86 D.Lgs. 10/2026 |
| Registrazione dei corrispettivi | Art. 24 DPR 633/72 | Art. 87 D.Lgs. 10/2026 |
| Registrazione degli acquisti | Art. 25 DPR 633/72 | Art. 88 D.Lgs. 10/2026 |
| Variazioni dell’imponibile o dell’imposta (note di variazione) | Art. 26 DPR 633/72 | Art. 92 D.Lgs. 10/2026 |
Territorialità delle operazioni
Le regole di territorialità occupano il Titolo V (artt. da 15 a 23): l’art. 7-ter, sulle prestazioni di servizi, diventa l’art. 17.
| Materia | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Definizioni | Art. 7 DPR 633/72 | Art. 2 D.Lgs. 10/2026 |
| Cessioni di beni | Art. 7-bis DPR 633/72 | Art. 15 D.Lgs. 10/2026 |
| Prestazioni di servizi (regola generale) | Art. 7-ter DPR 633/72 | Art. 17 D.Lgs. 10/2026 |
| Particolari prestazioni di servizi | Art. 7-quater DPR 633/72 | Art. 18 D.Lgs. 10/2026 |
| Servizi culturali, artistici, sportivi, scientifici, educativi e simili | Art. 7-quinquies DPR 633/72 | Art. 19 D.Lgs. 10/2026 |
| Prestazioni rese a committenti non soggetti passivi | Art. 7-sexies DPR 633/72 | Art. 20 D.Lgs. 10/2026 |
| Prestazioni a non soggetti passivi stabiliti fuori dalla UE | Art. 7-septies DPR 633/72 | Art. 22 D.Lgs. 10/2026 |
| Servizi di telecomunicazione, teleradiodiffusione ed elettronici | Art. 7-octies DPR 633/72 | Art. 23 D.Lgs. 10/2026 |
Non imponibilità, esenzioni e importazioni
Esenzioni e non imponibilità sono nel Titolo IX (artt. da 37 a 54): le esportazioni passano dall’art. 8 all’art. 45 e le esenzioni dall’art. 10 all’art. 37.
| Materia | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Cessioni all’esportazione | Art. 8 DPR 633/72 | Art. 45 D.Lgs. 10/2026 |
| Operazioni assimilate alle cessioni all’esportazione | Art. 8-bis DPR 633/72 | Art. 48 D.Lgs. 10/2026 |
| Servizi internazionali o connessi agli scambi internazionali | Art. 9 DPR 633/72 | Art. 49 D.Lgs. 10/2026 |
| Operazioni esenti | Art. 10 DPR 633/72 | Art. 37 D.Lgs. 10/2026 |
| Cessioni intracomunitarie non imponibili | Art. 41 DL 331/93 | Art. 39 D.Lgs. 10/2026 |
| Operazioni con Città del Vaticano e San Marino | Art. 71 DPR 633/72 | Art. 50 D.Lgs. 10/2026 |
| Operazioni non imponibili | Art. 72 DPR 633/72 | Art. 52 D.Lgs. 10/2026 |
| Importazioni | Art. 67 DPR 633/72 | Art. 11 D.Lgs. 10/2026 |
| Importazioni non soggette all’imposta | Art. 68 DPR 633/72 | Art. 44 D.Lgs. 10/2026 |
Esempio. Ipotesi: una società italiana cede merci a un cliente extra-UE e le trasporta fuori dall’Unione europea a proprie cure. Fino al 31 dicembre 2026 la fattura richiama l’art. 8, comma 1, lett. a), del DPR 633/72; dal 1° gennaio 2027 il riferimento corrispondente è l’art. 45, comma 1, lett. a), del Testo unico, che richiede che l’esportazione risulti dalla prova di uscita doganale.
Rivalsa, debitore d’imposta e detrazione
Il reverse charge dell’art. 17 passa all’art. 64 e lo split payment dell’art. 17-ter all’art. 65; per l’applicazione pratica agli acquisti dall’estero si veda l’approfondimento su integrazione o autofattura per le fatture estere.
| Materia | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Debitore d’imposta (reverse charge) | Art. 17 DPR 633/72 | Art. 64 D.Lgs. 10/2026 |
| Operazioni verso pubbliche amministrazioni (split payment) | Art. 17-ter DPR 633/72 | Art. 65 D.Lgs. 10/2026 |
| Rivalsa | Art. 18 DPR 633/72 | Art. 55 D.Lgs. 10/2026 |
| Detrazione | Art. 19 DPR 633/72 | Art. 56 D.Lgs. 10/2026 |
| Percentuale di detrazione | Art. 19-bis DPR 633/72 | Art. 57 D.Lgs. 10/2026 |
| Esclusione o riduzione della detrazione per alcuni beni e servizi | Art. 19-bis.1 DPR 633/72 | Art. 58 D.Lgs. 10/2026 |
| Rettifica della detrazione | Art. 19-bis.2 DPR 633/72 | Art. 59 D.Lgs. 10/2026 |
| Volume d’affari | Art. 20 DPR 633/72 | Art. 62 D.Lgs. 10/2026 |
Non residenti, rimborsi e regimi speciali
Per il soggetto non residente che si identifica direttamente in Italia l’art. 35-ter diventa l’art. 70; la procedura è nell’approfondimento sull’identificazione diretta ai fini IVA.
| Materia | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Identificazione ai fini IVA e obblighi contabili del soggetto non residente | Art. 35-ter DPR 633/72 | Art. 70 D.Lgs. 10/2026 |
| Rimborso dell’imposta assolta in altri Stati membri | Art. 38-bis.1 DPR 633/72 | Art. 117 D.Lgs. 10/2026 |
| Rimborsi a soggetti non residenti stabiliti in un altro Stato membro | Art. 38-bis.2 DPR 633/72 | Art. 118 D.Lgs. 10/2026 |
| Rimborsi a soggetti non residenti stabiliti fuori dalla UE | Art. 38-ter DPR 633/72 | Art. 120 D.Lgs. 10/2026 |
| Sgravio dell’imposta per soggetti residenti fuori dalla UE | Art. 38-quater DPR 633/72 | Art. 51 D.Lgs. 10/2026 |
| Agenzie di viaggio e turismo | Art. 74-ter DPR 633/72 | Art. 141 D.Lgs. 10/2026 |
| Regime speciale per servizi resi da soggetti non UE | Art. 74-quinquies DPR 633/72 | Art. 149 D.Lgs. 10/2026 |
| Regime speciale per servizi resi da soggetti UE e vendite a distanza intracomunitarie | Art. 74-sexies DPR 633/72 | Art. 150 D.Lgs. 10/2026 |
| Regime speciale per la vendita a distanza di beni importati | Art. 74-sexies.1 DPR 633/72 | Art. 151 D.Lgs. 10/2026 |
Cosa contiene il Testo unico IVA: 171 articoli in 18 titoli
Il Testo unico IVA è emanato in attuazione della delega fiscale (L. 111/2023) e riunisce in 171 articoli la disciplina dell’imposta. La struttura segue le fasi dell’operazione: soggetti passivi, operazioni imponibili, luogo, fatto generatore, base imponibile, aliquote, esenzioni, detrazione e obblighi.
Struttura e organizzazione del Testo unico
I titoli partono dall’oggetto e dall’ambito territoriale (I e II) e dai soggetti passivi (III), per passare alle operazioni imponibili (IV), al luogo delle operazioni (V), al fatto generatore e all’esigibilità (VI), alla base imponibile (VII) e alle aliquote (VIII). Seguono esenzioni e non imponibilità (IX), rivalsa e detrazione (X), volume d’affari (XI), obblighi dei soggetti passivi (XII), riscossione (XIII), rimborsi (XIV), gruppo IVA (XV), regimi speciali (XVI) e regimi di franchigia (XVII).
Ogni articolo indica tra parentesi, accanto al titolo, le disposizioni da cui deriva: è il punto di partenza per costruire un raccordo con le norme precedenti.
| Aspetto | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Fonti | DPR 633/72, DL 331/93 e altre leggi | Testo unico di 171 articoli in 18 titoli (D.Lgs. 10/2026) |
| Origine delle disposizioni | Ricostruita articolo per articolo | Indicata tra parentesi nella rubrica di ciascun articolo |
| Richiami in altre norme e provvedimenti | Articoli del DPR 633/72 e del DL 331/93 | Articoli corrispondenti del Testo unico (art. 170, comma 3) |
Modifiche già integrate: D.Lgs. 186/2025
Il Testo unico tiene conto delle modifiche introdotte dall’art. 12 del D.Lgs. 4 dicembre 2025, n. 186, all’art. 9 del DPR 633/72. La disciplina dei servizi internazionali o connessi agli scambi internazionali è ora nell’art. 49. Il comma 3 individua i destinatari dei servizi di trasporto non imponibili (esportatore, titolare del regime di transito, importatore, destinatario dei beni o prestatore dei servizi di spedizione) e richiama espressamente i servizi resi da intermediari.
Esportazioni e prova di uscita doganale
L’art. 45 del Testo unico sostituisce l’art. 8 del DPR 633/72 e disciplina le cessioni all’esportazione non imponibili. Nelle cessioni con trasporto o spedizione fuori dall’Unione europea a cura o a nome del cedente, il comma 1, lett. a), richiede che l’esportazione risulti dalla prova di uscita doganale.
Per le cessioni con trasporto a cura del cessionario non residente, la lett. b) ammette la prova di uscita doganale oppure la vidimazione apposta dall’ufficio postale su un esemplare della fattura, con le esclusioni previste dalla norma.
Per chi esporta, i controlli pratici sono due:
- acquisire e conservare la prova di uscita doganale per ogni cessione non imponibile;
- dal 1° gennaio 2027 richiamare in fattura, dove si indica la norma, l’art. 45 al posto dell’art. 8.
Aliquote sugli interventi edilizi
Le aliquote ridotte sugli interventi di recupero edilizio sono collegate alle definizioni del Testo unico dell’edilizia (DPR 380/2001). La Tabella A, parte IV, allegata al Testo unico IVA richiama l’art. 3, comma 1, del DPR 380/2001 nelle voci dedicate agli interventi di recupero (ad esempio le voci da 116 a 118), con le esclusioni indicate in ciascuna voce. La tabella non contiene richiami alla L. 457/1978.
| Aspetto | Fino al 31/12/2026 | Dal 1/1/2027 |
|---|---|---|
| Rinvio per la definizione degli interventi | Rinvio alla L. 457/1978 | Rinvio all’art. 3, comma 1, DPR 380/2001 nella Tabella A, parte IV |
| Beni significativi | Individuati con decreto ministeriale | Art. 35, comma 4: decreto del MEF per i beni che costituiscono una parte significativa del valore della fornitura |
Importazioni: imposta, controversie e sanzioni
L’art. 67 del Testo unico sostituisce l’art. 70 del DPR 633/72. Prevede che l’imposta relativa alle importazioni sia accertata, liquidata e riscossa per ciascuna operazione. Per le controversie e le sanzioni, il comma 1 rinvia alle disposizioni del D.Lgs. 141/2024 sui diritti di confine.
Il comma 2 riguarda l’importatore che dichiara in dogana di volersi avvalere della facoltà di importare senza pagamento dell’imposta (art. 45, comma 1, lett. d) senza averne i presupposti, o che ne beneficia oltre i limiti consentiti. Si applica la sanzione dell’art. 32, comma 6, del D.Lgs. 173/2024, salvo che il fatto costituisca reato ai sensi del D.Lgs. 141/2024.
Fatturazione e registrazione delle operazioni
Il Capo V del Titolo XII (artt. da 72 a 96) riunisce la fatturazione e la registrazione delle operazioni, mentre il Capo VI (artt. da 97 a 101) tratta quelle intraunionali. L’art. 170 abroga inoltre articoli del D.Lgs. 127/2015, che disciplinava la fatturazione elettronica e la trasmissione dei corrispettivi. Per le regole operative si rinvia alle guide sulla fattura elettronica e sui corrispettivi elettronici.
Regimi speciali e innovazioni normative
L’art. 19 riprende l’art. 7-quinquies del DPR 633/72 sulla territorialità degli eventi trasmessi in streaming. Per le prestazioni a committenti non soggetti passivi, se le attività sono trasmesse in streaming o rese virtualmente disponibili, rileva il domicilio o la residenza del committente nel territorio dello Stato.
Lo split payment è nell’art. 65, che riprende l’art. 17-ter del DPR 633/72. Per le operazioni verso pubbliche amministrazioni e gli altri enti e società indicati ai commi 1 e 2, l’imposta è versata dal cessionario o committente. Il comma 3 limita l’applicazione della norma alla durata della misura di deroga autorizzata dal Consiglio UE ai sensi dell’art. 395 della direttiva 2006/112/CE.
L’art. 65 non menziona le società quotate. Il loro ingresso fuori dallo split payment per le operazioni dal 1° luglio 2025 deriva dalla Decisione di esecuzione (UE) 2023/1552, e non dal Testo unico. La deroga è stata poi prorogata fino al 30 giugno 2029 dalla Decisione di esecuzione (UE) 2026/1728 del 10 luglio 2026: gli sviluppi sono nell’approfondimento sulla proroga dello split payment.
Il regime transfrontaliero di franchigia è regolato dagli artt. 158 e seguenti, nel Titolo XVII.
Articolo 35: casi particolari di applicazione delle aliquote
L’art. 35 raccoglie in un unico articolo casi particolari di applicazione dell’aliquota ordinaria e di quelle ridotte, che prima erano collocati in fonti diverse. Le fonti di provenienza sono elencate nella rubrica dell’articolo.
Operazioni ricomprese nell’articolo 35
Tra i casi disciplinati dall’articolo 35 ci sono:
- Cessioni e importazioni di acque minerali e di birra: assoggettate all’aliquota ordinaria (comma 1, lett. c).
- Prodotti costituenti integratori idro-salini: condizionati per la vendita al minuto e consumabili direttamente come bevande, con aliquota ordinaria (comma 1, lett. b).
- Beni significativi negli interventi di recupero: il comma 4 rinvia a un decreto del MEF per individuare i beni che costituiscono una parte significativa del valore della fornitura, ai quali l’aliquota ridotta del 10 per cento si applica fino a concorrenza del valore complessivo della prestazione, al netto del valore dei beni stessi.
Articolo 169: norme di interpretazione autentica e di coordinamento
L’art. 169 è una delle disposizioni finali e raccoglie norme di interpretazione autentica e di coordinamento che prima erano contenute in provvedimenti diversi, indicati nella rubrica dell’articolo.
Vantaggi dell’articolo 169
Avere queste disposizioni in un unico testo semplifica la consultazione: non occorre cercarle in provvedimenti separati e il quadro delle interpretazioni vincolanti è raccolto in un solo articolo.
Cosa cambia per professionisti e imprese
Il Testo unico si applica dal 1° gennaio 2027: restano pochi mesi per verificare software, modelli di fattura e procedure interne. Il lavoro più immediato riguarda i richiami normativi nei documenti e nei gestionali, per i quali serve la tabella di raccordo.
Cosa verificare entro il 31 dicembre 2026
- Gestionali e modelli di fattura: aggiornare le annotazioni previste dall’art. 72, commi 6 e 7, e, dove si indica la norma, i richiami agli articoli del Testo unico.
- Cessioni all’esportazione: controllare che la prova di uscita doganale sia acquisita e conservata per ogni cessione non imponibile (art. 45).
- Aliquote edilizie: riscontrare le voci della Tabella A, parte IV, applicate ai propri interventi.
- Operazioni con pubbliche amministrazioni: verificare l’applicazione dello split payment ai sensi dell’art. 65 e della deroga UE in vigore.
- Formazione interna: condividere con chi emette fatture la tabella di raccordo.
Tabella comparativa: principali novità operative
| Ambito | Fino al 31/12/2026 | Dal 1° gennaio 2027 |
|---|---|---|
| Esportazioni | Art. 8 DPR 633/72. | Art. 45 D.Lgs. 10/2026: l’esportazione risulta dalla prova di uscita doganale. |
| Servizi internazionali | Art. 9 DPR 633/72. | Art. 49 D.Lgs. 10/2026, con le modifiche del D.Lgs. 186/2025. |
| Aliquote edilizia | Rinvio alla L. 457/1978. | Rinvio al DPR 380/2001 nella Tabella A, parte IV. |
| Importazioni: controversie e sanzioni | Art. 70 DPR 633/72. | Art. 67 D.Lgs. 10/2026, con rinvio al D.Lgs. 141/2024. |
| Fatturazione | Art. 21 DPR 633/72. | Art. 72 D.Lgs. 10/2026: annotazioni con l’eventuale indicazione della norma. |
| Consultazione delle norme | DPR 633/72, DL 331/93 e altre leggi. | Testo unico di 171 articoli con l’origine di ciascuna disposizione. |
Domande frequenti
Dal 2027 devo indicare in fattura gli articoli del Testo unico IVA?
Dipende dall’operazione. Per quelle non imponibili, esenti, non soggette o in regime del margine l’art. 72, commi 6 e 7, richiede l’annotazione prevista (ad esempio «operazione non imponibile») e l’«eventuale» indicazione della norma. Se la indichi, dal 1° gennaio 2027 usa l’articolo del Testo unico: ad esempio l’art. 45 al posto dell’art. 8.
Quale documentazione serve per dimostrare l’esportazione delle merci fuori dall’Unione europea?
Per le cessioni dell’art. 45, comma 1, lett. a), l’esportazione deve risultare dalla prova di uscita doganale. Per la lett. b), cioè il trasporto a cura del cessionario non residente, la norma ammette anche la vidimazione dell’ufficio postale su un esemplare della fattura, con le esclusioni previste.
Come si applica l’aliquota del 10% sui lavori di recupero edilizio?
Le voci della Tabella A, parte IV, allegata al Testo unico richiamano gli interventi di recupero dell’art. 3, comma 1, del DPR 380/2001, con le esclusioni indicate in ciascuna voce (per le voci da 116 a 118, le lettere a), b) ed e)). La tabella non contiene richiami alla L. 457/1978.
Quali sanzioni si applicano alle violazioni IVA in importazione?
L’art. 67, comma 1, rinvia per controversie e sanzioni al D.Lgs. 141/2024 sui diritti di confine. Il comma 2 prevede, per chi usa irregolarmente la facoltà di importare senza pagamento dell’imposta (art. 45, comma 1, lett. d), la sanzione dell’art. 32, comma 6, del D.Lgs. 173/2024, salvo che il fatto costituisca reato.
Lo split payment continua dopo il 30 giugno 2026?
Sì: la deroga UE è stata prorogata al 30 giugno 2029 dalla Decisione di esecuzione (UE) 2026/1728, con effetto dal 1° luglio 2026. Le società quotate nel FTSE MIB sono escluse per le operazioni dal 1° luglio 2025 in base alla Decisione (UE) 2023/1552. La disciplina nazionale è nell’art. 65 del Testo unico.
Come si trova l’articolo del Testo unico IVA che corrisponde a una norma attuale?
Si inserisce in TrovaTU l’articolo e il comma della norma vigente, ad esempio l’art. 8 del DPR 633/72, e il software indica l’articolo corrispondente del D.Lgs. 10/2026. La corrispondenza è a livello di articolo e comma: per le lettere serve il testo a fronte. «Nessuna corrispondenza» non equivale ad abrogazione, che va verificata nell’art. 170.
I rinvii agli articoli del DPR 633/72 contenuti in altre norme restano validi dopo il 1° gennaio 2027?
Per leggi, regolamenti, decreti e altre norme o provvedimenti sì: l’art. 170, comma 3, riferisce i richiami a disposizioni abrogate alle corrispondenti disposizioni del Testo unico, come riportate da ciascun articolo, salvo diversa previsione. Il comma non menziona i contratti, per i quali il richiamo va verificato caso per caso.
Fonti e riferimenti
- D.Lgs. 19 gennaio 2026, n. 10, Testo unico IVA (Normattiva), in particolare gli artt. 35, 45, 49, 65, 67, 72, 169, 170 e 171 e la Tabella A.
- TrovaTU, strumento di concordanza del MEF.
- Decisione di esecuzione (UE) 2023/1552 del Consiglio e Decisione di esecuzione (UE) 2026/1728 del Consiglio, sulla misura speciale di deroga in materia di split payment.
- Legge 9 agosto 2023, n. 111 (delega fiscale) e Direttiva 2006/112/CE del Consiglio.
- DPR 26 ottobre 1972, n. 633, e DL 30 agosto 1993, n. 331.
- D.Lgs. 4 dicembre 2025, n. 186, art. 12; D.Lgs. 26 settembre 2024, n. 141; D.Lgs. 5 novembre 2024, n. 173; DPR 6 giugno 2001, n. 380.
