
Secondo acconto imposte 2026: scadenza del 30 novembre, chi paga, calcolo storico o previsionale, codici F24 e regole per forfettari e CPB.
Il secondo o unico acconto delle imposte 2026 scade il 30 novembre per i contribuenti con periodo d’imposta coincidente con l’anno solare. L’importo dipende dall’imposta di riferimento, dalla ripartizione delle rate e dall’eventuale utilizzo del metodo previsionale.
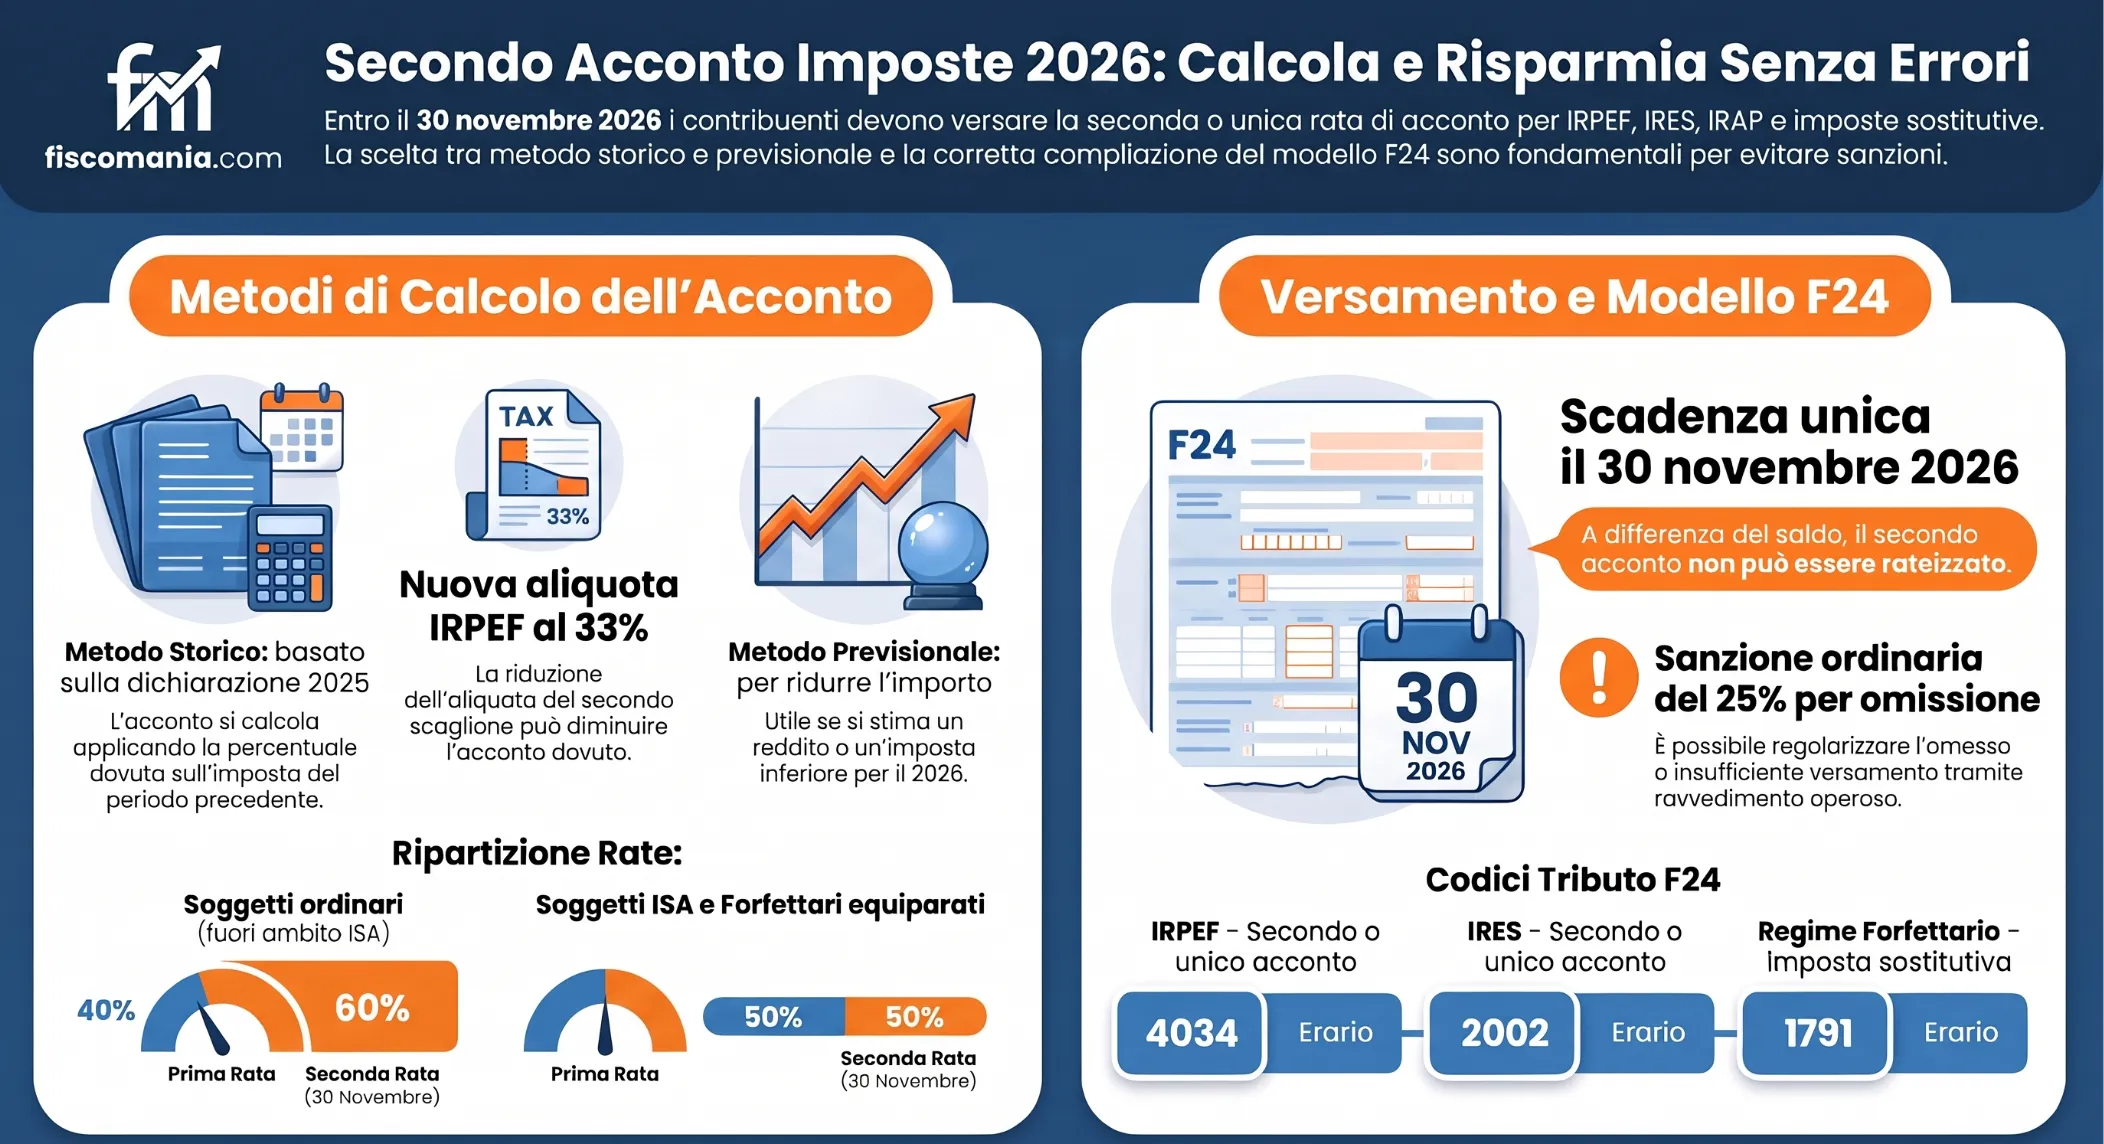
Entro il 30 novembre 2026 i contribuenti interessati devono versare la seconda o unica rata degli acconti IRPEF, IRES, IRAP e delle altre imposte soggette al medesimo termine. Il pagamento viene generalmente determinato utilizzando i dati della dichiarazione relativa al 2025, presentata nel 2026, tenendo conto della prima rata eventualmente versata. In alternativa, è possibile adottare il metodo previsionale quando l’imposta stimata per l’anno in corso risulta inferiore. Per effettuare correttamente il versamento occorre verificare il regime fiscale applicato, le eventuali disposizioni specifiche del concordato preventivo biennale e le modalità di pagamento con modello F24 o tramite sostituto d’imposta.
Chi deve versare il secondo acconto 2026?
Il secondo o unico acconto delle imposte 2026 deve essere versato entro il 30 novembre 2026 dai contribuenti per i quali risulta un obbligo di pagamento sulla base della dichiarazione relativa al 2025 o dell’imposta prevista per il 2026.
La scadenza riguarda, secondo le rispettive discipline, le persone fisiche soggette a IRPEF, le società ed enti soggetti a IRES, i contribuenti tenuti all’IRAP e i titolari di partita IVA che applicano il regime forfettario o che continuano a beneficiare del regime fiscale di vantaggio. Sono interessati anche i contribuenti che devono versare l’acconto della cedolare secca e delle imposte patrimoniali sulle attività estere, quali IVIE e IVAFE.
Per le società con esercizio non coincidente con l’anno solare, il termine segue la chiusura del periodo d’imposta e non coincide necessariamente con il 30 novembre.
Soglie ed esoneri dal versamento
L’obbligo dipende dall’imposta di riferimento e dalla sua entità. La tabella riepiloga le principali condizioni per IRPEF e IRES, applicando il metodo storico.
| Imposta | Condizione | Versamento 2026 |
|---|---|---|
| IRPEF | Imposta di riferimento non superiore a 51,65 euro | Acconto non dovuto |
| IRPEF – soggetti con ripartizione 40/60 | Acconto inferiore a 257,52 euro | Unica soluzione entro il 30 novembre |
| IRPEF – soggetti con ripartizione 50/50 | Acconto non superiore a 206 euro | Unica soluzione entro il 30 novembre |
| IRPEF | Acconto superiore alle rispettive soglie per la rata unica | Due rate, secondo la ripartizione applicabile |
| IRES | Imposta di riferimento non superiore a 20,66 euro | Acconto non dovuto |
| IRES | Imposta superiore a 20,66 euro | Unica soluzione se la prima rata non supera 103 euro; altrimenti due rate |
Le soglie fanno riferimento alle regole ordinarie previste dalle istruzioni dei modelli REDDITI 2026. La ripartizione delle rate può cambiare per i contribuenti soggetti alla disciplina ISA.
Chi ha avviato l’attività nel 2026 generalmente non deve versare acconti riferiti alla nuova attività, in assenza di un’imposta storica. Rimangono da considerare eventuali altri redditi soggetti ad acconto.
Il secondo acconto, quando dovuto, non può essere rateizzato secondo le regole ordinarie, a differenza del saldo e del primo acconto.
Come si calcola il secondo acconto con il metodo storico
Con il metodo storico, il secondo acconto 2026 viene calcolato partendo dall’imposta relativa al periodo d’imposta 2025, risultante dalla dichiarazione presentata nel 2026. L’importo da versare a novembre corrisponde alla quota dell’acconto complessivo prevista per la categoria di contribuente, generalmente pari al 60% oppure al 50%.
Quale importo della dichiarazione utilizzare
Per l’IRPEF, il riferimento ordinario è il rigo RN34 (Differenza) del modello REDDITI Persone Fisiche 2026. Nei casi particolari che richiedono la rideterminazione dell’imposta, invece, occorre utilizzare il valore del rigo RN61, colonna 4.
Il ricalcolo può essere necessario, tra l’altro, per alcune agevolazioni relative al costo del personale di nuova assunzione e per determinate operazioni interessate dalle modifiche introdotte dalla legge n. 199/2025.
Per i contribuenti in regime forfettario, il riferimento è l’imposta sostitutiva risultante dal quadro LM, ordinariamente individuata nel rigo LM42. Le società soggette a IRES e i contribuenti IRAP devono invece utilizzare le rispettive basi di riferimento dichiarative.
Il calcolo storico non coincide necessariamente con il saldo dell’imposta da pagare per il 2025, poiché quest’ultimo tiene conto anche degli acconti già versati.
Ripartizione degli acconti: 40/60 oppure 50/50
L’articolo 58 del D.L. n. 124/2019 prevede la suddivisione degli acconti in due rate di pari importo per i contribuenti che rientrano nel suo ambito applicativo.
La disciplina interessa le attività per le quali sono stati approvati gli ISA, nel rispetto dei limiti di ricavi o compensi previsti, e comprende anche i soggetti che applicano il regime forfettario o altre cause di esclusione dagli indici, purché ricorrano le condizioni richieste.
| Contribuenti | Prima rata | Seconda rata | Riferimento |
|---|---|---|---|
| Soggetti fuori dall’ambito dell’art. 58 del D.L. n. 124/2019 | 40% | 60% | Art. 17, comma 3, D.P.R. n. 435/2001 |
| Soggetti ISA ed equiparati, compresi i forfettari che rientrano nella disciplina | 50% | 50% | Art. 58, D.L. n. 124/2019; risoluzione AdE n. 93/E/2019 |
Esempio pratico. Supponiamo un acconto complessivo 2026 di 3.000 euro, determinato con il metodo storico. Un contribuente soggetto alla ripartizione 40/60 deve versare 1.200 euro come prima rata e 1.800 euro entro il 30 novembre. Un contribuente soggetto alla ripartizione 50/50, invece, deve corrispondere 1.500 euro per ciascuna rata.
Prima del pagamento occorre verificare l’importo effettivamente versato come primo acconto: un eventuale versamento insufficiente non viene automaticamente regolarizzato con il pagamento della seconda rata.
Per approfondire la determinazione dell’imposta di riferimento, consulta la guida al calcolo del saldo e degli acconti IRPEF.
Metodo previsionale: quando è possibile ridurre il secondo acconto 2026
Il metodo previsionale consente di ridurre o azzerare il secondo acconto quando l’imposta stimata per il 2026 risulta inferiore a quella utilizzata per il calcolo storico. La riduzione deve essere determinata considerando l’acconto complessivamente dovuto per l’anno e gli importi già versati, non applicando semplicemente una percentuale di riduzione alla rata di novembre.
Come determinare l’importo da versare
Per applicare il metodo previsionale occorre stimare l’imposta relativa all’intero periodo d’imposta 2026, considerando i redditi attesi, gli oneri deducibili, le detrazioni, le ritenute e gli eventuali crediti d’imposta rilevanti.
Una riduzione può derivare, ad esempio, da minori redditi professionali o d’impresa, dalla cessazione di un’attività oppure da maggiori oneri deducibili o detraibili.
La stima deve tenere conto anche delle modifiche normative applicabili al 2026. In particolare, l’articolo 1, comma 3, della legge n. 199/2025 ha ridotto dal 35% al 33% l’aliquota IRPEF sullo scaglione di reddito imponibile superiore a 28.000 euro e fino a 50.000 euro. La modifica può comportare una minore imposta anche in presenza di un reddito invariato rispetto al 2025.
Esempio di ricalcolo con la nuova aliquota IRPEF
Si consideri un contribuente soggetto alla ripartizione degli acconti 50/50, con reddito imponibile IRPEF di 40.000 euro sia nel 2025 sia nel 2026. Per isolare l’effetto della modifica delle aliquote, si ipotizza l’assenza di detrazioni, crediti d’imposta e ritenute.
L’IRPEF 2025 risulta pari a 10.640 euro, mentre quella prevista per il 2026, applicando l’aliquota del 33% al secondo scaglione, è pari a 10.400 euro.
Se il contribuente ha già versato 5.320 euro come prima rata, il secondo acconto determinato con il metodo previsionale può essere ridotto a 5.080 euro, anziché 5.320 euro.
La minore imposta di 240 euro deriva esclusivamente dalla modifica dell’aliquota. Nella situazione effettiva devono essere considerati anche gli altri elementi che incidono sull’imposta dovuta.
Il rischio di un acconto insufficiente
Il metodo previsionale richiede una stima attendibile. Se l’imposta effettivamente dovuta per il 2026 risulta superiore a quella prevista, il contribuente può essere soggetto a sanzioni e interessi sulla parte di acconto insufficiente, salva la possibilità di regolarizzare la posizione mediante ravvedimento operoso.
Prima della scadenza è quindi opportuno aggiornare la previsione utilizzando i dati disponibili sull’andamento dell’attività e verificare quanto già versato. Se la prima rata copre interamente l’acconto complessivo rideterminato, non è necessario effettuare un ulteriore versamento a novembre.
Secondo acconto 2026 e concordato preventivo biennale
Per i contribuenti che hanno aderito al concordato preventivo biennale (CPB), il calcolo del secondo acconto 2026 dipende dal biennio interessato e dall’eventuale rinnovo dell’adesione. L’articolo 20 del D.Lgs. n. 13/2024 prevede regole specifiche per determinare gli acconti delle imposte sui redditi e dell’IRAP, distinguendo il metodo storico da quello previsionale.
Come cambia il calcolo in base al biennio di adesione
Nel 2026 possono presentarsi quattro situazioni, con conseguenze differenti sul versamento di novembre.
| Situazione nel 2026 | Metodo storico | Maggiorazione dell’acconto |
|---|---|---|
| CPB 2025-2026, secondo anno | Acconto calcolato sull’imposta 2025, determinata considerando il reddito concordato | Non dovuta (art. 20, commi 1 e 2, D.Lgs. n. 13/2024) |
| Prima adesione al CPB 2026-2027 | Acconto ordinario basato sull’imposta 2025 | 10% sulla differenza positiva dei redditi e 3% sulla differenza positiva del valore della produzione IRAP, secondo l’art. 20, commi 2 e 3 |
| Rinnovo dal CPB 2024-2025 al CPB 2026-2027 | Acconto basato sull’imposta 2025, determinata considerando il reddito concordato | Non dovuta (art. 20, comma 3-bis, D.Lgs. n. 13/2024) |
| CPB 2024-2025 non rinnovato | Acconto basato sull’imposta 2025, determinata considerando il reddito concordato | Non dovuta, non essendovi una nuova adesione per il 2026 |
Maggiorazione del primo anno e novità per il rinnovo
Chi aderisce per la prima volta al CPB 2026-2027 e utilizza il metodo storico deve versare, entro il 30 novembre 2026, l’eventuale maggiorazione prevista dall’articolo 20, commi 2 e 3, del D.Lgs. n. 13/2024.
Per le imposte sui redditi, l’articolo 20, comma 2, lettera a), del D.Lgs. n. 13/2024 prevede una maggiorazione pari al 10% della differenza positiva tra il reddito concordato per il 2026 e quello dichiarato per il 2025, rettificato secondo le disposizioni applicabili. Per l’IRAP, ove dovuta, la lettera b) dello stesso comma prevede una maggiorazione del 3% sulla corrispondente differenza positiva del valore della produzione netta. Entrambe le maggiorazioni, ai sensi del comma 3, devono essere versate entro il termine previsto per la seconda o unica rata dell’acconto.
In caso di rinnovo consecutivo del concordato, queste maggiorazioni non sono dovute. La modifica, introdotta dall’articolo 28 del D.Lgs. n. 148/2026, ha inserito il comma 3-bis nell’articolo 20 del D.Lgs. n. 13/2024.
Calcolo con il metodo previsionale
Nel primo anno di adesione, utilizzando il metodo previsionale, il secondo acconto corrisponde alla differenza tra l’acconto complessivamente dovuto sulla base del reddito e del valore della produzione concordati e quanto già versato con la prima rata secondo le regole ordinarie.
Il reddito effettivamente conseguito nel 2026 non può essere utilizzato per ridurre automaticamente l’imponibile concordato, salvo le specifiche fattispecie di cessazione previste dalla disciplina.
Per ulteriori approfondimenti sulle condizioni di adesione, sulle cause di cessazione e sulla tassazione sostitutiva del maggior reddito, consulta la guida al concordato preventivo biennale.
Codici tributo F24 e modalità di versamento del secondo acconto 2026
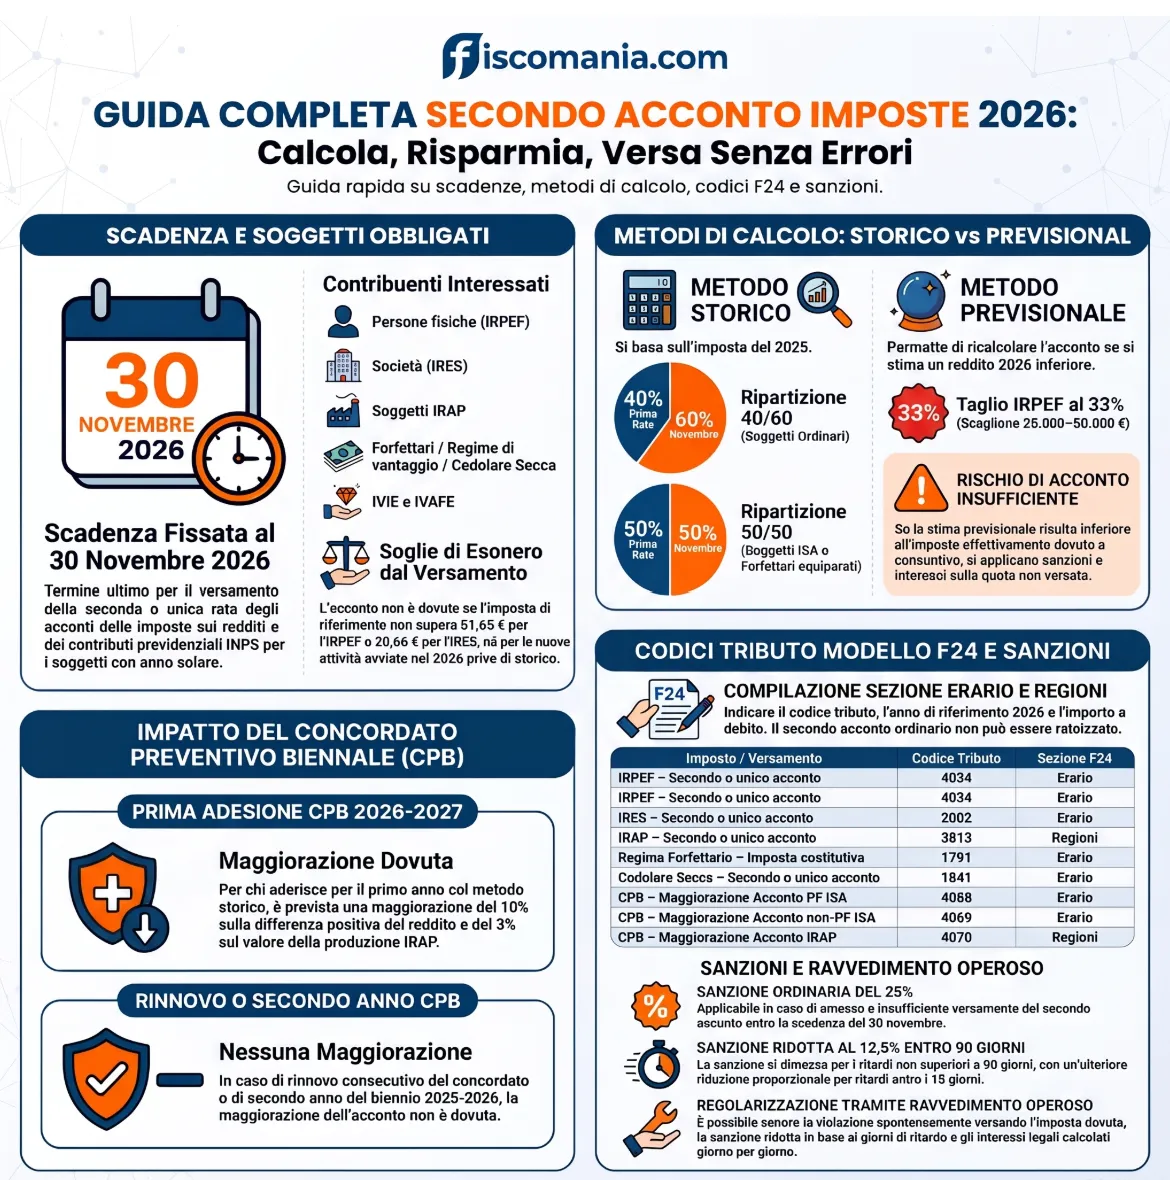
Il secondo o unico acconto delle imposte 2026 deve essere versato utilizzando il modello F24, indicando il codice tributo corrispondente all’imposta, l’anno di riferimento 2026 e l’importo dovuto. Per evitare errori occorre distinguere i codici del secondo acconto da quelli utilizzati per il saldo e per la prima rata.
Codici tributo per il secondo acconto 2026
La tabella riepiloga i principali codici da utilizzare per i versamenti in scadenza il 30 novembre 2026, comprese le eventuali maggiorazioni dovute dai contribuenti che aderiscono al concordato preventivo biennale.
| Imposta o versamento | Codice tributo | Sezione F24 |
|---|---|---|
| IRPEF – Secondo o unico acconto | 4034 | Erario |
| IRES – Secondo o unico acconto | 2002 | Erario |
| IRAP – Secondo o unico acconto | 3813 | Regioni |
| Regime forfettario – Secondo o unico acconto dell’imposta sostitutiva (5% o 15%) | 1791 | Erario |
| Regime fiscale di vantaggio – Secondo o unico acconto dell’imposta sostitutiva | 1794 | Erario |
| Cedolare secca – Secondo o unico acconto | 1841 | Erario |
| IVIE – Secondo o unico acconto | 4045 | Erario |
| IVAFE – Secondo o unico acconto | 4048 | Erario |
| CPB – Maggiorazione acconto imposte sui redditi per persone fisiche ISA | 4068 | Erario |
| CPB – Maggiorazione acconto imposte sui redditi per soggetti ISA diversi dalle persone fisiche | 4069 | Erario |
| CPB – Maggiorazione acconto IRAP | 4070 | Regioni |
Il codice 1791 si utilizza per il secondo acconto dell’imposta sostitutiva del regime forfettario, indipendentemente dall’applicazione dell’aliquota del 5% o del 15%. Il codice 1792 identifica invece il saldo e non deve essere utilizzato per il versamento di novembre.
Le maggiorazioni del CPB, quando dovute, devono essere esposte separatamente dall’acconto ordinario, utilizzando i codici specifici previsti dall’Agenzia delle Entrate.
Come compilare il modello F24
Nella sezione Erario occorre indicare il codice tributo, l’anno di riferimento 2026 e l’importo a debito. Per i codici relativi al secondo acconto ordinario, il campo dedicato alla rateazione non deve essere compilato.
Per l’IRAP e per l’eventuale maggiorazione IRAP del CPB va utilizzata invece la sezione Regioni, indicando anche il codice della Regione competente.
Pagamento telematico e compensazione dei crediti
I titolari di partita IVA devono presentare il modello F24 con modalità telematiche, direttamente oppure tramite un intermediario abilitato. In assenza di compensazioni, possono utilizzare anche i servizi di home banking degli istituti convenzionati.
Quando il modello F24 contiene crediti utilizzati in compensazione, la presentazione deve avvenire attraverso i servizi telematici dell’Agenzia delle Entrate, anche se il saldo finale è positivo. I contribuenti privati non titolari di partita IVA possono invece utilizzare il modello cartaceo nei casi consentiti, in assenza di compensazioni.
Prima dell’invio occorre verificare la corrispondenza tra codice tributo, anno di riferimento, importo e sezione del modello. È inoltre necessario controllare l’esito della trasmissione e conservare la ricevuta di pagamento.
Per le modalità operative di presentazione e pagamento, consulta la guida su come pagare il modello F24 online.
Secondo acconto nel modello 730 e casi particolari
Per i contribuenti che hanno presentato il modello 730/2026, il secondo acconto IRPEF e della cedolare secca viene generalmente trattenuto dal datore di lavoro o dall’ente pensionistico. Se la dichiarazione è stata presentata senza sostituto d’imposta, il contribuente deve invece provvedere direttamente al pagamento mediante modello F24.
Trattenuta sullo stipendio o sulla pensione
Il secondo o unico acconto viene trattenuto sulla retribuzione corrisposta nel mese di novembre 2026, sulla base degli importi risultanti dal prospetto di liquidazione del modello 730/2026.
Se la retribuzione è insufficiente, l’importo residuo viene trattenuto nel mese di dicembre, con applicazione degli interessi previsti per il differimento. In caso di ulteriore incapienza, il sostituto comunica al contribuente il debito ancora da versare direttamente.
Le medesime regole di conguaglio interessano i pensionati che hanno indicato l’ente pensionistico come sostituto d’imposta.
Riduzione dell’acconto e dichiarazione senza sostituto
Chi prevedeva di dover versare un’imposta inferiore poteva chiedere al sostituto la riduzione o l’annullamento della trattenuta. Per il 2026, il termine per la comunicazione era il 12 ottobre, essendo il 10 ottobre un sabato.
Chi ha presentato il modello 730 senza sostituto deve invece versare l’acconto mediante F24 entro il 30 novembre 2026. L’importo può essere rideterminato con il metodo previsionale, sotto la responsabilità del contribuente.
È importante verificare il prospetto 730-3, poiché alcune imposte sostitutive e patrimoniali dichiarate nei quadri M, T e W richiedono il pagamento tramite F24 anche quando è presente un sostituto d’imposta.
Secondo acconto dei contributi INPS 2026
Entro il 30 novembre 2026 deve essere versato anche il secondo acconto dei contributi previdenziali INPS, quando dovuto, da artigiani, commercianti e professionisti iscritti alla Gestione Separata. Il calcolo segue le regole previdenziali delle rispettive gestioni, sulla base dei dati riportati nel quadro RR del modello REDDITI Persone Fisiche 2026.
Per artigiani e commercianti, l’acconto riguarda la contribuzione sul reddito d’impresa eccedente il minimale. Il versamento non deve essere confuso con la terza rata dei contributi fissi sul minimale, la cui scadenza è il 16 novembre 2026. Si tratta di due obblighi distinti.
Per i professionisti iscritti alla Gestione Separata, invece, l’acconto è calcolato sul reddito professionale secondo le aliquote applicabili, senza una contribuzione minima fissa analoga a quella prevista per artigiani e commercianti.
Per i contribuenti che aderiscono al concordato preventivo biennale, la base contributiva tiene conto del reddito concordato, ferma restando la possibilità di versare i contributi sul reddito effettivo, se superiore, ai sensi dell’articolo 19 del D.Lgs. n. 13/2024.
Per le aliquote, i minimali e le agevolazioni contributive applicabili, consulta la guida ai contributi INPS per i titolari di partita IVA.
Omesso o insufficiente versamento del secondo acconto: sanzioni e ravvedimento
Il mancato pagamento, totale o parziale, del secondo acconto entro il 30 novembre 2026 comporta l’applicazione delle sanzioni previste dall’articolo 13 del D.Lgs. n. 471/1997. La sanzione ordinaria è pari al 25% dell’importo non versato, ridotta al 12,5% quando il pagamento avviene con un ritardo non superiore a 90 giorni. Per i versamenti effettuati entro 15 giorni dalla scadenza è prevista un’ulteriore riduzione proporzionale ai giorni di ritardo.
Come regolarizzare il versamento
Il contribuente può regolarizzare spontaneamente l’omissione mediante il ravvedimento operoso, disciplinato dall’articolo 13 del D.Lgs. n. 472/1997, quando ne ricorrono le condizioni.
La regolarizzazione richiede il pagamento dell’imposta non versata, della sanzione ridotta in funzione del momento del ravvedimento e degli interessi legali maturati giorno per giorno. Se il pagamento avviene nel 2027, occorre considerare l’eventuale variazione del tasso legale.
Per approfondire termini, percentuali e modalità di calcolo, consulta la guida al ravvedimento operoso e al calcolo delle sanzioni.
Domande frequenti
Se la dichiarazione dei redditi 2026 è a credito, devo comunque versare il secondo acconto?
Il risultato a credito della dichiarazione non esclude automaticamente l’obbligo di versare gli acconti. Occorre verificare l’imposta di riferimento utilizzata per il calcolo. Gli eventuali crediti disponibili possono essere utilizzati in compensazione o in diminuzione dell’acconto, secondo le regole applicabili e le scelte effettuate nel quadro RX.
Gli eredi devono versare il secondo acconto delle imposte di un contribuente deceduto?
No. Gli eredi non sono tenuti a versare gli acconti delle imposte sui redditi per conto del contribuente deceduto, secondo quanto previsto dall’articolo 1 della legge n. 749/1977. Restano invece gli eventuali obblighi relativi alla dichiarazione dei redditi del defunto e al versamento delle imposte dovute a saldo, secondo le disposizioni applicabili.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articolo 11: aliquote e determinazione dell’IRPEF.
- Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), articolo 1, comma 3: riduzione dell’aliquota IRPEF dal 35% al 33% per il secondo scaglione di reddito.
- D.P.R. 7 dicembre 2001, n. 435, articolo 17, comma 3: termini e modalità di versamento degli acconti delle imposte sui redditi.
- Decreto-legge 26 ottobre 2019, n. 124, articolo 58, convertito dalla legge 19 dicembre 2019, n. 157: ripartizione degli acconti in due rate di pari importo per i contribuenti interessati dalla disciplina ISA.
- Agenzia delle Entrate, risoluzione n. 93/E del 12 novembre 2019: chiarimenti sulla ripartizione degli acconti per i soggetti ISA ed equiparati.
- D.Lgs. 12 febbraio 2024, n. 13, articoli 19 e 20: rilevanza delle basi imponibili concordate e determinazione degli acconti nel concordato preventivo biennale.
- D.Lgs. 7 agosto 2026, n. 148, articolo 28: modifiche alla disciplina del concordato preventivo biennale, comprese le disposizioni per il rinnovo e il calcolo degli acconti.
- Agenzia delle Entrate, circolare n. 8/E del 6 ottobre 2026, in particolare paragrafi 1.14 e 1.14.1: disciplina degli acconti e chiarimenti sul concordato preventivo biennale.
- Agenzia delle Entrate, istruzioni ai modelli REDDITI Persone Fisiche 2026 e 730/2026: determinazione degli acconti, righi dichiarativi, crediti d’imposta, conguagli e versamenti.
- Agenzia delle Entrate, risoluzione n. 48/E del 19 settembre 2024: istituzione dei codici tributo per il versamento delle maggiorazioni degli acconti e delle imposte sostitutive connesse al concordato preventivo biennale.
- Decreto-legge 6 luglio 2011, n. 98, articolo 27: regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità; Agenzia delle Entrate, risoluzione n. 52/E/2012, per i codici tributo.
- D.M. 31 maggio 1999, n. 164, articolo 19, commi 5 e 6: operazioni di conguaglio e richiesta di riduzione degli acconti da parte dei contribuenti che utilizzano il modello 730.
- INPS, circolare n. 14 del 9 febbraio 2026: contributi previdenziali 2026 per artigiani e commercianti, aliquote, minimali e scadenze.
- INPS, circolare n. 62 del 27 maggio 2026: compilazione del quadro RR del modello REDDITI 2026 e versamento dei contributi a saldo 2025 e in acconto 2026 per artigiani, commercianti e professionisti iscritti alla Gestione Separata.
- D.Lgs. 18 dicembre 1997, n. 471, articolo 13, e D.Lgs. 18 dicembre 1997, n. 472, articolo 13, nelle versioni applicabili alle violazioni del 2026: sanzioni per omesso o insufficiente versamento e disciplina del ravvedimento operoso.
- Legge 17 ottobre 1977, n. 749, articolo 1, che sostituisce l’articolo 1 della legge n. 97/1977: disciplina degli acconti delle imposte sui redditi e obblighi degli eredi.
