
Cosa succede se non aderisci a un'OPA? Regole su delisting, squeeze-out, obbligo di acquisto e tassazione azioni, con controlli in banca.
Il delisting non comporta automaticamente la vendita delle azioni né la realizzazione di una plusvalenza imponibile. Dopo un’OPA, tuttavia, l’obbligo di acquisto e lo squeeze-out possono determinare il trasferimento delle partecipazioni, con conseguenze fiscali per l’azionista.
Chi non aderisce a un’OPA non si trova sempre nella stessa situazione. Se le azioni vengono revocate dalle negoziazioni ma rimangono di sua proprietà, l’investitore conserva una partecipazione non quotata, senza che il solo delisting determini un guadagno o una perdita fiscalmente realizzata. Diverso è il caso in cui l’azionista richieda l’acquisto dei titoli residui ai sensi dell’art. 108 del TUF oppure l’offerente eserciti il diritto di acquisto previsto dall’art. 111, modificato dal D.Lgs. 47/2026. In queste ipotesi occorre verificare il trasferimento delle azioni, il corrispettivo riconosciuto e il costo fiscalmente rilevante, oltre al regime di tassazione applicato dalla banca o dall’intermediario.
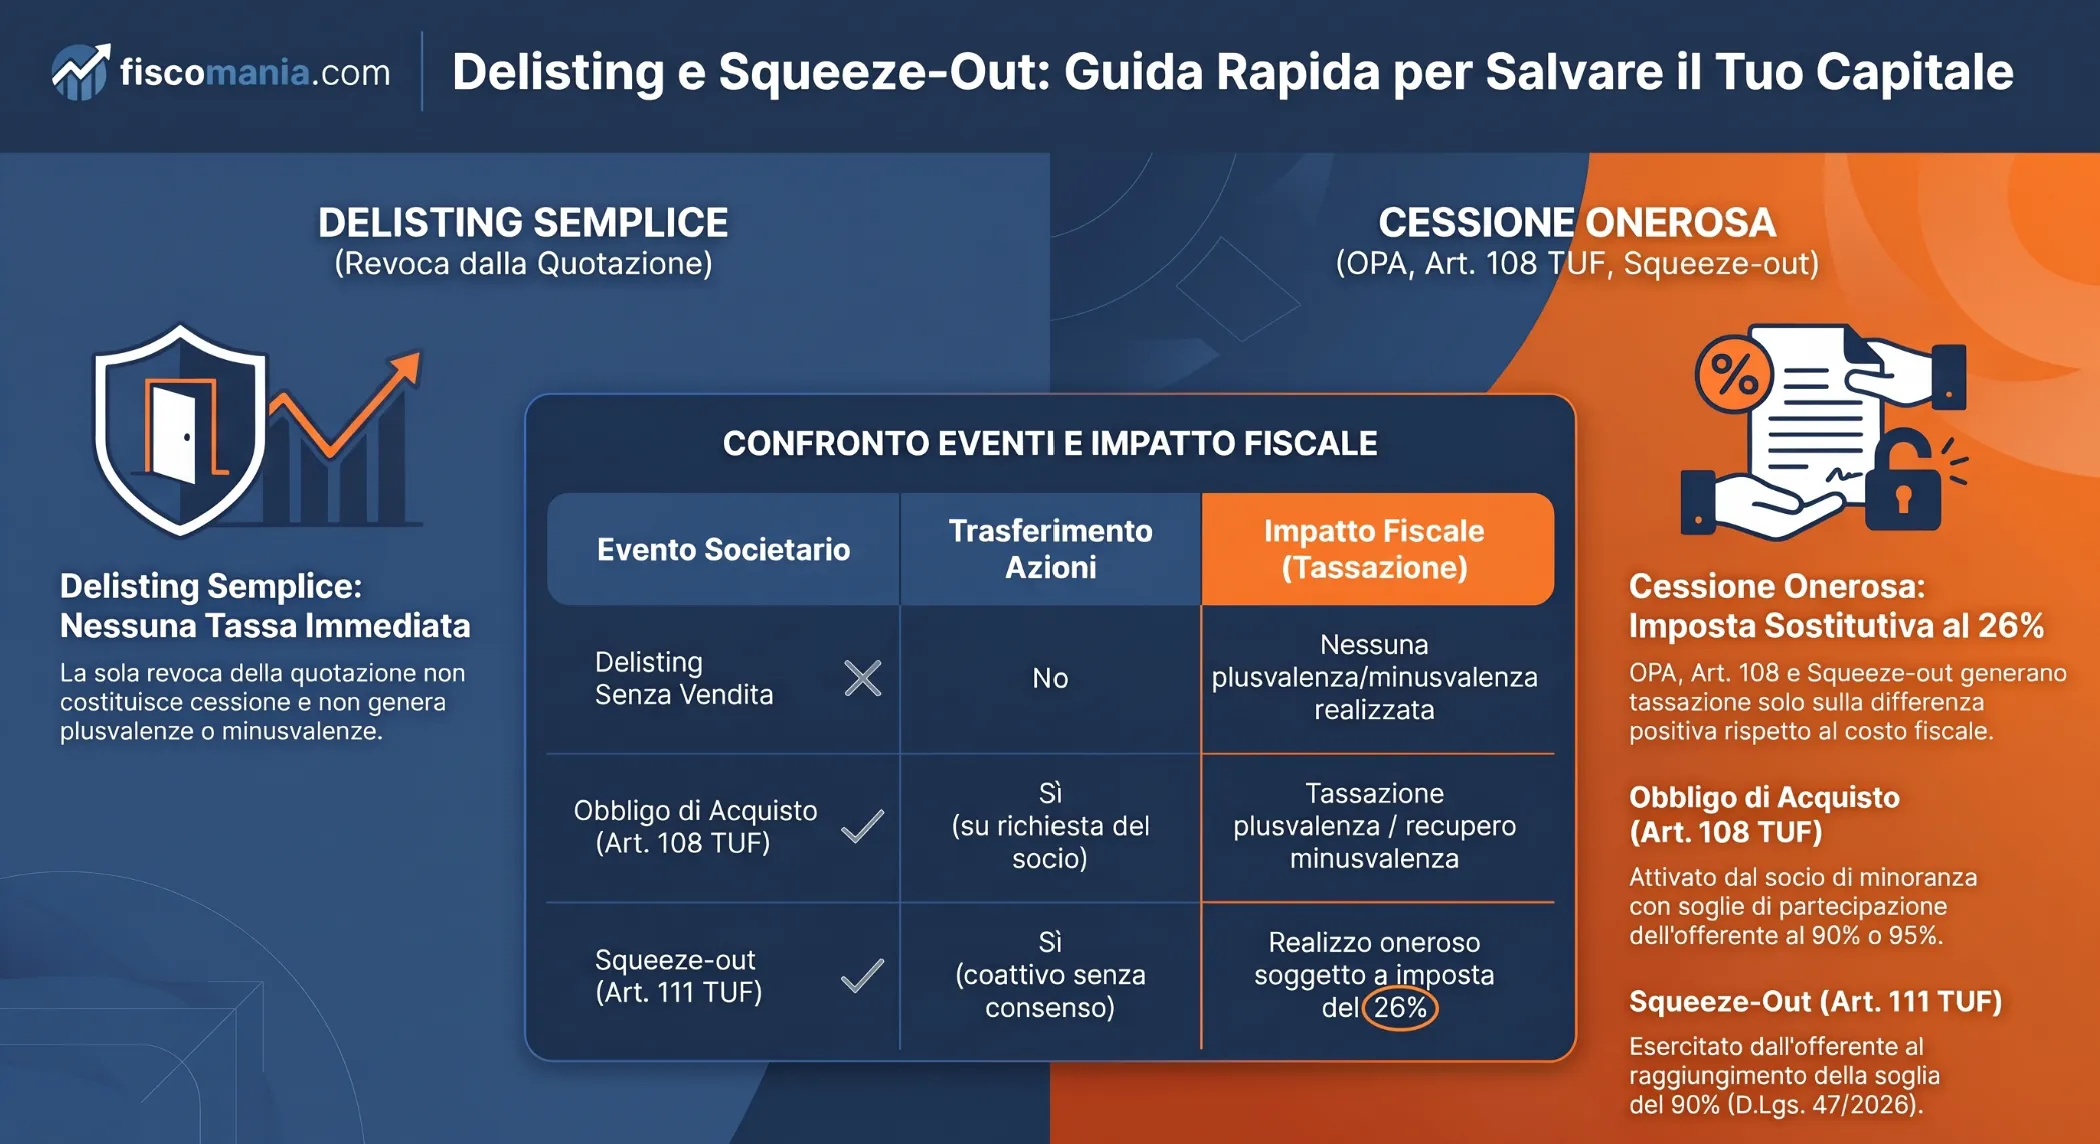
Cosa succede se non aderisci all’OPA e le azioni vengono delistate?
L’azionista che non aderisce a un’offerta pubblica di acquisto non perde automaticamente le proprie azioni. Se la società viene esclusa dalle negoziazioni in Borsa (delisting), ma non interviene una procedura che comporta il trasferimento delle partecipazioni residue, l’investitore continua a essere socio della società, anche se questa non è più quotata.
La revoca dalla quotazione non coincide, infatti, con la liquidazione della partecipazione. Le azioni conservano la loro natura di strumenti rappresentativi del capitale sociale e l’investitore mantiene i relativi diritti patrimoniali e amministrativi, secondo la disciplina applicabile.
La situazione cambia quando, all’esito dell’offerta pubblica di acquisto, ricorrono le condizioni per l’obbligo di acquisto o per l’esercizio del diritto di acquisto da parte dell’offerente, disciplinati rispettivamente dagli artt. 108 e 111 del TUF.
Le azioni rimangono nel deposito titoli: quali conseguenze?
Le azioni delistate possono rimanere nel deposito titoli dell’investitore, ma non sono più negoziabili sul mercato dal quale sono state revocate. Questo può rendere particolarmente difficile individuare un acquirente e determinare un prezzo di vendita.
Un’eventuale cessione potrebbe richiedere un’operazione fuori mercato oppure l’utilizzo di un’altra sede di negoziazione, quando disponibile e accessibile tramite l’intermediario.
Occorre inoltre distinguere il valore economico della partecipazione dalla sua quotazione: l’assenza di un prezzo di mercato non significa che le azioni abbiano valore zero e non determina, da sola, una minusvalenza fiscalmente realizzata.
Prima di decidere di non aderire all’offerta, è quindi importante verificare nel documento d’offerta e nei successivi comunicati se il delisting comporterà il mantenimento delle azioni oppure potrà essere seguito dal loro acquisto obbligatorio.
Obbligo di acquisto e squeeze-out: quali sono le differenze?
Dopo un’OPA, il raggiungimento di determinate soglie di partecipazione può comportare l’applicazione di due procedure distinte: l’obbligo di acquisto previsto dall’art. 108 del TUF e il diritto di acquisto disciplinato dall’art. 111 (squeeze-out). La differenza fondamentale riguarda chi può attivare l’acquisto delle azioni residue: nel primo caso è l’azionista a richiederlo, nel secondo è l’offerente a poterlo imporre.
Obbligo di acquisto ai sensi dell’art. 108 TUF
L’art. 108 del D.Lgs. 58/1998 tutela gli azionisti di minoranza che, dopo un’offerta pubblica o una significativa concentrazione della proprietà, potrebbero ritrovarsi con titoli difficilmente negoziabili.
La disposizione distingue due situazioni:
- Comma 1: l’offerente che, dopo un’offerta pubblica totalitaria, raggiunge almeno il 95% del capitale rappresentato da titoli di una società italiana quotata deve acquistare i titoli residui da chi ne faccia richiesta.
- Comma 2: chi detiene una partecipazione superiore al 90% del capitale rappresentato da titoli ammessi alla negoziazione in un mercato regolamentato deve acquistare i titoli residui su richiesta dei possessori, qualora non ripristini entro 90 giorni un flottante sufficiente ad assicurare il regolare andamento delle negoziazioni.
In entrambe le ipotesi, l’azionista dispone del diritto di richiedere l’acquisto dei propri titoli. L’obbligo grava sull’acquirente e non equivale, di per sé, a una vendita imposta al socio.
Diritto di acquisto ai sensi dell’art. 111 TUF: squeeze-out
Lo squeeze-out consente invece all’offerente di acquisire anche le partecipazioni degli azionisti che non hanno aderito all’offerta.
Il D.Lgs. 27 marzo 2026, n. 47, in vigore dal 29 aprile 2026, ha modificato l’art. 111 del TUF, riducendo dal 95% al 90% la soglia per l’esercizio del diritto di acquisto.
L’offerente può esercitare tale diritto quando raggiunge almeno il 90% del capitale rappresentato da titoli di una società italiana quotata a seguito di un’offerta pubblica totalitaria oppure dell’acquisto ai sensi dell’art. 108, comma 2, nel rispetto delle altre condizioni previste dalla norma.
In particolare, il diritto deve essere esercitato entro tre mesi dalla scadenza del termine di accettazione dell’offerta oppure dall’acquisto previsto dall’art. 108, comma 2, e presuppone la dichiarazione dell’intenzione di avvalersene nel documento d’offerta.
Se la procedura viene esercitata validamente, il trasferimento delle azioni avviene anche senza il consenso del socio di minoranza. Ai sensi dell’art. 111, comma 3, il trasferimento diventa efficace con la comunicazione alla società emittente dell’avvenuto deposito del prezzo di acquisto presso una banca.
Confronto tra obbligo di acquisto e squeeze-out
La tabella riepiloga le condizioni principali delle tre fattispecie, secondo la disciplina vigente a ottobre 2026.
| Procedura | Soglia | Condizioni principali | Effetto per l’azionista |
|---|---|---|---|
| Obbligo di acquisto (art. 108, comma 1) | Almeno 95% | Partecipazione raggiunta dopo un’offerta pubblica totalitaria | Può richiedere l’acquisto dei titoli residui |
| Obbligo di acquisto (art. 108, comma 2) | Superiore al 90% | Mancato ripristino di un flottante sufficiente entro 90 giorni, salvo il comma 1 | Può richiedere l’acquisto dei titoli residui |
| Diritto di acquisto (art. 111) | Almeno 90% | Offerta pubblica totalitaria o acquisto ex art. 108, comma 2; ulteriori requisiti e termine di tre mesi | Può subire il trasferimento obbligatorio delle azioni |
Le procedure possono anche essere coordinate quando ricorrono contemporaneamente i rispettivi presupposti.
Il corrispettivo non coincide necessariamente, in ogni situazione, con il prezzo dell’OPA precedente. L’art. 108, commi 3 e 4, individua i casi in cui viene mantenuto il corrispettivo dell’offerta e quelli in cui interviene la determinazione della Consob. Tali criteri si applicano anche al diritto di acquisto attraverso il rinvio dell’art. 111, comma 2.
Quando il corrispettivo dell’offerta è costituito, in tutto o in parte, da strumenti finanziari, l’azionista non dispone necessariamente del diritto di ottenere un pagamento integrale in denaro. L’art. 108, comma 5, TUF, richiamato dall’art. 111, comma 2, riconosce espressamente questa facoltà quando nell’offerta precedente sono proposti strumenti finanziari diversi da titoli ammessi alla negoziazione su un mercato regolamentato dell’Unione europea. Negli altri casi occorre verificare la forma del corrispettivo e le condizioni applicabili alla specifica procedura.
Il delisting e lo squeeze-out fanno scattare la tassazione?
Il delisting non determina, di per sé, una plusvalenza o una minusvalenza fiscalmente realizzata. Per l’investitore persona fisica che detiene azioni al di fuori dell’attività d’impresa, il presupposto ordinario della tassazione è il trasferimento a titolo oneroso della partecipazione, secondo quanto previsto dall’art. 67, comma 1, lettere c) e c-bis), del TUIR.
La semplice revoca dalle negoziazioni non modifica la proprietà delle azioni e non costituisce una cessione. Pertanto, anche se il valore dei titoli diminuisce o non è più disponibile una quotazione di mercato, l’investitore non realizza automaticamente una perdita fiscalmente utilizzabile.
Diversamente, quando l’azionista aderisce all’OPA oppure richiede l’acquisto dei titoli ai sensi dell’art. 108 TUF, il trasferimento delle partecipazioni verso un corrispettivo monetario costituisce ordinariamente una cessione a titolo oneroso. L’eventuale plusvalenza o minusvalenza viene determinata secondo l’art. 68 del TUIR.
Anche lo squeeze-out previsto dall’art. 111 TUF assume rilevanza fiscale, sebbene il trasferimento delle azioni avvenga senza il consenso dell’azionista. L’acquisto coattivo da parte dell’offerente, dietro corrispettivo, configura infatti un trasferimento oneroso della partecipazione. L’assenza di una scelta volontaria del socio non comporta, quindi, un’esenzione dall’imposizione.
Occorre distinguere l’efficacia giuridica del trasferimento, disciplinata dall’art. 111, comma 3, TUF, dalla percezione del corrispettivo rilevante ai fini fiscali. Per individuare correttamente il periodo d’imposta devono essere verificati gli atti dell’operazione e le modalità di pagamento.
La tabella permette di distinguere gli eventi che comportano un realizzo dalle situazioni nelle quali l’investitore conserva semplicemente le partecipazioni.
| Evento | Trasferimento delle azioni | Conseguenza fiscale | Verifica necessaria |
|---|---|---|---|
| Delisting senza vendita | No | Nessuna plusvalenza o minusvalenza realizzata per effetto della sola revoca | Conservazione della partecipazione |
| Adesione a un’OPA in denaro | Sì | Possibile plusvalenza o minusvalenza da cessione (artt. 67 e 68 TUIR) | Corrispettivo e costo fiscale |
| Acquisto richiesto ai sensi dell’art. 108 TUF | Sì | Possibile plusvalenza o minusvalenza da cessione (artt. 67 e 68 TUIR) | Prezzo riconosciuto e documentazione della vendita |
| Squeeze-out ai sensi dell’art. 111 TUF | Sì, anche senza consenso del socio | Realizzo oneroso, con possibile plusvalenza o minusvalenza (artt. 67 e 68 TUIR) | Efficacia del trasferimento, corrispettivo e relativa percezione |
La disciplina descritta riguarda le operazioni con corrispettivo in denaro. Qualora siano attribuiti strumenti finanziari, è necessario verificare separatamente la qualificazione fiscale dello scambio.
Lo squeeze-out non va inoltre confuso con la liquidazione della società emittente. Le somme attribuite ai soci in occasione della liquidazione societaria possono rientrare nella disciplina degli utili da partecipazione prevista dall’art. 47, comma 7, del TUIR, anziché in quella delle plusvalenze da cessione. Si tratta di fattispecie giuridicamente e fiscalmente differenti.
Come si calcolano plusvalenze e minusvalenze sulle azioni liquidate?
Quando le azioni vengono trasferite a fronte di un corrispettivo, anche attraverso l’obbligo di acquisto o lo squeeze-out, l’eventuale plusvalenza o minusvalenza si determina confrontando il valore fiscalmente rilevante del corrispettivo con il costo riconosciuto della partecipazione.
Ai sensi dell’art. 68, comma 6, del TUIR, il costo comprende il prezzo di acquisto e gli oneri direttamente inerenti e documentati, con esclusione degli interessi passivi. Per le persone fisiche che detengono partecipazioni al di fuori dell’attività d’impresa, le plusvalenze azionarie sono generalmente soggette all’imposta sostitutiva del 26%.
Il corrispettivo ricevuto in occasione dello squeeze-out non costituisce quindi, nella sua interezza, un reddito imponibile: l’imposizione riguarda l’eventuale differenza positiva rispetto al costo fiscale delle azioni.
Se il risultato è negativo, si realizza invece una minusvalenza che può essere utilizzata secondo le regole di compensazione dei redditi diversi di natura finanziaria. Per approfondire condizioni e termini è possibile consultare la guida sulle minusvalenze finanziarie e il loro recupero.
Costo fiscale delle azioni acquistate in momenti diversi
Il costo fiscalmente riconosciuto non coincide necessariamente con il prezzo medio di carico visualizzato nel portafoglio dell’investitore. Occorre considerare la modalità di acquisto, gli eventuali oneri e le operazioni societarie intervenute durante il periodo di possesso.
Particolare attenzione deve essere prestata alle azioni della stessa società acquistate in date diverse:
- Regime dichiarativo: ai sensi dell’art. 67, comma 1-bis, del TUIR, si applica il criterio LIFO, considerando cedute per prime le partecipazioni acquistate più recentemente.
- Regime del risparmio amministrato: l’art. 6, comma 4, del D.Lgs. 461/1997 prevede l’utilizzo del costo medio ponderato per i titoli appartenenti alla stessa categoria omogenea, acquistati in momenti diversi.
La distinzione può modificare il risultato fiscale in caso di cessione parziale delle partecipazioni.
Esempio di calcolo in caso di squeeze-out
Un investitore ha acquistato:
- 100 azioni a 18 euro ciascuna, per complessivi 1.800 euro;
- 100 azioni a 26 euro ciascuna, per complessivi 2.600 euro.
Il costo complessivo è pari a 4.400 euro. Successivamente, l’offerente esercita il diritto di acquisto su tutte le 200 azioni, riconoscendo un corrispettivo di 30 euro per titolo.
L’esempio non considera oneri, rivalutazioni o minusvalenze pregresse.
| Voce | Importo |
|---|---|
| Corrispettivo complessivo | 6.000 € |
| Costo fiscale complessivo | 4.400 € |
| Plusvalenza realizzata | 1.600 € |
| Imposta sostitutiva del 26% | 416 € |
| Valore teorico dopo imposta | 5.584 € |
Il valore netto indicato rappresenta il risultato economico teorico dopo l’imposta. Nel regime del risparmio amministrato, l’intermediario applica l’imposta sostitutiva secondo le regole previste dalla normativa. Nel regime dichiarativo, invece, l’investitore riceve ordinariamente il corrispettivo lordo e provvede successivamente al versamento dell’imposta attraverso la dichiarazione dei redditi.
Poiché lo squeeze-out riguarda tutte le azioni residue possedute dall’investitore, nell’esempio l’intero costo fiscale viene confrontato con il corrispettivo ricevuto, indipendentemente dal criterio di imputazione dei singoli acquisti.
Se, invece, l’investitore cedesse soltanto 50 azioni al prezzo di 30 euro, il risultato potrebbe cambiare: nel regime amministrato, applicando un costo medio di 22 euro, la plusvalenza sarebbe di 400 euro; nel dichiarativo, considerando cedute le azioni acquistate più recentemente a 26 euro, sarebbe di 200 euro.
È quindi essenziale verificare il criterio fiscale effettivamente applicato, soprattutto quando l’investitore ha effettuato acquisti successivi, trasferimenti tra intermediari o operazioni che hanno modificato il costo originario delle partecipazioni.
Chi applica le imposte: banca o contribuente?
La tassazione delle plusvalenze derivanti dall’obbligo di acquisto o dallo squeeze-out dipende dal regime fiscale applicabile al deposito titoli. Il trasferimento obbligatorio delle azioni non modifica, di per sé, le regole di applicazione dell’imposta sostitutiva: occorre distinguere il regime del risparmio amministrato da quello dichiarativo, disciplinati dagli artt. 5 e 6 del D.Lgs. 461/1997.
Regime amministrato e dichiarativo: cosa cambia nell’operazione?
Nel regime del risparmio amministrato, l’intermediario abilitato determina l’eventuale plusvalenza, applica l’imposta sostitutiva e provvede al relativo versamento. Tiene inoltre conto delle minusvalenze disponibili nel rapporto, nei limiti consentiti dalla normativa.
L’investitore non deve dichiarare autonomamente la plusvalenza già assoggettata a imposta dall’intermediario.
È comunque necessario verificare che la banca abbia correttamente elaborato l’operazione. L’art. 6, comma 3, del D.Lgs. 461/1997 prevede infatti che, quando l’intermediario non dispone dei dati necessari per applicare l’imposta, debba richiederli al contribuente, che è tenuto a fornire le informazioni e la documentazione richieste.
Nel regime dichiarativo, invece, l’intermediario non applica l’imposta sostitutiva sulla plusvalenza. Il contribuente deve determinare il risultato fiscale dell’operazione, indicarlo nella dichiarazione dei redditi relativa al periodo d’imposta interessato e versare l’eventuale imposta dovuta, tenendo conto delle minusvalenze fiscalmente utilizzabili.
Per il confronto completo tra i regimi è possibile consultare la guida sul risparmio amministrato e regime dichiarativo.
Nel caso di una gestione individuale di portafoglio assoggettata al regime del risparmio gestito, trova invece applicazione la disciplina del risultato complessivo della gestione prevista dall’art. 7 del D.Lgs. 461/1997.
Un’attenzione particolare è necessaria quando lo squeeze-out viene gestito direttamente dall’offerente o da una banca incaricata del pagamento, diversa dall’intermediario presso cui sono depositate le azioni. L’investitore dovrebbe verificare quale soggetto abbia effettivamente gestito il trattamento fiscale e se l’imposta sia stata applicata. Il semplice accredito del corrispettivo non dimostra che gli adempimenti tributari siano stati assolti.
Cosa verificare con la banca prima e dopo il delisting o lo squeeze-out
Quando una società è coinvolta in un’OPA finalizzata al delisting, l’investitore dovrebbe verificare con il proprio intermediario non soltanto le modalità di adesione, ma anche le conseguenze del mancato conferimento delle azioni. I controlli diventano particolarmente importanti quando è previsto un acquisto obbligatorio, perché occorre distinguere gli adempimenti necessari per ricevere il corrispettivo dal trattamento fiscale applicato all’operazione.
Prima della scadenza dell’offerta
Il primo documento da esaminare è il documento d’offerta, insieme agli eventuali supplementi e comunicati successivi. In particolare, occorre individuare il periodo di adesione, il corrispettivo previsto, le condizioni dell’operazione e le dichiarazioni dell’offerente sull’eventuale delisting e sull’esercizio del diritto di acquisto.
Prima di decidere se aderire, è utile chiedere alla banca:
- Entro quale data devo comunicare l’adesione? La scadenza operativa dell’intermediario può essere anticipata rispetto al termine ufficiale dell’offerta.
- Cosa accade se non aderisco? Occorre capire se le azioni potrebbero rimanere non quotate oppure essere successivamente interessate dalle procedure degli artt. 108 e 111 TUF.
- Quale costo fiscale risulta registrato? Il dato deve essere confrontato con gli acquisti effettivi e con le eventuali operazioni societarie intervenute.
L’obiettivo è disporre delle informazioni necessarie per valutare la scelta, senza presumere che il mancato conferimento garantisca la possibilità di conservare indefinitamente le azioni.
Quando viene comunicato l’acquisto obbligatorio
Dopo la chiusura dell’offerta è necessario consultare il comunicato sui risultati definitivi, verificando se ricorrono i presupposti per l’obbligo di acquisto o per lo squeeze-out.
Nel caso dell’art. 108 TUF, l’investitore deve conoscere le modalità e i termini per richiedere l’acquisto delle azioni residue. Quando invece viene esercitato il diritto previsto dall’art. 111, il trasferimento può avvenire indipendentemente dalla sua adesione.
La richiesta alla banca dovrebbe riguardare tre informazioni precise: se è necessaria un’istruzione del cliente, quale corrispettivo verrà riconosciuto e attraverso quale procedura sarà accreditato.
È inoltre opportuno chiedere se l’intermediario che custodisce le azioni gestirà anche gli adempimenti fiscali o se il pagamento coinvolgerà un soggetto diverso.
In particolare, nello squeeze-out occorre distinguere la data di efficacia del trasferimento, collegata al deposito del prezzo secondo l’art. 111, comma 3, TUF, dalla successiva disponibilità delle somme sul conto dell’investitore. La documentazione di entrambe le operazioni può essere rilevante per ricostruire il corretto trattamento fiscale.
Dopo la liquidazione delle azioni
Una volta ricevuto il corrispettivo, non è sufficiente verificare che sia stato effettuato un accredito sul conto corrente. L’investitore dovrebbe confrontare la documentazione dell’operazione con il rendiconto del deposito titoli e con il prospetto fiscale dell’intermediario, quando disponibile.
Le informazioni essenziali da riconciliare sono:
- numero di azioni trasferite e corrispettivo unitario applicato;
- importo lordo riconosciuto ed eventuali spese addebitate;
- costo fiscalmente riconosciuto utilizzato per il calcolo;
- plusvalenza o minusvalenza determinata;
- eventuale imposta sostitutiva applicata e trattamento delle minusvalenze disponibili.
Se il costo fiscale non coincide con quello ricostruito dall’investitore, è opportuno richiedere all’intermediario un chiarimento scritto prima di considerare definitivo il risultato. La differenza potrebbe dipendere da precedenti trasferimenti di titoli, acquisti effettuati presso altre banche, operazioni sul capitale o dati fiscali incompleti.
Devono essere conservati il documento d’offerta, i comunicati relativi alla procedura, le evidenze degli acquisti originari, gli eventuali prospetti di trasferimento dei titoli, le comunicazioni bancarie e la documentazione della liquidazione. Questi elementi consentono di ricostruire l’operazione anche in occasione di successive verifiche fiscali.
Se le azioni rimangono in portafoglio dopo il delisting, l’investitore dovrebbe invece chiedere alla banca se continuerà a custodirle, quali costi saranno applicati, se sarà possibile trasferirle presso un altro intermediario e quali modalità di vendita eventualmente resteranno disponibili. L’assenza di negoziazioni sul mercato non giustifica, da sola, l’attribuzione di un valore fiscale nullo alla partecipazione.
Quando è opportuno confrontarsi con il commercialista?
L’intervento di un commercialista può essere utile quando il risultato fiscale dell’operazione non è immediatamente ricostruibile oppure quando gli adempimenti non sono integralmente gestiti da un intermediario italiano in regime amministrato.
Le verifiche assumono particolare rilievo nelle seguenti situazioni:
- Costo fiscale non documentato o contestato: azioni acquistate presso intermediari diversi, ricevute per successione o donazione, interessate da operazioni societarie oppure da precedenti rideterminazioni del valore fiscalmente riconosciuto.
- Plusvalenze e minusvalenze da dichiarare: occorre individuare il corretto periodo d’imposta, verificare gli eventuali risultati negativi compensabili e determinare le imposte dovute.
- Partecipazioni detenute attraverso intermediari esteri: può essere necessario valutare, oltre alla tassazione della cessione, gli obblighi di monitoraggio fiscale e l’eventuale IVAFE, considerando le modalità di detenzione e le condizioni applicabili.
- Operazioni con caratteristiche particolari: corrispettivo in strumenti finanziari, partecipazioni estere o trasferimenti che coinvolgono più soggetti e intermediari.
Per consentire una valutazione attendibile, l’investitore dovrebbe mettere a disposizione del professionista la documentazione degli acquisti, i prospetti fiscali dell’intermediario, il documento d’offerta e le comunicazioni relative alla liquidazione.
La verifica professionale deve concentrarsi sulla corretta qualificazione dell’operazione e sugli adempimenti fiscali effettivamente necessari, distinguendoli dai conteggi e dalle attività di competenza dell’intermediario.
Delisting o squeeze-out: dubbi sul trattamento fiscale delle tue azioni?
Se il costo fiscale delle partecipazioni non è chiaro, l’operazione coinvolge più intermediari oppure emergono dubbi sulla tassazione della liquidazione, può essere utile un approfondimento professionale. Descrivi brevemente la tua situazione per verificare la possibilità di una consulenza fiscale specialistica.
Sottoponi il tuo caso per una consulenza →Domande frequenti
Come si determina il costo fiscale delle azioni ricevute per successione o donazione?
Per le azioni ereditate rileva il valore definito o dichiarato ai fini dell’imposta di successione oppure, per i titoli esenti, il valore normale alla data di apertura della successione. Per quelle ricevute in donazione si assume il costo fiscalmente riconosciuto al donante. Si applica l’art. 68, comma 6, del TUIR, considerando anche gli oneri fiscalmente ammessi.
Fonti e riferimenti
- D.Lgs. 24 febbraio 1998, n. 58 (Testo Unico della Finanza) – Art. 108, commi 1-5, sull’obbligo di acquisto delle partecipazioni residue; art. 111, commi 1-3, sul diritto di acquisto e sul trasferimento obbligatorio dei titoli.
- D.Lgs. 27 marzo 2026, n. 47. Art. 5, comma 1, lettere h) e l), recante modifiche agli artt. 108 e 111 TUF, compresa la riduzione della soglia per l’esercizio del diritto di acquisto. Provvedimento in vigore dal 29 aprile 2026.
- Consob, Regolamento Emittenti, delibera n. 11971 del 14 maggio 1999. Artt. 50, 50-bis, 50-ter, 50-quater e 50-quinquies, relativi alla determinazione del corrispettivo e alle procedure dell’obbligo e del diritto di acquisto.
- Borsa Italiana, Regolamento dei Mercati organizzati e gestiti da Borsa Italiana S.p.A. Disciplina della sospensione e della revoca degli strumenti finanziari dalle negoziazioni, con riferimento alle disposizioni applicabili dal 19 ottobre 2026.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR). Art. 47, comma 7, sul trattamento delle somme attribuite ai soci in caso di liquidazione societaria; art. 67, comma 1, lettere c) e c-bis), e comma 1-bis, sui redditi diversi derivanti dalle partecipazioni; art. 68, commi 5 e 6, sulla determinazione delle plusvalenze, delle minusvalenze e del costo fiscalmente riconosciuto.
- D.Lgs. 21 novembre 1997, n. 461. Artt. 5, 6 e 7, relativi all’imposta sostitutiva sulle plusvalenze e alla disciplina dei regimi dichiarativo, del risparmio amministrato e del risparmio gestito, compresi gli adempimenti degli intermediari.
- D.L. 24 aprile 2014, n. 66, convertito dalla Legge 23 giugno 2014, n. 89. Art. 3, comma 1, relativo all’aliquota ordinaria del 26% applicabile ai redditi di natura finanziaria individuati dalla disposizione.
