
Cap table startup: come cambiano le quote dopo due round, la differenza tra diluizione e cessione e verifiche fiscali per soci e investitori
La cap table permette di ricostruire le partecipazioni dei soci dopo ogni round, comprese quelle potenziali. Una percentuale più bassa non indica necessariamente una vendita: per valutare gli effetti fiscali occorre identificare l’operazione e i diritti attribuiti.
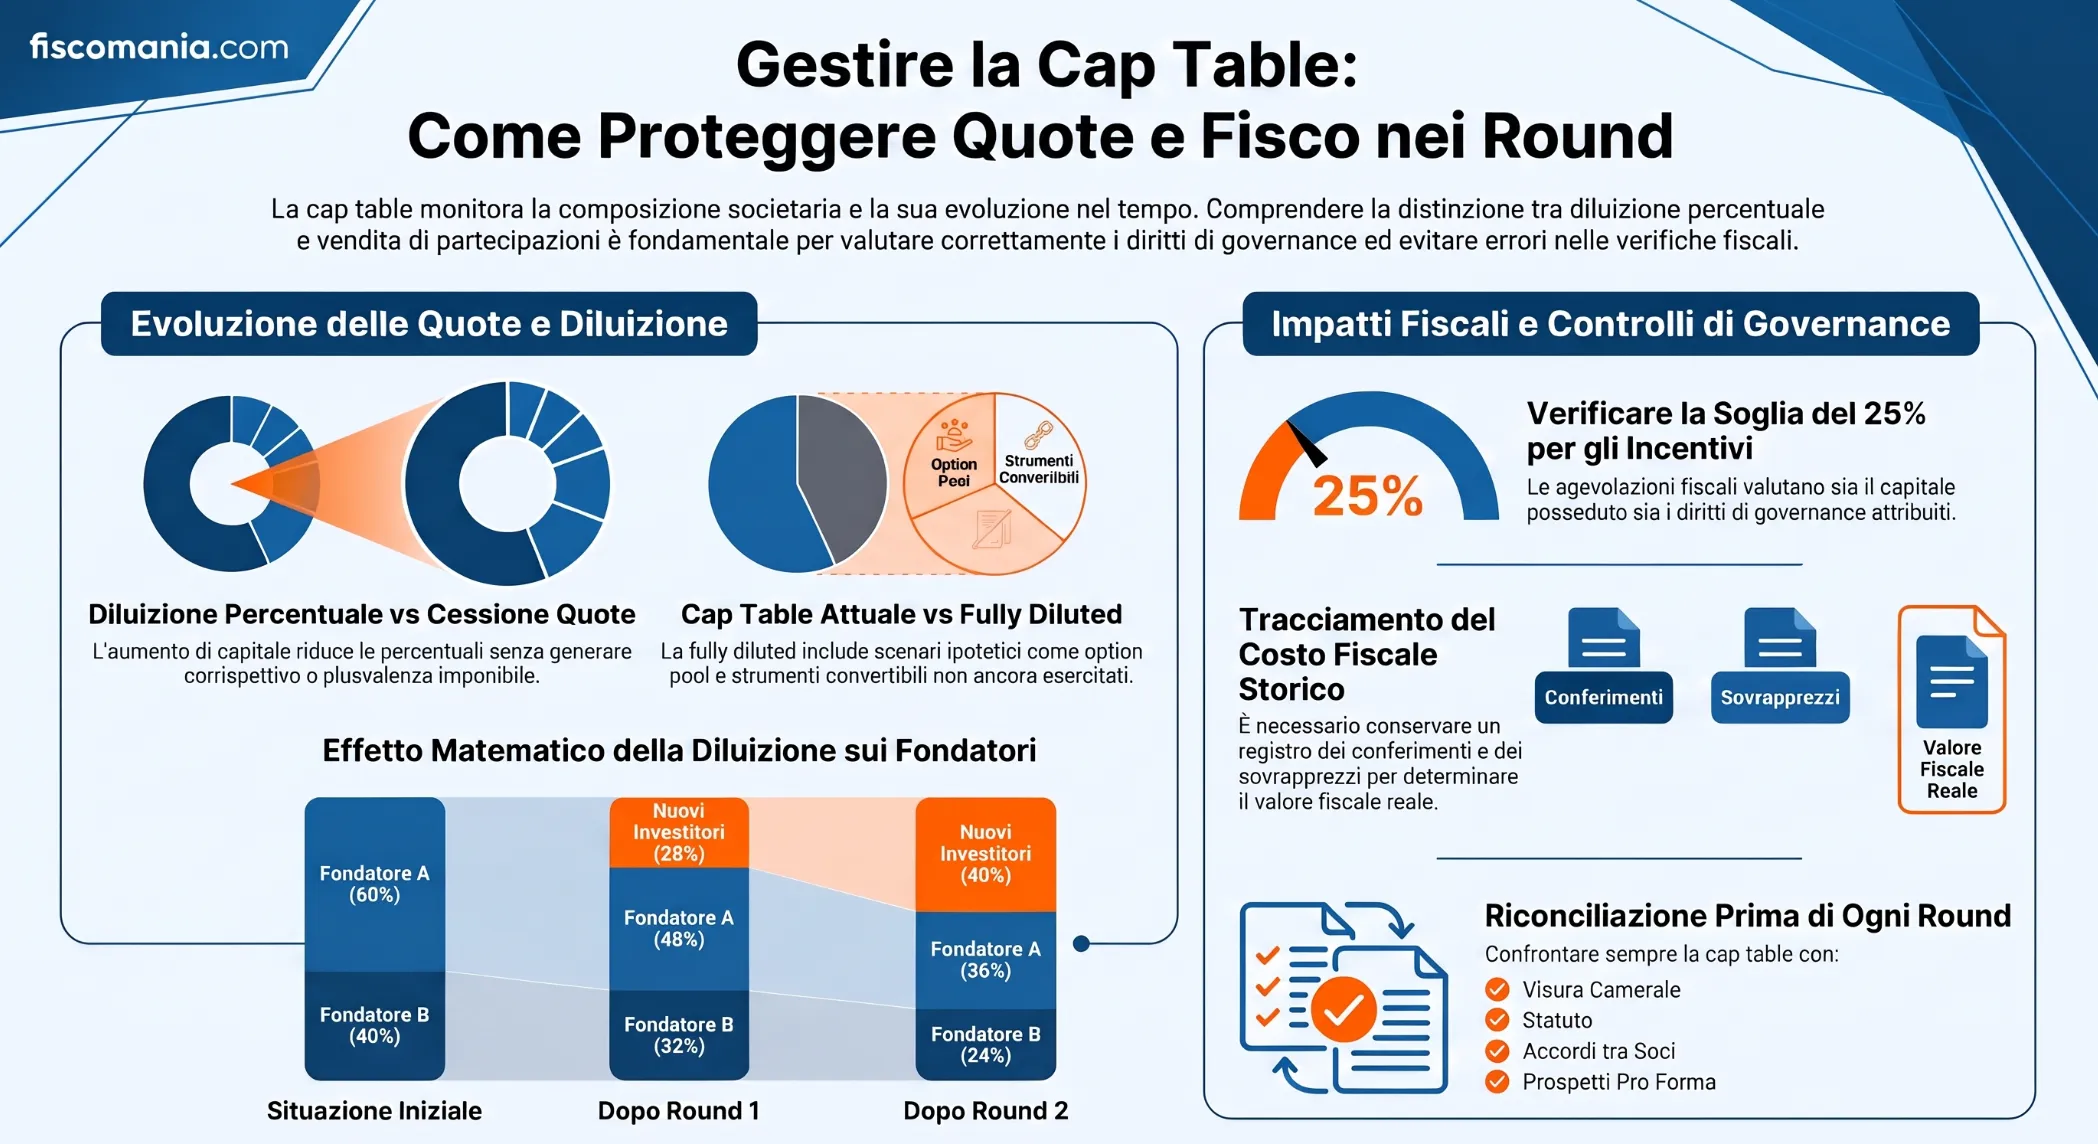
Quando una startup accoglie nuovi investitori, la partecipazione percentuale dei fondatori può diminuire anche se non trasferiscono le quote già possedute. La cap table consente di seguire queste variazioni, distinguendo le partecipazioni effettive da quelle che potrebbero derivare da future operazioni sul capitale.
Per una SRL italiana, il prospetto deve essere letto insieme allo statuto, alle delibere e agli accordi di investimento: la percentuale nominale non esaurisce necessariamente i diritti economici e amministrativi del socio.
Attraverso una simulazione di due round successivi, vedremo come ricostruire la diluizione, quali informazioni verificare prima dell’ingresso di nuovi investitori e quando le modifiche alla compagine sociale richiedono un’analisi fiscale.
Quali informazioni deve contenere una cap table?
La cap table (capitalization table) è il prospetto che rappresenta la composizione del capitale di una società, indicando le partecipazioni dei soci e la loro evoluzione nel tempo. Per una startup costituita come SRL, deve consentire di distinguere le quote effettivamente detenute dai diritti che potrebbero determinare future modifiche dell’assetto proprietario.
Le informazioni essenziali sono le seguenti.
| Informazione | Dati da riportare | Utilità |
|---|---|---|
| Soci e partecipazioni | Identità dei titolari, percentuale e valore nominale delle partecipazioni | Ricostruire la distribuzione attuale del capitale |
| Diritti delle partecipazioni | Categorie di quote, eventuali diritti particolari e prerogative amministrative o patrimoniali | Distinguere la proprietà economica dai poteri attribuiti ai soci |
| Operazioni sul capitale | Data, natura dell’operazione e variazioni delle partecipazioni | Seguire l’evoluzione dell’assetto societario dopo ciascun round |
| Strumenti potenzialmente diluitivi | Opzioni, piani di incentivazione e strumenti convertibili, con le relative condizioni | Stimare le partecipazioni potenziali senza confonderle con quelle effettive |
| Storico dei conferimenti e delle acquisizioni | Importi sottoscritti, versamenti e corrispettivi delle eventuali cessioni, distinti per operazione | Conservare le informazioni utili anche alla successiva ricostruzione fiscale |
Perché la percentuale di partecipazione non è sempre sufficiente
Nelle SRL, l’art. 2468 del Codice civile consente di attribuire a singoli soci particolari diritti riguardanti l’amministrazione o la distribuzione degli utili. Inoltre, l’art. 26 del D.L. 179/2012 prevede, alle condizioni stabilite dalla disciplina speciale, la possibilità di creare categorie di quote con diritti differenti.
Di conseguenza, due investitori con la stessa percentuale di capitale possono avere diritti economici o amministrativi diversi. Una cap table che riporti soltanto le quote percentuali rischia quindi di offrire una rappresentazione incompleta degli equilibri societari.
Per questo il prospetto dovrebbe essere accompagnato dai riferimenti allo statuto, alle delibere e agli eventuali accordi che disciplinano i diritti dei partecipanti.
La cap table resta uno strumento di analisi e aggiornamento interno: non sostituisce gli atti societari né le informazioni risultanti dal Registro delle imprese. In particolare, le partecipazioni già attribuite devono essere mantenute distinte dagli strumenti che potranno produrre effetti soltanto al verificarsi di condizioni future.
Come cambia la cap table dopo due round di investimento
Quando una startup realizza un aumento di capitale sottoscritto da nuovi investitori, le percentuali dei soci preesistenti possono diminuire anche senza alcun trasferimento delle partecipazioni possedute. La diluizione deriva dall’aumento del capitale complessivo rispetto alla partecipazione conservata dal singolo socio.
Esempio pratico: due fondatori e due round di investimento
Consideriamo una startup costituita come SRL, inizialmente partecipata da due fondatori:
- Fondatore A: 60% del capitale;
- Fondatore B: 40% del capitale.
Per rendere comprensibili i calcoli, utilizziamo 1.200 unità convenzionali di partecipazione, attribuendone 720 al Fondatore A e 480 al Fondatore B. Si tratta esclusivamente di una rappresentazione matematica, non di azioni o quote autonome in cui debba necessariamente essere suddiviso il capitale di una SRL.
Ipotizziamo due aumenti di capitale a pagamento, validamente deliberati e sottoscritti esclusivamente dai nuovi investitori, senza cessioni di partecipazioni esistenti, strumenti convertibili o diritti differenziati.
Primo round di investimento
L’Investitore 1 sottoscrive nuove partecipazioni corrispondenti a 300 unità convenzionali. Il totale passa da 1.200 a 1.500 unità.
La partecipazione del nuovo socio risulta:
300 / 1.500 x 100 = 20%
I fondatori mantengono le proprie 720 e 480 unità, ma le loro percentuali scendono rispettivamente al 48% e al 32%.
Secondo round di investimento
Un secondo investitore sottoscrive ulteriori 500 unità. Il totale raggiunge 2.000 unità e la nuova partecipazione corrisponde al 25%.
Anche l’Investitore 1 subisce una diluizione, passando dal 20% al 15%, pur conservando integralmente la propria partecipazione.
La tabella ricostruisce l’evoluzione dell’intera compagine societaria.
| Socio | Situazione iniziale | Dopo round 1 | Dopo round 2 |
|---|---|---|---|
| Fondatore A | 60% | 48% | 36% |
| Fondatore B | 40% | 32% | 24% |
| Investitore 1 | 0% | 20% | 15% |
| Investitore 2 | 0% | 0% | 25% |
| Totale | 100% | 100% | 100% |
Come calcolare la diluizione percentuale e cumulata
La percentuale detenuta da ciascun socio dopo un round si determina con la formula:
Quota del socio (%) = (Unità attribuite al socio / Unità complessive dopo il round) x 100
Per misurare la diluizione relativa rispetto alla situazione precedente:
Diluizione relativa (%) = ((Percentuale precedente - Percentuale successiva) / Percentuale precedente) x 100
Nel nostro esempio, il Fondatore A passa dal 60% al 48% nel primo round, subendo una diluizione relativa del 20%. Nel secondo round scende al 36%, con un’ulteriore diluizione relativa del 25%.
La diluizione cumulata non è la semplice somma del 20% e del 25%. Le due riduzioni si applicano su basi differenti:
60% x (1 - 20%) x (1 - 25%) = 36%
La perdita complessiva è quindi di 24 punti percentuali, corrispondenti al 40% della partecipazione iniziale.
I fondatori non hanno venduto alcuna quota: è cambiato il loro peso relativo nel capitale. Questa distinzione è fondamentale anche fiscalmente, perché una riduzione percentuale non equivale, di per sé, a una cessione che genera una plusvalenza.
Per comprendere come il valore attribuito alla società influisca sulle partecipazioni assegnate agli investitori, è possibile approfondire la valutazione pre-money e post-money delle startup. Gli aspetti civilistici dell’operazione sono invece trattati nella guida sull’aumento di capitale nella SRL.
Partecipazioni effettive, fully diluted e option pool
La cap table può rappresentare sia le partecipazioni effettivamente detenute dai soci sia quelle potenzialmente attribuibili attraverso opzioni o strumenti convertibili. La distinzione è essenziale: la cap table fully diluted descrive uno scenario ipotetico di diluizione, non necessariamente l’assetto proprietario già esistente.
Come leggere una cap table fully diluted
La cap table ordinaria rappresenta le partecipazioni attuali, mentre quella fully diluted considera anche le quote che potrebbero essere attribuite in futuro, assumendo l’esercizio o la conversione degli strumenti individuati.
Riprendiamo la startup dell’esempio precedente, dopo il secondo round. I fondatori detengono complessivamente il 60% del capitale e i due investitori il restante 40%.
Ipotizziamo che la società preveda un option pool destinato a futuri piani di incentivazione, equivalente al 10% del capitale interamente diluito. Assumiamo che tutte le potenziali nuove partecipazioni siano aggiuntive rispetto a quelle esistenti e che la diluizione ricada proporzionalmente su tutti i soci.
| Partecipante | Cap table attuale | Fully diluted |
|---|---|---|
| Fondatore A | 36% | 32,4% |
| Fondatore B | 24% | 21,6% |
| Investitore 1 | 15% | 13,5% |
| Investitore 2 | 25% | 22,5% |
| Option pool potenziale | 0% | 10% |
| Totale | 100% | 100% |
Il calcolo della partecipazione potenziale dei soci esistenti è:
Quota fully diluted (%) = Quota attuale (%) x (1 - 10%)
Il pool rappresenta il 10% del capitale finale ipotetico, non il 10% delle partecipazioni attuali. Con le 2.000 unità convenzionali dell’esempio precedente, occorrerebbero quindi circa 222,22 unità aggiuntive per ottenere tale risultato.
La diluizione rappresentata nella seconda colonna non è ancora avvenuta. Potrà concretizzarsi soltanto attraverso le operazioni giuridiche previste per attribuire effettivamente le nuove partecipazioni.
Stock option, strumenti convertibili e conseguenze fiscali
Nelle startup costituite come SRL italiane, gli strumenti di incentivazione devono essere compatibili con la disciplina societaria applicabile e con le previsioni statutarie.
Occorre distinguere l’attribuzione di un diritto alla futura acquisizione di quote dall’effettivo ingresso nel capitale. Inoltre, gli strumenti finanziari partecipativi non comportano necessariamente l’acquisizione della qualità di socio: possono attribuire diritti patrimoniali o amministrativi senza rappresentare quote del capitale sociale.
La distinzione assume rilevanza anche fiscale. L’art. 27, commi 1 e 2, del D.L. 179/2012 prevede, a determinate condizioni, un regime di non imponibilità dei redditi di lavoro derivanti dall’attribuzione di strumenti finanziari o dall’esercizio di opzioni a favore di amministratori, dipendenti e collaboratori continuativi delle startup innovative e degli incubatori certificati.
Il trattamento agevolato non riguarda automaticamente qualsiasi piano di incentivazione. L’art. 27, comma 1, del D.L. 179/2012 subordina la non imponibilità del reddito di lavoro anche alla condizione che gli strumenti non siano riacquistati dalla startup, dall’emittente o dagli altri soggetti indicati dalla disposizione. La cessione in violazione di tale condizione comporta il recupero a imposizione del reddito di lavoro precedentemente escluso.
Resta distinta la tassazione delle eventuali plusvalenze realizzate attraverso successive cessioni onerose degli strumenti, secondo l’art. 27, comma 5.
L’inserimento di un’opzione nella cap table fully diluted non determina quindi, da solo, un evento fiscalmente rilevante. Occorre verificare la natura del diritto, il beneficiario, le condizioni del piano e il momento dell’effettiva attribuzione o esercizio.
Per la disciplina degli apporti di opere e servizi remunerati tramite partecipazioni, si rinvia all’approfondimento sul work for equity nelle startup innovative.
Quali modifiche della cap table producono effetti fiscali?
Una variazione delle percentuali nella cap table non determina automaticamente un evento imponibile. Le conseguenze fiscali dipendono dall’operazione che ha modificato la compagine sociale: sottoscrivere nuove partecipazioni, cedere quote esistenti e convertire un credito in capitale sono operazioni giuridicamente e fiscalmente differenti.
Diluizione e cessione delle partecipazioni: le differenze fiscali
Quando un investitore sottoscrive un aumento di capitale, le risorse vengono conferite alla società. I soci preesistenti possono subire una diluizione senza percepire alcun corrispettivo e senza trasferire le proprie partecipazioni.
Nell’esempio dei due round, il Fondatore A passa dal 60% al 36%, ma conserva integralmente la partecipazione originaria. Questa riduzione percentuale, considerata isolatamente e in assenza di ulteriori accordi o trasferimenti, non costituisce una plusvalenza imponibile.
La situazione cambia quando un fondatore vende parte delle proprie quote a un investitore. Per una persona fisica che opera al di fuori dell’attività d’impresa, l’eventuale plusvalenza rientra nella disciplina degli artt. 67, comma 1, lettere c) e c-bis), e 68, comma 6, del TUIR.
La distinzione è particolarmente importante nei round che combinano un aumento di capitale con l’acquisto di partecipazioni già esistenti.
La tabella individua le principali operazioni che possono modificare la cap table e le corrispondenti verifiche fiscali.
| Operazione | Effetto sulle partecipazioni | Verifica fiscale |
|---|---|---|
| Aumento di capitale sottoscritto da un investitore | Ingresso di nuove partecipazioni e possibile diluizione dei soci esistenti | Determinazione del costo fiscale della partecipazione sottoscritta e verifica degli eventuali incentivi |
| Diluizione senza trasferimento di quote | Riduzione della percentuale del socio che conserva la partecipazione originaria | Assenza, di per sé, di una plusvalenza da cessione ai sensi degli artt. 67 e 68 TUIR |
| Cessione onerosa di partecipazioni esistenti | Trasferimento delle quote dal venditore all’acquirente | Eventuale plusvalenza del cedente, secondo gli artt. 67 e 68 TUIR, per partecipazioni detenute fuori dall’impresa |
| Conversione di crediti in partecipazioni | Attribuzione di partecipazioni al creditore e possibile diluizione degli altri soci | Verifica del valore fiscale del credito e delle conseguenze previste dall’art. 88, comma 4-bis, TUIR, quando applicabile |
| Attribuzione di partecipazioni tramite piani di incentivazione | Possibile ingresso del beneficiario nel capitale sociale | Verifica del regime applicabile al beneficiario, compreso l’art. 27 del D.L. 179/2012 quando ne ricorrono i requisiti |
La disciplina societaria e gli adempimenti sono approfonditi nella guida sulla differenza tra ingresso di un nuovo socio mediante cessione di quote o aumento di capitale.
Perché è importante conservare il costo fiscale delle partecipazioni
La cap table esprime percentuali di proprietà, ma queste non permettono di ricostruire automaticamente il costo fiscalmente riconosciuto delle quote.
Un fondatore che subisce una diluizione, senza effettuare altre operazioni, non deve rideterminare il costo storico della partecipazione semplicemente perché la sua percentuale è diminuita.
Per il nuovo investitore, invece, occorre considerare quanto effettivamente sostenuto per sottoscrivere la partecipazione, compreso l’eventuale sovrapprezzo.
Ad esempio, se un investitore versa 100.000 euro, di cui 10.000 imputati a capitale sociale e 90.000 a sovrapprezzo, il costo di sottoscrizione non coincide con il solo valore nominale di 10.000 euro.
Per questo è opportuno conservare, accanto alla cap table, un registro dei conferimenti, dei corrispettivi e delle eventuali operazioni successive che incidono sul costo fiscale.
Per la società, le somme ricevute a fronte della sottoscrizione di nuove partecipazioni, comprese quelle imputate a sovrapprezzo, costituiscono apporti al patrimonio netto e non ricavi imponibili derivanti dall’attività d’impresa. Diversa attenzione richiedono le rinunce dei soci ai crediti e le operazioni di conversione dei crediti in partecipazioni, per le quali l’art. 88, comma 4-bis, del TUIR prevede specifiche conseguenze legate al valore fiscale del credito.
I riferimenti agli artt. 67, 68 e 88 del DPR 917/1986 riguardano la disciplina applicabile nel 2026. Il D.Lgs. 117/2026 prevede l’applicazione del nuovo Testo unico delle imposte sui redditi dal 1° gennaio 2027. Per gli aspetti relativi all’imposizione indiretta si rinvia alla guida sull’imposta di registro negli aumenti di capitale.
Diritti di governance e agevolazioni fiscali per gli investitori
La percentuale di capitale detenuta da un investitore non coincide necessariamente con i suoi poteri decisionali. Questa distinzione assume rilevanza anche fiscale, perché la disciplina degli incentivi agli investimenti nelle startup innovative considera, in determinate circostanze, sia la partecipazione al capitale sociale sia i diritti di governance.
Partecipazioni economiche, diritti di voto e prerogative particolari
L’art. 2468, comma 3, del Codice civile consente di attribuire a singoli soci di SRL particolari diritti riguardanti l’amministrazione della società o la distribuzione degli utili.
Inoltre, l’art. 26, commi 2 e 3, del D.L. 179/2012 permette alle SRL che rientrano nel relativo ambito applicativo di creare categorie di quote con diritti differenti, comprese partecipazioni prive del diritto di voto o con voto non proporzionale al capitale posseduto.
Di conseguenza, un investitore può detenere una partecipazione economica minoritaria ma disporre di prerogative amministrative particolarmente rilevanti.
La cap table dovrebbe pertanto distinguere le percentuali di capitale dai diritti previsti nello statuto e dagli eventuali accordi societari. Questa separazione permette di identificare situazioni nelle quali la distribuzione formale delle quote non rappresenta completamente gli equilibri decisionali.
Come verificare la soglia del 25% per le agevolazioni fiscali
L’art. 29, comma 7-bis, e l’art. 29-bis, comma 1, del D.L. 179/2012, come modificati dall’art. 31 della Legge 193/2024, prevedono limitazioni agli incentivi fiscali quando l’investimento genera una partecipazione qualificata superiore al 25% del capitale sociale o dei diritti di governance.
La formulazione legislativa rende necessario esaminare entrambi gli elementi, senza limitarsi alla percentuale economica indicata nella cap table.
Riprendiamo l’Investitore 2 del nostro esempio, che dopo il secondo round possiede esattamente il 25% del capitale.
| Situazione dell’investitore | Verifica fiscale |
|---|---|
| Partecipazione pari al 25%, senza diritti di governance maggiorati | La soglia superiore al 25% non risulta superata in base al solo dato partecipativo. Restano da verificare gli altri requisiti. |
| Partecipazione pari al 27% del capitale | Risulta superata la soglia ostativa prevista dagli artt. 29, comma 7-bis, e 29-bis, comma 1, del D.L. 179/2012. |
| Partecipazione pari al 25%, con diritti amministrativi rafforzati | Occorre valutare separatamente i diritti di governance attribuiti. La percentuale di capitale non consente, da sola, di concludere sulla spettanza dell’agevolazione. |
Il limite del 25% non deve essere applicato automaticamente alla colonna fully diluted. Nell’esempio precedente, l’Investitore 2 scendeva teoricamente al 22,5% per effetto di un option pool non ancora attuato, mentre continuava a detenere il 25% del capitale effettivo.
Ai fini fiscali occorre quindi ricostruire la partecipazione risultante dall’operazione e i diritti concretamente attribuiti, considerando la natura degli strumenti e il momento in cui producono effetti.
La verifica della soglia del 25% non garantisce, da sola, l’accesso agli incentivi. Occorre considerare anche gli altri requisiti, comprese le limitazioni applicabili agli investitori che sono fornitori di servizi della startup.
Per gli investimenti del 2026, il MIMIT conferma l’operatività della detrazione IRPEF del 65% in regime de minimis, riservata alle persone fisiche e alle startup innovative entro il terzo anno di iscrizione nella sezione speciale del Registro delle imprese. La misura richiede, tra le altre condizioni, la presentazione dell’istanza prima dell’investimento e il mantenimento della partecipazione per almeno tre anni.
Diversamente, il regime ordinario del 30% non risulta fruibile nel 2026 a seguito della scadenza dell’autorizzazione europea del 31 dicembre 2025. Al 26 ottobre 2026 non è stata verificata una successiva autorizzazione. La cap table permette quindi di individuare alcuni requisiti partecipativi, ma la spettanza dell’agevolazione richiede una verifica autonoma della disciplina effettivamente applicabile.
Cosa verificare nella cap table prima di un nuovo round
Prima dell’ingresso di un nuovo investitore, la cap table deve consentire di confrontare l’assetto societario esistente con quello previsto dopo l’operazione. L’obiettivo non è soltanto verificare che le percentuali sommino al 100%, ma accertare che le partecipazioni e i diritti rappresentati siano coerenti con gli atti societari e gli impegni già assunti.
Per una startup costituita come SRL, i principali controlli sono cinque:
- Riconciliare le partecipazioni con la documentazione societaria. Confrontare il prospetto con la visura camerale aggiornata, lo statuto e gli atti relativi alle precedenti operazioni sul capitale. Eventuali differenze devono essere chiarite prima di utilizzare la cap table come base per il nuovo investimento.
- Individuare gli strumenti potenzialmente diluitivi. Verificare l’esistenza di stock option, piani di incentivazione, strumenti convertibili e diritti di futura sottoscrizione. Occorre distinguere le partecipazioni effettive da quelle potenziali, considerando le condizioni previste per la loro attribuzione.
- Controllare i diritti dei soci e le condizioni dell’aumento. Esaminare eventuali categorie di quote, diritti particolari, clausole statutarie e accordi tra soci. Per gli aumenti di capitale mediante nuovi conferimenti, l’art. 2481-bis c.c. richiede particolare attenzione ai diritti di sottoscrizione e alle condizioni previste per l’ingresso di terzi.
- Ricostruire i flussi finanziari e il costo fiscale delle partecipazioni. Distinguere gli importi conferiti alla società dai corrispettivi eventualmente pagati ai soci cedenti. Conservare la documentazione dei conferimenti, dei sovrapprezzi e dei precedenti acquisti, necessaria per ricostruire la posizione fiscale di ciascun partecipante.
- Verificare l’assetto risultante dal round. Predisporre una cap table pro forma che rappresenti le partecipazioni e i diritti previsti dopo l’operazione, distinguendo gli effetti già perfezionati da quelli subordinati a condizioni future. Una volta completati gli adempimenti societari, il prospetto dovrà essere aggiornato sulla base dell’assetto effettivo.
Un controllo particolarmente utile consiste nel conservare due versioni della cap table, prima e dopo ciascun round, indicando la data di riferimento e collegando ogni variazione all’atto o all’operazione che l’ha determinata.
In questo modo il prospetto diventa uno strumento di ricostruzione delle partecipazioni, utile non soltanto durante la negoziazione con gli investitori, ma anche per le successive verifiche societarie e fiscali.
Il nuovo round modifica partecipazioni e diritti dei soci?
L’ingresso di un investitore può comportare un aumento di capitale, una cessione di quote o l’attribuzione di diritti particolari. Le conseguenze fiscali dipendono dalla struttura dell’operazione e dalla posizione dei soggetti coinvolti. Descrivi il progetto per valutare quale approfondimento professionale è appropriato.
Descrivi l’operazione societaria →Domande frequenti
Quando aggiornare la cap table se un aumento di capitale è stato deliberato ma non ancora sottoscritto?
La delibera e la sottoscrizione dell’aumento devono essere distinte. Finché l’operazione non produce effetti sull’assetto effettivo, la nuova distribuzione può figurare in un prospetto pro forma, separato dalle partecipazioni già detenute. Dopo il perfezionamento, la cap table deve essere riconciliata con gli atti societari e le risultanze del Registro delle imprese.
Fonti e riferimenti
- Codice civile, approvato con R.D. 16 marzo 1942, n. 262: art. 2468, comma 3, sui diritti particolari dei soci di SRL; artt. 2481 e 2481-bis, relativi agli aumenti di capitale e ai diritti di sottoscrizione.
- D.L. 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla Legge 17 dicembre 2012, n. 221: art. 26, commi 2 e 3, sulle categorie di quote e sui diritti differenziati; art. 27, commi 1, 2 e 5, sul trattamento fiscale degli strumenti finanziari attribuiti a dipendenti, amministratori e collaboratori e delle successive cessioni; art. 29, comma 7-bis, e art. 29-bis, commi 1 e 1-bis, relativi agli incentivi fiscali per gli investimenti nelle startup innovative.
- Legge 16 dicembre 2024, n. 193, art. 31: modifiche agli incentivi fiscali per gli investimenti nelle startup innovative, con particolare riferimento ai limiti partecipativi e ai diritti di governance.
- DPR 22 dicembre 1986, n. 917 (TUIR): art. 67, comma 1, lettere c) e c-bis), sulle plusvalenze derivanti dalla cessione di partecipazioni; art. 68, comma 6, sulla loro determinazione; art. 88, commi 4 e 4-bis, sul trattamento di specifici apporti dei soci, rinunce e conversioni di crediti.
- D.Lgs. 19 giugno 2026, n. 117, art. 377, sulla decorrenza applicativa del nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi dal 1° gennaio 2027.
- Ministero delle Imprese e del Made in Italy, Startup innovative: incentivi fiscali de minimis, pagina aggiornata al 22 settembre 2026: indicazioni istituzionali sull’operatività della detrazione IRPEF del 65% e sulle condizioni di accesso.
- Camera dei deputati, resoconto stenografico della seduta del 17 giugno 2026, interrogazione n. 3-02744 e risposta del Ministro delle Imprese e del Made in Italy: stato della procedura di autorizzazione europea relativa agli incentivi ordinari del 30% per gli investimenti nelle startup innovative.
