
Bonus ristrutturazione 2026: aliquote 50% e 36%, limite di 96.000 euro, lavori ammessi, requisiti e cosa cambia dal 2027.
Il bonus ristrutturazione 2026 prevede una detrazione IRPEF del 50% sull’abitazione principale in presenza dei requisiti previsti e del 36% negli altri casi, entro 96.000 euro di spesa. La guida analizza beneficiari, lavori ammessi, pagamenti, documenti e riduzione delle aliquote dal 2027.
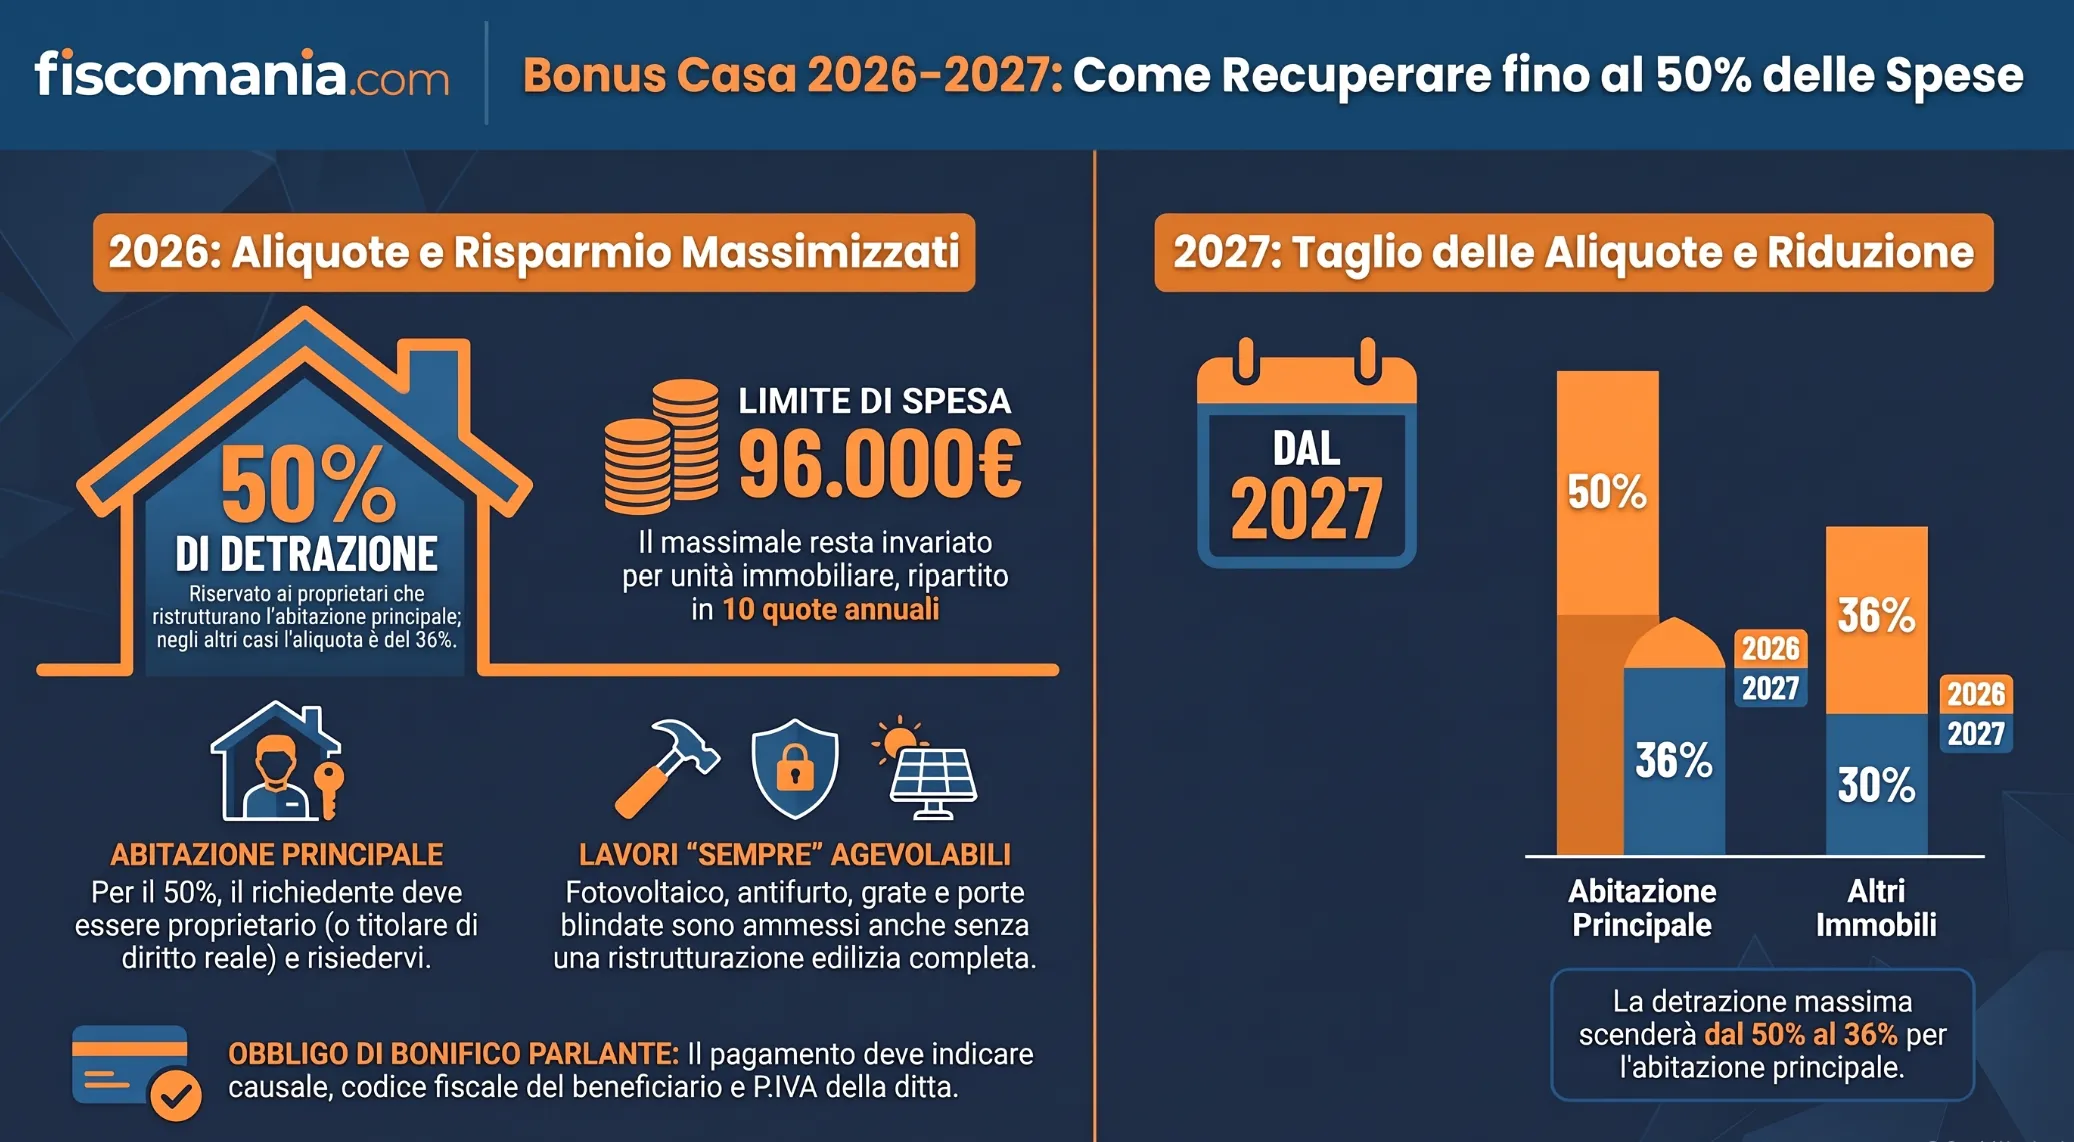
Il bonus ristrutturazione 2026 consente di detrarre dall’IRPEF una parte delle spese sostenute per gli interventi di recupero del patrimonio edilizio. Per le spese sostenute nel 2026 l’aliquota è del 50% quando ricorrono le condizioni previste per l’unità immobiliare adibita ad abitazione principale dal proprietario o dal titolare di un diritto reale di godimento; negli altri casi la detrazione è del 36%. Il limite massimo di spesa agevolabile resta pari a 96.000 euro per unità immobiliare e la detrazione viene ripartita in 10 quote annuali.
Dal 2027, in base alla normativa vigente, le aliquote scendono rispettivamente al 36% e al 30%. Il beneficio riguarda non soltanto gli interventi edilizi in senso stretto, ma anche specifiche opere relative, tra l’altro, alla sicurezza, alle fonti rinnovabili, alla bonifica dell’amianto e alla prevenzione degli infortuni, nel rispetto delle condizioni previste per ciascun intervento.
Bonus ristrutturazione 2026: quando spetta il 50% e quando il 36%
Per le spese sostenute nel 2026 il bonus ristrutturazione non prevede un’unica aliquota. La detrazione è pari al 50% quando l’intervento riguarda l’unità immobiliare adibita ad abitazione principale e la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento. Negli altri casi ammessi all’agevolazione, l’aliquota è pari al 36%.
La distinzione deriva dall’art. 16 del D.L. n. 63/2013, come modificato dall’art. 1, comma 22, della Legge n. 199/2025. Per entrambe le aliquote, il limite massimo di spesa agevolabile nel 2026 resta pari a 96.000 euro per unità immobiliare.
| Situazione nel 2026 | Aliquota | Limite di spesa |
|---|---|---|
| Proprietario o titolare di diritto reale su immobile adibito ad abitazione principale | 50% | 96.000 euro |
| Altri casi ammessi al bonus ristrutturazione | 36% | 96.000 euro |
Il 50% per l’abitazione principale
L’aliquota del 50% richiede la presenza congiunta di due elementi. Il soggetto che sostiene la spesa deve essere proprietario dell’immobile o titolare di un diritto reale di godimento e l’unità immobiliare interessata dai lavori deve essere adibita ad abitazione principale.
Non è quindi sufficiente verificare soltanto la destinazione dell’immobile. La maggiorazione dell’aliquota è collegata anche alla posizione giuridica del contribuente che sostiene la spesa. Le altre categorie di soggetti che possono beneficiare del bonus ristrutturazione restano rilevanti ai fini dell’agevolazione, ma non rientrano automaticamente nella maggiore aliquota del 50%.
“Prima casa” e abitazione principale: quale termine conta per il bonus
Nelle ricerche online viene spesso utilizzata l’espressione “bonus ristrutturazione prima casa”, ma la disciplina del 2026 utilizza come riferimento l’abitazione principale.
Per stabilire se spetta il 50% occorre quindi verificare le condizioni previste dalla norma per l’immobile sul quale vengono eseguiti i lavori e per il soggetto che sostiene la spesa. Il semplice fatto che l’immobile venga genericamente definito “prima casa” non è, da solo, il criterio utilizzato dall’art. 16 del D.L. n. 63/2013 per riconoscere l’aliquota maggiorata.
Quando si applica il 36%
Per le spese sostenute nel 2026 l’aliquota del 36% opera negli altri casi in cui l’intervento rientra nel bonus ristrutturazione ma non ricorrono contemporaneamente le condizioni richieste per il 50%.
Rientrano quindi nell’aliquota del 36%, ad esempio, le situazioni nelle quali l’immobile interessato dai lavori non è adibito ad abitazione principale oppure la spesa è sostenuta da un soggetto ammesso alla detrazione che non possiede la qualifica richiesta dalla norma per ottenere la maggiorazione al 50%.
La verifica dell’aliquota deve perciò precedere il calcolo della detrazione: a parità di spesa agevolabile e di intervento, la percentuale può cambiare in funzione dell’immobile e della posizione del soggetto che sostiene il costo.
Bonus ristrutturazione 2027: cosa cambia rispetto al 2026
Per le spese sostenute nel 2027 la normativa già approvata prevede una riduzione delle aliquote del bonus ristrutturazione. La detrazione maggiorata per gli interventi sull’abitazione principale effettuati dal proprietario o dal titolare di un diritto reale passa dal 50% del 2026 al 36%. Negli altri casi l’aliquota scende dal 36% al 30%.
Il limite massimo di spesa resta pari a 96.000 euro per unità immobiliare. A cambiare è quindi la percentuale della spesa che può essere recuperata attraverso la detrazione IRPEF.
| Situazione | 2026 | 2027 | Limite di spesa |
|---|---|---|---|
| Abitazione principale con requisiti per l’aliquota maggiorata | 50% | 36% | 96.000 euro |
| Altri casi ammessi | 36% | 30% | 96.000 euro |
Le aliquote derivano dall’art. 16 del D.L. n. 63/2013, come modificato dall’art. 1, comma 22, della Legge n. 199/2025. Il quadro indicato è quindi quello previsto dalla normativa per le spese sostenute nel 2027, non una semplice previsione sulle possibili scelte della successiva Legge di Bilancio.
Le aliquote previste per il 2027
La riduzione riguarda entrambe le fasce previste per il 2026. Chi soddisfa le condizioni per l’aliquota maggiorata passa dal 50% al 36%, mentre negli altri casi la detrazione passa dal 36% al 30%.
La distinzione tra abitazione principale e altri casi resta pertanto rilevante anche nel 2027, ma con un beneficio fiscale inferiore. Per valutare la detrazione occorre sempre considerare l’anno in cui la spesa viene sostenuta, perché interventi che si sviluppano su più annualità possono essere interessati da percentuali diverse sulle spese riferibili ai rispettivi anni.
Quanto cambia la detrazione tra 2026 e 2027
La riduzione dell’aliquota può produrre una differenza significativa anche quando il costo dei lavori rimane invariato. Si consideri una spesa agevolabile di 80.000 euro sostenuta dal proprietario per lavori sull’unità immobiliare adibita ad abitazione principale.
| Anno della spesa | Aliquota | Spesa agevolabile | Detrazione complessiva |
|---|---|---|---|
| 2026 | 50% | 80.000 euro | 40.000 euro |
| 2027 | 36% | 80.000 euro | 28.800 euro |
A parità di spesa, la differenza della detrazione complessiva è quindi di 11.200 euro. Il confronto diventa particolarmente rilevante per gli interventi che attraversano la fine del 2026: non è la data di avvio complessiva dei lavori a rendere automaticamente applicabile un’unica aliquota a tutte le spese, ma assume rilievo l’annualità in cui le singole spese sono sostenute secondo le regole applicabili al contribuente.
Le aliquote del 36% e del 30% sono quelle previste dalla disciplina vigente per il 2027. Eventuali interventi legislativi successivi dovranno essere valutati sulla base del testo definitivamente approvato e della relativa decorrenza.
Chi può beneficiare del bonus ristrutturazione e per quali immobili
Il bonus ristrutturazione non è riservato esclusivamente al proprietario dell’immobile. La detrazione può spettare anche ad altri soggetti che possiedono o detengono l’unità immobiliare sulla base di un titolo idoneo, purché sostengano effettivamente le spese agevolabili e rispettino le condizioni previste.
Occorre però distinguere il diritto alla detrazione dalla misura dell’aliquota. Nel 2026 possono accedere al bonus anche soggetti diversi dal proprietario o dal titolare di un diritto reale, mentre l’aliquota maggiorata del 50% richiede le specifiche condizioni previste per l’abitazione principale illustrate in precedenza.
Proprietario, usufruttuario, inquilino e comodatario
Tra i soggetti che possono sostenere le spese agevolabili rientrano il proprietario, il nudo proprietario e i titolari di diritti reali di godimento, come usufrutto, uso e abitazione. La detrazione può spettare anche a chi detiene l’immobile in base a un contratto di locazione o di comodato.
Per il detentore assume rilievo l’esistenza di un titolo regolarmente registrato e, quando richiesta, l’autorizzazione del proprietario all’esecuzione dei lavori. Fatture e pagamenti devono inoltre consentire di individuare il soggetto che ha effettivamente sostenuto la spesa.
Possono rientrare nell’agevolazione, nel rispetto delle relative condizioni, anche alcune ulteriori categorie previste dalla disciplina, tra cui imprenditori individuali e società di persone per gli immobili che rientrano nell’ambito applicativo del beneficio.
Familiare convivente e altri soggetti che sostengono la spesa
La detrazione può spettare anche al familiare convivente del possessore o detentore dell’immobile quando sostiene direttamente le spese e la documentazione fiscale consente di ricondurre il costo a suo carico. La disciplina comprende, tra gli altri, il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado, oltre al componente dell’unione civile.
La convivenza deve sussistere nel momento rilevante per l’accesso all’agevolazione. Anche il convivente more uxorio può beneficiare della detrazione alle condizioni previste dalla disciplina.
Una situazione particolare riguarda il futuro acquirente: il promissario acquirente può accedere al bonus quando ricorrono i requisiti previsti, tra cui la registrazione del contratto preliminare e il sostenimento a proprio carico delle spese sull’immobile di cui ha acquisito il possesso.
Quali immobili possono beneficiare della detrazione
Gli interventi agevolabili devono riguardare immobili residenziali situati nel territorio dello Stato, comprese le relative pertinenze. Possono rientrare quindi unità immobiliari residenziali di qualsiasi categoria catastale, anche rurali, nonché garage, cantine e altre pertinenze collegate all’abitazione.
Il bonus può riguardare anche le parti comuni degli edifici residenziali, secondo le regole specifiche previste per gli interventi condominiali.
Sono invece fuori dal perimetro ordinario dell’agevolazione gli immobili destinati esclusivamente ad attività produttive, commerciali o direzionali. Per gli immobili utilizzati promiscuamente come abitazione e per l’esercizio di un’attività economica o professionale, la disciplina prevede una riduzione della detrazione spettante.
Possesso dell’immobile e spesa devono essere verificati separatamente
Nelle situazioni con più soggetti coinvolti non è sufficiente stabilire chi sia proprietario dell’immobile. Occorre verificare chi sostiene effettivamente la spesa, con quale titolo utilizza l’immobile e a chi sono riferibili fatture e pagamenti.
Questo principio assume particolare rilievo nelle comproprietà, nei rapporti tra familiari conviventi e nei casi in cui i lavori siano pagati da un soggetto diverso dal proprietario. La detrazione segue infatti il contribuente che possiede i requisiti e sostiene il costo, non necessariamente il soggetto al quale l’immobile è catastalmente intestato.
Lo stesso criterio rende opportuno coordinare in anticipo intestazione delle fatture, modalità di pagamento e posizione dei diversi soggetti coinvolti nei lavori.
Soggetti non residenti e capienza IRPEF
La residenza fiscale in Italia non costituisce, da sola, una condizione generale per accedere alla detrazione. Anche un soggetto non residente può rientrare tra i beneficiari quando possiede o detiene in Italia un immobile agevolabile e rispetta gli altri requisiti previsti.
La possibilità di utilizzare concretamente il beneficio dipende però dalla presenza di IRPEF italiana sulla quale far valere la detrazione. In assenza di imposta sufficiente, la detrazione può risultare in tutto o in parte inutilizzabile.
La capienza fiscale è quindi distinta dal diritto astratto al bonus: il primo controllo riguarda l’ammissibilità del soggetto e dell’intervento, il secondo la possibilità di recuperare effettivamente le quote di detrazione spettanti. Per approfondire la nostra guida sui bonus edilizi per soggetti residenti all’estero.
Quali lavori rientrano nel bonus ristrutturazione 2026
Il bonus ristrutturazione non riguarda soltanto le opere che comportano una trasformazione rilevante dell’immobile. Sulle singole unità residenziali sono agevolabili gli interventi riconducibili alla manutenzione straordinaria, al restauro e risanamento conservativo e alla ristrutturazione edilizia, ma la disciplina comprende anche specifiche categorie di lavori che possono beneficiare della detrazione indipendentemente da una ristrutturazione complessiva.
La distinzione è importante soprattutto per i lavori di piccola entità. Un intervento qualificabile come manutenzione ordinaria, se eseguito isolatamente all’interno di una singola abitazione, non è generalmente sufficiente per accedere alla detrazione. Alcune opere, invece, sono agevolate per la loro specifica finalità, ad esempio la prevenzione degli atti illeciti, la sicurezza domestica o l’impiego di fonti rinnovabili.
Manutenzione straordinaria, restauro e ristrutturazione edilizia
Sulle singole unità immobiliari residenziali rientrano nel bonus gli interventi di manutenzione straordinaria, restauro e risanamento conservativo e ristrutturazione edilizia. L’art. 16-bis TUIR richiama, per le abitazioni private, le categorie di cui all’art. 3, comma 1, lettere b), c) e d), del D.P.R. n. 380/2001. La medesima impostazione è riprodotta nell’art. 17 del nuovo TUIR.
La manutenzione straordinaria comprende, ad esempio, opere rivolte al rinnovo di parti dell’edificio o all’integrazione dei servizi igienico-sanitari e tecnologici. Restauro e risanamento conservativo perseguono invece la conservazione e la funzionalità dell’immobile, mentre la ristrutturazione edilizia può determinare una trasformazione più significativa del fabbricato.
Lavori agevolabili anche senza una ristrutturazione complessiva
Accanto alle categorie edilizie tradizionali, la disciplina individua interventi ammessi per la specifica finalità perseguita. Rientrano, tra gli altri, le opere dirette a prevenire atti illeciti, la cablatura degli edifici, il contenimento dell’inquinamento acustico, la bonifica dall’amianto, la prevenzione degli infortuni domestici e gli interventi collegati all’utilizzo di fonti rinnovabili.
Per questo motivo, ad esempio, l’installazione di un antifurto, di grate o di una porta blindata può essere agevolabile anche senza una più ampia ristrutturazione dell’abitazione. Analogamente, l’installazione di un impianto fotovoltaico destinato ai bisogni dell’abitazione può rientrare nel bonus anche in assenza di vere e proprie opere edilizie.
Manutenzione ordinaria: quando il singolo lavoro non basta
La manutenzione ordinaria effettuata su una singola unità immobiliare non è, in via generale, una categoria autonomamente agevolabile. Diventa quindi decisivo verificare se il lavoro eseguito isolatamente appartiene soltanto alla manutenzione ordinaria oppure se è collegato a un intervento più ampio ammesso alla detrazione.
È il caso, ad esempio, della semplice sostituzione di sanitari o piastrelle, che da sola non consente normalmente di beneficiare del bonus, mentre il rifacimento complessivo del bagno comprendente gli impianti può rientrare nell’agevolazione. Lo stesso principio riguarda i pavimenti: la loro sostituzione isolata costituisce manutenzione ordinaria, mentre il costo può assumere rilevanza quando è collegato a un intervento almeno di manutenzione straordinaria.
Bonus ristrutturazione 2026: esempi di lavori ammessi
La tabella seguente sintetizza alcune delle situazioni più ricorrenti. La qualificazione deve comunque essere effettuata considerando l’intervento nel suo complesso e non soltanto il singolo bene acquistato o sostituito.
| Intervento | Agevolabile se eseguito da solo? | Condizione principale |
|---|---|---|
| Rifacimento completo del bagno | Sì | Intervento che comprende opere sugli impianti |
| Sostituzione di soli sanitari o piastrelle | No, di regola | Manutenzione ordinaria se eseguita isolatamente |
| Sostituzione dei pavimenti | No, di regola | Può rilevare se collegata a lavori almeno di manutenzione straordinaria |
| Antifurto, grate e porta blindata | Sì | Interventi finalizzati alla prevenzione di atti illeciti |
| Rifacimento o messa a norma dell’impianto elettrico | Sì | Manutenzione straordinaria o intervento diretto alla sicurezza |
| Impianto fotovoltaico | Sì | Impianto destinato ai bisogni energetici dell’abitazione |
| Tinteggiatura interna | No, di regola | Manutenzione ordinaria se eseguita isolatamente |
| Sostituzione di tegole deteriorate | No, di regola | Manutenzione ordinaria se eseguita isolatamente |
La matrice evidenzia perché non è sufficiente chiedersi se una determinata spesa riguardi la casa. Occorre individuare la natura e la finalità dell’intervento e verificare se il singolo lavoro possiede un’autonoma ragione agevolativa oppure acquista rilevanza soltanto perché inserito in opere più ampie.
Per interventi specifici, come il rifacimento del bagno o la sostituzione di infissi e serramenti, è preferibile approfondire le condizioni nelle relative guide dedicate, evitando di sovrapporre discipline che possono prevedere requisiti differenti.
Spese professionali, materiali e costi collegati ai lavori
La detrazione non riguarda necessariamente soltanto il corrispettivo pagato all’impresa che esegue materialmente le opere. Possono rientrare tra le spese agevolabili anche i costi di progettazione e delle prestazioni professionali connesse, nonché quelli necessari alla messa a norma dell’edificio. L’art. 17, comma 2, del nuovo TUIR individua espressamente le spese di progettazione e le prestazioni professionali collegate all’esecuzione delle opere e alla messa a norma.
Il contenuto vigente della guida ricomprende inoltre, in relazione agli interventi agevolati, l’acquisto dei materiali, perizie e sopralluoghi, diritti e oneri collegati alle autorizzazioni e altri costi strettamente connessi all’esecuzione dei lavori.
L’eventuale applicazione dell’IVA agevolata alle prestazioni di ristrutturazione costituisce invece un tema distinto dalla detrazione IRPEF e deve essere verificata secondo le relative regole.
Tre situazioni in cui cambia il risultato della detrazione
La stessa tipologia di lavori può produrre effetti fiscali diversi in base al soggetto che sostiene la spesa, all’anno del pagamento e alla capacità di utilizzare la detrazione. Per questo, prima di quantificare il beneficio, è utile separare il diritto al bonus dalla misura dell’aliquota e dal recupero effettivo dell’importo spettante.
Abitazione principale, ma spesa sostenuta da un soggetto diverso dal proprietario
Un immobile può essere adibito ad abitazione principale senza che ciò comporti automaticamente l’applicazione del 50% nel 2026. L’aliquota maggiorata richiede anche che la spesa sia sostenuta dal proprietario o dal titolare di un diritto reale di godimento.
Un familiare convivente, un inquilino o un comodatario può quindi rientrare tra i soggetti ammessi al bonus, se rispetta le relative condizioni, ma la sua posizione deve essere distinta da quella richiesta per il 50%. Diritto alla detrazione e aliquota applicabile sono due verifiche separate.
Lavori iniziati nel 2026 e pagamenti effettuati anche nel 2027
Quando un intervento prosegue per più anni, non è sufficiente guardare alla data di apertura del cantiere. Le spese sostenute nel 2026 e quelle sostenute nel 2027 possono essere soggette ad aliquote differenti.
Se, ad esempio, il proprietario dell’abitazione principale sostiene 40.000 euro di spese nel 2026 e altri 40.000 euro nel 2027, alle prime può applicarsi il 50%, mentre alle seconde, in base alla disciplina già prevista per il 2027, il 36%. Occorre inoltre verificare il limite complessivo di spesa tenendo conto delle regole previste per la prosecuzione dello stesso intervento.
Detrazione spettante superiore all’IRPEF disponibile
Il calcolo teorico del bonus non coincide necessariamente con il risparmio fiscale effettivamente ottenibile. La detrazione è utilizzata attraverso quote annuali e può essere sfruttata nei limiti dell’IRPEF dovuta dal contribuente.
Se la quota annuale spettante è superiore all’imposta sulla quale può essere utilizzata, la parte eccedente non produce automaticamente un rimborso. La capienza fiscale deve quindi essere valutata soprattutto quando la detrazione è elevata o il contribuente dispone di redditi soggetti a un’imposta ridotta o nulla.
Questo aspetto è distinto dall’ammissibilità dei lavori: un intervento può rispettare tutte le condizioni del bonus e generare comunque un beneficio effettivo inferiore a quello teoricamente calcolato.
Limite di 96.000 euro, rate e capienza fiscale
Per le spese agevolabili sostenute nel 2026, il bonus ristrutturazione si applica entro un limite massimo di 96.000 euro per unità immobiliare. Il massimale individua la spesa sulla quale calcolare la percentuale di detrazione e non l’importo del beneficio fiscale: con una spesa di 96.000 euro, la detrazione massima teorica è quindi pari a 48.000 euro con aliquota del 50% e a 34.560 euro con aliquota del 36%.
La detrazione spettante non viene recuperata in un’unica soluzione, ma è ripartita in 10 quote annuali di pari importo. Il beneficio effettivo dipende inoltre dall’IRPEF che il contribuente può assorbire in ciascun anno.
Come funziona il limite di 96.000 euro
Il limite di 96.000 euro opera sulla spesa agevolabile riferita all’unità immobiliare. Una spesa superiore non aumenta quindi la base sulla quale viene calcolata la detrazione.
Se, ad esempio, nel 2026 un proprietario sostiene 120.000 euro per un intervento sulla propria abitazione principale e ricorrono le condizioni per l’aliquota del 50%, il calcolo viene comunque effettuato su 96.000 euro. La detrazione complessiva massima è pari a 48.000 euro, da ripartire nelle quote annuali previste.
Il massimale deve essere coordinato con le regole applicabili quando i lavori proseguono per più periodi d’imposta.
Lavori che proseguono per più anni
La prosecuzione dello stesso intervento in anni diversi non consente di applicare automaticamente un nuovo limite di spesa per ciascuna annualità. L’art. 17, comma 6, del nuovo TUIR stabilisce che, quando i lavori realizzati in un anno costituiscono la mera prosecuzione di interventi iniziati negli anni precedenti, ai fini del limite massimo devono essere considerate anche le spese già sostenute.
Se, ad esempio, per il medesimo intervento sono già stati sostenuti 60.000 euro rilevanti ai fini del limite e nel 2026 vengono pagati ulteriori 50.000 euro, il plafond residuo è pari a 36.000 euro. Il limite riguarda quindi l’intervento nella sua continuità e non si rinnova semplicemente perché cambia l’anno solare.
Questa regola è distinta da quella relativa alle aliquote: uno stesso intervento può proseguire tra 2026 e 2027 con percentuali diverse sulle spese sostenute nelle rispettive annualità, fermo restando il coordinamento del massimale.
La detrazione si recupera in 10 quote annuali
La detrazione spettante è ripartita in 10 quote annuali costanti e di pari importo, a partire dall’anno in cui viene sostenuta la spesa. L’art. 17, comma 9, del nuovo TUIR conferma espressamente questa modalità di utilizzo.
Con una detrazione complessiva di 40.000 euro, ad esempio, il contribuente dispone di una quota teorica di 4.000 euro per ciascuno dei dieci anni.
La rateazione riguarda la detrazione e non il pagamento dei lavori: il contribuente può avere sostenuto integralmente il costo in un solo anno, ma il recupero fiscale viene distribuito nel periodo previsto dalla norma.
Capienza fiscale: quando la detrazione teorica non viene recuperata per intero
Per utilizzare ogni rata annuale occorre avere un’IRPEF almeno pari alla quota di detrazione spettante. La detrazione opera infatti sull’imposta lorda e non costituisce un credito rimborsabile indipendentemente dall’imposta dovuta.
Se la rata annuale è pari a 4.000 euro e l’IRPEF sulla quale può essere utilizzata ammonta a 2.500 euro, il contribuente può assorbire soltanto quest’ultimo importo. La parte della quota annuale che eccede l’imposta disponibile non genera automaticamente un rimborso. La guida vigente evidenzia infatti che, in assenza di sufficiente IRPEF italiana, la detrazione può andare perduta per incapienza.
Per interventi di importo elevato, la verifica non dovrebbe quindi fermarsi alla percentuale nominale del bonus: detrazione teorica e beneficio effettivamente utilizzabile possono essere diversi.
Come ottenere il bonus ristrutturazione: pagamenti e documenti
Il bonus ristrutturazione non richiede una domanda preventiva all’Agenzia delle Entrate. Per beneficiare della detrazione occorre invece verificare che l’intervento sia agevolabile, rispettare gli eventuali adempimenti edilizi previsti, sostenere correttamente la spesa e conservare la documentazione che dimostra il diritto al beneficio.
La procedura può essere ricondotta a una sequenza essenziale: verifica dei lavori → eventuali autorizzazioni → fattura → pagamento → conservazione dei documenti → indicazione della detrazione nella dichiarazione dei redditi.
Verificare l’intervento e gli eventuali titoli edilizi
Il primo controllo riguarda la natura dei lavori. La presenza di una fattura relativa a un intervento sull’abitazione non è sufficiente, da sola, a rendere la spesa detraibile: il lavoro deve rientrare tra quelli ammessi dalla disciplina del recupero del patrimonio edilizio.
Occorre poi verificare se, in base alla normativa edilizia applicabile, siano necessari titoli o comunicazioni come CILA, SCIA o altri provvedimenti. Quando l’intervento non richiede alcun titolo abilitativo, la documentazione deve comunque consentire di ricostruire la natura e la data di esecuzione delle opere.
La disciplina delle autorizzazioni edilizie ha un proprio livello di complessità e deve essere verificata separatamente in funzione del lavoro eseguito e della normativa applicabile.
Fatture e soggetto che sostiene la spesa
La documentazione fiscale deve essere coerente con il soggetto che intende beneficiare della detrazione. Questo assume particolare rilievo quando l’immobile appartiene a più persone oppure la spesa viene sostenuta da un familiare convivente, da un inquilino o da altro soggetto ammesso al beneficio.
Non è quindi sufficiente verificare chi risulta proprietario dell’immobile. Occorre poter ricostruire chi ha effettivamente sostenuto il costo e la sua posizione rispetto all’unità immobiliare interessata dai lavori.
Fatture, pagamenti e titolo sull’immobile devono essere letti congiuntamente, soprattutto nelle situazioni in cui il contribuente che utilizzerà la detrazione è diverso dal proprietario.
Come deve essere effettuato il bonifico parlante
Per le spese soggette a questo adempimento, il pagamento deve essere effettuato mediante il cosiddetto bonifico parlante, dal quale risultino gli elementi necessari a ricondurre il versamento alla detrazione per interventi di recupero edilizio.
La guida vigente individua tra gli elementi da indicare la causale del versamento, il codice fiscale del soggetto che beneficia della detrazione e il codice fiscale o la partita IVA del soggetto che riceve il pagamento.
Il bonifico dedicato consente inoltre alla banca o a Poste Italiane di applicare la ritenuta prevista sui pagamenti relativi agli interventi agevolati.
L’utilizzo del bonifico ordinario al posto di quello predisposto per le detrazioni può creare criticità. La possibilità di conservare il beneficio deve essere valutata sulla base delle condizioni previste per la specifica irregolarità e della documentazione disponibile.
Quali documenti devono essere conservati
Il contribuente deve conservare la documentazione necessaria a dimostrare sia l’ammissibilità dell’intervento sia il corretto sostenimento della spesa.
Tra i documenti rilevanti possono rientrare, in funzione del caso:
- fatture e ricevute relative ai lavori e alle spese collegate;
- ricevute dei bonifici utilizzati per il pagamento;
- titoli abilitativi o comunicazioni edilizie, quando necessari;
- documentazione relativa all’immobile e al titolo di possesso o detenzione;
- eventuale consenso del proprietario all’esecuzione delle opere;
- documentazione condominiale per gli interventi sulle parti comuni;
- eventuali comunicazioni richieste dalla disciplina applicabile.
Non tutti questi documenti sono necessari in ogni intervento. La documentazione deve essere proporzionata alla tipologia di lavori e alla posizione del soggetto che richiede la detrazione.
Comunicazione ENEA per gli interventi che comportano risparmio energetico
Alcuni lavori che beneficiano del bonus ristrutturazione possono comportare anche un risparmio energetico o l’utilizzo di fonti rinnovabili. Per tali interventi può essere previsto l’invio delle informazioni all’ENEA secondo la disciplina applicabile.
Il materiale fornito segnala, ad esempio, l’adempimento ENEA per interventi quali coibentazione e sostituzione di infissi, distinguendo la comunicazione collegata al bonus ristrutturazione dagli adempimenti propri dell’ecobonus.
La presenza di un intervento energetico richiede quindi un controllo ulteriore rispetto alla sola qualificazione della spesa come ristrutturazione.
Come si utilizza la detrazione nella dichiarazione dei redditi
Il bonus viene utilizzato attraverso la dichiarazione dei redditi, indicando le spese agevolabili e fruendo della relativa quota annuale della detrazione.
Per le spese sostenute nel 2026 la detrazione spettante viene suddivisa in 10 quote annuali di pari importo. La compilazione deve tenere conto dell’anno di sostenimento della spesa, dell’immobile interessato, dell’eventuale prosecuzione di interventi iniziati in anni precedenti e della quota effettivamente utilizzabile in relazione all’IRPEF dovuta.
Non è invece utile, in una guida generale sul bonus ristrutturazione 2026, ripercorrere analiticamente i codici e i righi utilizzati per agevolazioni e annualità precedenti. Le istruzioni dichiarative devono essere verificate con riferimento al modello relativo al periodo d’imposta interessato.
Leggi anche: Aliquota Iva agevolata del 10% ristrutturazioni edilizie.
Lavori condominiali e parti comuni
Per gli interventi sulle parti comuni degli edifici residenziali il perimetro del bonus ristrutturazione è più ampio rispetto a quello previsto per la singola abitazione. Rientrano infatti anche gli interventi di manutenzione ordinaria, oltre alla manutenzione straordinaria, al restauro e risanamento conservativo e alla ristrutturazione edilizia.
L’art. 17, comma 1, lett. a), del nuovo TUIR richiama espressamente gli interventi di cui all’art. 3, comma 1, lettere a), b), c) e d), del D.P.R. n. 380/2001 effettuati sulle parti comuni di edifici residenziali individuate dall’art. 1117 c.c.
Quali lavori sulle parti comuni possono rientrare nel bonus
La differenza più rilevante rispetto agli interventi eseguiti all’interno della singola abitazione riguarda la manutenzione ordinaria. Lavori che, se effettuati isolatamente in un appartamento, non danno normalmente diritto alla detrazione possono invece essere agevolabili quando interessano le parti comuni dell’edificio.
Rientrano tra le parti comuni, in funzione della struttura del fabbricato, elementi come fondazioni, muri maestri, tetti, lastrici solari, scale, portoni, cortili e impianti destinati all’uso comune. L’intervento deve comunque riguardare un edificio residenziale e rispettare le condizioni previste per il bonus.
Come viene attribuita la detrazione al singolo condomino
La spesa sostenuta dal condominio viene ripartita tra i condomini secondo le quote millesimali o gli altri criteri di ripartizione applicabili. Il singolo contribuente beneficia della detrazione sulla quota di spesa a lui imputabile e nei limiti in cui questa sia rimasta effettivamente a suo carico.
Per gli interventi gestiti dal condominio assume quindi rilievo la documentazione predisposta dall’amministratore, dalla quale risultano l’ammontare delle spese sostenute e la quota attribuita al singolo condomino. La guida vigente richiama inoltre la necessità che la quota dovuta sia versata al condominio entro i termini previsti per poter utilizzare la detrazione.
Il condominio minimo
Anche gli edifici nei quali non vi è l’obbligo di nominare un amministratore possono beneficiare della detrazione per gli interventi sulle parti comuni. Per i cosiddetti condomini minimi occorre tuttavia coordinare correttamente pagamento e documentazione.
La Circolare dell’Agenzia delle Entrate n. 3/E del 2 marzo 2016, già richiamata nella guida, ammette la detrazione anche in assenza di codice fiscale del condominio, prevedendo che il pagamento sia effettuato con bonifico e che nella dichiarazione venga utilizzato il codice fiscale del condomino che ha materialmente effettuato il pagamento per conto degli altri.
Cosa succede alla detrazione in caso di vendita o successione
La vendita dell’immobile o il decesso del contribuente non determinano necessariamente la perdita delle quote del bonus ristrutturazione non ancora utilizzate. La disciplina stabilisce regole specifiche per individuare il soggetto che può continuare a beneficiare della detrazione nei periodi d’imposta successivi.
Il riferimento è contenuto nell’art. 17, comma 10, del nuovo TUIR, che disciplina separatamente la cessione dell’unità immobiliare e il trasferimento a seguito del decesso dell’avente diritto.
Vendita dell’immobile: a chi spettano le rate residue
In caso di vendita dell’unità immobiliare sulla quale sono stati realizzati gli interventi, le quote di detrazione non ancora utilizzate vengono trasferite all’acquirente persona fisica per i periodi d’imposta residui.
La regola opera tuttavia salvo diverso accordo tra le parti. Venditore e acquirente possono quindi stabilire che le rate residue continuino a essere utilizzate dal venditore, anziché trasferirsi con l’immobile. L’art. 17, comma 10, prevede espressamente questa possibilità.
Quando la compravendita avviene mentre la detrazione è ancora in corso, è quindi opportuno definire espressamente il destino delle quote residue, evitando che la questione rimanga affidata alla regola automatica prevista dalla norma.
Successione: il requisito della detenzione materiale e diretta
In caso di decesso del contribuente, il beneficio fiscale residuo si trasmette all’erede che conserva la detenzione materiale e diretta dell’immobile. Non è quindi sufficiente la sola qualità di erede per poter continuare a utilizzare automaticamente le rate non ancora fruite.
La condizione deve permanere in relazione al bene interessato dalla detrazione. L’art. 17, comma 10, collega infatti espressamente la trasmissione dell’intero beneficio residuo alla conservazione della detenzione materiale e diretta dell’immobile da parte dell’erede.
Vendita e successione rappresentano quindi due fattispecie differenti: nella prima le quote seguono normalmente l’immobile, salvo accordo contrario; nella seconda la prosecuzione della detrazione dipende dalla posizione dell’erede rispetto al bene.
Domande frequenti sul bonus ristrutturazione 2026
Il bonus ristrutturazione 2026 al 50% spetta anche all’inquilino?
L’inquilino può rientrare tra i soggetti ammessi al bonus ristrutturazione se sostiene la spesa e rispetta le condizioni previste, ma ciò non comporta automaticamente l’aliquota del 50%. Nel 2026 la maggiorazione richiede che la spesa sia sostenuta dal proprietario o dal titolare di un diritto reale sull’abitazione principale.
Cosa succede se pago una parte dei lavori nel 2026 e una parte nel 2027?
Le spese possono essere soggette ad aliquote differenti in base all’anno in cui vengono sostenute. Per il proprietario o titolare di diritto reale sull’abitazione principale, la normativa vigente prevede il 50% nel 2026 e il 36% nel 2027, fermo restando il coordinamento del limite di spesa per gli interventi che proseguono per più anni.
La sostituzione dei pavimenti dà diritto al bonus ristrutturazione?
La sostituzione dei pavimenti eseguita da sola in una singola abitazione costituisce normalmente manutenzione ordinaria e non dà diritto autonomamente al bonus. La spesa può invece diventare agevolabile quando è collegata a un intervento almeno di manutenzione straordinaria ammesso alla detrazione.
Serve sempre la CILA per ottenere il bonus ristrutturazione?
No. Il titolo edilizio necessario dipende dalla natura dell’intervento e dalla normativa edilizia applicabile. Alcuni lavori possono essere eseguiti senza CILA o SCIA, ma ciò non elimina la necessità di verificare che l’intervento sia fiscalmente agevolabile e di conservare la documentazione richiesta.
Come devono essere pagati i lavori per il bonus ristrutturazione?
Quando previsto, il pagamento deve essere effettuato con bonifico parlante, indicando gli elementi necessari a collegare il versamento alla detrazione: causale, codice fiscale del beneficiario e codice fiscale o partita IVA del soggetto che riceve il pagamento. Fatture e ricevute devono essere conservate insieme alla restante documentazione.
Cosa succede se non ho abbastanza IRPEF per utilizzare la detrazione?
La quota annuale del bonus può essere utilizzata nei limiti dell’IRPEF dovuta. Se la detrazione annuale supera l’imposta disponibile, la parte eccedente non produce automaticamente un rimborso. Per questo la capienza fiscale può rendere il beneficio effettivo inferiore alla detrazione teoricamente spettante.
