
Credito d'imposta riacquisto prima casa: requisiti, termini di uno o due anni, calcolo, utilizzo nel 730, Redditi PF e compensazione F24.
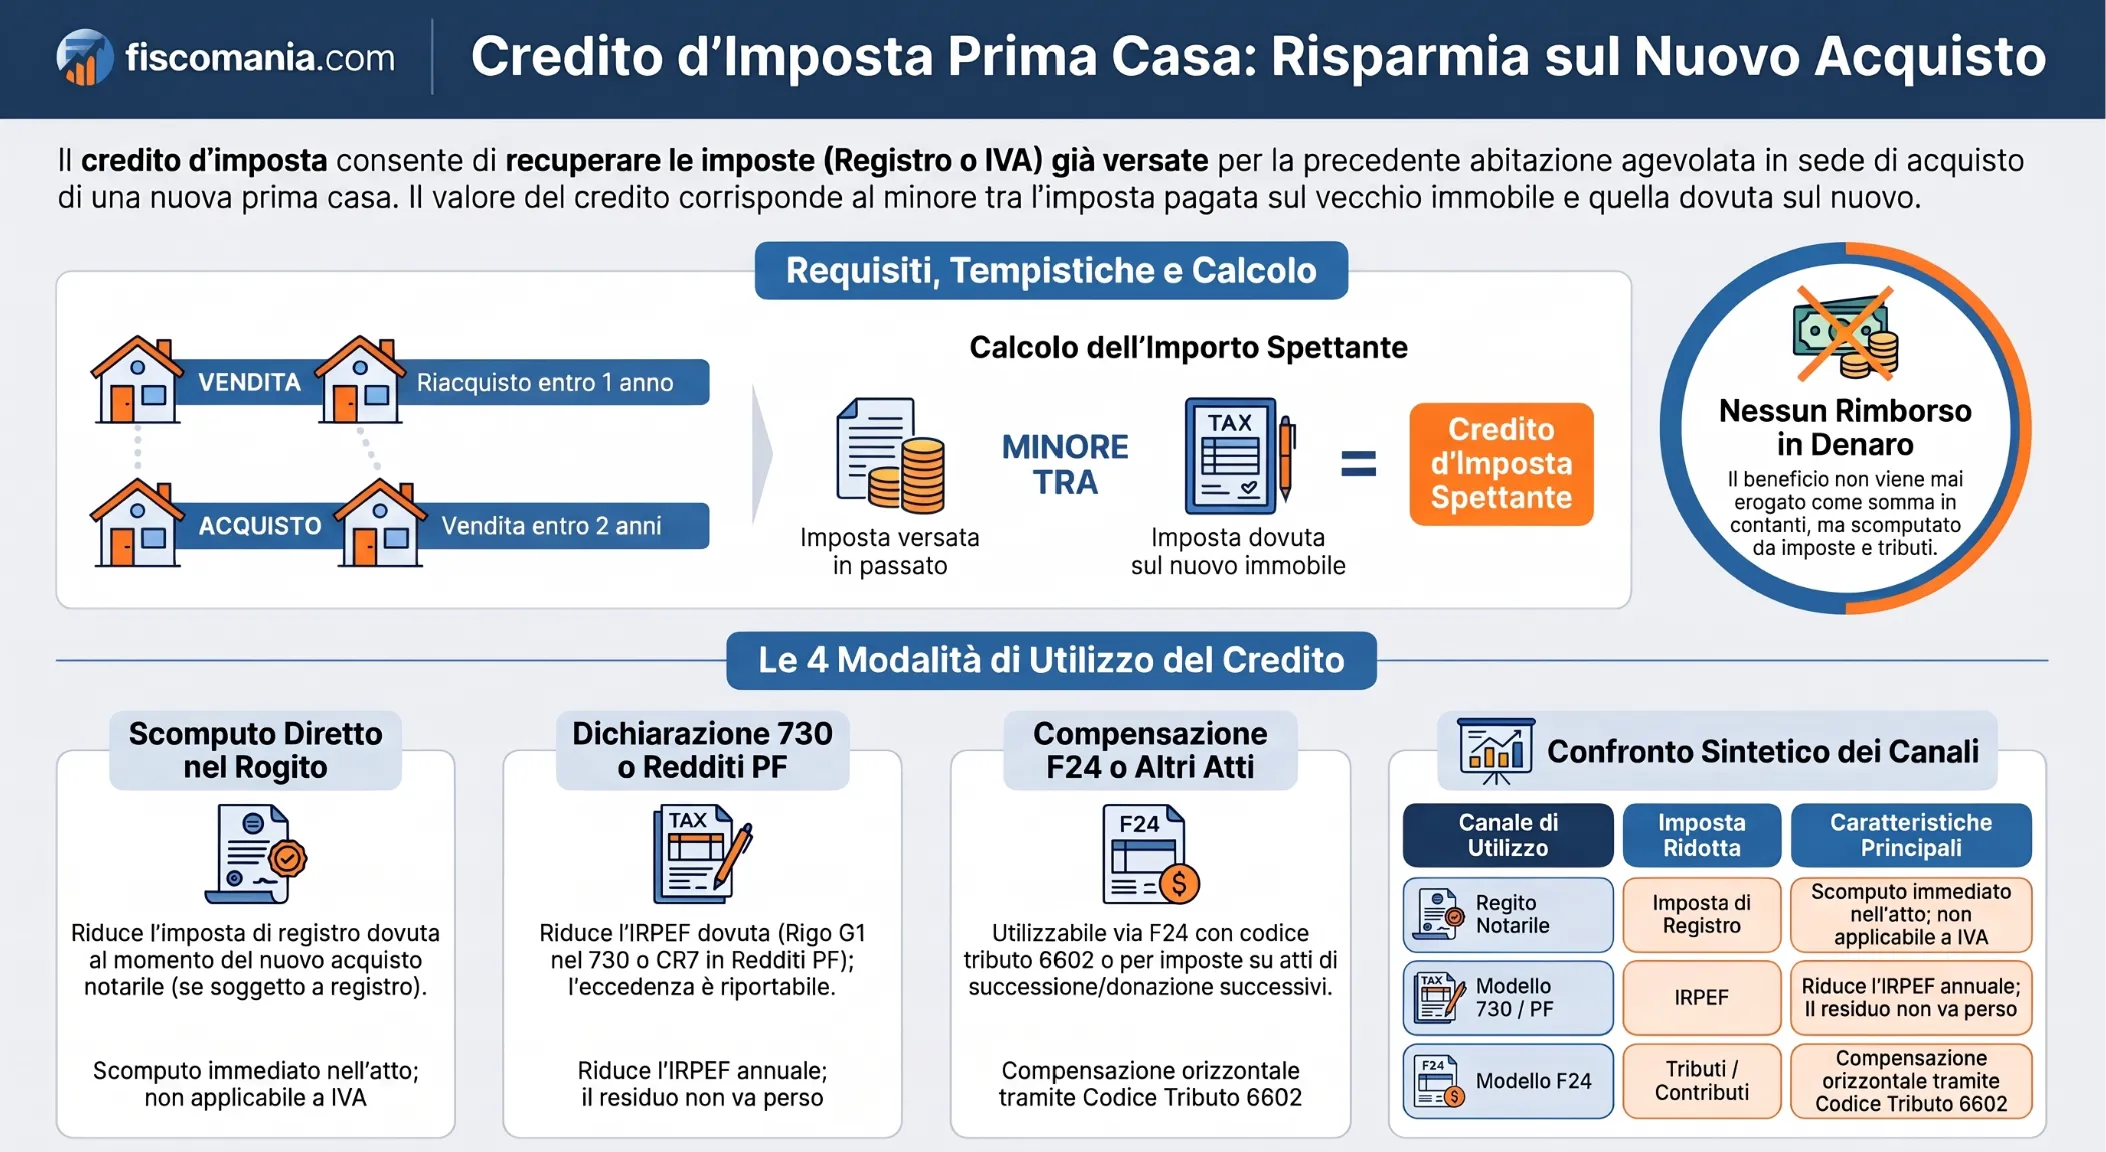
Il credito d’imposta consente di recuperare, entro il limite dell’imposta dovuta sul nuovo acquisto, quanto versato in imposta di registro o IVA per la precedente abitazione agevolata. I termini e le modalità di utilizzo dipendono dalla sequenza delle operazioni e dalle condizioni previste dalla normativa.
Per stabilire se il beneficio spetta, il primo controllo riguarda l’ordine delle compravendite. Nel 2026, se l’immobile agevolato viene venduto prima del nuovo acquisto, il riacquisto deve avvenire entro un anno; se la nuova abitazione viene acquistata prima di alienare la precedente, la vendita può intervenire entro due anni. È la distinzione risultante dall’art. 7 della Legge n. 448/1998 e dalle risposte dell’Agenzia delle Entrate n. 197 e 297 del 2025. Oltre ai termini, occorre verificare i requisiti dell’agevolazione sul nuovo immobile e individuare correttamente le imposte rilevanti. Il credito non costituisce un rimborso automatico e può essere utilizzato attraverso le modalità previste dalla legge.
Quando spetta il credito d’imposta per il riacquisto della prima casa?
Il credito d’imposta previsto dall’art. 7 della Legge n. 448/1998 spetta al contribuente che aliena un’abitazione precedentemente acquistata con le agevolazioni prima casa e ne acquista un’altra, rispettando le condizioni previste dalla normativa. Il beneficio ha carattere personale e presuppone il collegamento tra il precedente acquisto agevolato e quello successivo.
Le condizioni per ottenere il beneficio
Per maturare il credito devono ricorrere congiuntamente le seguenti condizioni:
- Precedente acquisto agevolato: l’immobile alienato deve essere stato acquistato beneficiando dell’aliquota ridotta dell’imposta di registro o dell’IVA prevista per la prima casa.
- Alienazione dell’immobile precedente: il contribuente deve trasferire l’abitazione già acquistata con i benefici fiscali, prima o dopo il nuovo acquisto, nel rispetto dei termini applicabili.
- Nuovo acquisto agevolabile: la nuova abitazione deve possedere i requisiti previsti dalla Nota II-bis all’art. 1 della Tariffa, Parte I, allegata al DPR n. 131/1986.
- Conservazione dei benefici: il contribuente non deve essere decaduto dall’agevolazione prima casa relativa al precedente acquisto.
Il nuovo immobile deve quindi soddisfare autonomamente le condizioni richieste per l’applicazione del regime agevolato. Non è sufficiente aver beneficiato delle imposte ridotte in occasione della precedente compravendita.
Occorre inoltre distinguere la residenza fiscale del contribuente dai requisiti territoriali previsti per l’acquisto agevolato. La residenza fiscale in Italia non costituisce, di per sé, una condizione generale per ottenere il credito: rilevano le specifiche disposizioni applicabili alla prima casa, comprese le particolari situazioni previste per i soggetti residenti all’estero.
Per approfondire le condizioni soggettive, le categorie catastali ammesse e gli ulteriori vincoli, si rinvia alla guida sulle agevolazioni fiscali per l’acquisto della prima casa.
Quando il credito d’imposta non spetta
La circolare dell’Agenzia delle Entrate n. 18/E del 29 maggio 2013, § 3.11.1, individua alcune situazioni nelle quali il beneficio non può essere riconosciuto.
In particolare, il credito è escluso quando:
- Il contribuente è decaduto dalle agevolazioni prima casa relative al precedente acquisto.
- L’immobile precedentemente alienato era stato acquistato con imposizione ordinaria, senza beneficiare del regime agevolato, salve le specifiche fattispecie storiche riconosciute dalla prassi.
- Il nuovo acquisto non soddisfa le condizioni previste per l’agevolazione prima casa.
- L’abitazione precedente viene sostituita mediante un acquisto a titolo gratuito, come una donazione, che non consente la maturazione del credito secondo l’interpretazione dell’Amministrazione finanziaria.
Il credito non sorge, inoltre, quando il precedente immobile era stato acquisito per successione o donazione, poiché manca un acquisto originario assoggettato all’imposta di registro o all’IVA con il trattamento agevolato rilevante ai fini dell’art. 7 della Legge n. 448/1998.
È importante distinguere la mancata spettanza del credito d’imposta dalla decadenza dalle agevolazioni prima casa: si tratta di fattispecie differenti, che non producono necessariamente le medesime conseguenze fiscali.
Termini per vendere e riacquistare la prima casa: uno o due anni?
Il termine per beneficiare del credito d’imposta dipende dall’ordine delle operazioni immobiliari. Se il contribuente vende prima la precedente abitazione agevolata, deve riacquistare entro un anno; se acquista prima la nuova casa, dispone di due anni per vendere quella già posseduta.
La distinzione deriva dal coordinamento tra l’art. 7 della Legge n. 448/1998 e il comma 4-bis della Nota II-bis all’art. 1 della Tariffa, Parte I, allegata al DPR n. 131/1986, come modificato dalla Legge di Bilancio 2025.
Vendita della precedente prima casa prima del nuovo acquisto: termine di un anno
Quando il contribuente vende l’abitazione acquistata con i benefici prima casa e successivamente ne acquista un’altra, il credito d’imposta matura soltanto se il nuovo acquisto agevolato viene effettuato entro un anno dalla precedente alienazione.
La risposta dell’Agenzia delle Entrate n. 297 del 26 novembre 2025 ha chiarito che l’estensione biennale introdotta dalla Legge n. 207/2024 non riguarda questa fattispecie.
La modifica legislativa, infatti, ha interessato esclusivamente il termine previsto dal comma 4-bis della Nota II-bis, senza intervenire sull’art. 7 della Legge n. 448/1998, che continua a prevedere espressamente il riacquisto entro un anno dalla vendita.
Secondo l’Amministrazione finanziaria, la natura agevolativa della disposizione non consente di applicare analogicamente il termine più lungo previsto per la diversa ipotesi di vendita successiva al nuovo acquisto.
Di conseguenza, un riacquisto effettuato oltre l’anno non dà diritto al credito d’imposta sulla base della disciplina vigente nel 2026, anche quando il nuovo immobile possiede tutti i requisiti per beneficiare delle agevolazioni prima casa.
Acquisto della nuova abitazione prima della vendita: termine di due anni
La situazione cambia quando il contribuente acquista una nuova abitazione agevolata pur essendo ancora proprietario di un altro immobile già acquistato con i medesimi benefici.
L’art. 1, comma 116, della Legge n. 207/2024 ha modificato il comma 4-bis della Nota II-bis, portando da uno a due anni il termine per alienare l’immobile precedentemente posseduto, con effetto dal 1° gennaio 2025.
Con la risposta n. 197 del 30 luglio 2025, l’Agenzia delle Entrate ha precisato che l’estensione temporale opera anche ai fini del credito d’imposta per il riacquisto.
In questa situazione il credito è riconosciuto in via provvisoria, subordinatamente alla vendita dell’abitazione preposseduta entro due anni dal nuovo acquisto. Se l’alienazione non avviene entro il termine previsto, il contribuente decade dalle agevolazioni prima casa applicate al nuovo acquisto e, conseguentemente, perde anche il diritto al credito.
Il termine biennale si applica anche agli acquisti effettuati nel 2024?
Il termine di due anni non riguarda esclusivamente gli acquisti stipulati dal 1° gennaio 2025.
Le risposte dell’Agenzia delle Entrate n. 127 del 5 maggio 2025 e n. 197 del 30 luglio 2025 hanno chiarito che l’estensione si applica anche agli acquisti precedenti, purché al 31 dicembre 2024 non fosse ancora scaduto il termine annuale originariamente previsto per vendere l’immobile già posseduto.
Ad esempio, un contribuente che ha acquistato la nuova prima casa il 20 novembre 2024, impegnandosi a vendere quella precedente, può beneficiare del termine esteso fino al 20 novembre 2026, essendo ancora pendente al 31 dicembre 2024 il termine originario.
Per le operazioni risalenti ai periodi interessati dalle sospensioni emergenziali dei termini prima casa, il conteggio deve invece essere ricostruito considerando le specifiche disposizioni applicabili.
Il confronto seguente riepiloga le differenze tra le due sequenze di compravendita.
| Sequenza | Termine applicabile | Riferimento normativo e prassi |
|---|---|---|
| Vendita della precedente prima casa e successivo riacquisto | Un anno dalla vendita | Art. 7, L. 448/1998; risposta AdE n. 297/2025 |
| Acquisto della nuova prima casa e successiva vendita della precedente | Due anni dal nuovo acquisto | Art. 1, comma 116, L. 207/2024; risposta AdE n. 197/2025 |
| Nuovo acquisto anteriore al 2025, con termine annuale ancora pendente al 31 dicembre 2024 | Due anni dal nuovo acquisto | Risposte AdE n. 127/2025 e n. 197/2025 |
Come si calcola il credito d’imposta per il riacquisto della prima casa?
Il credito d’imposta per il riacquisto della prima casa è pari all’imposta di registro o all’IVA corrisposta sul precedente acquisto agevolato, nel limite dell’imposta di registro o dell’IVA dovuta per il nuovo acquisto. La determinazione dell’importo segue quindi il criterio del minore tra i due tributi, secondo l’art. 7 della Legge n. 448/1998 e la circolare dell’Agenzia delle Entrate n. 19/E del 1° marzo 2001, § 1.4.
Ai fini del calcolo rilevano esclusivamente le imposte previste dalla disposizione, non il prezzo degli immobili né la differenza tra i rispettivi valori. Le imposte ipotecarie e catastali, le spese notarili e gli altri oneri accessori non concorrono alla determinazione del beneficio.
Per l’imposta di registro occorre considerare, oltre all’imposta principale, anche le eventuali imposte suppletive e complementari di maggior valore. Se l’acquisto è stato assoggettato a IVA, rileva invece l’imposta risultante dalle fatture relative all’operazione, comprese quelle emesse per gli acconti.
Esempi pratici di calcolo del credito
Esempio 1: Imposta sul primo acquisto inferiore a quella del riacquisto
Un contribuente ha acquistato un’abitazione con le agevolazioni prima casa versando 1.400 euro di imposta di registro. Successivamente vende l’immobile e acquista, entro un anno, una nuova abitazione agevolata, sulla quale è dovuta un’imposta di registro di 2.000 euro.
Il credito spettante è pari a 1.400 euro, corrispondente all’imposta versata sul precedente acquisto, essendo inferiore a quella dovuta sul nuovo immobile.
Se il contribuente sceglie di utilizzare il credito direttamente nell’atto di riacquisto, l’imposta di registro da versare si riduce da 2.000 a 600 euro.
Esempio 2: Imposta sul nuovo acquisto inferiore a quella originaria
Un contribuente aveva acquistato la precedente prima casa versando 1.900 euro di imposta di registro. Dopo averla venduta, acquista una nuova abitazione agevolata per la quale l’imposta proporzionale, calcolata al 2%, risulta inferiore al minimo legale di 1.000 euro.
In questo caso, l’imposta di registro dovuta sul nuovo acquisto è pari a 1.000 euro e il credito spettante ammonta a 1.000 euro, nonostante sul precedente immobile fossero stati versati 1.900 euro.
La differenza di 900 euro non costituisce un credito residuo utilizzabile successivamente: l’importo riconosciuto nasce già limitato all’imposta del secondo acquisto.
Calcolo del credito negli acquisti soggetti a IVA e a imposta di registro
Il beneficio spetta anche quando i due acquisti sono soggetti a regimi impositivi differenti. Il confronto deve essere effettuato tra l’IVA e l’imposta di registro, considerando il tributo applicato a ciascuna compravendita.
Ad esempio, se il contribuente ha acquistato la precedente abitazione da un’impresa costruttrice versando 6.400 euro di IVA agevolata e, dopo la vendita, acquista una nuova prima casa da un privato con imposta di registro di 2.000 euro, il credito spettante è pari a 2.000 euro.
Nell’ipotesi inversa, quando il precedente acquisto era soggetto a registro e quello successivo a IVA, il credito viene calcolato con lo stesso criterio. Il credito non può essere utilizzato direttamente nel rogito soggetto a IVA per ridurre l’imposta fatturata dal venditore; occorre scegliere una delle altre modalità previste dall’art. 7 della Legge n. 448/1998.
La quantificazione richiede particolare attenzione anche quando il precedente acquisto ha beneficiato solo parzialmente delle agevolazioni, oppure gli immobili sono acquistati in comproprietà. In queste situazioni rilevano le imposte effettivamente riferibili alla quota del soggetto avente diritto, secondo i criteri chiariti dall’Amministrazione finanziaria.
Come utilizzare il credito d’imposta per il riacquisto della prima casa?
Il credito d’imposta può essere utilizzato attraverso quattro modalità alternative previste dall’art. 7, comma 2, della Legge n. 448/1998: riduzione dell’imposta di registro sul nuovo acquisto, pagamento di determinate imposte relative ad atti successivi, diminuzione dell’IRPEF oppure compensazione tramite modello F24.
La scelta dipende dalle caratteristiche dell’operazione immobiliare e dalle imposte che il contribuente deve versare. Le modalità non sono tuttavia sempre liberamente cumulabili: in particolare, l’utilizzo parziale del credito può limitare le possibilità di impiego della quota residua, come precisato dalla circolare dell’Agenzia delle Entrate n. 17/E del 24 aprile 2015, § 4.9.
| Modalità | Imposta interessata | Condizioni e limiti |
|---|---|---|
| Utilizzo nel nuovo rogito | Imposta di registro sul riacquisto agevolato | Scomputo nell’atto soggetto a registro, con richiesta espressa del beneficio. Non applicabile direttamente all’IVA fatturata dal venditore. |
| Utilizzo in altri atti successivi | Imposte di registro, ipotecaria, catastale, successioni e donazioni | Impiego per l’intero importo secondo l’art. 7 della L. 448/1998 e i chiarimenti amministrativi. |
| Utilizzo nella dichiarazione dei redditi | IRPEF | Riduzione dell’imposta dovuta e riporto dell’eventuale residuo. |
| Compensazione F24 | Tributi e contributi compensabili | Codice tributo 6602, con rispetto delle regole sulla compensazione. |
Utilizzo del credito nell’atto di acquisto
Il contribuente può utilizzare il credito direttamente in diminuzione dell’imposta di registro dovuta sul nuovo acquisto agevolato.
Per beneficiare di questa modalità deve manifestare espressamente la propria volontà nell’atto notarile, indicando gli elementi necessari per determinare il credito. In particolare, occorre riportare gli estremi del precedente acquisto agevolato, l’imposta di registro o l’IVA corrisposta e gli estremi dell’alienazione dell’immobile.
Se il precedente acquisto era soggetto a IVA, devono essere disponibili anche le relative fatture.
Quando il nuovo acquisto è soggetto a IVA, il credito d’imposta non viene utilizzato direttamente nell’atto notarile per ridurre l’imposta sul valore aggiunto addebitata dal venditore. In questa fattispecie, secondo l’impostazione applicativa notarile, il beneficio deve essere recuperato attraverso le altre modalità consentite dalla legge, come la diminuzione dell’IRPEF, la compensazione F24 o l’utilizzo per imposte relative ad atti successivi.
Diversamente, quando il contribuente intende utilizzare il credito in dichiarazione dei redditi, non è necessario aver manifestato tale volontà nell’atto di riacquisto, secondo quanto chiarito dalla risoluzione n. 70/E dell’11 maggio 2004.
Utilizzo in dichiarazione IRPEF e compensazione F24
Il contribuente può scegliere di utilizzare il credito in diminuzione dell’IRPEF risultante dalla dichiarazione dei redditi.
Secondo la circolare n. 18/E/2013, il beneficio può essere fatto valere nella prima dichiarazione successiva al nuovo acquisto oppure nella dichiarazione presentata nell’anno in cui è stato effettuato il riacquisto.
Se l’imposta dovuta non è sufficiente ad assorbire l’intero credito, la parte inutilizzata può essere riportata nelle dichiarazioni successive, secondo le istruzioni dei relativi modelli.
In alternativa, il credito può essere utilizzato in compensazione con tributi e contributi dovuti attraverso il modello F24, ai sensi dell’art. 17 del D.Lgs. n. 241/1997.
Per la compensazione si utilizza il codice tributo 6602, da indicare nella sezione Erario del modello F24, nella colonna degli importi a credito compensati. Occorre inoltre indicare l’anno di riferimento del credito.
Il contribuente deve tenere conto delle compensazioni già effettuate, evitando di utilizzare più volte lo stesso importo.
Utilizzo del credito per altri atti e gestione dell’importo residuo
L’art. 7 della Legge n. 448/1998 consente di utilizzare il credito anche in diminuzione delle imposte di registro, ipotecaria, catastale, sulle successioni e donazioni dovute per atti e denunce successivi alla sua acquisizione.
Questa modalità presenta una particolarità: la disposizione prevede l’utilizzo del credito per l’intero importo, e non un suo impiego parziale liberamente ripartibile tra atti differenti.
La circolare n. 17/E/2015 ha chiarito che, quando il credito è utilizzato solo parzialmente in diminuzione dell’imposta di registro dovuta sull’atto che lo ha generato, il residuo può essere impiegato:
- in diminuzione dell’IRPEF;
- in compensazione tramite modello F24.
La parte residua non può invece essere utilizzata per ridurre le imposte di registro, ipotecaria e catastale o quelle sulle successioni e donazioni relative ad atti successivi. Tale interpretazione è stata confermata dalla risposta dell’Agenzia delle Entrate n. 44 del 18 gennaio 2021.
Esempio di utilizzo parziale del credito
Un contribuente vende la precedente prima casa, per il cui acquisto aveva corrisposto 3.600 euro di imposta di registro, e acquista entro un anno una nuova abitazione agevolata, per la quale è dovuta un’imposta di registro di 5.000 euro.
Il credito d’imposta spettante è pari a 3.600 euro, ossia all’imposta pagata sul precedente acquisto.
Il contribuente decide di utilizzare soltanto 1.000 euro del credito in diminuzione dell’imposta di registro dovuta sul nuovo acquisto, versando quindi 4.000 euro.
Il credito residuo di 2.600 euro potrà essere utilizzato in diminuzione dell’IRPEF oppure mediante compensazione F24. Non potrà invece essere destinato alle imposte di registro, ipotecarie, catastali o sulle successioni e donazioni relative ad atti successivi, secondo la circolare n. 17/E/2015, § 4.9.
Occorre tuttavia distinguere questa situazione da quella esaminata nella risposta n. 223 del 22 luglio 2020. In tale occasione, l’Agenzia delle Entrate ha riconosciuto la possibilità di utilizzare un credito non assorbito in sede di acquisto soggetto a IVA e successivamente rimasto parzialmente inutilizzato per incapienza IRPEF, anche in diminuzione dell’imposta di registro dovuta per un ulteriore acquisto immobiliare.
I due chiarimenti riguardano differenti modalità di impiego e richiedono quindi di ricostruire la sequenza concreta degli utilizzi già effettuati.
In ogni caso, il credito d’imposta per il riacquisto della prima casa non dà diritto a un rimborso in denaro, per espressa previsione dell’art. 7, comma 2, della Legge n. 448/1998.
Credito d’imposta prima casa nel modello 730 e Redditi PF
Il credito d’imposta per il riacquisto della prima casa può essere utilizzato in diminuzione dell’IRPEF attraverso la dichiarazione dei redditi, quando non sia già stato integralmente impiegato con altre modalità. Nel modello 730/2026 il beneficio trova indicazione nel rigo G1 del quadro G, mentre nel modello Redditi PF 2026 deve essere riportato nel rigo CR7 del quadro CR.
Entrambi i modelli si riferiscono al periodo d’imposta 2025. Secondo la circolare n. 18/E/2013, § 3.11.1, il credito può essere utilizzato nella prima dichiarazione successiva al nuovo acquisto oppure nella dichiarazione presentata nell’anno in cui è stato effettuato il riacquisto.
Le istruzioni dei modelli 2026 consentono di indicare nella colonna dedicata al nuovo credito anche quello relativo a un acquisto agevolato effettuato tra il 1° gennaio 2025 e la data di presentazione della dichiarazione. Occorre naturalmente verificare che siano soddisfatte tutte le condizioni per la spettanza del beneficio.
| Dato da indicare | Modello 730/2026 | Redditi PF 2026 |
|---|---|---|
| Credito residuo dalla dichiarazione precedente | G1, colonna 1 | CR7, colonna 1 |
| Credito relativo al nuovo acquisto agevolato | G1, colonna 2 | CR7, colonna 2 |
| Credito già compensato tramite F24 | G1, colonna 3 | CR7, colonna 3 |
| Residuo risultante dalla liquidazione | 730-3, rigo 131 | RN47, colonna 11 |
Come compilare il rigo G1 del modello 730/2026
Il rigo G1, contenuto nella Sezione I del quadro G, è articolato in tre colonne.
- Colonna 1 – Residuo precedente dichiarazione: deve essere indicato il credito che non ha trovato capienza nell’IRPEF della dichiarazione precedente. L’importo è rilevabile dal rigo 131 del prospetto di liquidazione 730-3/2025 oppure dal rigo RN47, colonna 11, del modello Redditi PF 2025.
- Colonna 2 – Credito anno 2025: accoglie il credito spettante per il riacquisto agevolato, secondo il periodo individuato dalle istruzioni, compreso tra il 1° gennaio 2025 e la data di presentazione della dichiarazione.
- Colonna 3 – Credito compensato nel modello F24: deve essere riportata la parte del credito già utilizzata in compensazione fino alla data di presentazione del modello 730/2026.
L’importo indicato nella terza colonna consente di tener conto delle compensazioni già effettuate, evitando di utilizzare nuovamente il medesimo credito in diminuzione dell’IRPEF.
Il rigo G1 non deve essere compilato quando il beneficio è stato già integralmente utilizzato per ridurre l’imposta di registro sul riacquisto o le altre imposte relative agli atti successivi previste dalla normativa.
Come compilare il rigo CR7 di Redditi PF 2026
Anche il modello Redditi PF 2026 prevede tre colonne, con funzioni corrispondenti a quelle del modello 730.
La colonna 1 accoglie il credito residuo risultante dalla precedente dichiarazione, mentre la colonna 2 contiene quello maturato con riferimento al nuovo acquisto agevolato, secondo le condizioni e il periodo individuati dalle istruzioni.
Nella colonna 3 deve essere riportato l’importo utilizzato in compensazione tramite F24 fino alla presentazione della dichiarazione.
Le due modalità dichiarative consentono quindi di gestire le stesse componenti del beneficio. La scelta tra 730 e Redditi PF dipende dalla situazione fiscale del contribuente e dagli obblighi dichiarativi applicabili, non dalla natura del credito d’imposta.
Esempio di utilizzo del credito in dichiarazione
Si ipotizzi che un contribuente abbia venduto la precedente abitazione agevolata nel febbraio 2025 e acquistato una nuova prima casa nel luglio dello stesso anno, maturando un credito d’imposta di 2.500 euro.
Il beneficio non è stato utilizzato nell’atto notarile né in compensazione tramite F24.
Nel modello 730/2026, il contribuente indica:
- Colonna 1 del rigo G1: zero, in assenza di residui precedenti.
- Colonna 2 del rigo G1: 2.500 euro.
- Colonna 3 del rigo G1: zero, non essendo state effettuate compensazioni F24.
Supponendo che, dopo le altre detrazioni e i crediti applicabili, l’IRPEF disponibile per assorbire il beneficio sia pari a 1.000 euro, il credito potrà essere utilizzato per tale importo.
I restanti 1.500 euro non vengono persi: costituiscono un residuo riportabile nella dichiarazione successiva.
L’esempio è puramente illustrativo e presuppone la piena spettanza dell’agevolazione.
Credito residuo e riporto nella dichiarazione successiva
Quando il credito non trova interamente capienza nell’IRPEF, la quota inutilizzata può essere riportata nelle dichiarazioni successive.
Nel caso del modello 730/2026, il residuo è evidenziato nel rigo 131 del prospetto di liquidazione 730-3, mentre nel modello Redditi PF 2026 il riferimento è il rigo RN47, colonna 11.
Tale importo potrà essere riportato nella colonna dedicata al residuo precedente della dichiarazione successiva, secondo le relative istruzioni.
Il credito riportabile deve comunque essere determinato tenendo conto degli utilizzi già effettuati con altre modalità, comprese le compensazioni F24. È quindi opportuno conservare gli atti di compravendita, le eventuali fatture IVA, le deleghe F24 e le precedenti dichiarazioni, così da ricostruire correttamente l’importo disponibile.
Il riporto del residuo non trasforma il beneficio in un credito rimborsabile: l’art. 7, comma 2, della Legge n. 448/1998 esclude espressamente il rimborso delle somme non utilizzate.
Casi particolari del credito d’imposta per il riacquisto della prima casa
Il credito d’imposta previsto dall’art. 7 della Legge n. 448/1998 può spettare anche quando la sostituzione dell’abitazione agevolata avviene attraverso operazioni diverse dalla compravendita ordinaria. Occorre tuttavia verificare la natura dell’acquisto, il momento in cui matura il beneficio e le imposte effettivamente rilevanti per la sua determinazione.
Riacquisto mediante appalto, permuta e assegnazione da cooperativa
Secondo la circolare dell’Agenzia delle Entrate n. 19/E del 1° marzo 2001, il credito d’imposta può essere riconosciuto anche quando la nuova abitazione viene acquisita mediante contratto di appalto o permuta, purché ricorrano le condizioni previste per l’agevolazione prima casa.
Nel caso dell’appalto, il contratto deve essere redatto per iscritto e registrato, contenendo le dichiarazioni necessarie per beneficiare dell’agevolazione. Il diritto al credito sorge al momento della consegna dell’immobile realizzato, data alla quale deve essere dimostrato il possesso dei requisiti richiesti.
Un’ulteriore fattispecie riguarda gli alloggi assegnati dalle cooperative edilizie a proprietà divisa. Con la risoluzione n. 87/E dell’11 luglio 2005, l’Agenzia delle Entrate ha riconosciuto che anche l’assegnazione provvisoria può soddisfare il requisito dell’acquisizione dell’abitazione entro il termine previsto, senza dover necessariamente attendere il rogito di assegnazione definitiva.
A tal fine, dal verbale di assegnazione devono risultare le condizioni richieste per l’applicazione del beneficio.
Immobili in costruzione e acquisto di sole pertinenze
Il credito può essere riconosciuto anche quando il nuovo acquisto riguarda un’abitazione ancora in costruzione, a condizione che l’immobile possieda, una volta ultimato, le caratteristiche necessarie per beneficiare delle agevolazioni prima casa.
La circolare n. 38/E del 12 agosto 2005, § 3.3, ha chiarito che il contribuente deve dimostrare l’ultimazione dei lavori entro tre anni dalla registrazione dell’atto, così da consentire la verifica dei requisiti richiesti. Il mancato completamento dell’immobile può quindi compromettere il trattamento agevolato e, conseguentemente, il credito.
Diversa è l’ipotesi in cui il riacquisto riguardi esclusivamente una pertinenza, come un’autorimessa o un posto auto. La risoluzione n. 30/E del 1° febbraio 2008 ha escluso, in questa situazione, la spettanza del credito d’imposta, poiché l’art. 7 della Legge n. 448/1998 richiede l’acquisizione di una nuova casa di abitazione.
Credito d’imposta per un immobile precedentemente agevolato solo in parte
Una situazione particolare è stata esaminata dall’Agenzia delle Entrate nella risposta n. 117 del 4 giugno 2026.
Il caso riguardava contribuenti che avevano acquistato due abitazioni contigue in momenti differenti: la prima beneficiando delle agevolazioni prima casa e la seconda applicando l’imposizione ordinaria. I due immobili erano stati successivamente unificati in un’unica unità abitativa.
L’Amministrazione finanziaria ha riconosciuto la possibilità di acquistare una nuova abitazione con i benefici prima casa, impegnandosi ad alienare quella precedentemente posseduta entro il termine biennale previsto dalla normativa.
Quanto al credito d’imposta, tuttavia, ha precisato che il calcolo deve considerare esclusivamente l’imposta effettivamente versata con l’aliquota agevolata per l’acquisto della prima porzione.
L’imposta corrisposta in misura ordinaria per la seconda abitazione non può concorrere alla determinazione del beneficio, anche se le due unità sono state successivamente fuse.
Ad esempio, se per la prima porzione erano stati versati 1.500 euro di imposta agevolata e per quella contigua 2.500 euro di imposta ordinaria, il credito potenzialmente spettante è limitato a 1.500 euro, sempre nel rispetto del limite dell’imposta dovuta sul nuovo acquisto.
La successiva unificazione catastale non consente quindi di considerare agevolata anche la parte originariamente acquistata senza il beneficio.
Credito d’imposta e precedenti acquisti con agevolazione under 36
Il credito ordinario per il riacquisto della prima casa deve essere distinto dalle agevolazioni introdotte dall’art. 64 del D.L. n. 73/2021 per gli acquirenti under 36, applicabili alle operazioni rientranti nei termini previsti dalla relativa disciplina transitoria.
Secondo la circolare n. 12/E del 14 ottobre 2021, il credito ordinario per il riacquisto non spetta quando il nuovo acquisto beneficia delle agevolazioni under 36, né quando la precedente abitazione era stata acquistata applicando tale regime. Per gli atti soggetti a registro, l’esclusione deriva dall’esenzione dall’imposta. Per quelli soggetti a IVA, invece, il tributo viene corrisposto, ma la specifica agevolazione under 36 riconosce un autonomo credito di pari importo, che impedisce il cumulo con il beneficio ordinario.
L’operazione agevolata under 36 viene tuttavia considerata neutra ai fini della maturazione del credito d’imposta ordinario: non costituisce un riacquisto idoneo a generarlo, ma non determina necessariamente l’azzeramento del beneficio che potrebbe maturare in occasione di una successiva sostituzione dell’abitazione con applicazione delle agevolazioni ordinarie.
Questo principio è stato confermato anche dalla circolare n. 14/E del 18 giugno 2024.
Occorre infine distinguere il credito d’imposta ordinario dall’autonomo credito riconosciuto, per gli acquisti under 36 soggetti a IVA, in misura pari all’imposta corrisposta al venditore. Si tratta di benefici disciplinati da disposizioni differenti, che non devono essere confusi nella quantificazione e nella dichiarazione.
Immobili acquistati in comproprietà
Il credito d’imposta ha carattere personale. Quando l’abitazione precedente o quella riacquistata risulta intestata a più soggetti, la spettanza e l’importo devono essere determinati considerando le rispettive quote e le imposte riferibili a ciascun avente diritto, secondo i chiarimenti della circolare n. 24/E del 7 luglio 2022.
Non è quindi possibile attribuire automaticamente l’intero credito a uno solo dei comproprietari quando il beneficio riguarda quote appartenenti a soggetti differenti.
Credito d’imposta e decadenza dalle agevolazioni prima casa: quali differenze?
Il diritto al credito d’imposta per il riacquisto e la conservazione delle agevolazioni prima casa precedentemente ottenute rispondono a presupposti differenti, anche se le due discipline possono trovare applicazione nella stessa operazione immobiliare.
Ai sensi del comma 4 della Nota II-bis all’art. 1 della Tariffa, Parte I, allegata al DPR n. 131/1986, il contribuente che vende o dona un immobile agevolato prima che siano trascorsi cinque anni dall’acquisto decade, in linea generale, dai benefici fiscali. La decadenza può essere evitata acquistando, entro un anno dall’alienazione, un altro immobile da adibire a propria abitazione principale.
Per conservare le agevolazioni originarie, non è indispensabile che il nuovo acquisto possieda tutti i requisiti per beneficiare nuovamente del regime prima casa. È invece necessario che l’immobile venga effettivamente destinato ad abitazione principale.
Diversamente, l’art. 7 della Legge n. 448/1998 richiede, per il riconoscimento del credito d’imposta, che il nuovo acquisto soddisfi le condizioni previste per le agevolazioni prima casa.
Di conseguenza, il contribuente che vende un’abitazione entro cinque anni e ne acquista un’altra entro un anno, destinandola a propria abitazione principale ma senza i requisiti per l’agevolazione sul nuovo acquisto, può evitare la decadenza dal beneficio originario senza maturare il credito d’imposta.
Allo stesso modo, il nuovo acquisto agevolato non è sufficiente, da solo, a evitare la decadenza relativa alla precedente abitazione venduta nel quinquennio, se non viene rispettata la condizione della destinazione ad abitazione principale.
Se invece la precedente abitazione viene venduta dopo cinque anni, non opera la specifica causa di decadenza per alienazione infraquinquennale, mentre il credito può comunque spettare nel rispetto dei relativi requisiti e termini.
Quando si verifica la decadenza, possono essere recuperate le maggiori imposte, con interessi e sanzioni nei casi previsti. Viene inoltre meno il diritto al credito eventualmente collegato all’acquisto agevolato decaduto, con conseguente recupero degli importi già utilizzati.
Acquisto di una nuova abitazione all’estero: la risposta n. 200/2026
La conservazione delle agevolazioni prima casa può essere riconosciuta anche quando il contribuente acquista una nuova abitazione all’estero, per poi vendere l’immobile precedentemente agevolato in Italia.
Con la risposta n. 200 del 5 novembre 2026, l’Agenzia delle Entrate ha chiarito che la vendita infraquinquennale dell’abitazione italiana non determina la decadenza dal beneficio se avviene entro due anni dall’acquisto del nuovo immobile estero, purché quest’ultimo venga effettivamente destinato ad abitazione principale entro lo stesso termine.
Il contribuente deve essere in grado di documentare sia l’acquisto dell’immobile all’estero sia la sua effettiva destinazione a dimora abituale. L’Amministrazione richiede documentazione idonea, come l’atto di acquisto e le utenze domestiche, corredata da apostille e traduzione in italiano, ferma restando l’attività di controllo dell’ufficio.
Il chiarimento riguarda esclusivamente la conservazione delle agevolazioni originarie e non riconosce automaticamente il credito d’imposta per il riacquisto della prima casa. Quest’ultimo resta subordinato agli autonomi requisiti previsti dall’art. 7 della Legge n. 448/1998.
Novità previste dalla Legge di Bilancio 2027 per il credito d’imposta prima casa
L’art. 41 del disegno di legge di Bilancio 2027 (A.C. 3174, presentato alla Camera il 30 ottobre 2026) propone di estendere da uno a due anni il termine per riacquistare un’abitazione agevolata dopo la vendita della precedente prima casa, ai fini del riconoscimento del credito d’imposta.
La modifica supererebbe la distinzione attualmente esistente tra la vendita seguita dal riacquisto, soggetta al termine annuale, e l’acquisto della nuova abitazione prima della vendita della precedente, per il quale è già previsto il termine biennale.
Il disegno di legge interviene sulla Nota I) all’art. 1 della Tariffa, Parte I, allegata al D.Lgs. n. 123/2025. Quest’ultimo, con applicazione dal 1° gennaio 2027, trasferisce nei commi 7 e 8 della Nota la disciplina oggi contenuta nell’art. 7 della Legge n. 448/1998.
La proposta prevede inoltre una disposizione transitoria: il nuovo termine si applicherebbe anche agli acquisti e alle alienazioni precedenti all’entrata in vigore della legge, purché a tale data non siano ancora scaduti i termini previgenti. Non sarebbe quindi prevista una riapertura generalizzata delle scadenze già maturate.
Al 6 novembre 2026 si tratta ancora di una proposta legislativa, soggetta a possibili modifiche parlamentari. Fino all’approvazione e all’entrata in vigore delle nuove disposizioni, continuano ad applicarsi i termini previsti dalla normativa vigente.
Per verificare l’evoluzione dell’intervento è possibile consultare il disegno di legge di Bilancio 2027 sul sito della Camera dei deputati.
Domande frequenti sul credito d’imposta prima casa
È sufficiente firmare un preliminare entro un anno dalla vendita?
La sola sottoscrizione e registrazione del contratto preliminare non equivale al riacquisto dell’abitazione: il preliminare non trasferisce la proprietà. Nella compravendita ordinaria occorre stipulare il contratto definitivo entro il termine applicabile. Le acquisizioni tramite appalto seguono regole specifiche sul momento di maturazione del credito.
Come funziona il credito se la precedente prima casa viene frazionata e venduta con più atti?
La risposta dell’Agenzia delle Entrate n. 496/2020 individua nella vendita della prima unità derivante dal frazionamento il momento da cui decorre il termine per il successivo acquisto agevolato. Per le unità residue occorre rispettare anche le condizioni e il termine previsti per la vendita successiva al riacquisto, tenendo conto della disciplina applicabile agli atti.
Le sospensioni dei termini durante la pandemia possono incidere sul credito d’imposta?
Sì, per i termini interessati dalla normativa emergenziale. La sospensione è intervenuta dal 23 febbraio 2020 al 30 ottobre 2023; i termini pendenti hanno ripreso a decorrere dal 31 ottobre 2023 e quelli sorti durante la sospensione hanno iniziato a decorrere da tale data. Occorre verificare anche gli eventuali provvedimenti già notificati dall’Agenzia delle Entrate, fatti salvi dalla disciplina transitoria.
L’acquisto della quota dell’ex coniuge in sede di separazione impedisce il credito sul successivo riacquisto?
Non necessariamente. Nella risposta n. 531/2022 l’Agenzia delle Entrate ha chiarito che l’acquisto della quota dell’ex coniuge in esecuzione degli accordi di separazione non costituisce un nuovo riacquisto idoneo a far maturare il credito. Il beneficio può invece sorgere con la successiva sostituzione dell’abitazione, considerando l’imposta agevolata versata sul primo acquisto.
Fonti e riferimenti
- Legge 23 dicembre 1998, n. 448, art. 7: disciplina del credito d’imposta per il riacquisto della prima casa, criteri di calcolo e modalità di utilizzo.
- DPR 26 aprile 1986, n. 131, Tariffa, Parte I, art. 1, Nota II-bis: requisiti delle agevolazioni prima casa e disciplina della decadenza.
- Legge 30 dicembre 2024, n. 207, art. 1, comma 116: estensione a due anni del termine per vendere l’immobile precedentemente agevolato.
- Agenzia delle Entrate, circolari n. 19/E/2001, n. 18/E/2013 e n. 17/E/2015: condizioni di spettanza, determinazione del credito, modalità di utilizzo e gestione dell’importo residuo.
- Agenzia delle Entrate, risposte n. 197/2025 e n. 297/2025: applicazione dei termini di due anni e di un anno in relazione alla sequenza delle operazioni immobiliari.
- Agenzia delle Entrate, circolare n. 12/E/2021 e risposta n. 117/2026: coordinamento con il beneficio under 36 e calcolo del credito in presenza di acquisti parzialmente agevolati.
- Agenzia delle Entrate, istruzioni ai modelli 730/2026 e Redditi PF 2026: compilazione dei righi G1 e CR7 e utilizzo del credito nella dichiarazione dei redditi.
- D.Lgs. 1° agosto 2025, n. 123 e disegno di legge di Bilancio 2027, A.C. 3174, art. 41: riordino normativo previsto dal 2027 e proposta di estensione del termine per il riacquisto.
