
Remissione in bonis: termini per regolarizzare opzioni e comunicazioni omesse, requisiti, esclusioni, F24 ELIDE (8114) e caso ENEA.
La remissione in bonis consente di recuperare un’opzione o una comunicazione omessa entro il termine della prima dichiarazione dei redditi utile, versando la sanzione minima, ma solo se i requisiti sostanziali c’erano già e non sono iniziati controlli.
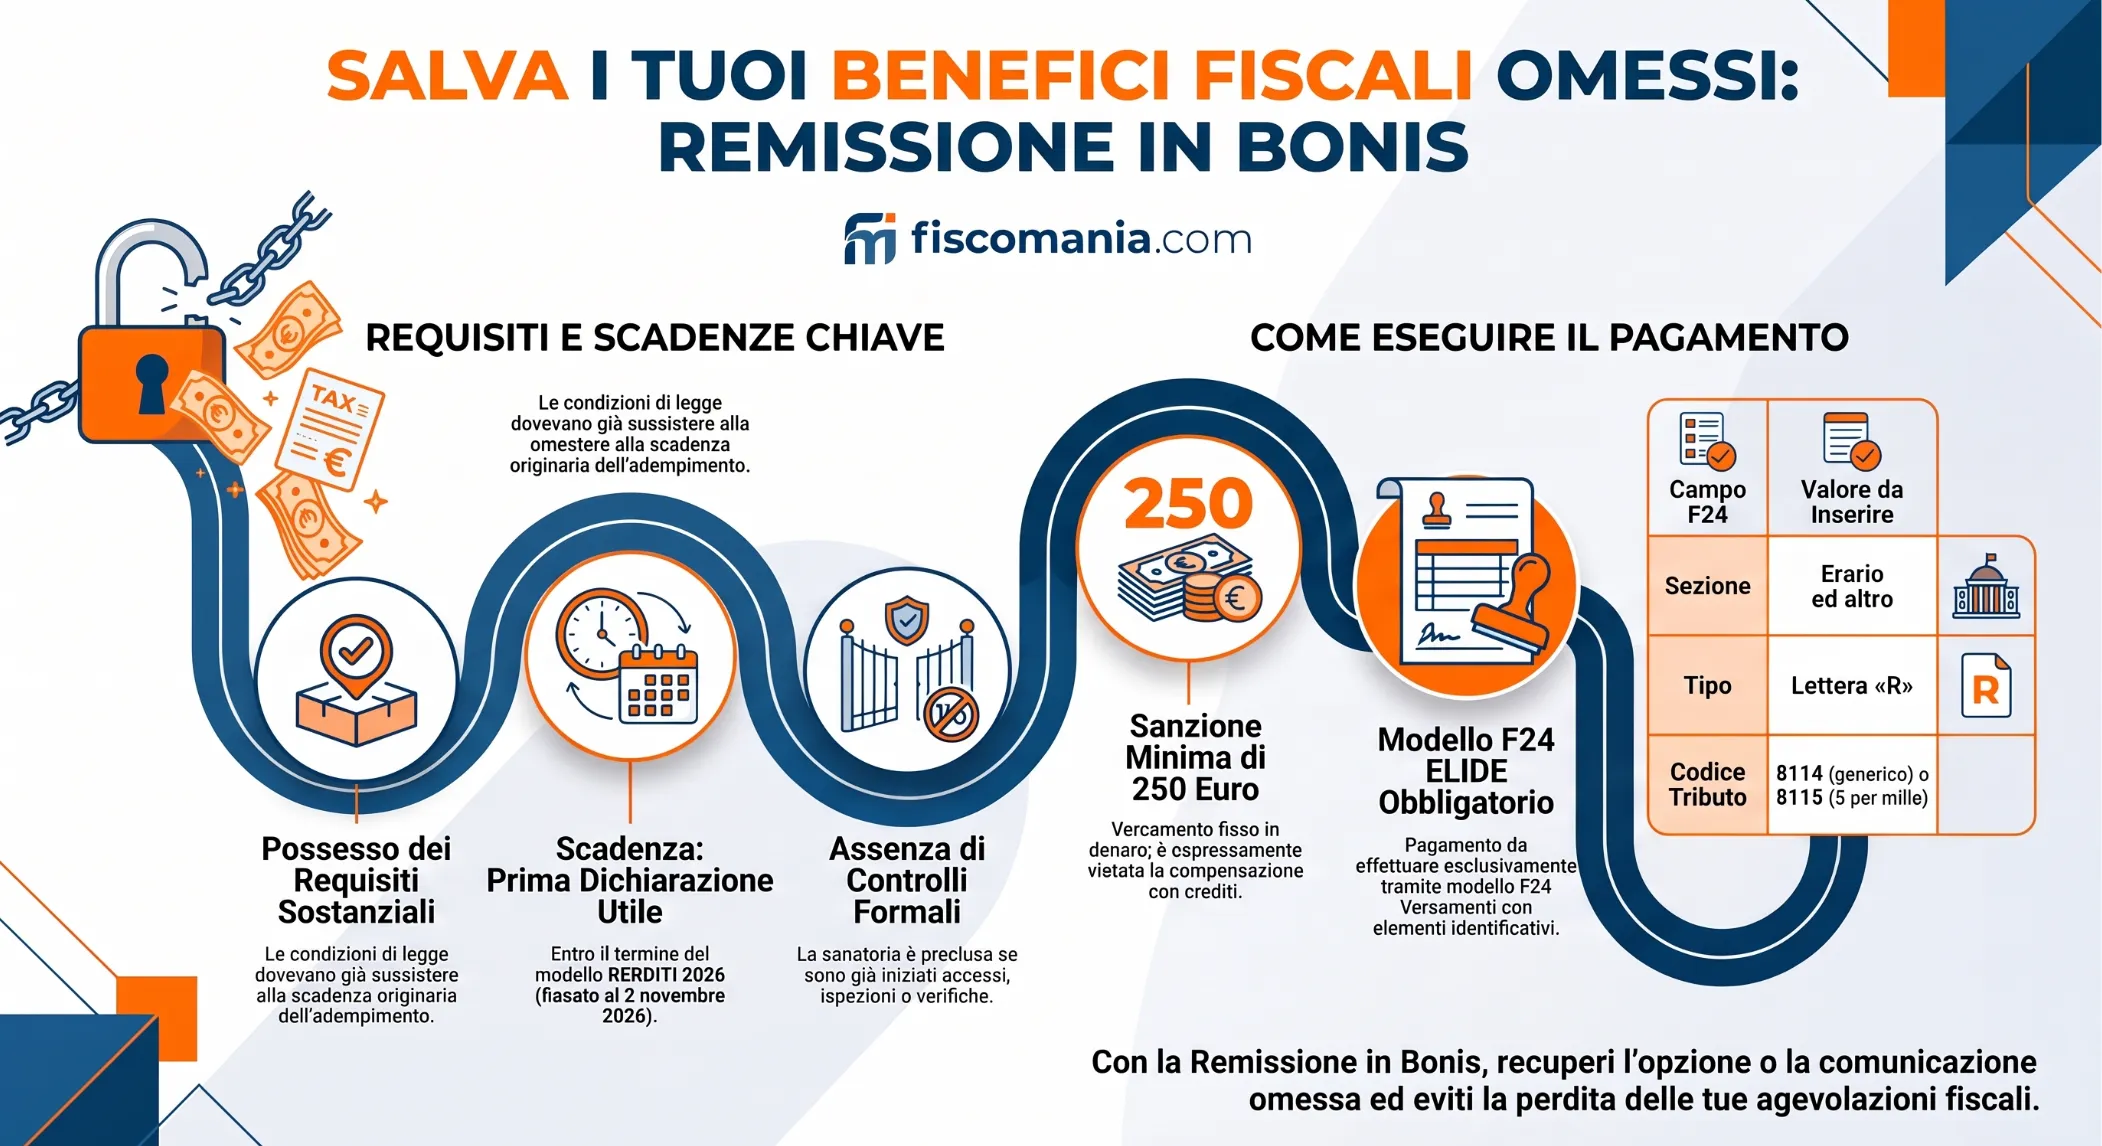
L’art. 2, comma 1, del DL 16/2012 impedisce che una dimenticanza formale faccia perdere un beneficio fiscale o l’accesso a un regime opzionale. Il contribuente deve eseguire l’adempimento entro il termine di presentazione della prima dichiarazione dei redditi utile, intesa come la prima il cui termine scade dopo quello originario (circolare 28.9.2012 n. 38). Deve inoltre versare con modello F24 la misura minima della sanzione prevista dall’art. 11, comma 1, del DLgs. 471/97. Per il modello REDDITI 2026, relativo al periodo d’imposta 2025, il termine è il 2 novembre 2026, perché il 31 ottobre cade di sabato. Restano preclusi i casi in cui la violazione sia già stata constatata o siano iniziati accessi, ispezioni o verifiche di cui il contribuente ha avuto formale conoscenza.
Entro quando si può regolarizzare
Il termine è quello di presentazione della prima dichiarazione dei redditi il cui termine scade dopo la scadenza dell’adempimento omesso. Restano esclusi i casi in cui la violazione sia già stata constatata o siano iniziati controlli di cui il contribuente ha avuto formale conoscenza.
Come si individua la prima dichiarazione utile
L’art. 2, comma 1, del DL 16/2012 richiede di eseguire la comunicazione o l’adempimento entro il termine di presentazione della prima dichiarazione dei redditi utile. Secondo la circolare dell’Agenzia delle Entrate 28.9.2012 n. 38, è tale la prima dichiarazione il cui termine scade dopo quello previsto per la comunicazione. Non conta la dichiarazione relativa al periodo d’imposta in cui l’opzione andava esercitata.
Per lo stesso motivo non rileva il periodo di 90 giorni previsto dall’art. 2, comma 7, del DPR 322/98, entro cui la dichiarazione tardiva non si considera omessa. Il termine ultimo resta quello ordinario del modello dei redditi.
Esempio. Si ipotizzi un’opzione che andava comunicata entro il 30 giugno 2026 e non è stata esercitata. Il contribuente possiede i requisiti sostanziali sin dalla scadenza originaria e non ha ricevuto controlli. La prima dichiarazione utile è il modello REDDITI 2026, relativo al periodo d’imposta 2025. Il termine ordinario del 31 ottobre 2026 cade di sabato, quindi la scadenza è il 2 novembre 2026. Entro quella data il contribuente deve eseguire l’adempimento e versare la sanzione. La data del 30 giugno è un’ipotesi illustrativa.
Quando i controlli precludono la regolarizzazione
La regolarizzazione è preclusa se la violazione è stata constatata o se sono iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento di cui l’autore dell’inadempimento ha avuto formale conoscenza. La circolare 38/2012 ha precisato che l’istituto non è invece precluso quando accessi o contestazioni riguardano comparti impositivi diversi da quelli cui si riferiscono i benefici o i regimi fiscali in questione.
La tabella riepiloga l’esito per ciascuna situazione.
| Situazione | Esito | Riferimento |
|---|---|---|
| Adempimento omesso con scadenza originaria anteriore al termine di un modello REDDITI | Regolarizzabile entro il termine ordinario di quel modello | Art. 2, co. 1, DL 16/2012; circolare 28.9.2012 n. 38 |
| Si conta anche il periodo di 90 giorni della dichiarazione tardiva | Il periodo non rileva: il termine resta quello ordinario | Art. 2, co. 7, DPR 322/98; circolare 28.9.2012 n. 38 |
| Violazione già constatata o accessi, ispezioni, verifiche iniziati con formale conoscenza | Regolarizzazione preclusa | Art. 2, co. 1, DL 16/2012 |
| Accessi o contestazioni su un comparto impositivo diverso da quello del beneficio o del regime | Regolarizzazione non preclusa | Circolare 28.9.2012 n. 38 |
Requisiti e pagamento della sanzione
La regolarizzazione richiede tre condizioni: il contribuente deve possedere i requisiti sostanziali, eseguire l’adempimento omesso e versare la misura minima della sanzione. Il pagamento si fa solo con il modello F24 ELIDE e senza compensazione.
Le condizioni da rispettare
Oltre a presentare la comunicazione o a eseguire l’adempimento entro il termine visto sopra, l’art. 2, comma 1, del DL 16/2012 richiede che il contribuente:
- possieda i requisiti sostanziali previsti dalle norme di riferimento;
- versi contestualmente un importo pari alla misura minima della sanzione prevista dall’art. 11, comma 1, del DLgs. 471/97, pari a 250 euro, con le modalità dell’art. 17 del DLgs. 241/97, esclusa la compensazione prevista da quell’articolo.
La sanzione va quindi pagata con denaro: un credito in compensazione non è ammesso.
Come si versa con il modello F24 ELIDE
Con la risoluzione 1.6.2018 n. 42 l’Agenzia delle Entrate ha ricordato che, dall’11.6.2018, i codici tributo istituiti con la risoluzione 11.5.2012 n. 46 si usano esclusivamente nel modello F24 ELIDE (F24 Versamenti con elementi identificativi). I codici sono due:
- 8114: sanzione dell’art. 11, comma 1, del DLgs. 471/97, dovuta ai sensi dell’art. 2, comma 1, del DL 16/2012;
- 8115: sanzione dovuta ai sensi dell’art. 2, comma 2, del DL 16/2012, relativa al 5 per mille.
La tabella indica come compilare i campi.
| Sezione | Campo | Cosa indicare |
|---|---|---|
| Contribuente | Codice fiscale e dati anagrafici | Quelli del soggetto che effettua il versamento |
| Erario ed altro | Tipo | Lettera «R» |
| Erario ed altro | Elementi identificativi | Nessun valore |
| Erario ed altro | Codice | Codice tributo (8114 o 8115) |
| Erario ed altro | Anno di riferimento | Anno per cui si effettua il versamento, nella forma «AAAA» |
Per quali omissioni si può usare
La remissione in bonis si applica a opzioni e comunicazioni che un contribuente con i requisiti sostanziali ha omesso nei termini e da cui dipende il beneficio o il regime fiscale. Gli utilizzi riconosciuti dall’Agenzia delle Entrate sono diversi e ciascuno ha condizioni proprie.
Cedolare secca: opzione e revoca
La mancata opzione per la cedolare secca sulle locazioni è regolarizzabile a due condizioni. L’imposta di registro non deve essere già stata assolta e deve essere stata inviata la raccomandata al locatario. L’omissione sanabile riguarda l’adempimento verso l’Amministrazione, non l’informativa al conduttore.
Lo stesso vale per la tardiva comunicazione della revoca dell’opzione per le annualità successive. Il contribuente deve dimostrare un comportamento coerente con la revoca: ha comunicato tempestivamente la decisione al conduttore e non ha versato l’imposta sostitutiva per l’anno di locazione successivo.
Esempio. Si ipotizzi un locatore che non ha esercitato nei termini l’opzione per la cedolare secca, con un termine scaduto nel corso del 2026. Se ha inviato la raccomandata al conduttore e non ha ancora assolto l’imposta di registro, può esercitare l’opzione entro il 2 novembre 2026 e versare la sanzione con F24 ELIDE, codice 8114. Se ha invece già pagato l’imposta di registro, la regolarizzazione non è ammessa. Non lo è neppure se manca la raccomandata, perché quell’adempimento riguarda un soggetto privato. L’esempio è un’ipotesi illustrativa.
Regimi opzionali e comunicazioni di enti e società
Anche altre omissioni sono regolarizzabili, nei limiti indicati dalla prassi:
- il modello EAS, per gli enti non commerciali di tipo associativo che vogliono la non imponibilità ai fini IRES e IVA di corrispettivi, quote e contributi fiscalmente rilevanti;
- l’opzione per il consolidato fiscale (art. 117 ss. del TUIR);
- l’opzione per la trasparenza fiscale (artt. 115 e 116 del TUIR);
- l’opzione per la tonnage tax (art. 155 del TUIR);
- l’opzione, per le società di persone in contabilità ordinaria, di determinare il valore della produzione netta IRAP in base al bilancio;
- l’opzione per la liquidazione IVA di gruppo (art. 73, comma 3, del DPR 633/72);
- le opzioni da comunicare con la dichiarazione dei redditi del primo periodo di validità del regime opzionale (art. 7-quater, comma 29, del DL 193/2016).
Per le opzioni di consolidato, trasparenza, tonnage tax e IRAP, secondo l’Agenzia delle Entrate la comunicazione si effettua di regola nelle dichiarazioni dei redditi e IRAP del periodo da cui decorre il regime (quadri OP e IS). Il modello «Comunicazioni per i regimi di tonnage tax, consolidato, trasparenza e per l’opzione IRAP», approvato con il provvedimento 17.12.2015 n. 161213, serve invece in ipotesi specifiche: per comunicare variazioni, interruzioni o conferme dei regimi e per l’opzione di chi non può usare il modello REDDITI, come nel primo anno di attività.
L’elenco non è esaustivo: ogni omissione va valutata sulla norma che istituisce il beneficio. La tabella mette in ordine le condizioni per fattispecie.
| Omissione | Condizione specifica | Riferimento |
|---|---|---|
| Opzione per la cedolare secca | Imposta di registro non ancora assolta e raccomandata inviata al locatario | Prassi dell’Agenzia delle Entrate |
| Revoca della cedolare secca per le annualità successive | Comportamento coerente con la revoca e imposta sostitutiva non versata per l’anno successivo | Prassi dell’Agenzia delle Entrate |
| Modello EAS | Ente non commerciale di tipo associativo con i requisiti sostanziali | Prassi dell’Agenzia delle Entrate |
| Consolidato fiscale, trasparenza, tonnage tax | Opzione omessa da soggetto con i requisiti sostanziali | Artt. 117 ss., 115-116, 155 TUIR; art. 7-quater, co. 29, DL 193/2016 |
| IRAP da bilancio per società di persone in contabilità ordinaria | Opzione omessa dalla società | DLgs. 446/97 |
| Liquidazione IVA di gruppo | Opzione omessa dalla controllante con i requisiti sostanziali | Art. 73, co. 3, DPR 633/72; circolare 28.9.2012 n. 38 |
Quando non è ammessa
La remissione in bonis non serve per cambiare una scelta già fatta, né per adempimenti la cui omissione è già sanzionata di per sé. Non copre neppure i regimi che si attivano con il comportamento concludente e gli adempimenti verso soggetti diversi dall’Amministrazione finanziaria.
Le esclusioni
Secondo la risposta a interpello 9.2.2024 n. 42 e la circolare 20.12.2012 n. 47, l’istituto non consente di modificare a posteriori una scelta già effettuata: recupera una dimenticanza, non un ripensamento. La remissione in bonis non può inoltre essere utilizzata:
- per le comunicazioni e gli adempimenti formali la cui omissione o irregolarità comporta una sanzione propria;
- per i regimi opzionali per i quali vale il comportamento concludente ai sensi dell’art. 1, comma 1, del DPR 442/97, anche se la dichiarazione IVA prevede la comunicazione dell’opzione;
- per l’adesione al concordato preventivo biennale;
- per gli adempimenti nei confronti di soggetti non riconducibili all’Amministrazione finanziaria, come l’informativa al locatario richiesta per la cedolare secca.
Esempio. Si ipotizzi una società che, per il periodo d’imposta 2025, ha applicato il regime ordinario senza comunicare l’opzione per la trasparenza fiscale e ha versato le imposte di conseguenza. Entro il 2 novembre 2026 si accorge che con la trasparenza avrebbe pagato meno e vorrebbe optare con la remissione in bonis. Il termine è ancora aperto, ma la richiesta non è ammessa: il comportamento tenuto è coerente con il regime ordinario, quindi l’omissione non è una dimenticanza ma un ripensamento (circolare 28.9.2012 n. 38). L’esempio è un’ipotesi illustrativa.
Chi ha commesso una violazione sanzionabile può valutare, se ne ricorrono le condizioni, il ravvedimento operoso, che segue regole e termini diversi, confrontati nella sezione seguente.
Differenza con il ravvedimento operoso
Il ravvedimento operoso sana una violazione già commessa pagando sanzioni ridotte e interessi legali. La remissione in bonis, invece, permette di non perdere un beneficio o un regime opzionale per un adempimento formale tardivo.
Come scegliere tra i due rimedi
Il criterio è l’effetto che serve. Se l’omissione impedisce di fruire di un beneficio o di accedere a un regime opzionale e i requisiti sostanziali c’erano già, il rimedio è la remissione in bonis, entro la prima dichiarazione utile. Se occorre invece sanare una violazione già commessa nell’applicazione di norme fiscali, si valuta il ravvedimento operoso, con sanzioni ridotte e interessi legali.
| Aspetto | Remissione in bonis | Ravvedimento operoso |
|---|---|---|
| Che cosa sana | Adempimento formale tardivo da cui dipende un beneficio o un regime opzionale | Violazioni commesse nell’applicazione di norme fiscali |
| Termine | Prima dichiarazione dei redditi utile | Termini di accertamento o di recupero previsti per quella violazione |
| Importo | Misura minima della sanzione, art. 11, co. 1, DLgs. 471/97 | Sanzioni ridotte e interessi legali |
ENEA e bonus edilizi: quando la remissione in bonis serve
Per la comunicazione all’ENEA la remissione in bonis serve solo se l’omissione fa perdere la detrazione, e questo dipende dall’agevolazione. Per la comunicazione dello sconto in fattura e della cessione del credito dei bonus edilizi, invece, la remissione non è utilizzabile dall’entrata in vigore del DL 39/2024, il 30 marzo 2024.
Comunicazione ENEA: bonus ristrutturazioni ed ecobonus
L’art. 16, comma 2-bis, del DL 63/2013 impone di trasmettere all’ENEA le informazioni sugli interventi di recupero edilizio che comportano risparmio energetico. Con la risoluzione 18.4.2019 n. 46/E l’Agenzia delle Entrate ha chiarito che la trasmissione è obbligatoria, ma l’omessa o tardiva comunicazione non fa perdere la detrazione del bonus ristrutturazioni. Qui non c’è quindi un beneficio da recuperare con la remissione.
Per l’ecobonus il quadro è meno lineare. Con la sentenza 21.3.2024 n. 7657 la Corte di cassazione ha escluso che il mancato rispetto del termine di novanta giorni dalla fine dei lavori per inviare la comunicazione all’ENEA comporti la decadenza dalla detrazione, in mancanza di una previsione espressa. In senso opposto si era espressa l’ordinanza 21.11.2022 n. 34151. Se la comunicazione si considera condizione della detrazione, l’omissione rientra nella logica dell’art. 2, comma 1, del DL 16/2012, con le condizioni viste sopra. Se non lo è, non c’è decadenza da evitare.
Sconto in fattura e cessione del credito
L’art. 2, comma 1, del DL 39/2024 (convertito dalla legge 23.5.2024 n. 67) esclude l’applicazione dell’art. 2, comma 1, del DL 16/2012 all’obbligo di comunicare all’Agenzia delle Entrate l’esercizio delle opzioni di sconto in fattura e di cessione del credito previste dall’art. 121, comma 1, lettere a) e b), del DL 34/2020. L’esclusione include le comunicazioni sulle cessioni delle rate residue non fruite delle detrazioni riferite a spese di anni precedenti. Per queste comunicazioni la remissione in bonis non è quindi utilizzabile, anche se i requisiti sostanziali ci sono.
La tabella ordina i tre casi.
| Adempimento | Esito rispetto alla remissione in bonis | Riferimento |
|---|---|---|
| Comunicazione ENEA per il bonus ristrutturazioni | L’omessa o tardiva trasmissione non fa perdere la detrazione: non c’è un beneficio da recuperare con la remissione | Art. 16, co. 2-bis, DL 63/2013; risoluzione 18.4.2019 n. 46/E |
| Comunicazione ENEA per l’ecobonus | Questione controversa: nessuna decadenza secondo la sentenza 7657/2024, tesi opposta nell’ordinanza 34151/2022. La remissione ha senso solo se la comunicazione è condizione della detrazione | Cass. 21.3.2024 n. 7657; Cass. 21.11.2022 n. 34151 |
| Comunicazione dell’opzione di sconto in fattura o cessione del credito, comprese le rate residue | Remissione in bonis non applicabile | Art. 2, co. 1, DL 39/2024; art. 121, co. 1, lett. a) e b), DL 34/2020 |
Domande frequenti
La remissione in bonis sana un versamento fatto in ritardo?
No. La remissione in bonis recupera opzioni e adempimenti formali omessi, non un pagamento tardivo. Per sanare violazioni commesse nell’applicazione delle norme fiscali, come un versamento fuori termine, si usa il ravvedimento operoso, che prevede sanzioni ridotte e interessi legali entro i termini di accertamento o di recupero.
Posso regolarizzare se l’Agenzia delle Entrate ha già avviato un controllo?
Dipende da cosa è già iniziato. La regolarizzazione è preclusa se la violazione è stata constatata o se sono iniziati accessi, ispezioni, verifiche o altre attività di accertamento di cui hai avuto formale conoscenza. Secondo la circolare 28.9.2012 n. 38 non è preclusa se le attività riguardano comparti impositivi diversi da quello del beneficio.
Posso pagare la sanzione compensandola con un credito?
No, la compensazione è esclusa. L’art. 2, comma 1, del DL 16/2012 richiede il versamento contestuale della misura minima della sanzione con le modalità dell’art. 17 del DLgs. 241/97, esclusa la compensazione ivi prevista. Il pagamento avviene con F24 ELIDE, con il codice tributo 8114 (8115 per il 5 per mille).
Posso usarla per cambiare un’opzione già esercitata?
No, la remissione in bonis non serve a modificare una scelta già effettuata. Secondo la risposta a interpello 9.2.2024 n. 42 e la circolare 20.12.2012 n. 47 recupera una dimenticanza, non un ripensamento. È il caso dell’opzione per la cedolare secca scelta dopo aver già assolto l’imposta di registro.
Che differenza c’è tra i codici tributo 8114 e 8115?
Il codice 8114 riguarda la sanzione dovuta ai sensi dell’art. 2, comma 1, del DL 16/2012. Il codice 8115 riguarda quella dovuta ai sensi del comma 2, relativa al 5 per mille. Secondo la risoluzione 1.6.2018 n. 42 entrambi si usano soltanto nel modello F24 ELIDE.
Se ho dimenticato la comunicazione ENEA perdo la detrazione?
Dipende dall’agevolazione. Per il bonus ristrutturazioni l’omessa o tardiva trasmissione non fa perdere la detrazione (risoluzione 18.4.2019 n. 46/E). Per l’ecobonus la Cassazione ha escluso la decadenza con la sentenza 21.3.2024 n. 7657, ma si era espressa in senso opposto con l’ordinanza 21.11.2022 n. 34151. La comunicazione resta comunque obbligatoria.
Fonti e riferimenti
- Decreto-legge 2 marzo 2012, n. 16, art. 2, commi 1 e 2.
- Decreto-legge 4 giugno 2013, n. 63, art. 16, comma 2-bis.
- Decreto-legge 19 maggio 2020, n. 34, art. 121, comma 1, lettere a) e b).
- Decreto-legge 22 ottobre 2016, n. 193, art. 7-quater, comma 29.
- Decreto-legge 29 marzo 2024, n. 39, art. 2, comma 1, convertito dalla legge 23 maggio 2024, n. 67.
- Decreto legislativo 18 dicembre 1997, n. 471, art. 11, comma 1.
- Decreto legislativo n. 241/1997, art. 17.
- Decreto legislativo n. 446/1997 (determinazione del valore della produzione netta IRAP in base al bilancio).
- D.P.R. 26 ottobre 1972, n. 633, art. 73, comma 3.
- D.P.R. 22 luglio 1998, n. 322, art. 2, comma 7.
- D.P.R. n. 442/1997, art. 1, comma 1.
- TUIR, artt. 115, 116, 117 e seguenti, 155.
- Agenzia delle Entrate, circolare 28 settembre 2012, n. 38.
- Agenzia delle Entrate, circolare 20 dicembre 2012, n. 47.
- Agenzia delle Entrate, risposta a interpello 9 febbraio 2024, n. 42.
- Agenzia delle Entrate, risoluzione 11 maggio 2012, n. 46.
- Agenzia delle Entrate, risoluzione 1 giugno 2018, n. 42.
- Agenzia delle Entrate, risoluzione 18 aprile 2019, n. 46/E.
- Agenzia delle Entrate, provvedimento 17 dicembre 2015, prot. n. 161213.
- Corte di cassazione, 21 marzo 2024, n. 7657.
- Corte di cassazione, 21 novembre 2022, n. 34151.
