
Prop trader e partita IVA: quando scatta l'obbligo secondo sull'abitualità, codice ATECO, regime forfettario e tassazione proventi.
Il prop trader gestisce capitali di una prop firm, non propri. Quando l’attività è abituale ai sensi dell’art. 67 TUIR, scatta l’obbligo di partita IVA e iscrizione alla Gestione separata INPS.
Il prop trader deve aprire la partita IVA quando l’attività svolta per conto della prop firm presenta i requisiti di abitualità, ripetitività e sistematicità individuati dalla giurisprudenza in materia di lavoro autonomo. A differenza del trading con capitale proprio, tassato come reddito diverso di natura finanziaria ai sensi dell’art. 67, comma 1, TUIR, il compenso che il prop trader riceve dalla prop house sotto forma di quota dei profitti (profit split) origina da un rapporto di collaborazione professionale strutturato: obiettivi di performance, regole operative, condivisione predefinita dei guadagni.
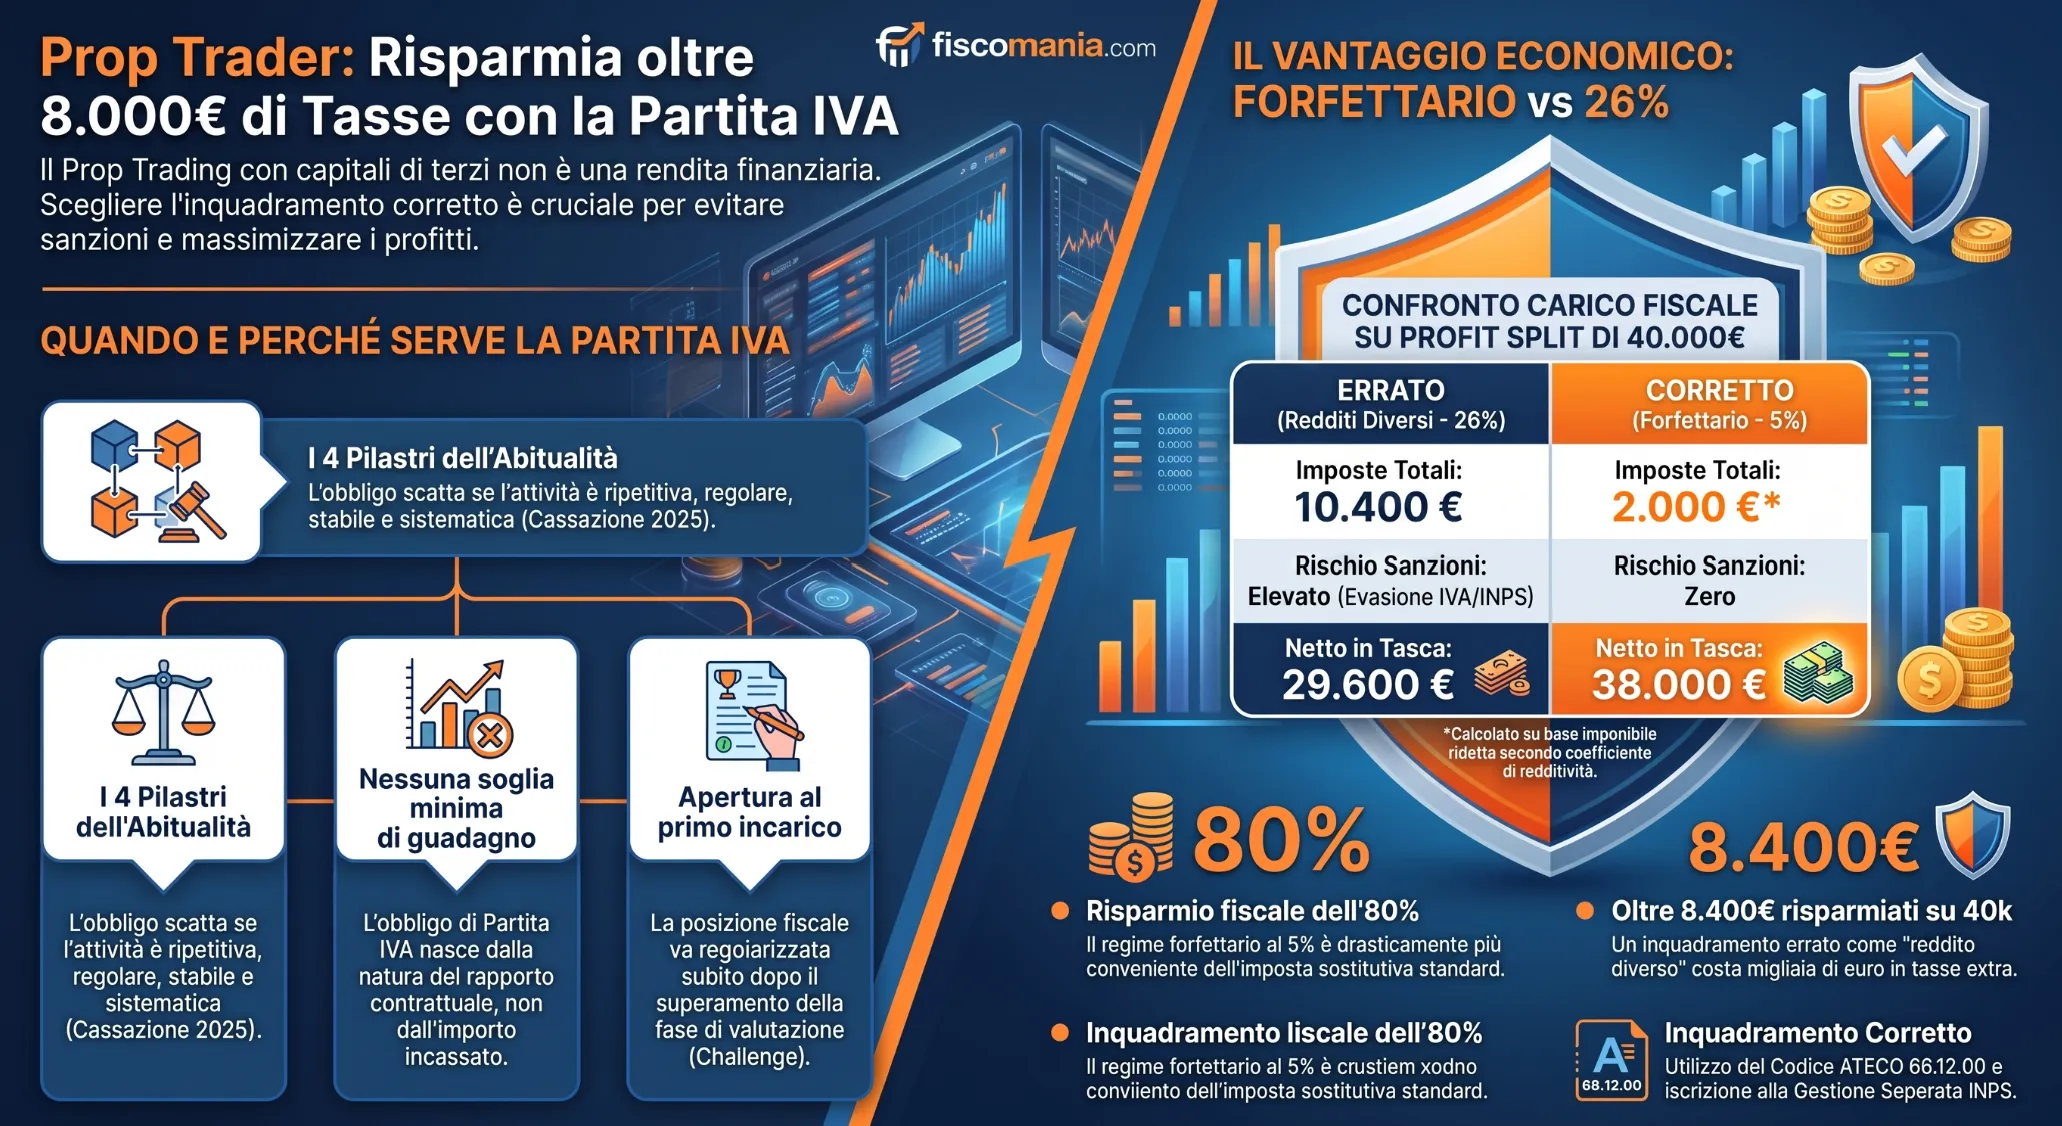
Questi elementi, secondo l’orientamento della Cassazione sui c.d. quattro pilastri dell’abitualità (ripetitività, regolarità, stabilità, sistematicità), sono difficilmente compatibili con l’occasionalità prevista per i redditi diversi da lavoro autonomo. Ne derivano tre adempimenti concreti da valutare fin dal primo incarico: apertura della partita IVA con codice ATECO residuale, iscrizione alla Gestione separata INPS, scelta del regime fiscale (forfettario o ordinario) più adatto al volume dei compensi.
Prop trader e prop house: cosa sono
Negli ultimi anni il web ha fatto emergere una professione nuova per il mercato italiano: quella del prop trader. Non è un promotore finanziario, non è un gestore di portafoglio nel senso tradizionale del termine, e soprattutto non risponde delle perdite generate dalla propria attività. È un trader che opera su capitali altrui, per conto di una società specializzata, trattenendo una quota dei profitti che riesce a produrre.
La controparte contrattuale del prop trader è la prop house (o proprietary trading firm). Si tratta di una società finanziaria che gestisce portafogli di investimento per conto di risparmiatori, senza tuttavia operare come intermediario nel senso tecnico del termine. Per amministrare i capitali raccolti, la prop house si avvale della professionalità di trader esterni, selezionati attraverso un percorso di valutazione. Il rapporto di investimento vero e proprio resta tra la prop house e il risparmiatore: il trader entra in gioco solo nella fase di gestione operativa del capitale.
Questo aspetto cambia la natura del rischio. Il prop trader ha a disposizione una somma di denaro che non è sua, e di cui non risponde in caso di perdita. In cambio, beneficia esclusivamente di una quota dei profitti che la sua attività genera, secondo una ripartizione concordata contrattualmente (nella prassi, spesso attorno all’80% a favore del trader). Se le performance sono negative in modo significativo, la prop house può interrompere la collaborazione: non esiste quindi un rapporto di subordinazione, ma nemmeno la piena autonomia imprenditoriale di chi investe risorse proprie.
| Soggetto | Ruolo |
|---|---|
| Prop house | Società di investimento che raccoglie capitali dai risparmiatori e li affida a trader selezionati per generare profitti. Opera in Italia solo se in possesso delle autorizzazioni necessarie a rivolgersi al pubblico dei risparmiatori. |
| Prop trader | Professionista che gestisce, tramite contratto di collaborazione, i capitali ricevuti dalla prop house. Non ha rapporto diretto con i risparmiatori, non risponde delle perdite e trattiene una quota dei profitti generati. |
Differenze rispetto ad altre categorie professionali del settore finanziario
Vale la pena chiarire perché questa figura sfugge alle categorie professionali più note del settore finanziario. Il prop trader non è un promotore finanziario, perché non colloca prodotti presso il pubblico, e non è nemmeno un gestore di portafoglio in senso classico: la relazione con l’investitore finale è mediata interamente dalla prop house, che resta l’unico soggetto a intrattenere un rapporto diretto con il risparmiatore. Sul piano operativo, il trader riceve dalla prop house un capitale virtuale o reale da gestire secondo regole predefinite, spesso dopo aver superato un programma di valutazione articolato in più fasi: una simulazione su conto demo in cui deve dimostrare di raggiungere obiettivi di profitto senza violare i limiti di rischio imposti.
Superata questa selezione, il trader firma un contratto di collaborazione professionale con la prop house. È a partire da questo momento, e non da quando i primi profitti vengono effettivamente incassati, che l’attività assume una struttura riconoscibile sul piano fiscale: esistono obiettivi di performance da rispettare, regole operative vincolanti, una cadenza nella condivisione dei risultati. Sono elementi che, come vedremo nel paragrafo successivo, pesano più del singolo importo percepito quando si tratta di stabilire se l’attività richieda o meno la partita IVA.
La ripartizione del rischio di impresa
Un ultimo elemento distingue nettamente il prop trader da altre figure del mondo finanziario, ed è la ripartizione del rischio d’impresa. Nella consulenza finanziaria classica il professionista risponde della qualità del consiglio dato, non dell’esito dell’investimento; nella gestione di portafoglio tradizionale il gestore è remunerato a prescindere dal risultato, tramite commissioni. Il prop trader, invece, si trova in una posizione intermedia: non rischia capitale proprio, ma la sua remunerazione dipende interamente dal risultato prodotto con capitale altrui.
Questa configurazione, priva di intermediazione diretta con il risparmiatore e priva di rischio patrimoniale in capo al trader, è anche la ragione per cui l’inquadramento fiscale e previdenziale di questa figura professionale non ha ancora ricevuto chiarimenti ufficiali da parte dell’Agenzia delle Entrate. Le sezioni seguenti affrontano nel dettaglio quali criteri utilizzare, in assenza di prassi specifica, per orientarsi correttamente.
Trading con capitale proprio o gestione di capitali di terzi: la differenza che determina la partita IVA
Chi investe capitale proprio, operando tramite un broker italiano o estero, non ha alcun obbligo di aprire partita IVA. I proventi realizzati rientrano tra i redditi diversi di natura finanziaria, disciplinati dall’articolo 67, comma 1, del TUIR, che qualifica come tali le plusvalenze e i differenziali positivi conseguiti al di fuori dell’esercizio di arti, professioni o imprese commerciali. La tassazione avviene con imposta sostitutiva del 26%, gestita direttamente dal contribuente in dichiarazione dei redditi (quadro RT), oppure tramite il regime amministrato se il broker è italiano.
Questo inquadramento, tuttavia, presuppone un elemento preciso: che il capitale investito sia del contribuente, e che l’attività non sia svolta nell’interesse o su incarico di soggetti terzi. È proprio questo il punto in cui il prop trading si allontana dal trading privato, e la ragione per cui i due casi non possono essere trattati con lo stesso regime fiscale, per quanto agli occhi di chi opera possano sembrare attività simili sul piano tecnico.
Rapporto di collaborazione professionale strutturato con la prop house
Il compenso del prop trader nasce da una relazione contrattuale con la prop house, non dalla gestione di un patrimonio proprio. Riceve un capitale che non è suo, opera secondo obiettivi e regole fissati dal committente, e la sua remunerazione è una quota dei profitti concordata a monte, non una plusvalenza realizzata sulla propria posizione. Sul piano civilistico questo configura un rapporto di collaborazione professionale strutturato, che il diritto tributario tende a qualificare come lavoro autonomo abituale quando presenta determinate caratteristiche oggettive.
La linea di confine non è tracciata dalla presenza o assenza di un contratto scritto, né dal nome che le parti danno al rapporto. La Cassazione, occupandosi ripetutamente di casi analoghi in materia di lavoro autonomo, ha individuato quattro elementi che, ricorrendo insieme, integrano l’abitualità richiesta per l’apertura della partita IVA: ripetitività, regolarità, stabilità e sistematicità dell’attività svolta (Cass., ord. n. 26206/2025). Non è necessario che l’attività duri anni: la Corte ha chiarito che anche una singola operazione, se inserita in un contesto di questo tipo, può già integrare l’abitualità richiesta.
Abitualità, regolarità, stabilità e sistematicità dell’attività
Applicare i quattro pilastri della Cassazione al caso concreto del prop trading aiuta a superare l’incertezza che oggi caratterizza questa attività. La tabella seguente incrocia ciascun requisito con gli elementi tipici del rapporto prop trader-prop house, per offrire un criterio verificabile invece della generica indicazione “se è continuativo serve la partita IVA“.
| Pilastro dell’abitualità | Come si manifesta nel prop trading |
|---|---|
| Ripetitività | Operatività quotidiana o comunque ricorrente sul capitale affidato dalla prop house, secondo obiettivi di performance definiti dal contratto. |
| Regolarità | Rispetto di regole operative fisse imposte dalla prop house (limiti di rischio, drawdown massimo, orari o strumenti consentiti). |
| Stabilità | Prosecuzione del rapporto di collaborazione oltre la singola operazione, fino a eventuale interruzione decisa dalla prop house in caso di perdite rilevanti. |
| Sistematicità | Condivisione predefinita e ricorrente dei profitti (profit split), che presuppone un’organizzazione del rapporto orientata nel tempo, non un atto isolato. |
Quando questi elementi ricorrono congiuntamente, come tipicamente accade in un contratto di collaborazione con una prop house, l’attività difficilmente può essere qualificata come occasionale ai fini fiscali.
Un errore frequente, anche tra chi si avvicina per la prima volta a questa attività, è ritenere che l’obbligo di partita IVA scatti solo superata una certa soglia di guadagno. Non è così. La Cassazione ha chiarito che l’ammontare del reddito percepito non è di per sé determinante per qualificare un’attività come abituale: dedurre l’abitualità dal solo importo incassato equivarrebbe a trasformare il reddito in un criterio che la norma non prevede, al posto della valutazione sulla struttura effettiva del rapporto (Cass. n. 4419/2021).
Per il prop trader questo significa una cosa precisa: anche un primo, singolo payout ricevuto da una prop house, se inserito in un rapporto contrattuale con obiettivi di performance e regole operative predefinite, può già configurare i presupposti dell’abitualità. Rimandare l’apertura della partita IVA in attesa di “vedere quanto si guadagna” non mette al riparo da un’eventuale contestazione, perché il criterio che rileva è la natura del rapporto, non la cifra maturata.
Quando il prop trader deve aprire la partita IVA
Chiarito il criterio di fondo, resta da stabilire il momento in cui l’adempimento diventa concreto. La regola operativa è netta: l’apertura della partita IVA e l’avvio degli adempimenti amministrativi collegati devono avvenire al momento del ricevimento del primo incarico da parte della prop house, non in un secondo momento e non dopo aver verificato l’andamento dei primi mesi di collaborazione. Il contratto di collaborazione professionale che segue il superamento della fase di valutazione è già di per sé l’elemento che attiva l’obbligo, per le ragioni viste nel paragrafo precedente.
Non esiste, in altre parole, un periodo di tolleranza durante il quale operare “in prova” senza posizione fiscale regolare. Chi riceve l’incarico e comincia a gestire il capitale della prop house è già, da quel momento, un soggetto tenuto agli adempimenti IVA e previdenziali propri del lavoro autonomo abituale.
Assenza di soglie minime di reddito
Coerentemente con quanto emerso dalla giurisprudenza sui pilastri dell’abitualità, non esiste una soglia minima di reddito al di sotto della quale il prop trader possa operare senza partita IVA. È un punto che merita di essere ribadito perché spesso frainteso: a differenza di altre forme di lavoro autonomo occasionale, dove la soglia dei 5.000 euro annui incide sull’obbligo contributivo verso la Gestione separata INPS, qui il discrimine resta la natura strutturata del rapporto con la prop house, non l’importo percepito.
Questo significa che anche chi ha appena iniziato, con un primo payout modesto, si trova nella stessa condizione fiscale di chi opera da anni con volumi ben più consistenti. L’elemento dirimente, lo si è visto, è la ripetitività e la sistematicità del rapporto contrattuale, non la cifra che compare in fattura.
Rischio per il periodo pregresso non regolarizzato
Resta il caso, tutt’altro che raro, di chi ha già iniziato a operare come prop trader senza aver regolarizzato la propria posizione. Anche per il periodo pregresso non coperto da partita IVA resta fermo l’obbligo di dichiarare i proventi effettivamente conseguiti, seguendo le disposizioni generali in materia di redditi da lavoro autonomo. Operare da privato in questa fase espone a un rischio concreto in caso di controllo, perché l’omessa apertura della posizione fiscale non esclude la debenza dell’imposta sui compensi già incassati, ma si somma ad essa come autonomo profilo sanzionatorio.
Ogni situazione pregressa merita una valutazione singola, perché la sanabilità e le conseguenze concrete dipendono da quanti incarichi sono stati già ricevuti, da quale volume di proventi risulta percepito e da quanto tempo è trascorso dal primo rapporto con la prop house. Prima di normalizzare la propria posizione è opportuna una analisi puntuale della propria situazione con un professionista esperto della materia, soprattutto in assenza di prassi ufficiale consolidata su questo tipo di attività.
Le criticità operative più frequenti nell’inquadramento del prop trader
L’assenza di prassi ufficiale su questa attività non significa che l’inquadramento sia privo di rischi: significa piuttosto che il margine di errore ricade interamente su chi valuta il caso concreto, senza il conforto di un chiarimento dell’Agenzia delle Entrate a cui appoggiarsi. Due situazioni, in particolare, meritano attenzione perché ricorrono con una certa frequenza nella pratica.
La struttura societaria proposta era sproporzionata rispetto al bisogno reale
Nella nostra esperienza, capita che chi si avvicina al prop trading arrivi già con in mente una soluzione complessa, come l’apertura di una società estera, per gestire i profitti da prop firm. Nel caso seguito, la cliente aveva individuato una struttura societaria pensata per un volume di attività ben superiore al proprio, con costi di mantenimento e adempimenti dichiarativi non giustificati dalla reale entità dei payout attesi. La valutazione tecnica ha evidenziato che una partita IVA individuale, con il regime fiscale più adatto al volume dei compensi, rispondeva allo stesso bisogno con un carico amministrativo nettamente inferiore. La regola pratica è che la complessità della struttura fiscale deve essere proporzionata al volume effettivo dell’attività.
Confondere il compenso da prop firm con una plusvalenza da trading personale
Una criticità tecnica plausibile riguarda l’inquadramento del provento ricevuto dalla prop house. Chi ha già fatto trading con capitale proprio, abituato a dichiarare i guadagni come redditi diversi con imposta sostitutiva del 26%, rischia di applicare lo stesso schema anche al profit split ricevuto come prop trader. Si tratta di un errore di sostanza, non di forma: il compenso dalla prop house nasce da un rapporto di collaborazione professionale, non da una posizione di mercato assunta con risorse proprie, e richiede quindi l’inquadramento come reddito da lavoro autonomo abituale, con relativa fattura e adempimenti IVA. Applicare per abitudine lo schema del trading privato a un rapporto con una prop house espone a un recupero di imposta e a un possibile profilo sanzionatorio per omessa apertura della partita IVA.
Codice ATECO e gestione previdenziale del prop trader
Aperta la partita IVA, restano da definire due aspetti amministrativi altrettanto privi di indicazioni ufficiali: il codice ATECO da utilizzare e l’inquadramento previdenziale. Sul primo punto, l’Agenzia delle Entrate non ha mai fornito chiarimenti specifici per questa attività, nemmeno in occasione dell’aggiornamento dei codici ATECO 2025. Non esiste quindi una voce dedicata al prop trading: la scelta ricade necessariamente su uno dei codici residuali già esistenti, individuato caso per caso in base al contratto effettivamente stipulato con la prop house.
| Codice ATECO 2025 | Descrizione |
|---|---|
| 66.12.00 | Attività di negoziazione di contratti relativi a titoli e merci |
È il codice che, nella prassi, meglio approssima l’attività svolta, senza tuttavia rappresentare una scelta validata da un chiarimento amministrativo. Ogni situazione contrattuale specifica va comunque verificata con il proprio commercialista prima dell’apertura della posizione IVA.
Iscrizione Gestione separata INPS
Sul fronte previdenziale la situazione è analoga: mancano chiarimenti ufficiali dedicati al prop trading, ma la natura dell’attività, professionale e priva di iscrizione a un albo specifico, orienta verso l’inquadramento nella Gestione separata INPS. Si tratta della gestione previdenziale residuale prevista per i lavoratori autonomi privi di una cassa professionale di categoria, con un’aliquota contributiva che varia di anno in anno e si applica sul reddito professionale prodotto.
Anche in questo caso, però, ogni situazione contrattuale merita una verifica specifica: il tipo di rapporto stabilito con la prop house, e le eventuali clausole che lo caratterizzano, possono incidere sull’inquadramento previdenziale corretto, che non è automaticamente identico per ogni prop trader.
Soglia € 5.000 art. 44 c.2 D.L. 269/2003 e sua rilevanza limitata
Un chiarimento utile riguarda la soglia dei 5.000 euro annui, prevista dall’articolo 44, comma 2, del D.L. 269/2003. Questa soglia riguarda l’obbligo contributivo per attività di lavoro autonomo occasionale: superata la cifra, scatta l’obbligo di iscrizione alla Gestione separata anche per chi non ha partita IVA. Per il prop trader, tuttavia, questa soglia ha un rilievo pratico limitato: come visto nella sezione precedente, la natura strutturata del rapporto con la prop house fa scattare l’obbligo di partita IVA (e con esso l’iscrizione previdenziale come lavoro autonomo abituale) indipendentemente dall’importo percepito, spesso già dal primo incarico.
La soglia dei 5.000 euro resta quindi un parametro rilevante per il lavoro autonomo occasionale in generale, ma raramente costituisce il criterio decisivo per chi opera in modo strutturato con una prop house.
Tre dubbi pratici: challenge fee, payout in criptovalute e pluralità di prop firm
Prima di avviare l’attività, tre dubbi ricorrono con particolare frequenza tra chi si affaccia al prop trading. Il primo riguarda il costo sostenuto per accedere alla collaborazione: la maggior parte delle prop house richiede il pagamento di una fee per sostenere la challenge, cioè la fase di valutazione su conto demo descritta in apertura. Il trattamento di questo costo dipende dal regime fiscale scelto, non da una regola specifica per il prop trading.
Nel regime forfettario, il reddito imponibile si determina applicando un coefficiente di redditività ai ricavi, senza deduzione analitica dei costi sostenuti: la fee della challenge è quindi già implicitamente assorbita nel meccanismo forfettario, e non genera alcuna deduzione autonoma. Nel regime ordinario o semplificato, al contrario, la fee costituisce un costo inerente all’attività professionale, e come tale è deducibile dal reddito imponibile, alle condizioni generali previste per i costi di produzione del reddito di lavoro autonomo. La scelta del regime, quindi, incide anche su questo aspetto, non solo sull’aliquota applicata ai proventi.
Payout in stablecoin, tassazione al controvalore euro e obbligo RW
Il secondo dubbio riguarda le prop house, soprattutto extra-UE, che liquidano i profitti in stablecoin come USDT o USDC anziché in euro. È un punto su cui è importante non confondere due piani distinti. Il payout ricevuto dal prop trader non è una plusvalenza da cripto-attività: è un compenso professionale, remunerazione del rapporto di collaborazione con la prop house, e come tale va fatturato e dichiarato come reddito da lavoro autonomo, non secondo le regole previste per le plusvalenze su cripto-attività.
Ai fini della fattura e della determinazione del reddito imponibile, il compenso ricevuto in stablecoin deve essere convertito in euro al cambio vigente nel momento in cui il pagamento viene ricevuto: è questo il valore che rileva ai fini fiscali, indipendentemente da eventuali oscillazioni successive del controvalore. Una volta incassato, l’importo in stablecoin detenuto sul wallet resta soggetto, come ogni attività finanziaria estera, all’obbligo di monitoraggio fiscale nel quadro RW, a prescindere dal fatto che generi o meno un reddito imponibile ulteriore nel periodo di detenzione. Un’eventuale successiva conversione in euro, o l’utilizzo della stablecoin per altre operazioni, può invece generare un autonomo evento fiscalmente rilevante secondo la disciplina propria delle cripto-attività, che richiede una valutazione a parte rispetto al compenso professionale originario.
Pluralità di prop firm come elemento di autonomia, art. 2 D.Lgs. 81/2015
Il terzo dubbio riguarda il timore, diffuso tra chi collabora con una sola prop house, di configurare una forma di lavoro parasubordinato o addirittura dipendente mascherato. È un timore comprensibile ma deve essere ridimensionato: la legge non vieta la monocommittenza in sé, ma la disciplina del lavoro subordinato può estendersi ai rapporti di collaborazione quando la prestazione è organizzata dal committente anche riguardo a tempi e luogo di lavoro, secondo quanto previsto dall’articolo 2 del D.Lgs. 81/2015.
Gestire conti per due o più prop firm contemporaneamente, quando concretamente possibile in base ai contratti sottoscritti, è una pratica comune nel settore e rafforza gli elementi che caratterizzano il lavoro autonomo genuino: riduce la dipendenza economica da un solo committente e conferma che l’organizzazione dell’attività resta nella disponibilità del trader, non imposta da un singolo rapporto contrattuale. Deve essere detto con onestà che la pluralità di committenti non esclude di per sé ogni rischio di riqualificazione, perché la valutazione resta sempre legata alle modalità concrete di svolgimento del rapporto: resta però un elemento che, nella sostanza, allontana il prop trading dallo schema tipico della subordinazione.
Prop trader e OCF: serve l’iscrizione all’albo dei consulenti finanziari?
Chi si avvicina al prop trading si pone spesso anche questa domanda: è necessario iscriversi all’OCF, l’Organismo di vigilanza e tutela dell’Albo Unico dei Consulenti Finanziari? La funzione dell’OCF è tutelare il mercato e, in particolare, il singolo risparmiatore, attraverso la vigilanza sui soggetti che offrono consulenza finanziaria al pubblico. Per iscriversi è richiesto il superamento di un apposito esame, un percorso pensato per chi ha un rapporto diretto con gli investitori.
È proprio su questo punto che si gioca la risposta al dubbio del prop trader.
Nel rapporto tra prop trader e prop house non emergono, di norma, né l’esigenza di tutela del mercato né quella di tutela del risparmiatore che giustificano l’obbligo di iscrizione all’OCF. La prop house non è un consumatore: dispone delle conoscenze tecniche necessarie a valutare il rischio a cui si espone affidando capitali a un trader, ed è essa stessa soggetta a specifiche autorizzazioni per operare sui mercati finanziari. Il trader, dal canto suo, agisce su una piattaforma i cui ordini restano comunque approvati e monitorati dalla prop house, senza fare ricorso, di regola, a broker esterni scelti autonomamente.
Questo assetto, per quanto privo di un chiarimento ufficiale specifico, porta a ritenere che il rapporto professionale tra le parti resti estraneo al perimetro delle disposizioni che regolano la consulenza finanziaria indipendente.
Questa conclusione, tuttavia, non equivale a una certezza normativa: resta una lettura orientativa, in assenza di un chiarimento ufficiale dell’OCF stesso sul perimetro applicativo nei confronti di questa specifica figura professionale. Per questo motivo, prima di avviare l’attività, è consigliabile richiedere un parere preventivo direttamente all’OCF sulla propria posizione specifica, così da evitare contestazioni successive legate a un profilo che riguarda aspetti contrattuali delicati. Questa verifica va condotta con l’ausilio di un legale, trattandosi di una valutazione che incide sulla struttura stessa del contratto con la prop house, non solo sul suo trattamento fiscale.
Tassazione dei proventi: prop firm italiane ed estere a confronto
Una volta aperta la partita IVA, la scelta del regime fiscale incide direttamente sull’importo netto dei proventi trattenuti. Per chi rientra nei requisiti previsti, il regime forfettario resta l’opzione più conveniente: prevede un’imposta sostitutiva unica, che assorbe IRPEF, addizionali e IRAP, con aliquota del 5% per i primi cinque anni di attività e del 15% a regime.
| Requisito | Limite |
|---|---|
| Ricavi e compensi annui | Non superiori a 85.000 euro |
| Redditi da lavoro dipendente o pensione | Non superiori a 35.000 euro annui |
| Spese per personale dipendente | Non superiori a 20.000 euro |
| Partecipazioni societarie | Nessuna quota in società di persone, associazioni professionali o SRL con attività analoga |
Un esempio rende immediato il vantaggio del corretto inquadramento visto nella sezione precedente. Un prop trader con 40.000 euro di profit split annuo, se correttamente qualificato come reddito da lavoro autonomo abituale in regime forfettario nei primi cinque anni, versa un’imposta sostitutiva del 5%, pari a 2.000 euro (sul reddito imponibile determinato applicando il coefficiente di redditività previsto per il codice ATECO utilizzato). Se lo stesso importo venisse invece erroneamente dichiarato come reddito diverso di natura finanziaria con l’aliquota del 26%, l’imposta salirebbe a 10.400 euro: un errore di inquadramento che, in questo esempio, vale 8.400 euro di imposta versata in eccesso, oltre al rischio di successiva contestazione per omessa apertura della partita IVA.
Regime ordinario/semplificato
Chi non rientra nei requisiti del forfettario, o li perde nel corso dell’attività, deve necessariamente ricorrere a una partita IVA individuale in contabilità semplificata, con tassazione IRPEF a scaglioni progressivi sul reddito netto d’impresa o professionale, oppure valutare una struttura più articolata come una SRL. Quest’ultima opzione ha senso solo per volumi di attività significativamente più ampi di quelli di un prop trader alle prime armi, per le ragioni già viste nel caso della struttura sovradimensionata proposta a un cliente: la complessità della forma giuridica deve essere proporzionata al volume reale dei compensi, non alla percezione di doversi tutelare a ogni costo.
La scelta tra forfettario e regime ordinario va quindi valutata caso per caso con il proprio commercialista, tenendo conto non solo del limite di fatturato, ma anche dell’eventuale presenza di altri redditi da lavoro dipendente o pensione che potrebbero precludere l’accesso al regime agevolato.
Prop firm non residente: fattura, art. 7-ter DPR 633/72, withholding tax e convenzioni contro le doppie imposizioni
Un’attenzione specifica riguarda le prop house con sede fuori dall’Italia, ipotesi tutt’altro che infrequente in questo settore. In questo caso il prop trader residente deve comunque emettere fattura per la propria prestazione professionale, verificando l’eventuale applicazione di ritenute in uscita (withholding tax) nello Stato in cui la prop house è stabilita. È qui che diventa rilevante controllare se esiste una convenzione contro le doppie imposizioni tra l’Italia e lo Stato della prop house, perché da questa dipende la possibilità di ottenere l’esenzione dalla ritenuta o quantomeno una sua attenuazione.
Sul piano IVA, le fatture emesse verso una prop house estera, che sia soggetto passivo IVA stabilito in ambito UE o extra-UE, sono generalmente prive di addebito dell’imposta, secondo le regole ordinarie sulle prestazioni di servizi internazionali previste dall’articolo 7-ter del DPR n. 633/1972. Questo non esonera, tuttavia, dagli adempimenti dichiarativi collegati, come la corretta comunicazione dei dati delle fatture transfrontaliere.
Consulenza fiscale online
Prop trading: l’inquadramento sbagliato costa più della consulenza
Aprire la partita IVA con il codice ATECO sbagliato, o dichiarare il profit split come reddito diverso invece che come compenso professionale, espone a un recupero d’imposta e a sanzioni in caso di controllo. Una analisi preventiva della tua situazione, contratto alla mano, permette di scegliere il regime fiscale corretto fin dal primo incarico.
Richiedi una consulenza →Domande frequenti
Un prop trader deve sempre aprire la partita IVA?
Sì, quando l’attività presenta i requisiti di abitualità individuati dalla giurisprudenza (ripetitività, regolarità, stabilità, sistematicità). Non esiste una soglia minima di reddito sotto la quale l’obbligo non si applica.
Qual è il codice ATECO corretto per il prop trader?
Non esiste un codice specifico riconosciuto dall’Agenzia delle Entrate, nemmeno dopo l’aggiornamento ATECO 2025. Il codice 66.12.00, relativo alla negoziazione di contratti su titoli e merci, è quello che meglio approssima l’attività, da verificare caso per caso.
Il regime forfettario è sempre conveniente per un prop trader?
È conveniente per chi rispetta i requisiti previsti (ricavi entro 85.000 euro, redditi da lavoro dipendente entro 35.000 euro annui) grazie all’imposta sostitutiva del 5% nei primi cinque anni e del 15% a regime. Fuori da questi limiti serve valutare il regime ordinario.
Trading personale e prop trading si tassano allo stesso modo?
No. Il trading con capitale proprio genera redditi diversi di natura finanziaria tassati al 26% ai sensi dell’art. 67 TUIR. Il profit split ricevuto da una prop house è invece reddito da lavoro autonomo abituale, soggetto a partita IVA.
Cosa rischia chi fa prop trading senza partita IVA?
Resta comunque l’obbligo di dichiarare i proventi già percepiti secondo le regole ordinarie. L’omessa apertura della posizione IVA si aggiunge come autonomo profilo sanzionatorio in caso di accertamento, non sostituisce l’imposta dovuta.
Il prop trader deve iscriversi all’OCF?
Di regola no, perché il rapporto professionale intercorre con la prop house e non direttamente con il risparmiatore. È comunque consigliabile una verifica preventiva della propria posizione specifica con l’OCF stesso.
Come si dichiarano i proventi ricevuti da una prop firm estera?
Il prop trader emette fattura verso la prop house estera, generalmente senza addebito IVA ai sensi dell’art. 7-ter DPR 633/1972. Va verificata l’eventuale ritenuta in uscita applicata dallo Stato estero e l’esistenza di una convenzione contro le doppie imposizioni.
Serve iscriversi alla Gestione separata INPS?
Sì, in assenza di una cassa professionale specifica per questa attività, l’inquadramento previdenziale più coerente è la Gestione separata INPS, con aliquota contributiva variabile di anno in anno sul reddito professionale prodotto.
