
Come funziona la procedura amichevole MAP contro la doppia imposizione: istanza, termini, contenzioso, arbitrato e novità normative 2027.
La procedura amichevole MAP consente di affrontare le controversie fiscali tra Stati quando l’applicazione delle convenzioni internazionali determina una doppia imposizione o una tassazione non conforme agli accordi. Dalla presentazione dell’istanza ai rapporti con il contenzioso nazionale, fino ai meccanismi arbitrali europei, è fondamentale individuare lo strumento applicabile e rispettarne i termini.
La procedura amichevole MAP (Mutual Agreement Procedure) è uno strumento di risoluzione delle controversie fiscali internazionali attraverso il quale le autorità competenti di due Stati cercano di eliminare un’imposizione non conforme a una convenzione contro le doppie imposizioni. Il contribuente può presentare un’istanza nei termini previsti dal trattato applicabile o dalla disciplina europea. La MAP non sospende automaticamente il contenzioso tributario nazionale e non garantisce sempre un accordo. L’arbitrato può intervenire soltanto quando è previsto da uno strumento internazionale effettivamente applicabile e ricorrono le condizioni richieste.
Cos’è la procedura amichevole MAP e quando può essere utilizzata
La procedura amichevole MAP è un meccanismo di cooperazione tra le autorità fiscali di due Stati, finalizzato a risolvere le controversie derivanti dall’applicazione delle convenzioni internazionali contro le doppie imposizioni.
Il riferimento principale è l’art. 25 del Modello OCSE, che disciplina la possibilità per il contribuente di sottoporre il proprio caso all’autorità competente quando ritiene che le misure adottate da uno o entrambi gli Stati comportino un’imposizione non conforme alla convenzione applicabile.
La MAP non rappresenta un ricorso giurisdizionale internazionale. Si tratta di un procedimento nel quale le autorità competenti cercano di raggiungere un accordo sull’interpretazione o sull’applicazione delle disposizioni convenzionali.
In quali situazioni può essere richiesta la MAP?
La procedura può assumere rilievo in diverse controversie di fiscalità internazionale.
Tra le fattispecie più ricorrenti rientrano:
- Doppia residenza fiscale: due Stati considerano lo stesso contribuente fiscalmente residente e avanzano pretese impositive incompatibili con la convenzione.
- Prezzi di trasferimento: un’Amministrazione finanziaria rettifica gli utili di una società appartenente a un gruppo multinazionale senza che l’altro Stato riconosca un corrispondente aggiustamento.
- Stabile organizzazione: uno Stato contesta la presenza di una struttura imponibile sul proprio territorio oppure attribuisce alla stessa utili che risultano già tassati altrove.
- Redditi di lavoro dipendente: due Stati applicano in modo divergente le disposizioni convenzionali relative all’attività lavorativa svolta all’estero.
- Dividendi, interessi e royalties: emergono controversie sull’applicazione delle aliquote convenzionali, delle ritenute alla fonte o dei criteri di attribuzione del potere impositivo.
Il presupposto comune è l’esistenza di una questione riconducibile alla convenzione internazionale applicabile.
Non è sufficiente, quindi, che il contribuente ritenga eccessiva la tassazione complessiva. Occorre individuare una possibile violazione o un’applicazione non corretta delle disposizioni convenzionali.
È necessario che la doppia imposizione si sia già verificata?
Non necessariamente.
L’art. 25 del Modello OCSE contempla anche le situazioni nelle quali le misure adottate dagli Stati determineranno un’imposizione non conforme alla convenzione.
La MAP può pertanto essere attivata prima che la doppia imposizione si sia definitivamente consolidata, purché esista una misura concreta e sufficientemente individuabile.
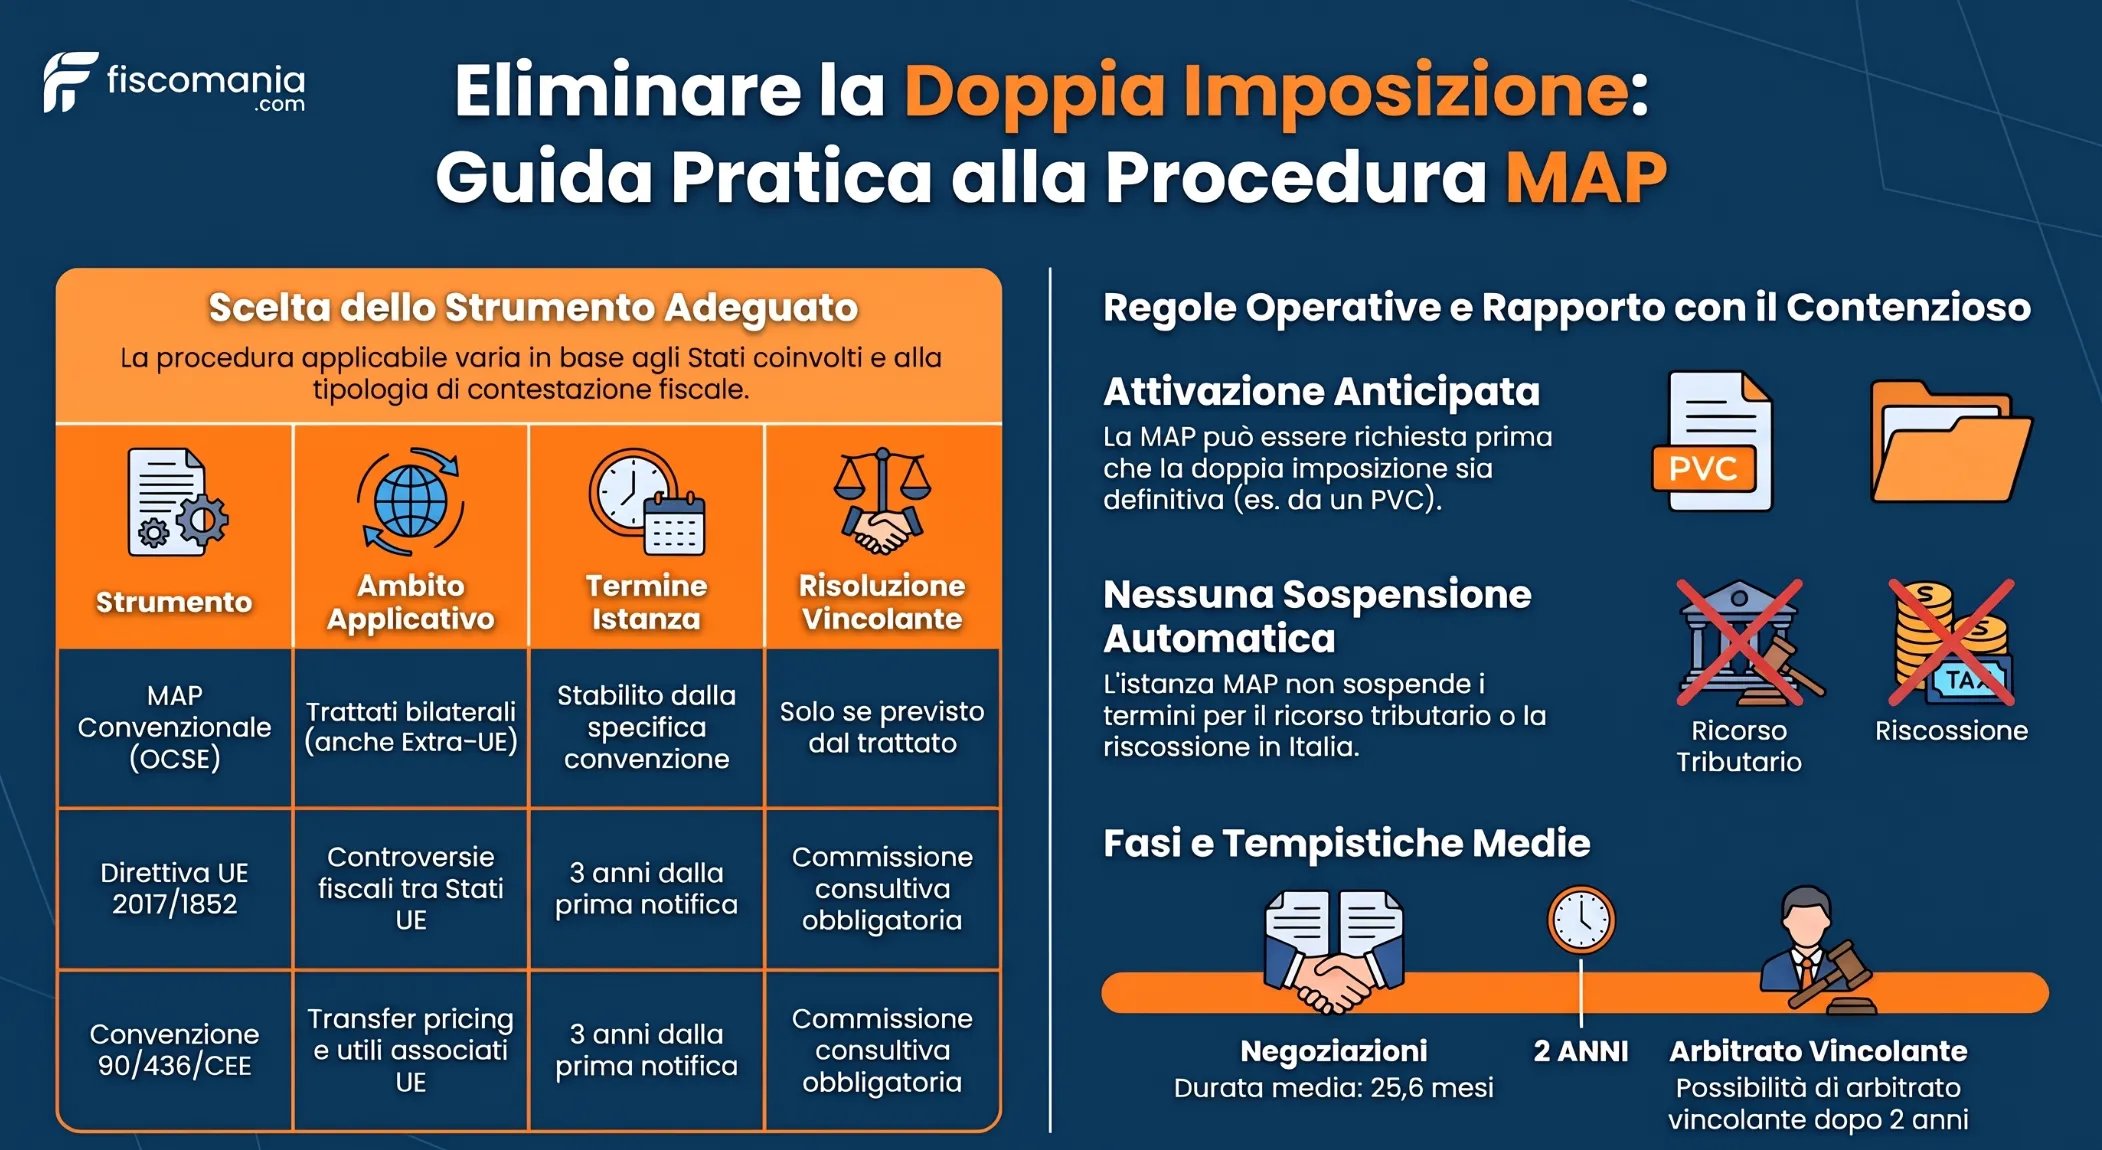
La circolare dell’Agenzia delle Entrate n. 21/E del 5 giugno 2012 chiarisce, ad esempio, che l’istanza può essere presentata anche in presenza di un processo verbale di constatazione, senza attendere necessariamente l’emissione di un avviso di accertamento.
Questo aspetto consente di valutare tempestivamente la tutela internazionale, evitando che il contribuente attenda inutilmente la conclusione del procedimento nazionale.
Quale procedura si applica: convenzioni, disciplina UE e Convenzione arbitrale
Per risolvere una controversia fiscale internazionale occorre innanzitutto individuare lo strumento giuridico applicabile.
La MAP prevista dalle convenzioni bilaterali, la procedura disciplinata dalla direttiva (UE) 2017/1852 e quella della Convenzione arbitrale 90/436/CEE presentano finalità comuni, ma differiscono per ambito applicativo, termini e meccanismi di risoluzione.
Procedura MAP prevista dalle convenzioni bilaterali
La procedura convenzionale trova fondamento nella clausola relativa alla procedura amichevole contenuta nella convenzione contro le doppie imposizioni stipulata tra gli Stati interessati.
La formulazione concreta dell’articolo può differire da quella del Modello OCSE, anche in relazione ai termini per presentare l’istanza e alle possibilità di ricorrere all’arbitrato.
Le autorità competenti sono tenute a cercare una soluzione attraverso il confronto reciproco, ma la MAP convenzionale non garantisce necessariamente il raggiungimento di un accordo.
Una fase arbitrale vincolante è disponibile soltanto quando prevista da disposizioni effettivamente applicabili.
Procedura europea prevista dalla direttiva 2017/1852
La direttiva (UE) 2017/1852 disciplina i meccanismi di risoluzione delle controversie fiscali tra Stati membri dell’Unione europea relative all’interpretazione e all’applicazione degli accordi e delle convenzioni che prevedono l’eliminazione della doppia imposizione sul reddito e, ove applicabile, sul patrimonio.
La disciplina è stata recepita in Italia con il D.Lgs. 49/2020.
La direttiva prevede una fase amichevole e, quando ricorrono le condizioni stabilite, la possibilità di richiedere l’intervento di una commissione consultiva o di una commissione per la risoluzione alternativa delle controversie.
Il sistema europeo offre quindi un meccanismo strutturato per superare determinate situazioni di mancato accordo tra le autorità competenti.
Convenzione arbitrale 90/436/CEE
La Convenzione 90/436/CEE riguarda specificamente l’eliminazione della doppia imposizione derivante dalla rettifica degli utili delle imprese associate e dalle fattispecie comprese nel suo ambito applicativo.
È particolarmente rilevante per i gruppi multinazionali che operano in più Stati membri dell’Unione europea.
Anche questa disciplina prevede una procedura amichevole e, in presenza delle condizioni richieste, il coinvolgimento di una commissione consultiva.
Confronto tra i tre strumenti
| Elemento | MAP convenzionale | Direttiva UE 2017/1852 | Convenzione arbitrale 90/436/CEE |
|---|---|---|---|
| Ambito | Controversie sull’applicazione della convenzione bilaterale | Controversie fiscali tra Stati membri UE comprese nella direttiva | Rettifiche degli utili tra imprese associate e fattispecie specifiche |
| Termine per l’istanza | Quello previsto dalla convenzione applicabile | Tre anni dalla prima notifica della misura contestata | Tre anni dalla prima notifica della misura contestata |
| Fase amichevole | Confronto tra autorità competenti | Procedura disciplinata dall’art. 4 della direttiva | Procedura disciplinata dall’art. 6 della Convenzione |
| Risoluzione vincolante | Solo se prevista da disposizioni applicabili | Commissione consultiva o meccanismo alternativo alle condizioni previste | Commissione consultiva secondo le regole convenzionali |
La scelta non dipende esclusivamente dalla preferenza del contribuente.
Occorre verificare l’oggetto della controversia, gli Stati coinvolti, la disciplina applicabile e l’eventuale presenza di altri procedimenti internazionali già avviati.
In particolare, l’art. 16, paragrafo 5, della direttiva 2017/1852 prevede che la presentazione di un reclamo ai sensi della direttiva ponga termine alle altre procedure amichevoli o di risoluzione delle controversie in corso sulla medesima questione controversa.
Come presentare l’istanza MAP: requisiti, termini e documentazione
La presentazione dell’istanza MAP richiede di individuare l’autorità competente, rispettare il termine previsto dalla disciplina applicabile e documentare le ragioni per le quali l’imposizione contestata non risulta conforme alla convenzione internazionale.
L’istanza non può essere trattata come una semplice richiesta di rimborso o di riesame dell’accertamento nazionale.
Deve ricostruire il conflitto fiscale internazionale e consentire alle autorità competenti di identificare la questione da risolvere.
A quale autorità deve essere presentata l’istanza?
Per l’Italia, l’autorità competente in materia di procedure amichevoli è individuata nell’ambito del Ministero dell’Economia e delle Finanze, Dipartimento delle Finanze.
Nelle MAP convenzionali occorre verificare la clausola della convenzione bilaterale applicabile, perché le modalità di presentazione possono variare.
Nella procedura prevista dalla direttiva 2017/1852, il reclamo deve essere generalmente presentato a ciascuna autorità competente degli Stati membri interessati.
Sono previste specifiche semplificazioni per le persone fisiche e per determinate imprese di minori dimensioni, secondo le condizioni stabilite dall’art. 3 della direttiva.
Quali sono i termini per presentare la richiesta?
Il termine deve essere verificato rispetto allo strumento effettivamente utilizzato.
Il Modello OCSE, all’art. 25, paragrafo 1, contempla un termine di tre anni dalla prima notifica della misura che comporta un’imposizione non conforme alla convenzione. Tuttavia, la disposizione contenuta nella convenzione bilaterale concretamente applicabile può essere differente.
Per la direttiva 2017/1852, l’art. 3 prevede un termine di tre anni dalla prima notifica della misura che determina o determinerà la questione controversa. Anche la Convenzione arbitrale 90/436/CEE contempla un termine di tre anni, secondo l’art. 6.
È quindi necessario individuare con precisione l’atto da cui decorre il termine, senza presumere che coincida sempre con la definitività dell’accertamento.
Quali documenti occorrono?
La documentazione deve consentire di ricostruire i fatti, le misure adottate dalle amministrazioni fiscali e le disposizioni internazionali che si ritengono applicate in modo non corretto.
In funzione della controversia possono assumere rilievo:
- Dati identificativi del contribuente e degli altri soggetti coinvolti.
- Periodi d’imposta interessati e Stati coinvolti.
- Atti impositivi, verbali di verifica e comunicazioni ricevute.
- Indicazione delle disposizioni convenzionali rilevanti.
- Ricostruzione dei redditi, degli utili o delle operazioni contestate.
- Informazioni sui ricorsi nazionali e sulle altre procedure internazionali.
- Documentazione economica e contrattuale a sostegno della posizione rappresentata.
Per la procedura europea, l’art. 3 della direttiva 2017/1852 individua specificamente le informazioni da trasmettere e disciplina le eventuali richieste integrative delle autorità competenti.
Quale percorso scegliere?
| Situazione | Verifica prioritaria | Possibile strumento |
|---|---|---|
| Conflitto fiscale tra Italia e Stato extra-UE | Convenzione bilaterale e clausola MAP | Procedura amichevole convenzionale |
| Controversia tra Stati UE sull’applicazione di una convenzione | Ambito e condizioni della direttiva 2017/1852 | Procedura europea o MAP convenzionale |
| Rettifica degli utili tra imprese associate UE | Disciplina dei prezzi di trasferimento e strumenti applicabili | Direttiva 2017/1852, Convenzione arbitrale o MAP convenzionale |
| Contenzioso tributario nazionale già avviato | Termini, giudicato e rapporti tra procedimenti | Valutazione coordinata delle tutele |
La presentazione tempestiva dell’istanza è particolarmente importante perché i termini internazionali non devono essere confusi con quelli previsti per il ricorso davanti al giudice tributario italiano.
Procedura MAP e contenzioso tributario: quali rapporti?
La procedura amichevole internazionale e il contenzioso tributario nazionale sono strumenti distinti, che possono riguardare la medesima controversia ma seguono regole differenti.
La presentazione di un’istanza MAP non determina, di per sé, la sospensione automatica dei termini per impugnare un atto impositivo italiano.
Allo stesso modo, non comporta automaticamente la sospensione della riscossione delle imposte contestate.
È possibile presentare l’istanza MAP e proporre ricorso?
In linea generale, l’attivazione della MAP non esclude necessariamente la possibilità di utilizzare gli strumenti di tutela previsti dall’ordinamento nazionale.
Il coordinamento dipende però dalla disciplina applicabile e dallo stato del procedimento.
Per questo motivo, il contribuente che riceve un avviso di accertamento deve valutare separatamente:
- Il termine per proporre ricorso davanti al giudice tributario.
- Il termine per presentare l’istanza MAP.
- Le condizioni per ottenere un’eventuale sospensione della riscossione.
- Le conseguenze delle decisioni giudiziarie sull’eventuale accordo internazionale.
La gestione parallela dei due percorsi può essere necessaria per evitare la perdita di una tutela.
Quali effetti produce una sentenza definitiva?
Una decisione giurisdizionale definitiva può limitare la possibilità delle autorità competenti di raggiungere o applicare un accordo internazionale.
La conseguenza dipende dallo strumento utilizzato e dalla portata vincolante della decisione nell’ordinamento interessato.
La direttiva 2017/1852 disciplina espressamente il rapporto tra le procedure internazionali e le decisioni degli organi giurisdizionali nazionali, prevedendo specifiche limitazioni all’accesso o alla prosecuzione della fase di risoluzione della controversia.
Occorre quindi distinguere una controversia ancora pendente da una questione già definita con decisione non più impugnabile.
Quando è necessario rinunciare al contenzioso?
Nella procedura europea, l’accettazione dell’accordo raggiunto dalle autorità competenti e la rinuncia agli altri mezzi di impugnazione assumono rilievo ai fini dell’attuazione della soluzione, secondo quanto previsto dall’art. 4, paragrafo 2, della direttiva.
Questo non significa che il contribuente debba automaticamente rinunciare al ricorso nazionale nel momento in cui presenta l’istanza MAP.
La scelta deve essere valutata rispetto alla fase procedurale e alle condizioni richieste per rendere efficace l’accordo.
Il principale rischio operativo è perdere i termini di tutela nazionale confidando erroneamente nella presentazione dell’istanza internazionale.
Come si svolge la procedura MAP e quali risultati può produrre
Una volta ricevuta l’istanza, l’autorità competente verifica la questione sottoposta dal contribuente e valuta se possa essere risolta unilateralmente oppure richieda il confronto con l’autorità dell’altro Stato.
Il procedimento può concludersi con l’eliminazione totale o parziale della doppia imposizione, ma non tutte le MAP garantiscono necessariamente il raggiungimento di un accordo.
La verifica iniziale e la soluzione unilaterale
La prima fase riguarda l’esame dell’ammissibilità dell’istanza e della documentazione presentata.
L’autorità competente può richiedere chiarimenti e informazioni integrative.
In alcune situazioni, la questione può essere risolta unilateralmente, senza che sia necessario un accordo con l’altro Stato.
Questo può accadere quando l’autorità ritiene possibile eliminare l’imposizione non conforme alla convenzione attraverso una soluzione nell’ambito della propria competenza.
Il confronto tra le autorità competenti
Quando non è possibile una soluzione unilaterale, le autorità competenti avviano il confronto finalizzato a raggiungere un accordo.
La negoziazione riguarda le questioni fiscali individuate nell’istanza, tenendo conto delle disposizioni convenzionali e degli elementi documentali disponibili.
Il contribuente può essere chiamato a fornire ulteriori informazioni, ma non assume ordinariamente il ruolo di parte nella negoziazione internazionale.
Quanto dura una procedura MAP?
La durata dipende dalla disciplina applicabile, dalla complessità della controversia e dalla collaborazione tra le autorità competenti.
Nella procedura europea disciplinata dalla direttiva 2017/1852, l’art. 4 prevede che le autorità raggiungano un accordo entro due anni dall’ultima comunicazione di accettazione del reclamo.
Il termine può essere prorogato di un anno alle condizioni previste dalla direttiva.
Per le MAP convenzionali, invece, occorre verificare le disposizioni del trattato applicabile. Non esiste un termine generale che garantisca la conclusione di tutte le procedure.
Secondo le statistiche OCSE relative al 2025, sono state concluse 2.971 procedure MAP, con una durata media complessiva di 25,66 mesi. Le controversie sui prezzi di trasferimento hanno richiesto mediamente 30,29 mesi, contro 22,58 mesi per le altre controversie.
Si tratta di medie internazionali, non di termini legali né di previsioni affidabili sulla durata di una singola procedura.
Quali risultati può produrre la MAP?
Il procedimento può concludersi in modi differenti.
Le autorità competenti possono raggiungere un accordo che elimina la doppia imposizione, individuare una soluzione parziale oppure non riuscire a trovare un’intesa.
Nelle procedure convenzionali prive di un meccanismo arbitrale applicabile, il mancato accordo può lasciare irrisolta la controversia internazionale.
Nella disciplina europea, invece, il mancato raggiungimento dell’accordo entro il termine previsto può consentire, alle condizioni stabilite, il passaggio alla fase di risoluzione mediante commissione consultiva.
Quando viene raggiunto un accordo, occorre verificare le modalità di accettazione e attuazione, comprese le eventuali rinunce ai rimedi nazionali richieste dalla disciplina applicabile.
Quando si può ricorrere all’arbitrato internazionale
L’arbitrato fiscale internazionale consente di superare, nei casi previsti, il mancato accordo tra le autorità competenti nell’ambito di una procedura amichevole. Non costituisce però una fase obbligatoria di qualsiasi MAP: il contribuente può accedervi soltanto quando lo strumento internazionale applicabile prevede un meccanismo di risoluzione vincolante e sono soddisfatte le relative condizioni.
Arbitrato nelle convenzioni bilaterali e nella Convenzione multilaterale BEPS
L’art. 25, paragrafo 5, del Modello OCSE contempla la possibilità di sottoporre ad arbitrato le questioni rimaste irrisolte dopo due anni, secondo le condizioni previste dalla disposizione.
Tuttavia, il Modello OCSE non è direttamente applicabile al contribuente: occorre verificare che la convenzione bilaterale effettivamente in vigore contenga una clausola arbitrale oppure sia stata modificata da uno strumento internazionale che la introduca.
La Parte VI della Convenzione multilaterale BEPS (MLI), agli artt. 18-26, disciplina un meccanismo di arbitrato obbligatorio e vincolante. La sua applicazione richiede però che entrambi gli Stati abbiano scelto di aderire a tale Parte e che siano soddisfatte le condizioni relative alla convenzione interessata, alle riserve e all’efficacia delle disposizioni.
L’art. 19 della MLI prevede, come regola di riferimento, un periodo di due anni prima che le questioni irrisolte possano essere sottoposte ad arbitrato su richiesta scritta del contribuente. Il termine può essere modificato o subire sospensioni e proroghe nei casi disciplinati dalla Convenzione.
Per le controversie che coinvolgono l’Italia occorre distinguere la sottoscrizione della Convenzione multilaterale BEPS dalla sua entrata in vigore. L’Italia ha firmato la MLI il 7 giugno 2017, ma, secondo l’elenco ufficiale OCSE aggiornato al 12 gennaio 2026, non risultava ancora depositato lo strumento di ratifica. Pertanto, sulla base di tale situazione, le disposizioni della MLI non potevano essere invocate come già operative nei rapporti convenzionali italiani. La possibilità di ricorrere all’arbitrato deve essere verificata sulla base della convenzione bilaterale effettivamente applicabile o di un diverso strumento internazionale vigente.
Commissione consultiva nella direttiva UE 2017/1852
La disciplina europea prevede un meccanismo specifico per le controversie che non vengono risolte nella fase amichevole.
Ai sensi dell’art. 6 della direttiva (UE) 2017/1852, il contribuente può richiedere l’istituzione di una commissione consultiva quando le autorità competenti hanno ammesso il reclamo, ma non hanno raggiunto un accordo entro il termine previsto dall’art. 4.
La richiesta deve essere presentata per iscritto entro 50 giorni dalla comunicazione rilevante prevista dalla direttiva. La commissione deve essere costituita, in linea generale, entro 120 giorni dal ricevimento della richiesta.
Il meccanismo può intervenire anche in determinate ipotesi di rigetto del reclamo da parte di almeno una, ma non di tutte, le autorità competenti interessate. In questa situazione la commissione è chiamata preliminarmente a pronunciarsi sull’ammissibilità del reclamo.
L’art. 10 consente inoltre alle autorità competenti di concordare l’istituzione di una commissione per la risoluzione alternativa delle controversie, anche mediante tecniche arbitrali differenti.
La commissione consultiva esprime un parere sulla soluzione della controversia. Secondo l’art. 15, le autorità competenti dispongono di sei mesi dalla comunicazione del parere per concordare la decisione finale: possono discostarsene, ma, se non raggiungono un’intesa, sono vincolate al parere stesso.
Arbitrato nella Convenzione 90/436/CEE
Per le controversie comprese nel proprio ambito applicativo, la Convenzione arbitrale europea prevede il passaggio a una fase consultiva quando le autorità competenti non riescono a eliminare la doppia imposizione entro due anni dalla sottoposizione del caso secondo l’art. 6, fatte salve le condizioni e le particolarità procedurali previste dalla Convenzione.
L’art. 7 disciplina il coinvolgimento della commissione consultiva, mentre l’art. 12 prevede che le autorità competenti adottino una decisione volta a eliminare la doppia imposizione entro sei mesi dal parere. Se non raggiungono un diverso accordo, devono conformarsi al parere espresso.
La procedura riguarda le rettifiche degli utili tra imprese associate e le altre fattispecie specificamente comprese nella Convenzione. Non costituisce quindi un rimedio arbitrale generale per qualsiasi controversia fiscale tra Stati membri.
Quali condizioni possono impedire l’accesso all’arbitrato?
Il mancato raggiungimento di un accordo non basta, da solo, a rendere sempre disponibile la fase arbitrale.
Occorre verificare, in particolare, se la controversia rientri nell’ambito dello strumento applicabile, se siano rispettati i termini per richiedere la fase successiva e se siano intervenute decisioni giudiziarie o altre circostanze ostative.
Nella disciplina europea, l’art. 16 della direttiva 2017/1852 contempla specifici limiti legati alle decisioni degli organi giurisdizionali e consente, alle condizioni previste, di negare l’accesso alla fase di risoluzione in presenza di sanzioni relative a frode fiscale, inadempimento doloso o grave negligenza.
La valutazione deve pertanto essere effettuata prima di scegliere il procedimento internazionale. In particolare, la presenza di un giudicato o di un procedimento nazionale già avanzato può modificare concretamente le possibilità di ottenere una soluzione vincolante.
Casi pratici di doppia imposizione internazionale
L’utilità della procedura amichevole MAP emerge soprattutto quando due Stati attribuiscono in modo incompatibile il diritto di tassare un reddito o un utile. La scelta dello strumento dipende dalla natura della controversia: un conflitto sulla residenza fiscale richiede verifiche diverse rispetto a una rettifica dei prezzi di trasferimento tra società associate.
I due esempi seguenti sono ipotesi illustrative e presuppongono l’esistenza di una convenzione contro le doppie imposizioni applicabile.
Caso 1: doppia residenza fiscale tra Italia e Stato estero
Un professionista si trasferisce dall’Italia in uno Stato estero, dove svolge stabilmente la propria attività. Per un determinato periodo d’imposta, entrambi gli Stati lo considerano fiscalmente residente in base alle rispettive normative interne e pretendono di assoggettare a imposizione il suo reddito complessivo.
La prima verifica riguarda la residenza fiscale ai fini delle convenzioni internazionali, considerando le disposizioni convenzionali applicabili e gli elementi fattuali rilevanti.
Se il conflitto non può essere risolto applicando le disposizioni della convenzione bilaterale, occorre verificare se la questione possa essere sottoposta alle autorità competenti attraverso la procedura amichevole. Per le persone fisiche assumono particolare rilievo i criteri convenzionali di collegamento, mentre per le persone diverse dalle persone fisiche alcune convenzioni prevedono espressamente una soluzione mediante accordo tra autorità competenti. Le modifiche contemplate dalla Convenzione multilaterale BEPS possono assumere rilievo soltanto nei rapporti convenzionali per i quali siano effettivamente entrate in vigore.
Conseguenza operativa: prima di presentare l’istanza bisogna individuare la disposizione convenzionale effettivamente controversa e verificare se l’imposizione dei due Stati sia incompatibile con il trattato. La semplice contestazione della residenza fiscale italiana non comporta automaticamente l’ammissibilità della MAP.
Caso 2: rettifica dei prezzi di trasferimento tra società associate
Una società italiana acquista servizi dalla propria controllata residente in Francia. A seguito di un controllo, l’Amministrazione finanziaria italiana ritiene che i corrispettivi siano superiori a quelli che sarebbero stati concordati tra imprese indipendenti e riduce i costi fiscalmente deducibili.
Si ipotizzi una rettifica di 200.000 euro, relativa a servizi effettivamente prestati e già assoggettati a imposizione in Francia in capo alla società fornitrice.
| Elemento | Importo | Effetto fiscale |
|---|---|---|
| Rettifica dei costi in Italia | 200.000 euro | Maggiore imponibile della società italiana |
| Ricavi già assoggettati a imposizione in Francia | 200.000 euro | Imposizione in capo alla controllata francese |
| Possibile doppia imposizione economica | 200.000 euro | Medesima componente economica tassata in due Stati |
Se la Francia non riconosce un aggiustamento corrispondente, il medesimo ammontare può rimanere assoggettato a imposizione nei due Stati in capo a soggetti differenti, determinando una doppia imposizione economica.
In questa situazione occorre verificare la conformità della rettifica al principio di libera concorrenza e l’eventuale diritto a un aggiustamento corrispondente secondo la convenzione applicabile.
Trattandosi di società residenti in due Stati membri dell’Unione europea, possono assumere rilievo la direttiva (UE) 2017/1852, la Convenzione arbitrale 90/436/CEE e la MAP prevista dalla convenzione bilaterale.
La scelta richiede di confrontare termini, condizioni di accesso e meccanismi di risoluzione, tenendo conto delle regole che impediscono la prosecuzione parallela di determinate procedure sulla medesima questione.
Conseguenza operativa: la MAP può consentire di eliminare la doppia imposizione attraverso un accordo tra le autorità competenti, ma non comporta automaticamente l’accoglimento della rettifica richiesta dal contribuente. La soluzione dipende dalla corretta attribuzione degli utili e dalle disposizioni applicabili.
Perché il credito per imposte estere non risolve sempre la controversia
Il credito per le imposte pagate all’estero e la procedura MAP rispondono a esigenze differenti.
Il credito d’imposta, nei limiti e alle condizioni dell’art. 165 del TUIR, è uno strumento di eliminazione della doppia imposizione giuridica internazionale. La MAP, invece, mira a risolvere una controversia relativa all’applicazione delle disposizioni convenzionali.
Nel secondo esempio, la doppia imposizione riguarda due società distinte: l’aumento dell’imponibile italiano non determina automaticamente un credito per le imposte versate dalla controllata francese.
Nel primo esempio, invece, il riconoscimento di un credito d’imposta potrebbe attenuare il carico fiscale complessivo senza risolvere necessariamente il conflitto sull’attribuzione della residenza convenzionale.
La distinzione è determinante: non basta verificare se esista un rimedio contro la doppia imposizione; occorre stabilire se il problema derivi dal calcolo dell’imposta oppure da una diversa interpretazione della convenzione internazionale.
Doppia imposizione internazionale: quale soluzione valutare?
Una contestazione sulla residenza fiscale, sui redditi esteri o sui prezzi di trasferimento richiede di verificare la convenzione applicabile, gli atti ricevuti e i termini disponibili. Una consulenza specialistica può aiutarti a inquadrare la situazione e individuare i possibili strumenti di tutela.
Consulenza in fiscalità internazionale →Procedura MAP e riordino normativo 2027: cosa cambia
Dal 1° gennaio 2027, la disciplina italiana dei meccanismi di risoluzione delle controversie fiscali nell’Unione europea trova una nuova collocazione nel Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141.
Il riordino riguarda anche le disposizioni precedentemente contenute nel D.Lgs. 10 giugno 2020, n. 49, attuativo della direttiva (UE) 2017/1852. Non deve essere interpretato come l’abolizione della procedura amichevole o dell’arbitrato europeo.
Dal D.Lgs. 49/2020 al Testo unico
La nuova disciplina è collocata nella sezione III del Testo unico, dedicata ai meccanismi di risoluzione delle controversie in materia fiscale nell’Unione europea, agli articoli da 117 a 139.
Il coordinamento normativo interessa le principali fasi del procedimento:
- Articoli 117-120: ambito applicativo, definizioni, presentazione delle istanze e coordinamento con le altre procedure internazionali.
- Articoli 121-124: istruttoria, decisione sull’ammissibilità, procedura amichevole e tutela contro il rigetto.
- Articoli 125-133: commissione consultiva, meccanismi di risoluzione delle controversie e relative disposizioni procedurali.
- Articoli 134-139: decisione finale, esecuzione, pubblicità, disposizioni varie e decorrenza.
La corrispondenza tra le disposizioni è esplicitata anche nei riferimenti normativi riportati nel Testo unico. Ad esempio, l’art. 119 riprende la materia precedentemente disciplinata dall’art. 3 del D.Lgs. 49/2020, mentre l’art. 123 riguarda la procedura amichevole già regolata dall’art. 7 dello stesso decreto.
Quale normativa considerare per le istanze presentate nel 2026 e nel 2027?
Il D.Lgs. 141/2026 prevede il riordino delle disposizioni nazionali sui meccanismi di risoluzione delle controversie fiscali nell’Unione europea, con il passaggio alla nuova collocazione normativa dal 1° gennaio 2027. Dettaglio Atto Normativo+1
Per individuare la disciplina applicabile a un procedimento già avviato, non è però sufficiente considerare la data di presentazione dell’istanza. Occorre verificare le disposizioni sulla decorrenza, le eventuali norme transitorie e lo stato del procedimento, distinguendo i requisiti sostanziali dello strumento internazionale dalle regole nazionali di attuazione.
Il cambiamento della collocazione normativa non comporta, di per sé, una nuova decorrenza dei termini per presentare l’istanza MAP. Il contribuente deve continuare a individuare la prima notifica della misura contestata e applicare il termine previsto dallo strumento internazionale pertinente.
Rimangono inoltre distinti i presupposti delle procedure convenzionali, della direttiva europea e della Convenzione arbitrale 90/436/CEE.
Domande frequenti
È possibile richiedere la MAP prima di ricevere un avviso di accertamento?
Sì, quando esiste una misura concreta che determina o determinerà un’imposizione non conforme alla convenzione applicabile. Non è sempre necessario attendere l’avviso di accertamento. La circolare 21/E/2012 ammette, ad esempio, la presentazione dell’istanza dopo la notifica di un processo verbale di constatazione.
Il contribuente partecipa direttamente alla negoziazione tra gli Stati?
Di regola, la negoziazione si svolge tra le autorità competenti degli Stati interessati. Il contribuente non assume il ruolo di parte negoziale, ma può essere chiamato a fornire documenti, chiarimenti e informazioni supplementari. Le modalità di coinvolgimento dipendono dallo strumento applicabile e dalla fase procedurale.
La procedura MAP è gratuita?
La presentazione di un’istanza MAP convenzionale in Italia non è soggetta a un contributo amministrativo, secondo la circolare 21/E/2012. Questo non esclude i costi eventualmente sostenuti per l’assistenza professionale, la predisposizione della documentazione o la gestione dei procedimenti tributari nazionali collegati.
È possibile estendere un accordo MAP ad altri periodi d’imposta?
In determinate circostanze, gli effetti di un accordo MAP convenzionale possono essere estesi a periodi d’imposta successivi. La circolare 21/E/2012 contempla questa possibilità quando le fattispecie mantengono caratteristiche identiche, previa valutazione delle autorità competenti. L’estensione non è automatica né costituisce un diritto generalizzato.
La MAP può risolvere una controversia sulla residenza fiscale?
Sì, quando il conflitto tra gli Stati determina un’imposizione non conforme alla convenzione applicabile. Occorre prima verificare le regole convenzionali sulla residenza e gli elementi fattuali rilevanti. La MAP non sostituisce la dimostrazione dei presupposti della residenza fiscale e non garantisce il riconoscimento della posizione sostenuta dal contribuente.
Il contribuente può rifiutare l’accordo raggiunto dalle autorità competenti?
Nella procedura europea disciplinata dalla direttiva 2017/1852, l’applicazione dell’accordo richiede l’accettazione del contribuente e, ove necessario, la rinuncia agli altri mezzi di impugnazione, secondo l’art. 4, paragrafo 2. Per le MAP convenzionali devono essere verificate le disposizioni del trattato e le modalità nazionali di attuazione.
Fonti e riferimenti
- OCSE, Modello di Convenzione fiscale contro le doppie imposizioni, art. 25 e relativo Commentario: procedura amichevole, termini, accordo tra autorità competenti e arbitrato.
- Agenzia delle Entrate, circolare n. 21/E del 5 giugno 2012: composizione delle controversie fiscali internazionali, requisiti di accesso alla MAP e rapporti con il contenzioso tributario.
- Direttiva (UE) 2017/1852: artt. 1-4, 6, 10, 15 e 16, sui meccanismi europei di risoluzione delle controversie fiscali.
- D.Lgs. 10 giugno 2020, n. 49: attuazione italiana della direttiva 2017/1852.
- Convenzione arbitrale 90/436/CEE: eliminazione della doppia imposizione in caso di rettifica degli utili di imprese associate.
- Convenzione multilaterale BEPS: artt. 16 e 18-26, sulla MAP e sull’arbitrato.
- D.Lgs. 5 agosto 2026, n. 141: Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, con riferimento agli artt. 117-139.
- OCSE, MAP Statistics 2025: dati sui procedimenti conclusi, sulla durata media e sugli esiti.
