
Chi è il non residente Schumacker: requisiti, soglia 75%, Stati extra UE ammessi, detrazioni e procedura per ottenerle.
Chi vive all’estero ma produce in Italia almeno il 75% del reddito può accedere, a certe condizioni, alle stesse detrazioni e deduzioni dei residenti: è il regime dei “non residenti Schumacker”.
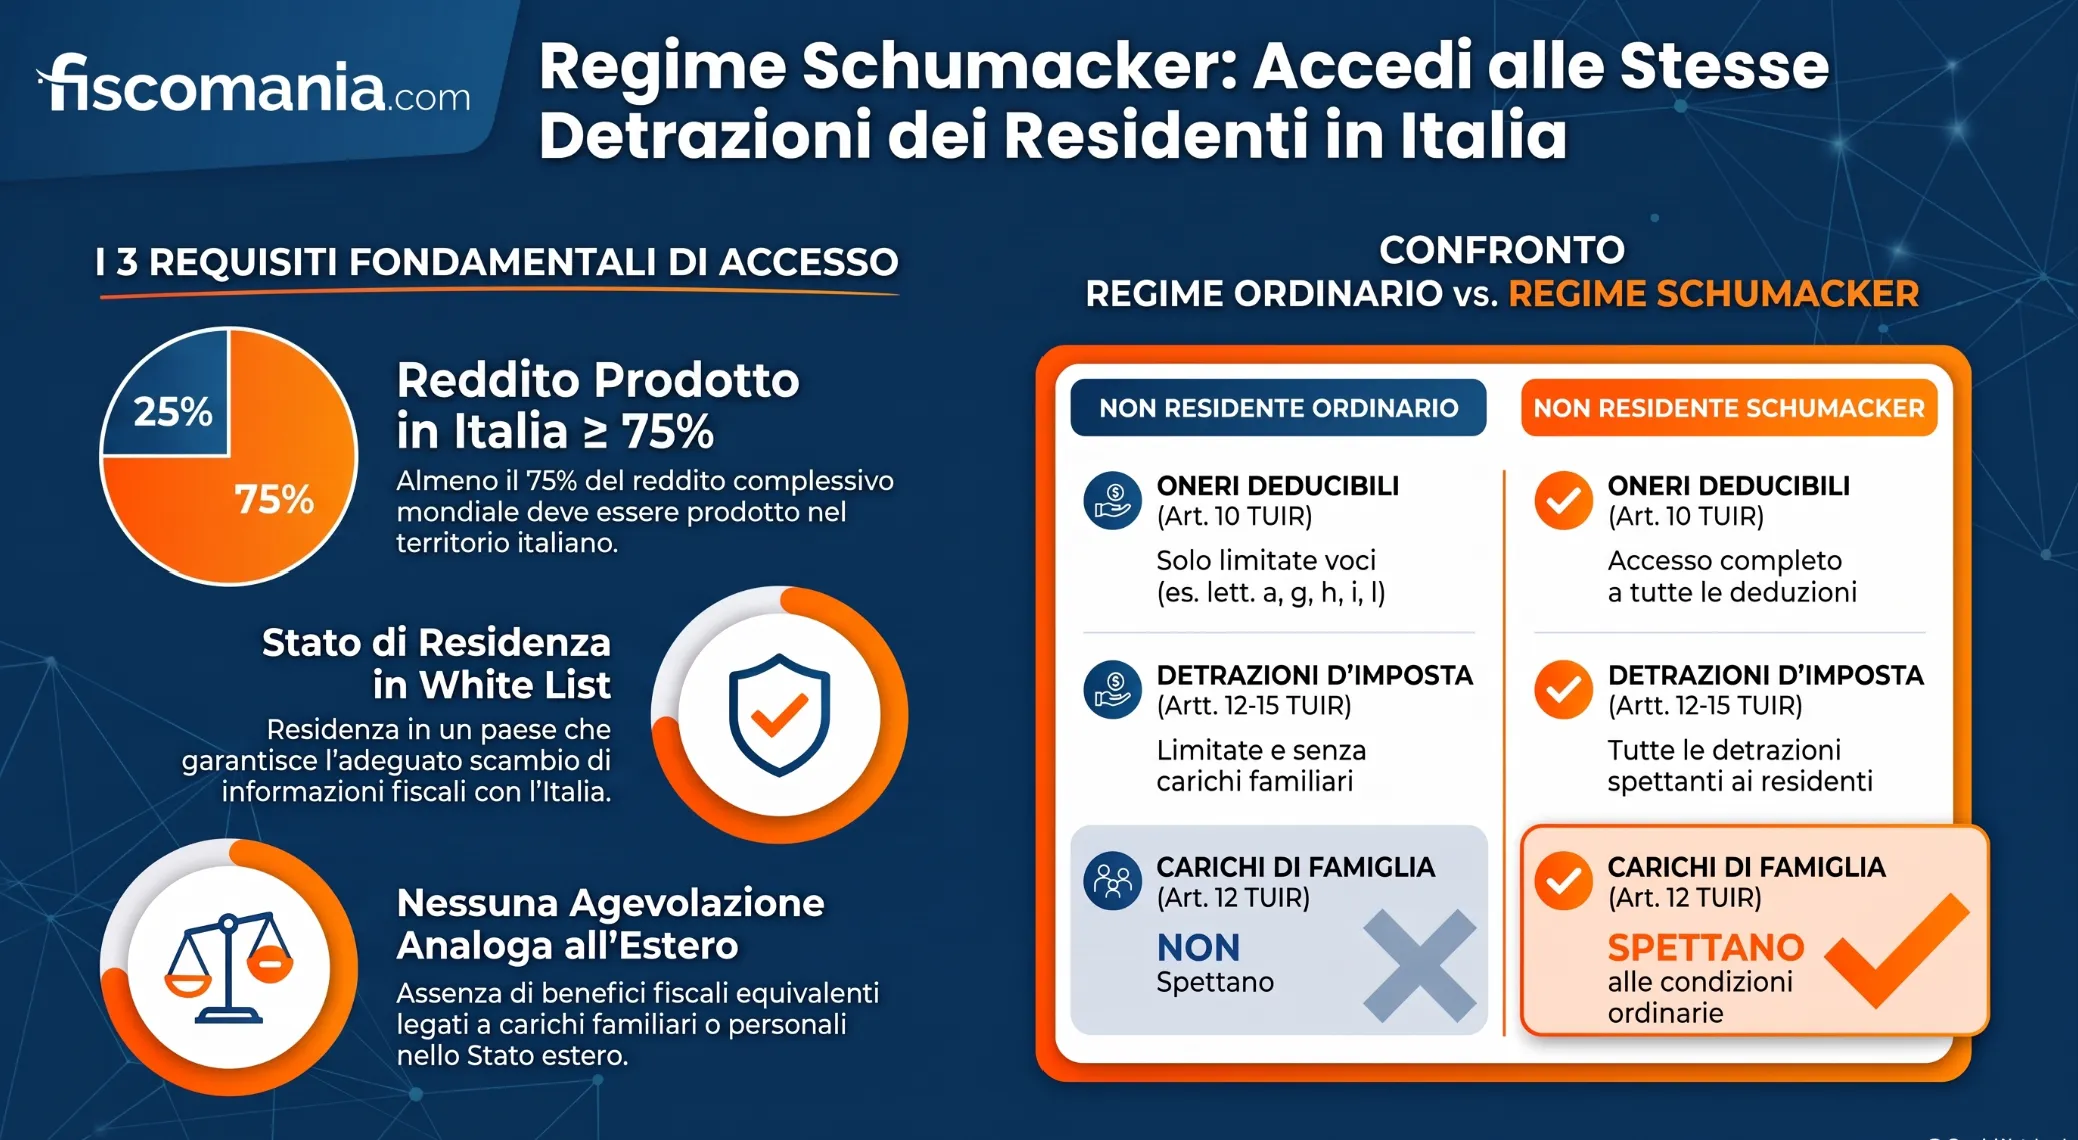
Il regime dei “non residenti Schumacker” (art. 24 comma 3-bis TUIR) consente a chi non risiede fiscalmente in Italia di ottenere le stesse deduzioni e detrazioni IRPEF previste per i residenti, in deroga alle limitazioni ordinarie dell’art. 24 commi 2 e 3 TUIR. Servono tre condizioni: risiedere in uno Stato che garantisce all’Italia un adeguato scambio di informazioni fiscali, produrre in Italia almeno il 75% del reddito complessivo, e non godere nello Stato di residenza di agevolazioni fiscali analoghe. Dal 1° gennaio 2016 il regime non è più limitato ai soli residenti UE o SEE: dopo la modifica dell’art. 24 comma 3-bis TUIR ad opera della L. 208/2015, si applica a qualunque non residente, purché lo Stato di residenza sia incluso nella white list che consente lo scambio di informazioni.
Che cos’è il regime dei non residenti Schumacker
Il regime prende il nome dalla sentenza della Corte di Giustizia dell’Unione Europea del 14 febbraio 1995, causa C-279/93. La Corte ha stabilito che uno Stato membro non può negare a un lavoratore non residente le agevolazioni fiscali personali e familiari riconosciute ai propri residenti, quando quel lavoratore produce in quello Stato la parte essenziale del proprio reddito. Il caso riguardava un cittadino tedesco residente in Belgio ma occupato in Germania, a cui il fisco tedesco negava le detrazioni per il coniuge a carico riconosciute invece ai residenti.
L’Italia ha recepito questo principio con l’art. 7 della L. 30 ottobre 2014 n. 161, che ha introdotto il comma 3-bis nell’art. 24 del TUIR. La norma è operativa dal periodo d’imposta 2014 e ha trovato attuazione con il DM 21 settembre 2015. In deroga alla regola generale dei commi 2 e 3 dello stesso articolo, che limitano fortemente gli oneri deducibili e le detrazioni spettanti ai non residenti, il comma 3-bis consente a chi soddisfa determinati requisiti di applicare l’intera disciplina degli articoli da 1 a 23 del TUIR, quindi lo stesso trattamento riservato ai residenti in materia di deduzioni e detrazioni.
I tre requisiti per accedere al regime
L’accesso al regime dei non residenti Schumacker richiede la presenza simultanea di tre condizioni, previste dall’art. 24 comma 3-bis del TUIR.
Residenza in uno Stato con adeguato scambio di informazioni
Il testo originario del comma 3-bis, in vigore dal periodo d’imposta 2014, limitava il regime ai soli soggetti residenti in uno Stato membro dell’Unione Europea o in uno Stato aderente all’Accordo sullo Spazio Economico Europeo che garantisse un adeguato scambio di informazioni con l’Italia.
Questo vincolo è stato eliminato dall’art. 1 comma 954 lett. c) della L. 28 dicembre 2015 n. 208, in vigore dall’1 gennaio 2016. Il testo vigente richiede semplicemente che il contribuente sia un soggetto non residente nel territorio italiano il cui Stato di residenza assicuri un adeguato scambio di informazioni con l’Italia, senza più alcuna limitazione geografica a UE o SEE.
Il requisito, oggi, si sovrappone quindi alla white list generale prevista dal DM 4 settembre 1996, che individua gli Stati con i quali l’Italia ha in vigore un adeguato scambio di informazioni. Ne consegue che anche un residente in uno Stato extra UE/SEE incluso in questa lista, come illustrato più avanti, può soddisfare il primo requisito del regime Schumacker.
Produzione di almeno il 75% del reddito complessivo in Italia
Il contribuente deve produrre in Italia almeno il 75% del proprio reddito complessivo, calcolato al lordo degli oneri deducibili e comprensivo dei redditi prodotti anche al di fuori dello Stato di residenza. Il reddito si considera prodotto in Italia secondo i criteri dell’art. 23 TUIR, che guarda al luogo di svolgimento dell’attività lavorativa e non al luogo da cui parte il pagamento.
Il calcolo si effettua con la seguente formula:
Redditi prodotti in Italia (art. 23 TUIR) / Reddito complessivo mondiale × 100 ≥ 75%
Un reddito che sia stato tassato sia in Italia sia nello Stato di residenza in base a una Convenzione contro le doppie imposizioni deve essere conteggiato una sola volta, al numeratore, e non anche al denominatore come reddito estero.
Assenza di agevolazioni fiscali analoghe nello Stato di residenza
Il contribuente non deve godere, nello Stato di residenza né in alcun altro Stato diverso dall’Italia, di agevolazioni fiscali sostanzialmente equivalenti a quelle richieste in Italia, come detrazioni o deduzioni collegate ai carichi di famiglia o alla situazione personale. La verifica richiede di esaminare la legislazione fiscale dello Stato estero: se questo riconosce simili benefici solo in misura ridotta, o non li riconosce affatto per assenza di redditi localmente significativi, il requisito resta soddisfatto.
Occorre analizzare la legislazione fiscale dello Stato di residenza per accertare se vengono riconosciute:
- Detrazioni o crediti d’imposta per coniuge/figli a carico
- Deduzioni per oneri familiari
- Altre agevolazioni connesse alla capacità contributiva personale e familiare
Se lo Stato estero riconosce questi benefici ma in misura ridotta rispetto all’Italia, o li riconosce solo parzialmente per assenza di redditi significativi prodotti in quello Stato, il requisito è comunque soddisfatto.
San Marino e altri Stati extra UE: quando si applica il regime
L’eliminazione del vincolo UE/SEE dal 2016 genera in pratica un errore ricorrente, perché molte fonti e alcuni software di elaborazione dei cedolini continuano a fare riferimento al perimetro geografico della versione originaria della norma, ormai superata.
Un contribuente fiscalmente residente nella Repubblica di San Marino, che lavora in Italia e vi produce il 100% del proprio reddito complessivo, può in linea di principio rientrare nel regime Schumacker. San Marino è stata inclusa nella white list del DM 4 settembre 1996 con effetto dal 9 gennaio 2015, a seguito del DM 29 dicembre 2014, e soddisfa quindi il primo requisito nella sua formulazione vigente dal 2016. Resta comunque necessario verificare, caso per caso, il terzo requisito: che il contribuente non fruisca a San Marino di agevolazioni fiscali personali o familiari analoghe a quelle italiane. In un caso come questo, se il datore di lavoro italiano applica correttamente la disciplina vigente, la Certificazione Unica del lavoratore indicherà la casella “non residente Schumacker“; un’indicazione difforme, basata sul vecchio criterio UE/SEE, andrebbe segnalata e corretta.
Lo stesso principio vale, con verifiche autonome caso per caso, per residenti in altri Stati extra UE/SEE inclusi nella white list, come la Svizzera. Anche in questo caso il primo requisito è soddisfatto in via generale, ma restano da verificare puntualmente sia la soglia del 75% sia l’assenza di agevolazioni analoghe nella legislazione fiscale elvetica, che può riconoscere deduzioni personali diverse da quelle italiane.
Non residente Schumacker vs non residente ordinario: cosa cambia
Il non residente ordinario, ai sensi dell’art. 24 commi 2 e 3 del TUIR, ha accesso a un numero ristretto di oneri deducibili e detrazioni, individuati tassativamente dalla norma. Il non residente Schumacker, invece, applica l’intera disciplina degli articoli 10 e 12-15 del TUIR, la stessa prevista per i residenti.
| Ambito | Non residente ordinario | Non residente Schumacker |
|---|---|---|
| Oneri deducibili (art. 10 TUIR) | Solo lett. a), g), h), i), l) del comma 1 (art. 24 co. 2) | Tutti gli oneri dell’art. 10, incluse le lett. e) ed e-bis) |
| Detrazioni d’imposta | Solo art. 13 e art. 15 co. 1 lett. a), b), g), h), h-bis), i); art. 16-bis (art. 24 co. 3) | Tutte le detrazioni degli artt. 12-15 TUIR |
| Detrazioni per carichi di famiglia (art. 12 TUIR) | Non spettano | Spettano, alle condizioni ordinarie |
La differenza più rilevante riguarda proprio i carichi di famiglia: la regola generale dell’art. 24 comma 3 TUIR li esclude espressamente per i non residenti, mentre il regime Schumacker li riammette integralmente. Per gli importi e le condizioni di dettaglio delle detrazioni per carichi di famiglia si rimanda all’approfondimento dedicato.
Tutte le deduzioni degli oneri (art. 10 TUIR)
Mentre chi non risiede in Italia può ordinariamente dedurre solo gli oneri dell’art. 24 comma 2 TUIR (lettere a, g, h, i, l), chi beneficia del regime Schumacker accede a tutte le deduzioni dell’art. 10 TUIR, tra cui:
- Contributi previdenziali ed assistenziali versati facoltativamente all’INPS (lettera e) – questo è particolarmente rilevante per i lavoratori italiani all’estero che versano contributi volontari
- Contributi per forme pensionistiche complementari (lettera e-bis)
- Contributi SSN per familiari non a carico residenti all’estero (lettera e-ter)
- Assegno periodico al coniuge separato/divorziato (lettera c)
- Contributi per addetti ai servizi domestici e familiari (lettera a-bis)
Tutte le detrazioni d’imposta (art. 11-15 TUIR)
I non residenti Schumacker hanno diritto a tutte le detrazioni previste per i residenti, mentre i non residenti ordinari hanno accesso solo alle detrazioni dell’art. 24 comma 3 TUIR (escludendo le detrazioni per carichi di famiglia).
Le detrazioni accessibili comprendono:
- Detrazioni per carichi di famiglia (art. 12 TUIR): coniuge, figli a carico, altri familiari
- Detrazioni per redditi di lavoro dipendente e assimilati (art. 13 TUIR)
- Detrazioni per redditi da pensione (art. 13 TUIR)
- Detrazioni per oneri e spese (art. 15 TUIR): spese sanitarie, interessi mutuo prima casa, spese funebri, erogazioni liberali, spese istruzione, premi assicurativi, spese ristrutturazione edilizia, riqualificazione energetica, bonus mobili, ecc.
Come si richiede: la dichiarazione sostitutiva
Per accedere al regime, il contribuente presenta una dichiarazione sostitutiva di atto notorio con cui attesta, sotto la propria responsabilità, il possesso dei requisiti previsti dall’art. 24 comma 3-bis TUIR. L’art. 2 del DM 21 settembre 2015 ne stabilisce il contenuto: lo Stato di residenza fiscale, l’attestazione di aver prodotto in Italia almeno il 75% del reddito complessivo, la dichiarazione di non godere di agevolazioni analoghe nello Stato di residenza e, se rilevanti, i dati dei familiari per cui si richiedono le detrazioni.
La dichiarazione si presenta al sostituto d’imposta, quando presente, che applica le detrazioni direttamente in busta paga o nel cedolino pensione. In assenza di un sostituto d’imposta, ad esempio per redditi di lavoro autonomo o d’impresa, la dichiarazione si allega alla dichiarazione dei redditi. Per la procedura generale di presentazione della dichiarazione dei redditi da parte di un soggetto non residente si rimanda all’approfondimento dedicato.
L’art. 3 del DM 21 settembre 2015 richiede di conservare, ed esibire in caso di controllo, il certificato di residenza fiscale rilasciato dalle autorità estere, la dichiarazione dei redditi presentata nello Stato di residenza o documentazione fiscale equivalente, e la documentazione relativa a eventuali familiari a carico.
La dichiarazione sostitutiva deve essere rinnovata per ciascun periodo d’imposta in cui si intende fruire del regime, poiché il requisito della soglia del 75% può variare di anno in anno.
Contenuto della dichiarazione sostitutiva
Secondo l’art. 2 del D.M. 21 settembre 2015, la dichiarazione deve attestare:
- Lo Stato nel quale il soggetto ha la residenza fiscale (con eventuale allegato del certificato di residenza fiscale rilasciato dalle autorità estere).
- Di aver prodotto in Italia almeno il 75% del reddito complessivo conseguito nel periodo d’imposta, assunto al lordo degli oneri deducibili e comprensivo dei redditi prodotti anche al di fuori dello Stato di residenza.
- Di non godere nel Paese di residenza e in nessun altro Paese diverso da questo di benefici fiscali analoghi a quelli richiesti nello Stato italiano.
- I dati anagrafici e il grado di parentela dei familiari per i quali si intende fruire della detrazione ex art. 12 TUIR, con indicazione del mese nel quale si sono verificate le condizioni richieste e del mese in cui le predette condizioni sono cessate.
- Che il familiare possiede un reddito complessivo non superiore alla soglia prevista (€ 2.840,51 per figli e altri familiari; € 4.000 per figli fino a 24 anni), al lordo degli oneri deducibili e comprensivo dei redditi prodotti anche fuori dal territorio dello Stato di residenza.
Assegno unico per i figli
La disciplina in commento non è ancora stata armonizzata con l’assegno unico ed universale per i figli. Infatti, se da una parte l’abolizione delle detrazioni per figli a carico e dell’assegno per il nucleo familiare (ANF) non comporta particolare nocumento per i residenti in Italia che in sostituzione si vedranno riconoscere l’assegno unico universale, dall’altra parte invece vi sono conseguenze pesanti per i gli italiani residenti all’estero ai quali non può essere riconosciuto l’assegno unico per i figli, in quanto presupposto indispensabile è la residenza o il domicilio in Italia. Sul punto auspichiamo che possano essere prese delle modifiche da parte del nostro legislatore.
Contributi previdenziali e altri oneri deducibili specifici
Un caso applicativo rilevante riguarda i contributi previdenziali versati facoltativamente all’ente che gestisce la forma pensionistica obbligatoria di appartenenza, deducibili ai sensi dell’art. 10 comma 1 lett. e) TUIR. La regola generale dell’art. 24 comma 2 TUIR non include questa lettera tra gli oneri deducibili dai non residenti, che quindi non possono ordinariamente dedurre tali contributi.
Con la risposta a interpello n. 148 del 26 maggio 2020, l’Agenzia delle Entrate ha chiarito che questa deduzione spetta esclusivamente ai non residenti che soddisfano i requisiti del regime Schumacker, in applicazione del rinvio che il comma 3-bis fa all’intero art. 10 TUIR. Per un non residente ordinario, i medesimi contributi versati in Italia restano indeducibili.
I controlli dell’Agenzia delle Entrate
L’Agenzia delle Entrate può verificare, in qualsiasi momento nei termini di accertamento ordinari, l’effettivo possesso dei requisiti attestati nella dichiarazione sostitutiva. Il controllo non si limita a un riscontro documentale formale: l’Amministrazione può richiedere la documentazione indicata nella sezione precedente e valutarne la coerenza con quanto dichiarato, in particolare rispetto al calcolo della soglia del 75% e all’effettiva assenza di agevolazioni analoghe nello Stato di residenza.
L’onere di dimostrare il possesso dei requisiti resta in capo al contribuente per l’intero periodo di accertabilità, anche per le annualità già dichiarate. Se il controllo evidenzia che uno dei tre requisiti non era in realtà soddisfatto, l’Agenzia delle Entrate procede al recupero delle maggiori detrazioni e deduzioni fruite indebitamente, con applicazione delle sanzioni e degli interessi previsti dalla disciplina ordinaria dell’accertamento. Una dichiarazione sostitutiva rivelatasi non veritiera espone inoltre alle conseguenze penali previste dall’art. 76 del DPR 445/2000 per le false dichiarazioni rese alla pubblica amministrazione.
Approfondimenti correlati
Per una visione completa della tassazione dei soggetti non residenti, consulta il nostro articolo: Tassazione non residenti in Italia: guida completa 2026.
Un esempio di calcolo completo
Marco, cittadino italiano, è fiscalmente residente in Portogallo (Stato incluso nella white list) e lavora come dipendente per un’azienda con sede in Italia, dove svolge la prestazione lavorativa. Nel 2026 percepisce uno stipendio di 30.000 euro, unico reddito prodotto, e non ha altri redditi esteri: la percentuale di reddito prodotto in Italia è quindi il 100%, ben oltre la soglia del 75% richiesta. Marco ha un figlio di 26 anni, senza redditi propri superiori alla soglia di 2.840,51 euro, quindi fiscalmente a suo carico. In Portogallo Marco non beneficia di detrazioni fiscali analoghe collegate al figlio a carico.
Presentata la dichiarazione sostitutiva, Marco applica la detrazione per figlio a carico prevista dall’art. 12 TUIR, oggi spettante per i figli tra 21 e 29 anni. La formula è: detrazione = 950 × (95.000 − reddito complessivo) / 95.000. Con un reddito complessivo di 30.000 euro, il calcolo è: 950 × (95.000 − 30.000) / 95.000 = 950 × 0,684 = 650 euro. Un non residente ordinario, privo dei requisiti Schumacker, non avrebbe potuto beneficiare di questa detrazione, riservata ai residenti e ai soli non residenti che rientrano nel regime dell’art. 24 comma 3-bis TUIR.
Consulenza fiscalità internazionale
Vuoi verificare se rientri nel regime Schumacker?
Il calcolo della soglia del 75% e la verifica delle agevolazioni analoghe nello Stato di residenza richiedono un’analisi puntuale della tua situazione reddituale complessiva. Un errore nella dichiarazione sostitutiva può comportare il disconoscimento delle detrazioni in sede di controllo.
Richiedi una consulenza →Domande frequenti
Un residente in Svizzera può accedere al regime Schumacker?
Sì, in linea di principio: dal 1° gennaio 2016 il regime non è più limitato ai residenti UE o SEE, e la Svizzera è inclusa nella white list del DM 4 settembre 1996. Restano da verificare la soglia del 75% e l’assenza di agevolazioni fiscali analoghe nella legislazione svizzera.
Il regime Schumacker si applica anche ai pensionati non residenti?
Sì. Il comma 3-bis dell’art. 24 TUIR non distingue per tipologia di reddito: un pensionato non residente che produce in Italia almeno il 75% del proprio reddito complessivo e soddisfa gli altri requisiti può beneficiarne, presentando la dichiarazione sostitutiva tramite l’ente pensionistico.
Serve il certificato di residenza fiscale per accedere al regime?
Sì. L’art. 3 del DM 21 settembre 2015 richiede di conservare ed esibire, in caso di controllo, il certificato di residenza fiscale rilasciato dalle autorità dello Stato estero, insieme alla dichiarazione dei redditi presentata in quello Stato o a documentazione fiscale equivalente.
Si possono recuperare le detrazioni Schumacker degli anni precedenti?
È possibile, entro i termini di decadenza ordinari, presentare una dichiarazione integrativa per gli anni in cui i requisiti del regime erano già soddisfatti ma le detrazioni non erano state applicate, oppure richiedere il conguaglio se il rapporto di lavoro è ancora in corso.
Fonti e riferimenti
- Art. 24, commi 2, 3 e 3-bis, TUIR (DPR 22 dicembre 1986 n. 917)
- Art. 10 TUIR oneri deducibili
- Artt. 12-15 e 16-bis TUIR detrazioni d’imposta
- Art. 23 TUIR redditi prodotti in Italia da non residenti
- L. 30 ottobre 2014 n. 161, art. 7 (introduzione del comma 3-bis, art. 24 TUIR)
- L. 28 dicembre 2015 n. 208, art. 1 comma 954 lett. c) (eliminazione del vincolo UE/SEE, in vigore dall’1 gennaio 2016)
- DM 21 settembre 2015 (disposizioni attuative, artt. 2 e 3)
- DM 4 settembre 1996 (white list, Stati con adeguato scambio di informazioni)
- DM 29 dicembre 2014 (inclusione di San Marino nella white list, con effetto dal 9 gennaio 2015)
- Corte di Giustizia UE, sentenza 14 febbraio 1995, causa C-279/93
- Agenzia delle Entrate, risposta a interpello n. 148 del 26 maggio 2020
