
Come si tassano stipendio e TFR tra Italia e Paesi Bassi? La risposta 167/2024 chiarisce quando si applica l'art. 15 della Convenzione.
Nel caso esaminato dall’Agenzia delle Entrate, lo stipendio dell’anno del trasferimento è imponibile esclusivamente nei Paesi Bassi, mentre il TFR segue una ripartizione per annualità. L’esito dipende dalla residenza fiscale e dalle condizioni previste dalla Convenzione.
Una lavoratrice aveva svolto dall’Italia la propria attività per una fondazione olandese e, nel mese di giugno dell’anno X, aveva trasferito la residenza nei Paesi Bassi, cessando il rapporto e ricevendo il TFR nello stesso periodo d’imposta.
Nella risposta a interpello n. 167 del 1° agosto 2024, l’Agenzia delle Entrate esamina le conseguenze dell’art. 15 della Convenzione Italia-Paesi Bassi, assumendo come presupposto, senza accertarlo, che la contribuente fosse fiscalmente residente nei Paesi Bassi per l’intero anno X.
È un dettaglio decisivo: non basta guardare al giorno del trasferimento o al Paese che corrisponde l’emolumento. Occorre distinguere retribuzioni correnti e quote di fine rapporto.
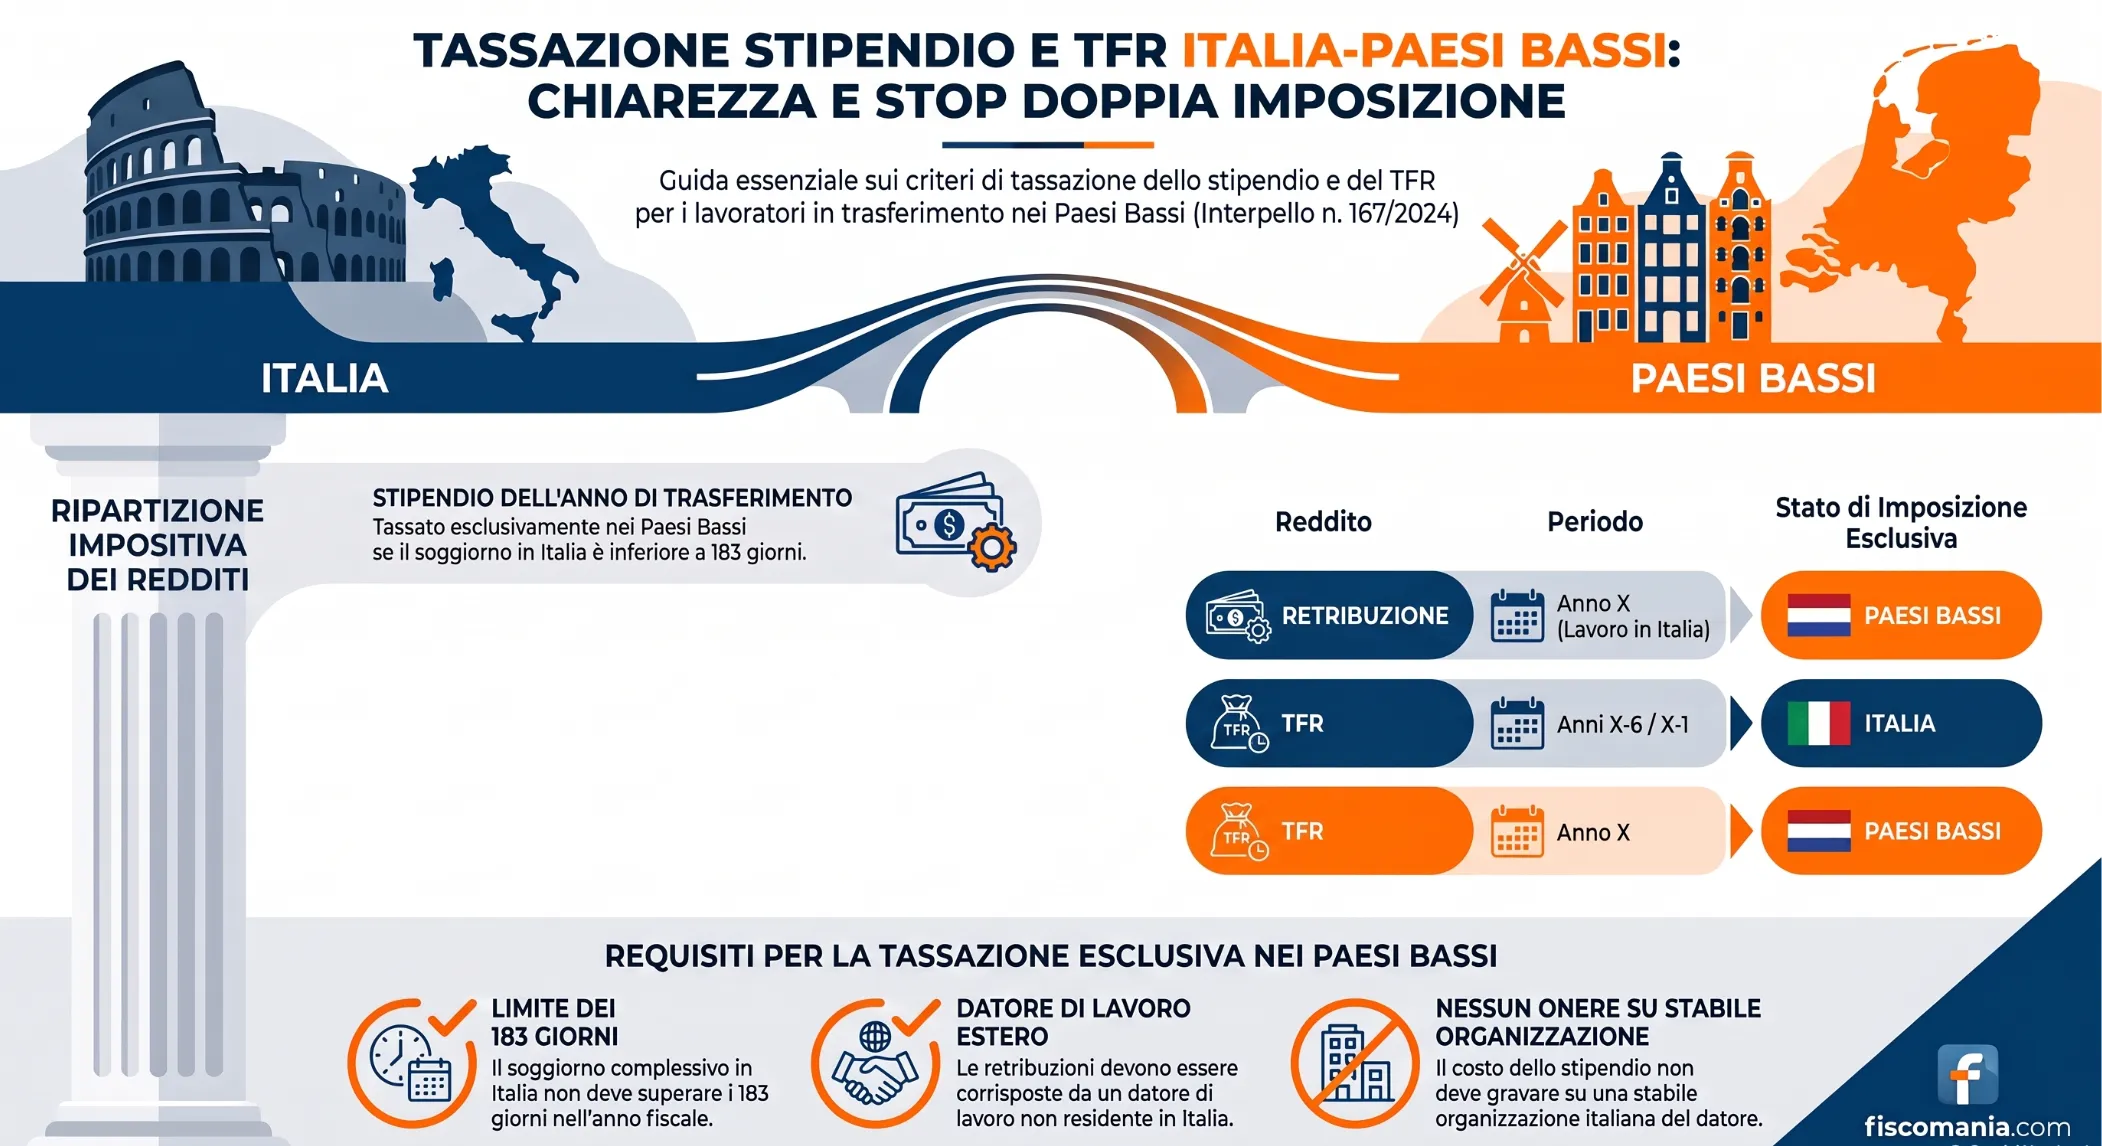
Perché lo stipendio per il lavoro svolto in Italia è tassato nei Paesi Bassi?
Nella risposta a interpello n. 167 del 1° agosto 2024, l’Agenzia delle Entrate riconosce la tassazione esclusiva nei Paesi Bassi delle retribuzioni relative all’attività svolta in Italia nell’anno del trasferimento, in quanto risultano soddisfatte tutte le condizioni dell’art. 15, paragrafo 2, della Convenzione bilaterale.
Secondo l’art. 23, comma 1, lett. c), del TUIR, i redditi di lavoro dipendente prestato in Italia sono considerati prodotti nel territorio dello Stato anche quando percepiti da un soggetto non residente. L’art. 15, paragrafo 1, della Convenzione Italia-Paesi Bassi riconosce, in linea generale, la potestà impositiva anche allo Stato in cui viene svolta l’attività lavorativa.
Il successivo paragrafo 2 prevede, tuttavia, la tassazione esclusiva nello Stato di residenza del lavoratore quando ricorrono congiuntamente tre condizioni:
- Il soggiorno nell’altro Stato non supera complessivamente 183 giorni nell’anno fiscale considerato.
- Le retribuzioni sono pagate da, o per conto di, un datore di lavoro non residente nell’altro Stato.
- L’onere delle remunerazioni non è sostenuto da una stabile organizzazione o base fissa del datore di lavoro situata nell’altro Stato.
Nel caso esaminato, la contribuente è considerata fiscalmente residente nei Paesi Bassi per l’intero anno X, ha soggiornato in Italia meno di 183 giorni e ha percepito le retribuzioni dalla fondazione olandese, senza che il relativo onere fosse sostenuto da una stabile organizzazione italiana.
Di conseguenza, lo stipendio relativo al periodo gennaio-giugno dell’anno X è imponibile esclusivamente nei Paesi Bassi, nonostante l’attività lavorativa sia stata materialmente svolta in Italia.
Per un inquadramento delle diverse fattispecie è possibile consultare la guida alla tassazione del lavoro dipendente estero.
Perché il TFR viene tassato in parte in Italia e in parte nei Paesi Bassi?
Il trattamento di fine rapporto percepito nell’anno del trasferimento non è necessariamente imponibile per intero nello Stato di nuova residenza. Nella risposta a interpello n. 167/2024, l’Agenzia delle Entrate distingue le quote maturate nei diversi periodi del rapporto lavorativo, applicando l’art. 15 della Convenzione Italia-Paesi Bassi.
Il criterio di territorialità e la natura retributiva del TFR
Secondo l’art. 23, comma 1, lett. c), del TUIR, il TFR corrisposto a un soggetto non residente è fiscalmente rilevante in Italia quando deriva da un’attività lavorativa svolta nel territorio nazionale. Il comma 2, lett. a), prevede inoltre un autonomo criterio di collegamento quando l’indennità è corrisposta dallo Stato, da un soggetto residente o da una stabile organizzazione italiana.
Nel caso esaminato, il trattamento è stato erogato da una fondazione olandese, ma riguarda un’attività lavorativa interamente svolta in Italia. La normativa interna deve tuttavia essere coordinata con le disposizioni convenzionali, che possono limitare la potestà impositiva italiana.
La Convenzione non disciplina espressamente le indennità di fine rapporto. Richiamando la risoluzione n. 341/E del 1° agosto 2008, l’Agenzia conferma che il TFR ha natura sostanzialmente retributiva, benché venga corrisposto alla cessazione del rapporto, e lo riconduce all’art. 15, relativo al lavoro subordinato, anziché all’art. 18 sulle pensioni.
Come vengono ripartite le quote di TFR
La distinzione decisiva riguarda la residenza fiscale della lavoratrice nelle annualità di maturazione e l’applicazione delle condizioni convenzionali.
Nei periodi precedenti all’anno X, la contribuente era residente in Italia e vi svolgeva l’attività lavorativa. Nell’anno X, invece, l’Agenzia assume la residenza fiscale nei Paesi Bassi per l’intero periodo d’imposta e riconosce la presenza delle condizioni previste dall’art. 15, paragrafo 2.
La tabella sintetizza il trattamento delle diverse componenti reddituali nel caso esaminato.
| Reddito | Periodo di riferimento | Stato di imposizione esclusiva | Riferimento convenzionale |
|---|---|---|---|
| Retribuzione | Anno X, lavoro svolto in Italia | Paesi Bassi | Art. 15, par. 2 |
| TFR | Anni X-6 / X-1 | Italia | Art. 15, par. 1 |
| TFR | Anno X | Paesi Bassi | Art. 15, par. 2 |
Il chiarimento più significativo riguarda la quota maturata nell’anno X: non viene ripartita in base alla data materiale del trasferimento, poiché la residenza fiscale olandese è assunta per l’intera annualità. Si tratta di una conclusione legata ai presupposti dell’interpello, che non può essere applicata automaticamente ad altre situazioni.
Per approfondire la ripartizione delle indennità maturate durante attività svolte in Stati differenti, si rinvia alla guida sulla tassazione del TFR internazionale.
Quando le conclusioni dell’interpello non possono essere applicate?
La soluzione contenuta nella risposta a interpello n. 167/2024 non può essere estesa automaticamente a tutti i lavoratori che trasferiscono la residenza fiscale nei Paesi Bassi. L’imposizione esclusiva nello Stato estero dipende dalle circostanze del rapporto di lavoro e dalla verifica delle condizioni convenzionali.
In particolare, il risultato può cambiare quando:
- Il soggiorno in Italia supera i 183 giorni nell’anno fiscale considerato.
- Le retribuzioni sono corrisposte da un datore di lavoro residente in Italia oppure per suo conto.
- L’onere delle remunerazioni è sostenuto da una stabile organizzazione o base fissa italiana del datore estero.
Se anche una sola delle condizioni dell’art. 15, paragrafo 2, non è soddisfatta, viene meno il presupposto per l’imposizione esclusiva nei Paesi Bassi. L’Italia può quindi esercitare la potestà impositiva prevista dal paragrafo 1 sui redditi relativi all’attività svolta nel proprio territorio, ferma restando l’applicazione delle disposizioni contro la doppia imposizione.
Un ulteriore elemento riguarda la residenza fiscale nell’anno del trasferimento. L’Agenzia ha espressamente assunto che la contribuente fosse residente nei Paesi Bassi per l’intero anno X, senza accertare tale circostanza. L’iscrizione AIRE e il trasferimento materiale non consentono, da soli, di estendere questa conclusione ad altre situazioni.
La verifica richiede quindi un autonomo esame della residenza fiscale delle persone fisiche, secondo le disposizioni nazionali applicabili all’annualità e le regole convenzionali.
Lavori tra Italia e Paesi Bassi e hai dubbi sulla tassazione del TFR?
La corretta imposizione dipende dalla residenza fiscale, dal luogo di svolgimento dell’attività e dai periodi di maturazione delle somme. Una valutazione della situazione individuale consente di verificare le disposizioni convenzionali applicabili e gli eventuali rischi di doppia imposizione.
Richiedi una consulenza fiscale internazionale →Domande frequenti
Il trasferimento nei Paesi Bassi durante l’anno comporta automaticamente la residenza fiscale estera?
No. Nella risposta n. 167/2024, l’Agenzia delle Entrate assume la residenza fiscale nei Paesi Bassi per l’intero anno, senza accertarla. Nelle altre situazioni occorre verificare i criteri previsti dalla normativa italiana e dalla Convenzione bilaterale. La sola iscrizione AIRE non è sufficiente a dimostrare la residenza fiscale estera.
Se il datore di lavoro è olandese, lo stipendio per l’attività svolta in Italia è sempre esente da imposte italiane?
No. L’art. 15, paragrafo 2, della Convenzione Italia-Paesi Bassi richiede il rispetto congiunto di tre condizioni: soggiorno entro 183 giorni nell’anno fiscale considerato, datore di lavoro non residente in Italia e remunerazioni non sostenute da una sua stabile organizzazione o base fissa italiana. Se una condizione manca, l’Italia può tassare il reddito relativo al lavoro svolto nel proprio territorio.
Il TFR pagato dopo il trasferimento nei Paesi Bassi è interamente imponibile all’estero?
Non necessariamente. Il TFR costituisce una remunerazione differita e il suo trattamento convenzionale dipende anche dai periodi di maturazione. Nella risposta n. 167/2024, le quote relative agli anni precedenti al trasferimento restano imponibili in Italia, mentre quella maturata nell’anno del trasferimento è imponibile esclusivamente nei Paesi Bassi, in presenza delle condizioni esaminate dall’Agenzia.
Fonti e riferimenti
- Agenzia delle Entrate, risposta a interpello n. 167 del 1° agosto 2024 – Tassazione delle retribuzioni da lavoro dipendente e del trattamento di fine rapporto ai sensi della Convenzione contro le doppie imposizioni tra Italia e Paesi Bassi.
- Convenzione Italia–Paesi Bassi contro le doppie imposizioni, firmata a L’Aja l’8 maggio 1990 e ratificata con Legge 26 luglio 1993, n. 305: art. 15, paragrafi 1 e 2, lavoro subordinato; art. 18, pensioni.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR) Art. 23, comma 1, lett. c), e comma 2, lett. a), territorialità dei redditi di lavoro dipendente e delle indennità di fine rapporto percepiti da soggetti non residenti.
- Agenzia delle Entrate, risoluzione n. 341/E del 1° agosto 2008 Trattamento fiscale del TFR erogato a un soggetto non residente per attività lavorativa svolta in parte in Italia e in parte in Germania.
