
Reddito del marittimo escluso dall’IRPEF e conto estero dello stipendio: quando il quadro RW va compilato, esoneri applicabili, IVAFE.
L’esclusione dall’IRPEF dei redditi dei marittimi non esonera, di per sé, dal monitoraggio del conto estero su cui è accreditato lo stipendio. Conta se ricorre uno degli esoneri previsti dalla norma.
Il marittimo residente in Italia imbarcato per oltre 183 giorni su nave estera, con gli altri requisiti di legge, non include il compenso nella base imponibile IRPEF (art. 3, co. 3, lett. d-quater, TUIR). Resta però un residente: l’obbligo di monitoraggio fiscale dell’art. 4 del D.L. 167/1990, dipende dalla detenzione di attività estere, non dal trattamento del reddito che le alimenta. Il conto corrente estero su cui l’armatore accredita lo stipendio deve essere quindi valutato come ogni altra attività estera, alla luce degli esoneri per modalità di detenzione e per soglia di valore. Dal 1° gennaio 2027 la disciplina confluisce nel testo unico adempimenti e accertamento.
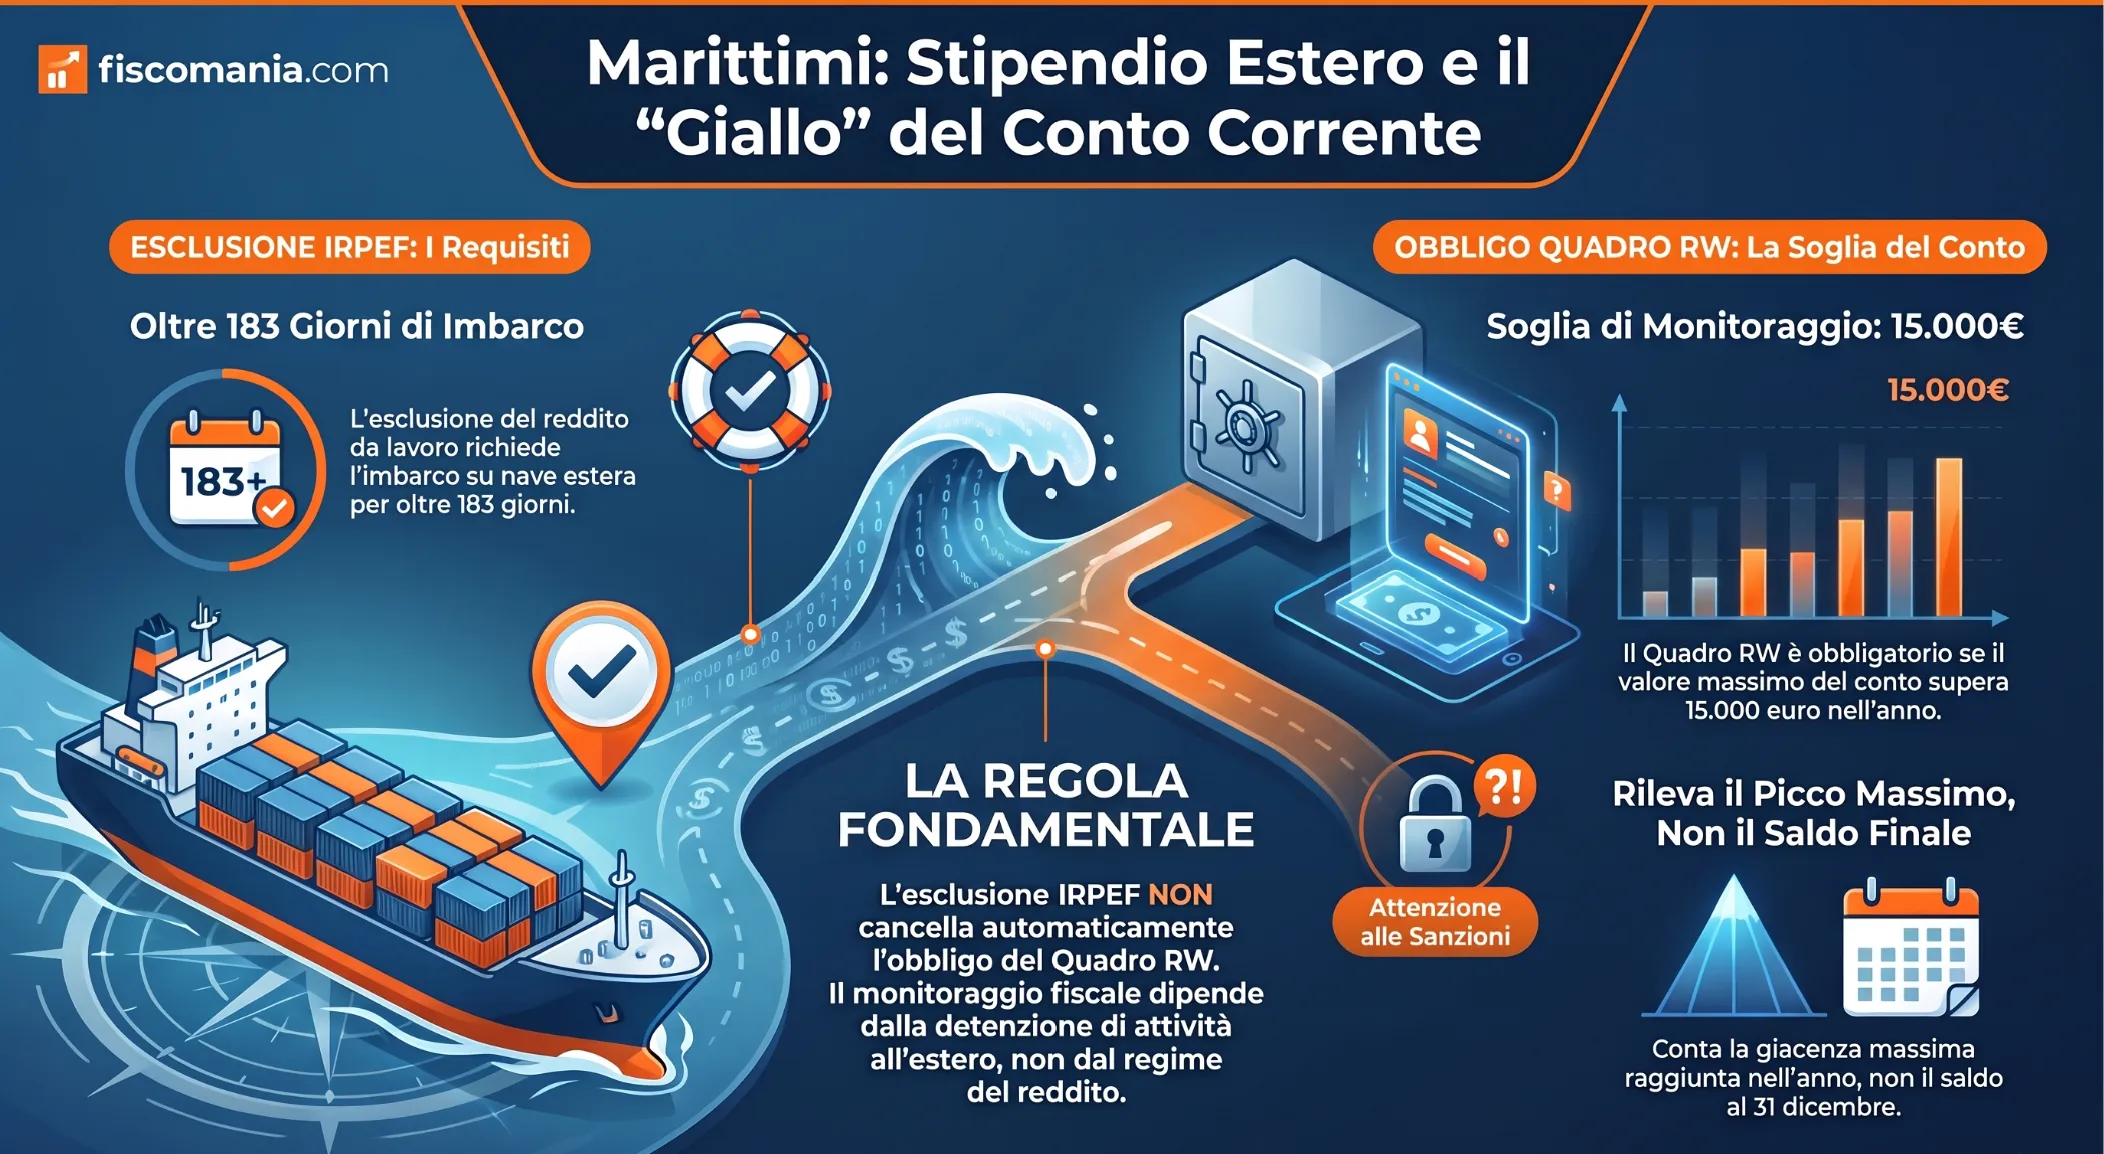
L’esclusione IRPEF non esonera dal quadro RW
L’esclusione del reddito dalla base imponibile e il monitoraggio del conto estero hanno presupposti diversi: il primo riguarda il reddito di lavoro dipendente, il secondo la detenzione di attività all’estero da parte di un residente. L’esclusione dall’IRPEF, da sola, non esonera quindi dal quadro RW.
Il reddito dei marittimi residenti in Italia, imbarcati per oltre 183 giorni nell’arco di dodici mesi su navi battenti bandiera estera diverse da quelle richiamate dall’art. 6-ter del D.L. 457/1997, è escluso dalla base imponibile dall’art. 3, co. 3, lett. d-quater, TUIR, introdotto dall’art. 2-bis della L. 88/2026. Requisiti, computo dei giorni e documentazione sono nella guida alla tassazione dei lavoratori marittimi. L’esclusione ha per oggetto il reddito.
L’obbligo di monitoraggio nasce invece dall’art. 4, co. 1, D.L. 167/1990. Le persone fisiche residenti in Italia che, nel periodo d’imposta, detengono investimenti all’estero o attività estere di natura finanziaria, suscettibili di produrre redditi imponibili in Italia, devono indicarli nella dichiarazione annuale dei redditi. Contano la residenza e la detenzione dell’attività, non il trattamento fiscale del reddito che l’ha alimentata. Il conto estero su cui l’armatore accredita lo stipendio deve essere quindi valutato alla luce degli esoneri previsti dal comma 3 dello stesso articolo.
L’Agenzia delle Entrate ha seguito questa impostazione nella risposta ad interpello n. 112/2023, relativa a un comandante di motoryacht a bandiera maltese che avrebbe trasferito la residenza in Italia. Ha escluso ogni obbligo dichiarativo per il reddito di lavoro e ha confermato che, in quanto residente, l’istante avrebbe dovuto compilare il quadro RW se avesse detenuto investimenti patrimoniali o finanziari all’estero. Il monitoraggio si fonda quindi sulla residenza e sulla detenzione di attività estere, non sul trattamento del reddito. La risposta applica l’art. 5, co. 5, L. 88/2001, abrogato dall’art. 2-bis, co. 2, L. 88/2026.
Cosa cambia dal 1° gennaio 2027
Il quadro descritto è quello vigente fino al 31 dicembre 2026. Dal 1° gennaio 2027 l’art. 4 è soppresso dall’art. 367 del D.Lgs. 141/2026 e la dichiarazione degli investimenti e delle attività detenute all’estero confluisce nel testo unico adempimenti e accertamento, le cui disposizioni si applicano da quella data (art. 368). I riferimenti normativi andranno quindi riletti nelle nuove disposizioni.
Quali esoneri possono riguardare il conto del marittimo
Né l’art. 4 del D.L. 167/1990 né l’art. 38, co. 13, del D.L. 78/2010 prevedono un esonero per i marittimi. Il conto estero su cui è accreditato lo stipendio può quindi non essere monitorato solo per soglia di valore o per modalità di detenzione, ad esempio se è amministrato da un intermediario residente che applica ritenuta o imposta sostitutiva.
Il conto con valore massimo fino a 15.000 euro
L’art. 4, co. 3, D.L. 167/1990 esclude l’obbligo di indicazione per i depositi e i conti correnti bancari costituiti all’estero il cui valore massimo complessivo, raggiunto nel corso del periodo d’imposta, non sia superiore a 15.000 euro. Il test guarda al valore massimo raggiunto durante l’anno, non al saldo finale. Per chi accumula lo stipendio durante l’imbarco, rileva quindi il picco, anche se a fine anno il saldo è più basso.
L’esonero riguarda l’obbligo di indicazione nella dichiarazione. L’imposta patrimoniale sui conti segue presupposti propri, trattati nell’approfondimento sulla doppia soglia di 15.000 e 5.000 euro.
Perché i regimi per frontalieri e funzionari non si estendono
L’art. 38, co. 13, D.L. 78/2010 esonera dagli obblighi dell’art. 4 due categorie. La lettera a) riguarda chi lavora all’estero per lo Stato italiano o presso organizzazioni internazionali cui aderisce l’Italia, quando la residenza fiscale in Italia è determinata, in deroga ai criteri ordinari del TUIR, da accordi internazionali ratificati. La lettera b) riguarda i residenti che lavorano in via continuativa all’estero in zone di frontiera o in altri Paesi limitrofi, con riferimento agli investimenti e alle attività finanziarie detenute nel Paese di lavoro.
Il testo non nomina i marittimi. Subordina inoltre l’esonero a requisiti di fonte, gli accordi internazionali, o di luogo, le zone di frontiera, i Paesi limitrofi, il Paese in cui si svolge l’attività, che il lavoro a bordo di una nave non rende automaticamente soddisfatti. Estendere per analogia questi esoneri al marittimo è una lettura che il testo non prevede e che richiede una valutazione del caso concreto. Gli altri esoneri, con i relativi criteri, sono nella guida ai casi di esonero dal quadro RW.
La tabella ordina le situazioni del marittimo residente in base a ciò che cambia per il reddito e per il conto.
| Situazione del marittimo | Reddito di lavoro | Conto estero dello stipendio | Riferimento |
|---|---|---|---|
| Imbarco oltre 183 giorni su nave estera, requisiti soddisfatti | Escluso dalla base imponibile IRPEF | L’esclusione non è un esonero: si applicano i casi dell’art. 4, co. 3 | Art. 3, co. 3, lett. d-quater, TUIR; art. 4 D.L. 167/1990; Risposta AdE n. 112/2023 |
| Nave richiamata dall’art. 6-ter D.L. 457/1997 | Fuori dall’esclusione della lett. d-quater; credito d’imposta ex art. 4 D.L. 457/1997 | Stesse regole: contano residenza e detenzione del conto | Art. 3, co. 3, lett. d-quater, TUIR; artt. 4 e 6-ter D.L. 457/1997 |
| Imbarco sotto la soglia di 183 giorni | Concorre al reddito complessivo | Stesse regole: contano residenza e detenzione del conto | Art. 3, co. 1, TUIR; art. 4, co. 1, D.L. 167/1990 |
| Conto estero con valore massimo nell’anno fino a 15.000 euro | Non rilevante | Monitoraggio non dovuto | Art. 4, co. 3, D.L. 167/1990 |
| Conto estero con valore massimo nell’anno oltre 15.000 euro | Non rilevante | Da indicare nel quadro RW, salvo altro esonero | Art. 4, co. 1 e 3, D.L. 167/1990 |
| Marittimo che invoca l’esonero previsto per frontalieri o funzionari internazionali | Non rilevante | Il testo non lo prevede per i marittimi: verificare se i requisiti ricorrono nel caso concreto | Art. 38, co. 13, D.L. 78/2010 |
Le condizioni di questa sezione sono quelle vigenti fino al 31 dicembre 2026. Dal 1° gennaio 2027 gli esoneri vanno letti nel testo unico adempimenti e accertamento, che sostituisce l’art. 4 D.L. 167/1990 (artt. 367 e 368 D.Lgs. 141/2026).
Navi annotate ex art. 6-ter: cosa cambia per il conto
Sulle navi richiamate dall’art. 6-ter del D.L. 457/1997 cambia il trattamento del reddito, non il monitoraggio del conto estero. Il quadro RW si valuta con le stesse regole viste sopra.
L’esclusione dell’art. 3, co. 3, lett. d-quater, TUIR riguarda le navi battenti bandiera estera diverse da quelle richiamate dall’art. 6-ter. Il reddito del marittimo imbarcato sulle navi di quell’elenco non rientra quindi in questa esclusione. L’art. 4, co. 1, del D.L. 457/1997 prevede inoltre per i soggetti che esercitano l’attività un credito d’imposta pari all’IRPEF dovuta sui redditi di lavoro dipendente del personale di bordo, da valere nel versamento delle ritenute alla fonte. Gli effetti in dichiarazione, e la decorrenza, sono trattati nella guida al credito IRPEF dei marittimi, che li segnala come profilo ancora aperto.
L’obbligo dell’art. 4, co. 1, D.L. 167/1990 resta collegato alla residenza e alla detenzione dell’attività estera. Chi è imbarcato su una nave dell’elenco, come chi lavora su un’altra nave, verifica il conto con gli esoneri dell’art. 4, co. 3, e con le soglie già descritte. Valgono la stessa annualità e lo stesso passaggio al testo unico dal 1° gennaio 2027.
Cosa verificare prima di compilare la dichiarazione
Prima di compilare il quadro RW il marittimo verifica due cose, e le tiene separate: se il reddito è escluso dall’IRPEF e se il conto rientra negli esoneri dell’art. 4, co. 3, D.L. 167/1990. Il primo esito non determina il secondo.
- Il reddito: giorni di imbarco, bandiera della nave ed eventuale annotazione nell’elenco dell’art. 6-ter.
- Il valore del conto: il valore massimo complessivo raggiunto nell’anno, non il saldo finale, ricostruito con gli estratti conto.
- Il tipo di attività: l’esonero dei 15.000 euro riguarda solo depositi e conti correnti bancari. Per le altre attività estere vale la regola generale.
- I documenti: estratti conto, contratto di imbarco e prove dei giorni a bordo servono sia per l’esclusione sia per il monitoraggio.
Un esempio pratico. Un marittimo residente in Italia è imbarcato nel 2025 per 200 giorni su una nave extra-UE non annotata nell’elenco dell’art. 6-ter, e si assume che ricorrano tutti gli altri requisiti della lett. d-quater. Lo stipendio è accreditato su un conto presso una banca del Paese dell’armatore, con valore massimo nell’anno di 22.000 euro.
- Il reddito è escluso dalla base imponibile.
- Il valore massimo supera 15.000 euro, quindi l’esonero dell’art. 4, co. 3, non opera e il conto va indicato nel quadro RW per il 2025.
- Con un valore massimo di 12.000 euro, e nessuna altra attività estera, il conto non sarebbe oggetto di monitoraggio. Il test dell’imposta patrimoniale, che segue un’altra soglia, è nell’approfondimento sulla doppia soglia.
La compilazione è nella guida al quadro RW e nella pagina sul conto corrente estero. Se i giorni di imbarco vengono contestati, vedi la guida all’avviso di accertamento ai lavoratori marittimi. Un conto omesso negli anni precedenti si regolarizza con il ravvedimento del quadro RW.
Il conto estero su cui ricevi lo stipendio è da monitorare?
L’esclusione del reddito, i giorni di imbarco, la bandiera della nave e il valore massimo del conto incidono su obblighi diversi. Una valutazione del caso concreto permette di stabilire cosa indicare nel quadro RW e come sistemare eventuali omissioni.
Richiedi una valutazione del tuo caso →Domande frequenti
Il marittimo con reddito escluso dall’IRPEF deve compilare il quadro RW?
Sì, se detiene attività estere soggette a monitoraggio. L’obbligo dipende dalla residenza in Italia e dalla detenzione dell’attività, non dal trattamento del reddito: l’esclusione dell’art. 3, co. 3, lett. d-quater, TUIR non è un esonero. L’Agenzia delle Entrate lo ha confermato per un marittimo residente nella risposta n. 112/2023.
Il conto su cui l’armatore versa lo stipendio rientra nell’esonero fino a 15.000 euro?
Solo se il valore massimo complessivo raggiunto nell’anno non supera 15.000 euro. L’esonero riguarda i depositi e i conti correnti bancari esteri (art. 4, co. 3, D.L. 167/1990) e si misura sul picco, non sul saldo al 31 dicembre. Non dipende dal fatto che il conto riceva lo stipendio di un marittimo.
Il marittimo imbarcato su una nave con credito IRPEF deve indicare il conto estero?
Valgono le stesse regole. Il credito dell’art. 4 D.L. 457/1997 riguarda l’imposta sul reddito di lavoro, non le attività estere del lavoratore. L’obbligo dell’art. 4 D.L. 167/1990 resta collegato alla residenza e alla detenzione del conto, quindi si applicano gli stessi esoneri e le stesse soglie.
Fonti e riferimenti
- D.L. 28 giugno 1990, n. 167, convertito dalla L. 4 agosto 1990, n. 227, art. 4, co. 1 e 3 (testo vigente fino al 31 dicembre 2026): obbligo di indicare nella dichiarazione dei redditi gli investimenti e le attività estere; esoneri per le attività amministrate da intermediari residenti, per i depositi e conti correnti bancari esteri fino a 15.000 euro e per gli immobili senza variazioni.
- D.Lgs. 5 agosto 2026, n. 141, artt. 367 e 368 (Gazzetta Ufficiale n. 181 del 6 agosto 2026, supplemento ordinario n. 28/L): soppressione dell’art. 4 D.L. 167/1990 e applicazione del testo unico adempimenti e accertamento dal 1° gennaio 2027.
- D.L. 27 marzo 2026, n. 38, convertito dalla L. 22 maggio 2026, n. 88, art. 2-bis, co. 1 e 2: introduzione della lettera d-quater all’art. 3, co. 3, TUIR e abrogazione dell’art. 5, co. 5, L. 16 marzo 2001, n. 88.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 3, co. 1 e co. 3, lett. d-quater: tassazione dei residenti sui redditi ovunque prodotti ed esclusione dei redditi dei lavoratori marittimi.
- D.L. 30 dicembre 1997, n. 457, convertito dalla L. 27 febbraio 1998, n. 30, art. 4, co. 1, e art. 6-ter: credito d’imposta sui redditi di lavoro del personale di bordo ed elenco delle navi richiamato dall’esclusione IRPEF.
- D.L. 31 maggio 2010, n. 78, convertito dalla L. 30 luglio 2010, n. 122, art. 38, co. 13: esonero dagli obblighi dell’art. 4 D.L. 167/1990 per i dipendenti pubblici e di organizzazioni internazionali e per i frontalieri.
- Agenzia delle Entrate, Risposta a interpello n. 112/2023: marittimo residente imbarcato su nave a bandiera estera; esclusione del reddito e obbligo di compilare il quadro RW.
