
Il regime dei neo-residenti può incidere sul rischio di esterovestizione delle società estere dirette dall’Italia. Regola, limiti e casi.
Il trasferimento in Italia di un manager o imprenditore che accede al regime fiscale dei neo-residenti non comporta automaticamente la residenza italiana delle società estere che continua a dirigere. La prassi dell’Agenzia riconosce uno specifico effetto sulla residenza societaria, ma soltanto entro precisi limiti.
Un manager, imprenditore o amministratore di società estere che trasferisce la residenza fiscale in Italia può continuare a esercitare funzioni gestorie anche dopo l’accesso al regime fiscale dei neo-residenti, disciplinato fino al 2026 dall’art. 24-bis TUIR.
In questo caso occorre coordinare la posizione personale del contribuente con le regole sulla residenza fiscale delle società. La Circolare Agenzia delle Entrate n. 17/E del 23 maggio 2017 ha chiarito che l’eventuale attrazione in Italia della residenza di un’entità estera può diventare irrilevante ai fini impositivi quando sia fondata sul solo rapporto con il beneficiario del regime. Il principio non costituisce però una protezione generalizzata: la governance e gli ulteriori collegamenti della società con l’Italia devono essere valutati separatamente.
Il regime dei neo-residenti può incidere sulla residenza fiscale della società estera?
Il trasferimento in Italia del soggetto che dirige una società estera non determina automaticamente l’attrazione della società nella residenza fiscale italiana. La Circolare n. 17/E del 23 maggio 2017 riconosce infatti una conseguenza specifica collegata al regime dei neo-residenti quando il possibile radicamento in Italia della residenza societaria dipende esclusivamente dall’attività gestoria svolta dal beneficiario del regime.
Il chiarimento riguarda un profilo particolare e non sostituisce le regole generali sulla residenza fiscale della società estera e sulla stabile organizzazione in Italia. Il punto da isolare è piuttosto l’effetto che assume, rispetto a quelle regole, la posizione personale del soggetto che si trasferisce in Italia beneficiando del regime fiscale dei neo-residenti.
La posizione dell’entità estera realmente operativa
La Circolare distingue anzitutto le società estere effettivamente operative dalle entità meramente interposte. Una società che svolge una reale attività d’impresa all’estero e che è titolare sostanziale dei propri redditi può, in linea generale, integrare i presupposti previsti dall’art. 73 TUIR per essere considerata fiscalmente residente in Italia.
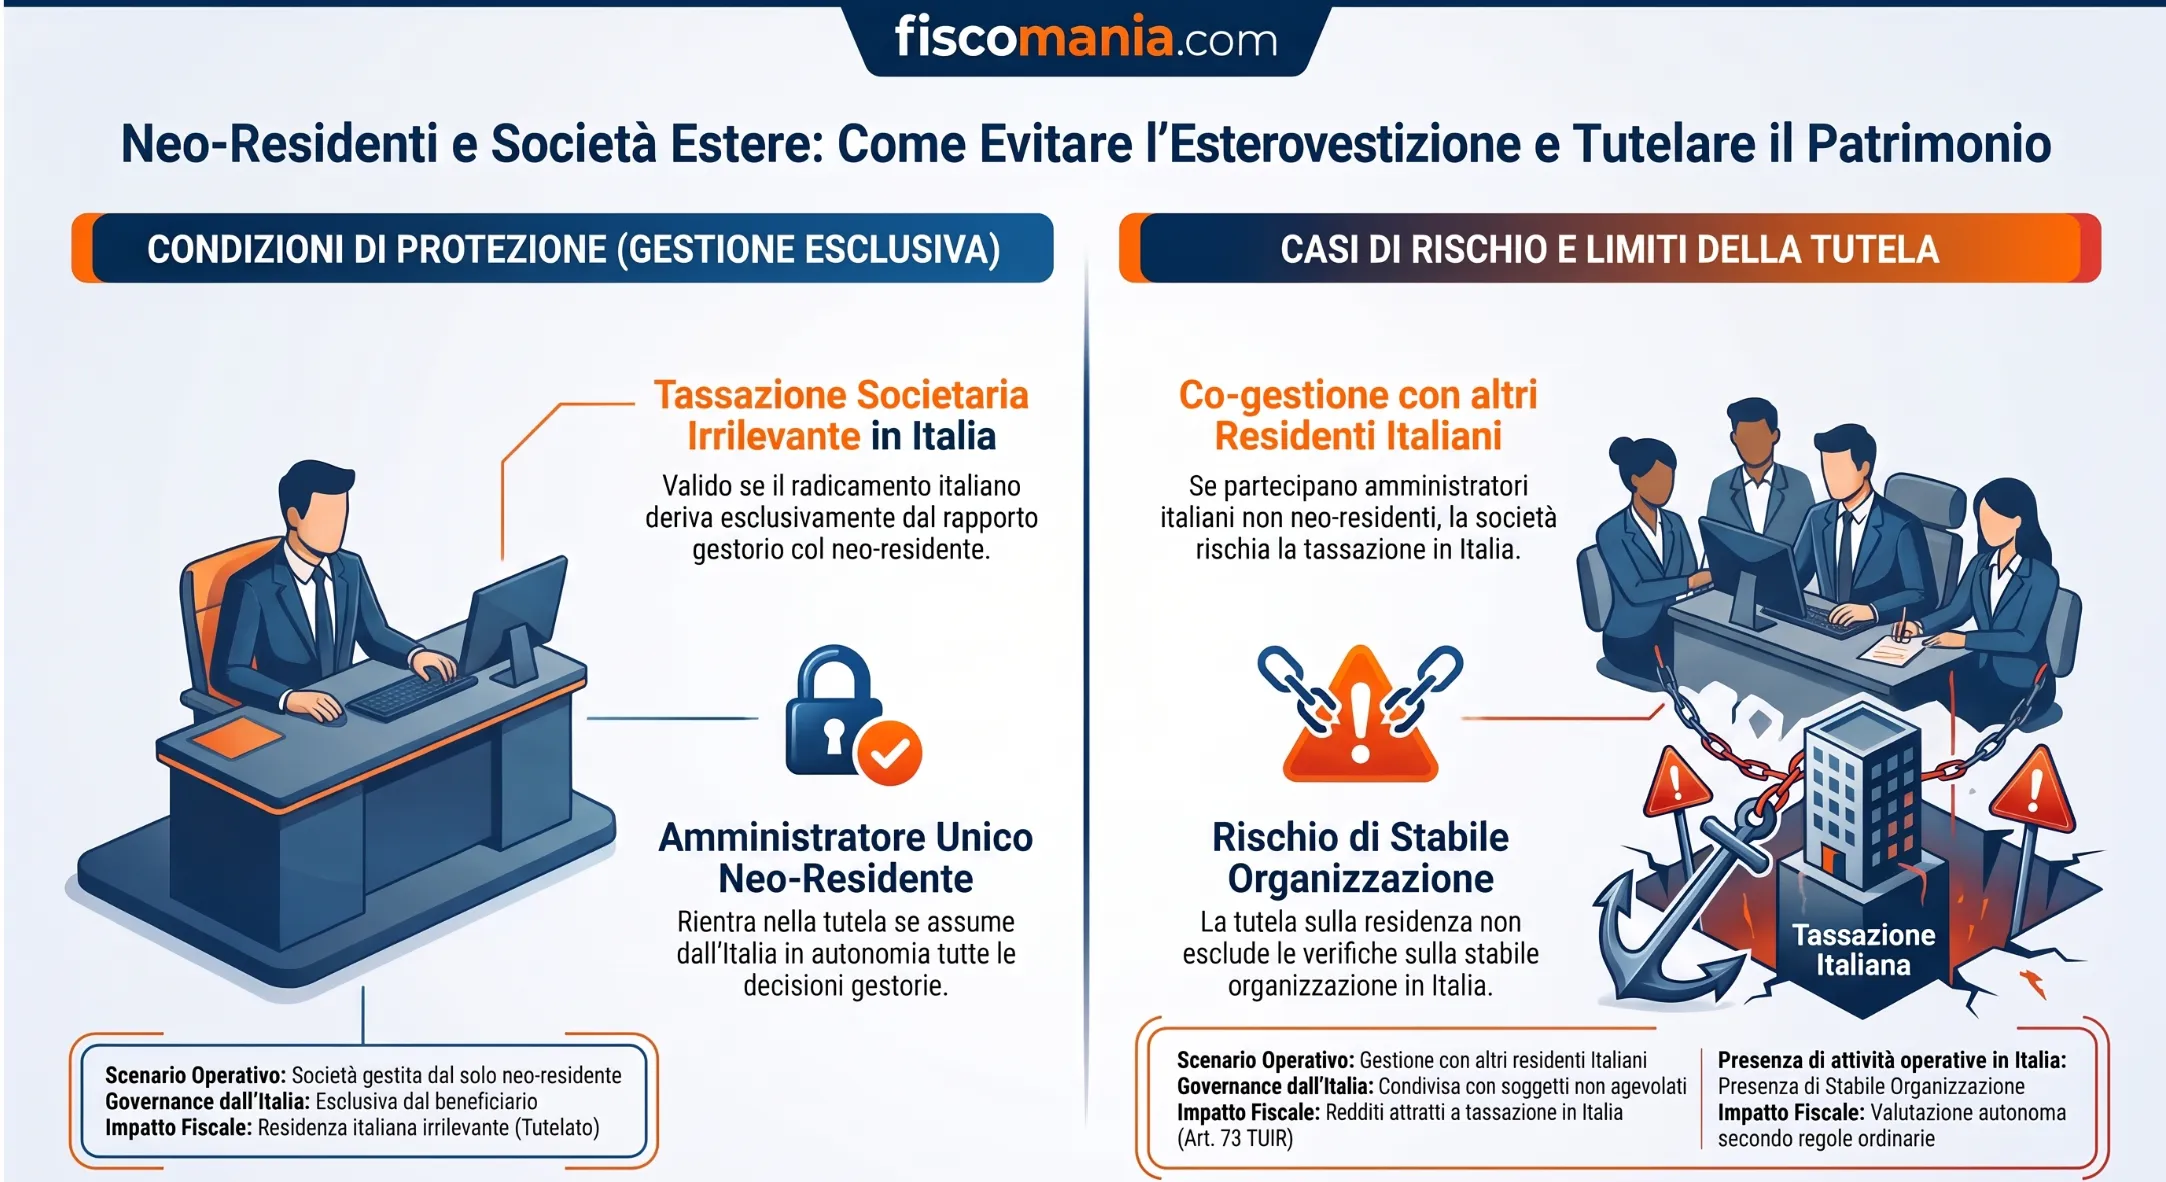
Tuttavia, quando il soggetto trasferitosi in Italia agisce come centro di imputazione delle scelte gestorie della società estera e ha optato per il regime dei neo-residenti, l’Agenzia attribuisce rilievo alla sua particolare condizione fiscale. In tale situazione, l’attrazione in Italia della residenza della società è considerata irrilevante ai fini impositivi se trova fondamento esclusivamente nel rapporto con il contribuente beneficiario del regime.
Per comprendere il funzionamento generale dell’agevolazione resta distinto il tema del regime fiscale dei neo-residenti, che disciplina la posizione personale del contribuente e i redditi esteri interessati dall’imposizione sostitutiva.
Perché è decisivo il “solo rapporto” con il neo-residente
Il limite più importante del chiarimento è proprio l’espressione utilizzata dall’Agenzia: la possibile residenza italiana della società deve essere fondata sul solo rapporto con il contribuente che beneficia del regime.
Non siamo quindi di fronte a una regola che rende irrilevante qualsiasi collegamento della società con l’Italia. La Circolare individua una fattispecie precisa: la gestione esercitata dall’Italia dal neo-residente non è, da sola, sufficiente a produrre l’effetto impositivo che deriverebbe dall’attrazione della società nella residenza fiscale italiana.
Lo stesso documento chiarisce immediatamente che la conclusione può cambiare quando alla gestione partecipano anche altri soggetti residenti in Italia che non rientrano nel regime dei neo-residenti. È quindi necessario separare la posizione personale del beneficiario dagli ulteriori elementi di collegamento della società con il territorio italiano.
Cosa cambia se il neo-residente è amministratore unico?
La qualifica di amministratore unico della società estera non determina, da sola, né la residenza fiscale della società in Italia né l’applicazione automatica del chiarimento previsto per i neo-residenti. Occorre verificare se l’eventuale attrazione della residenza societaria dipenda esclusivamente dalla gestione esercitata dal beneficiario del regime.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
