
Nel rientro in Italia la data anagrafica può non coincidere con quella fiscale. Valutare giorni, domicilio, dimora abituale e atti concreti.
Nel corso dell’anno di rientro, iscrizione anagrafica, presenza in Italia, dimora abituale e domicilio possono maturare in momenti diversi. Individuare la residenza fiscale richiede quindi di ricostruire l’intera sequenza dei fatti, non soltanto la data formale del rimpatrio.
Nel rientro in Italia, la data di iscrizione anagrafica non coincide necessariamente con il momento rilevante ai fini della residenza fiscale. Dal 1° gennaio 2024 l’art. 2, comma 2, TUIR considera alternativamente residenza civilistica, domicilio, presenza fisica e, salvo prova contraria, iscrizione nell’anagrafe della popolazione residente, purché il criterio ricorra per la maggior parte del periodo d’imposta.
Per questo non è sufficiente individuare il giorno del rimpatrio “formale”: occorre ricostruire anche i giorni già trascorsi in Italia, l’eventuale dimora abituale, le relazioni personali e familiari e gli atti concreti che accompagnano il trasferimento. L’acquisto di un’abitazione o la decisione di rientrare non determinano da soli la residenza fiscale, ma possono assumere rilievo se inseriti in una sequenza di fatti coerenti con un radicamento in Italia iniziato prima. Nell’anno di rientro, quindi, l’analisi parte dalla timeline dei fatti e solo successivamente affronta doppia imposizione e altre conseguenze fiscali.
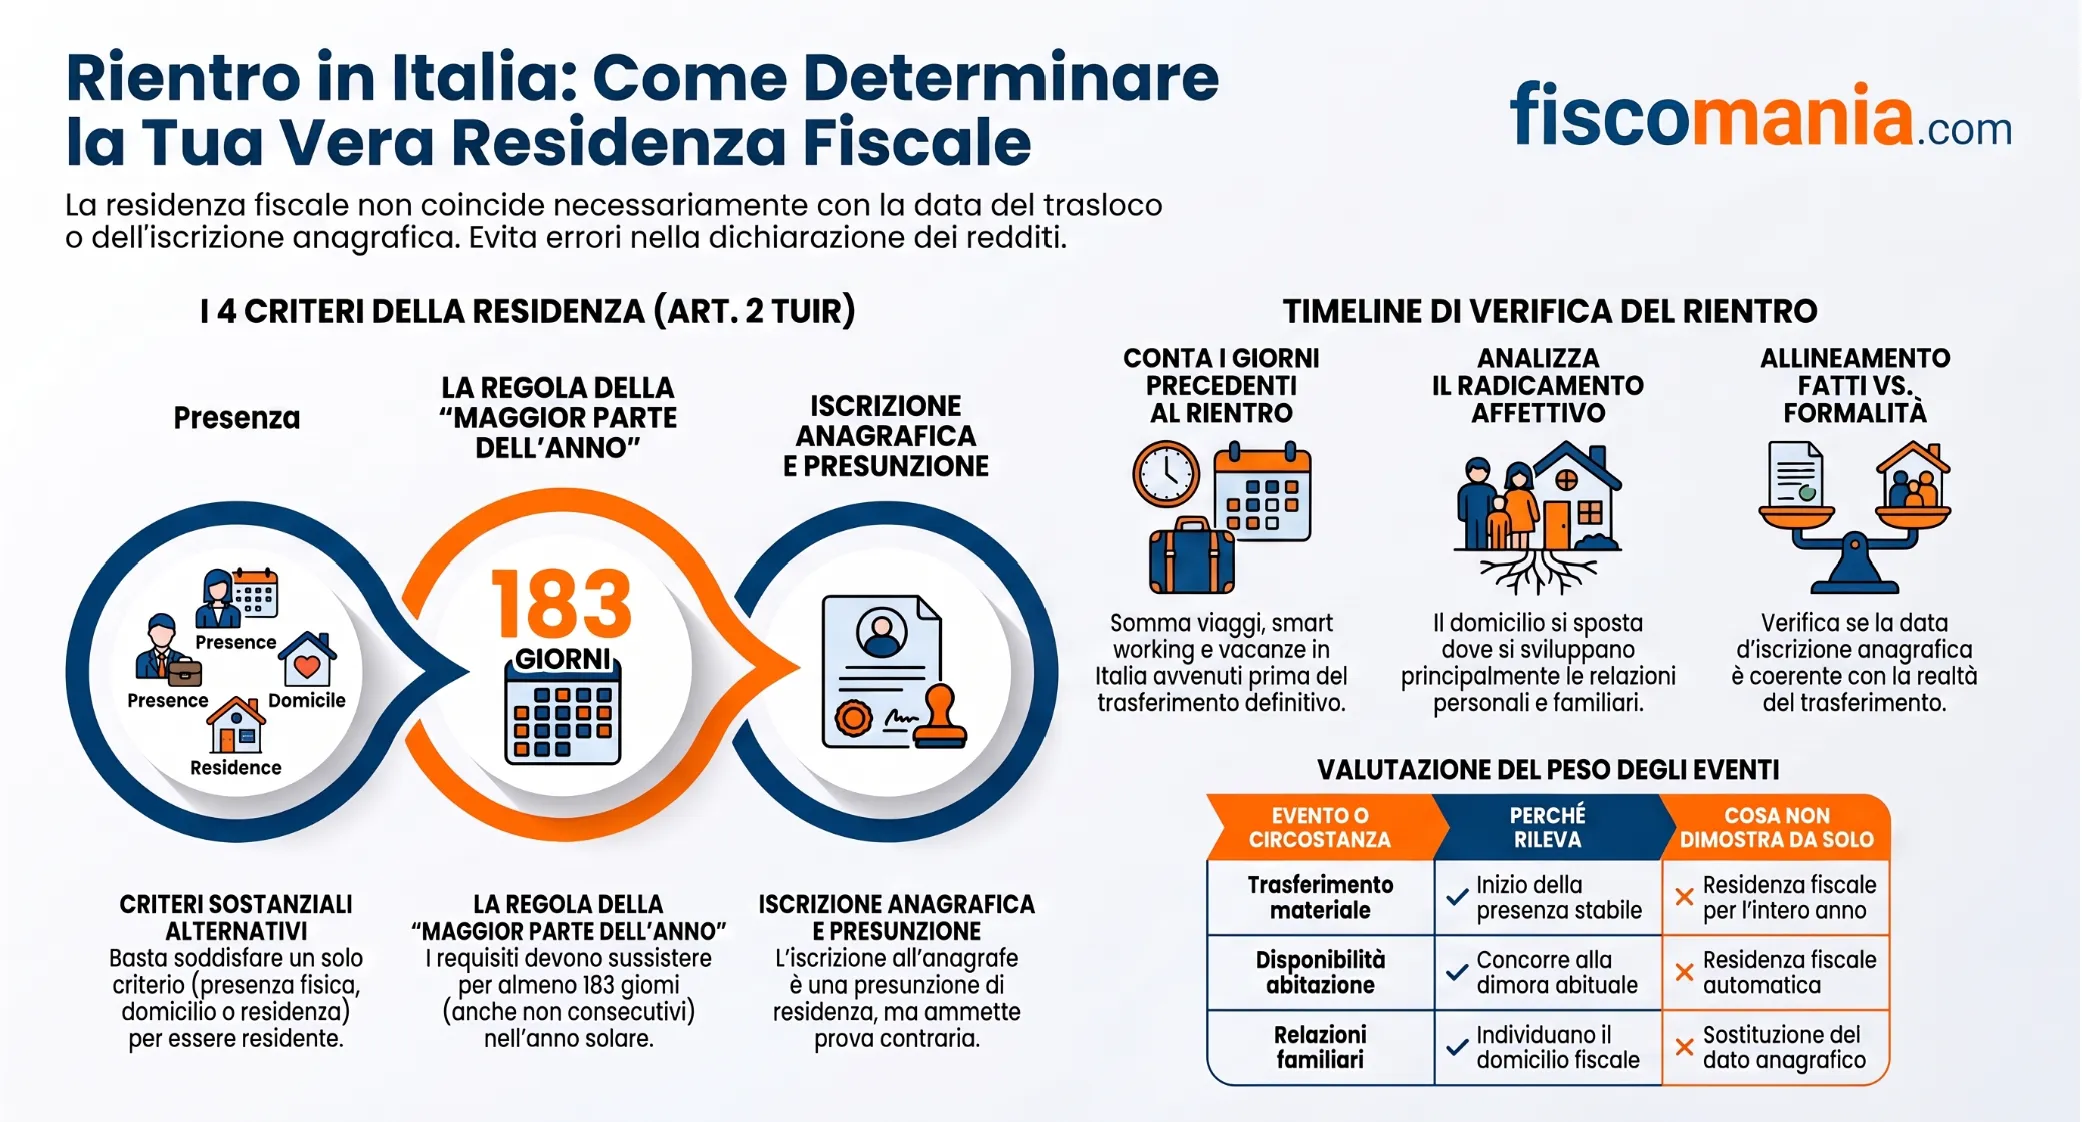
Quando si considera avvenuto il rientro fiscale in Italia?
Nel corso dell’anno di rientro non esiste necessariamente una singola data dalla quale far decorrere automaticamente la residenza fiscale italiana. Dal 1° gennaio 2024, l’art. 2, comma 2, TUIR considera fiscalmente residente la persona che, per la maggior parte del periodo d’imposta, abbia in Italia la residenza ai sensi dell’art. 43 c.c., il domicilio oppure sia fisicamente presente nel territorio dello Stato. Nel conteggio assumono rilevanza anche le frazioni di giorno.
I tre criteri sostanziali operano in via alternativa: è sufficiente che uno di essi ricorra per la maggior parte dell’anno. A questi si aggiunge l’iscrizione nell’anagrafe della popolazione residente, che determina una presunzione di residenza fiscale salvo prova contraria. Per comprendere il quadro generale può essere utile approfondire separatamente i criteri della residenza fiscale delle persone fisiche.
La data del rimpatrio non è necessariamente una sola
Quando una persona torna a vivere in Italia, possono emergere più momenti temporalmente distinti. Il giorno del trasferimento materiale può non coincidere con quello dell’iscrizione anagrafica; la dimora abituale potrebbe essersi formata prima o dopo; le relazioni personali e familiari rilevanti ai fini del domicilio possono essersi progressivamente spostate in Italia; inoltre, nel corso dell’anno possono essere già stati accumulati periodi di presenza nel territorio dello Stato.
La residenza civilistica, in particolare, è collegata alla dimora abituale ai sensi dell’art. 43, comma 2, c.c. e non dipende dal solo conteggio dei giorni. Anche periodi prolungati di assenza non escludono necessariamente il mantenimento della residenza quando, valutando il comportamento complessivo della persona, la dimora conserva carattere abituale. Per il domicilio fiscale, invece, l’art. 2 TUIR attribuisce rilievo al luogo nel quale si sviluppano principalmente le relazioni personali e familiari.
Per questo la corretta analisi dell’anno di rientro non dovrebbe partire dalla domanda “in quale giorno ho cambiato residenza?”, ma dalla ricostruzione di quando e per quanto tempo ciascun criterio fiscalmente rilevante si è concretamente manifestato in Italia.
La distinzione può essere schematizzata in questo modo:
| Evento o circostanza | Perché può rilevare | Cosa non dimostra da solo |
|---|---|---|
| Trasferimento materiale in Italia | Può segnare l’inizio della presenza stabile e della dimora abituale | Non individua automaticamente la residenza fiscale dell’intero anno |
| Iscrizione anagrafica | Costituisce una presunzione relativa ai fini dell’art. 2 TUIR | Non esclude che gli altri criteri si siano realizzati in un momento diverso |
| Disponibilità di un’abitazione in Italia | Può concorrere alla ricostruzione della dimora e del radicamento personale | Non determina, isolatamente, la residenza fiscale |
| Presenze già maturate in Italia | Concorrono al conteggio complessivo della presenza fisica nell’anno | Non vengono azzerate dalla successiva data del rientro definitivo |
| Relazioni personali e familiari | Rilevano per individuare il domicilio ai sensi dell’art. 2 TUIR | Non possono essere sostituite dal solo dato anagrafico o patrimoniale |
La conseguenza pratica è che l’anno del rimpatrio deve essere esaminato come un’unica sequenza temporale. La data indicata dal contribuente come momento del rientro rappresenta un elemento della ricostruzione, ma deve essere confrontata con le presenze già maturate, l’effettivo utilizzo delle abitazioni, lo spostamento della vita personale e familiare e la data dell’iscrizione anagrafica. Solo dopo questa verifica è possibile valutare se uno dei criteri previsti dall’art. 2 TUIR sia sussistito per la maggior parte del periodo d’imposta.
Residenza anagrafica e residenza fiscale possono avere date diverse
La data di iscrizione nell’anagrafe della popolazione residente non coincide necessariamente con quella in cui maturano i presupposti della residenza fiscale italiana. Dal 1° gennaio 2024 l’art. 2, comma 2, TUIR attribuisce infatti all’iscrizione anagrafica natura di presunzione relativa, superabile attraverso la prova che, per la maggior parte del periodo d’imposta, non sussistevano in Italia né la residenza civilistica né il domicilio né la presenza fisica.
Il disallineamento può verificarsi in entrambe le direzioni: una persona può trasferirsi sostanzialmente in Italia e modificare l’anagrafe solo alcuni mesi dopo, oppure può anticipare l’iscrizione rispetto al momento in cui la propria vita viene effettivamente trasferita nel territorio dello Stato. In entrambi i casi, la data formale resta rilevante, ma deve essere confrontata con ciò che è concretamente avvenuto nel corso dell’anno.
Mi iscrivo all’anagrafe dopo essere già rientrato
Il ritardo nell’iscrizione anagrafica non consente, da solo, di posticipare l’acquisizione della residenza fiscale. Se una persona torna materialmente in Italia, vi stabilisce la propria dimora abituale, sviluppa principalmente nel territorio dello Stato le proprie relazioni personali e familiari oppure raggiunge il periodo di presenza fisica richiesto dall’art. 2 TUIR, questi elementi devono essere valutati dalla data in cui si manifestano effettivamente.
Si pensi a chi rientra in Italia nei primi mesi dell’anno, inizia a vivere stabilmente nella propria abitazione, svolge da qui la propria attività lavorativa e trasferisce il nucleo familiare, ma rimane formalmente iscritto all’AIRE ancora per diversi mesi. In una situazione di questo tipo non sarebbe corretto assumere automaticamente la successiva iscrizione anagrafica italiana come momento iniziale della residenza fiscale.
Il punto non è stabilire se l’adempimento anagrafico sia stato tempestivo, tema distinto e approfondito nella guida sulla cancellazione AIRE e iscrizione anagrafica al rimpatrio. Ai fini fiscali occorre invece verificare se uno dei criteri sostanziali dell’art. 2 TUIR sia risultato presente in Italia per la maggior parte del periodo d’imposta.
Anticipo l’iscrizione anagrafica rispetto al trasferimento effettivo
Può verificarsi anche la situazione opposta: il contribuente trasferisce formalmente la residenza anagrafica in Italia mentre, per un certo periodo, continua ancora a vivere e lavorare prevalentemente all’estero.
L’iscrizione nell’anagrafe della popolazione residente assume in questo caso un peso specifico, poiché l’art. 2 TUIR collega ad essa una presunzione di residenza fiscale. Dal 1° gennaio 2024, tuttavia, tale presunzione ammette prova contraria. Il dato formale deve quindi essere letto insieme agli altri elementi dell’anno: luogo della dimora abituale, relazioni personali e familiari e giorni di presenza fisica.
Questo non significa che sia fiscalmente irrilevante anticipare l’iscrizione anagrafica. Al contrario, si tratta di un elemento che entra nella ricostruzione complessiva e che deve essere coerente con la situazione che il contribuente intende rappresentare. La possibilità di fornire prova contraria non trasforma infatti l’anagrafe in un dato neutro, ma impedisce di attribuirle automaticamente valore decisivo quando i fatti dimostrano una situazione differente.
Nell’anno del rientro è quindi opportuno evitare un ragionamento basato esclusivamente sulla sequenza “cancellazione AIRE → iscrizione anagrafica → inizio della residenza fiscale”. La verifica deve procedere in senso inverso: prima si ricostruiscono i fatti dell’intero periodo d’imposta, poi si valuta quale ruolo assumano le formalità anagrafiche all’interno di quella timeline.
I giorni trascorsi in Italia prima del rientro definitivo
Nell’anno del rimpatrio devono essere considerati tutti i periodi di presenza fisica in Italia, compresi quelli anteriori alla data che il contribuente identifica come momento del trasferimento definitivo. L’art. 2, comma 2, TUIR richiede infatti di verificare la presenza nel territorio dello Stato per la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno e senza richiedere che i giorni siano consecutivi.
Questo significa che un rientro definitivo avvenuto nella seconda parte dell’anno non può essere analizzato isolando soltanto il periodo successivo al trasferimento. Viaggi, soggiorni, periodi di lavoro da remoto e altre permanenze già maturate nei mesi precedenti continuano a concorrere alla verifica della presenza complessiva.
Il trasferimento definitivo non azzera i giorni precedenti
La data nella quale una persona decide di stabilirsi definitivamente in Italia rappresenta un fatto importante, ma non crea una separazione fiscale tra ciò che è avvenuto prima e ciò che accade dopo. Ai fini della presenza fisica, il periodo d’imposta deve essere considerato nella sua interezza.
Si pensi a una persona che individui il proprio rientro definitivo nel mese di settembre. Se nei mesi precedenti ha già trascorso numerosi periodi in Italia, tali giornate devono essere sommate a quelle successive al trasferimento. Il fatto che i soggiorni precedenti avessero carattere temporaneo o fossero collegati a vacanze, lavoro o organizzazione del futuro rimpatrio non li rende automaticamente irrilevanti ai fini del criterio oggettivo della presenza.
La circolare Agenzia delle Entrate n. 20/E del 2024, richiamata nel materiale, qualifica infatti la presenza fisica come un criterio oggettivo che prescinde, in linea generale, dalle motivazioni della permanenza nel territorio dello Stato. Restano distinte le situazioni meramente temporanee od occasionali nelle quali la stessa presenza non esprime una materiale permanenza rilevante, come nell’esempio dello scalo aereo indicato dalla prassi.
Per il metodo di conteggio e le relative casistiche è possibile approfondire il tema nella guida sulla presenza fisica in Italia e il conteggio dei 183 giorni.
Meno di 183 giorni non significa automaticamente non residente
Restare al di sotto della soglia della presenza fisica non consente, da solo, di concludere che il contribuente sia fiscalmente non residente in Italia. Dal 1° gennaio 2024 i criteri della residenza civilistica, del domicilio e della presenza fisica operano infatti in via alternativa.
Una persona potrebbe quindi non raggiungere il numero di giorni necessario per integrare il criterio della presenza, ma avere comunque in Italia per la maggior parte del periodo d’imposta la propria dimora abituale oppure il domicilio, inteso dall’art. 2 TUIR come luogo nel quale si sviluppano principalmente le relazioni personali e familiari.
Nell’anno di rientro il conteggio dei giorni rappresenta perciò una verifica necessaria, ma non sempre conclusiva. Diventa particolarmente importante quando la presenza italiana si avvicina alla maggior parte del periodo d’imposta, perché anche pochi soggiorni avvenuti prima del trasferimento definitivo possono modificare il risultato del calcolo. Se la soglia non viene raggiunta, l’analisi deve comunque proseguire sugli altri criteri previsti dalla norma.
Intenzione di rientro: quando i fatti possono assumere rilevanza fiscale
La semplice intenzione di tornare in Italia non determina, da sola, la residenza fiscale. Può però diventare rilevante quando si traduce in comportamenti concreti che mostrano un progressivo radicamento nel territorio dello Stato.
La circolare Agenzia delle Entrate n. 20/E del 2024 attribuisce rilievo, nella valutazione del domicilio, anche alle condotte attraverso le quali una persona manifesta con atti concreti la volontà di mantenere un legame effettivo con l’Italia.
Acquisto della casa e altri atti preparatori
L’acquisto di un’abitazione in Italia prima del rimpatrio non comporta automaticamente l’acquisizione della residenza fiscale. Lo stesso vale per il mantenimento di utenze, l’arredamento dell’immobile o la sua semplice disponibilità.
Questi elementi assumono maggiore peso se accompagnati da soggiorni frequenti, utilizzo abituale della casa (oltre 90 giorni l’anno, come da check list per applicazione dell’art. 24-bis TUIR), trasferimento della famiglia, lavoro svolto dall’Italia o progressiva cessazione dell’abitazione estera. In tal caso non si valuta il singolo fatto, ma la sua coerenza con l’insieme degli altri elementi dell’anno.
Per il ruolo delle relazioni personali e familiari nella verifica è possibile approfondire il tema del domicilio fiscale delle persone fisiche.
Quando gli atti preparatori diventano una sequenza rilevante
Il punto critico emerge quando ciò che inizialmente appare come preparazione di un futuro trasferimento diventa, nei fatti, una sequenza coerente di comportamenti già orientati verso l’Italia.
Acquisto dell’abitazione, permanenze sempre più lunghe, smart working dall’Italia, trasferimento dei rapporti personali e organizzazione della vita quotidiana possono, considerati insieme, rendere meno netta la data indicata formalmente come “rientro”.
Per questo l’anno di trasferimento deve essere ricostruito cronologicamente. L’obiettivo non è individuare quando il contribuente abbia maturato l’idea di tornare, ma verificare quando tale progetto abbia iniziato a tradursi in fatti rilevanti ai fini dei criteri previsti dall’art. 2 TUIR.
Come ricostruire la timeline fiscale dell’anno di rientro
Per valutare correttamente la residenza fiscale nell’anno del rimpatrio è utile ricostruire gli eventi in ordine cronologico, senza partire dalla sola data del cambio anagrafico. La verifica dovrebbe comprendere le presenze in Italia già maturate, il momento in cui l’abitazione italiana diventa una dimora effettiva, lo sviluppo delle relazioni personali e familiari e la successiva iscrizione nell’anagrafe della popolazione residente.
L’obiettivo è capire se uno dei criteri previsti dall’art. 2, comma 2, TUIR sia risultato integrato per la maggior parte del periodo d’imposta.
Dalla presenza fisica agli altri elementi del trasferimento
Un possibile percorso di verifica è il seguente:
| 1. Prima del rientro definitivo hai già trascorso periodi in Italia? | |
|---|---|
| ↙ SÌ | NO ↘ |
| Somma anche questi giorni o frazioni di giorno alla presenza maturata dopo il trasferimento. | Considera la presenza fisica maturata dalla data del trasferimento materiale. |
| ↓ | |
| 2. La dimora abituale in Italia può essersi formata prima della data indicata come rientro? | |
| ↙ SÌ | NO ↘ |
| Occorre verificare se la residenza civilistica possa essersi radicata in Italia già da un momento precedente. | La data del trasferimento effettivo può risultare coerente con l’inizio della dimora abituale in Italia. |
| ↓ | |
| 3. Le relazioni personali e familiari si sviluppavano principalmente in Italia già prima del rimpatrio formale? | |
| ↙ SÌ | NO ↘ |
| Deve essere verificato se il domicilio fiscale possa essersi formato in Italia prima della data anagrafica. | Il domicilio può risultare ancora localizzato nello Stato estero fino al successivo spostamento delle relazioni rilevanti. |
| ↓ | |
| 4. La data di iscrizione anagrafica è coerente con quanto emerge dai fatti? | |
| ↙ SÌ | NO ↘ |
| Situazione formale e trasferimento sostanziale risultano temporalmente coerenti. | Il disallineamento richiede di ricostruire quale situazione fosse effettivamente esistente prima e dopo l’iscrizione. |
| ↓ | |
| VERIFICA FINALE | |
| Almeno uno dei criteri previsti dall’art. 2 TUIR risulta integrato in Italia per la maggior parte del periodo d’imposta? | |
L’ordine delle domande evita due errori frequenti: considerare il giorno del rimpatrio come uno spartiacque che cancella i mesi precedenti oppure attribuire automaticamente alla data anagrafica valore decisivo.
La ricostruzione deve invece mantenere distinti i diversi elementi e poi valutarli nel loro insieme. Solo in questo modo è possibile stabilire se la data indicata come “rientro” sia coerente con ciò che è effettivamente avvenuto nel corso dell’anno.
Verifica la residenza fiscale nell’anno del rientro
Quando presenza, abitazione, domicilio e iscrizione anagrafica maturano in momenti diversi, una ricostruzione della timeline consente di individuare i profili fiscali da verificare prima della dichiarazione dei redditi.
Richiedi una consulenza →Quattro rientri apparentemente uguali possono avere conseguenze diverse
La stessa data indicata come “rientro in Italia” può assumere un significato fiscale diverso a seconda di ciò che è accaduto nei mesi precedenti. Per questo la valutazione deve riguardare l’intero periodo d’imposta e non soltanto il momento del trasferimento definitivo.
Rientro a settembre con poche presenze precedenti
Una persona vive e lavora stabilmente all’estero fino a settembre, trascorre soltanto brevi periodi in Italia e mantiene all’estero abitazione e relazioni personali prevalenti. Il trasferimento materiale, l’utilizzo stabile della casa italiana e l’iscrizione anagrafica avvengono in prossimità della stessa data.
In questo scenario esiste una maggiore coerenza tra rientro dichiarato e situazione sostanziale. Resta comunque necessario verificare i singoli criteri dell’art. 2 TUIR sull’intero anno.
Rientro a settembre dopo numerosi soggiorni in Italia
La situazione cambia se, prima del trasferimento definitivo, il contribuente ha già trascorso periodi significativi in Italia.
Le giornate precedenti continuano a concorrere al criterio della presenza fisica e possono avvicinare o superare la soglia prevista per la maggior parte del periodo d’imposta. La data di settembre non rappresenta quindi uno spartiacque autonomo: occorre ricostruire tutte le presenze maturate dal 1° gennaio.
Trasferimento effettivo prima dell’iscrizione anagrafica
Un contribuente può tornare materialmente in Italia, stabilirvi la propria dimora e trasferirvi le principali relazioni personali, rinviando di alcuni mesi l’iscrizione nell’anagrafe italiana.
In questo caso la data anagrafica non può essere assunta automaticamente come inizio della residenza fiscale. Deve essere verificato se residenza civilistica, domicilio o presenza fisica risultassero già integrati in precedenza per il periodo richiesto dalla norma.
Casa acquistata prima del rientro definitivo
L’acquisto di un immobile italiano diversi mesi prima del rimpatrio non determina, isolatamente, la residenza fiscale.
La valutazione cambia però se alla disponibilità dell’abitazione si accompagnano soggiorni sempre più frequenti, utilizzo effettivo della casa, lavoro svolto dall’Italia o progressivo trasferimento delle relazioni personali e familiari. In questo caso l’acquisto diventa uno degli elementi della sequenza fattuale attraverso cui ricostruire quando il radicamento in Italia abbia iniziato a manifestarsi.
Se Italia e Stato estero qualificano diversamente l’anno di rientro
Nell’anno del trasferimento può accadere che Italia e Stato di provenienza considerino entrambi la persona fiscalmente residente secondo le rispettive normative interne. In questo caso la verifica non si esaurisce con l’art. 2 TUIR.
Se tra i due Stati è in vigore una Convenzione contro le doppie imposizioni, l’eventuale conflitto di residenza deve essere risolto applicando le relative regole convenzionali, che normalmente considerano in successione abitazione permanente, centro degli interessi vitali, soggiorno abituale e nazionalità.
Il tema è distinto dalla determinazione della residenza secondo la normativa italiana: prima si verifica se il contribuente risulta residente in Italia secondo l’art. 2 TUIR, poi si affronta l’eventuale coordinamento con lo Stato estero. Per questo, quando il rientro avviene nel corso dell’anno, è utile approfondire separatamente il tema della doppia imposizione nell’anno di rientro.
L’eventuale frazionamento del periodo d’imposta o altri meccanismi previsti dalla specifica Convenzione devono essere verificati caso per caso e non possono essere presunti dalla sola data del trasferimento.
Consulenza fiscale online
Stai rientrando in Italia nel corso dell’anno?
La data anagrafica, i giorni trascorsi in Italia e il trasferimento effettivo possono non coincidere. Una verifica della timeline consente di valutare la residenza fiscale e le eventuali criticità con lo Stato estero prima degli adempimenti dichiarativi.
Richiedi una consulenza →Domande frequenti
Quando si acquisisce la residenza fiscale in Italia dopo il rientro dall’estero?
Non esiste necessariamente una sola data di decorrenza. Ai sensi dell’art. 2, comma 2, TUIR occorre verificare, sull’intero periodo d’imposta, residenza civilistica, domicilio e presenza fisica, oltre alla presunzione collegata all’iscrizione anagrafica.
La residenza fiscale coincide con la data di iscrizione anagrafica?
No. Dal 1° gennaio 2024 l’iscrizione nell’anagrafe della popolazione residente costituisce una presunzione relativa. I fatti possono indicare che residenza civilistica, domicilio o presenza fisica abbiano assunto rilevanza in un momento diverso.
Se rientro in Italia dopo luglio sono sicuramente fiscalmente non residente per quell’anno?
No. La data del rientro definitivo non è sufficiente. Occorre conteggiare anche le presenze già maturate in Italia nei mesi precedenti e verificare separatamente residenza civilistica e domicilio, che operano come criteri alternativi alla presenza fisica.
Comprare casa in Italia prima del rientro determina la residenza fiscale?
No. L’acquisto o la disponibilità di un’abitazione non determinano da soli la residenza fiscale. Possono però assumere rilievo insieme a utilizzo della casa, soggiorni, relazioni personali e familiari e altri comportamenti coerenti con il trasferimento.
I giorni di smart working trascorsi in Italia prima del rientro definitivo contano?
La presenza fisica in Italia è un criterio oggettivo e, in linea generale, rileva indipendentemente dal motivo della permanenza. I giorni o le frazioni di giorno trascorsi lavorando dall’Italia devono quindi essere considerati nella ricostruzione complessiva dell’anno.
