
Stipendio portoghese e IRPEF: residenza (art. 2 TUIR, art. 16 CIRS), Convenzione Italia-Portogallo, art. 15 e credito per l’imposta estera.
Lo stipendio portoghese entra nell’IRPEF se resti residente in Italia, con credito per l’imposta portoghese solo se definitiva; il lavoro svolto dall’Italia, anche per un datore portoghese, resta imponibile solo in Italia. Se anche il Portogallo ti considera residente, decide l’art. 4 della Convenzione.
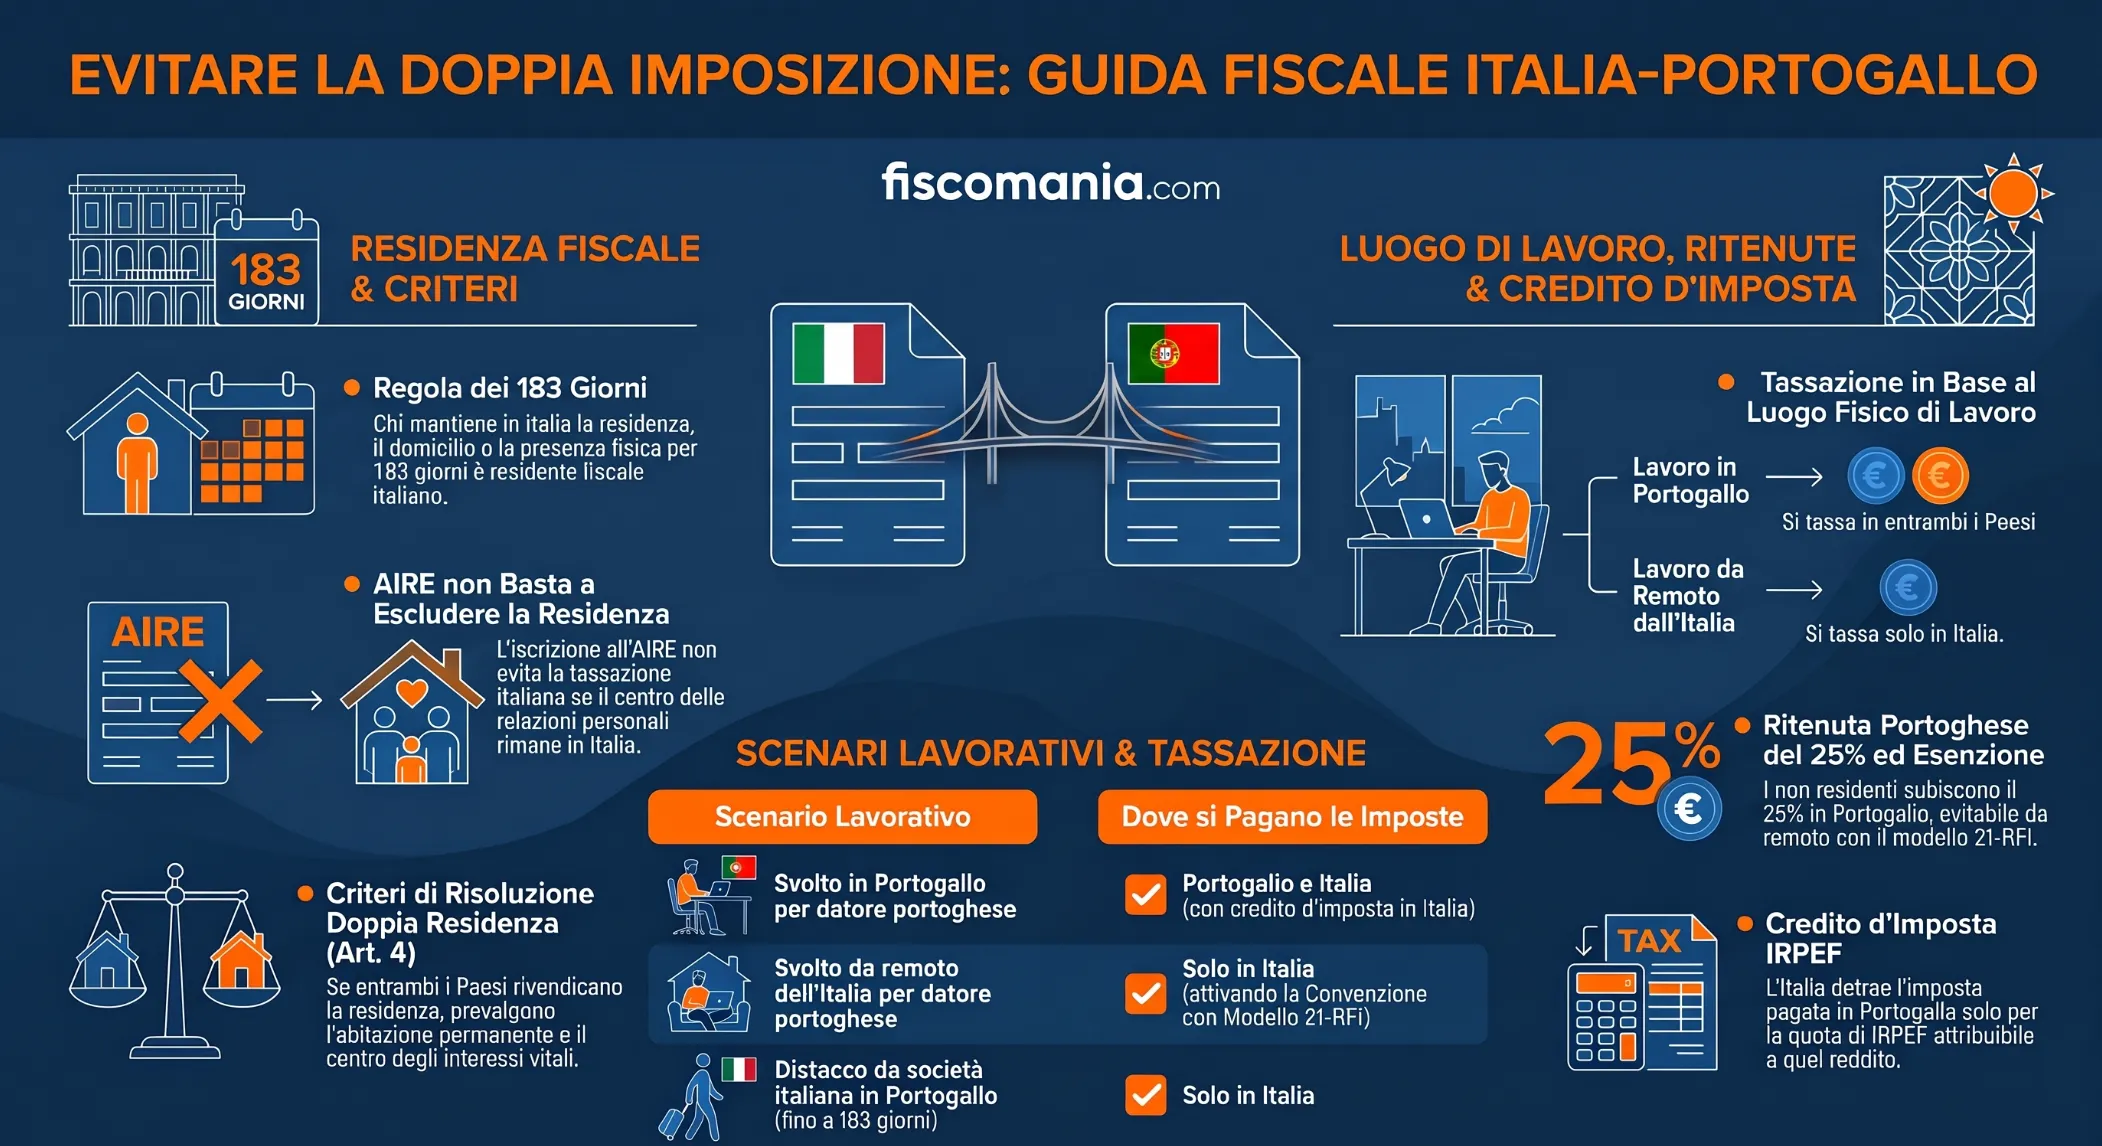
Il residente in Italia è tassato sullo stipendio ovunque prodotto (art. 3 TUIR), ma la Convenzione del 1980 ripartisce la potestà impositiva in base al luogo in cui il lavoro è svolto (art. 15). Per il lavoro svolto in Portogallo l’imposizione spetta a entrambi gli Stati e l’Italia concede il credito (art. 22); il soggiorno breve del par. 2 richiede, tra l’altro, un datore non residente in Portogallo. Di regola il non residente subisce in Portogallo una ritenuta del 25% a titolo definitivo (art. 71, n. 4, CIRS), ma il credito in Italia dipende dalla quota di IRPEF riferibile a quel reddito e dalla definitività dell’imposta.
Quando resti residente in Italia anche se lavori in Portogallo
Lavorare in Portogallo non interrompe di per sé la residenza fiscale italiana: dal 2024 basta uno solo dei criteri di collegamento per la maggior parte dell’anno, e l’iscrizione anagrafica fa soltanto presumere la residenza.
L’art. 2, comma 2, TUIR (D.Lgs. 27 dicembre 2023, n. 209) considera residenti, dal periodo d’imposta 2024, le persone che per la maggior parte dell’anno (183 giorni, 184 negli anni bisestili, anche non consecutivi e contando le frazioni di giorno) hanno in Italia la residenza civilistica o il domicilio, oppure vi sono presenti. Per domicilio si intende il luogo in cui si sviluppano in via principale le relazioni personali e familiari: chi lavora a Lisbona ma ha in Italia famiglia e vita privata può restare residente anche con poche presenze, mentre chi lavora da remoto dall’Italia per 183 giorni è residente per la sola presenza fisica (Circolare AdE 4 novembre 2024, n. 20/E, parr. 2.1 e 2.1.3). I criteri sono approfonditi nella guida alla residenza fiscale delle persone fisiche.
L’iscrizione all’anagrafe della popolazione residente per la maggior parte dell’anno ammette prova contraria: va dimostrato, con elementi oggettivi, che per quel periodo non ricorre nessun altro criterio (par. 2.1.4). Fino al 2023 la presunzione era assoluta (par. 2.3).
AIRE e nuovo testo unico
L’iscrizione all’AIRE non basta a interrompere la residenza. La circolare indica come possibile domicilio in Italia il caso di chi, iscritto all’AIRE e occupato all’estero, tiene a disposizione una casa in Italia con le utenze attive e vi rientra nei fine settimana (par. 2.1.1). I riferimenti al TUIR di questo articolo sono quelli vigenti fino al 31 dicembre 2026; dal 1° gennaio 2027 si applica il nuovo testo unico (D.Lgs. 19 giugno 2026, n. 117, art. 377), che colloca le retribuzioni convenzionali all’art. 53, comma 11, e il credito per le imposte estere all’art. 185.
Doppia residenza Italia-Portogallo: art. 16 CIRS e art. 4 della Convenzione
Se Italia e Portogallo ti considerano entrambi residente, decide la sequenza dell’art. 4, par. 2, della Convenzione, che non prevede alcun frazionamento dell’anno d’imposta.
Come il Portogallo definisce il residente
Il conflitto nasce solo se entrambe le legislazioni ti considerano residente: ai fini della Convenzione non lo è chi è assoggettato a imposta in uno Stato soltanto per i redditi di fonte locale (art. 4, par. 1). Per l’art. 16 del Código do IRS è residente chi permane in Portogallo più di 183 giorni, anche non consecutivi, in un periodo di dodici mesi che inizia o finisce nell’anno. Lo è anche chi resta meno, ma dispone in un giorno qualsiasi di quel periodo di un’abitazione in condizioni che facciano supporre l’intenzione attuale di mantenerla e occuparla come residenza abituale. Conta ogni giorno che comprende un pernottamento (n. 2).
Chi integra uno dei due criteri diventa residente dal primo giorno di permanenza, salvo che sia stato residente in un giorno qualsiasi dell’anno precedente: in tal caso lo è dal primo giorno dell’anno in cui il criterio ricorre (n. 3). La qualità si perde dall’ultimo giorno di permanenza (n. 4) e l’imposta si applica separatamente a ciascun periodo di residenza (art. 15, n. 3). Un alloggio preso in locazione per tutta la durata del lavoro può integrare il criterio dell’abitazione anche con meno di 183 giorni di presenza. Se perdi la residenza portoghese, restano le regole di chiusura dei nn. 14-16 dell’art. 16 sul periodo successivo.
La sequenza dell’art. 4, par. 2
La Convenzione, che prevale sul diritto interno, assegna la residenza a uno solo dei due Stati secondo questa sequenza:
- lo Stato in cui hai un’abitazione permanente;
- se l’hai in entrambi, quello con cui hai le relazioni personali ed economiche più strette, cioè il centro degli interessi vitali;
- se questo non è determinabile o manca un’abitazione permanente, lo Stato del soggiorno abituale;
- poi la nazionalità, e infine l’accordo tra le autorità competenti.
A differenza del domicilio dell’art. 2 TUIR, che guarda alle relazioni personali e familiari, il centro degli interessi vitali valuta anche i legami economici. La sequenza completa è nella guida ai criteri dell’art. 4 sulla doppia residenza.
L’anno del trasferimento
L’art. 4 ha tre paragrafi e nessuno divide l’anno. La Circolare AdE n. 20/E/2024 (par. 3) indica come Convenzioni con clausola di frazionamento quelle con Germania, Svizzera e Panama; l’art. 4 della Convenzione con il Portogallo non la prevede. Per l’Italia la residenza si valuta sul periodo d’imposta: chi per 183 giorni ha qui i collegamenti dell’art. 2 resta residente italiano anche se poi si trasferisce (Circolare n. 20/E/2024, par. 2.1). Se la Convenzione assegna la residenza al Portogallo, per l’Italia restano imponibili solo i redditi di fonte italiana (art. 23 TUIR; art. 25 dal 2027). Il frazionamento del periodo d’imposta è trattato nella guida dedicata. Chi trasferisce la residenza in Portogallo può valutare il regime IFICI/TISRI, che non rientra in questo articolo.
Dove si tassa lo stipendio: art. 15 per luogo di lavoro, datore e giorni
Lo stipendio per il lavoro svolto in Portogallo è imponibile in entrambi gli Stati, quello per il lavoro svolto in Italia solo in Italia (art. 15, par. 1, della Convenzione). Il soggiorno breve del par. 2 richiede tre condizioni insieme, tra cui un datore non residente in Portogallo. Le regole generali sono nella guida alla tassazione del lavoro dipendente estero.
Il luogo fisico di svolgimento
Il par. 1 lascia imponibile lo stipendio solo nello Stato di residenza, a meno che l’attività sia svolta nell’altro Stato: in tal caso la retribuzione è imponibile anche lì. Conta dove lavori, non dove ha sede il datore: lo stipendio per il lavoro svolto in Italia da un residente italiano resta imponibile solo in Italia, anche se il datore è portoghese. L’art. 15 fa salvi gli artt. 16, 18, 19 e 20. Si applicano quindi regole proprie ai compensi e ai gettoni degli amministratori di una società portoghese (art. 16) e alle funzioni pubbliche (art. 19); i funzionari UE e i dipendenti di organizzazioni internazionali sono trattati a parte.
Le condizioni del par. 2
Il par. 2 lascia lo stipendio imponibile solo nello Stato di residenza se ricorrono insieme tre condizioni:
- soggiorni in Portogallo non oltre 183 giorni in totale nell’anno fiscale considerato;
- la retribuzione è pagata da, o per conto di, un datore non residente in Portogallo;
- il costo non è sostenuto da una stabile organizzazione o da una base fissa che il datore ha in Portogallo.
Il testo conta i giorni nell’anno fiscale, non nei dodici mesi. Con un datore portoghese la seconda condizione manca sempre, quindi il par. 2 non opera. Con una società italiana che ti distacca vanno verificati chi paga e a chi è addebitato il costo: la Convenzione non definisce il datore e rinvia alla legge interna dello Stato che la applica (art. 3, par. 2).
La tabella ordina i casi per datore, luogo di lavoro e giorni; per la società italiana considera il caso in cui il costo resta alla società stessa.
| Datore e luogo di lavoro | Giorni in Portogallo (anno fiscale) | Dove è imponibile lo stipendio | Riferimento |
|---|---|---|---|
| Società portoghese; lavoro svolto in Portogallo | Qualsiasi | Portogallo e Italia, con credito in Italia | Convenzione, art. 15, par. 1 e par. 2, lett. b); art. 22, par. 2 |
| Società portoghese; lavoro svolto dall’Italia | Non rilevano | Solo Italia | Convenzione, art. 15, par. 1 |
| Società portoghese; alcuni giorni in Portogallo, il resto dall’Italia | Giorni effettivamente lavorati in Portogallo | Giorni portoghesi: Portogallo e Italia, con credito; giorni italiani: solo Italia | Convenzione, art. 15, par. 1; art. 22, par. 2 |
| Società italiana, distacco in Portogallo, costo che resta alla società italiana | Fino a 183 | Solo Italia | Convenzione, art. 15, par. 2 |
| Società italiana, distacco in Portogallo, costo che resta alla società italiana | Oltre 183 | Portogallo e Italia, con credito in Italia | Convenzione, art. 15, par. 2, lett. a); art. 22, par. 2 |
| Società italiana, costo sostenuto da stabile organizzazione o base fissa portoghese | Qualsiasi | Portogallo e Italia, con credito in Italia | Convenzione, art. 15, par. 2, lett. c); art. 22, par. 2 |
Il lavoro da remoto dall’Italia per un datore portoghese
Chi lavora dall’Italia per una società portoghese è tassato solo in Italia (art. 15, par. 1), ma il datore portoghese deve di regola trattenere in Portogallo il 25% a titolo definitivo, salvo la prova della Convenzione. Per l’art. 18, n. 1, lett. a), CIRS è di fonte portoghese anche il lavoro dipendente pagato da un’entità con residenza, sede o stabile organizzazione in Portogallo, e per il non residente l’art. 71, n. 4, lett. a), prevede la ritenuta definitiva del 25%.
Per evitarla bisogna attivare la Convenzione ai sensi dell’art. 101-C CIRS. Il lavoratore consegna al datore un formulario insieme a un certificato rilasciato dalle autorità dello Stato di residenza, che attesta la residenza fiscale nel periodo e la sottoposizione a imposta sul reddito; la prova va fornita entro il termine per versare l’imposta che sarebbe stata trattenuta e ha validità di un anno (nn. 2-4). Senza prova, il datore deve versare l’intera imposta (n. 5). Se la ritenuta è già stata operata, il rimborso si chiede entro due anni dalla fine dell’anno in cui è sorto il fatto generatore (n. 7). Per la Convenzione con l’Italia il formulario portoghese è il modello 21-RFI, indicato anche dall’Agenzia delle Entrate. Stabile organizzazione e obblighi del datore sono nella guida al lavoro dall’Italia per un datore estero.
Retribuzioni convenzionali
Le retribuzioni convenzionali sostituiscono il reddito effettivo se il lavoro è prestato all’estero in via continuativa e come oggetto esclusivo del rapporto, con più di 183 giorni di soggiorno nello Stato estero nell’arco di dodici mesi, e il lavoratore rientra in una categoria del decreto annuale (art. 51, co. 8-bis, TUIR). La norma non esclude i Paesi UE, ma il lavoro svolto in parte dall’Italia non è «esclusivo»: con un’alternanza tra Portogallo e Italia, di norma non si applicano.
Busta paga portoghese: ritenuta del non residente e imposta definitiva
Per chi non è residente in Portogallo la ritenuta del 25% sullo stipendio è di regola imposta definitiva. Dispense, rimborso parziale e opzione per la tassazione ordinaria possono però cambiare l’importo che vale ai fini del credito italiano. Le aliquote progressive dei residenti portoghesi non riguardano questo lettore: sono nella scheda sul sistema fiscale del Portogallo.
La ritenuta del 25% e le dispense
Il datore portoghese trattiene il 25% sul lordo del lavoro dipendente ottenuto in Portogallo da non residenti, a titolo definitivo (art. 71, nn. 4 e 8, CIRS). Se il lavoratore ha un solo datore, fino alla retribuzione minima mensile garantita non si applica alcuna ritenuta e il 25% grava solo sulla parte eccedente. Serve una dichiarazione scritta con cui il lavoratore comunica di non percepire lo stesso tipo di redditi da altre entità residenti o da stabili organizzazioni in Portogallo (nn. 5-6). Se la Convenzione toglie la tassazione al Portogallo, la ritenuta non va operata, con le prove dell’art. 101-C descritte nella sezione precedente.
Rimborso per i residenti UE/SEE e opzione dell’art. 17-A
Il residente in un altro Stato UE, o SEE con obbligo di cooperazione amministrativa equivalente, può chiedere la restituzione della parte di ritenuta che supera quella risultante dalla tabella generale dei residenti. Il calcolo tiene conto di tutti i redditi, anche esteri, e per il lavoro dipendente riconosce gli importi dell’art. 25 (art. 71, nn. 11-12). La domanda va presentata entro due anni dalla fine dell’anno civile successivo al fatto tributario (n. 13) e comporta la comunicazione spontanea del contenuto e dell’importo allo Stato di residenza (n. 16).
Chi ha almeno il 90% del reddito mondiale di fonte portoghese può invece optare, nella dichiarazione annuale, per la tassazione secondo le regole dei residenti non coniugati (art. 17-A, nn. 1 e 6). La ritenuta resta, ma come pagamento in acconto sui redditi inclusi (n. 5). Il requisito presuppone che quasi tutto il reddito mondiale sia portoghese.
Quando l’imposta portoghese è definitiva per il credito
L’art. 165 TUIR dà credito per le imposte estere pagate a titolo definitivo, e la definitività coincide con l’irripetibilità. Non lo sono le imposte pagate in acconto o in via provvisoria, né quelle per cui il rimborso, totale o parziale, è previsto sin dal pagamento: in caso di rimborso parziale si detrae l’imposta al netto, se l’importo è certo alla data della dichiarazione (Circolare AdE 5 marzo 2015, n. 9/E, par. 2.4). In via interpretativa, lo stesso criterio porta a detrarre l’imposta al netto della parte rimborsabile ai sensi dell’art. 71, quando l’importo è certo; la circolare non esamina espressamente la restituzione portoghese. Il meccanismo generale è nella guida al credito per le imposte estere.
La tabella indica, per ciascuna situazione, quale importo si considera definitivo.
| Situazione del lavoratore | Imposta considerata ai fini del credito | Riferimento |
|---|---|---|
| Ritenuta del 25%, senza richieste di rimborso | La ritenuta trattenuta, per la parte che non può essere chiesta a rimborso (v. riga 4) | Art. 71, n. 4, lett. a), CIRS |
| Datore unico e stipendio mensile fino alla retribuzione minima garantita, con dichiarazione scritta | Nessuna ritenuta: nessun credito sulla parte esente | Art. 71, nn. 5-6, CIRS |
| Convenzione attivata con formulario e certificato di residenza | Nessuna ritenuta; se è già stata trattenuta, si chiede il rimborso entro due anni | Art. 101-C, nn. 1-2 e 7, CIRS |
| Rimborso dell’eccedenza richiesto da un residente UE/SEE | In via interpretativa, la ritenuta al netto del rimborso, se l’importo è certo alla data della dichiarazione italiana | Art. 71, nn. 11-13, CIRS; Circolare AdE n. 9/E/2015, par. 2.4 |
| Opzione dell’art. 17-A (almeno il 90% del reddito di fonte portoghese) | L’imposta risultante dalla liquidazione finale: la ritenuta è un acconto | Art. 17-A, nn. 1, 5 e 6, CIRS; Circolare AdE n. 9/E/2015, par. 2.4 |
Credito per l’imposta portoghese: quota, tetto ed esempio
L’Italia detrae dall’IRPEF l’imposta pagata in Portogallo, ma non oltre la quota di imposta italiana attribuibile al reddito portoghese, nella proporzione in cui questo concorre al reddito complessivo (art. 22, par. 2, della Convenzione; art. 165, co. 1, TUIR). Il credito spetta solo per l’imposta definitiva.
La quota è l’imposta italiana moltiplicata per il rapporto tra il reddito portoghese e il reddito complessivo, al netto delle perdite dei periodi precedenti ammesse in diminuzione. Il reddito estero si assume come rideterminato con le regole italiane, e il credito non può superare l’imposta netta dovuta nel periodo (Circolare AdE 5 marzo 2015, n. 9/E, parr. 3.1, 3.2 e 4). La detrazione si calcola separatamente per ciascuno Stato estero (art. 165, co. 3, TUIR).
Un esempio
Gli importi sono illustrativi: non sono aliquote né imposte reali. Il lavoratore è residente in Italia, lavora tutto l’anno a Lisbona per una società portoghese ed è anche titolare di altri redditi italiani. Ipotizzo uno stipendio di 30.000 euro e altri redditi italiani per 20.000, quindi reddito complessivo di 50.000 euro, senza contributi, oneri, detrazioni né addizionali. L’IRPEF netta, ipotizzata in 12.000 euro, dà una quota riferibile al reddito portoghese di 7.200 euro (12.000 × 30.000 / 50.000). Nel caso A l’imposta portoghese definitiva è inferiore alla quota; nel caso B è la ritenuta del 25% su tutto lo stipendio.
| Voce (importi in euro) | Caso A | Caso B |
|---|---|---|
| Imposta portoghese pagata a titolo definitivo | 6.000 | 7.500 |
| Quota di IRPEF attribuibile al reddito portoghese (12.000 × 30.000 / 50.000) | 7.200 | 7.200 |
| Credito utilizzabile (Convenzione, art. 22, par. 2; art. 165, co. 1, TUIR) | 6.000 | 7.200 |
| IRPEF dovuta dopo il credito | 6.000 | 4.800 |
| Eccedenza di imposta portoghese | 0 | 300 |
Nel caso B l’eccedenza di 300 euro non riduce l’imposta dell’anno. Il suo eventuale riporto è disciplinato dall’art. 165, co. 6, TUIR, nel testo vigente dal 7 ottobre 2015 (art. 185, co. 6, dal 2027).
Tempi e dichiarazione
Il credito si calcola nella dichiarazione relativa all’anno cui appartiene il reddito, se l’imposta portoghese diventa definitiva prima della sua presentazione; altrimenti l’imposta di quell’anno è liquidata di nuovo e il credito si chiede nella prima dichiarazione utile (art. 165, commi 4 e 7). Non spetta in caso di dichiarazione omessa, cioè presentata con oltre novanta giorni di ritardo, o se il reddito portoghese non vi è indicato (art. 165, co. 8): l’integrativa presentata entro i termini di accertamento sana l’omissione (Circolare n. 9/E/2015, parr. 3.3 e 3.4). Il meccanismo generale è nella guida al credito per le imposte estere.
Contributi e quadro RW
I contributi previdenziali obbligatori versati in Portogallo non figurano tra le imposte considerate dall’art. 2 della Convenzione e non danno credito. Con il regime ordinario i contributi versati in ottemperanza a disposizioni di legge non concorrono al reddito (art. 51, co. 2, lett. a), TUIR; art. 53 dal 2027); la deduzione con le retribuzioni convenzionali è trattata nella guida ai contributi previdenziali esteri deducibili. Per i conti e gli investimenti detenuti in Portogallo da chi resta residente in Italia, obblighi di monitoraggio, soglie, esoneri e calcolo di IVIE e IVAFE sono nella guida al quadro RW.
Lavori in Portogallo e dividi il tempo con l’Italia?
La ripartizione dei giorni, la ritenuta portoghese e il credito dipendono dal contratto e dalla tua posizione. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Non sono iscritto all’AIRE e lavoro in Portogallo: devo dichiarare lo stipendio in Italia?
Di norma sì, se per la maggior parte dell’anno resti iscritto all’anagrafe italiana: dal 2024 l’iscrizione fa solo presumere la residenza, ma la presunzione ammette prova contraria, e contano anche residenza civilistica, domicilio e presenza fisica (art. 2, co. 2, TUIR). Lo stipendio concorre al reddito complessivo e il credito spetta solo se il reddito estero è dichiarato (art. 165, co. 8, TUIR).
Lavoro da remoto dall’Italia per una società portoghese: dove pago le imposte?
In Italia: il lavoro svolto dall’Italia da un residente italiano è imponibile solo qui, anche se il datore è portoghese (art. 15, par. 1, Convenzione). Il datore deve però di regola trattenere il 25%, perché per il CIRS la retribuzione è di fonte portoghese; per evitarlo serve dare prova della Convenzione con formulario e certificato di residenza (art. 101-C CIRS).
La ritenuta del 25% in busta paga è imposta definitiva ai fini del credito?
Di regola sì per il non residente: l’art. 71, n. 4, CIRS la qualifica a titolo definitivo. Il residente UE/SEE può però chiedere la restituzione dell’eccedenza sulla tabella generale (art. 71, nn. 11-13): per i rimborsi parziali la Circolare AdE n. 9/E/2015 (par. 2.4) detrae l’imposta al netto, se l’importo è certo; l’applicazione a questo caso è interpretativa.
Se mi trasferisco in Portogallo a metà anno, la Convenzione divide l’anno?
No: l’art. 4 non prevede il frazionamento dell’anno, che compare invece nelle Convenzioni con Germania, Svizzera e Panama (Circolare AdE n. 20/E/2024, par. 3). Per l’Italia la residenza si valuta sul periodo d’imposta (art. 2, co. 2, TUIR); se anche il Portogallo ti considera residente, decide la sequenza dell’art. 4, par. 2.
Le retribuzioni convenzionali si applicano al lavoro in Portogallo, che è un Paese UE?
La norma non esclude i Paesi UE, ma richiede lavoro all’estero continuativo ed esclusivo, oltre 183 giorni di soggiorno nello Stato estero in dodici mesi e una categoria prevista dal decreto annuale (art. 51, co. 8-bis, TUIR; art. 53, co. 11, dal 2027). Con un lavoro alternato tra Portogallo e Italia, di norma non si applicano.
Fonti e riferimenti
- Convenzione tra l’Italia e il Portogallo per evitare le doppie imposizioni e prevenire l’evasione fiscale in materia di imposte sul reddito, con Protocollo aggiuntivo, firmata a Roma il 14 maggio 1980, ratificata con L. 10 luglio 1982, n. 562 (S.O. alla G.U. n. 224 del 16 agosto 1982), in vigore dal 15 gennaio 1983: art. 2; art. 3, par. 2; art. 4, parr. 1 e 2; art. 15; artt. 16 e 19; art. 22, par. 2.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, comma 2; art. 3; art. 23; art. 51, commi 2, lett. a), e 8-bis; art. 165, commi 1, 3, 4, 6, 7 e 8.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1: nuova definizione di residenza fiscale delle persone fisiche, applicabile dal 1° gennaio 2024.
- D.Lgs. 14 settembre 2015, n. 147, art. 15: credito d’imposta per i redditi prodotti all’estero (art. 165 TUIR), in vigore dal 7 ottobre 2015.
- D.Lgs. 19 giugno 2026, n. 117, testo unico delle imposte sui redditi (G.U. n. 152 del 3 luglio 2026, S.O. n. 26/L): artt. 25, 53 (commi 2, lett. a), e 11) e 185; art. 377, applicazione dal 1° gennaio 2027.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E: parr. 2.1, 2.1.1, 2.1.3, 2.1.4, 2.3 e 3, residenza delle persone fisiche e rapporti con le Convenzioni.
- Agenzia delle Entrate, circolare 5 marzo 2015, n. 9/E: parr. 2.4, 3.1, 3.2, 3.3, 3.4 e 4, credito per le imposte pagate all’estero.
- Autoridade Tributária e Aduaneira, Código do IRS: art. 15; art. 16; art. 17-A; art. 18, n. 1, lett. a); art. 71, nn. 4-6, 8 e 11-13 e 16; art. 101-C.
