
Lavoro autonomo occasionale 2026 per esercitare attività occasionali e sporadiche senza partita IVA, con ricevuta. Limite € 5.000.
La prestazione occasionale riguarda attività autonome realmente episodiche e non abituali. Il punto decisivo non è una soglia di compenso, ma il modo concreto in cui l’attività viene svolta e organizzata nel tempo.
Una prestazione di lavoro autonomo può essere qualificata come occasionale quando è episodica, saltuaria e non programmata, senza i caratteri di abitualità e professionalità propri dell’attività esercitata in modo stabile e sistematico. Non esiste un limite generale di 5.000 euro, né un numero massimo di incarichi o giorni che consenta automaticamente di lavorare senza partita IVA: la qualificazione dipende dalle caratteristiche concrete dell’attività. I limiti economici e temporali previsti dall’art. 54-bis del D.L. n. 50/2017 riguardano invece PrestO e Libretto Famiglia, strumenti distinti dal lavoro autonomo occasionale disciplinato dall’art. 2222 c.c.
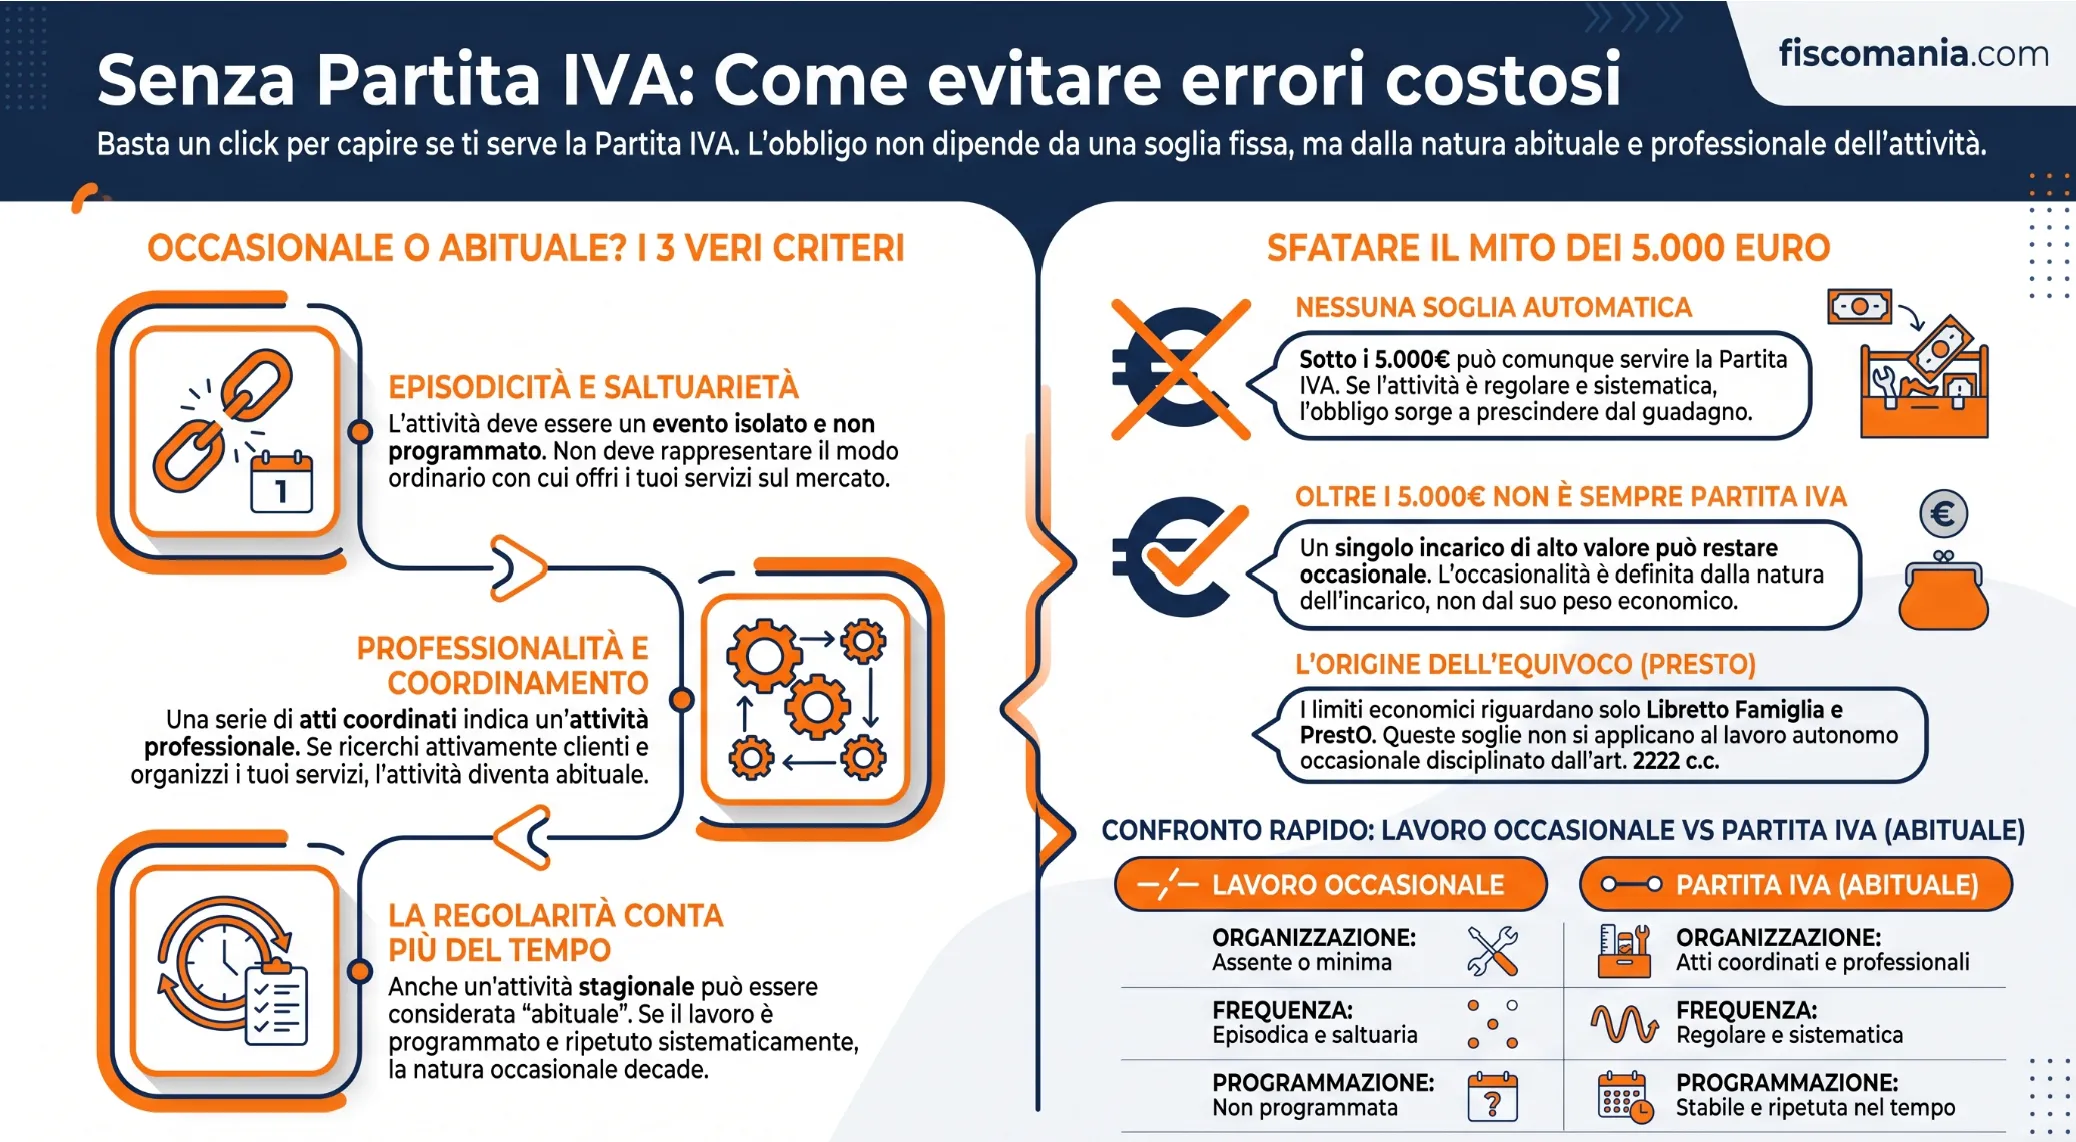
Quando un’attività è davvero occasionale?
La distinzione tra lavoro autonomo occasionale e attività professionale abituale non dipende da una soglia economica o da un numero prestabilito di incarichi. Occorre invece osservare come l’attività viene concretamente svolta, valutando se presenta caratteri di episodicità e saltuarietà oppure, al contrario, elementi di regolarità, stabilità, sistematicità e professionalità.
La nota del Ministero delle Finanze 17 luglio 1997 n. 984 riconduce il lavoro autonomo occasionale alle attività episodiche, saltuarie e non programmate. La risposta a interpello dell’Agenzia delle Entrate n. 218 del 26 aprile 2022 individua invece nell’abitualità la regolarità, la stabilità e la sistematicità dei comportamenti e nella professionalità lo svolgimento di una pluralità di atti coordinati tra loro e finalizzati a uno stesso scopo.
Non è quindi sufficiente chiedersi quanto si incassa o quante ricevute vengono emesse. Il punto è comprendere se la singola prestazione rappresenta un episodio autonomo oppure si inserisce in un’attività che viene esercitata con continuità e secondo un’organizzazione riconoscibile.
Occasionalità: attività episodica, saltuaria e non programmata
Un’attività può essere occasionale quando nasce da una circostanza specifica, viene svolta senza una programmazione stabile e non rappresenta il modo ordinario con cui il soggetto offre le proprie prestazioni sul mercato.
Si pensi a un lavoratore dipendente che, grazie a una particolare competenza, riceve una volta un incarico per predisporre una relazione tecnica estranea alla propria attività lavorativa abituale. Oppure a chi viene invitato occasionalmente a partecipare come relatore a un evento e percepisce un compenso per quell’intervento.
In casi di questo tipo la prestazione nasce da una situazione determinata e non necessariamente presuppone l’esistenza di un’attività professionale organizzata per essere ripetuta nel tempo.
Anche la prassi e la giurisprudenza mostrano come il concetto di occasionalità debba essere ricostruito sulla base delle circostanze concrete. Sono state ricondotte al lavoro autonomo non abituale, ad esempio, prestazioni saltuarie di facchinaggio, attività di ricerca bibliografica, lavori di pulizia e vigilanza svolti nelle ore libere dall’attività principale e la partecipazione di un medico dipendente come relatore a manifestazioni scientifiche.
Il dato comune non è il valore economico delle prestazioni, ma il loro inserimento in un contesto episodico e non professionalmente organizzato.
Abitualità: regolarità, stabilità e sistematicità
Il quadro cambia quando le prestazioni non rappresentano più episodi isolati ma diventano parte di un’attività svolta con una certa regolarità.
L’abitualità, secondo la risposta a interpello n. 218/2022, si riconosce attraverso elementi come regolarità, stabilità e sistematicità dei comportamenti.
Questo non significa necessariamente lavorare ogni giorno o svolgere l’attività a tempo pieno.
Un’attività può essere abituale anche se viene esercitata soltanto in alcuni periodi dell’anno oppure parallelamente a un lavoro dipendente, quando viene comunque portata avanti secondo uno schema stabile e ripetuto.
Si pensi, ad esempio, a chi riceve un singolo incarico per realizzare un sito internet per un conoscente. La situazione è diversa da quella di chi, durante l’anno, ricerca clienti, propone stabilmente servizi di realizzazione di siti web e accetta diversi incarichi secondo modalità sostanzialmente analoghe.
Allo stesso modo, tenere una singola lezione o partecipare occasionalmente a un convegno non equivale a organizzare e offrire periodicamente corsi, lezioni o interventi professionali.
La differenza non è data dal fatto che nel secondo caso vi siano necessariamente molti più compensi. Cambia il modo in cui l’attività viene esercitata.
Professionalità: una pluralità di atti coordinati verso lo stesso scopo
Accanto all’abitualità assume rilievo la professionalità.
La risposta a interpello n. 218/2022 la collega allo svolgimento di una pluralità di atti coordinati tra loro e finalizzati a un identico scopo. Non bisogna quindi osservare soltanto le singole prestazioni separatamente, ma verificare se fanno parte di un’attività complessiva.
Questo criterio è particolarmente importante nei casi meno evidenti.
Una persona potrebbe ricevere incarichi da clienti diversi, ciascuno formalmente autonomo rispetto agli altri. Se però quegli incarichi costituiscono il risultato di un’attività continuativamente rivolta all’offerta dello stesso servizio, la frammentazione in singole prestazioni non è sufficiente, da sola, a rendere occasionale l’attività.
Un grafico che realizza una volta il logo per un’associazione si trova in una situazione diversa da chi offre stabilmente servizi grafici, acquisisce clienti durante l’anno e realizza per ciascuno un singolo progetto. Nel secondo caso ogni lavoro può essere distinto dal precedente, ma l’insieme degli atti può descrivere un’unica attività professionale esercitata in modo coordinato.
Per questo motivo non è corretto valutare ogni ricevuta come se esistesse isolatamente. Occorre guardare all’attività nel suo complesso.
Numero di clienti, incarichi e durata non sono soglie automatiche
La normativa non stabilisce un numero massimo di prestazioni, di clienti o di giorni oltre il quale il lavoro autonomo diventa automaticamente abituale.
La stessa risposta a interpello n. 218/2022 chiarisce che non esistono parametri predefiniti di durata, numero o importo: la qualificazione deve essere effettuata caso per caso.
Questo significa che anche indicazioni apparentemente intuitive possono essere fuorvianti.
Avere un solo committente non rende necessariamente occasionale l’attività. Allo stesso tempo, avere più committenti non comporta automaticamente l’esistenza di una professione abituale.
È significativo, sotto questo profilo, un precedente della Commissione tributaria regionale di Genova del 2013 relativo a prestazioni di accompagnatrice: l’attività era stata svolta saltuariamente nei confronti dello stesso committente, pur protraendosi nel corso di più anni, ed era stata qualificata come lavoro autonomo non abituale.
Il caso non costituisce una regola applicabile automaticamente ad altre situazioni, ma mostra perché la durata del rapporto o l’identità del committente non possano essere utilizzate isolatamente come test dell’occasionalità.
Lo stesso vale per il numero degli incarichi. Due prestazioni possono essere espressione di un’attività già organizzata professionalmente, mentre più interventi molto distanziati nel tempo potrebbero inserirsi in circostanze realmente saltuarie. È il quadro complessivo a dover essere ricostruito.
Anche il compenso percepito non determina da solo l’obbligo di partita IVA
L’importo dei compensi è uno degli elementi che più frequentemente genera confusione.
Per il lavoro autonomo occasionale non esiste una soglia di compenso che separa automaticamente attività occasionale e attività abituale. In particolare, il superamento di 5.000 euro non trasforma, da solo, una prestazione in attività professionale; allo stesso modo, restare al di sotto di quella cifra non permette di qualificare automaticamente come occasionale un’attività svolta con regolarità e sistematicità.
Un incarico isolato di importo elevato deve quindi essere valutato per le sue caratteristiche concrete. Parallelamente, numerosi piccoli incarichi ripetuti nell’ambito di un’attività organizzata non diventano occasionali semplicemente perché ciascun compenso è modesto.
È questo il passaggio che deve precedere ogni ragionamento sulla soglia dei 5.000 euro: prima si qualifica l’attività, poi si analizzano le conseguenze fiscali e previdenziali applicabili al corretto inquadramento.
La domanda da porsi non è quindi “quanto posso guadagnare senza partita IVA?”, ma se l’attività svolta conserva realmente i caratteri dell’episodicità e della saltuarietà oppure presenta, nel suo complesso, gli elementi tipici di un’attività esercitata abitualmente e professionalmente.
Prestazione occasionale o partita IVA? Esempi pratici
La distinzione tra prestazione occasionale e attività abituale diventa più chiara osservando situazioni concrete. Gli esempi, tuttavia, non devono essere utilizzati come un test automatico: nessun singolo elemento, preso isolatamente, consente di stabilire se sia necessaria la partita IVA.
Occorre sempre considerare l’attività nel suo complesso. Un solo incarico può inserirsi in un’attività già esercitata professionalmente; più incarichi, al contrario, possono derivare da circostanze effettivamente saltuarie. Allo stesso modo, l’importo percepito, il numero dei clienti e la durata nel tempo sono elementi da leggere insieme ai caratteri di regolarità, stabilità, sistematicità e professionalità.
La tabella seguente mostra alcune delle situazioni che più frequentemente generano dubbi.
| Situazione | Elementi da osservare | Possibile lettura |
|---|---|---|
| Un lavoratore dipendente riceve una sola volta un incarico per svolgere un’attività diversa dal proprio lavoro abituale | Incarico isolato, assenza di programmazione e di ulteriori prestazioni analoghe | Situazione compatibile con il lavoro autonomo occasionale |
| Una persona realizza due lavori distinti durante l’anno, a distanza di diversi mesi | Occorre comprendere se si tratta di episodi isolati o dell’inizio di un’attività organizzata per essere ripetuta | Il numero degli incarichi, da solo, non permette di qualificare l’attività |
| Un soggetto svolge ogni mese una prestazione analoga per lo stesso committente | Ripetizione, regolarità e stabilità del rapporto | Emergono elementi indicativi di abitualità da valutare nel quadro complessivo |
| Un soggetto svolge piccoli incarichi durante tutto l’anno per clienti diversi | Continuità dell’offerta, ripetizione delle prestazioni e coordinamento degli incarichi verso la stessa attività | Il basso importo dei singoli compensi non esclude l’esistenza di un’attività abituale |
| Una persona offre stabilmente lo stesso servizio e acquisisce di volta in volta nuovi clienti | Pluralità di atti coordinati, continuità dell’attività e finalizzazione verso uno stesso scopo professionale | Situazione che presenta elementi tipici della professionalità e dell’abitualità |
| Un’attività viene svolta soltanto per alcuni mesi dell’anno, ma viene programmata e ripetuta | La durata limitata deve essere confrontata con sistematicità e organizzazione dell’attività | L’attività non diventa occasionale soltanto perché è concentrata in un periodo dell’anno |
| Un singolo incarico genera un compenso superiore a 5.000 euro | Episodicità, assenza o presenza di ulteriori atti coordinati, modalità concrete di svolgimento | L’importo elevato non determina, da solo, l’abitualità dell’attività |
| Numerosi piccoli incarichi producono complessivamente meno di 5.000 euro | Regolarità, sistematicità, ripetizione e modalità con cui il servizio viene offerto | Restare sotto 5.000 euro non rende automaticamente occasionale un’attività abituale |
| Un lavoratore dipendente viene saltuariamente invitato come relatore a convegni | Occasionalità degli interventi e assenza di una distinta attività professionale esercitata abitualmente | Può ricorrere il lavoro autonomo occasionale, in presenza delle relative caratteristiche |
| Una persona svolge prestazioni saltuarie per lo stesso committente nel corso di più anni | Frequenza effettiva delle prestazioni e assenza o presenza di stabilità e sistematicità | La durata pluriennale del rapporto, considerata isolatamente, non è sufficiente a escludere l’occasionalità |
Un solo elemento raramente basta per qualificare l’attività
Gli esempi mostrano perché sia rischioso cercare una regola numerica valida per ogni situazione.
Avere molti clienti può essere indice di un’attività professionale organizzata, ma il numero dei clienti non costituisce una soglia normativa. Anche lavorare per un solo committente non significa necessariamente svolgere un’attività occasionale: una prestazione resa con cadenza stabile allo stesso soggetto può presentare caratteri molto diversi da un incarico isolato.
Lo stesso ragionamento vale per la durata. Un’attività concentrata in pochi mesi può essere abituale quando viene programmata e svolta sistematicamente; al contrario, il semplice fatto che alcune prestazioni si ripetano in anni diversi non consente automaticamente di qualificarle come professionali.
Un esempio significativo deriva dalla C.T. Reg. Genova 11 aprile 2013 n. 44. Nel caso esaminato, alcune prestazioni erano state rese saltuariamente allo stesso committente pur nel corso di più anni e sono state ricondotte al lavoro autonomo non esercitato abitualmente. Il precedente non stabilisce una regola generale, ma conferma che anche la durata temporale deve essere valutata insieme alle modalità effettive di svolgimento dell’attività.
Attenzione ai casi intermedi
Le situazioni più semplici sono quelle poste agli estremi.
Un incarico effettivamente isolato, nato da una circostanza non programmata e senza successive prestazioni analoghe presenta caratteristiche molto diverse da un’attività esercitata stabilmente, offerta sul mercato e composta da incarichi ripetuti durante l’anno.
I dubbi maggiori sorgono nella zona intermedia: pochi incarichi, clienti diversi, prestazioni che iniziano come episodiche ma vengono successivamente ripetute, oppure un’attività svolta solo in determinati periodi.
In questi casi non è corretto chiedersi soltanto quante prestazioni siano state effettuate. Occorre verificare se i diversi incarichi rappresentino episodi indipendenti oppure atti collegati tra loro nell’ambito di un’attività che ha assunto carattere stabile e professionale.
Anche l’evoluzione nel tempo è rilevante. Un’attività può iniziare in modo realmente occasionale e successivamente assumere caratteristiche diverse se le prestazioni aumentano, vengono programmate e diventano parte di un’attività esercitata con regolarità. La qualificazione non deve quindi essere ricavata una volta per tutte dalla modalità con cui è stato svolto il primo incarico.
Due errori opposti da evitare
Il primo errore consiste nel ritenere che basti avere pochi incarichi o compensi modesti per poter utilizzare sempre il lavoro autonomo occasionale.
Il secondo è considerare automaticamente abituale qualsiasi attività che si ripeta più di una volta.
Entrambe le conclusioni attribuiscono a un singolo indicatore un valore che la disciplina non gli riconosce. La risposta a interpello dell’Agenzia delle Entrate n. 218/2022 richiede invece una valutazione della fattispecie concreta, proprio perché non esistono limiti normativi prestabiliti di durata, numero delle prestazioni o importo dei compensi.
Il criterio più utile è quindi ricostruire il disegno complessivo dell’attività: perché vengono svolti gli incarichi, con quale frequenza, se vengono programmati, se costituiscono una pluralità di atti coordinati e se il soggetto sta di fatto esercitando quella attività con regolarità e professionalità.
Albero decisionale: attività occasionale o abituale?
Per capire se un’attività può essere qualificata come lavoro autonomo occasionale occorre seguire una sequenza di domande. Nessuna risposta, isolatamente, determina il risultato: l’obiettivo dell’albero è mettere in ordine gli elementi da osservare e capire verso quale inquadramento tende la situazione concreta.
| Passaggio | Domanda | Se prevale l’occasionalità | Se emergono abitualità o professionalità |
|---|---|---|---|
| 1 ↓ | L’attività nasce da una circostanza episodica? | → L’incarico è isolato, non programmato e non si inserisce in un’attività stabilmente esercitata. ↓ Passa al punto 2 | → L’attività viene programmata, proposta o svolta con una certa continuità. ↓ Indizio di abitualità: passa al punto 2 |
| 2 ↓ | Le prestazioni si ripetono con regolarità, stabilità o sistematicità? | → Gli incarichi rimangono saltuari e non seguono uno schema stabile. ↓ Passa al punto 3 | → Le prestazioni si ripetono secondo modalità riconoscibili nel tempo. ↓ L’abitualità diventa più rilevante |
| 3 ↓ | I diversi incarichi fanno parte di una pluralità di atti coordinati verso lo stesso scopo? | → Le prestazioni restano episodi autonomi e non compongono una distinta attività professionale. ↓ Passa al punto 4 | → I singoli incarichi sono parti di un’attività complessiva rivolta stabilmente all’offerta dello stesso servizio. ↓ Indizio di professionalità |
| 4 | Quale quadro emerge considerando tutti gli elementi insieme? | → Episodicità, saltuarietà e assenza di una stabile attività professionale. Possibile lavoro autonomo occasionale | → Regolarità, stabilità, sistematicità e professionalità. Possibile attività di lavoro autonomo abituale con partita IVA |
Come leggere l’albero decisionale
Il percorso non assegna un punteggio e non funziona come un test nel quale sia sufficiente rispondere “sì” o “no” a una domanda. Serve invece a evitare di partire dagli indicatori sbagliati.
Per esempio, avere più incarichi non conduce automaticamente alla partita IVA. Occorre capire se quegli incarichi sono realmente saltuari oppure costituiscono una pluralità di atti coordinati nell’ambito di un’attività esercitata professionalmente.
Allo stesso modo, lavorare per un unico committente non dimostra da solo l’occasionalità. Se la prestazione viene resa con regolarità e stabilità, il fatto che il cliente sia uno solo non risolve il problema della qualificazione.
La risposta a interpello dell’Agenzia delle Entrate n. 218/2022 richiede proprio una valutazione della fattispecie concreta, in assenza di parametri predeterminati di durata, numero delle prestazioni o importo dei compensi.
Il passaggio decisivo: guardare l’attività, non la singola ricevuta
Il punto finale dell’albero è quindi il più importante.
Quando i diversi incarichi rimangono episodi saltuari, non programmati e privi di un collegamento con una stabile attività professionale, il quadro può essere coerente con il lavoro autonomo occasionale.
Quando invece le prestazioni, considerate complessivamente, mostrano regolarità, stabilità, sistematicità e una pluralità di atti coordinati verso lo stesso scopo, aumenta il peso degli elementi propri dell’attività abituale e professionale.
Non bisogna quindi chiedersi soltanto:
“Quante ricevute ho emesso?”
La domanda più utile è:
“Sto svolgendo alcuni incarichi isolati oppure sto ormai esercitando questa attività come una professione?”
Quando entra in gioco la partita IVA
La partita IVA è una conseguenza dell’inquadramento dell’attività, non di una cifra prestabilita.
Per questo il ragionamento corretto segue questa sequenza:
caratteristiche concrete dell’attività → occasionalità o abitualità → corretto inquadramento fiscale → eventuale partita IVA.
Non deve essere invertito partendo dal compenso percepito.
Un caso diverso è quello di chi possiede già una partita IVA e svolge anche un’attività ulteriore che considera occasionale. In questa situazione occorre valutare il rapporto tra l’attività esercitata abitualmente e quella ulteriore. Il tema è approfondito nella guida dedicata a partita IVA e prestazione occasionale.
Resta poi da affrontare l’equivoco più comune: i 5.000 euro non rappresentano il limite generale entro il quale è possibile lavorare senza partita IVA.
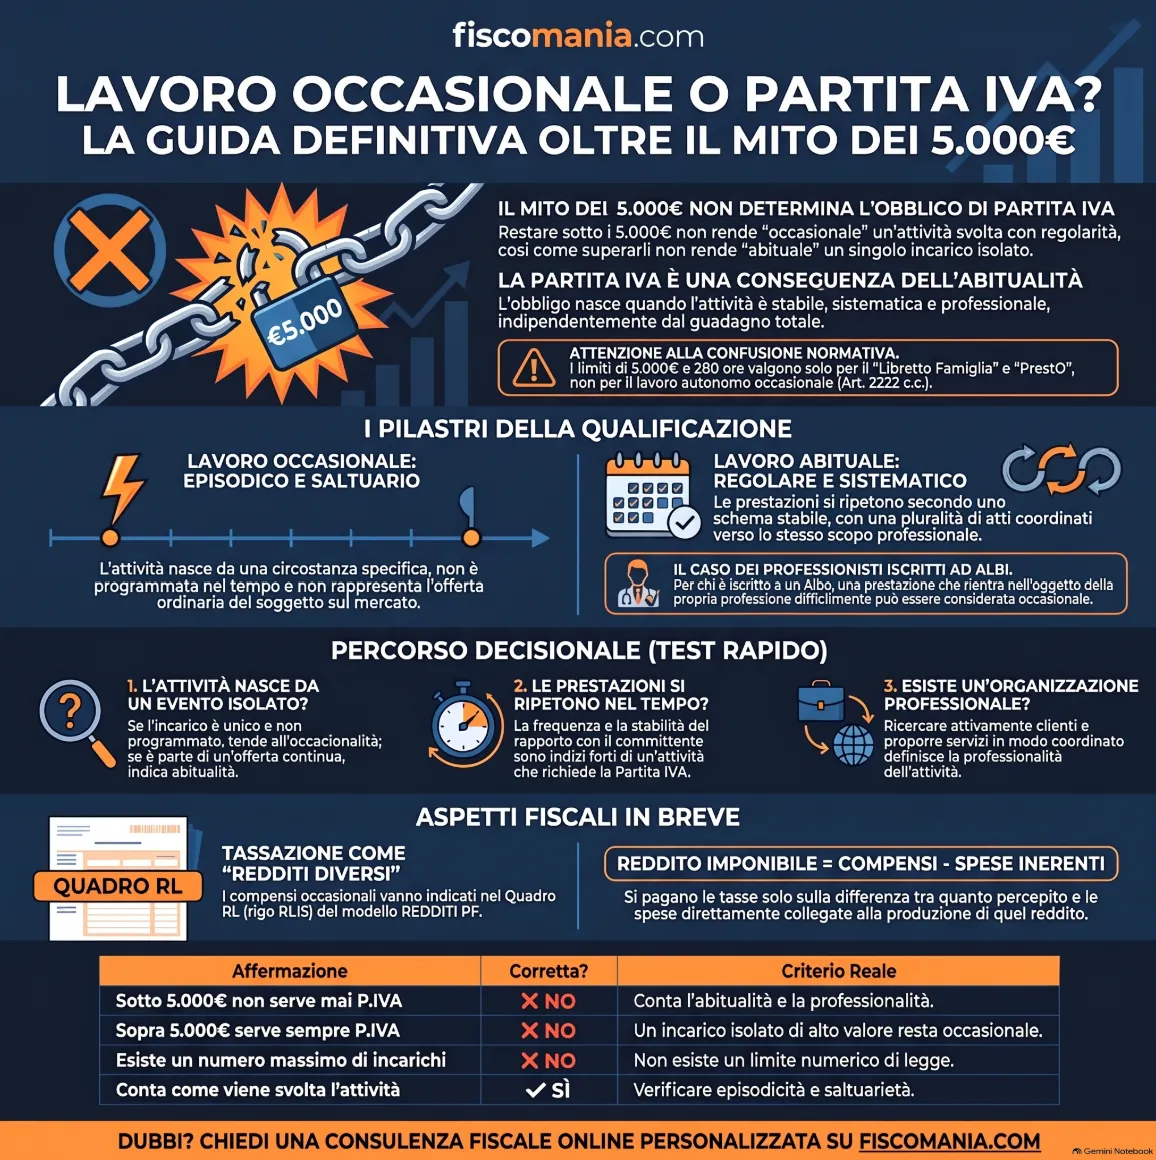
Il limite di 5.000 euro nella prestazione occasionale: cosa significa davvero
Uno degli equivoci più diffusi è ritenere che fino a 5.000 euro sia sempre possibile lavorare senza partita IVA e che, superata quella soglia, l’apertura della partita IVA diventi automaticamente obbligatoria.
Per il lavoro autonomo occasionale non funziona così.
La risposta a interpello dell’Agenzia delle Entrate n. 218/2022 chiarisce che la natura occasionale dell’attività non può essere individuata attraverso limiti predefiniti di durata, numero delle prestazioni o importo dei compensi. Anche il dato dei 5.000 euro, quindi, non costituisce il confine tra attività occasionale e attività professionale abituale.
Il primo passaggio resta sempre quello già visto: verificare se l’attività è episodica e saltuaria oppure viene esercitata con regolarità, stabilità, sistematicità e professionalità.
Sotto 5.000 euro non significa automaticamente senza partita IVA
Un’attività può produrre compensi inferiori a 5.000 euro ed essere comunque svolta abitualmente.
Si pensi a chi offre stabilmente uno stesso servizio durante l’anno, ricerca clienti e svolge una successione di piccoli incarichi. Il fatto che i compensi complessivi siano modesti non elimina gli elementi di regolarità e professionalità eventualmente presenti.
Il ragionamento corretto non è quindi:
“Ho guadagnato meno di 5.000 euro, quindi posso utilizzare la prestazione occasionale.”
Occorre invece chiedersi:
“Questa attività viene realmente svolta in modo episodico oppure costituisce ormai un’attività esercitata abitualmente?”
L’importo percepito può descrivere la dimensione economica dell’attività, ma non sostituisce l’analisi delle modalità con cui viene esercitata.
Anche superare 5.000 euro non rende automaticamente abituale l’attività
Vale anche il ragionamento opposto.
Una singola prestazione realmente episodica non perde automaticamente il carattere occasionale soltanto perché genera un compenso superiore a 5.000 euro.
Se, ad esempio, un soggetto riceve un incarico isolato di particolare valore economico, occorre comunque valutare il contesto: l’esistenza di ulteriori incarichi, la programmazione dell’attività, la presenza di comportamenti sistematici e l’eventuale inserimento della prestazione in una più ampia attività professionale.
Anche in questo caso la cifra non decide da sola la qualificazione.
È quindi possibile sintetizzare così il rapporto tra compensi e occasionalità:
| Affermazione | Corretta? | Criterio da utilizzare |
|---|---|---|
| Sotto 5.000 euro non serve mai la partita IVA | No | Occorre valutare abitualità e professionalità dell’attività |
| Sopra 5.000 euro serve sempre la partita IVA | No | L’importo non determina da solo la natura abituale dell’attività |
| Esiste un numero massimo di prestazioni occasionali | No | Non esiste un parametro normativo generale basato sul numero degli incarichi |
| Esiste una durata massima generale dell’attività occasionale | No | La durata deve essere valutata insieme alle concrete modalità di svolgimento |
| Conta soprattutto come viene svolta l’attività | Sì | Occorre verificare episodicità, regolarità, stabilità, sistematicità e professionalità |
Da dove nasce allora il riferimento ai 5.000 euro?
Una delle ragioni della confusione è che l’espressione “prestazione occasionale” viene utilizzata per fattispecie giuridiche differenti.
Il lavoro autonomo occasionale disciplinato dall’art. 2222 c.c. deve essere distinto dalle prestazioni occasionali previste dall’art. 54-bis del D.L. n. 50/2017, che comprendono il Libretto Famiglia e il Contratto di prestazione occasionale.
Per questi strumenti la normativa prevede specifici limiti economici e temporali, tra cui soglie di 5.000 euro e 2.500 euro e il limite di 280 ore annue. Questi parametri non possono essere trasferiti al lavoro autonomo occasionale per stabilire quando sorge l’obbligo di partita IVA.
È proprio la sovrapposizione terminologica tra discipline diverse ad aver alimentato molte interpretazioni errate.
La distinzione tra lavoro autonomo occasionale e PrestO/Libretto Famiglia viene approfondita nella sezione successiva.
I 5.000 euro possono avere rilievo su altri piani
Il fatto che i 5.000 euro non rappresentino il limite generale per l’apertura della partita IVA non significa che questa cifra sia priva di qualsiasi rilievo.
Occorre però separare correttamente i diversi piani normativi.
In questo articolo il dato viene utilizzato esclusivamente per chiarire che non costituisce il criterio che distingue attività occasionale e attività abituale. Gli eventuali effetti sotto il profilo previdenziale richiedono invece un’analisi distinta, che non deve essere confusa con la qualificazione fiscale dell’attività.
Per questo aspetto rinviamo alla guida specifica sui contributi previdenziali nelle prestazioni occasionali, dove il tema viene affrontato separatamente.
La sequenza corretta resta quindi:
prima si stabilisce se l’attività è davvero occasionale; successivamente si analizzano gli effetti fiscali e previdenziali del corretto inquadramento.
I 5.000 euro non possono essere utilizzati per invertire questo ordine.
Lavoro autonomo occasionale, PrestO e Libretto Famiglia: le differenze
L’espressione “prestazione occasionale” viene utilizzata frequentemente per indicare fattispecie diverse. È quindi essenziale distinguere il lavoro autonomo occasionale disciplinato dall’art. 2222 c.c. dalle prestazioni occasionali regolate dall’art. 54-bis del D.L. n. 50/2017, che comprendono il Contratto di prestazione occasionale e il Libretto Famiglia.
La distinzione non è soltanto terminologica. Si tratta di discipline differenti, con propri presupposti e proprie regole, e i limiti previsti per una fattispecie non possono essere trasferiti automaticamente all’altra.
Il lavoro autonomo occasionale ex art. 2222 c.c.
Il lavoro autonomo occasionale riguarda un’attività autonoma svolta senza i caratteri dell’abitualità e della professionalità. L’elemento centrale è quindi il modo concreto in cui l’attività viene esercitata.
Per questo tipo di attività non esistono limiti generali predeterminati di durata, numero delle prestazioni o importo dei compensi che ne stabiliscano automaticamente l’occasionalità.
Sotto il profilo fiscale, i proventi derivanti da attività di lavoro autonomo non esercitate abitualmente rientrano tra i redditi diversi ai sensi dell’art. 67, comma 1, lett. l), del TUIR, quando non sono riconducibili ad altre categorie reddituali.
PrestO e Libretto Famiglia ex art. 54-bis
Diversa è la disciplina delle prestazioni occasionali prevista dall’art. 54-bis del D.L. n. 50/2017.
La norma disciplina il Contratto di prestazione occasionale e il Libretto Famiglia e prevede specifici limiti economici e temporali. Possiamo individuare, tra gli altri, limiti di 5.000 euro e 2.500 euro di compensi annui e un limite di 280 ore annue.
Sono proprio questi valori ad avere contribuito alla diffusione dell’idea secondo cui esisterebbe un limite generale di 5.000 euro per il lavoro autonomo senza partita IVA.
Il collegamento è però errato: le soglie previste dall’art. 54-bis appartengono a una disciplina diversa e non possono essere utilizzate per stabilire se un’attività di lavoro autonomo ex art. 2222 c.c. sia occasionale oppure abituale.
Anche il trattamento fiscale è differente: i compensi percepiti nell’ambito del Libretto Famiglia e del Contratto di prestazione occasionale sono esenti da imposizione ai sensi dell’art. 54-bis, comma 4, del D.L. n. 50/2017.
Le principali differenze possono essere riassunte così:
| Profilo | Lavoro autonomo occasionale | PrestO / Libretto Famiglia |
|---|---|---|
| Riferimento | Art. 2222 c.c. e art. 67, co. 1, lett. l), TUIR | Art. 54-bis D.L. n. 50/2017 |
| Criterio centrale | Attività episodica, saltuaria e non abituale | Disciplina specifica prevista dall’art. 54-bis |
| Limiti economici e temporali | Nessun limite generale di importo, numero o durata determina l’occasionalità | Sono previsti limiti specifici, tra cui 5.000 euro, 2.500 euro e 280 ore annue |
| Trattamento fiscale dei compensi | Redditi diversi, in presenza dei relativi presupposti | Compensi esenti da imposizione ai sensi dell’art. 54-bis, co. 4 |
Perché la distinzione è importante
Quando si cerca online “prestazione occasionale”, è facile incontrare contemporaneamente informazioni riferite al lavoro autonomo non abituale e regole proprie del Contratto di prestazione occasionale o del Libretto Famiglia.
Il rischio è prendere una regola corretta nel proprio ambito e applicarla alla fattispecie sbagliata.
È esattamente ciò che accade con i 5.000 euro: la presenza della stessa espressione “occasionale” porta spesso a ritenere che quella soglia stabilisca quanto sia possibile guadagnare senza partita IVA, mentre la qualificazione del lavoro autonomo occasionale segue criteri diversi.
Per questo, prima di applicare limiti, adempimenti o modalità operative, occorre innanzitutto identificare quale tipo di rapporto si sta effettivamente utilizzando.
Per gli specifici obblighi collegati al lavoro autonomo occasionale è disponibile anche l’approfondimento sulla comunicazione preventiva del lavoro autonomo occasionale.
Professionisti iscritti ad Albi e prestazioni occasionali
Per i professionisti iscritti a un Albo occorre una cautela ulteriore. Una prestazione rientrante nell’oggetto della professione esercitata non può essere qualificata come lavoro autonomo occasionale soltanto perché viene svolta poche volte o genera un compenso modesto.
La prassi è particolarmente netto su questo punto: le prestazioni rese da soggetti iscritti ad Albi professionali, quando rientrano nell’attività professionale esercitata, non assumono natura occasionale per il solo fatto di essere numericamente limitate o di importo contenuto.
Anche in questo caso, quindi, il criterio dei 5.000 euro non risolve il problema.
L’iscrizione all’Albo può incidere sulla qualificazione dell’attività
Un esempio significativo riguarda l’attività del medico sostituto di continuità assistenziale.
Nella risoluzione dell’Agenzia delle Entrate n. 41 del 15 luglio 2020 e nella successiva risposta a interpello n. 414 del 25 settembre 2020, l’iscrizione all’Albo dei medici assume rilievo perché costituisce il titolo necessario per svolgere l’attività e viene considerata indicativa della volontà di porre in essere una pluralità di atti coordinati e finalizzati all’esercizio della professione.
In tale fattispecie, quindi, non è sufficiente che l’incarico sia a tempo determinato, provvisorio o di sostituzione per ricondurlo automaticamente al lavoro autonomo occasionale.
Il punto è importante perché mostra ancora una volta che la durata limitata del singolo incarico non coincide necessariamente con l’occasionalità fiscale dell’attività.
Pochi incarichi non significano necessariamente attività occasionale
Si pensi a un professionista che svolge normalmente una determinata professione e riceve durante l’anno soltanto uno o due incarichi ulteriori che rientrano pienamente nella stessa attività.
Il fatto che gli incarichi siano pochi non è sufficiente, da solo, a trasformarli in prestazioni occasionali.
Allo stesso modo, un compenso particolarmente ridotto non modifica automaticamente la natura professionale dell’attività quando la prestazione viene resa nell’ambito della professione esercitata.
Questo è uno dei casi in cui appare con maggiore evidenza perché sia scorretto utilizzare formule come:
“Se resto sotto 5.000 euro posso fare una prestazione occasionale.”
La qualificazione dipende dalla natura dell’attività e dal rapporto con la professione esercitata, non soltanto dal suo valore economico. Vedi anche: Prestazioni occasionali per iscritti ad Albi vietate.
E se la prestazione è diversa dalla professione esercitata?
La situazione richiede un’analisi diversa quando l’attività svolta occasionalmente non coincide con quella esercitata abitualmente dal professionista.
In questo caso non è corretto estendere automaticamente la conclusione prevista per le prestazioni che rientrano nell’oggetto della professione. Occorre invece tornare ai criteri generali e valutare se la diversa attività sia realmente episodica e saltuaria oppure presenti propri caratteri di abitualità e professionalità.
Ad esempio, il fatto che un soggetto disponga già di una partita IVA non significa che qualsiasi compenso percepito per un’attività diversa debba necessariamente essere trattato nello stesso modo. Allo stesso tempo, non è possibile considerare automaticamente occasionale ogni attività soltanto perché differente da quella indicata nella propria posizione IVA.
Il tema richiede quindi di analizzare il rapporto tra l’attività professionale già esercitata e quella ulteriore. È il caso affrontato nell’approfondimento dedicato a partita IVA e prestazione occasionale.
Come viene tassato il lavoro autonomo occasionale
I compensi derivanti da attività di lavoro autonomo non esercitate abitualmente rientrano tra i redditi diversi ai sensi dell’art. 67, comma 1, lett. l), del TUIR, quando non sono riconducibili ad altre categorie reddituali.
La qualificazione fiscale presuppone quindi che l’attività sia effettivamente occasionale. Se, invece, l’attività viene esercitata abitualmente e professionalmente, cambia a monte la categoria reddituale e non è corretto continuare a trattare i compensi come redditi diversi soltanto perché gli incarichi vengono formalmente considerati “occasionali”.
Come si determina il reddito imponibile
Ai sensi dell’art. 71, comma 2, del TUIR, il reddito derivante dal lavoro autonomo occasionale è determinato come differenza tra i compensi percepiti e le spese specificamente inerenti alla loro produzione.
Non rilevano quindi genericamente tutte le spese sostenute dal soggetto, ma quelle direttamente collegate alla produzione di quello specifico reddito.
Il risultato così determinato concorre alla formazione del reddito complessivo del contribuente.
In termini sintetici:
compensi percepiti − spese specificamente inerenti = reddito diverso imponibile
Dove si dichiarano i compensi
Nel modello REDDITI PF, i redditi derivanti da attività di lavoro autonomo occasionale sono indicati nel quadro RL, rigo RL15.
Il punto importante, ai fini dell’inquadramento, è che la dichiarazione del reddito rappresenta una conseguenza della corretta qualificazione dell’attività.
Non è quindi il fatto di indicare un compenso nel quadro RL a rendere occasionale una prestazione: prima occorre accertare che l’attività presenti effettivamente i caratteri del lavoro autonomo non abituale.
Per questo motivo, in presenza di prestazioni ripetute o organizzate nel tempo, il problema non può essere risolto semplicemente continuando a dichiarare i compensi come redditi diversi.
Il caso del solo rimborso delle spese
Un caso particolare si verifica quando per la prestazione non viene riconosciuto un vero compenso, ma soltanto il rimborso delle spese strettamente necessarie per svolgere l’attività.
La risoluzione dell’Agenzia delle Entrate n. 49 dell’11 luglio 2013 ha chiarito che, quando l’attività occasionale ha sostanzialmente carattere gratuito e vengono rimborsate soltanto le spese strettamente necessarie sostenute per eseguirla, può generarsi un reddito diverso pari a zero.
In questa fattispecie, alle condizioni indicate dalla risoluzione, il percipiente non è tenuto a riportare in dichiarazione le somme ricevute e le corrispondenti spese, mentre il sostituto d’imposta è esonerato dall’applicazione della ritenuta d’acconto.
Il trattamento dei rimborsi richiede però di distinguere con attenzione tra rimborso di spese strettamente necessarie, compensi e somme riconosciute con modalità differenti. Il tema è sviluppato separatamente nella guida dedicata ai rimborsi spese nel lavoro autonomo occasionale.
Ricevuta e ritenuta d’acconto: il raccordo con il pagamento
Una volta qualificata correttamente l’attività come lavoro autonomo occasionale, occorre documentare il compenso e applicare il relativo trattamento fiscale.
È importante, però, non invertire l’ordine logico: la ricevuta non rende occasionale una prestazione e l’applicazione della ritenuta d’acconto non sostituisce la valutazione sull’abitualità dell’attività.
Prima viene l’inquadramento della prestazione; solo dopo si individuano le modalità con cui documentare e assoggettare a tassazione il compenso.
La ritenuta è una conseguenza dell’inquadramento
La prassi mostra come l’applicazione della ritenuta si collochi a valle della qualificazione del reddito.
Ad esempio, la risoluzione del Ministero delle Finanze 3 agosto 1974 n. 1056 ha ricondotto il compenso percepito per la custodia occasionale di beni tra i redditi derivanti da lavoro autonomo non abituale, con conseguente applicazione della ritenuta prevista dall’art. 25 del D.P.R. n. 600/1973.
Il punto rilevante, ai fini di questa guida, è il rapporto tra i due passaggi:
qualificazione della prestazione → trattamento fiscale del compenso.
Non è quindi corretto ragionare al contrario e ritenere che sia sufficiente emettere una ricevuta con ritenuta d’acconto per poter qualificare come occasionale un’attività che, nei fatti, viene svolta con regolarità e professionalità.
Ricevuta, ritenuta, bollo e fac-simile
Gli aspetti operativi relativi alla predisposizione della ricevuta richiedono un approfondimento autonomo, soprattutto quando occorre distinguere compenso, ritenuta, eventuali rimborsi e ulteriori elementi del documento.
Per evitare di sovrapporre piani diversi, qui è sufficiente ricordare che la ricevuta rappresenta la fase documentale successiva all’inquadramento dell’attività.
Nella guida dedicata alla ricevuta per prestazione occasionale trovi le istruzioni per la compilazione, gli esempi e il modello fac simile di ricevuta da scaricare e compilare.
Quando l’occasionalità diventa dubbia: quattro casi borderline
Le situazioni più difficili non sono quelle chiaramente episodiche o chiaramente abituali, ma quelle in cui l’attività cambia nel tempo oppure presenta alcuni elementi di continuità senza essere ancora strutturata in modo evidente. In questi casi è particolarmente importante evitare automatismi.
1. L’attività nasce occasionale ma inizia a ripetersi
Un primo incarico può essere realmente episodico: viene ricevuto senza programmazione, viene svolto una sola volta e non esiste ancora una distinta attività professionale.
La situazione può però cambiare se, nei mesi successivi, arrivano altri incarichi analoghi e il soggetto inizia a proporre stabilmente lo stesso servizio. L’inquadramento iniziale non rende occasionali anche le prestazioni successive: occorre osservare come evolve concretamente l’attività.
Il punto non è individuare il momento in cui viene superato un determinato numero di incarichi, perché una soglia di questo tipo non esiste. Bisogna invece capire quando le prestazioni iniziano a mostrare regolarità, sistematicità e coordinamento verso un’attività esercitata professionalmente.
2. Pochi incarichi, ma programmati ogni anno
Anche un’attività quantitativamente limitata può presentare elementi di abitualità quando viene ripetuta secondo uno schema stabile.
Si pensi a un soggetto che svolge solo alcuni incarichi durante l’anno, ma li programma e li ripete regolarmente nello stesso periodo. Il numero ridotto delle prestazioni non è sufficiente, da solo, a dimostrare l’occasionalità.
La durata limitata dell’attività va quindi distinta dalla sua sistematicità: un’attività può essere concentrata in pochi periodi e, allo stesso tempo, essere esercitata secondo modalità regolari e organizzate.
Anche in questo caso occorre guardare all’insieme dei comportamenti e non soltanto alla quantità dei compensi o ai mesi nei quali viene svolto il lavoro.
3. Prestazioni allo stesso committente per più anni
La presenza dello stesso committente per più periodi d’imposta non determina automaticamente l’esistenza di un’attività abituale.
La C.T. Reg. Genova 11 aprile 2013 n. 44 ha esaminato un caso nel quale le prestazioni venivano rese saltuariamente allo stesso committente, pur protraendosi nel corso di più anni, riconducendole al lavoro autonomo non esercitato abitualmente.
Il precedente non consente di affermare che una relazione pluriennale sia sempre occasionale. Mostra però che continuità temporale del rapporto e abitualità dell’attività non sono concetti perfettamente sovrapponibili.
Occorre osservare soprattutto la frequenza effettiva delle prestazioni, la loro programmazione e l’eventuale presenza di un’attività professionale organizzata.
4. Un professionista svolge un’attività ulteriore
Un’ulteriore area di rischio riguarda chi esercita già abitualmente una professione e percepisce compensi per un’attività diversa.
Non è corretto qualificare automaticamente il nuovo compenso come occasionale soltanto perché l’attività non coincide perfettamente con quella già esercitata. Occorre verificare autonomamente se anche la seconda attività presenti episodicità e saltuarietà oppure venga svolta con propri caratteri di abitualità e professionalità.
Allo stesso tempo, il semplice possesso di una partita IVA non rende necessariamente professionale qualsiasi ulteriore prestazione.
Per approfondire questo rapporto è disponibile la guida specifica su partita IVA e prestazione occasionale.
Prestazione occasionale con committente estero
Il fatto che il committente sia residente all’estero non rende automaticamente occasionale una prestazione e non modifica il criterio con cui deve essere qualificata l’attività.
Anche in presenza di un cliente UE o extra-UE, il primo passaggio resta quindi lo stesso: occorre stabilire se l’attività sia realmente episodica, saltuaria e non programmata oppure se presenti i caratteri della regolarità, stabilità, sistematicità e professionalità.
La residenza del committente rappresenta un elemento ulteriore del rapporto, ma non sostituisce la verifica richiesta per distinguere il lavoro autonomo occasionale dall’attività esercitata abitualmente.
Prima l’occasionalità, poi gli aspetti internazionali
Anche in questo caso conviene mantenere separati i due livelli di analisi:
natura dell’attività → qualificazione come occasionale o abituale → trattamento della prestazione con committente estero.
Soltanto dopo aver stabilito che si tratta effettivamente di lavoro autonomo occasionale assumono rilievo gli aspetti specifici connessi alla presenza di un soggetto estero, come la documentazione del compenso, le eventuali ritenute e il corretto trattamento fiscale internazionale.
Questi profili dipendono dalle caratteristiche concrete del rapporto e non vengono sviluppati in questa guida. Sono approfonditi separatamente nell’articolo dedicato al lavoro autonomo occasionale con committente estero.
La presenza di un cliente estero, quindi, non consente di aggirare il problema centrale affrontato in questo articolo: prima di tutto occorre capire se l’attività può davvero essere considerata occasionale.
Prestazione occasionale e attività da hobbista: non sono la stessa cosa
Un altro errore frequente è utilizzare l’espressione “prestazione occasionale” per qualsiasi attività svolta sporadicamente, comprese quelle che consistono nella vendita di beni.
Il lavoro autonomo occasionale disciplinato dall’art. 2222 c.c. riguarda invece una prestazione di lavoro autonomo. Quando l’attività consiste nella produzione o vendita di oggetti, prodotti handmade o altri beni, il problema deve essere inquadrato diversamente e non è corretto applicare automaticamente le regole esaminate in questa guida.
Vendere occasionalmente un bene non equivale a svolgere una prestazione occasionale
Il fatto che entrambe le attività possano essere svolte in modo saltuario non significa che appartengano alla stessa disciplina.
Chi realizza un incarico autonomo per un committente si trova di fronte al tema del lavoro autonomo occasionale. Chi, invece, vende beni deve prima individuare correttamente la natura dell’attività svolta e valutare separatamente se si tratti di una vendita realmente occasionale oppure di un’attività esercitata con caratteristiche diverse.
Non è quindi opportuno trasferire automaticamente alla vendita di beni concetti come ricevuta per prestazione occasionale, ritenuta d’acconto o limite dei 5.000 euro.
Per questo sotto-intento è disponibile la guida specifica dedicata agli hobbisti e alla vendita occasionale di prodotti handmade, nella quale il tema viene affrontato autonomamente.
La distinzione iniziale è quindi semplice ma decisiva:
prestazione di un servizio → verificare le regole del lavoro autonomo occasionale;
vendita di beni → occorre un diverso inquadramento dell’attività.
Consulenza fiscale online
Hai dubbi se la tua attività può essere davvero occasionale?
Il limite di 5.000 euro non determina da solo quando serve la partita IVA. Se svolgi più incarichi, lavori con continuità o ti trovi in una situazione non chiara, possiamo analizzare il tuo caso e individuare il corretto inquadramento fiscale.
Richiedi una consulenza →Domande frequenti
Posso lavorare con prestazione occasionale fino a 5.000 euro senza partita IVA?
No, i 5.000 euro non rappresentano una soglia generale sotto la quale è sempre possibile lavorare senza partita IVA. La qualificazione dipende da come viene svolta l’attività: occorre valutare episodicità, regolarità, stabilità, sistematicità e professionalità, indipendentemente dall’importo dei compensi.
Quante prestazioni occasionali si possono fare in un anno?
Non esiste un numero massimo generale di prestazioni che determina automaticamente l’occasionalità. La risposta a interpello dell’Agenzia delle Entrate n. 218/2022 richiede una valutazione concreta dell’attività, senza parametri predefiniti basati su numero degli incarichi, durata o importo dei compensi.
Posso fare più prestazioni occasionali per lo stesso committente?
È possibile che più prestazioni verso lo stesso committente mantengano natura occasionale, ma non esiste un automatismo. Occorre valutarne frequenza, programmazione e modalità di svolgimento. La giurisprudenza ha riconosciuto come occasionale anche un rapporto protratto per più anni quando le prestazioni rimanevano effettivamente saltuarie.
Posso fare una prestazione occasionale se ho già la partita IVA?
Il possesso della partita IVA non risolve da solo la qualificazione della prestazione. Occorre valutare il rapporto tra l’attività esercitata abitualmente e quella ulteriore, soprattutto quando sono differenti. Il tema è approfondito nella guida su partita IVA e prestazione occasionale.
Un professionista iscritto a un Albo può fare prestazioni occasionali?
Non quando la prestazione rientra nell’oggetto della professione esercitata: in questo caso il numero limitato degli incarichi o il compenso ridotto non bastano a renderla occasionale. Diversa è la situazione di un’attività estranea alla professione, che deve essere valutata autonomamente secondo i criteri generali.
Posso fare una prestazione occasionale per un cliente estero?
La presenza di un committente estero non modifica i criteri utilizzati per stabilire se l’attività sia occasionale o abituale. Una volta qualificata correttamente la prestazione, occorre però analizzarne gli specifici profili fiscali e documentali. Vedi la guida sul lavoro autonomo occasionale con committente estero.
Come si prepara la ricevuta per una prestazione occasionale?
La ricevuta riguarda la fase successiva alla corretta qualificazione dell’attività e non rende occasionale una prestazione che, nei fatti, è abituale. Per compilazione, esempi e modello scaricabile puoi consultare la guida dedicata alla ricevuta per prestazione occasionale.
