
Interposizione fittizia e reale: quando il Fisco attribuisce i redditi all'effettivo possessore, come viene provata e conseguenze fiscali.
I redditi formalmente intestati a un soggetto possono essere attribuiti a chi ne risulta l’effettivo possessore. L’art. 37, comma 3, del DPR 600/1973 richiede però una dimostrazione concreta dell’interposizione, anche attraverso presunzioni gravi, precise e concordanti.
La presenza di una società, di un familiare o di un altro soggetto in un rapporto giuridico non basta, da sola, a configurare un’interposizione fiscale. Occorre verificare se il titolare apparente realizzi e gestisca effettivamente il reddito oppure se agisca per conto di chi ne mantiene la disponibilità sostanziale.
In sede di rettifica o di accertamento d’ufficio, l’Amministrazione finanziaria può applicare l’art. 37, comma 3, del DPR 600/1973, sulla base di prove dirette o presunzioni qualificate. La distinzione tra interposizione fittizia e reale è rilevante per ricostruire i rapporti tra i soggetti coinvolti, mentre le conseguenze tributarie dipendono dai fatti accertati, dalla natura dei redditi e dall’effettiva disponibilità delle risorse.
Interposizione fittizia e reale: quali differenze?
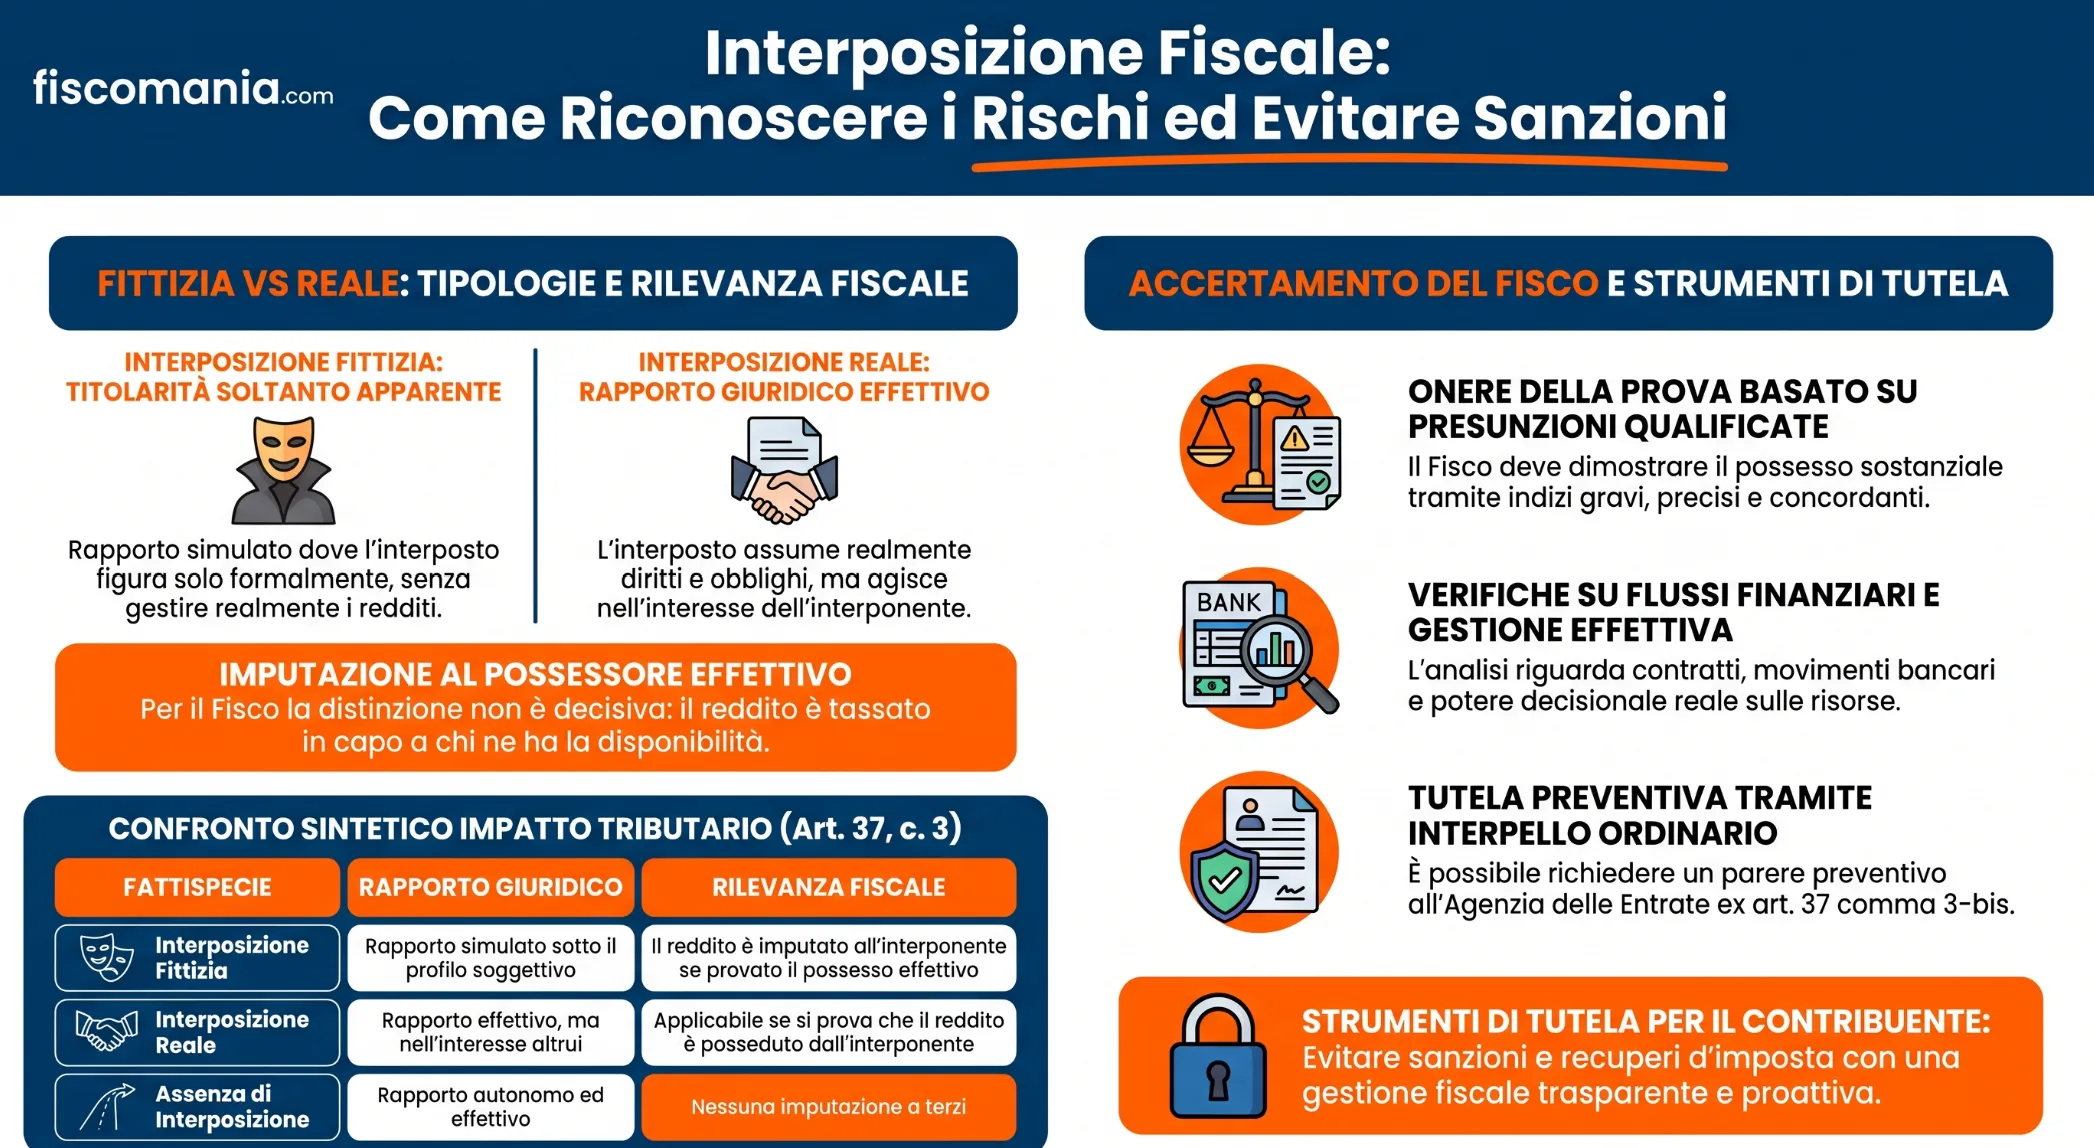
La differenza tra interposizione fittizia e reale riguarda gli effetti giuridici del rapporto tra i soggetti coinvolti. Nel primo caso, il titolare indicato nell’operazione è soltanto apparente; nel secondo, il soggetto interposto assume effettivamente diritti e obblighi, pur agendo nell’interesse di un altro soggetto.
Ai fini tributari, questa distinzione non è tuttavia decisiva per l’applicazione dell’art. 37, comma 3, del DPR 600/1973. In entrambe le ipotesi, l’Amministrazione finanziaria può attribuire il reddito all’interponente quando dimostri che questi ne è l’effettivo possessore.
Interposizione fittizia: il soggetto è soltanto titolare apparente
L’interposizione fittizia costituisce una forma di simulazione soggettiva, riconducibile all’art. 1414 del Codice civile.
L’interposto figura formalmente come parte di un rapporto giuridico, mentre gli effetti dell’operazione sono destinati a un altro soggetto, definito interponente. Nello schema civilistico, l’accordo simulatorio coinvolge anche il terzo contraente.
Non è necessario che il soggetto interposto sia inesistente. Anche una società regolarmente costituita può assumere il ruolo di titolare apparente di redditi che, nella sostanza, risultano riferibili a un altro contribuente.
Interposizione reale: il rapporto giuridico è effettivo
Nell’interposizione reale, invece, il soggetto interposto partecipa effettivamente all’operazione, acquistando diritti e assumendo obblighi in nome proprio, ma nell’interesse dell’interponente.
Questa situazione può derivare, ad esempio, da un mandato senza rappresentanza o da determinati rapporti fiduciari. L’operazione produce effetti giuridici reali e non richiede necessariamente un accordo simulatorio con il terzo contraente.
L’interposizione reale non è, di per sé, fiscalmente illegittima. Può tuttavia assumere rilevanza quando l’utilizzo del soggetto interposto determina una divergenza tra la titolarità formale e il possesso effettivo dei redditi.
La Corte di Cassazione, con la sentenza n. 15830 del 29 luglio 2016, ha chiarito che l’art. 37, comma 3, non riguarda esclusivamente le operazioni simulate, ma può trovare applicazione anche nei casi di interposizione reale.
La tabella seguente riepiloga le differenze e il loro rilievo tributario.
| Fattispecie | Rapporto giuridico | Ruolo dell’interposto | Rilevanza fiscale |
|---|---|---|---|
| Interposizione fittizia | Rapporto simulato sotto il profilo soggettivo | Titolare soltanto apparente | Il reddito può essere imputato all’interponente se ne è dimostrato il possesso effettivo (art. 37, comma 3, DPR 600/1973). |
| Interposizione reale | Rapporto effettivo, anche nell’interesse di un altro soggetto | Acquista realmente diritti e assume obblighi | L’art. 37, comma 3, può applicarsi se viene provato che il reddito è effettivamente posseduto dall’interponente. |
| Assenza di interposizione | Rapporto giuridico autonomo ed effettivo | Opera per proprio conto e possiede i relativi redditi | Non ricorrono i presupposti per imputare il reddito ad altri ai sensi dell’art. 37, comma 3. |
Come si dimostra l’interposizione ai fini fiscali?
L’accertamento dell’interposizione richiede di dimostrare che il contribuente è l’effettivo possessore di redditi formalmente attribuiti a un altro soggetto. L’art. 37, comma 3, del DPR 600/1973 consente all’Amministrazione finanziaria di fondare questa ricostruzione anche su presunzioni gravi, precise e concordanti.
Onere della prova e presunzioni nell’accertamento tributario
L’onere di dimostrare l’interposizione grava sull’Amministrazione finanziaria. Non è indispensabile individuare un accordo simulatorio scritto, poiché la riferibilità sostanziale del reddito può essere ricostruita attraverso elementi indiretti, purché dotati dei requisiti probatori richiesti dalla norma.
La gravità riguarda la capacità degli indizi di sostenere la conclusione; la precisione richiede che siano sufficientemente specifici e non generici; la concordanza implica che gli elementi considerati siano coerenti tra loro.
Come chiarito dalla Corte di Cassazione nella sentenza n. 15830 del 29 luglio 2016, l’accertamento deve riguardare l’effettiva attribuzione dei redditi, senza limitarsi alla qualificazione formale dei rapporti giuridici.
La disponibilità effettiva del reddito
L’elemento centrale è individuare chi dispone sostanzialmente dei proventi e a chi questi siano economicamente riferibili.
La semplice intestazione di un contratto, la partecipazione al capitale di una società o l’esistenza di rapporti tra soggetti collegati non sono, isolatamente, sufficienti a dimostrare l’interposizione. Occorre ricostruire le operazioni effettivamente realizzate, considerando i flussi finanziari, le decisioni assunte e le modalità di utilizzo delle risorse.
In questa prospettiva, la Cassazione, con la sentenza n. 12788 del 10 giugno 2011, ha valorizzato la sostanza delle operazioni rispetto alla loro rappresentazione formale, esaminando anche la funzione economica dei rapporti intercorsi tra soggetti collegati.
Quali elementi documentali possono essere verificati?
L’analisi probatoria deve collegare gli elementi raccolti al possesso dei redditi contestati. La seguente tabella individua le principali verifiche, distinguendo la loro possibile rilevanza dai limiti delle conclusioni che se ne possono trarre.
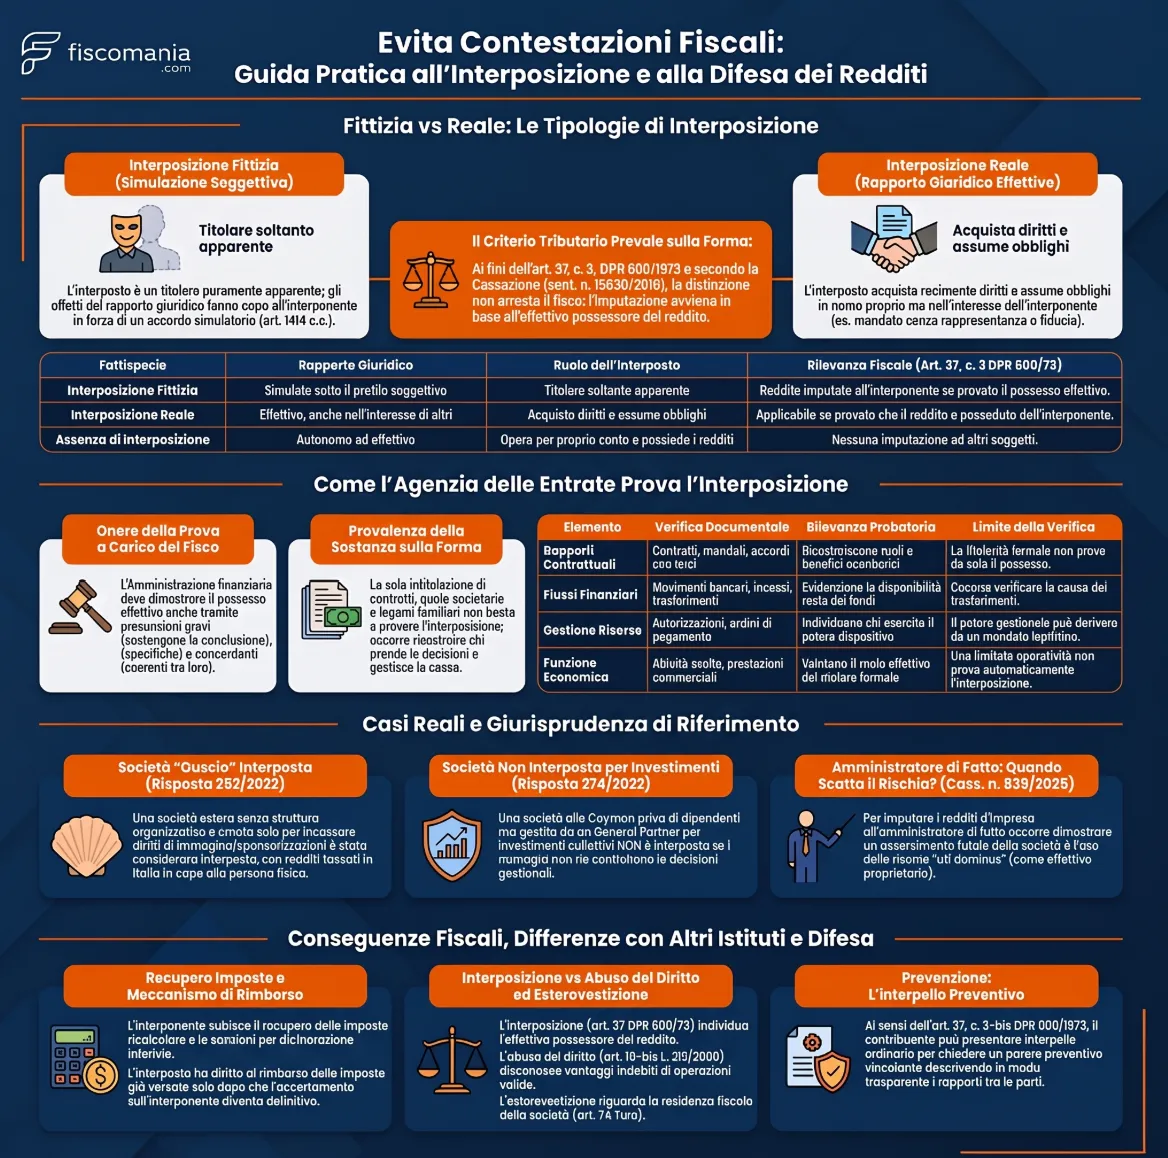
| Elemento | Verifica documentale | Rilevanza probatoria | Limite della verifica |
|---|---|---|---|
| Rapporti contrattuali | Contratti, mandati, accordi e rapporti con i terzi | Consentono di ricostruire ruoli, obblighi e benefici economici delle parti. | La titolarità formale non dimostra, da sola, il possesso effettivo del reddito. |
| Flussi finanziari | Movimenti bancari, trasferimenti e destinazione degli incassi | Possono evidenziare la disponibilità sostanziale delle somme da parte di un soggetto diverso dall’intestatario. | Occorre verificare la causa dei trasferimenti e la loro effettiva riferibilità al reddito contestato. |
| Gestione delle risorse | Disposizioni di pagamento, autorizzazioni e documentazione gestionale | Aiutano a individuare chi esercita concretamente il potere di disposizione. | Il potere di gestione può derivare da un incarico legittimo e non coincide necessariamente con il possesso del reddito. |
| Funzione economica | Attività svolte, prestazioni rese e rapporti commerciali | Permettono di valutare il ruolo sostanziale del soggetto formalmente titolare dei proventi. | La limitata operatività non dimostra automaticamente un’interposizione. |
La valutazione deve essere complessiva. L’esistenza di elementi anomali non determina automaticamente l’imputazione dei redditi all’interponente, così come la regolarità formale dei rapporti non esclude, da sola, una diversa ricostruzione fiscale.
Per il contribuente diventa quindi fondamentale poter documentare la funzione effettiva dei rapporti giuridici, la destinazione dei proventi e le ragioni delle operazioni contestate.
Quando una società può essere considerata interposta?
Una società può essere considerata fiscalmente interposta quando risulti soltanto il centro formale di imputazione di redditi effettivamente posseduti da un altro soggetto. La regolare costituzione, la tenuta della contabilità e la presentazione delle dichiarazioni fiscali non escludono, da sole, l’applicazione dell’art. 37, comma 3, del DPR 600/1973.
Società interposta e amministratore di fatto: Cassazione n. 939/2025
La Corte di Cassazione, con la sentenza n. 939 del 15 gennaio 2025, ha esaminato l’imputazione dei redditi societari a una persona fisica qualificata dall’Amministrazione finanziaria come amministratore di fatto.
La Corte ha precisato che la semplice gestione della società non è sufficiente per attribuirne integralmente i redditi all’amministratore. È necessario dimostrare che quest’ultimo disponga delle risorse societarie uti dominus, ossia come effettivo titolare economico.
Per i redditi d’impresa, la prova deve essere particolarmente rigorosa e dimostrare un asservimento della società all’interponente tale da collegare quest’ultimo alla fonte produttiva del reddito.
La Cassazione ha accolto il ricorso dell’Agenzia delle Entrate con rinvio al giudice tributario, senza accertare definitivamente l’interposizione nel caso concreto.
Quando la società non è interposta: risposta n. 274/2022
Un caso significativo è contenuto nella risposta a interpello n. 274 del 18 maggio 2022.
L’Agenzia delle Entrate ha esaminato una società delle Isole Cayman utilizzata per raccogliere gli investimenti di alcuni manager e sottoscrivere quote di fondi di investimento alternativi.
Nonostante l’assenza di personale e di una struttura operativa tradizionale, l’Amministrazione ha escluso l’interposizione sulla base delle circostanze rappresentate. La società rispondeva a una funzione di investimento collettivo, era amministrata da un General Partner e il manager istante risultava estraneo alle decisioni gestionali.
L’assenza di una struttura organizzativa tradizionale non ha quindi determinato, nel caso concreto, il riconoscimento dell’interposizione. L’Agenzia delle Entrate ha tuttavia confermato l’obbligo del manager residente di indicare nel quadro RW la partecipazione nella società estera. L’esclusione dell’interposizione non elimina, infatti, gli autonomi obblighi fiscali relativi alle attività effettivamente detenute all’estero.
Quando la società è interposta: risposta n. 282/2022
Una conclusione differente emerge dalla risposta a interpello n. 282 del 20 maggio 2022.
Il caso riguardava una società britannica titolare dei diritti di sfruttamento dell’immagine e di sponsorizzazione di una persona fisica residente in Italia, oltre che di partecipazioni e crediti finanziari.
L’Agenzia ha ritenuto che la società non svolgesse un’autonoma e significativa funzione economica, valorizzando l’assenza di una struttura organizzativa e gestionale, la scarsa chiarezza dell’attività d’investimento e la riconducibilità dei proventi all’attività personale dell’istante.
Su tali presupposti, la società è stata considerata interposta, con conseguente attribuzione dei redditi al soggetto residente in Italia.
Il confronto tra le due risposte del 2022 evidenzia che l’interposizione non può essere stabilita attraverso criteri puramente formali, ma richiede una valutazione complessiva della funzione effettivamente svolta dalla società.
Quali sono le conseguenze fiscali dell’interposizione?
L’accertamento dell’interposizione comporta l’attribuzione dei redditi al soggetto che ne risulta l’effettivo possessore, anziché a quello formalmente intestatario. L’applicazione dell’art. 37, comma 3, del DPR 600/1973 può quindi determinare il recupero delle imposte non versate dall’interponente, oltre alle eventuali sanzioni.
La disposizione prevede anche un meccanismo di rimborso a favore del soggetto interposto, per evitare che i medesimi redditi rimangano definitivamente assoggettati a imposizione in capo a entrambi.
Imputazione dei redditi all’effettivo possessore
L’Amministrazione finanziaria può rettificare la posizione fiscale dell’interponente, attribuendogli i redditi che risultano formalmente dichiarati o percepiti da un altro soggetto.
Il recupero deve riguardare i redditi dei quali sia stato dimostrato il possesso effettivo. Non è quindi possibile trasferire automaticamente all’interponente l’intero fatturato, il patrimonio o tutti i risultati economici della società interposta, senza un’adeguata ricostruzione dei presupposti impositivi.
La tassazione dipende dalla natura dei proventi attribuiti e dalla posizione fiscale dell’effettivo possessore, con possibili conseguenze ai fini IRPEF o IRES.
Quando l’interposizione riguarda una società estera, occorre valutare anche il trattamento delle imposte già assolte all’estero. Nella risposta n. 282 del 20 maggio 2022, l’Agenzia delle Entrate ha riconosciuto che, ai fini del credito d’imposta previsto dall’art. 165 del TUIR, possono assumere rilevanza anche le imposte pagate dalla società interposta. Nel caso esaminato, tuttavia, il riconoscimento è stato limitato ai redditi di fonte britannica, escludendo quelli di fonte italiana. La possibilità di utilizzare il credito richiede quindi una verifica della fonte dei proventi, delle imposte estere definitive e dei limiti previsti dalla normativa.
Rimborso delle imposte versate dal soggetto interposto
L’art. 37, commi 4 e 5, del DPR 600/1973 disciplina il rimborso delle imposte pagate dall’interposto sui redditi successivamente imputati a un altro contribuente.
Il rimborso è subordinato a specifiche condizioni:
- L’interposto deve dimostrare di aver effettivamente pagato imposte sui redditi riattribuiti.
- L’accertamento nei confronti dell’interponente deve essere divenuto definitivo.
- L’importo rimborsabile non può superare l’imposta effettivamente percepita dall’Amministrazione finanziaria a seguito dell’accertamento.
Il rimborso non è quindi automatico e non coincide necessariamente con l’intero ammontare delle imposte originariamente versate dall’interposto.
Sanzioni amministrative e possibili conseguenze penali
L’attribuzione dei redditi all’interponente può determinare anche violazioni dichiarative.
Qualora il contribuente abbia presentato una dichiarazione indicando un reddito imponibile inferiore a quello accertato, può trovare applicazione la sanzione per dichiarazione infedele prevista dall’art. 1 del D.Lgs. 471/1997, secondo la disciplina applicabile alla violazione.
Le eventuali condotte simulatorie o fraudolente possono incidere sul trattamento sanzionatorio. Occorre tuttavia distinguere le violazioni amministrative dalle fattispecie penalmente rilevanti, che richiedono l’accertamento dei rispettivi elementi costitutivi.
La contestazione dell’interposizione non comporta, di per sé, la configurazione automatica di un reato tributario. La rilevanza penale deve essere valutata autonomamente, considerando le condotte concretamente realizzate e i presupposti previsti dalla normativa applicabile.
Interposizione e abuso del diritto: quali differenze?
L’interposizione fiscale e l’abuso del diritto sono istituti distinti, anche quando riguardano operazioni economicamente collegate. L’art. 37, comma 3, del DPR 600/1973 consente di attribuire il reddito al suo effettivo possessore, mentre l’art. 10-bis della Legge 212/2000 permette di disconoscere vantaggi fiscali indebiti derivanti da operazioni prive di sostanza economica, pur formalmente rispettose delle norme tributarie.
La distinzione assume particolare importanza nell’interposizione reale. L’esistenza di rapporti giuridici effettivi non configura automaticamente un abuso, così come il conseguimento di un risparmio d’imposta non dimostra, da solo, che il reddito appartenga a un soggetto diverso dall’intestatario.
Un ulteriore elemento è previsto dall’art. 10-bis, comma 12: l’abuso del diritto può essere contestato soltanto quando i vantaggi fiscali non siano disconoscibili attraverso la violazione di specifiche disposizioni tributarie.
La qualificazione della fattispecie determina anche differenti presupposti probatori e garanzie procedimentali. Per approfondire le condizioni e le modalità dell’accertamento, si rinvia alla disciplina dell’abuso del diritto in materia tributaria.
Interposizione di società estere: quali rischi fiscali?
L’interposizione fiscale può riguardare anche società costituite all’estero, quando i redditi formalmente attribuiti all’entità non residente risultino effettivamente posseduti da un contribuente italiano. In presenza dei presupposti previsti dall’art. 37, comma 3, del DPR 600/1973, l’Amministrazione finanziaria può contestare la titolarità sostanziale dei proventi, indipendentemente dal Paese di costituzione della società.
La localizzazione estera, tuttavia, non costituisce di per sé un indice sufficiente di interposizione. Occorre verificare la funzione economica dell’entità, la gestione dei rapporti contrattuali e l’effettiva disponibilità delle risorse finanziarie.
Differenza tra interposizione ed esterovestizione
L’interposizione e l’esterovestizione rispondono a presupposti differenti.
L’interposizione riguarda l’individuazione dell’effettivo possessore del reddito, mentre l’esterovestizione attiene alla residenza fiscale della società, da determinare secondo i criteri dell’art. 73 del TUIR.
Una società estera può quindi presentare criticità sotto entrambi i profili, ma l’accertamento dell’interposizione non determina automaticamente quello dell’esterovestizione, né viceversa.
Le conseguenze impositive devono essere valutate distintamente, evitando di presumere che l’attribuzione di determinati redditi alla persona fisica escluda qualsiasi possibile obbligazione tributaria della società.
Per approfondire i criteri di collegamento territoriale è disponibile la guida dedicata alle società estere gestite dall’Italia e ai rischi di esterovestizione.
Società conduit e benefici convenzionali
Un’ulteriore situazione riguarda le società estere utilizzate per ricevere e trasferire dividendi, interessi o royalties tra soggetti residenti in Stati differenti.
In queste strutture può assumere rilevanza la verifica del beneficiario effettivo dei proventi e dell’eventuale utilizzo improprio delle Convenzioni contro le doppie imposizioni.
Tuttavia, la presenza di una conduit company non equivale automaticamente a un’interposizione contestabile ai sensi dell’art. 37 del DPR 600/1973. Le condizioni per riconoscere i benefici convenzionali e quelle per imputare i redditi a un soggetto diverso devono essere esaminate separatamente.
Gli schemi di intermediazione internazionale e il treaty shopping sono approfonditi nell’articolo dedicato alle conduit company.
La tua società estera presenta rischi di interposizione fiscale?
Se possiedi o gestisci una società estera, la corretta imputazione dei redditi richiede di valutare la funzione economica dell’ente, le modalità di gestione e l’effettiva disponibilità delle risorse. Una consulenza specialistica può aiutarti a inquadrare i rischi fiscali italiani e le verifiche necessarie.
Consulenza in fiscalità internazionale →Interpello e tutela del contribuente
Il contribuente che intende conoscere preventivamente il trattamento fiscale di un’operazione potenzialmente riconducibile all’interposizione può presentare un’istanza di interpello all’Agenzia delle Entrate. Se invece l’interposizione è già contestata, la tutela richiede di verificare gli elementi sui quali l’Amministrazione fonda l’attribuzione dei redditi.
Interpello preventivo sull’interposizione fiscale
L’art. 37, comma 3-bis, del DPR 600/1973 consente di richiedere un parere sull’applicazione della disciplina a un caso concreto, attraverso l’interpello ordinario previsto dall’art. 11, comma 1, lettera a), della Legge 212/2000.
La circolare dell’Agenzia delle Entrate n. 9/E del 1° aprile 2016, paragrafo 1.3, chiarisce che le questioni relative all’interposizione non rientrano nell’interpello anti-abuso, trattandosi di una fattispecie distinta.
L’istanza deve rappresentare una situazione concreta e personale, individuando il dubbio interpretativo e descrivendo compiutamente i rapporti tra i soggetti coinvolti. L’interpello non costituisce, tuttavia, una certificazione dell’effettività delle operazioni o della veridicità degli elementi dichiarati.
La risposta vincola l’Amministrazione finanziaria nei confronti del contribuente istante, limitatamente alla questione esaminata e alle circostanze rappresentate.
Come tutelarsi in caso di contestazione
Quando l’interposizione viene contestata nell’ambito di un controllo fiscale, è necessario esaminare la ricostruzione dell’Ufficio e gli elementi utilizzati per individuare l’effettivo possessore dei redditi.
La difesa può riguardare la titolarità sostanziale dei proventi, l’autonomia economica del soggetto interposto e la giustificazione dei movimenti finanziari contestati.
Assume particolare rilevanza verificare se le presunzioni utilizzate siano effettivamente gravi, precise e concordanti e se dimostrino il possesso dei redditi da parte dell’interponente, anziché la sola esistenza di rapporti economici o societari tra i soggetti coinvolti.
La tutela deve essere impostata sulla specifica contestazione e sugli strumenti procedimentali e processuali applicabili, senza confondere l’interpello preventivo con la difesa rispetto a un accertamento già avviato.
Fonti e riferimenti
- DPR 29 settembre 1973, n. 600, art. 37, commi 3, 3-bis, 4 e 5: imputazione dei redditi per interposta persona, interpello e rimborso delle imposte versate dall’interposto.
- Codice civile, art. 1414: effetti della simulazione tra le parti.
- Legge 27 luglio 2000, n. 212, art. 10-bis, commi 1 e 12, e art. 11, comma 1, lettera a): disciplina dell’abuso del diritto e interpello ordinario.
- DPR 22 dicembre 1986, n. 917 (TUIR), art. 73: soggetti passivi IRES e criteri di residenza fiscale delle società.
- DPR 22 dicembre 1986, n. 917 (TUIR), art. 165: credito per le imposte pagate all’estero.
- D.Lgs. 18 dicembre 1997, n. 471, art. 1: violazioni relative alla dichiarazione delle imposte sui redditi.
- Corte di Cassazione, sentenza 10 giugno 2011, n. 12788: ambito di applicazione dell’art. 37, comma 3, del DPR 600/1973.
- Corte di Cassazione, sentenza 29 luglio 2016, n. 15830: applicabilità dell’art. 37, comma 3, alle ipotesi di interposizione reale e fittizia.
- Corte di Cassazione, sentenza 15 gennaio 2025, n. 939: imputazione dei redditi societari all’amministratore di fatto e disponibilità delle risorse uti dominus.
- Agenzia delle Entrate, risposta a interpello n. 274 del 18 maggio 2022: interposizione reale di società domiciliata nelle Isole Cayman e investimenti collettivi.
- Agenzia delle Entrate, risposta a interpello n. 282 del 20 maggio 2022: interposizione di società estera e imputazione dei redditi all’effettivo possessore.
- Agenzia delle Entrate, circolare n. 9/E del 1° aprile 2016, paragrafo 1.3: distinzione tra interpello ordinario relativo all’interposizione e interpello anti-abuso.
