
Stipendio esente non vuol dire esonero dal quadro RW. Matrice dei casi per funzionari internazionali: accordi in deroga, IVIE, IVAFE controlli
L’esenzione dello stipendio di un funzionario internazionale non basta a escludere il monitoraggio fiscale. Serve una residenza italiana fissata in deroga da un accordo, oppure un’esenzione estesa ai redditi esteri; con quest’ultima il quadro RW resta dovuto per IVIE e IVAFE.
Il monitoraggio fiscale non guarda allo stipendio, ma alle attività estere che possono produrre redditi imponibili in Italia (art. 4 DL 167/1990). L’esonero totale spetta a chi lavora all’estero per un’organizzazione cui aderisce l’Italia e ha la residenza fiscale italiana fissata da un accordo ratificato in deroga all’art. 2 TUIR (Ris. 128/E/2010). In un caso esaminato dall’Agenzia (risposta n. 93/2022), l’esenzione di tutti i redditi esteri ha escluso il monitoraggio, lasciando il quadro RW per IVIE e IVAFE. Con la sola esenzione dello stipendio il monitoraggio resta dovuto. Una matrice per casi consente di collocare la propria posizione.
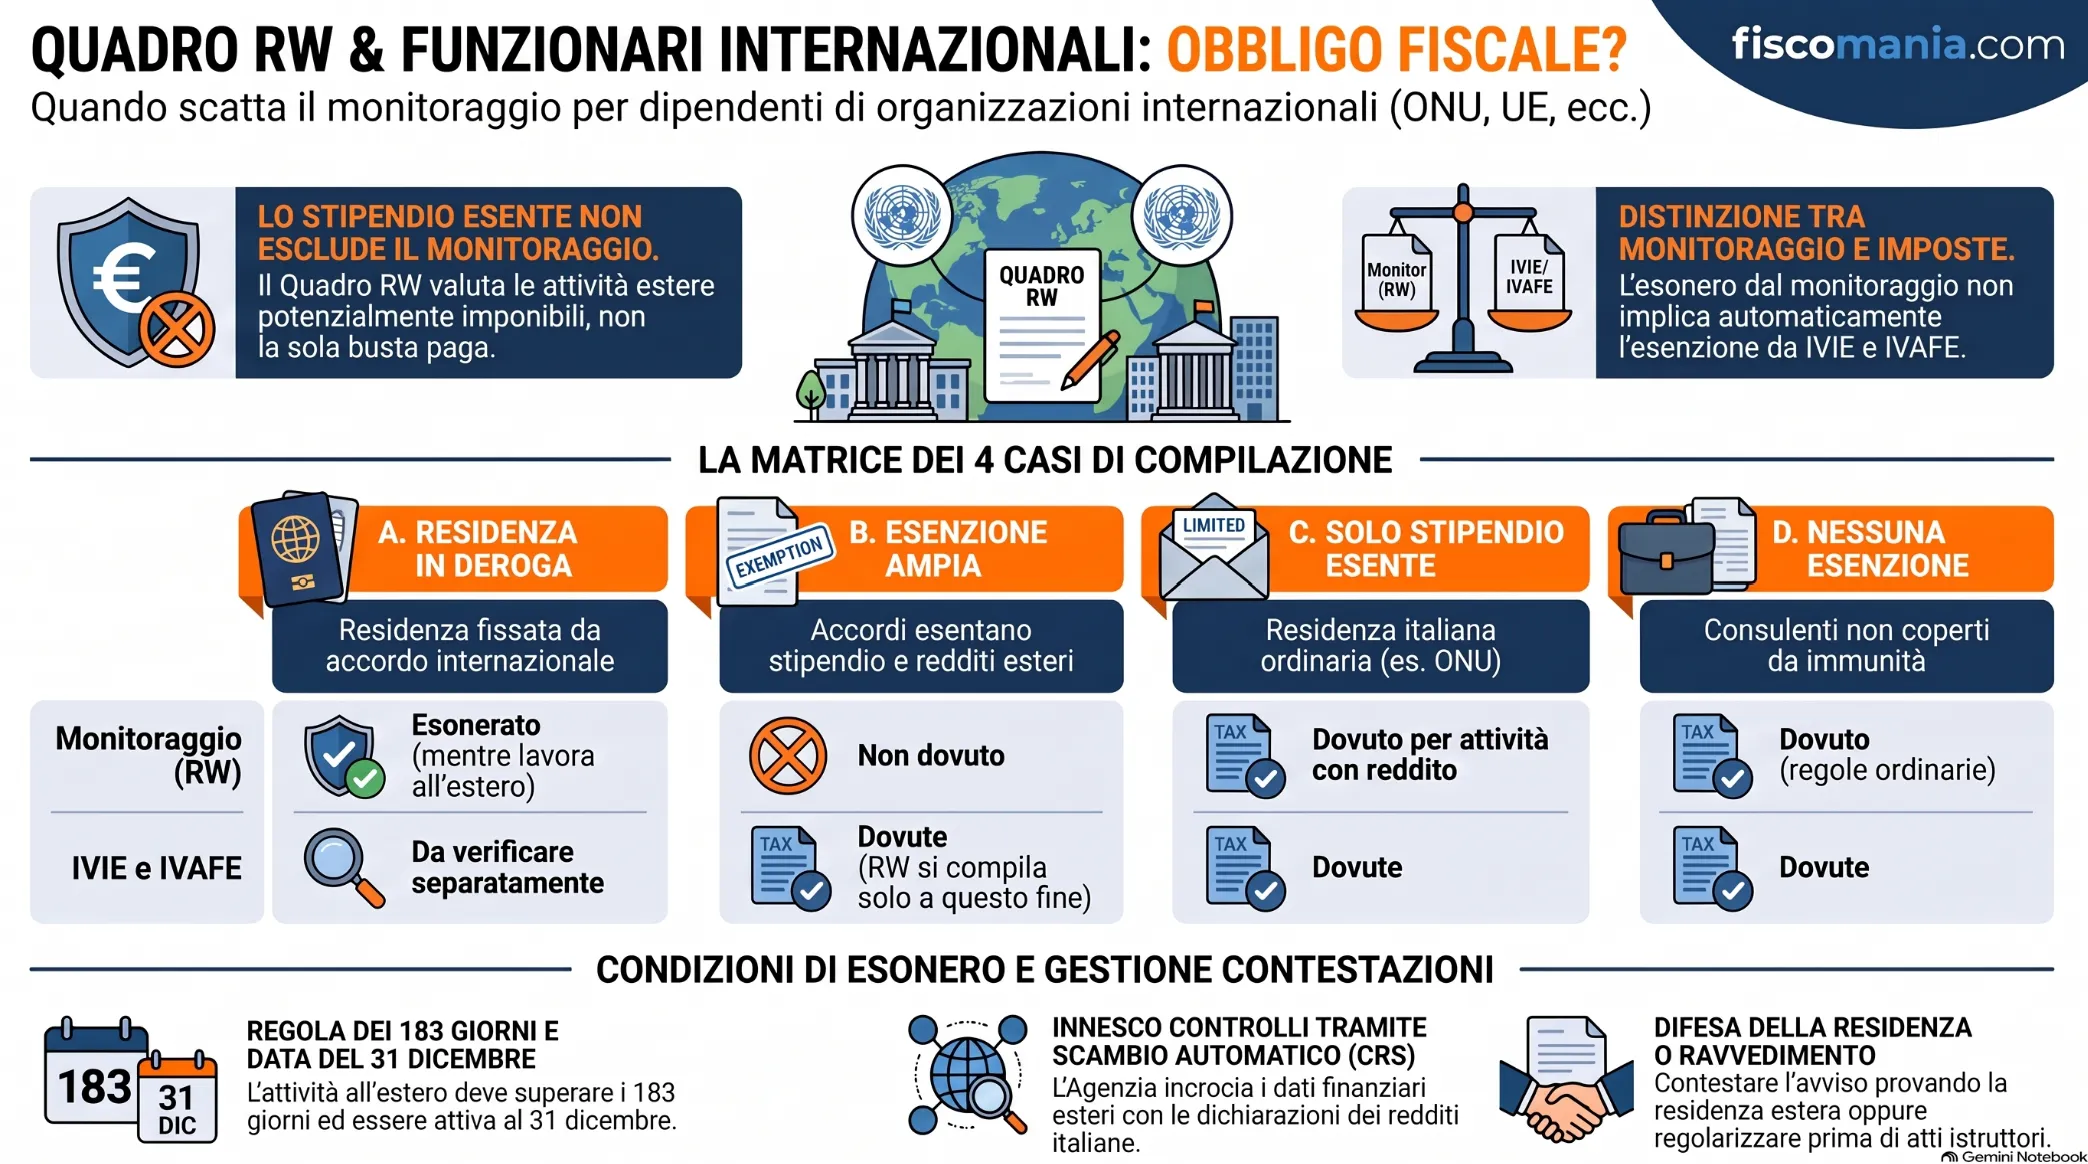
Quando il quadro RW è dovuto: la matrice dei casi
Il quadro RW non si decide guardando allo stipendio, ma a due variabili: se la residenza italiana del funzionario è fissata in deroga all’art. 2 TUIR da un accordo ratificato, e quanto è ampia l’esenzione dai suoi redditi esteri. L’esenzione dello stipendio, da sola, non esonera dal monitoraggio.
Il monitoraggio riguarda le attività estere suscettibili di produrre redditi imponibili in Italia (art. 4 DL 167/1990). L’esonero per chi lavora all’estero presso organizzazioni internazionali cui aderisce l’Italia è previsto dall’art. 38, commi 13 e 13.1, DL 78/2010, la cui disciplina è ripresa nell’art. 60 del testo unico adempimenti e accertamento (D.Lgs. 141/2026). Richiede che la residenza italiana sia determinata, in deroga ai criteri ordinari, da accordi ratificati. La Ris. 128/E/2010 elenca l’ONU tra le organizzazioni interessate, ma non prescinde da questa condizione.
C’è poi il caso dell’esenzione ampia. Nella risposta 93/2022 l’accordo di sede esentava da ogni imposizione diretta sia lo stipendio sia i redditi esteri di un membro del personale non italiano e non “permanent resident”: per l’Agenzia le attività estere non potevano produrre redditi imponibili e il monitoraggio non scattava. IVIE e IVAFE, però, non sono imposte dirette e restano dovute, con quadro RW compilato solo a questo fine. La risposta vale solo per l’istante.
La tabella ordina quattro casi in base alle due variabili e indica per ciascuno monitoraggio e imposte patrimoniali.
| Caso | Condizione | Quadro RW (monitoraggio) | IVIE e IVAFE | Riferimento |
|---|---|---|---|---|
| A. Residenza italiana fissata da accordo in deroga | Lavoro all’estero presso organizzazione cui aderisce l’Italia, con residenza determinata in deroga all’art. 2 TUIR | Esonero per le attività estere, finché si lavora all’estero | Da verificare separatamente | Art. 38, c. 13, DL 78/2010; Ris. 128/E/2010 |
| B. Esenzione ampia dei redditi esteri | Accordo che esenta stipendio e redditi esteri; non italiano e non “permanent resident” | Non dovuto: le attività non producono redditi imponibili | Dovute; il quadro RW si compila solo per queste | Ris. 93/2022 (vale per l’istante) |
| C. Esenzione del solo stipendio | Es. funzionario ONU con residenza italiana secondo l’art. 2 TUIR | Dovuto per le attività suscettibili di produrre redditi imponibili | Dovute | Art. 4 DL 167/1990; Convenzione ONU 1946, art. V, sez. 18, lett. b |
| D. Nessuna esenzione | Es. consulente non coperto dal regime dei funzionari | Dovuto, secondo le regole ordinarie | Dovute | Art. 4 DL 167/1990; interpello 9/2025 |
Per la qualifica del lavoratore e la catena normativa ONU e OIM si rinvia alla guida ai dipendenti delle organizzazioni internazionali.
Quattro esempi per collocare la propria posizione
Gli esempi seguono le righe della tabella: i casi B e D derivano da risposte dell’Agenzia delle Entrate, i casi A e C sono ipotesi illustrative con presupposti dichiarati. Ciascuno mostra quale elemento sposta l’esito sul quadro RW.
Caso A: funzionario UE con domicilio italiano (esempio illustrativo)
Il funzionario UE con domicilio italiano per effetto del Protocollo è esonerato dal monitoraggio. Ipotesi: un italiano, domiciliato in Italia all’entrata in servizio, si trasferisce a Bruxelles esclusivamente per le funzioni e ricorrono i presupposti dell’art. 13 del Protocollo n. 7. La residenza italiana è fissata da un accordo in deroga all’art. 2 TUIR, quindi le attività estere non vanno nel quadro RW finché lavora all’estero (Ris. 128/E/2010). Per IVIE e IVAFE si rinvia alla guida alla residenza fiscale dei funzionari UE. Particolare attenzione agli accertamenti dell’Amministrazione finanziaria legati allo scambio automatico di informazioni.
Caso B: dipendente straniero di un centro intergovernativo (risposta 93/2022)
L’esenzione estesa ai redditi esteri può escludere il monitoraggio, ma non il quadro RW per le imposte patrimoniali. Un cittadino tedesco, assunto a Bologna da un centro intergovernativo con contratto quinquennale, non era “permanent resident“: non risiedeva in Italia subito prima dell’incarico. Residente fiscale in Italia, per l’Agenzia non doveva monitorare le attività estere, ma compilare il quadro RW per IVIE e IVAFE, che rimangono comunque dovute in assenza di esonero.
Caso C: funzionario ONU con residenza italiana ordinaria (esempio illustrativo)
Lo stipendio ONU esente non esclude il monitoraggio dei conti che producono redditi. Ipotesi: un funzionario ONU, residente in Italia secondo l’art. 2 TUIR e senza residenza fissata da accordo, ha un conto estero che matura interessi, e l’esenzione copre solo stipendi ed emolumenti (Convenzione ONU, art. V, sez. 18, lett. b). Gli interessi sono redditi imponibili in Italia: il conto deve trovare collocazione nel quadro RW e si applica l’IVAFE.
Caso D: consulente UNICEF a Roma (risposta 9/2025)
Senza esenzione non esiste alcuna ragione di esonero. Con la risposta 9/2025 l’Agenzia ha escluso l’esenzione per una consulente UNICEF residente in Italia: il contratto non la qualificava né come membro dello staff né come funzionario ai sensi della Convenzione ONU, quindi i compensi restano imponibili in Italia. In un caso simile, se la persona ha attività estere, valgono le regole ordinarie del monitoraggio (art. 4 DL 167/1990). Per i compensi si rinvia alla pagina sui compensi dei consulenti UNICEF.
Quanto dura l’esonero: giorni all’estero e rientro
L’esonero vale finché il lavoro all’estero prosegue e viene meno al rientro in Italia. Per la Ris. 128/E/2010 la condizione di lavoratore all’estero deve sussistere al 31 dicembre, data in cui si verificano i presupposti del quadro RW, ed essere continuativa: l’attività è svolta all’estero in via continuativa se supera 183 giorni nell’anno, anche non consecutivi. Chi è rientrato in Italia prima di quella data non risulta quindi più nella condizione richiesta e deve verificare il monitoraggio per le attività estere che mantiene. Gli esoneri oggettivi, legati al tipo di attività e non alla qualifica del lavoratore, seguono regole diverse: si veda la guida agli altri casi di esonero dal quadro RW.
Se l’Agenzia contesta il monitoraggio: difesa o regolarizzazione
Davanti a una contestazione sul monitoraggio le strade sono due: provare che la residenza fiscale italiana non sussisteva nell’annualità contestata, oppure regolarizzare. La scelta dipende dall’anno, dalle prove disponibili e dall’atto ricevuto.
Negli ultimi anni, nella nostra esperienza professionale, i controlli sui funzionari di organizzazioni internazionali nascono soprattutto dal confronto tra i dati dello scambio automatico di informazioni finanziarie e la dichiarazione dei redditi presentata in Italia: la residenza fiscale diventa allora il primo terreno di confronto.
La difesa richiede di dimostrare che per la maggior parte del periodo d’imposta mancavano residenza civilistica, domicilio e presenza in Italia. Pesa l’annualità: dal 2024 l’iscrizione anagrafica è una presunzione relativa (D.Lgs. 209/2023), mentre fino al 2023 era assoluta e la prova contraria era preclusa. Per gli elementi di prova si rinvia alla guida sulla prova contraria in caso di mancata iscrizione AIRE.
La regolarizzazione dipende invece dall’atto notificato. Per i tributi amministrati dall’Agenzia delle Entrate il ravvedimento (art. 13 D.Lgs. 472/1997) è precluso dalla notifica di atti di liquidazione e di accertamento, non da inviti o questionari: occorre quindi qualificare l’atto ricevuto prima di scegliere. Se la dichiarazione è stata presentata senza quadro RW si usa l’integrativa; se è presentata con più di 90 giorni di ritardo è considerata omessa, ma resta titolo per la riscossione (art. 2, comma 7, DPR 322/1998). Sanzioni e procedura sono nella guida al ravvedimento del quadro RW e in quella sui redditi di capitale esteri.
Le due strade non si sommano facilmente: regolarizzare presuppone la residenza italiana per quell’annualità. La tabella le mette a confronto.
| Percorso | Cosa serve | Se funziona | Limite o rischio |
|---|---|---|---|
| Difesa: residenza fiscale estera | Prova dei fatti dell’art. 2 TUIR nell’anno: domicilio, presenza, relazioni personali e familiari | Per quell’annualità non sono dovuti quadro RW, IVAFE né imposta italiana sui redditi esteri | Onere della prova sul contribuente; fino al 2023 l’iscrizione anagrafica faceva presunzione assoluta |
| Regolarizzazione: ravvedimento o dichiarazione | Qualificare l’atto ricevuto; individuare annualità e tipo di dichiarazione (integrativa, tardiva, omessa); calcolare imposte e sanzioni | Sanzioni ridotte e posizione sanata per le annualità regolarizzate | Preclusa dalla notifica di atti di liquidazione o accertamento; presuppone la residenza italiana per quell’anno |
Hai ricevuto un invito o un avviso sul monitoraggio fiscale?
Se lavori per un’organizzazione internazionale e l’Agenzia contesta le attività estere, la strada giusta dipende da annualità, prove di residenza e atto ricevuto. Una valutazione del caso concreto permette di scegliere tra difesa e regolarizzazione.
Richiedi una valutazione del tuo caso →Domande frequenti
Il funzionario ONU deve compilare il quadro RW?
Sì, se è residente in Italia secondo l’art. 2 TUIR e ha attività estere che producono redditi imponibili. L’esenzione dello stipendio non basta: l’esonero richiede che la residenza italiana sia fissata in deroga da un accordo ratificato e che si lavori all’estero (Ris. 128/E/2010).
Il conto estero su cui arriva lo stipendio va indicato nel quadro RW?
Per il personale di organizzazioni internazionali dipende dal caso. L’esonero, anche per il conto di accredito dello stipendio, opera se la residenza italiana è fissata in deroga da accordi ratificati e si lavora all’estero (Ris. 128/E/2010). Negli altri casi il conto è un’attività estera soggetta all’art. 4 DL 167/1990.
L’esonero dal monitoraggio esenta anche da IVIE e IVAFE?
No. IVIE e IVAFE non sono imposte dirette: nella risposta 93/2022 l’Agenzia ha escluso il monitoraggio ma ha richiesto il quadro RW per assolverle. Per i casi di residenza fissata in deroga da un accordo l’applicazione va verificata separatamente.
Cosa cambia quando il funzionario rientra in Italia?
L’esonero dura finché l’attività è svolta all’estero e viene meno al rientro. Secondo la Ris. 128/E/2010 la condizione deve sussistere al 31 dicembre e l’attività deve superare 183 giorni nell’anno: chi rientra e mantiene attività estere deve verificare il monitoraggio.
Il coniuge e i figli del funzionario sono esonerati?
Secondo la Ris. 128/E/2010 l’esonero si estende, per effetto dell’art. 14, primo paragrafo, del Protocollo sui privilegi e sulle immunità delle Comunità europee, al coniuge che non esercita una propria attività professionale e ai figli e minori a carico. Per le altre organizzazioni va verificato l’accordo applicabile.
Fonti e riferimenti
- Art. 4, decreto-legge 28 giugno 1990, n. 167, monitoraggio fiscale delle attività estere.
- Art. 38, commi 13 e 13.1, decreto-legge 31 maggio 2010, n. 78, esonero dalla dichiarazione annuale delle attività detenute all’estero.
- Art. 60, testo unico adempimenti e accertamento, decreto legislativo 5 agosto 2026, n. 141 (GU n. 181 del 6 agosto 2026, S.O. n. 28/L).
- Agenzia delle Entrate, risoluzione 10 dicembre 2010, n. 128/E, esonero dal modulo RW per i lavoratori all’estero.
- Agenzia delle Entrate, risposta a interpello 3 marzo 2022, n. 93, monitoraggio fiscale, IVIE e IVAFE del personale di un centro intergovernativo.
- Agenzia delle Entrate, risposta a interpello 23 gennaio 2025, n. 9, compensi di una consulente UNICEF.
- Convenzione sui privilegi e le immunità delle Nazioni Unite, 13 febbraio 1946, art. V, sezione 18, lett. b), resa esecutiva con legge 20 dicembre 1957, n. 1318.
- Protocollo (n. 7) sui privilegi e sulle immunità dell’Unione europea, art. 13.
- Art. 2, D.P.R. 22 dicembre 1986, n. 917 (TUIR), come modificato dal decreto legislativo 27 dicembre 2023, n. 209.
- Art. 13, decreto legislativo 18 dicembre 1997, n. 472, ravvedimento operoso.
- Art. 2, comma 7, D.P.R. 22 luglio 1998, n. 322, dichiarazioni presentate con ritardo.
- Protocollo sui privilegi e sulle immunità delle Comunità europee, art. 14, primo paragrafo, come richiamato dalla Ris. 128/E/2010.
