
Quando stabile organizzazione rileva ai fini IVA: requisiti, intervento operazioni, reverse charge, fatturazione e rapporti con casa madre.
La stabile organizzazione IVA richiede permanenza e mezzi umani e tecnici. La sua presenza non basta però a renderla debitrice d’imposta per ogni operazione: occorre verificare se interviene nella cessione o prestazione e quali effetti ne derivano su territorialità, reverse charge e fatturazione.
La stabile organizzazione ai fini IVA è una struttura diversa dalla sede dell’attività economica, caratterizzata da un sufficiente grado di permanenza e da mezzi umani e tecnici idonei a ricevere e utilizzare servizi per le proprie esigenze o a effettuare operazioni rilevanti ai fini dell’imposta, secondo l’art. 11 del Regolamento UE n. 282/2011.
La sua esistenza non comporta però che ogni operazione della casa madre sia automaticamente attribuita alla branch. Occorre verificare, operazione per operazione, se i mezzi della stabile organizzazione intervengono nella realizzazione della cessione o della prestazione. Da questa distinzione dipendono la territorialità IVA, l’individuazione del debitore d’imposta, l’applicazione del reverse charge e gli obblighi di fatturazione e registrazione. La stabile organizzazione deve inoltre essere distinta dalla semplice identificazione IVA e dalla nomina di un rappresentante fiscale, che non costituiscono autonomamente una struttura organizzativa nel territorio dello Stato.
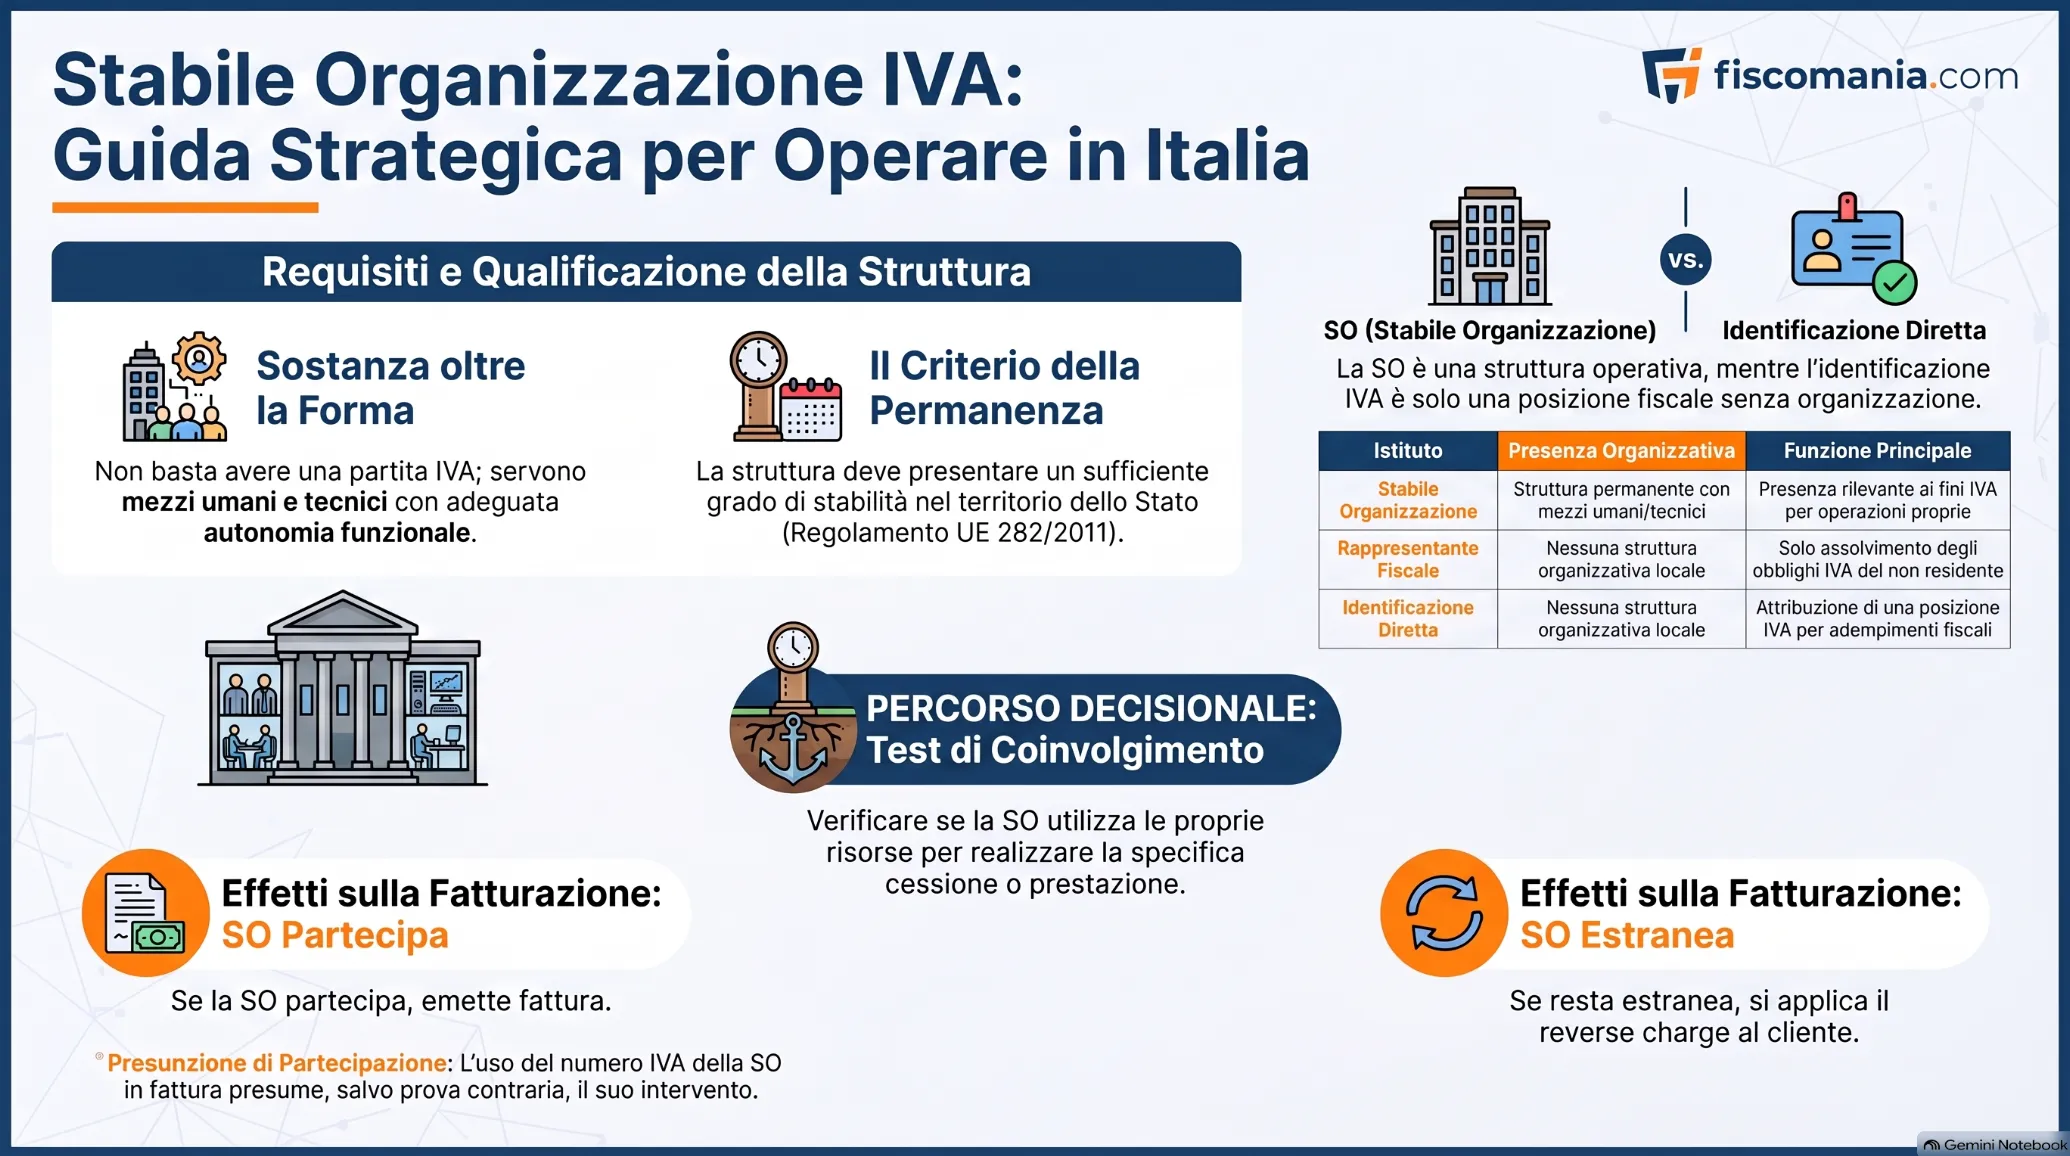
Che cos’è la stabile organizzazione ai fini IVA
La stabile organizzazione ai fini IVA identifica una presenza del soggetto passivo in uno Stato diverso da quello in cui è situata la sede della propria attività economica, dotata di una struttura sufficientemente stabile e organizzata. La nozione non dipende dalla sola disponibilità di una partita IVA nel Paese, ma dall’esistenza concreta di mezzi umani e tecnici che consentano alla struttura di operare con un adeguato grado di autonomia funzionale.
La definizione deriva dall’art. 11 del Regolamento UE n. 282/2011, che individua la stabile organizzazione in una struttura, diversa dalla sede dell’attività economica, caratterizzata da un grado sufficiente di permanenza e da mezzi umani e tecnici idonei a ricevere e utilizzare i servizi forniti per le proprie esigenze. Il materiale normativo e di prassi richiama tali elementi anche ai fini dell’idoneità della struttura a effettuare operazioni rilevanti ai fini IVA.
I requisiti della stabile organizzazione IVA
La configurazione di una stabile organizzazione richiede quindi una valutazione sostanziale della struttura presente nel territorio. Gli elementi centrali sono:
- la presenza di una struttura organizzativa distinta dalla sede dell’attività economica;
- un sufficiente grado di permanenza;
- la disponibilità di mezzi umani e tecnici adeguati;
- l’idoneità della struttura a ricevere e utilizzare beni o servizi per le proprie esigenze oppure a partecipare allo svolgimento di operazioni rilevanti ai fini IVA.
La sede dell’attività economica resta il luogo nel quale vengono assunte le decisioni essenziali relative alla gestione generale dell’impresa. La stabile organizzazione deve quindi rappresentare una presenza ulteriore e territorialmente distinta, non una semplice estensione formale della posizione fiscale della casa madre.
Stabile organizzazione IVA e imposte dirette non coincidono
La nozione di stabile organizzazione utilizzata ai fini IVA non coincide automaticamente con quella prevista per le imposte sui redditi. Il materiale richiama, in particolare, la necessità della presenza congiunta di una componente umana e di una componente tecnica o materiale ai fini della configurazione della stabile organizzazione IVA.
Anche il requisito temporale opera in modo diverso. L’art. 11 del Regolamento UE n. 282/2011 richiede un sufficiente grado di permanenza, ma non stabilisce una durata minima generalizzata. La verifica deve quindi riguardare le caratteristiche effettive della struttura e la sua capacità di svolgere le funzioni rilevanti ai fini dell’imposta.
Questa distinzione è importante perché l’eventuale qualificazione di una presenza estera ai fini delle imposte dirette richiede un’analisi autonoma. In questa sede il confronto serve esclusivamente a chiarire che la qualificazione IVA segue presupposti propri.
Stabile organizzazione, rappresentante fiscale e identificazione diretta
La stabile organizzazione deve essere distinta sia dal rappresentante fiscale IVA sia dall’identificazione diretta ai fini IVA. Questi strumenti consentono a un soggetto non residente di disporre di una posizione IVA in Italia, ma non implicano, di per sé, l’esistenza di una struttura organizzativa nel territorio dello Stato.
Il discrimine è quindi sostanziale: la stabile organizzazione presuppone una presenza organizzata, mentre rappresentanza fiscale e identificazione diretta riguardano l’assolvimento degli obblighi IVA del soggetto non residente senza costituire, per questo solo fatto, una fixed establishment.
| Istituto | Presenza organizzativa | Funzione principale |
|---|---|---|
| Stabile organizzazione IVA | Richiede una struttura sufficientemente permanente dotata di mezzi umani e tecnici | Costituisce una presenza del soggetto passivo rilevante ai fini IVA |
| Rappresentante fiscale | Non determina di per sé una struttura organizzativa | Consente l’assolvimento degli obblighi IVA del soggetto non residente |
| Identificazione diretta | Non determina di per sé una struttura organizzativa | Attribuisce direttamente al soggetto non residente una posizione IVA nello Stato |
La disponibilità di un numero di identificazione IVA non è quindi sufficiente, da sola, per affermare l’esistenza di una stabile organizzazione. Il ruolo assunto dalla partita IVA della branch nelle singole operazioni assume invece rilievo su un piano diverso, quello della partecipazione della stabile organizzazione all’operazione, che richiede una verifica autonoma.
Perché la stabile organizzazione rileva ai fini IVA
La presenza di una stabile organizzazione assume rilievo soprattutto per due profili: individuare il luogo in cui determinate operazioni sono territorialmente rilevanti ai fini IVA e stabilire chi deve assolvere l’imposta. Non è quindi sufficiente verificare che una società estera disponga di una struttura in Italia. Occorre anche comprendere quale ruolo quella struttura assume rispetto alla specifica cessione di beni o prestazione di servizi.
Questa distinzione è particolarmente importante nelle operazioni transfrontaliere, dove sede principale e stabile organizzazione possono trovarsi in Stati differenti. La localizzazione della branch e la sua partecipazione all’operazione possono modificare sia il criterio territoriale applicabile sia il soggetto tenuto agli obblighi IVA.
Territorialità IVA delle prestazioni di servizi
Per le prestazioni di servizi generiche, l’art. 7-ter, comma 1, del DPR n. 633/1972 attribuisce rilievo anche alla presenza di una stabile organizzazione.
Nelle operazioni B2B, la prestazione può risultare territorialmente rilevante in Italia quando è resa a una stabile organizzazione italiana di un soggetto passivo la cui sede principale si trova all’estero. In questo caso occorre individuare quale struttura sia l’effettiva destinataria del servizio, perché la sola esistenza di una branch italiana non consente di attribuirle automaticamente ogni prestazione acquistata dalla casa madre.
La stabile organizzazione assume rilievo anche nelle prestazioni rese a soggetti che non agiscono come soggetti passivi. Se il servizio è effettuato da una stabile organizzazione situata in Italia nei confronti di un privato consumatore, la presenza della struttura può concorrere a determinare la territorialità dell’operazione secondo le regole dell’art. 7-ter.
La disciplina generale della territorialità IVA di beni e servizi resta più ampia. In questa sede rileva esclusivamente il collegamento tra territorialità e stabile organizzazione.
Stabile organizzazione e debitore dell’imposta
Una volta stabilito che l’operazione è territorialmente rilevante in Italia, occorre individuare chi è tenuto ad assolvere l’IVA. L’art. 17 del DPR n. 633/1972 disciplina gli obblighi relativi alle operazioni effettuate nel territorio dello Stato da soggetti non residenti e assume particolare importanza quando questi ultimi dispongono di una stabile organizzazione italiana.
La presenza della branch non comporta tuttavia l’automatica attrazione di tutte le operazioni della casa madre nella sua posizione IVA. Occorre verificare se la stabile organizzazione sia effettivamente coinvolta nell’operazione. Quando l’operazione è riferibile alla struttura italiana, gli obblighi IVA ricadono sulla stabile organizzazione; quando, invece, la branch non partecipa all’operazione, trovano applicazione le regole previste per il soggetto non residente, compreso, nelle fattispecie previste dall’art. 17, il meccanismo del reverse charge.
Il percorso logico è quindi:
territorialità dell’operazione → verifica del ruolo della stabile organizzazione → individuazione del debitore dell’IVA.
Proprio il secondo passaggio rappresenta il punto più delicato: l’esistenza di una stabile organizzazione e il suo intervento in una specifica operazione sono due valutazioni distinte.
Quando la stabile organizzazione interviene nell’operazione
La presenza di una stabile organizzazione in Italia non comporta che tutte le operazioni della casa madre siano automaticamente attribuite alla branch. Dopo aver verificato l’esistenza della stabile organizzazione ai fini IVA, occorre quindi effettuare una seconda analisi: stabilire se quella struttura partecipi concretamente alla specifica cessione di beni o prestazione di servizi.
L’art. 53 del Regolamento UE n. 282/2011 collega questa partecipazione all’utilizzo dei mezzi tecnici o umani della stabile organizzazione per operazioni inerenti alla realizzazione della cessione o della prestazione. La verifica deve essere effettuata con riferimento alla singola operazione e riguarda sia le operazioni attive sia quelle passive.
Utilizzo dei mezzi umani e tecnici della stabile organizzazione
Una stabile organizzazione interviene nell’operazione quando le risorse di cui dispone vengono effettivamente utilizzate nello svolgimento di attività funzionali alla realizzazione della cessione o della prestazione.
Non è quindi sufficiente che la struttura esista, disponga di personale o sostenga costi connessi all’attività della casa madre. Occorre individuare il rapporto concreto tra le risorse della branch e l’operazione esaminata, verificando se tali risorse siano impiegate nell’attività che conduce alla realizzazione della cessione o del servizio.
Questo criterio impedisce di attribuire automaticamente alla stabile organizzazione tutte le operazioni effettuate dal soggetto estero nel Paese in cui la branch è presente.
Attività accessorie e partecipazione all’operazione
Non ogni attività svolta dalla stabile organizzazione determina necessariamente la sua partecipazione ai fini IVA. Il punto centrale è la funzione concretamente esercitata dalla struttura rispetto alla realizzazione dell’operazione.
Attività meramente amministrative, economiche, logistiche o di supporto devono quindi essere valutate in relazione alla loro effettiva incidenza sulla cessione o prestazione. La semplice utilità dell’attività svolta dalla branch per il business complessivo della casa madre non equivale, di per sé, alla partecipazione alla singola operazione.
La distinzione assume particolare rilievo quando la stabile organizzazione assiste la sede estera senza assumere un ruolo sostanziale nel processo commerciale. I criteri applicativi utilizzati dall’Agenzia delle Entrate negli interpelli n. 64 e n. 193 del 2025 saranno esaminati separatamente, perché consentono di confrontare situazioni caratterizzate da livelli differenti di coinvolgimento della struttura italiana.
Utilizzo della partita IVA della stabile organizzazione
Il possesso di un numero di identificazione IVA non è sufficiente a dimostrare l’esistenza di una stabile organizzazione. L’art. 11, paragrafo 3, del Regolamento UE n. 282/2011 esclude che la disponibilità di una posizione IVA possa, da sola, essere utilizzata come prova della presenza di una fixed establishment.
Diversa è la funzione del numero IVA quando una stabile organizzazione esiste già. Ai sensi dell’art. 53, paragrafo 2, del Regolamento UE n. 282/2011, se viene emessa una fattura utilizzando il numero IVA attribuito alla stabile organizzazione, si presume, salvo prova contraria, che quest’ultima abbia partecipato all’operazione.
Occorre quindi distinguere due valutazioni:
numero IVA → non dimostra da solo l’esistenza della stabile organizzazione;
utilizzo del numero IVA della branch → può assumere rilievo per stabilire la sua partecipazione alla specifica operazione.
La stabile organizzazione non attrae automaticamente le operazioni della casa madre
L’esistenza di una branch italiana non determina un principio generale di imputazione alla stabile organizzazione di tutte le operazioni effettuate dalla casa madre nel territorio dello Stato.
La verifica resta legata al ruolo concretamente svolto dalla struttura. Quando i mezzi della stabile organizzazione partecipano alla realizzazione dell’operazione, la branch può assumere rilievo ai fini dell’individuazione del soggetto tenuto agli obblighi IVA. Quando tale partecipazione manca, l’operazione continua invece a essere valutata secondo le regole applicabili al soggetto non residente.
La domanda corretta non è quindi soltanto “esiste una stabile organizzazione in Italia?”, ma anche “questa stabile organizzazione interviene nella specifica operazione?”. È da questa seconda verifica che dipendono molte delle conseguenze operative in materia di territorialità, reverse charge e fatturazione.
Quando la stabile organizzazione riceve una prestazione
La presenza di una stabile organizzazione assume rilievo anche quando il soggetto estero acquista una prestazione di servizi. In questo caso occorre stabilire se il servizio sia destinato alla sede principale oppure alla struttura situata in un altro Stato, perché la presenza della branch non consente di attribuirle automaticamente tutti gli acquisti effettuati dal soggetto passivo.
La stessa definizione contenuta nell’art. 11 del Regolamento UE n. 282/2011 considera, ai fini della stabile organizzazione, l’esistenza di una struttura sufficientemente permanente e dotata di mezzi umani e tecnici idonei a ricevere e utilizzare i servizi che le sono forniti per le proprie esigenze. La capacità della struttura di utilizzare concretamente la prestazione rappresenta quindi un elemento centrale anche sul versante delle operazioni passive.
Il servizio deve essere riferibile alla stabile organizzazione
Per attribuire una prestazione alla stabile organizzazione non è sufficiente che il committente disponga di una branch nello Stato in cui il servizio assume rilevanza. Deve esistere un collegamento tra la prestazione acquistata e l’attività della struttura.
La risposta a interpello n. 52/2021 richiamata nel materiale conferma che il principio dell’intervento della stabile organizzazione opera sia per le operazioni attive sia per quelle passive. Anche negli acquisti occorre pertanto verificare il ruolo effettivo della struttura e l’utilizzo delle sue risorse rispetto all’operazione considerata.
La distinzione ha conseguenze dirette sulla territorialità del servizio e sull’individuazione del soggetto tenuto ad assolvere l’imposta. Prima di applicare gli obblighi IVA occorre quindi individuare correttamente quale articolazione del soggetto passivo sia coinvolta nell’acquisto.
Sede principale o stabile organizzazione
Quando uno stesso soggetto passivo dispone della sede dell’attività economica in uno Stato e di una stabile organizzazione in un altro, la verifica deve essere effettuata con riferimento alla specifica prestazione ricevuta.
Non è corretto utilizzare come criterio automatico la sola presenza della branch o l’esistenza di una posizione IVA locale. La questione riguarda invece la destinazione effettiva della prestazione e il collegamento con la struttura organizzativa che la riceve e la utilizza per le proprie esigenze.
Quando il servizio non è attribuibile alla branch
La semplice esistenza di una stabile organizzazione non consente, in senso opposto, di presumere che ogni servizio acquistato dalla casa madre sia ricevuto dalla struttura locale. Se la prestazione non è riferibile alla stabile organizzazione, la presenza della branch non modifica autonomamente l’attribuzione dell’operazione.
Anche sul versante passivo deve quindi essere mantenuta la distinzione che guida l’intero articolo: esistenza della stabile organizzazione e coinvolgimento della stessa nella specifica operazione costituiscono due verifiche separate.
Come verificare la rilevanza della stabile organizzazione
La verifica della stabile organizzazione ai fini IVA richiede più passaggi distinti. Il primo riguarda l’esistenza della struttura; il secondo il suo coinvolgimento nella specifica operazione; il terzo le conseguenze in termini di territorialità, debitore dell’imposta e adempimenti.
Confondere questi livelli può portare ad attribuire automaticamente alla branch operazioni che, pur effettuate da un soggetto dotato di stabile organizzazione in Italia, restano riferibili alla casa madre.
1. Esiste una struttura del soggetto estero nel territorio dello Stato?
↓
2. La struttura presenta i requisiti della stabile organizzazione IVA?
- struttura distinta dalla sede dell’attività economica;
- sufficiente grado di permanenza;
- mezzi umani e tecnici adeguati;
- capacità di ricevere e utilizzare servizi per le proprie esigenze o di effettuare operazioni rilevanti ai fini IVA.
NO → la sola presenza o identificazione IVA non configura una stabile organizzazione.
SÌ → occorre passare alla singola operazione.
↓
3. I mezzi della stabile organizzazione sono utilizzati nella realizzazione della specifica cessione o prestazione?
NO → la presenza della branch non determina automaticamente l’attribuzione dell’operazione alla stabile organizzazione.
SÌ → la stabile organizzazione partecipa all’operazione e occorre valutarne le conseguenze IVA.
↓
4. In caso di prestazione ricevuta, il servizio è riferibile alla stabile organizzazione o alla sede principale?
La verifica deve essere effettuata con riferimento alla specifica prestazione e alla struttura che la riceve e la utilizza per le proprie esigenze.
↓
5. Quali sono le conseguenze della qualificazione?
Una volta individuato il ruolo della stabile organizzazione, è possibile determinare territorialità dell’operazione, soggetto tenuto ad assolvere l’IVA, eventuale applicazione del reverse charge e relativi obblighi di fatturazione e registrazione.
L’albero evidenzia soprattutto che l’esistenza della stabile organizzazione costituisce soltanto il primo livello dell’analisi. Una struttura può integrare i requisiti dell’art. 11 del Regolamento UE n. 282/2011 senza partecipare necessariamente a tutte le operazioni effettuate dalla casa madre.
Per ciascuna cessione o prestazione occorre quindi verificare il ruolo concretamente esercitato dalla branch. Solo dopo questa analisi è possibile individuare correttamente il trattamento IVA dell’operazione.
Situazioni in cui la qualificazione IVA cambia
La qualificazione IVA dipende dalle caratteristiche concrete della struttura e dal ruolo che essa assume nella singola operazione. Situazioni apparentemente simili possono quindi produrre conseguenze differenti quando cambiano il grado di autonomia della branch, l’utilizzo delle sue risorse o la destinazione effettiva delle prestazioni ricevute.
Le casistiche che seguono hanno funzione esclusivamente illustrativa e riproducono i principali snodi presenti nella disciplina e nei documenti di prassi esaminati.
Struttura italiana che svolge attività di supporto
Una società estera dispone in Italia di una stabile organizzazione con personale che supporta l’attività commerciale della casa madre. La struttura effettua valutazioni economiche, coordina alcune attività operative e fornisce informazioni utili al processo di vendita, ma non gestisce direttamente il rapporto contrattuale con il cliente.
La presenza di personale e lo svolgimento di attività connesse al business non consentono, da soli, di attribuire alla branch tutte le operazioni della casa madre. Occorre verificare quanto tali attività incidano concretamente sulla realizzazione della singola cessione o prestazione.
Il fatto che la struttura italiana sia utile all’attività complessiva dell’impresa non equivale quindi automaticamente alla sua partecipazione ai fini IVA. L’analisi deve concentrarsi sulle funzioni effettivamente esercitate rispetto all’operazione considerata.
Branch con autonomia commerciale nella gestione del cliente
Una stabile organizzazione italiana gestisce direttamente i rapporti con la clientela, predispone proposte commerciali, coordina le attività pre e post-vendita e dispone di margini di autonomia nella determinazione di prezzi e sconti.
Questa situazione presenta un livello di coinvolgimento diverso rispetto alla mera attività di supporto. Le risorse della branch intervengono direttamente nel processo commerciale che conduce alla realizzazione dell’operazione e assumono quindi maggiore rilevanza nella verifica prevista dall’art. 53 del Regolamento UE n. 282/2011.
Non è il singolo elemento, considerato isolatamente, a determinare necessariamente la conclusione. La valutazione riguarda l’effettività e la portata complessiva del ruolo svolto dalla stabile organizzazione nella specifica operazione.
È la distinzione emersa anche nel confronto tra i diversi segmenti operativi esaminati nella risposta a interpello n. 193/2025.
Servizio acquistato da un’impresa con sede estera e branch italiana
Una società con sede principale all’estero dispone anche di una stabile organizzazione in Italia e acquista un servizio da un fornitore. La presenza della branch italiana non comporta automaticamente che la prestazione debba essere attribuita a quest’ultima.
Occorre verificare se la stabile organizzazione sia la struttura che riceve e utilizza il servizio per le proprie esigenze. Se la prestazione è invece riferibile alla sede principale, l’esistenza della branch non è sufficiente per trasferire automaticamente l’operazione sulla posizione IVA italiana.
La verifica deve essere svolta con riferimento alla specifica prestazione ricevuta e al suo collegamento con la struttura organizzativa.
Partita IVA italiana senza struttura organizzativa
Un soggetto estero dispone di un numero di identificazione IVA in Italia, ma non possiede una struttura caratterizzata da un sufficiente grado di permanenza e da mezzi umani e tecnici idonei a svolgere le funzioni richieste dall’art. 11 del Regolamento UE n. 282/2011.
La sola partita IVA non consente di qualificare la presenza come stabile organizzazione. Identificazione fiscale ed esistenza di una fixed establishment rispondono infatti a presupposti differenti.
Diversa è l’ipotesi in cui una stabile organizzazione già esistente utilizzi il proprio numero IVA nella fatturazione: in questo caso l’art. 53, paragrafo 2, del Regolamento UE n. 282/2011 prevede una presunzione, salvo prova contraria, della partecipazione della struttura all’operazione.
Occorre quindi evitare di confondere la disponibilità di una posizione IVA con l’esistenza e il successivo intervento della stabile organizzazione.
Intervento della branch: i chiarimenti degli interpelli 64 e 193 del 2025
Le risposte a interpello n. 64 e n. 193 del 2025 mostrano come la presenza di una stabile organizzazione debba essere distinta dal suo effettivo coinvolgimento nella singola operazione. In entrambe le fattispecie, il punto centrale non è l’esistenza della branch in Italia, ma il ruolo concretamente svolto dalle sue risorse rispetto alle operazioni esaminate.
I due documenti consentono di osservare situazioni differenti: nel primo caso la stabile organizzazione non partecipa agli acquisti intracomunitari considerati; nel secondo, l’Agenzia distingue all’interno della stessa impresa operazioni caratterizzate da un coinvolgimento sostanziale della branch e operazioni nelle quali tale coinvolgimento non ricorre.
Interpello n. 64/2025: quando la stabile organizzazione non interviene
Con la risposta a interpello n. 64/2025, l’Agenzia delle Entrate ha esaminato il caso di una società estera dotata di una struttura italiana nell’ambito della commercializzazione di apparecchiature mediche.
Il personale presente in Italia non partecipava effettivamente agli acquisti intracomunitari oggetto dell’analisi: in particolare, non interveniva nella negoziazione dei relativi contratti e nella definizione delle caratteristiche dei prodotti.
L’Agenzia ha quindi escluso che la stabile organizzazione potesse essere considerata debitrice dell’IVA con riferimento a tali acquisti. Il principio che emerge è che la stabile organizzazione assume la posizione di debitore d’imposta soltanto rispetto alle operazioni alle quali partecipa effettivamente.
La mera presenza della struttura nel territorio dello Stato non determina quindi l’attrazione automatica degli acquisti effettuati dal soggetto estero nella sua sfera IVA.
Interpello n. 193/2025: il diverso coinvolgimento della branch nelle operazioni
La risposta a interpello n. 193/2025 consente di approfondire ulteriormente il concetto di intervento perché riguarda una società che operava attraverso due segmenti commerciali caratterizzati da un differente grado di autonomia della stabile organizzazione italiana.
Nel primo segmento, la branch:
- gestiva direttamente i rapporti con la clientela;
- poteva predisporre proposte contrattuali senza ulteriori revisioni;
- disponeva di autonomia nelle attività di marketing;
- coordinava le attività pre e post-vendita e le strategie di crescita commerciale;
- poteva autorizzare autonomamente prezzi e sconti.
Sulla base di queste caratteristiche, l’Agenzia ha riconosciuto un intervento qualificante della stabile organizzazione. Nel caso esaminato, a tale qualificazione conseguiva anche la gestione dell’acquisto intracomunitario dalla casa madre e delle successive cessioni domestiche attraverso la posizione della branch.
Nel secondo segmento, invece, l’attività negoziale era svolta dalla casa madre. Il personale italiano effettuava essenzialmente valutazioni sul costo della fornitura e sulla relativa redditività. Tali attività non sono state considerate sufficienti, nella fattispecie analizzata, per attribuire alla stabile organizzazione un ruolo qualificante nell’operazione.
La negoziazione non è un requisito autonomo della stabile organizzazione IVA
L’interpello n. 193/2025 non consente di affermare in termini generali che una stabile organizzazione intervenga ai fini IVA soltanto quando negozia o conclude contratti. Il riferimento normativo resta l’art. 53 del Regolamento UE n. 282/2011, che richiede di verificare l’utilizzo dei mezzi della stabile organizzazione nelle attività inerenti alla realizzazione della specifica cessione o prestazione.
L’attività negoziale assume particolare rilievo nel caso esaminato perché consente di misurare il livello di autonomia e la portata del coinvolgimento della struttura italiana. Lo stesso interpello distingue infatti tra un segmento nel quale la branch esercita funzioni commerciali sostanziali e un altro nel quale svolge attività economiche che non risultano funzionali alla conclusione dell’operazione.
Il criterio da utilizzare resta quindi l’effettività e la portata dell’intervento, da verificare sulla base delle funzioni concretamente esercitate.
Interpelli 64/2025 e 193/2025 a confronto
I due documenti di prassi confermano soprattutto che la qualificazione non può essere effettuata a livello generale per l’intera attività del soggetto estero. Una stessa stabile organizzazione può assumere un ruolo rilevante rispetto ad alcune operazioni e restare estranea ad altre.
| Profilo | Interpello 64/2025 | Interpello 193/2025 |
|---|---|---|
| Ruolo della branch | Assenza di partecipazione agli acquisti esaminati | Differente a seconda del segmento commerciale |
| Attività rilevate | Nessun intervento nella negoziazione degli acquisti e nella definizione dei prodotti | Gestione clienti, proposte, marketing, attività pre e post-vendita, prezzi e sconti nel segmento con intervento |
| Attività non sufficienti nel caso esaminato | Funzioni della struttura non riferibili agli acquisti considerati | Valutazioni sul costo della fornitura e sulla redditività |
| Principio operativo | Esistenza della branch ≠ partecipazione automatica | La partecipazione va verificata in concreto per le diverse operazioni |
Il confronto porta quindi a una regola metodologica: non è sufficiente ricostruire l’organigramma della società o verificare l’esistenza formale della branch. Occorre analizzare quali persone e risorse intervengono nei processi commerciali, quali poteri esercitano e quale funzione assumono rispetto alle singole operazioni.
Verifica il ruolo della stabile organizzazione
L’attribuzione delle operazioni tra casa madre e branch dipende dalle funzioni effettivamente esercitate e può modificare debitore d’imposta, reverse charge e obblighi IVA. Nei casi con processi commerciali distribuiti tra più Stati è opportuno ricostruire preventivamente il modello operativo.
Richiedi una consulenza →Fatturazione, reverse charge e adempimenti IVA
La corretta gestione documentale dipende dalla risposta alla domanda sviluppata nelle sezioni precedenti: la stabile organizzazione partecipa oppure no alla specifica operazione? Se la branch interviene, è la struttura italiana ad assumere gli obblighi IVA collegati all’operazione. Se invece resta estranea, la sola presenza della stabile organizzazione nel territorio dello Stato non determina l’automatica imputazione dell’operazione alla sua posizione IVA.
La distinzione incide quindi su fatturazione, applicazione del reverse charge, registrazioni e dichiarazione IVA.
Quando gli obblighi IVA ricadono sulla stabile organizzazione
Quando la stabile organizzazione partecipa alle operazioni realizzate dalla casa madre estera, la branch è tenuta ad assolvere gli obblighi previsti dalla disciplina IVA con riferimento a tali operazioni.
Rientrano in questo ambito, a seconda della fattispecie, gli obblighi di fatturazione, registrazione, liquidazione e dichiarazione. La stabile organizzazione opera quindi attraverso la propria posizione IVA italiana per le operazioni che le sono effettivamente attribuibili.
La risposta a interpello n. 193/2025 offre un’applicazione concreta di questo principio: nel segmento in cui la branch italiana esercitava funzioni commerciali sostanziali, l’Agenzia ha ricondotto alla stabile organizzazione l’acquisto intracomunitario dalla casa madre e le successive cessioni domestiche ai clienti finali.
Quando si applica il reverse charge
Quando, invece, la stabile organizzazione italiana non partecipa alle operazioni effettuate dalla casa madre estera, la sua presenza non impedisce l’applicazione delle regole previste per il soggetto non residente.
Per le cessioni di beni e le prestazioni di servizi territorialmente rilevanti in Italia rese nei confronti di soggetti passivi stabiliti nel territorio dello Stato, l’art. 17, comma 2, del DPR n. 633/1972 prevede l’assolvimento dell’imposta da parte del cessionario o committente mediante il meccanismo del reverse charge esterno, quando ne ricorrono i presupposti.
Il punto determinante resta il rapporto tra la branch e l’operazione. L’esistenza della stabile organizzazione non esclude di per sé il reverse charge: occorre verificare se la cessione o prestazione sia resa per il tramite della struttura italiana.
Fatturazione elettronica e operazioni della branch
Quando l’operazione è attribuibile alla stabile organizzazione italiana, gli obblighi di fatturazione vengono assolti dalla branch in qualità di soggetto passivo operante nel territorio dello Stato.
La posizione IVA della stabile organizzazione deve però rimanere distinta dalle operazioni che la casa madre estera effettua senza l’intervento della struttura italiana. Non è quindi corretto utilizzare indistintamente la partita IVA della branch per tutte le operazioni del soggetto estero.
Questa separazione assume rilievo anche sotto il profilo probatorio. L’utilizzo del numero IVA della stabile organizzazione nella fattura può infatti concorrere alla presunzione di partecipazione prevista dall’art. 53, paragrafo 2, del Regolamento UE n. 282/2011.
Registrazioni e dichiarazione IVA
La stabile organizzazione di un soggetto estero deve mantenere una distinzione tra le operazioni effettuate direttamente dalla casa madre e quelle realizzate attraverso la struttura italiana.
Per le operazioni riferibili alla branch, il materiale prevede una numerazione distinta delle fatture emesse e ricevute e la loro annotazione negli appositi registri IVA. La separazione documentale consente di distinguere le operazioni attribuibili alla stabile organizzazione da quelle effettuate dal soggetto non residente senza il suo intervento.
In sede di dichiarazione IVA annuale, le operazioni effettuate dal soggetto non residente mediante la stabile organizzazione devono inoltre essere rappresentate secondo le modalità previste dalle istruzioni al modello IVA.
La separazione contabile non rappresenta quindi un adempimento meramente formale, ma riflette la distinzione sostanziale tra operazioni della branch e operazioni della casa madre.
Intervento della stabile organizzazione ed effetti operativi
| Situazione | Soggetto rilevante | Effetto IVA principale |
|---|---|---|
| La stabile organizzazione interviene nell’operazione | Branch italiana | Gli obblighi IVA relativi all’operazione sono assolti dalla stabile organizzazione |
| La stabile organizzazione non interviene in un’operazione B2B della casa madre | Soggetto estero e cessionario/committente italiano | Si verificano i presupposti per l’applicazione del reverse charge ex art. 17, comma 2, DPR 633/1972 |
| Operazioni riferibili alla branch | Stabile organizzazione | Fatturazione, registrazione e rappresentazione dichiarativa tramite la posizione IVA italiana |
| Operazioni della casa madre senza intervento della branch | Soggetto non residente | Devono restare distinte dalle operazioni effettuate tramite la stabile organizzazione |
La gestione corretta richiede quindi di classificare le operazioni prima di applicare gli adempimenti. Fatturazione e reverse charge rappresentano la conseguenza della qualificazione della branch, non il criterio attraverso il quale stabilire se la stabile organizzazione abbia partecipato all’operazione.
Operazioni tra casa madre e stabile organizzazione
Casa madre e stabile organizzazione appartengono allo stesso soggetto giuridico, ma il trattamento IVA delle operazioni interne dipende dalla natura dell’operazione. Occorre distinguere in particolare le prestazioni di servizi, i trasferimenti di beni tra Stati membri e le ipotesi in cui una delle due articolazioni partecipi a un Gruppo IVA.
La disciplina non può quindi essere sintetizzata nella regola secondo cui ogni rapporto interno sarebbe sempre irrilevante ai fini IVA.
Prestazioni di servizi tra casa madre e branch
Per le prestazioni di servizi, il principio deriva dalla sentenza della Corte di Giustizia UE del 23 marzo 2006, causa C-210/04, FCE Bank, recepita dalla risoluzione dell’Agenzia delle Entrate n. 81/E/2006.
In assenza di un rapporto giuridico nell’ambito del quale avvenga uno scambio di reciproche prestazioni, i servizi tra casa madre e stabile organizzazione non assumono autonoma rilevanza ai fini IVA. Casa madre e branch costituiscono infatti, sotto questo profilo, articolazioni dello stesso soggetto passivo.
La successiva risoluzione n. 327/E/2008 ha chiarito che questa irrilevanza non incide sulla natura commerciale dell’attività svolta dalla stabile organizzazione, che resta soggetto passivo ai fini IVA per le operazioni realizzate nei confronti di terzi.
Trasferimenti di beni tra casa madre e stabile organizzazione
Il trattamento è diverso per i beni trasferiti tra casa madre e stabile organizzazione quando il movimento avviene tra diversi Stati membri dell’Unione europea.
Il materiale qualifica tali trasferimenti, se effettuati per esigenze dell’impresa, come operazioni assimilate alle cessioni e agli acquisti intracomunitari, ai sensi dell’art. 41, comma 2, lett. c), e dell’art. 38, comma 3, lett. b), del DL n. 331/1993.
La disciplina dei beni deve quindi essere tenuta distinta da quella relativa ai servizi: l’assenza di due soggetti giuridici autonomi non comporta, nel contesto intracomunitario, l’irrilevanza generalizzata del trasferimento fisico dei beni.
L’eccezione del Gruppo IVA
Il principio di unicità tra casa madre e stabile organizzazione incontra un’ulteriore eccezione quando una delle due articolazioni partecipa a un Gruppo IVA.
L’art. 70-quinquies del DPR n. 633/1972 prevede infatti una disciplina specifica per le operazioni effettuate o ricevute tra casa madre e stabile organizzazione quando una delle due appartiene a un Gruppo IVA. In questo contesto non può essere applicato automaticamente il principio generale derivante dal caso FCE Bank.
La qualificazione richiede quindi di verificare anche l’eventuale partecipazione della casa madre o della branch a un Gruppo IVA prima di escludere la rilevanza dell’operazione.
Per l’analisi delle singole fattispecie è possibile approfondire le operazioni tra casa madre e stabile organizzazione, dove il tema può essere sviluppato senza ampliare oltre il necessario il perimetro di questo pillar.
Consulenza stabile organizzazione ai fini IVA
Verifica il trattamento IVA della stabile organizzazione
La presenza di una branch in Italia non consente, da sola, di stabilire quali operazioni debbano essere attribuite alla struttura. L’analisi delle funzioni effettivamente svolte permette di verificare territorialità, debitore d’imposta, reverse charge e corretta gestione dei rapporti con la casa madre.
Richiedi una consulenza →Domande frequenti
La partita IVA italiana comporta automaticamente una stabile organizzazione?
No. L’art. 11, paragrafo 3, del Regolamento UE n. 282/2011 stabilisce che il semplice possesso di un numero di identificazione IVA non è sufficiente a dimostrare l’esistenza di una stabile organizzazione. Occorrono permanenza e una struttura idonea in termini di mezzi umani e tecnici.
La stabile organizzazione deve sempre emettere fattura con IVA?
No. La presenza della stabile organizzazione non determina l’automatica attribuzione di tutte le operazioni della casa madre. Occorre verificare se la branch partecipi alla specifica cessione o prestazione; da questa qualificazione dipendono gli obblighi IVA applicabili.
Quando si applica il reverse charge se il soggetto estero ha una stabile organizzazione in Italia?
La presenza della branch non esclude automaticamente il reverse charge. Se la stabile organizzazione non partecipa all’operazione effettuata dal soggetto non residente nei confronti di un soggetto passivo italiano, devono essere verificate le condizioni dell’art. 17, comma 2, del DPR n. 633/1972.
I servizi tra casa madre e stabile organizzazione sono soggetti a IVA?
In linea generale no, quando casa madre e stabile organizzazione costituiscono lo stesso soggetto passivo e manca un rapporto giuridico con reciproche prestazioni. Il principio deriva dalla sentenza FCE Bank e dalla risoluzione n. 81/E/2006, ferma la disciplina specifica del Gruppo IVA.
La negoziazione dei contratti è necessaria perché la stabile organizzazione intervenga nell’operazione?
Non costituisce un requisito generale autonomo. L’art. 53 del Regolamento UE n. 282/2011 richiede di verificare l’utilizzo dei mezzi della stabile organizzazione nella realizzazione dell’operazione. La negoziazione assume rilievo quando dimostra, nel caso concreto, un coinvolgimento sostanziale della branch.
