
Iperammortamento 2026-2028: beni agevolabili, maggiorazioni del 180%, 100% e 50%, esempi di risparmio fiscale, comunicazioni GSE e scadenze.
L’iperammortamento 2026-2028 consente alle imprese di maggiorare fiscalmente il costo di determinati investimenti in beni strumentali. Il vantaggio dipende dalla tipologia di investimento, dalle condizioni di accesso e dalla possibilità di dedurre le quote maggiorate.
L’iperammortamento 2026-2028 è un’agevolazione fiscale per le imprese che investono in beni strumentali nuovi destinati alla trasformazione tecnologica e digitale o all’autoproduzione di energia da fonti rinnovabili. La misura, disciplinata dall’art. 1, commi 427-436, della legge n. 199/2025, prevede una maggiorazione del costo fiscalmente deducibile del 180%, 100% o 50%, applicata per scaglioni di investimento.
Il beneficio non è un credito d’imposta, ma una deduzione aggiuntiva dal reddito d’impresa, utilizzabile secondo le regole sugli ammortamenti o sui canoni di leasing. L’accesso richiede il rispetto dei requisiti tecnici, della procedura GSE e degli obblighi documentali previsti dal D.M. 7 maggio 2026.
Come funziona l’iperammortamento 2026-2028 e quanto si risparmia
L’iperammortamento 2026-2028 è un’agevolazione fiscale che consente alle imprese di dedurre un importo superiore al costo effettivamente sostenuto per determinati investimenti in beni strumentali nuovi. Il beneficio si realizza attraverso una maggiorazione del costo fiscalmente riconosciuto, utilizzata per determinare maggiori quote di ammortamento o canoni di leasing deducibili dal reddito d’impresa.
A differenza dei crediti d’imposta previsti dai precedenti programmi Transizione 4.0 e 5.0, l’iperammortamento non attribuisce una somma da compensare nel modello F24. Il vantaggio consiste nella riduzione della base imponibile ai fini delle imposte sui redditi, secondo le condizioni stabilite dall’articolo 1, commi 427-436, della legge n. 199/2025 e dall’articolo 4 del D.M. 7 maggio 2026.
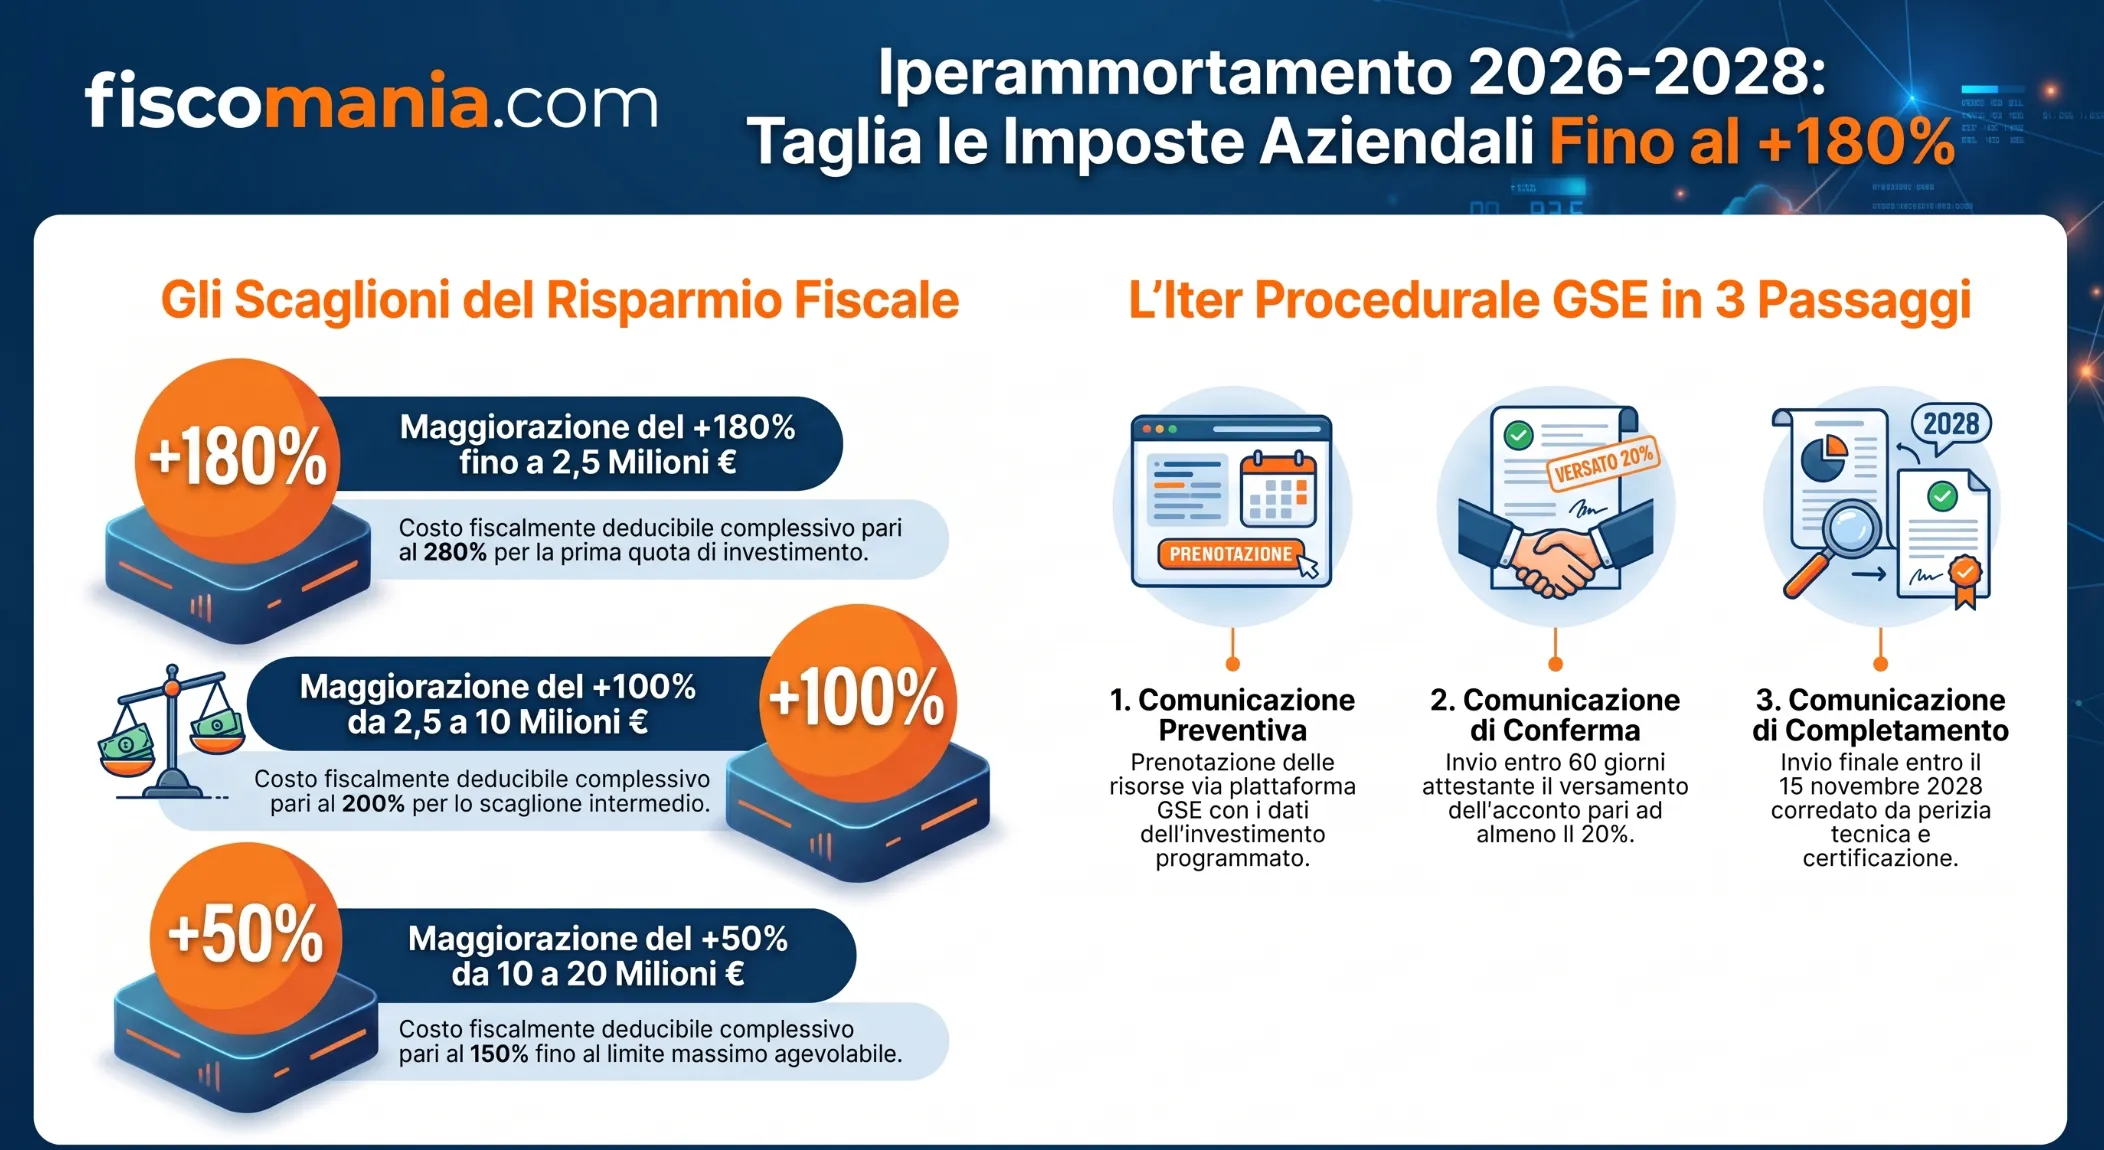
Le maggiorazioni del 180%, 100% e 50%
L’agevolazione prevede tre percentuali di maggiorazione, applicate progressivamente in funzione dell’ammontare degli investimenti agevolabili completati in ciascuna annualità.
Le percentuali non rappresentano la quota complessiva di costo deducibile, ma l’incremento fiscale aggiuntivo rispetto al costo ordinario dell’investimento.
La seguente tabella distingue le maggiorazioni dal costo complessivamente rilevante ai fini della deduzione.
| Quota di investimento agevolabile | Maggiorazione del costo | Costo fiscalmente deducibile complessivo |
|---|---|---|
| Fino a 2,5 milioni di euro | 180% | 280% |
| Oltre 2,5 e fino a 10 milioni di euro | 100% | 200% |
| Oltre 10 e fino a 20 milioni di euro | 50% | 150% |
Fonte: art. 4, comma 2, D.M. 7 maggio 2026. Le percentuali dell’ultima colonna esprimono la somma tra costo ordinario e maggiorazione, prima dell’applicazione delle regole fiscali sulla deducibilità delle singole quote.
Gli scaglioni sono progressivi: se un’impresa completa investimenti agevolabili per 3 milioni di euro nella stessa annualità, la maggiorazione del 180% si applica ai primi 2,5 milioni, mentre il restante mezzo milione beneficia della percentuale del 100%.
Non sarebbe quindi corretto applicare il 100% all’intero investimento soltanto perché il valore complessivo supera la prima soglia.
Esempio di calcolo del risparmio fiscale per una SRL
Si consideri una SRL che acquista un macchinario nuovo agevolabile per 150.000 euro, integralmente rientrante nel primo scaglione. Si ipotizza che siano soddisfatti tutti i requisiti tecnici e procedurali e che la società applichi l’aliquota IRES ordinaria del 24%.
Il calcolo è il seguente:
| Voce di calcolo | Importo |
|---|---|
| Costo effettivo del macchinario | 150.000 € |
| Maggiorazione fiscale del 180% | 270.000 € |
| Costo fiscalmente deducibile complessivo, in termini teorici | 420.000 € |
| Risparmio IRES teorico attribuibile alla maggiorazione (24%) | 64.800 € |
L’impresa conserva il diritto alla deduzione ordinaria del costo di 150.000 euro e ottiene una deduzione aggiuntiva di 270.000 euro. Applicando il 24% a quest’ultima, il vantaggio fiscale nominale è di 64.800 euro.
Il risparmio non si realizza integralmente nell’anno di acquisto, ma segue la deduzione delle maggiori quote secondo le regole fiscali applicabili.
Per comprendere l’effetto temporale, ipotizziamo che il macchinario abbia un coefficiente fiscale di ammortamento del 20%, con applicazione della riduzione alla metà nel primo esercizio ai sensi dell’articolo 102, comma 2, del TUIR. Assumiamo inoltre che le condizioni per la fruizione della maggiorazione siano soddisfatte già nel primo periodo.
In questo scenario, la deduzione aggiuntiva è pari a 27.000 euro nel primo esercizio, 54.000 euro in ciascuno dei quattro esercizi successivi e 27.000 euro nell’ultimo. Il relativo risparmio IRES, ipotizzando piena capienza fiscale, è rispettivamente di 6.480 euro, 12.960 euro per ciascuno dei quattro esercizi e 6.480 euro nell’ultimo.
Si tratta di un esempio illustrativo: le quote effettivamente deducibili dipendono dal coefficiente fiscale applicabile, dalla decorrenza dell’agevolazione e dalla situazione tributaria dell’impresa. Per una società in perdita, il beneficio economico può essere differito e deve essere valutato considerando anche le regole sul riporto delle perdite fiscali.
L’iperammortamento va quindi considerato nella pianificazione dell’investimento non soltanto per la percentuale di maggiorazione, ma anche per la distribuzione del beneficio nei diversi periodi d’imposta.
Quali imprese possono beneficiare dell’iperammortamento 2026-2028
L’iperammortamento 2026-2028 è riservato ai soggetti titolari di reddito d’impresa che effettuano investimenti agevolabili destinati a strutture produttive ubicate nel territorio italiano. L’accesso non dipende, in linea generale, dalla forma giuridica, dalle dimensioni aziendali o dal settore economico in cui opera l’impresa.
Ai sensi dell’articolo 1, comma 427, della legge n. 199/2025, possono beneficiare della maggiorazione, nel rispetto delle ulteriori condizioni previste dalla disciplina:
- Società di capitali, come SRL, SPA e SAPA.
- Società di persone, comprese SNC e SAS.
- Imprese individuali che producono reddito d’impresa.
- Società cooperative e altri enti titolari di reddito d’impresa.
- Stabili organizzazioni italiane di soggetti non residenti, per gli investimenti destinati alle strutture produttive ubicate in Italia.
I professionisti che esercitano esclusivamente attività di lavoro autonomo sono esclusi, poiché l’agevolazione riguarda il reddito d’impresa e non quello di lavoro autonomo.
Per gli imprenditori individuali che applicano il regime forfettario, la determinazione del reddito mediante coefficienti di redditività non consente l’ordinaria deduzione analitica degli ammortamenti. La possibilità di ottenere un vantaggio effettivo dalla maggiorazione deve quindi essere distinta dall’astratta appartenenza alla platea dei titolari di reddito d’impresa.
Esclusioni e condizioni per accedere all’agevolazione
L’articolo 1, comma 428, della legge n. 199/2025 esclude espressamente le imprese in liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale o sottoposte alle altre procedure concorsuali indicate dalla disposizione. L’esclusione riguarda anche le imprese per le quali sia in corso un procedimento finalizzato alla dichiarazione di una delle situazioni previste e quelle destinatarie di sanzioni interdittive ai sensi del D.Lgs. n. 231/2001.
Per le imprese ammesse, la spettanza del beneficio è inoltre subordinata al rispetto della normativa sulla sicurezza nei luoghi di lavoro applicabile al settore di attività e al corretto adempimento degli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.
La presenza dei requisiti soggettivi non è comunque sufficiente per ottenere la maggiorazione. L’impresa deve anche verificare l’ammissibilità dell’investimento, il rispetto delle condizioni tecniche e il corretto completamento della procedura prevista dal GSE.
Beni strumentali agevolabili e requisiti degli investimenti
L’iperammortamento 2026-2028 riguarda gli investimenti in beni strumentali nuovi destinati a strutture produttive ubicate in Italia, riconducibili alle categorie individuate dall’articolo 1, comma 429, della legge n. 199/2025. L’agevolazione comprende sia i beni materiali e immateriali funzionali alla trasformazione tecnologica e digitale delle imprese, sia determinati investimenti destinati all’autoproduzione di energia da fonti rinnovabili.
Per accedere al beneficio non è sufficiente acquistare un macchinario tecnologicamente avanzato: occorre verificare la corrispondenza alle categorie normative, la strumentalità all’attività d’impresa e il rispetto dei requisiti tecnici applicabili.
Beni materiali e immateriali degli allegati IV e V
Per gli investimenti destinati alla trasformazione digitale, la legge n. 199/2025 individua due elenchi di riferimento che aggiornano quelli utilizzati dalle precedenti agevolazioni Industria 4.0:
- Allegato IV – Beni materiali: comprende macchine, impianti, attrezzature e sistemi tecnologicamente avanzati funzionali ai processi produttivi, nei limiti delle categorie e delle caratteristiche tecniche individuate dalla disposizione.
- Allegato V – Beni immateriali: comprende software, sistemi, piattaforme, applicazioni, algoritmi e modelli digitali funzionali alla trasformazione tecnologica delle imprese.
Per entrambe le categorie è richiesta l’interconnessione al sistema aziendale di gestione della produzione o alla rete di fornitura. Il requisito deve essere effettivo e dimostrabile: la semplice presenza di una connessione a Internet o di funzionalità digitali non è sufficiente a qualificare un bene come interconnesso.
La verifica deve quindi riguardare le caratteristiche concrete dell’investimento e la sua integrazione nei processi aziendali, non soltanto la descrizione commerciale fornita dal produttore.
Software, soluzioni digitali e servizi SaaS
L’allegato V comprende numerose categorie di beni immateriali, tra cui soluzioni per la progettazione e simulazione industriale, gestione della produzione, analisi dei dati, manutenzione predittiva, cybersecurity, intelligenza artificiale e gestione energetica.
Sono previste anche applicazioni basate su tecnologie cloud, sistemi di Digital Twin e piattaforme per l’integrazione dei processi produttivi.
Occorre tuttavia distinguere la riconducibilità funzionale del software all’allegato V dalla qualificazione fiscale del costo sostenuto.
L’utilizzo di una soluzione cloud non comporta automaticamente l’ammissibilità di qualsiasi abbonamento SaaS (Software as a Service). In particolare, per i contratti che prevedono canoni periodici di accesso a servizi digitali, occorre verificare la natura dell’operazione, l’effettiva riconducibilità alla disciplina agevolativa e la corretta individuazione dei costi.
Non può essere automaticamente estesa al nuovo iperammortamento la previsione relativa alle spese per servizi di cloud computing contenuta nella disciplina dei precedenti crediti d’imposta 4.0.
La presenza del software nell’allegato V e la sua interconnessione costituiscono quindi verifiche necessarie, ma non risolvono da sole ogni questione relativa all’agevolabilità dei canoni SaaS.
Investimenti per l’autoproduzione di energia da fonti rinnovabili
L’agevolazione comprende anche determinati beni materiali nuovi destinati all’autoproduzione di energia da fonti rinnovabili per l’autoconsumo dell’impresa, anche a distanza.
L’articolo 8 del D.M. 7 maggio 2026 individua le tipologie di spese ammissibili, comprendendo, nel rispetto delle condizioni previste, gruppi di generazione elettrica, componenti funzionali agli impianti, sistemi di accumulo e specifiche soluzioni per la produzione di energia termica destinata ai processi aziendali.
Per gli impianti di produzione di energia elettrica è previsto un limite di dimensionamento: la producibilità massima attesa non può superare il 105% del fabbisogno energetico della struttura produttiva, determinato secondo i criteri e le formule contenuti nel decreto attuativo.
Sono inoltre previste condizioni sulla localizzazione degli impianti, sull’autoconsumo e sui costi massimi ammissibili.
Di conseguenza, l’acquisto di un impianto fotovoltaico non attribuisce automaticamente il diritto alla maggiorazione. Occorre verificare l’utilizzo dell’energia, il dimensionamento e il rispetto dei requisiti tecnici, anche in relazione alla tipologia dei moduli installati.
La tabella riepiloga le principali verifiche da effettuare prima di considerare agevolabile un investimento.
| Tipologia di investimento | Riferimento | Verifiche principali |
|---|---|---|
| Macchinari e sistemi produttivi tecnologicamente avanzati | Allegato IV, legge n. 199/2025 | Novità, strumentalità, requisiti tecnici e interconnessione. |
| Software e beni immateriali per la trasformazione digitale | Allegato V, legge n. 199/2025 | Riconducibilità alle categorie previste, natura del costo e interconnessione. |
| Impianti per l’autoproduzione di energia rinnovabile | Art. 8, D.M. 7 maggio 2026 | Autoconsumo, localizzazione, dimensionamento e costi ammissibili. |
| Sistemi di accumulo energetico | Art. 8, D.M. 7 maggio 2026 | Collegamento agli impianti ammessi e rispetto delle condizioni tecniche. |
Un’ulteriore precisazione riguarda la provenienza dei beni. Il vincolo originario che richiedeva la produzione in uno Stato dell’Unione europea o dello Spazio economico europeo è stato eliminato dall’articolo 7 del D.L. n. 38/2026, convertito dalla legge n. 88/2026, con applicazione agli investimenti effettuati dal 1° gennaio 2026.
Resta invece necessario che i beni siano destinati a strutture produttive ubicate nel territorio italiano.
Periodo agevolato, effettuazione dell’investimento e leasing
L’iperammortamento si applica agli investimenti agevolabili completati dal 1° gennaio 2026 al 30 settembre 2028. Per individuare correttamente il periodo di competenza dell’investimento non è sufficiente considerare la data dell’ordine, della fattura o del pagamento: occorre applicare i criteri stabiliti dalla disciplina fiscale in relazione alla tipologia di bene acquisito.
L’articolo 1, comma 1, lettera l), del D.M. 7 maggio 2026 distingue gli investimenti in beni materiali e immateriali destinati alla trasformazione digitale da quelli finalizzati all’autoproduzione di energia rinnovabile.
Quale data rileva per l’investimento
Per i beni materiali e immateriali degli allegati IV e V della legge n. 199/2025, il completamento dell’investimento è individuato applicando le regole generali dell’articolo 109, commi 1 e 2, del TUIR, indipendentemente dai principi contabili adottati dall’impresa.
In particolare, per l’acquisto di beni mobili rileva, ordinariamente, la data di consegna o spedizione, salvo che l’effetto traslativo o costitutivo della proprietà o di altro diritto reale si verifichi successivamente. Non rilevano, a tal fine, le clausole di riserva della proprietà.
Per gli investimenti realizzati mediante contratto di appalto, occorre invece considerare l’ultimazione della prestazione o, nei casi previsti, la maturazione dei corrispettivi relativi agli stati di avanzamento dei lavori definitivamente accettati dal committente.
Per gli impianti destinati all’autoproduzione di energia da fonti rinnovabili, il decreto individua il completamento nella data di fine lavori, secondo la specifica definizione contenuta nell’articolo 1, comma 1, lettera d).
È importante distinguere il completamento dell’investimento dall’entrata in funzione e dall’interconnessione. Questi ultimi requisiti assumono rilievo ai fini della fruizione della maggiorazione, secondo le condizioni previste dagli articoli 3 e 4 del decreto attuativo.
Ne consegue che un investimento effettuato entro il 30 settembre 2028 non può considerarsi automaticamente agevolabile se non vengono rispettati anche gli ulteriori requisiti tecnici e procedurali.
Acquisizione dei beni mediante locazione finanziaria
L’iperammortamento è riconosciuto anche per gli investimenti effettuati mediante leasing finanziario. In questo caso, la maggiorazione rileva ai fini della determinazione dei canoni fiscalmente deducibili, anziché delle quote di ammortamento relative a un bene acquistato direttamente dall’impresa.
Per determinare il valore dell’investimento agevolabile occorre fare riferimento al costo sostenuto dalla società concedente per l’acquisto del bene, senza assumere automaticamente l’intero ammontare dei canoni contrattuali, che comprendono anche componenti finanziarie.
Una particolarità riguarda la comunicazione di conferma al GSE. L’articolo 3, comma 2, del D.M. 7 maggio 2026 stabilisce che, per i beni acquisiti mediante locazione finanziaria, il requisito relativo al pagamento dell’acconto del 20% si considera soddisfatto attraverso la stipula del contratto di leasing e l’impegno assunto dalla società concedente nei confronti del fornitore mediante la sottoscrizione dell’ordine di acquisto.
La stipula del contratto non determina, tuttavia, l’automatico diritto alla deduzione maggiorata. Restano necessari il completamento dell’investimento entro il periodo agevolato, il rispetto dei requisiti tecnici e il perfezionamento della procedura GSE.
La disciplina della maggiorazione deve inoltre essere coordinata con le regole ordinarie di deducibilità dei canoni di leasing, previste dall’articolo 102, comma 7, del TUIR.
Procedura GSE: comunicazioni, scadenze e documentazione
Per beneficiare dell’iperammortamento 2026-2028, l’impresa deve seguire una procedura telematica gestita dal Gestore dei Servizi Energetici (GSE), articolata in tre fasi: comunicazione preventiva, conferma dell’investimento e comunicazione di completamento.
La procedura è disciplinata dall’articolo 3 del D.M. 7 maggio 2026 e si svolge attraverso l’Area Clienti del GSE, utilizzando i modelli e le istruzioni disponibili sulla piattaforma.
Il rispetto degli adempimenti è una condizione per la fruizione della maggiorazione fiscale. Il mancato invio delle comunicazioni o delle integrazioni nei termini previsti può impedire il perfezionamento della procedura e, conseguentemente, l’accesso al beneficio.
Comunicazione preventiva e conferma dell’investimento
La prima fase consiste nella trasmissione di una o più comunicazioni preventive per ciascuna struttura produttiva interessata dagli investimenti.
L’impresa deve indicare i propri dati identificativi, la tipologia e l’importo dei beni agevolabili, nonché la data prevista di interconnessione per i beni tecnologici o di entrata in funzione per gli investimenti energetici.
La piattaforma per le comunicazioni preventive è stata attivata il 12 giugno 2026, secondo quanto stabilito dal decreto direttoriale MIMIT del 10 giugno 2026.
A seguito dell’esito positivo della comunicazione preventiva, l’impresa dispone di 60 giorni dalla relativa notifica per trasmettere la comunicazione di conferma.
Quest’ultima deve documentare il raggiungimento di un acconto pari almeno al 20% del costo di acquisizione di ciascun bene, riportando i dati richiesti relativi ai pagamenti e alle fatture.
Per gli investimenti realizzati mediante leasing finanziario, il requisito dell’acconto si considera soddisfatto attraverso la stipula del contratto di leasing e l’impegno all’acquisto assunto dalla società concedente nei confronti del fornitore mediante la sottoscrizione dell’ordine.
La conferma non può riguardare beni diversi o importi superiori rispetto a quelli indicati nella comunicazione preventiva.
Comunicazione di completamento e verifiche del GSE
Una volta completato l’investimento e, per i beni degli allegati IV e V, realizzata l’interconnessione, l’impresa deve trasmettere la comunicazione di completamento.
Il termine generale per l’invio è fissato al 15 novembre 2028, con una proroga di 20 giorni nei casi di richiesta di integrazione documentale previsti dall’articolo 3, comma 3, del decreto attuativo.
La comunicazione può riguardare uno o più beni già inclusi nella precedente conferma e deve indicare, per ciascuno, la data di completamento dell’investimento. Devono inoltre essere rese le attestazioni relative al possesso della perizia tecnica e della certificazione contabile.
Ricevuta la comunicazione, il GSE verifica la completezza delle informazioni e il corretto caricamento dei dati. L’articolo 3, comma 4, prevede un termine di 10 giorni per comunicare l’esito positivo oppure richiedere integrazioni, da presentare entro i successivi 10 giorni.
L’esito positivo delle verifiche relative alla comunicazione di completamento costituisce una condizione necessaria per utilizzare fiscalmente la maggiorazione, fermo restando il rispetto degli altri requisiti.
La seguente tabella riepiloga le principali scadenze previste dalla disciplina attuativa.
| Adempimento | Termine | Contenuto principale |
|---|---|---|
| Comunicazione preventiva | Piattaforma attiva dal 12 giugno 2026 | Dati dell’impresa, struttura produttiva, investimenti programmati e maggiorazione prevista. |
| Comunicazione di conferma | Entro 60 giorni dalla notifica dell’esito positivo della preventiva | Conferma degli investimenti e documentazione dell’acconto del 20%, con regole specifiche per il leasing. |
| Completamento degli investimenti | Entro il 30 settembre 2028 | Effettuazione degli investimenti secondo le regole previste per le diverse categorie di beni. |
| Comunicazione di completamento | Entro il 15 novembre 2028, salvo proroga prevista per integrazioni | Dati degli investimenti completati e attestazioni di possesso della documentazione tecnica e contabile. |
| Comunicazione periodica | Entro il 20 gennaio di ciascun anno | Investimenti effettuati, costi sostenuti e previsione di utilizzo del beneficio. |
| Comunicazione integrativa | Entro il successivo 30 giugno | Piano di ammortamento e quote dell’incentivo imputate nei singoli esercizi. |
Riferimento: art. 3 del D.M. 7 maggio 2026. Le comunicazioni periodiche sono richieste a partire dalla prima comunicazione preventiva e fino al termine della fruizione dell’agevolazione.
Perizia asseverata, certificazione contabile e documenti da conservare
Oltre alle comunicazioni, l’impresa deve predisporre la documentazione necessaria a dimostrare la spettanza del beneficio.
L’articolo 6 del D.M. 7 maggio 2026 richiede una perizia tecnica asseverata, corredata da analisi tecnica, rilasciata da un ingegnere o perito industriale iscritto al relativo albo professionale, oppure un’attestazione rilasciata da un ente di certificazione accreditato. Per il settore agricolo sono previste ulteriori figure professionali abilitate.
La documentazione deve comprovare, secondo la tipologia dell’investimento, le caratteristiche tecniche dei beni, l’interconnessione o il rispetto dei requisiti previsti per gli impianti energetici.
A differenza di quanto previsto da precedenti discipline agevolative, il decreto non stabilisce una soglia generale di 300.000 euro al di sotto della quale la perizia possa essere sostituita da una semplice dichiarazione del legale rappresentante.
L’articolo 7 richiede inoltre una certificazione contabile che attesti l’effettivo sostenimento delle spese agevolabili e la loro corrispondenza con la documentazione aziendale. Per le imprese non soggette obbligatoriamente alla revisione legale, la certificazione deve essere rilasciata da un revisore legale o da una società di revisione iscritti nella sezione A del relativo registro, nel rispetto dei requisiti di indipendenza.
L’impresa deve infine conservare la documentazione che consente di ricostruire l’investimento e verificare le informazioni comunicate al GSE: contratti, ordini, fatture, documenti di trasporto, prove dei pagamenti, perizie, attestazioni e certificazioni contabili.
Le verifiche del GSE possono riguardare sia i requisiti tecnici sia i costi degli investimenti. L’esito positivo della procedura non esclude, pertanto, successivi controlli sulla corretta fruizione dell’agevolazione.
Come utilizzare la maggiorazione nella dichiarazione dei redditi
L’iperammortamento 2026-2028 si utilizza attraverso una deduzione aggiuntiva nella determinazione del reddito d’impresa, senza modificare il costo del bene iscritto in contabilità. La maggiorazione produce quindi effetti esclusivamente fiscali, secondo le regole previste per gli ammortamenti e i canoni di leasing.
Il beneficio non costituisce un credito d’imposta e non viene utilizzato in compensazione tramite modello F24. Per una società soggetta a IRES, il vantaggio si concretizza in una riduzione del reddito imponibile e, conseguentemente, dell’imposta dovuta, nei limiti della deducibilità delle quote e delle condizioni previste dalla disciplina.
Decorrenza della deduzione e variazioni fiscali
L’accesso alla deduzione maggiorata richiede di distinguere il momento di effettuazione dell’investimento da quello della sua fruizione fiscale. Per i beni degli allegati IV e V, il completamento della procedura presuppone l’interconnessione al sistema aziendale di gestione della produzione o alla rete di fornitura.
Ai sensi dell’articolo 4, comma 1, del D.M. 7 maggio 2026, la maggiorazione rileva dal periodo d’imposta nel quale viene trasmessa la comunicazione di completamento al GSE, a condizione che il bene sia entrato in funzione entro lo stesso periodo. L’utilizzo della deduzione è comunque subordinato alla comunicazione di esito positivo delle verifiche.
Qualora tale esito intervenga successivamente, occorre coordinare la decorrenza stabilita dal decreto con la corretta gestione della dichiarazione dei redditi, senza presumere che l’invio della comunicazione sia sufficiente a rendere immediatamente fruibile il beneficio.
Nella dichiarazione dei redditi il beneficio viene rappresentato attraverso una variazione fiscale in diminuzione, corrispondente alla quota aggiuntiva deducibile nel periodo d’imposta.
Per i beni acquistati direttamente, la quota maggiorata deve essere coordinata con i coefficienti fiscali di ammortamento applicabili ai sensi dell’articolo 102 del TUIR. Per i beni immateriali e gli investimenti in leasing rilevano invece le rispettive disposizioni sulla deducibilità.
Ad esempio, un investimento agevolabile di 100.000 euro, soggetto alla maggiorazione del 180%, genera un costo fiscale aggiuntivo di 180.000 euro. Tale importo non viene dedotto integralmente nell’esercizio di acquisizione, ma ripartito secondo le regole applicabili al bene.
Imprese in perdita e benefici fiscali differiti
La convenienza dell’iperammortamento dipende anche dalla capacità dell’impresa di utilizzare fiscalmente le maggiori deduzioni.
Una società che presenta un reddito imponibile positivo può ottenere una riduzione dell’IRES attraverso la deduzione aggiuntiva. Se invece l’impresa realizza una perdita fiscale, la maggiorazione può incrementare la perdita anziché generare un risparmio d’imposta immediato.
Per i soggetti IRES, l’eventuale utilizzo successivo della perdita deve essere valutato secondo l’articolo 84 del TUIR, considerando le condizioni e i limiti previsti per il riporto e per la compensazione con i redditi dei periodi successivi.
Il valore teorico dell’agevolazione può quindi differire dal suo effettivo vantaggio economico.
Per esempio, una SRL che dispone di una deduzione aggiuntiva di 40.000 euro ma non presenta reddito imponibile sufficiente ad assorbirla non ottiene necessariamente un risparmio IRES nell’esercizio. La deduzione può concorrere alla formazione di una perdita fiscale utilizzabile successivamente, nel rispetto delle condizioni previste dalla legge.
Nella valutazione di un investimento agevolato è quindi opportuno distinguere il beneficio fiscale nominale dal risparmio effettivamente conseguibile, considerando le previsioni reddituali, la durata dell’ammortamento e l’eventuale presenza di perdite pregresse.
Cumulo con altri incentivi e differenze rispetto a Transizione 4.0 e 5.0
L’iperammortamento 2026-2028 può essere cumulato con altre agevolazioni finanziate con risorse nazionali o europee, purché siano rispettate le condizioni previste dall’articolo 1, comma 431, della legge n. 199/2025. Il cumulo non è quindi vietato in via generale, ma deve essere verificato considerando le spese agevolate, la natura degli altri contributi e il sostegno complessivamente riconosciuto all’impresa.
In particolare, il comma 431 stabilisce che le agevolazioni possono riguardare i medesimi costi a condizione che:
- Il sostegno non copra le medesime quote di costo dei singoli investimenti.
- Il cumulo non determini il superamento del costo sostenuto.
- La base di calcolo della maggiorazione sia assunta al netto delle altre sovvenzioni o dei contributi ricevuti per i medesimi costi ammissibili.
Quest’ultima regola assume particolare importanza nel calcolo della convenienza fiscale. Se un’impresa acquista un bene agevolabile beneficiando anche di un contributo pubblico, non può determinare automaticamente la maggiorazione sull’intero prezzo di acquisto, senza considerare la riduzione della base prevista dalla norma.
Rapporti con Transizione 4.0 e Transizione 5.0
Il nuovo iperammortamento riprende il meccanismo della maggiorazione fiscale utilizzato nelle precedenti discipline dei super e iperammortamenti, ma si distingue dai crediti d’imposta introdotti successivamente.
Con il credito d’imposta per investimenti in beni strumentali e con il Piano Transizione 5.0, il vantaggio era riconosciuto sotto forma di credito utilizzabile secondo le rispettive modalità di compensazione. L’iperammortamento 2026-2028 produce invece maggiori deduzioni dal reddito imponibile, distribuite nel periodo di ammortamento del bene o di deducibilità dei canoni di leasing.
La differenza non è soltanto formale: mentre il valore di un credito dipende dalla percentuale riconosciuta dalla specifica disciplina, il risparmio derivante dall’iperammortamento dipende anche dall’aliquota d’imposta applicabile e dalla possibilità dell’impresa di utilizzare fiscalmente le maggiori deduzioni.
Occorre inoltre considerare un’esclusione espressa: l’articolo 1, comma 431, della legge n. 199/2025 esclude la maggiorazione per gli investimenti che beneficiano del credito d’imposta Transizione 5.0 disciplinato dall’articolo 1, comma 446, della legge n. 207/2024. Non si tratta, quindi, di un generico divieto di cumulare qualsiasi agevolazione collegata alla trasformazione digitale, ma di un’incompatibilità riferita alla specifica misura richiamata dalla legge.
Prima di scegliere tra agevolazioni potenzialmente applicabili, l’impresa deve pertanto verificare il periodo di effettuazione dell’investimento, le condizioni di accesso ai singoli regimi e gli eventuali divieti di sovrapposizione. Il confronto deve riguardare il beneficio concretamente conseguibile, non soltanto le percentuali nominali previste dalle diverse misure.
Quando si perde l’iperammortamento: controlli e decadenza
L’impresa può perdere, totalmente o parzialmente, il diritto all’iperammortamento 2026-2028 quando vengono meno i requisiti di accesso o si verificano le cause di decadenza previste dall’articolo 10 del D.M. 7 maggio 2026. Il rischio riguarda non soltanto eventuali irregolarità nella procedura GSE, ma anche la successiva gestione dei beni agevolati e la conservazione della documentazione.
Una fattispecie particolarmente rilevante riguarda la cessione a titolo oneroso del bene durante il periodo di fruizione della maggiorazione, oppure la sua destinazione a strutture produttive ubicate all’estero, anche se appartenenti alla stessa impresa.
La disciplina consente tuttavia di evitare la decadenza mediante la sostituzione del bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superior, nello stesso periodo d’imposta del realizzo. L’operazione deve rispettare le condizioni previste dalla normativa e non può essere considerata automaticamente neutrale ai fini dell’agevolazione.
Se il costo del bene sostitutivo è inferiore a quello originario, la prosecuzione del beneficio deve essere rideterminata nei limiti previsti dalla disciplina.
Questo aspetto assume particolare importanza per le imprese che effettuano frequenti sostituzioni dei macchinari o trasferiscono impianti tra stabilimenti situati in Paesi differenti.
L’articolo 10 individua inoltre altre cause di decadenza, tra cui:
- Assenza di uno o più requisiti di ammissibilità oppure irregolarità documentali imputabili all’impresa e non sanabili.
- Mancata conservazione dei documenti necessari a dimostrare l’effettivo sostenimento e la corretta determinazione dei costi agevolabili.
- False dichiarazioni rese nell’ambito della procedura.
- Impossibilità di effettuare i controlli per cause imputabili all’impresa beneficiaria.
- Ulteriori violazioni o inadempimenti che comportino la non spettanza, anche parziale, del beneficio.
Il GSE effettua verifiche documentali e controlli sugli investimenti agevolati secondo l’articolo 9 del decreto, anche successivamente al completamento della procedura. L’impresa deve pertanto poter dimostrare la permanenza dei requisiti e la correttezza delle maggiorazioni dedotte.
Recupero dell’agevolazione indebitamente fruita
Quando i controlli accertano un’indebita fruizione dell’iperammortamento, l’articolo 11 del D.M. 7 maggio 2026 prevede che il GSE comunichi all’Agenzia delle entrate i presupposti, gli elementi di prova e le ragioni giuridiche della decadenza.
L’Agenzia delle entrate procede quindi all’attività di recupero del beneficio indebitamente utilizzato, con applicazione degli interessi e delle sanzioni secondo la disciplina pertinente.
La conseguenza fiscale deve essere valutata in relazione alla specifica irregolarità: la decadenza può essere totale oppure parziale, e non ogni anomalia documentale comporta necessariamente la perdita integrale dell’agevolazione.
Per le imprese è quindi opportuno verificare preventivamente gli effetti fiscali di una cessione, di una sostituzione o di un trasferimento all’estero del bene, soprattutto quando risultano ancora quote maggiorate da dedurre nei periodi d’imposta successivi.
Domande frequenti sull’iperammortamento 2026-2028
L’iperammortamento 2026 spetta anche ai professionisti?
No. L’iperammortamento è riservato ai titolari di reddito d’impresa e non si applica ai beni utilizzati esclusivamente nell’esercizio di attività professionali che producono reddito di lavoro autonomo. Possono invece accedervi le imprese individuali, nel rispetto dei requisiti soggettivi e oggettivi previsti dalla disciplina.
Autovetture e autocarri possono beneficiare dell’iperammortamento?
Non è sufficiente che un veicolo sia strumentale all’attività d’impresa. Occorre verificarne l’effettiva riconducibilità alle categorie di beni agevolabili previste dalla legge n. 199/2025 e il rispetto dei relativi requisiti tecnici. Autovetture e autocarri ordinari non diventano automaticamente agevolabili per il solo fatto di essere utilizzati dall’impresa.
La perizia asseverata è obbligatoria anche per investimenti inferiori a 300.000 euro?
Sì. L’articolo 6 del D.M. 7 maggio 2026 non prevede una soglia generale di 300.000 euro al di sotto della quale la perizia possa essere sostituita da una dichiarazione del legale rappresentante. È richiesta la documentazione tecnica prevista dal decreto, attraverso perizia asseverata o attestazione di un ente di certificazione accreditato.
È obbligatorio indicare una dicitura specifica nelle fatture?
Il D.M. 7 maggio 2026 richiede la conservazione delle fatture e della documentazione relativa agli investimenti, ma non introduce una dicitura normativa generalizzata obbligatoria per ogni fattura. Devono comunque essere rispettati gli obblighi di tracciabilità e le indicazioni documentali previste dalla disciplina e dalle istruzioni operative applicabili.
Fonti e riferimenti normativi
- Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), articolo 1, commi 427-436: disciplina dell’iperammortamento 2026-2028, soggetti beneficiari, investimenti agevolabili, maggiorazioni fiscali, cumulabilità e disposizioni attuative. Rilevano inoltre gli allegati IV e V relativi ai beni materiali e immateriali funzionali alla trasformazione tecnologica e digitale. T
- Decreto-legge 27 marzo 2026, n. 38, articolo 7, convertito, con modificazioni, dalla legge 22 maggio 2026, n. 88: modifiche alla disciplina dell’iperammortamento, con particolare riferimento all’eliminazione del requisito relativo alla produzione dei beni nell’Unione europea o nello Spazio economico europeo.
- Decreto interministeriale 7 maggio 2026, emanato dal Ministero delle Imprese e del Made in Italy, di concerto con il Ministero dell’Economia e delle Finanze: disposizioni attuative dell’iperammortamento. Rilevano, in particolare, gli articoli 3 (comunicazioni GSE), 4 (maggiorazioni e fruizione), 6 (perizia tecnica), 7 (certificazione contabile), 8 (investimenti energetici) e 9-11 (controlli, decadenza e recupero).
- Decreto direttoriale MIMIT 10 giugno 2026: individuazione dei termini di apertura della procedura e approvazione dei modelli di comunicazione e delle relative istruzioni operative. Il provvedimento è consultabile attraverso la pagina istituzionale MIMIT sull’iperammortamento.
- Decreto direttoriale MIMIT 20 luglio 2026: attivazione della procedura per la presentazione delle comunicazioni di conferma degli investimenti, a partire dal 21 luglio 2026. Il provvedimento è accessibile dalla pagina istituzionale della misura.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): articolo 84, relativo al riporto delle perdite fiscali; articolo 102, relativo agli ammortamenti dei beni materiali e alla deducibilità dei canoni di leasing; articolo 103, relativo all’ammortamento dei beni immateriali; articolo 109, relativo ai criteri di imputazione temporale dei componenti del reddito d’impresa.
- Legge 30 dicembre 2024, n. 207, articolo 1, comma 446: disciplina del credito d’imposta Transizione 5.0, rilevante per la verifica dell’incompatibilità prevista dal comma 431 della legge n. 199/2025.
- Ministero delle Imprese e del Made in Italy, pagina istituzionale Nuovo Piano Transizione 5.0 – Iperammortamento: documentazione ufficiale della misura, decreti attuativi, comunicazioni e collegamenti alle procedure operative.
