
Il Governo ha approvato in via preliminare il correttivo agli otto Testi Unici tributari. Le modifiche, ambiti interessati e futuri passaggi.
Dalle sanzioni alla disciplina dei redditi, la bozza contiene rettifiche formali e integrazioni testuali. Ecco gli ambiti interessati e perché le proposte non sono ancora operative.
Il Consiglio dei ministri ha approvato in esame preliminare, il 13 ottobre 2026, uno schema di decreto legislativo per coordinare gli otto Testi Unici tributari. Il testo comprende interventi su sanzioni, IVA, imposte sui redditi e adempimenti, oltre a correzioni dei decreti legislativi 141, 147 e 148 del 2026. Le disposizioni proposte non sono ancora definitive né applicabili in quanto tali.
Cosa prevede il nuovo correttivo
Lo schema interviene nell’ambito della delega per la riforma fiscale prevista dalla Legge n. 111/2023, con l’obiettivo di completare il coordinamento delle disposizioni confluite nei nuovi Testi Unici.
Le modifiche comprendono l’aggiornamento dei riferimenti legislativi, la correzione di errori materiali, l’integrazione di disposizioni e la revisione di alcune formulazioni normative.
Non tutti gli interventi hanno la stessa portata. Accanto alle rettifiche di carattere formale, il testo contiene anche modifiche puntuali riguardanti sanzioni, redditi di lavoro dipendente, adempimento collaborativo e accertamento.
Per individuare gli effetti effettivi delle disposizioni occorrerà considerare il testo che sarà approvato definitivamente e la disciplina previgente applicabile alle singole fattispecie.
Le modifiche agli otto Testi Unici tributari
L’articolo 1 dello schema contiene interventi che interessano tutti gli otto provvedimenti approvati nell’ambito del riordino della normativa tributaria.
La tabella riepiloga le principali modifiche documentate, senza riprodurre integralmente le disposizioni di coordinamento.
| Testo Unico | Modifiche previste | Riferimento allo schema |
|---|---|---|
| Sanzioni tributarie D.Lgs. 173/2024 |
Correzione dei rinvii normativi e integrazione dell’art. 41-bis con una riduzione della sanzione a un terzo, alle condizioni previste. | Art. 1, comma 1 |
| Tributi erariali minori D.Lgs. 174/2024 |
Eliminazione di un riferimento normativo dalla sottorubrica dell’art. 52. | Art. 1, comma 3 |
| Giustizia tributaria D.Lgs. 175/2024 |
Aggiornamento di sottorubriche e riferimenti a magistrati e giudici tributari, oltre alla soppressione di alcune disposizioni. | Art. 1, comma 4 |
| Versamenti e riscossione D.Lgs. 33/2025 |
Integrazioni agli artt. 5 e 55, aggiornamento dei riferimenti dell’art. 238 e soppressione di alcune voci degli allegati. | Art. 1, comma 5 |
| Imposta di registro e altri tributi indiretti D.Lgs. 123/2025 |
Coordinamento dell’art. 13, comma 1-bis, con i nuovi riferimenti relativi ai termini di decadenza e alle sanzioni. | Art. 1, comma 6 |
| IVA D.Lgs. 10/2026 |
Proposta di abrogazione dell’art. 89 e dell’art. 82, comma 8, oltre ad aggiornamenti degli artt. 169 e 170. | Art. 1, comma 7 |
| Imposte sui redditi D.Lgs. 117/2026 |
Interventi su fringe benefit, interessi passivi, lavoro subordinato tramite piattaforme digitali e altre disposizioni. | Art. 1, comma 8 |
| Adempimenti e accertamento D.Lgs. 141/2026 |
Modifiche relative a rilevazione dei trasferimenti, ISA, maggiorazioni fiscali, adempimento collaborativo e accertamento IVA. | Art. 1, comma 9 |
Le modifiche proposte devono essere lette insieme alle disposizioni già contenute nei rispettivi Testi Unici. Per gli approfondimenti sulle singole materie sono disponibili le guide dedicate alla disciplina del nuovo Testo Unico IVA, al raccordo delle sanzioni tributarie e alle nuove disposizioni sugli adempimenti e sull’accertamento.
Le disposizioni di maggiore interesse
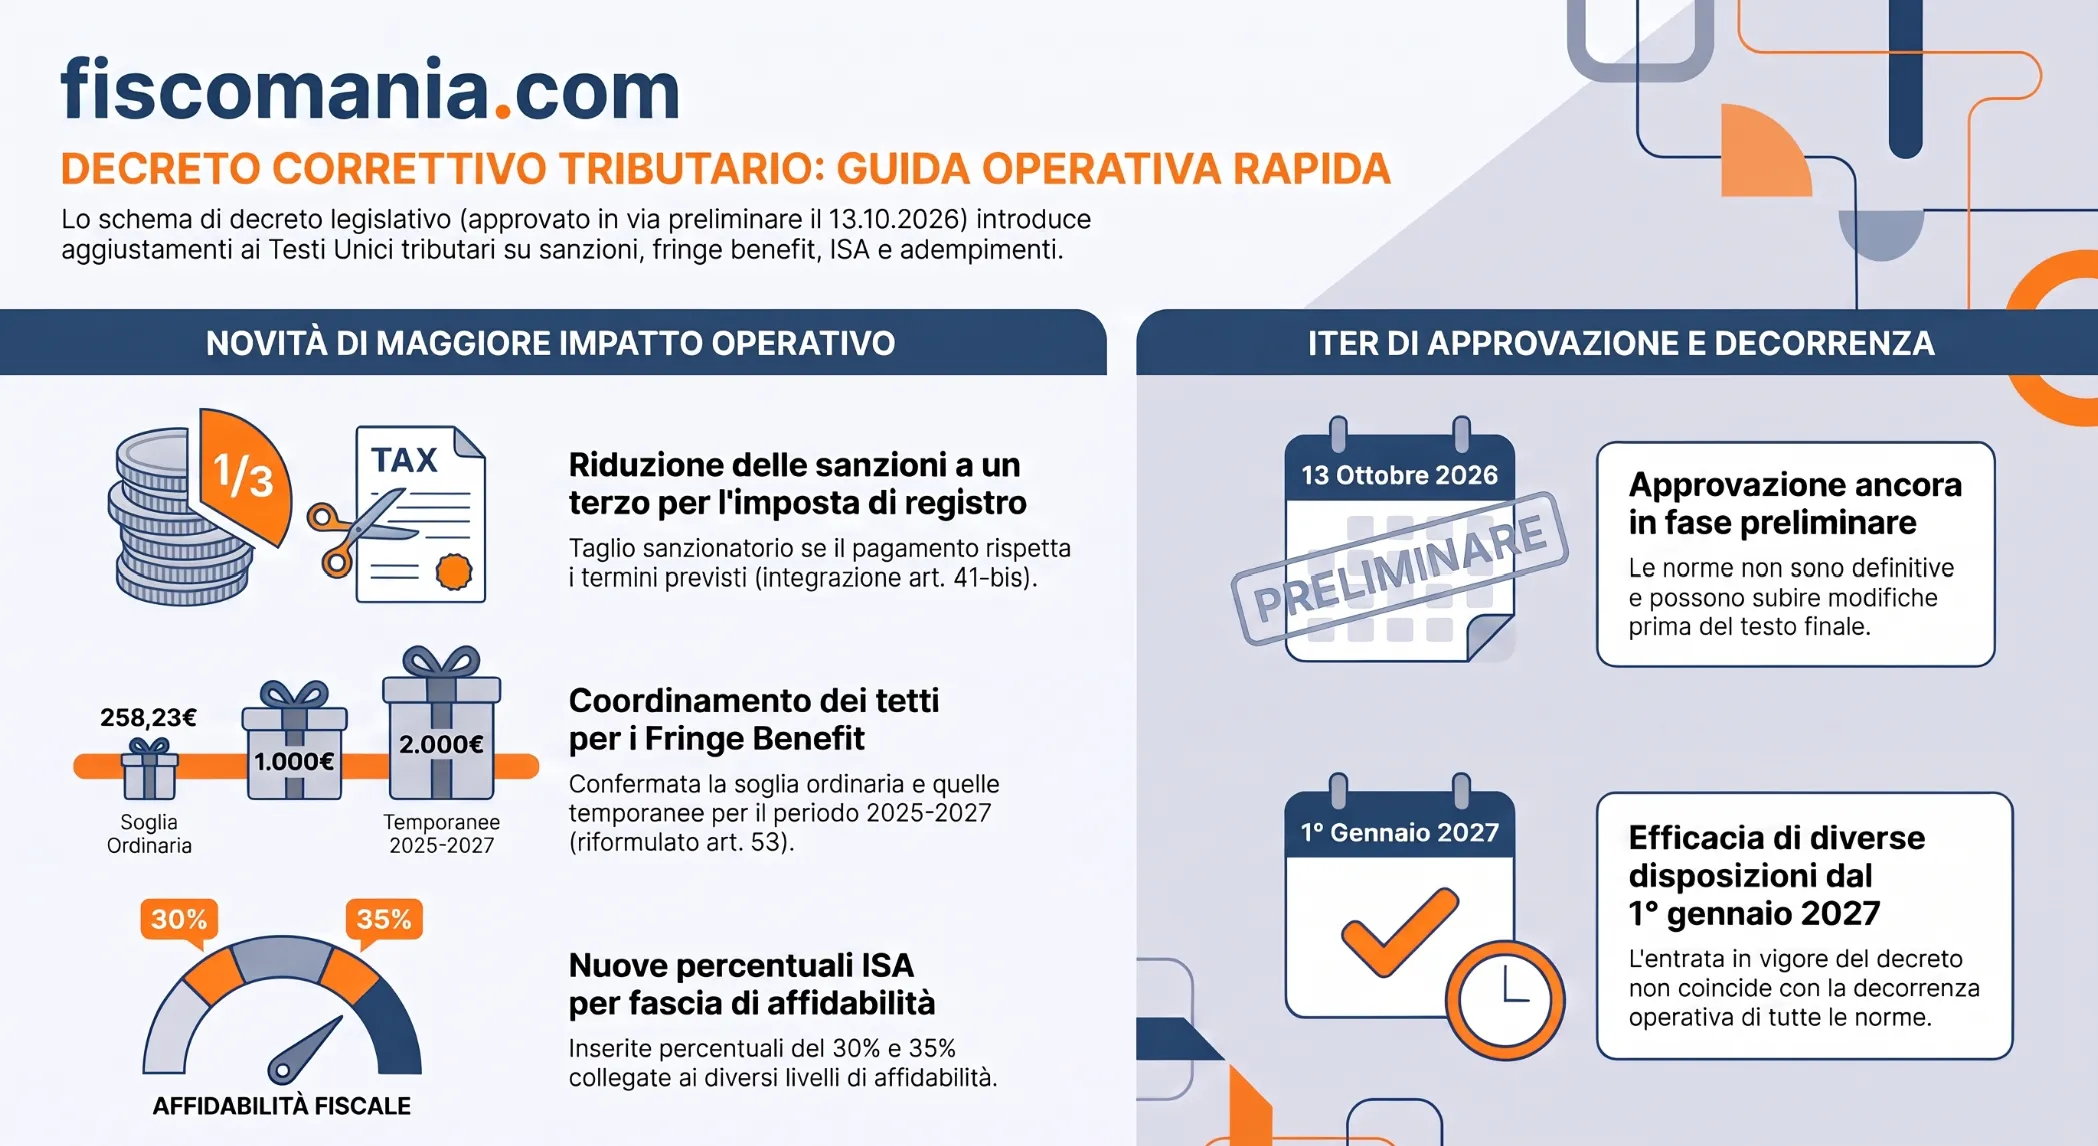
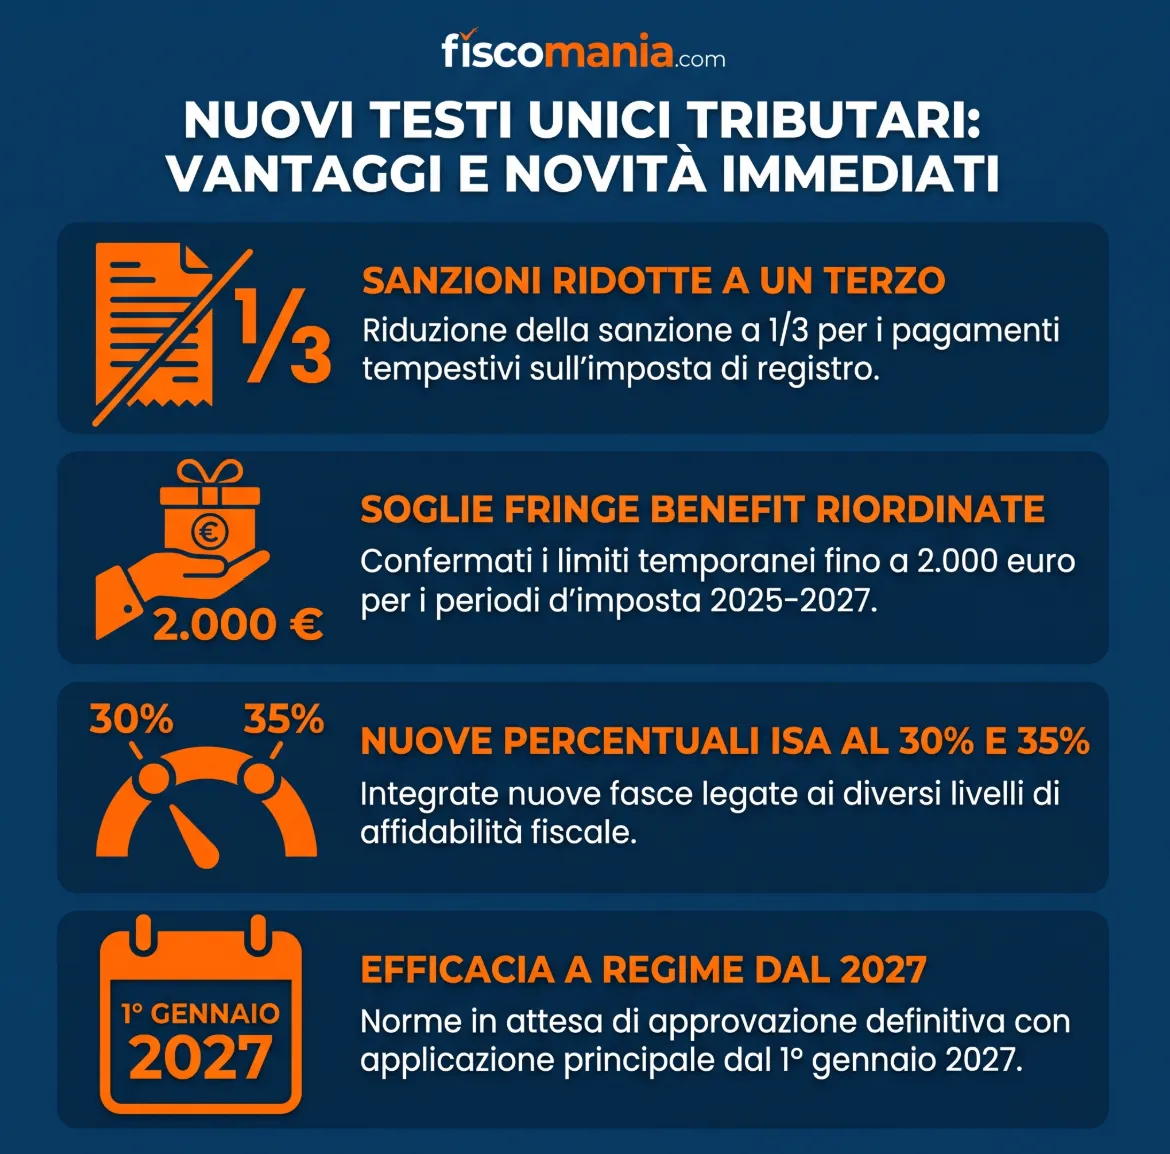
Tra gli interventi che richiedono particolare attenzione emerge il coordinamento delle sanzioni in materia di imposta di registro. L’articolo 1, comma 1, lettera d), integra l’art. 41-bis del D.Lgs. n. 173/2024, prevedendo una riduzione a un terzo della sanzione quando il pagamento avviene entro il termine indicato dalla disposizione richiamata.
Un esempio concreto: se un’azienda subisce una sanzione di 3.000 euro legata all’imposta di registro, rispettando i termini di pagamento indicati dalla nuova disposizione, l’esborso si ridurrebbe a soli 1.000 euro. Un incentivo al ravvedimento che migliora sensibilmente la gestione dei flussi di cassa in caso di contenzioso.
Per i fringe benefit, viene riformulato l’art. 53, comma 4, del Testo Unico delle imposte sui redditi. Lo schema riporta il limite ordinario di 258,23 euro e le soglie temporanee di 1.000 e 2.000 euro per i periodi d’imposta dal 2025 al 2027, secondo le condizioni previste. Si tratta di un intervento di trasposizione e coordinamento, da non confondere con l’introduzione di nuove soglie. I datori di lavoro possono strutturare piani di welfare pluriennali senza il timore di stravolgimenti normativi a breve termine.
In materia di ISA, l’art. 92, comma 4, del D.Lgs. n. 141/2026 viene integrato con percentuali del 30% e del 35% associate a differenti fasce di affidabilità fiscale. La disposizione riguarda la proposta prevista da tale articolo e dovrà essere letta nel suo contesto applicativo. Il consiglio operativo è simulare fin da ora i propri indici di affidabilità per valutare l’impatto di queste maggiorazioni ed evitare sorprese in fase di accertamento.
Per l’adempimento collaborativo, la sostituzione dell’art. 150 disciplina il trattamento dei soggetti ammessi al regime, o che hanno presentato domanda, prima del 18 gennaio 2024. La previsione distingue l’esonero dalla certificazione del sistema di controllo del rischio fiscale dall’obbligo di attestarne l’efficacia operativa.
Coordinamento con i decreti legislativi del 2026
L’articolo 2 dello schema interviene anche sui D.Lgs. nn. 141, 147 e 148 del 2026, correggendo riferimenti, formulazioni e collocazione di alcune modifiche normative.
Particolarmente numerosi sono gli interventi sul D.Lgs. nn.141/2026, che riguardano il coordinamento delle disposizioni con i nuovi riferimenti dei Testi Unici IVA, imposte sui redditi e adempimenti.
Il correttivo interessa inoltre il D.Lgs. n. 147/2026, relativo ai tributi regionali e locali, e il D.Lgs. n. 148/2026, contenente ulteriori disposizioni integrative e correttive della riforma fiscale. Questi provvedimenti non costituiscono ulteriori Testi Unici rispetto agli otto oggetto del riordino.
Quando saranno applicabili le modifiche
Il provvedimento è stato approvato soltanto in esame preliminare. Il testo può quindi essere modificato durante le successive fasi del procedimento legislativo.
L’articolo 3 dello schema stabilisce l’entrata in vigore del futuro decreto il giorno successivo alla pubblicazione nella Gazzetta Ufficiale.
Occorre tuttavia distinguere questa previsione dalla decorrenza delle disposizioni richiamate. In particolare, l’articolo 1, comma 2, dello schema propone di integrare l’art. 8 del D.Lgs. 141/2026, precisando che alcune disposizioni acquistano efficacia dal 1° gennaio 2027.
L’approvazione preliminare non determina quindi l’immediata applicazione delle modifiche. Per gli operatori fiscali, l’aggiornamento dei riferimenti normativi dovrà essere effettuato sulla base del testo definitivo, verificando le singole disposizioni transitorie e le rispettive decorrenze.
Fonti e riferimenti
- Presidenza del Consiglio dei ministri, comunicato relativo alla riunione n. 192 del 13 ottobre 2026, approvazione preliminare degli interventi di coordinamento e correttivi dei Testi Unici tributari.
- Schema di decreto legislativo del 13 ottobre 2026, copia della bozza preliminare (PDF), articoli 1, 2 e 3.
- Legge 9 agosto 2023, n. 111, art. 1, comma 6, e art. 21, relativi alla delega fiscale e al riordino mediante Testi Unici.
