
Conto titoli italiano da non residente: cosa resta imponibile, quale regime scegliere e quanto pesa il dossier nei controlli sulla residenza.
Chi trasferisce la residenza fiscale all’estero può mantenere il conto titoli italiano, e per i non residenti il risparmio amministrato resta il regime naturale. Nei controlli sulla residenza il dossier non è un criterio autonomo: dal 2024 contano relazioni personali e familiari e presenza fisica.
Il trasferimento della residenza fiscale all’estero non obbliga a chiudere il conto titoli italiano. Per i non residenti il risparmio amministrato dell’art. 6 D.Lgs. 461/1997 si applica anche senza opzione, e la Risposta n. 208/2025 esclude sia l’obbligo di passare al dichiarativo sia la tassazione delle plusvalenze latenti. Le plusvalenze su partecipazioni non qualificate sono escluse dall’imposizione italiana a determinate condizioni, mentre i dividendi di fonte italiana restano imponibili. Il punto delicato è un altro: nei controlli sulla residenza il dossier non è un criterio autonomo, ma con patrimonio, flussi e deleghe può pesare nella valutazione complessiva, in misura diversa a seconda del periodo d’imposta e del Paese di destinazione.
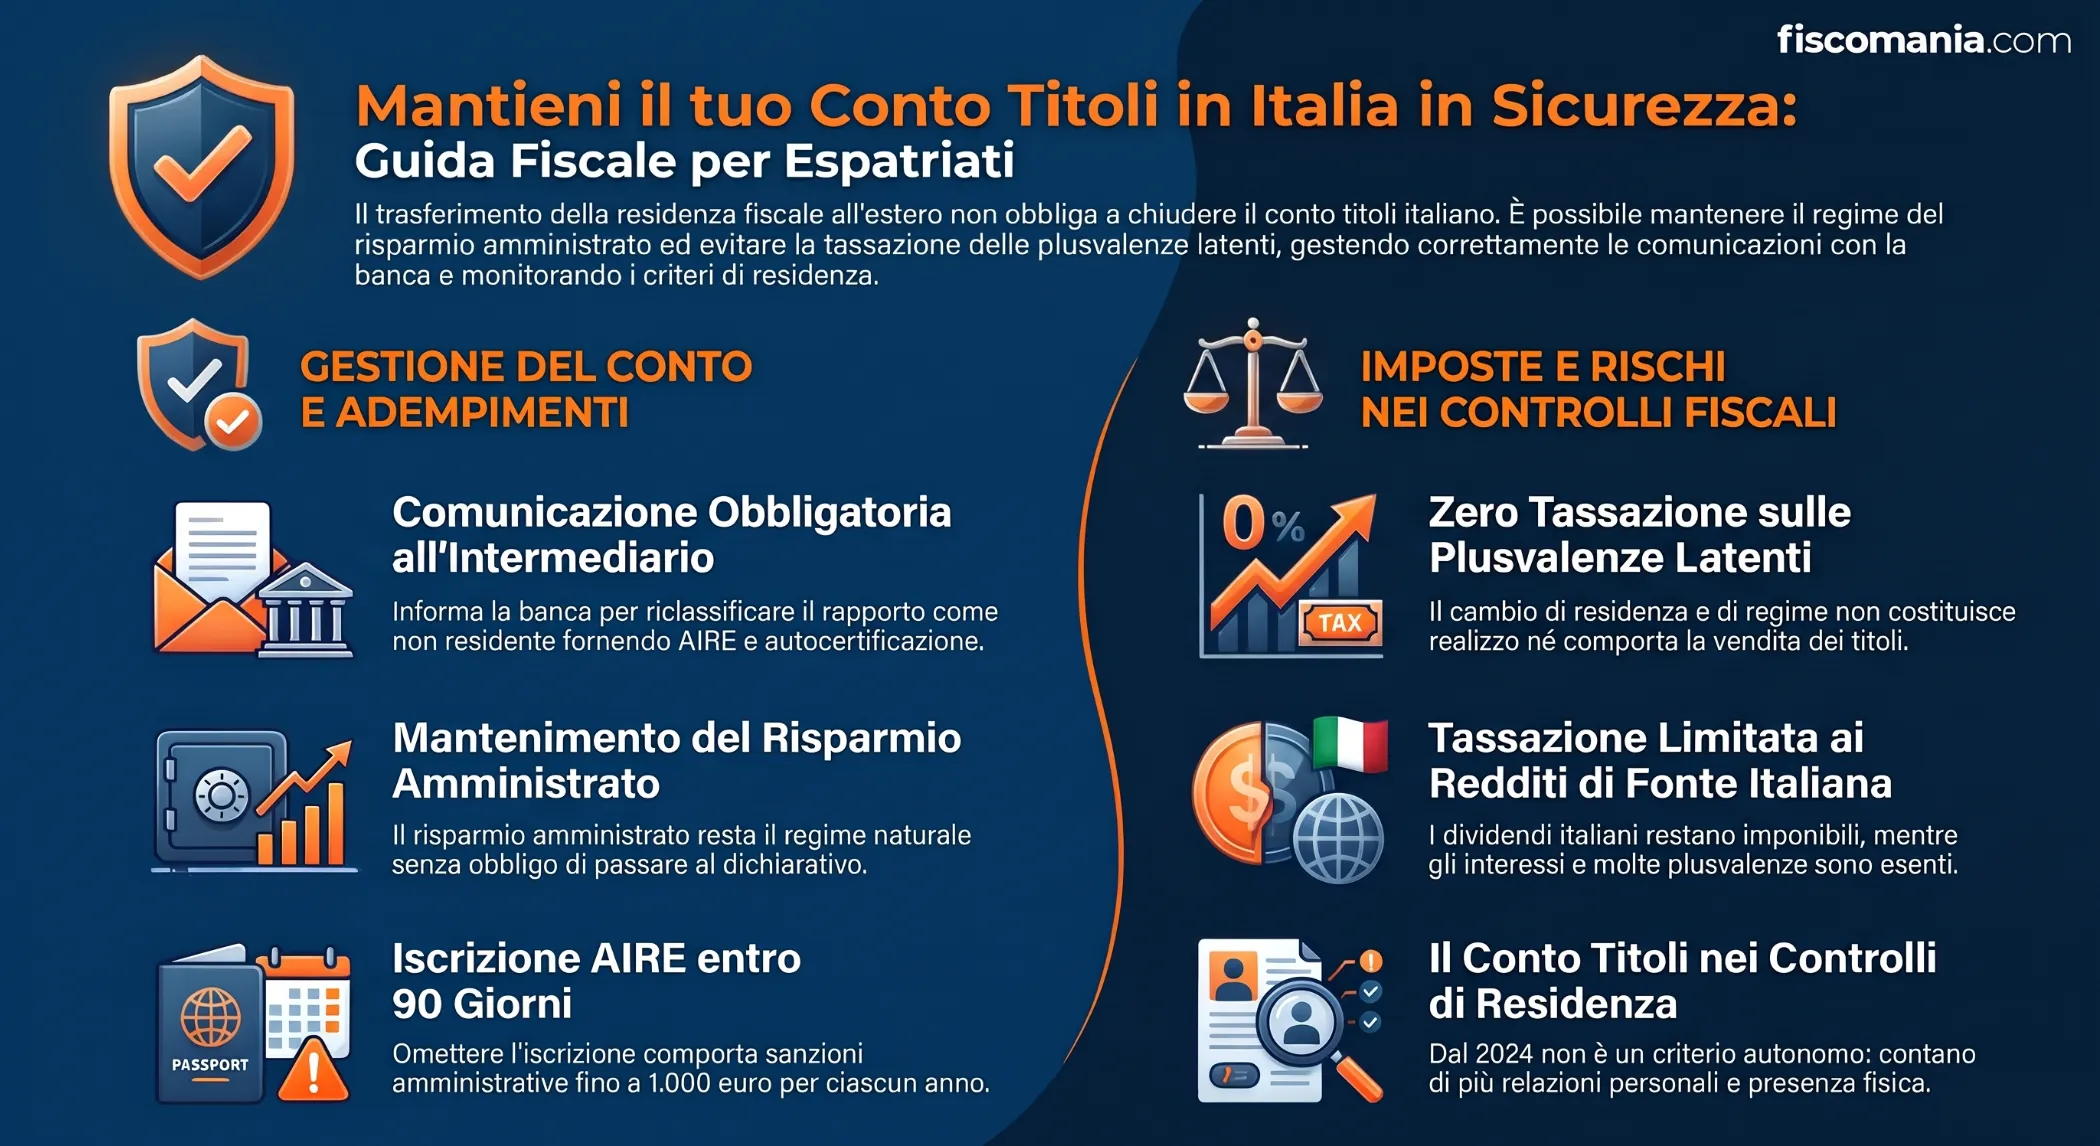
Cosa comunicare all’intermediario dopo il trasferimento
Dopo il trasferimento della residenza all’estero deve essere informato l’intermediario, che riclassifica il rapporto come riferibile a un non residente. Mantenere il dossier resta possibile: la comunicazione serve a definire documentazione, regime fiscale e conti collegati.
Di norma l’intermediario chiede tre documenti:
- il certificato di iscrizione all’AIRE;
- un’autocertificazione dello status di non residente fiscale;
- se disponibile, il certificato di residenza fiscale rilasciato dal nuovo Paese.
Per l’iscrizione all’AIRE il cittadino deve dichiarare il trasferimento all’ufficio consolare entro 90 giorni (art. 6 L. 470/1988); dalla legge di bilancio 2024 l’omissione è punita con una sanzione fino a 1.000 euro per ciascun anno, per un massimo di cinque anni. La procedura è descritta nella guida all’iscrizione all’AIRE.
Sul piano operativo la banca converte, di regola, il conto corrente in un conto per non residenti e può chiedere di chiudere o riorganizzare le cointestazioni con soggetti residenti. Sono condizioni contrattuali dei singoli intermediari, non regole fiscali, e possono variare. Nella pratica, alcuni intermediari, decidono proprio di non intrattenere rapporti bancari con soggetti non residenti. Per questo è importante valutare bene la situazione informandosi presso il proprio intermediario finanziario di riferimento.
La comunicazione alla banca documenta il cambio di status, ma non prova la residenza estera: questa si accerta sui fatti, secondo i criteri di residenza fiscale delle persone fisiche.
Cosa resta imponibile in Italia per chi non è più residente
Il non residente è tassato in Italia solo sui redditi che si considerano prodotti nel territorio dello Stato (art. 23 TUIR; dal 1° gennaio 2027 art. 25 D.Lgs. 117/2026). Per un conto titoli significa che i dividendi di fonte italiana restano imponibili, mentre di regola restano fuori dall’imposizione italiana gli interessi su depositi e conti correnti e, a certe condizioni, le plusvalenze.
I dividendi corrisposti da società residenti sono redditi di capitale prodotti in Italia (art. 23, comma 1, lett. b), TUIR). L’imposta è applicata di norma dall’intermediario che li accredita, salva l’eventuale riduzione prevista dalla Convenzione contro le doppie imposizioni con il Paese di residenza. La stessa lett. b) esclude invece gli interessi e gli altri proventi dei depositi e dei conti correnti bancari e postali. Per gli interessi su obbligazioni e titoli similari, l’imposta sostitutiva non si applica ai residenti in Stati che consentono un adeguato scambio di informazioni (art. 6, comma 1, D.Lgs. 239/1996).
Per le plusvalenze conta soprattutto la distinzione tra partecipazioni qualificate e non qualificate:
- le plusvalenze su partecipazioni non qualificate in società residenti negoziate in mercati regolamentati non si considerano prodotte in Italia, ovunque siano detenuti i titoli (art. 23, comma 1, lett. f), n. 1, TUIR), come approfondito nella guida sulle plusvalenze da azioni quotate dei non residenti;
- le plusvalenze delle lettere da c-bis) a c-quinquies) dell’art. 67 TUIR (dal 2027 art. 76), tra cui quelle su partecipazioni non qualificate, non concorrono al reddito se il cedente risiede in uno Stato che consente un adeguato scambio di informazioni (art. 5, comma 5, lett. a), D.Lgs. 461/1997, che rinvia all’art. 6, comma 1, D.Lgs. 239/1996; dal 2027 la disciplina è riprodotta nell’art. 304 D.Lgs. 117/2026). Il comma 5-bis esclude l’esenzione per le partecipazioni in società non quotate il cui valore deriva per più della metà da immobili situati in Italia;
- le partecipazioni qualificate restano fuori da questa esenzione, salva una diversa ripartizione prevista dalla Convenzione applicabile.
L’elenco degli Stati che consentono lo scambio di informazioni è quello del DM 4 settembre 1996 e successive modifiche: va verificato nella versione vigente al momento della cessione. Per ETF e fondi si rinvia alla tassazione degli ETF.
Quale regime applicare al conto titoli da non residente
Per i non residenti il regime naturale è il risparmio amministrato: l’intermediario applica l’imposta, quando dovuta, anche senza opzione, e il passaggio al regime dichiarativo non è obbligatorio.
Dal 1° gennaio 2027 gli artt. 5, 6 e 7 del D.Lgs. 461/1997, richiamati in questa sezione, sono abrogati dall’art. 376 del D.Lgs. 117/2026 e la relativa disciplina è riprodotta nel nuovo TUIR (artt. 304 per il dichiarativo, 306 per il risparmio amministrato, 307 per le gestioni individuali di portafoglio). Fino al 31 dicembre 2026 restano applicabili nel testo attuale.
La Risposta n. 208 del 14 agosto 2025 riguarda un cittadino italiano trasferito in Thailandia e iscritto all’AIRE, con deposito titoli presso un intermediario italiano. L’Agenzia delle Entrate ha chiarito che può mantenere il risparmio amministrato, che la revoca dell’opzione è una facoltà e che il cambio di regime non è un presupposto di realizzo: il trasferimento non comporta quindi la tassazione delle plusvalenze latenti. La risposta, però, è resa sui fatti dichiarati dall’istante, assunti acriticamente, e lascia fermo il potere di controllo: non accerta la residenza di nessuno.
La tabella riassume i tre regimi dal punto di vista del non residente.
| Regime | Chi applica l’imposta | Per il non residente | Riferimento |
|---|---|---|---|
| Risparmio amministrato | L’intermediario, come sostituto d’imposta | Regime naturale: si applica anche senza opzione, salva la rinuncia con effetto dalla prima operazione successiva | Art. 6, comma 2, D.Lgs. 461/1997 (dal 2027 art. 306, comma 3, D.Lgs. 117/2026); Circ. MEF 165/1998; Risposta AdE 208/2025 |
| Dichiarativo | Il contribuente, con versamento diretto | Passaggio facoltativo; la revoca dell’opzione non è un presupposto di realizzo | Art. 5, comma 4, D.Lgs. 461/1997 (dal 2027 art. 304); Risposta AdE 208/2025 |
| Risparmio gestito | L’intermediario gestore, sul risultato della gestione | Richiede un mandato di gestione a un intermediario abilitato; nel caso della Risposta 75/2025 tutte le attività del conto titoli devono rientrare nel portafoglio gestito | Art. 7 D.Lgs. 461/1997 (dal 2027 art. 307); Risposta AdE 75/2025 |
Chi sceglie il dichiarativo versa l’imposta direttamente e deve dichiarare correttamente i redditi. Per un confronto operativo si rinvia alla guida al regime dichiarativo e amministrato e alla pagina sulla tassazione delle attività finanziarie.
Il peso del conto titoli nei controlli sulla residenza
Il mantenimento di un dossier titoli italiano non è un criterio di collegamento di residenza previsto dalla norma, ma può contare come elemento di fatto nella valutazione complessiva. Il peso varia con il periodo d’imposta e con il Paese di destinazione, e l’iscrizione all’AIRE da sola non prova la residenza estera.
Fino al periodo d’imposta 2023
Per questi periodi il domicilio si definisce con l’art. 43 del codice civile, cioè la sede principale degli affari e degli interessi, anche economici, e l’iscrizione all’anagrafe della popolazione residente valeva come presunzione assoluta. L’iscrizione all’AIRE non basta a escludere la residenza fiscale in Italia (Cass. n. 13114/2018, in un procedimento per omessa dichiarazione). Conti e dossier potevano quindi rientrare direttamente nella valutazione degli interessi economici; dal 2015 la Cassazione ha escluso la priorità dei legami familiari (Cass. n. 6501/2015), con orientamenti non uniformi nelle pronunce successive. Con l’ordinanza n. 18009/2022, relativa a un trasferimento in Svizzera, la Cassazione ha rigettato il ricorso dell’Agenzia delle Entrate, confermando che la presunzione di residenza dell’art. 2, comma 2-bis, TUIR ammette prova contraria sulla base di una valutazione complessiva, nella quale rileva il luogo del centro degli interessi vitali.
Dal periodo d’imposta 2024
Dal 2024 il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari, si aggiunge il criterio della presenza fisica e l’iscrizione anagrafica diventa presunzione relativa (art. 2, comma 2, TUIR, come modificato dal D.Lgs. 209/2023; dal 2027 art. 2 D.Lgs. 117/2026). La Circolare AdE n. 20/E del 4 novembre 2024 precisa che la scelta del legislatore privilegia le relazioni personali e familiari rispetto a quelle economiche, ma chiede di considerare anche le condotte con cui la persona manifesta con atti concreti un legame effettivo con l’Italia. Il dossier non decide quindi da solo la residenza: deve restare coerente con il resto della posizione. Né la norma né la circolare indicano soglie.
Paesi a regime fiscale privilegiato
Per i cittadini italiani cancellati dall’anagrafe e trasferiti in Stati a regime fiscale privilegiato (DM 4 maggio 1999; la Svizzera è esclusa dall’elenco dal 1° gennaio 2024) resta la presunzione relativa di residenza italiana (art. 2, comma 2-bis, TUIR; dal 2027 art. 2, comma 3, D.Lgs. 117/2026). Secondo la prassi richiamata dalla stessa circolare, la prova contraria richiede la dimostrazione della perdita di ogni significativo collegamento con l’Italia e di una reale e duratura localizzazione nel Paese estero. In questo caso un dossier consistente, con flussi e deleghe attive, va spiegato con particolare attenzione.
Come leggere gli elementi di fatto
La tabella ordina gli elementi che emergono più spesso sul conto titoli. Sono criteri di lettura, non soglie stabilite da norme o prassi.
| Elemento di fatto | Fino al 2023 | Dal 2024 | Cosa verificare |
|---|---|---|---|
| Patrimonio custodito in Italia | Interesse economico che rientra nel domicilio civilistico | Non è un criterio autonomo: si legge con gli altri dati | Rapporto con il patrimonio detenuto all’estero e ragioni della scelta |
| Flussi da e verso l’estero | Segnale di dove si gestiscono gli interessi economici | Dato da coordinare con presenza fisica e relazioni | Provenienza, ricorrenza e coerenza con la vita svolta all’estero |
| Operatività sul dossier | Gestione abituale dei propri interessi in Italia | Atto concreto di legame solo insieme ad altri elementi | Chi impartisce le operazioni e da dove |
| Deleghe operative a residenti | Indizio di interessi mantenuti in Italia | Da valutare con familiari e abitazione in Italia | Poteri conferiti ed effettivo esercizio |
Esempio ipotetico: due contribuenti trasferiti nel 2025 mantengono in Italia un dossier di pari valore. Il primo vive all’estero con la famiglia, non ha casa in Italia e vi trascorre pochi giorni. Il secondo ha familiari e un’abitazione a disposizione in Italia. Il dossier è lo stesso, ma nel primo caso è un dato coerente con il trasferimento, mentre nel secondo si somma a elementi che già indicano un legame con l’Italia che in questo modo viene rafforzato.
L’Amministrazione dispone dei dati: gli intermediari comunicano i rapporti finanziari all’Anagrafe tributaria (art. 7, sesto comma, DPR 605/1973) e i trasferimenti da e verso l’estero pari o superiori a 5.000 euro (art. 1 DL 167/1990). Per l’impostazione dei controlli si rinvia all’accertamento della residenza fiscale e, per il conto su cui arriva lo stipendio estero, al bonifico dello stipendio sul conto italiano dell’espatriato. Nella pratica, quello dei rapporti finanziari è uno dei dati che viene utilizzato per determinare le liste selettive di contribuenti da sottoporre a controlli, legate al c.d. “rischio evasione“. Questo aspetto, quindi, deve essere attentamente valutato sia nella fase di pianificazione del trasferimento all’estero, sia nella fase di gestione annuale dello stesso, al fine di ridurre le probabilità di finire tra i contribuenti sottoposti a controllo.
Il tuo conto titoli italiano può diventare un elemento di collegamento con l’Italia?
L’effetto del dossier dipende dal periodo d’imposta, dal Paese di destinazione e da come si combina con presenza fisica, relazioni familiari e deleghe. Una valutazione individuale permette di leggere la tua posizione prima di un eventuale controllo.
Richiedi una valutazione sul tuo caso →Domande frequenti
Posso mantenere il conto titoli in Italia se mi trasferisco all’estero?
Sì. Il trasferimento della residenza all’estero non obbliga a chiudere il conto titoli italiano. Con la Risposta n. 208/2025 l’Agenzia delle Entrate ha confermato che il deposito può restare in Italia in risparmio amministrato. Va però comunicato il nuovo status all’intermediario, che può avere proprie politiche sulle residenze accettate.
Da non residente devo passare al regime dichiarativo?
No. Per i non residenti il risparmio amministrato è il regime naturale e si applica anche senza opzione (art. 6, comma 2, D.Lgs. 461/1997). Il passaggio al dichiarativo è una facoltà e, secondo la Risposta n. 208/2025, la revoca dell’opzione non realizza plusvalenze: quelle latenti non vengono quindi tassate.
L’iscrizione all’AIRE basta per essere considerati non residenti?
No. L’iscrizione all’AIRE è un dato formale e la residenza si accerta sui fatti. Dal 2024 è residente chi per la maggior parte del periodo d’imposta ha in Italia la residenza civilistica o il domicilio, inteso come luogo delle relazioni personali e familiari, oppure è fisicamente presente (art. 2, comma 2, TUIR). Per i Paesi a regime privilegiato vale anche la presunzione del comma 2-bis.
Esiste una soglia di patrimonio in Italia oltre la quale si perde la residenza estera?
No. Né l’art. 2 TUIR né la Circolare n. 20/E del 2024 fissano una quota di patrimonio in Italia oltre la quale si perde la residenza estera. Il dossier si valuta insieme a presenza fisica, relazioni personali e familiari, abitazione e flussi, caso per caso. La valutazione cambia a seconda del periodo d’imposta e del Paese di destinazione.
Fonti e riferimenti
- D.Lgs. 21 novembre 1997, n. 461, artt. 5, 6 e 7 (regimi dichiarativo, amministrato e gestito per i redditi diversi di natura finanziaria), abrogati dal 1° gennaio 2027 dall’art. 376 D.Lgs. 117/2026.
- D.Lgs. 1° aprile 1996, n. 239, art. 6, comma 1, e D.M. 4 settembre 1996 e successive modificazioni (Stati con adeguato scambio di informazioni).
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 2, 23 e 67.
- D.Lgs. 27 dicembre 2023, n. 209, con effetti dal 1° gennaio 2024 sul criterio di residenza delle persone fisiche (art. 2, commi 2 e 2-bis, TUIR).
- D.M. 4 maggio 1999 e successive modificazioni (Stati e territori a regime fiscale privilegiato).
- D.Lgs. 117/2026 (nuovo TUIR): in vigore dal 4 luglio 2026, applicabile dal 1° gennaio 2027 (art. 377); art. 376, comma 1, lett. dd) (abrogazione degli artt. 5-7 D.Lgs. 461/1997). Corrispondenze: art. 23 → 25, art. 67 → 76, art. 2, comma 2-bis → art. 2, comma 3, art. 5 D.Lgs. 461/1997 → 304, art. 6 → 306, art. 7 → 307.
- L. 27 ottobre 1988, n. 470 (anagrafe e censimento degli italiani all’estero), art. 6, e L. 30 dicembre 2023, n. 213, art. 1, comma 242 (sanzione per omessa iscrizione).
- D.P.R. 29 settembre 1973, n. 605, art. 7, sesto comma, e D.L. 28 giugno 1990, n. 167, art. 1 (comunicazioni all’Anagrafe tributaria e trasferimenti da e verso l’estero).
- Agenzia delle Entrate, Risposta a interpello n. 208 del 14 agosto 2025 (non residente iscritto all’AIRE, deposito titoli presso intermediario italiano, risparmio amministrato).
- Agenzia delle Entrate, Risposta a interpello n. 75 del 14 marzo 2025 (conti esteri gestiti da stabile organizzazione in Italia di una banca estera).
- Agenzia delle Entrate, Circolare n. 20/E del 4 novembre 2024 (nuovi criteri di residenza fiscale delle persone fisiche).
- Ministero delle Finanze, Circolare n. 165/E del 1998 (risparmio amministrato).
- Cass. n. 13114/2018 (l’iscrizione all’AIRE non basta).
- Cass. n. 6501/2015 (rilevanza dei legami familiari nel domicilio).
- Cass., ord. n. 18009/2022 (prova contraria alla presunzione dell’art. 2, comma 2-bis, TUIR).
