L’art. 17 del DDL bilancio 2027 introduce l’exit tax per i privati: chi paga, soglia di 800.000 euro, differimento, calcolo e compatibilità UE
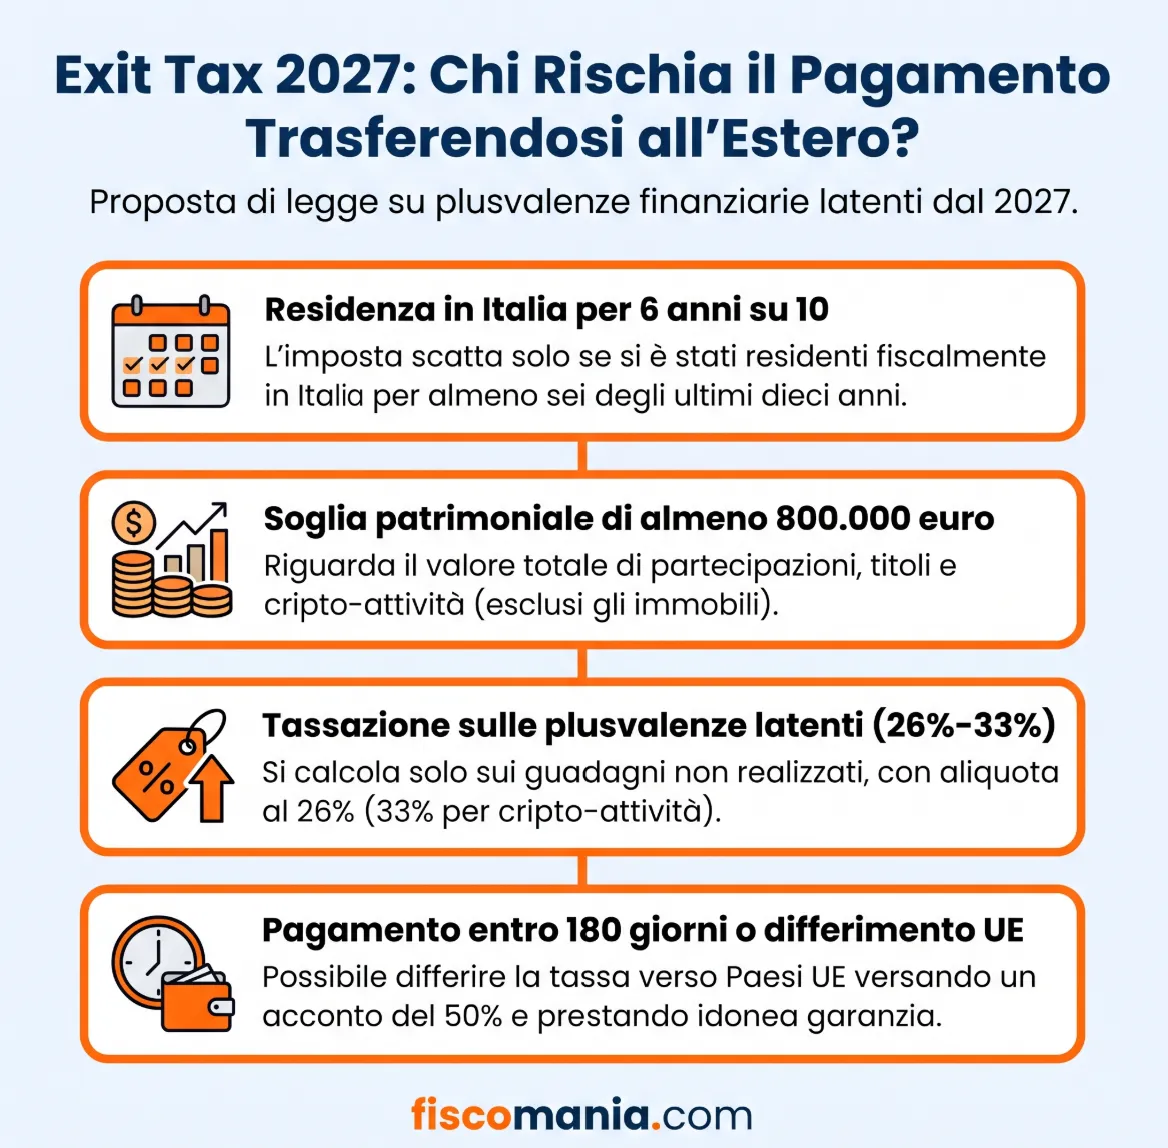
Dal 2027 chi trasferisce la residenza fiscale all’estero potrebbe pagare l’imposta sulle plusvalenze maturate, ma solo con almeno sei periodi d’imposta di residenza su dieci e beni di valore non inferiore a 800.000 euro. Il testo è una proposta del DDL di bilancio.
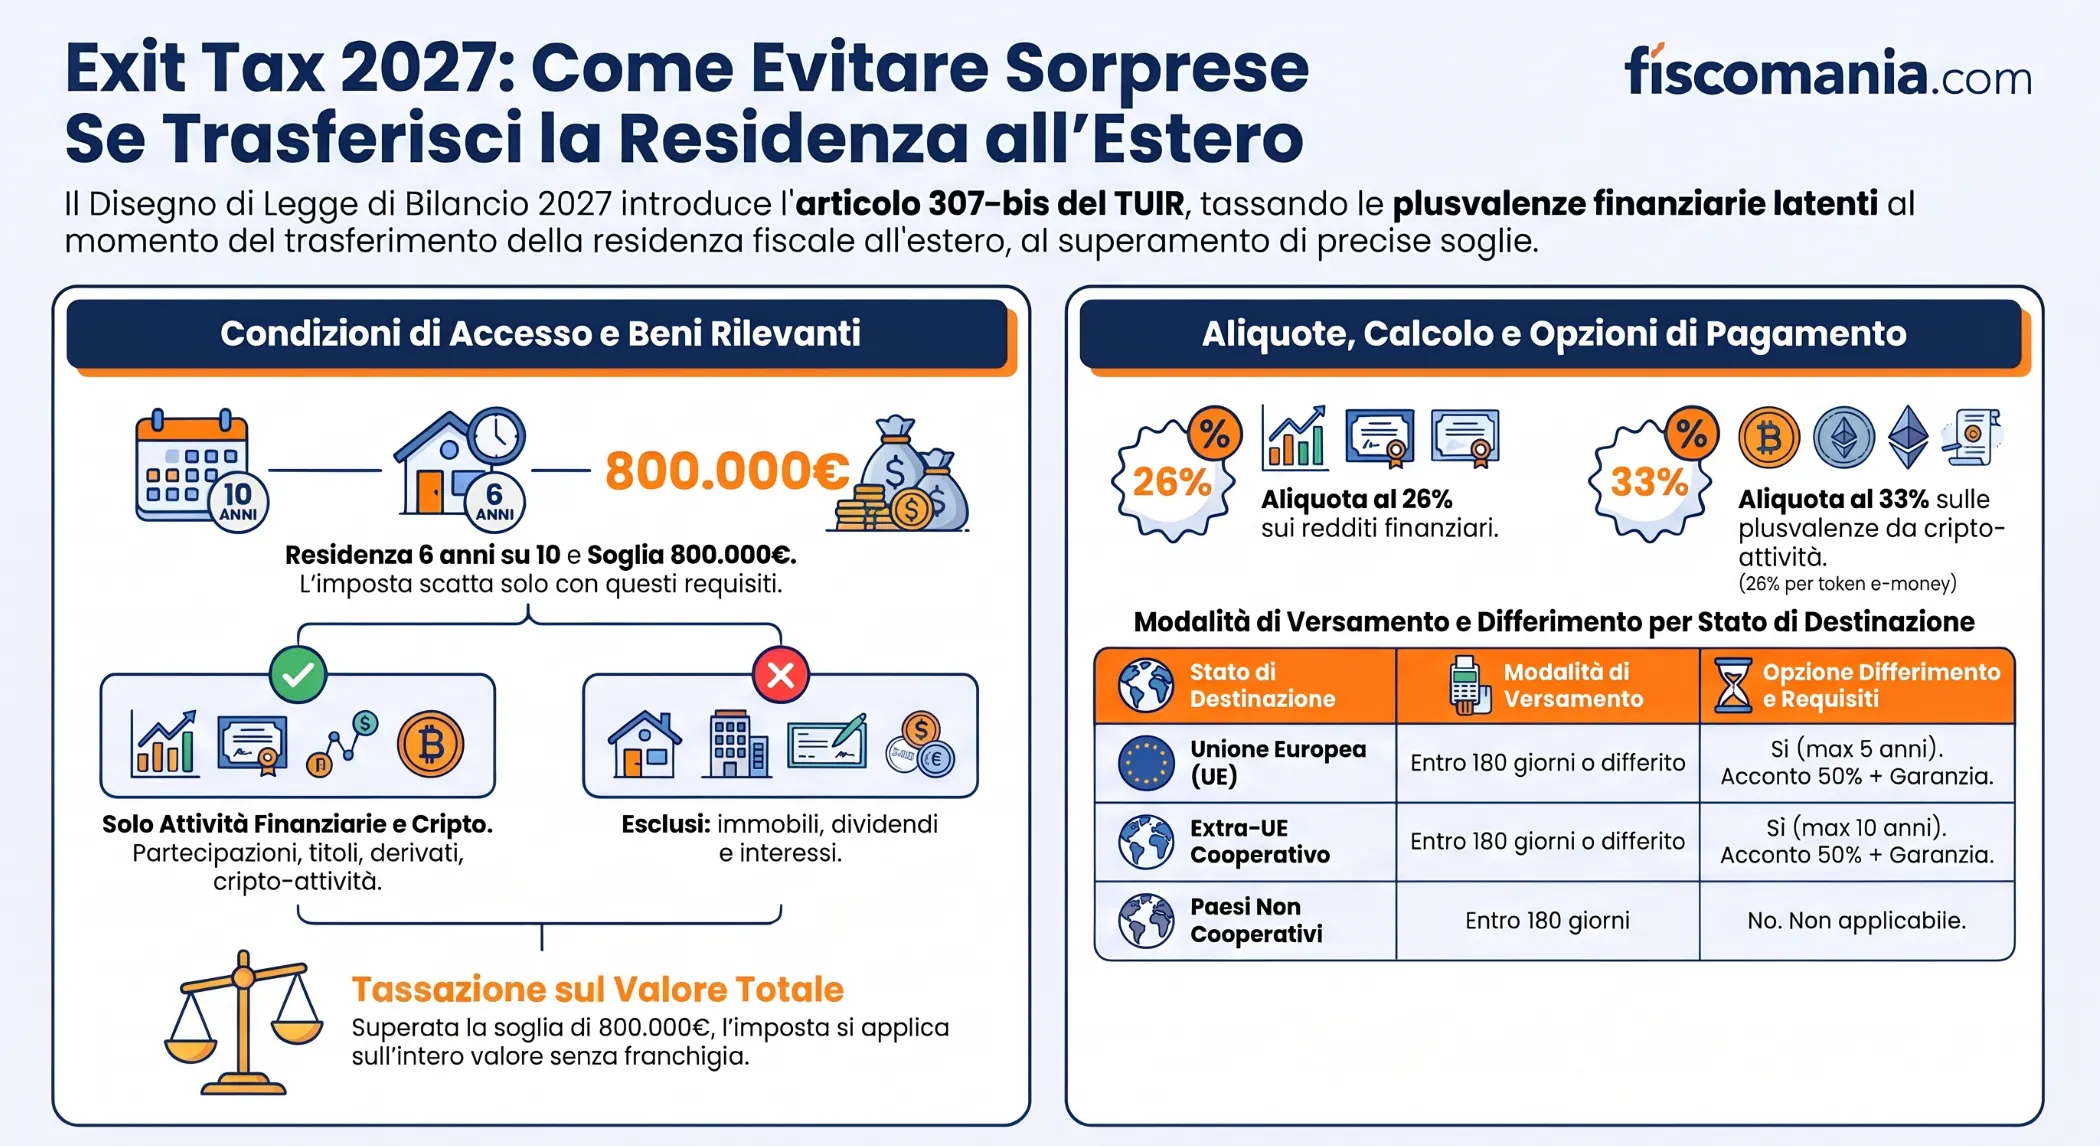
Se approvato, l’articolo 17 del disegno di legge di bilancio 2027 inserisce nel nuovo TUIR l’articolo 307-bis. La norma assoggetta a imposizione i redditi diversi di natura finanziaria maturati ma non realizzati, comprese le plusvalenze su quote di società e su cripto-attività, quando la persona perde la residenza fiscale italiana. Riguarda persone fisiche, società semplici ed enti non commerciali, con efficacia della perdita di residenza dal 1° gennaio 2027. L’imposta si applica solo se lo Stato perde la potestà impositiva e se il valore normale dei beni e dei diritti è almeno pari a 800.000 euro. Il versamento è dovuto entro centottanta giorni, salvo un differimento subordinato ad acconto del 50% e garanzia.
Chi rientra nell’exit tax
Secondo l’articolo 307-bis proposto, l’imposta riguarda chi trasferisce la residenza fiscale all’estero dopo essere stato residente in Italia per almeno sei degli ultimi dieci periodi d’imposta. Serve inoltre che l’Italia perda la potestà impositiva e che i beni e i diritti rilevanti abbiano un valore normale complessivo di almeno 800.000 euro.
Le condizioni da soddisfare insieme
Il comma 1 richiede la residenza fiscale delle persone fisiche in Italia per almeno sei dei dieci periodi d’imposta che precedono il trasferimento. Il comma 2 aggiunge due condizioni: il trasferimento deve comportare la perdita della potestà impositiva dello Stato e il valore normale dei beni e dei diritti deve raggiungere 800.000 euro alla data di riferimento del comma 3. Quest’ultima data precede l’efficacia della perdita di residenza.
Le condizioni si cumulano e la norma si applica alla perdita di residenza che ha efficacia dal 1° gennaio 2027. Il comma 7 estende la disciplina alle società semplici e ai soggetti equiparati che non esercitano imprese commerciali, oltre agli enti non commerciali. Il testo non precisa come si applichi a questi soggetti il requisito dei sei periodi su dieci, formulato per le persone fisiche.
Per le imprese commerciali l’imposizione in uscita è già prevista da un’altra disciplina.
La presunzione di residenza dei cittadini italiani
Il presupposto è un trasferimento effettivo della residenza. Secondo l’articolo 2, comma 3, del nuovo TUIR sono considerati residenti, salvo prova contraria, i cittadini italiani cancellati dall’anagrafe e trasferiti in Stati o territori diversi da quelli individuati con decreto del Ministro dell’economia e delle finanze (si veda la guida sul trasferimento di residenza verso Stati a fiscalità privilegiata). Finché la presunzione non è superata, la persona resta considerata residente e la perdita di residenza che attiva l’imposta non si realizza.
Esempi per profilo
La tabella applica le condizioni del testo a ipotesi illustrative: non sono casi reali e i valori sono scelti per mostrare dove passa il confine.
| Ipotesi | Rientra? | Motivo | Riferimento |
|---|---|---|---|
| Residente in Italia da 5 periodi d’imposta su 10, beni per 1.500.000 euro | No | Manca il requisito dei sei periodi su dieci | Art. 307-bis, comma 1 |
| Residente da almeno sei periodi su dieci, beni rilevanti per 600.000 euro | No | Valore sotto la soglia di 800.000 euro alla data di riferimento | Art. 307-bis, comma 2 |
| Residente da almeno sei periodi su dieci, portafoglio di titoli, fondi e cripto-attività per 900.000 euro, trasferimento effettivo | Sì, se l’Italia perde la potestà impositiva | Soglia superata; resta da verificare la perdita della potestà impositiva | Art. 307-bis, commi 1 e 2 |
| Socio non imprenditore di una SRL, quota del valore di 900.000 euro come unico bene rilevante | Sì, nel perimetro, con le stesse verifiche | Le plusvalenze su partecipazioni sono redditi diversi dell’art. 76, comma 1; il testo non prevede un’esclusione per il socio | Art. 307-bis, comma 1; art. 76, comma 1, lett. d) ed e) |
| Cittadino italiano cancellato dall’anagrafe e trasferito in uno Stato o territorio diverso da quelli individuati con decreto del Ministro dell’economia e delle finanze, presunzione di residenza non superata | No, finché dura la presunzione | La persona resta considerata residente in Italia | Art. 307-bis, comma 1; art. 2, comma 3, nuovo TUIR |
| Società semplice o ente non commerciale con beni rilevanti oltre soglia | Sì, nel perimetro | Il testo non chiarisce come si applichi il requisito dei sei periodi | Art. 307-bis, comma 7 |
Quali beni e redditi contano
L’articolo 307-bis considera solo i redditi diversi di natura finanziaria dell’articolo 76, comma 1, lettere da d) a i), del nuovo TUIR. Restano fuori gli immobili, i dividendi e gli interessi. La soglia di 800.000 euro si misura sul valore complessivo dei beni, non sulla plusvalenza.
I redditi inclusi
Il rinvio alle lettere da d) a i) comprende le plusvalenze su partecipazioni, qualificate e non qualificate, quindi anche sulle quote di SRL detenute da un privato. Comprende poi quelle su titoli, valute estere derivanti da depositi e conti correnti, metalli preziosi e quote di organismi di investimento collettivo. Rientrano inoltre i redditi dei contratti derivati, le plusvalenze su crediti e su rapporti produttivi di redditi di capitale e i redditi da cripto-attività.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?