
Concordato preventivo biennale (CPB) 2026-2027: chi può aderire, termine adesione al 2 novembre 2026, ravvedimento speciale e effetti rinnovo
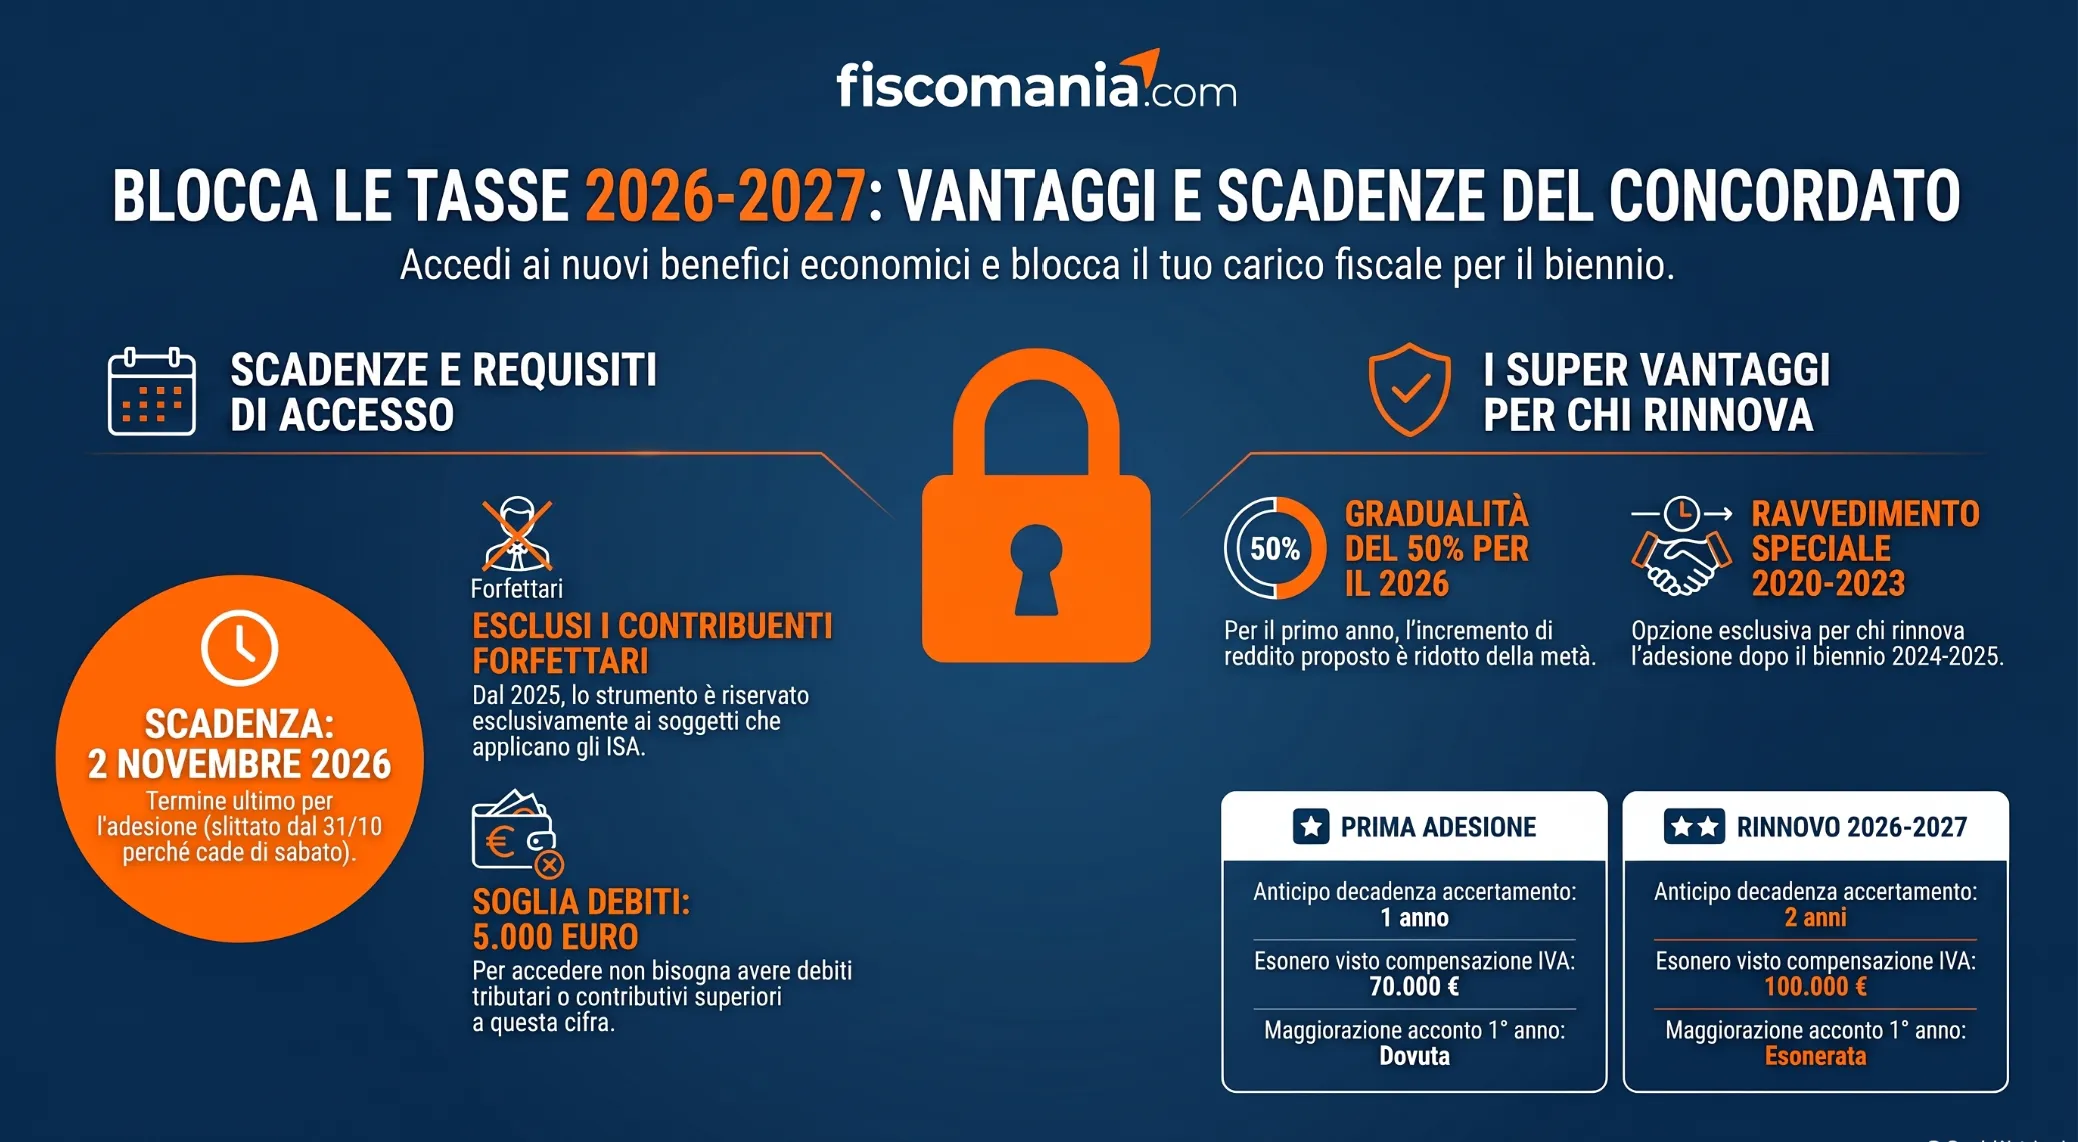
I titolari di Partita Iva soggetti agli ISA possono aderire al concordato preventivo biennale 2026-2027 entro il 2 novembre 2026. Chi rinnova dopo il biennio 2024-2025 accede a benefici maggiorati e al ravvedimento speciale sulle annualità 2020-2023.
Aggiornamento biennio 2026-2027
Per il biennio 2026-2027 il termine di adesione al concordato preventivo biennale è differito al 31 ottobre 2026 dall’art. 7-bis del D.L. 27 marzo 2026, n. 38, convertito dalla L. 22 maggio 2026, n. 88. Poiché il 31 ottobre cade di sabato, il termine operativo è lunedì 2 novembre 2026. Dal periodo d’imposta 2025 i contribuenti in regime forfetario non possono aderire (D.Lgs. 12 giugno 2025, n. 81). La guida è in corso di aggiornamento.
Il concordato preventivo biennale (CPB) 2026-2027 è la proposta con cui l’Agenzia delle Entrate definisce, per i soggetti ISA, il reddito d’impresa o di lavoro autonomo e il valore della produzione netta ai fini IRAP dei periodi d’imposta 2026 e 2027 (artt. 6-22 D.Lgs. 12 febbraio 2024, n. 13). Il termine di adesione, fissato al 31 ottobre 2026 dall’art. 7-bis del D.L. 27 marzo 2026, n. 38, convertito dalla L. 22 maggio 2026, n. 88, slitta al 2 novembre 2026 perché il 31 ottobre cade di sabato.
Dal periodo d’imposta 2025 i contribuenti in regime forfetario sono esclusi (D.Lgs. 12 giugno 2025, n. 81). Chi rinnova l’adesione dopo il biennio 2024-2025 accede a benefici premiali rafforzati e al ravvedimento speciale sulle annualità 2020-2023 (artt. 28-29 D.Lgs. 7 agosto 2026, n. 148).
Cos’è e chi può aderire
Il concordato preventivo biennale si applica ai contribuenti soggetti agli indici sintetici di affidabilità fiscale (ISA) titolari di reddito d’impresa o di lavoro autonomo, che esercitano l’attività nel territorio dello Stato (art. 6, D.Lgs. 12 febbraio 2024, n. 13). Possono aderire sia i soggetti IRPEF sia i soggetti IRES; restano fuori le imprese di maggiori dimensioni, per le quali opera il diverso regime dell’adempimento collaborativo.
Per accedere al biennio 2026-2027 occorre aver effettivamente applicato gli ISA nel periodo d’imposta 2025. Chi in quell’anno è risultato escluso dagli ISA, ad esempio per inizio o cessazione dell’attività o per una causa di esclusione ordinaria, non soddisfa il requisito d’accesso.
I contribuenti in regime forfetario non possono aderire al concordato preventivo biennale 2026-2027. L’art. 7 del D.Lgs. 12 giugno 2025, n. 81 ha abrogato, con effetto dal 1° gennaio 2025, l’intero Capo III del Titolo II del D.Lgs. n. 13/2024, che disciplinava il concordato per i forfetari come sperimentazione annuale limitata al periodo d’imposta 2024. Ne discende una conseguenza pratica: chi ha applicato il regime forfetario nel 2025 non ha applicato gli ISA per quell’anno e resta escluso anche dal biennio 2026-2027, pur avendo eventualmente abbandonato il forfetario dal 2026.
Requisiti e cause di esclusione
L’art. 10, comma 2, del D.Lgs. n. 13/2024 pone una condizione di regolarità debitoria: non accede al concordato chi, al 31 dicembre 2025, aveva debiti per tributi amministrati dall’Agenzia delle Entrate o debiti contributivi definitivamente accertati, comprensivi di interessi e sanzioni, per un ammontare complessivo pari o superiore a 5.000 euro. La condizione è recuperabile: è sufficiente estinguere i debiti prima di accettare la proposta, in misura tale che il residuo scenda sotto la soglia. Non concorrono al calcolo i debiti sospesi né quelli oggetto di rateazione regolarmente in corso.
L’art. 11 elenca le cause di esclusione, che precludono l’accesso anche a chi possiede i requisiti di base. Sono cause di esclusione:
- l’omessa presentazione della dichiarazione dei redditi in almeno uno dei tre periodi d’imposta precedenti, in presenza dell’obbligo;
- la condanna, anche per patteggiamento, per uno dei reati previsti dal D.Lgs. 10 marzo 2000, n. 74, dall’art. 2621 del codice civile o dagli artt. 648-bis, 648-ter e 648-ter.1 del codice penale, commessi negli ultimi tre periodi d’imposta;
- il conseguimento, nel periodo precedente, di redditi in tutto o in parte esenti, esclusi o non concorrenti alla base imponibile in misura superiore al 40% del reddito d’impresa o di lavoro autonomo;
- l’adesione al regime forfetario nel primo anno del biennio;
- operazioni di fusione, scissione o conferimento d’azienda nel primo anno del biennio, oppure, per le società e associazioni di cui all’art. 5 del TUIR, modifiche della compagine sociale che ne aumentino il numero di soci o associati.
Per chi rinnova l’adesione, questa causa di esclusione è attenuata: l’ingresso di un nuovo socio o associato non preclude l’accesso se questi ha percepito, nell’anno precedente, redditi di lavoro dipendente o assimilati, oppure redditi d’impresa o di lavoro autonomo per un importo complessivo non superiore a 35.000 euro (art. 11, comma 1, lett. b-quater, D.Lgs. n. 13/2024, introdotta dall’art. 28, comma 1, lett. b), D.Lgs. 7 agosto 2026, n. 148, applicabile dal biennio 2026-2027). La soglia riguarda solo il reddito d’impresa o di lavoro autonomo del nuovo entrante; per i redditi di lavoro dipendente e assimilati non è previsto alcun tetto.
Come si calcola la proposta
La proposta dell’Agenzia delle Entrate parte dal reddito dichiarato per il periodo d’imposta 2025, rettificato secondo gli artt. 15 e 16 del D.Lgs. n. 13/2024, quindi depurato di plusvalenze, minusvalenze, sopravvenienze, perdite su crediti e redditi da partecipazione. Il confronto avviene sempre con questo reddito rettificato, mai con il dato dichiarato grezzo. La metodologia di elaborazione, che incrocia i risultati economici degli ultimi tre periodi d’imposta con la redditività settoriale desumibile dagli ISA, è approvata con decreto del Ministero dell’Economia e delle Finanze dell’11 maggio 2026, pubblicato nel Supplemento ordinario n. 20 alla Gazzetta Ufficiale n. 115 del 20 maggio 2026 (art. 2 del decreto).
Sul reddito rettificato operano due meccanismi distinti, di fonte diversa. Il primo è la gradualità, prevista dall’art. 7 del DM 11 maggio 2026: per il solo periodo d’imposta 2026, la proposta considera il maggiore reddito individuato dalla metodologia solo nella misura del 50%, indipendentemente dal punteggio ISA. In pratica, se la metodologia individua per il 2026 un reddito superiore a quello dichiarato per il 2025, solo metà di quell’incremento confluisce nella proposta del primo anno; la stessa riduzione vale per il valore della produzione netta ai fini IRAP.
Il secondo è un tetto massimo di legge, che limita l’incremento della proposta rispetto al reddito rettificato del periodo precedente in base al punteggio ISA (art. 9, comma 3-bis, D.Lgs. n. 13/2024, come modificato dall’art. 14 del D.Lgs. n. 81/2025 e, per i punteggi più bassi, dall’art. 7-bis del D.L. 27 marzo 2026, n. 38, convertito dalla L. 22 maggio 2026, n. 88).
| Punteggio ISA periodo precedente | Incremento massimo della proposta |
|---|---|
| 10 | 10% |
| da 9 a meno di 10 | 15% |
| da 8 a meno di 9 | 25% |
| da 6 a meno di 8 | 30% |
| da 1 a meno di 6 | 35% |
I due tetti evidenziati sono la novità del biennio 2026-2027: prima dell’art. 7-bis del D.L. 38/2026 i punteggi ISA sotto 8 non avevano alcun limite massimo alla proposta. Il tetto di legge non opera quando la proposta così contenuta risulterebbe inferiore ai valori di riferimento settoriali della metodologia ministeriale: non è quindi un diritto incondizionato a una proposta ridotta. Gradualità e tetto hanno fonte diversa, una ministeriale e uno legislativo, e operano entrambi: in concreto prevale il meccanismo che porta al valore più basso.
Prima adesione o rinnovo: cosa cambia
Dal biennio 2026-2027 la disciplina distingue in modo netto chi aderisce al concordato per la prima volta da chi rinnova dopo aver concluso il biennio 2024-2025. L’art. 28 del D.Lgs. 7 agosto 2026, n. 148 riserva a chi rinnova un pacchetto di benefici più ampio su quattro fronti: le soglie di esonero dal visto di conformità, l’anticipazione dei termini di decadenza per l’accertamento, l’esonero dalla maggiorazione dell’acconto e l’accesso al ravvedimento speciale sulle annualità 2020-2023, trattato nella sezione successiva.
L’art. 14, comma 1-bis, del D.Lgs. n. 13/2024, introdotto dall’art. 28 del D.Lgs. n. 148/2026, eleva per chi rinnova l’esonero dal visto di conformità per la compensazione dei crediti a 100.000 euro annui per l’IVA e a 70.000 euro per imposte dirette e IRAP, e l’esonero dal visto o dalla garanzia per i rimborsi IVA a 100.000 euro annui; chi aderisce per la prima volta resta alle soglie ordinarie dell’art. 19, comma 3 (70.000 euro per l’IVA, 50.000 euro per imposte dirette e IRAP). La riduzione dei termini di decadenza per l’accertamento diventa un’anticipazione di due anni per chi rinnova, contro un anno per la prima adesione. Chi rinnova non è inoltre tenuto a versare la maggiorazione dell’acconto prevista per il primo anno di adesione, per effetto del comma 3-bis inserito nell’art. 20 del D.Lgs. n. 13/2024 dallo stesso art. 28.
| Beneficio | Prima adesione | Rinnovo 2026-2027 |
|---|---|---|
| Esonero visto compensazione IVA | 70.000 € | 100.000 € |
| Esonero visto compensazione dirette/IRAP | 50.000 € | 70.000 € |
| Anticipo termini decadenza accertamento | 1 anno | 2 anni |
| Maggiorazione acconto primo anno | dovuta | esonerata |
Situazioni ricorrenti nella valutazione dell’adesione
Tre profili di rischio emergono con frequenza nella verifica preliminare all’adesione, e ciascuno ha conseguenze diverse.
Il primo riguarda chi aderisce senza aver prima verificato con cura i requisiti o le cause di esclusione. Dal biennio 2026-2027, l’art. 28 del D.Lgs. n. 148/2026 introduce un regime distinto dalla cessazione e dalla decadenza: l’adesione prestata in assenza dei requisiti di accesso, o in presenza di una causa di esclusione, è priva di effetti fin dall’origine (artt. 10, comma 2-bis, e 11, comma 1-bis, del D.Lgs. n. 13/2024). Non serve un atto dell’Agenzia che la dichiari, e non opera la salvaguardia dell’anno già concluso propria della cessazione. Il rischio riguarda soprattutto chi valuta l’adesione senza un controllo puntuale della propria posizione debitoria o delle cause di esclusione al 31 dicembre 2025.
Il secondo profilo riguarda la decadenza, che a differenza della cessazione travolge entrambi i periodi d’imposta del biennio. Si verifica, tra le altre ipotesi, per omesso versamento delle somme dovute in base al concordato: in questo caso resta una sola possibilità di rimedio, il pagamento integrale entro sessanta giorni dal ricevimento della comunicazione di irregolarità ex art. 36-bis, comma 3, del DPR n. 600/1973. La rateazione non evita la decadenza; il ravvedimento eseguito prima di ricevere la comunicazione, invece, la esclude.
Il terzo profilo riguarda chi valuta il rinnovo solo in funzione del ravvedimento speciale sulle annualità 2020-2023, senza considerare la contropartita. Il rinnovo comporta, per il solo fatto di rinnovare e anche senza avvalersi del ravvedimento, la proroga dei termini di accertamento in scadenza al 31 dicembre 2026 fino al 31 dicembre 2027; per le annualità effettivamente sanate con il ravvedimento, la proroga arriva al 31 dicembre 2029. È un costo che va misurato prima di decidere, non una conseguenza accessoria.
Termine di adesione e revoca
Per i soggetti con periodo d’imposta coincidente con l’anno solare, il termine per aderire al concordato preventivo biennale 2026-2027 è fissato al 31 ottobre 2026 dall’art. 7-bis del D.L. 27 marzo 2026, n. 38, convertito dalla L. 22 maggio 2026, n. 88, che ha differito la scadenza originariamente prevista al 30 settembre e l’ha allineata al termine di presentazione della dichiarazione dei redditi. Poiché il 31 ottobre 2026 cade di sabato, per effetto dell’art. 7, comma 2, lett. l), del D.L. 13 maggio 2011, n. 70, convertito dalla L. 12 luglio 2011, n. 106, il termine operativo slitta al primo giorno lavorativo successivo: lunedì 2 novembre 2026.
Per i soggetti con esercizio non coincidente con l’anno solare, il termine è l’ultimo giorno del decimo mese successivo alla chiusura del periodo d’imposta, e non più del nono mese come nelle edizioni precedenti. Entro lo stesso termine è possibile comunicare anche l’eventuale revoca di un’adesione già trasmessa, con modalità autonoma tramite il frontespizio del modello Redditi 2026.
Le schede di sintesi nel cassetto fiscale
L’Agenzia delle Entrate ha reso disponibili, all’interno del cassetto fiscale dei contribuenti interessati, le schede di sintesi dedicate al concordato preventivo biennale, con l’invio delle relative comunicazioni a circa 2,7 milioni di partite IVA. Il contenuto delle schede varia in base alla posizione del destinatario.
Chi potrebbe aderire per la prima volta trova un quadro della propria posizione fiscale, incluso il rating ISA relativo al periodo d’imposta 2024, espresso in tre fasce: sotto 6 per l’affidabilità più bassa, tra 6 e 7,99 per un livello intermedio, da 8 a 10 per l’accesso ai benefici premiali. Chi ha già aderito al biennio 2024-2025 trova invece gli elementi utili a valutare il rinnovo, compresi i calcoli necessari per il ravvedimento speciale sulle annualità 2020-2023, oltre al richiamo ai vantaggi del regime, come l’esonero dal visto di conformità e i rimborsi IVA agevolati. Le schede indicano inoltre il termine di adesione e ricordano che la mancata adesione comporta un’intensificazione dei controlli, che restano comunque non automatici.
Ravvedimento speciale 2020-2023
L’art. 29 del D.Lgs. 7 agosto 2026, n. 148 introduce un regime di ravvedimento riservato ai soli soggetti ISA che rinnovano l’adesione al concordato per il biennio 2026-2027. Ne restano esclusi sia chi aderisce per la prima volta, sia chi ha aderito al biennio 2025-2026, per il quale il rinnovo cadrà sul biennio successivo.
Il meccanismo consente di assoggettare a imposta sostitutiva delle imposte sui redditi, delle relative addizionali e dell’IRAP i periodi d’imposta dal 2020 al 2023. La base imponibile non è il reddito dichiarato, ma il suo incremento: la differenza tra il reddito già dichiarato per ciascuna annualità e lo stesso reddito aumentato di una percentuale che dipende dal punteggio ISA di quell’anno, dal 5% per punteggio 10 al 50% per punteggio sotto 3. Sull’incremento si applica un’imposta sostitutiva del 10%, 12% o 15% sui redditi e del 3,9% ai fini IRAP; per le annualità 2020 e 2021 le aliquote sono ridotte del 30% in considerazione della pandemia. In ogni caso l’imposta sostitutiva non può essere inferiore a 1.000 euro per ciascuna annualità.
Il versamento avviene in unica soluzione tra il 1° gennaio e il 15 marzo 2027, oppure in un massimo di dieci rate mensili di pari importo, con interessi legali dal 16 marzo 2027. L’effetto è la preclusione delle rettifiche ex art. 39 del DPR n. 600/1973 e art. 54, secondo comma, del DPR n. 633/1972 per le annualità sanate, ma il rinnovo comporta di per sé la proroga dei termini di accertamento in scadenza al 31 dicembre 2026, portati al 31 dicembre 2027 per tutti coloro che rinnovano, e al 31 dicembre 2029 per le sole annualità effettivamente ravvedute.
Per approfondire il calcolo annualità per annualità: Ravvedimento speciale concordato preventivo biennale: la sanatoria per le annualità 2020-2023.
Decadenza, cessazione e inefficacia
Il concordato può interrompersi o risultare privo di effetti in tre modi distinti, con conseguenze diverse. La cessazione, disciplinata dall’art. 21 del D.Lgs. n. 13/2024, opera dal periodo d’imposta in cui si verifica l’evento e lascia impregiudicato l’anno già concluso; ne sono causa, tra le altre, la cessazione o modifica dell’attività, l’adesione al regime forfetario, operazioni straordinarie societarie e circostanze eccezionali che determinano un reddito effettivo inferiore di oltre il 30% rispetto a quello concordato.
La decadenza, riorganizzata dall’art. 28 del D.Lgs. 7 agosto 2026, n. 148, è più severa: travolge entrambi i periodi d’imposta del biennio. Si verifica per accertamento di ricavi non dichiarati o passività inesistenti oltre il 30% dei ricavi dichiarati, per errori nei dati comunicati che avrebbero determinato un reddito superiore di almeno il 30% rispetto a quello concordato, per violazioni fiscali di non lieve entità o per omesso versamento delle somme dovute, come illustrato nel blocco esperienziale.
L’inefficacia originaria, introdotta dallo stesso art. 28 per l’adesione priva dei requisiti o in presenza di una causa di esclusione, si distingue da entrambe: non richiede un atto dell’Agenzia che la dichiari e non salvaguarda l’anno già concluso.
| Regime | Periodi coinvolti | Serve un atto dell’Agenzia |
|---|---|---|
| Cessazione | solo dal periodo dell’evento | no |
| Decadenza | entrambi i periodi del biennio | sì, salvo omesso versamento |
| Inefficacia originaria | l’intero biennio, fin dall’origine | no |
Chi decade dal concordato resta comunque tenuto al versamento sul maggiore tra reddito concordato e reddito effettivo: perde i benefici, non il vincolo. Sull’omesso versamento delle somme concordate resta una via di rimedio: il pagamento integrale entro sessanta giorni dalla comunicazione di irregolarità, come indicato nel blocco esperienziale, evita la decadenza per questa causa specifica.
Per approfondire i casi di irregolarità sanabili con il pagamento entro 60 giorni: Concordato biennale salvo in caso di pagamento di avvisi bonari.
Effetti dell’adesione: cosa cambia per IVA e contributi
L’accettazione della proposta comporta per il contribuente l’obbligo di dichiarare il reddito concordato nelle dichiarazioni dei redditi e IRAP relative ai periodi d’imposta oggetto dell’accordo. Il maggiore o minore reddito effettivo rispetto a quello concordato non rileva ai fini delle imposte sui redditi, dell’IRAP e dei contributi previdenziali obbligatori (art. 19, comma 1, D.Lgs. n. 13/2024): è questo il vantaggio dell’istituto per chi prevede una crescita nel biennio, ed è al tempo stesso il rischio per chi sovrastima la proposta, perché in caso di reddito effettivo inferiore le imposte restano dovute sul valore concordato.
Tre effetti restano estranei al meccanismo. L’adesione al concordato non produce effetti ai fini IVA, che continua ad applicarsi secondo le regole ordinarie sulle operazioni effettivamente poste in essere, con tutti i relativi adempimenti dichiarativi. I contributi previdenziali obbligatori si calcolano ordinariamente sul reddito concordato, ma la norma consente al contribuente di versarli sul reddito effettivo, se superiore: è una facoltà, non un obbligo, da valutare in base all’anzianità contributiva. Il reddito effettivo, e non quello concordato, resta inoltre il parametro di riferimento per il riconoscimento di deduzioni, detrazioni o benefici di qualsiasi natura, anche non tributaria, ancorati a requisiti reddituali, ISEE compreso.
Per il primo anno di adesione è inoltre prevista una maggiorazione dell’acconto, calcolata sulla differenza tra il reddito concordato e quello dichiarato per il periodo precedente. Per approfondire il calcolo: Concordato preventivo biennale: calcolo e versamento acconti.
Forfetari: perché sono esclusi
I contribuenti in regime forfetario non possono aderire al concordato preventivo biennale 2026-2027. L’art. 7 del D.Lgs. 12 giugno 2025, n. 81 ha abrogato, con effetto dal 1° gennaio 2025, l’intero Capo III del Titolo II del D.Lgs. n. 13/2024, che riservava loro un concordato sperimentale limitato al solo periodo d’imposta 2024. Chi ha aderito per il 2024 ha esaurito lì gli effetti dello strumento; dal 2025 il concordato è tornato a essere riservato ai soli soggetti ISA.
Domande frequenti
Entro quando si aderisce al concordato preventivo biennale 2026-2027?
Il termine è il 31 ottobre 2026, differito dal 30 settembre dall’art. 7-bis del D.L. 27 marzo 2026, n. 38. Poiché il 31 ottobre cade di sabato, il termine operativo è lunedì 2 novembre 2026. Per i soggetti con esercizio non solare, il termine è l’ultimo giorno del decimo mese successivo alla chiusura del periodo d’imposta.
I contribuenti in regime forfetario possono aderire al CPB 2026-2027?
No. L’art. 7 del D.Lgs. 12 giugno 2025, n. 81 ha abrogato dal 1° gennaio 2025 la disciplina del concordato riservata ai forfetari, che era sperimentale e limitata al solo periodo d’imposta 2024. Chi applica il forfetario nel 2025 non ha applicato gli ISA e resta escluso anche dal biennio 2026-2027.
Cosa cambia tra prima adesione e rinnovo del concordato?
Chi rinnova dopo il biennio 2024-2025 accede a soglie di esonero dal visto di conformità più alte, a un’anticipazione di due anni dei termini di accertamento anziché uno, all’esonero dalla maggiorazione dell’acconto e al ravvedimento speciale sulle annualità 2020-2023 (art. 28 D.Lgs. n. 148/2026).
Chi può accedere al ravvedimento speciale per le annualità 2020-2023?
Solo i soggetti ISA che rinnovano l’adesione al concordato per il biennio 2026-2027 (art. 29 D.Lgs. 7 agosto 2026, n. 148). Restano esclusi sia chi aderisce per la prima volta, sia chi ha aderito al biennio 2025-2026.
Cosa succede se il reddito effettivo è inferiore a quello concordato?
Le imposte e i contributi restano dovuti sul reddito concordato: il minor reddito effettivo non rileva, salvo che ricorrano circostanze eccezionali tipizzate che determinino uno scostamento superiore al 30% e che facciano cessare il concordato (art. 19, comma 2, D.Lgs. n. 13/2024).
Fonti e riferimenti
- D.Lgs. 12 febbraio 2024, n. 13 (artt. 6-22) disciplina istitutiva del concordato preventivo biennale
- D.Lgs. 12 giugno 2025, n. 81 (art. 7) abrogazione del concordato per i contribuenti forfetari, tetti alla proposta per punteggio ISA
- D.L. 27 marzo 2026, n. 38, conv. L. 22 maggio 2026, n. 88 (art. 7-bis) differimento del termine di adesione al 31 ottobre 2026, estensione dei tetti alla proposta per i punteggi ISA più bassi
- D.Lgs. 7 agosto 2026, n. 148 (artt. 28-29) premialità per il rinnovo, inefficacia originaria, riorganizzazione della decadenza, ravvedimento speciale 2020-2023
- D.M. Economia e Finanze 11 maggio 2026 (artt. 2 e 7) metodologia di elaborazione della proposta e gradualità del 50% per il 2026
- D.P.R. 13 maggio 2011, n. 70, conv. L. 12 luglio 2011, n. 106 (art. 7) slittamento del termine al primo giorno lavorativo successivo, applicato al 2 novembre 2026
- Comunicazioni Agenzia delle Entrate nel cassetto fiscale, settembre 2026 schede di sintesi CPB 2026-2027: rating ISA, dati per prima adesione e per il rinnovo
