
Guida alla disciplina dei beni in godimento ai soci: reddito diverso, indeducibilità costi e IVA. Auto aziendale chi può guidarla?
Quando una società concede un bene a un socio o a un familiare a condizioni più favorevoli del mercato, scattano due effetti fiscali distinti: un reddito diverso per chi lo utilizza e l’indeducibilità dei costi per chi lo concede.
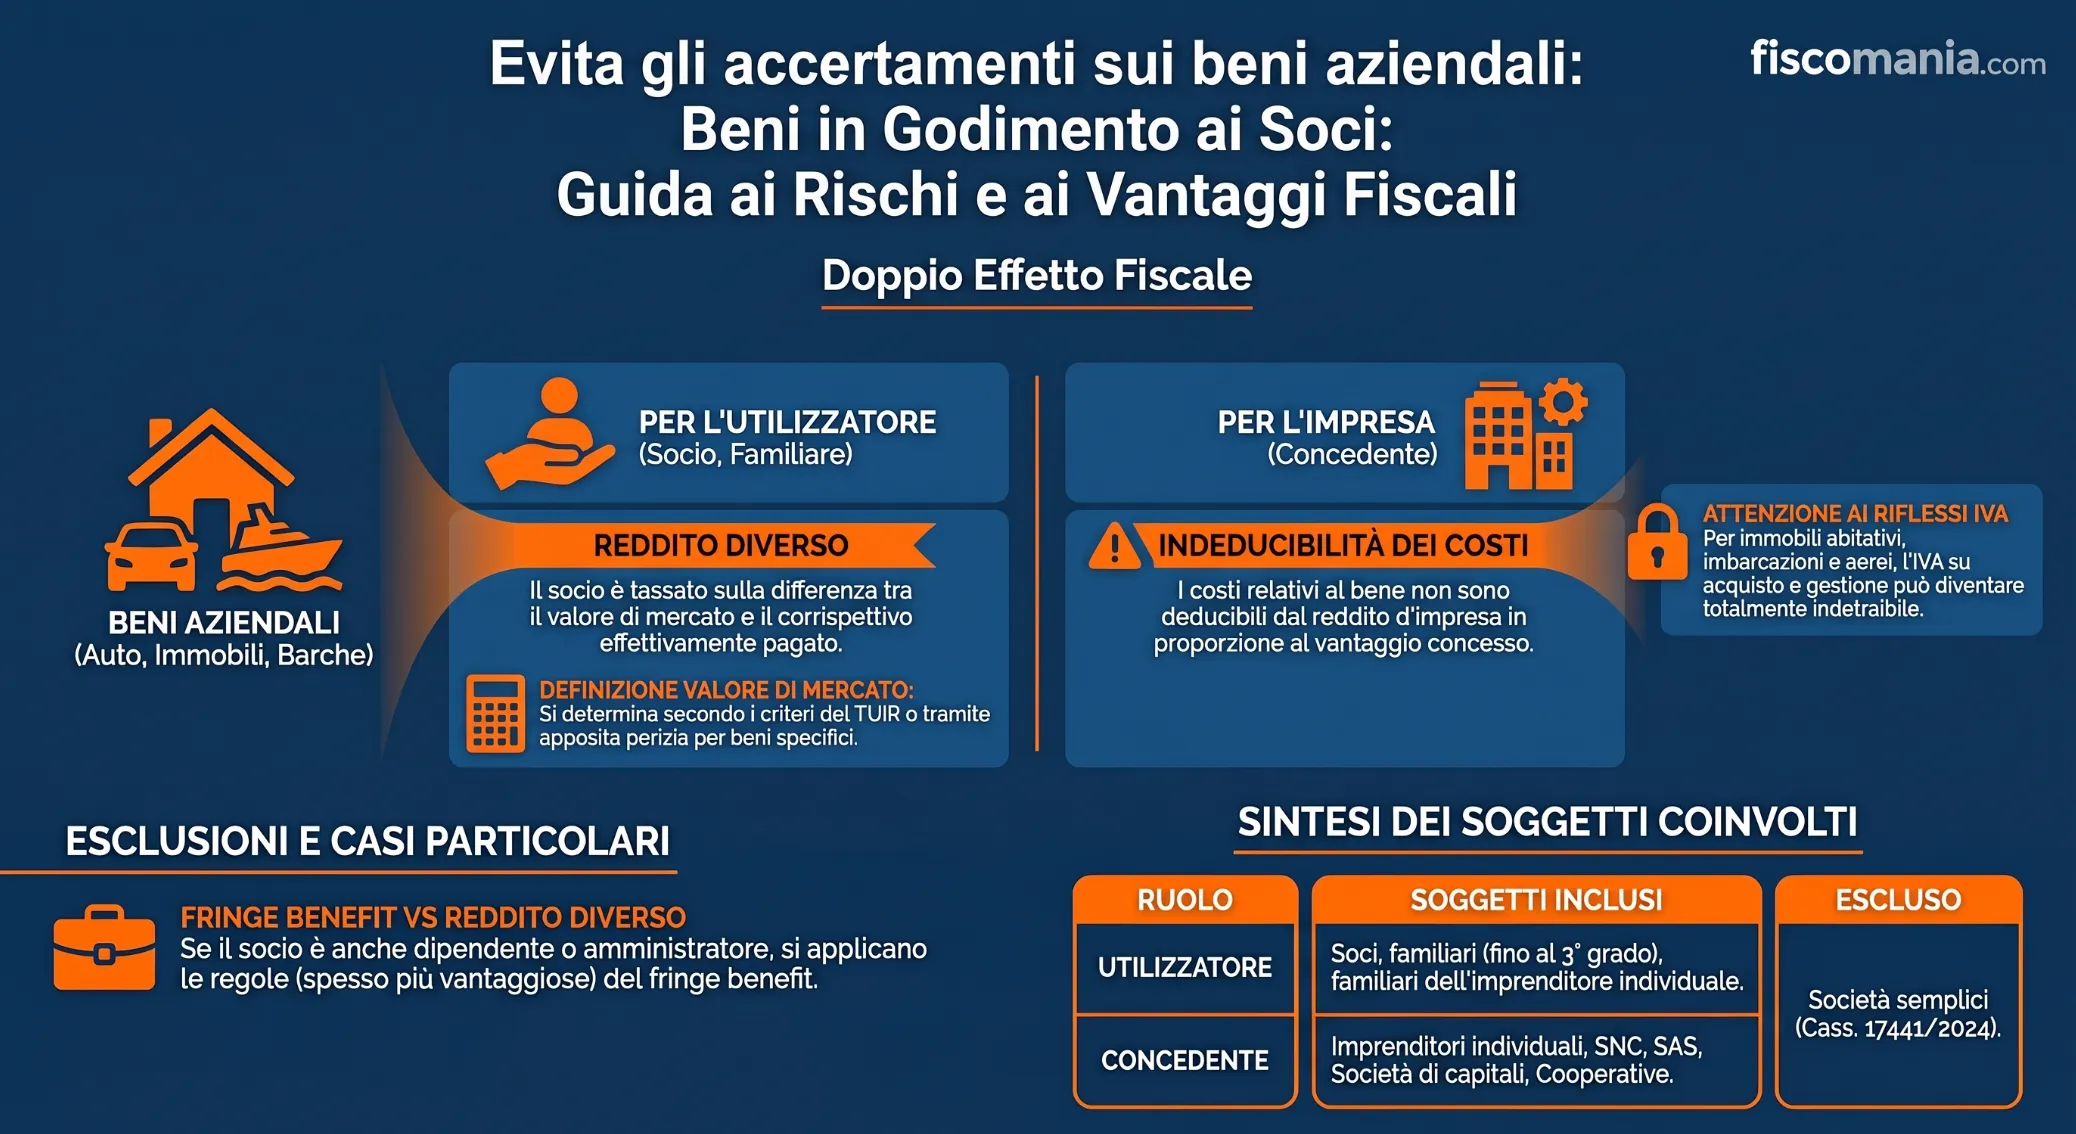
La disciplina dei beni in godimento ai soci si applica quando una società, un imprenditore individuale o un ente commerciale concede un bene a un socio o a un suo familiare senza corrispettivo o a un corrispettivo inferiore al valore di mercato. In capo al socio utilizzatore, la differenza tra il valore di mercato del diritto di godimento e il corrispettivo pattuito costituisce reddito diverso ai sensi dell’articolo 67, comma 1, lettera h-ter) del TUIR. In capo alla società concedente, i costi relativi al bene concesso non sono deducibili dal reddito d’impresa, secondo quanto previsto dall’articolo 2, comma 36-quaterdecies, del DL 138/2011. La disciplina non si applica se il socio è anche dipendente o lavoratore autonomo della società: in tal caso valgono le regole del fringe benefit.
Cos’è la disciplina dei beni in godimento ai soci
La disciplina dei beni in godimento ai soci contrasta l’utilizzo privato di beni intestati a una società o a un imprenditore individuale quando avviene senza corrispettivo o a un corrispettivo inferiore al valore di mercato. La norma è stata introdotta con l’articolo 2, commi da 36-terdecies a 36-duodevicies, del DL 138/2011, per evitare che un socio o un suo familiare benefici gratuitamente di un bene aziendale, sottraendolo di fatto al circuito economico dell’impresa senza che questo vantaggio venga tassato.
Il meccanismo produce due effetti fiscali distinti e cumulativi. In capo al soggetto che riceve il bene in godimento, la differenza tra il valore di mercato del diritto di godimento e il corrispettivo pattuito costituisce un reddito diverso, disciplinato dall’articolo 67, comma 1, lettera h-ter) del TUIR. In capo alla società o all’imprenditore che concede il bene, i costi ad esso relativi diventano indeducibili dal reddito d’impresa, per effetto dell’articolo 2, comma 36-quaterdecies, del DL 138/2011. I due effetti operano insieme: la tassazione del socio non sostituisce la penalizzazione fiscale della società, e viceversa.
Soggetti utilizzatori e soggetti concedenti
La disciplina individua due categorie di soggetti: chi utilizza il bene nella propria sfera privata e chi lo concede dal patrimonio dell’impresa. Rientrano tra gli utilizzatori i soci di società e di enti privati di tipo associativo residenti che svolgono attività commerciale, i familiari dell’imprenditore individuale residente, chi utilizza beni della propria impresa commerciale residente, i familiari dei soci delle stesse società ed enti, nonché soci e familiari che ricevono il bene da società controllate o collegate ai sensi dell’articolo 2359 del codice civile rispetto a quella partecipata dai medesimi soci. Sono considerati familiari, ai sensi dell’articolo 5, comma 5, del TUIR, il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado.
Sul lato opposto, la disciplina si applica quando il bene è concesso da un imprenditore individuale, da una società di persone (snc o sas), da una società di capitali, da una società cooperativa, da una stabile organizzazione di società non residente, oppure da un ente privato di tipo associativo, limitatamente ai beni relativi alla sua sfera commerciale. Sono escluse le società semplici, in quanto non svolgono attività d’impresa: questo aspetto viene approfondito nella sezione successiva. Restano fuori dalla disciplina anche i soggetti utilizzatori che per loro natura non possono essere titolari di redditi diversi.
La tabella seguente riepiloga il quadro soggettivo distinguendo il ruolo di utilizzatore da quello di concedente.
| Ruolo | Soggetti inclusi | Riferimento |
|---|---|---|
| Utilizzatore | Soci di società/enti commerciali residenti; familiari dell’imprenditore individuale; utilizzatori di beni della propria impresa commerciale; familiari dei soci; soci/familiari che ricevono beni da società controllate o collegate ex art. 2359 c.c. | Circ. Agenzia delle Entrate 15.6.2012 n. 24, § 1 |
| Concedente | Imprenditore individuale; società di persone (snc, sas); società di capitali; società cooperative; stabili organizzazioni di società non residenti; enti privati di tipo associativo (sfera commerciale) | Circ. Agenzia delle Entrate 15.6.2012 n. 24, § 1 |
| Escluso come concedente | Società semplici, non svolgendo attività d’impresa | Cass. 25.6.2024 n. 17441 |
Le società semplici sono escluse dalla disciplina
La società semplice non rientra tra i soggetti concedenti della disciplina, perché per definizione non svolge attività d’impresa: l’indeducibilità dei costi ex articolo 2, comma 36-quaterdecies, del DL 138/2011 presuppone un reddito d’impresa da cui sottrarre i componenti negativi, presupposto che manca in questa forma societaria. Il principio è stato confermato dalla Corte di Cassazione con la sentenza 25 giugno 2024 n. 17441. Chi detiene beni di valore, come imbarcazioni o aeromobili, tramite una società semplice segue quindi un regime fiscale autonomo, distinto da quello qui esaminato: per un approfondimento sul trattamento IVA e sulle plusvalenze applicabile a questi beni in società semplice, si rimanda alla guida sui beni di lusso in società semplice.
Quali beni rientrano nella disciplina
I beni oggetto della disciplina sono i beni merce, i beni strumentali e gli immobili patrimonio relativi all’impresa. Non rileva la modalità con cui l’impresa detiene il bene: la norma si applica sia ai beni posseduti a titolo di proprietà o in base a un diritto reale, sia a quelli detenuti in locazione anche finanziaria, noleggiati o ricevuti in comodato. Un’auto in leasing concessa al socio rientra quindi nella disciplina allo stesso modo di un’auto di proprietà della società.
Restano invece esclusi due casi specifici. Il primo riguarda i beni di società o enti privati di tipo associativo che svolgono attività commerciale, concessi in godimento a enti non commerciali soci che li utilizzano per fini esclusivamente istituzionali. Il secondo riguarda gli alloggi delle società cooperative edilizie di abitazione a proprietà indivisa, concessi ai propri soci: in questo caso lo scopo mutualistico della cooperativa consiste proprio nell’assegnare le abitazioni a condizioni più favorevoli di quelle di mercato, per cui l’assegnazione non integra la fattispecie che la norma intende colpire.
La tabella seguente distingue le categorie di beni rientranti dai titoli di possesso ammessi e dalle due eccezioni.
| Elemento | Dettaglio | Rientra nella disciplina |
|---|---|---|
| Categoria di bene | Beni merce, beni strumentali, immobili patrimonio | Sì |
| Titolo di possesso | Proprietà, diritto reale, locazione anche finanziaria, noleggio, comodato | Sì |
| Bene concesso a ente non commerciale socio | Uso per fini esclusivamente istituzionali | No |
| Alloggio di cooperativa edilizia a proprietà indivisa | Assegnato al socio della cooperativa | No |
Situazioni a rischio tecnico nei beni in godimento ai soci
La disciplina genera errori applicativi ricorrenti proprio nei casi limite, dove la qualificazione del soggetto o del rapporto contrattuale non è immediata. Tre situazioni meritano attenzione particolare prima di affrontare il calcolo del reddito diverso e dell’indeducibilità.
Un socio che utilizza un immobile della società senza un contratto scritto rischia di vedersi contestare l’intero valore normale come reddito diverso, senza poter opporre il corrispettivo realmente versato. La certificazione scritta di data certa, antecedente all’inizio dell’utilizzo, resta il riferimento principale per provare le condizioni pattuite; in sua assenza, l’onere di dimostrare diversamente gli elementi essenziali dell’accordo ricade comunque sul contribuente.
Il socio che è anche familiare di un secondo socio della stessa società, e che utilizza un bene concesso non a lui direttamente ma al proprio congiunto, non sfugge alla disciplina. La normativa include espressamente tra gli utilizzatori i familiari dei soci, non solo i soci stessi: la relazione familiare con chi detiene la partecipazione è sufficiente a far scattare il reddito diverso in capo a chi materialmente utilizza il bene.
Un bene detenuto dalla società in locazione finanziaria e concesso al socio non sfugge alla disciplina per il solo fatto di non essere di proprietà. La norma equipara espressamente i beni posseduti in locazione anche finanziaria a quelli detenuti in proprietà: i relativi componenti negativi restano soggetti alla stessa indeducibilità applicabile ai beni posseduti a titolo di proprietà.
Come si calcola il reddito diverso per il socio utilizzatore
Il reddito diverso in capo al socio utilizzatore è pari alla differenza tra il valore di mercato del diritto di godimento e il corrispettivo annuo effettivamente pattuito. Questo reddito si considera conseguito alla data di maturazione, secondo quanto chiarito dalla circolare dell’Agenzia delle Entrate 15.6.2012 n. 24, § 3.
Per valore di mercato deve intendersi il valore normale determinato secondo i criteri dell’articolo 9, comma 3, del TUIR. Quando questi criteri non sono applicabili al bene concreto, il valore di mercato può risultare da un’apposita perizia. Per gli autoveicoli vale una regola distinta: il valore di mercato coincide con quello determinato ai sensi dell’articolo 51, comma 4, del TUIR, come precisato dalla circolare dell’Agenzia delle Entrate 24.9.2012 n. 36, § 3. Il paragrafo successivo approfondisce questo caso specifico applicato all’auto aziendale.
Il corrispettivo pattuito rileva solo se le condizioni contrattuali risultano da apposita certificazione scritta con data certa antecedente all’inizio dell’utilizzo del bene. La circolare 36/2012, § 1, ha attenuato questo requisito: in assenza della certificazione, il contribuente può comunque dimostrare diversamente gli elementi essenziali dell’accordo.
Quando il bene è concesso solo per una frazione dell’anno, il valore di mercato del diritto di godimento deve essere calcolato in proporzione alla durata dell’utilizzo. Un immobile concesso per 30 giorni, con un corrispettivo pattuito di 1.200 euro e un valore di mercato annuale di 20.000 euro, genera un valore di mercato proporzionato pari a 1.644 euro (20.000 × 30/365). Il reddito diverso in capo all’utilizzatore è quindi pari a 444 euro (1.644 – 1.200 euro).
Auto aziendale concessa al socio: chi può usarla e cosa cambia
Un socio può utilizzare l’auto intestata alla società, ma se il socio non è anche dipendente o lavoratore autonomo della stessa società, l’utilizzo senza corrispettivo o a un corrispettivo ridotto rientra nella disciplina dei beni in godimento: si applica quindi il reddito diverso, non le regole del fringe benefit da lavoro dipendente. Per gli autoveicoli, il valore di mercato del diritto di godimento non si calcola con una perizia o con i criteri generali dell’articolo 9 del TUIR, ma coincide con il valore determinato ai sensi dell’articolo 51, comma 4, del TUIR.
Questo criterio riguarda esclusivamente la determinazione del valore di mercato ai fini del calcolo del reddito diverso in capo al socio. Resta distinta la questione della deducibilità dei costi dell’auto in capo alla società, che segue le regole generali di indeducibilità della disciplina dei beni in godimento illustrate più avanti in questo articolo, mentre per l’inquadramento più ampio della fiscalità IVA e imposte dirette sui costi auto in tutte le loro configurazioni si rimanda alla guida sui costi auto: la disciplina fiscale IVA e imposte dirette.
Quando si applica il fringe benefit invece del reddito diverso
L’articolo 67, comma 1, lettera h-ter) del TUIR non si applica quando il soggetto utilizzatore sia al contempo dipendente della società o dell’impresa individuale, oppure lavoratore autonomo che collabora con la stessa. In questi casi il bene concesso si qualifica come compenso in natura e segue le regole ordinarie di determinazione del reddito: l’articolo 51 del TUIR per il lavoro dipendente, l’articolo 54 del TUIR per il lavoro autonomo.
La distinzione tra socio “puro” e socio-dipendente o socio-lavoratore autonomo è quindi decisiva per individuare la norma applicabile. Un caso applicativo frequente riguarda l’immobile della holding concesso all’amministratore, che segue le regole del fringe benefit proprio perché l’amministratore riveste un ruolo assimilato al lavoro dipendente: per l’approfondimento di questo scenario, incluse le regole di deducibilità dei costi per la società, si rimanda alla guida su holding che acquista un immobile e a quella sul fringe benefit per l’alloggio dell’amministratore.
Doppia imposizione per l’imprenditore individuale e i soci di società trasparenti
Quando l’utilizzatore del bene è l’imprenditore individuale stesso, oppure il socio di una società di persone o di una società che ha optato per la trasparenza fiscale ai sensi dell’articolo 116 del TUIR, il meccanismo generale della disciplina produrrebbe una doppia imposizione sullo stesso presupposto economico. In capo a questo soggetto si sommerebbero infatti due componenti reddituali distinte: il reddito diverso calcolato ai sensi dell’articolo 67, comma 1, lettera h-ter) del TUIR, e un maggior reddito d’impresa, imputato per trasparenza, derivante dall’indeducibilità dei costi relativi al bene che gli è stato concesso.
Per evitare questa sovrapposizione, occorre scomputare dal reddito diverso l’importo del maggior reddito d’impresa imputato all’imprenditore individuale o al socio a causa dell’indeducibilità dei costi. Solo l’eventuale eccedenza risultante da questo calcolo deve essere tassata come reddito diverso, secondo quanto chiarito dalla circolare dell’Agenzia delle Entrate 24.9.2012 n. 36, § 2.
| Componente | Segno |
|---|---|
| Valore normale del diritto di godimento | + |
| Corrispettivo pattuito | − |
| Maggior reddito d’impresa da indeducibilità costi | − |
Indeducibilità dei costi per il soggetto concedente
I componenti negativi di reddito relativi ai beni concessi in godimento non sono ammessi in deduzione dal reddito imponibile del soggetto concedente, ai sensi dell’articolo 2, comma 36-quaterdecies, del DL 138/2011. L’indeducibilità non è totale né automatica: va calcolata in proporzione al rapporto tra l’eccedenza del valore di mercato del diritto di godimento rispetto al corrispettivo pattuito, e il valore di mercato stesso, secondo quanto chiarito dalla circolare dell’Agenzia delle Entrate 15.6.2012 n. 24, § 4.
Un bene concesso in godimento per un corrispettivo annuo di 8.000 euro, a fronte di un valore di mercato del diritto di godimento pari a 10.000 euro, genera una percentuale di indeducibilità del 20% [(10.000 – 8.000) / 10.000]. Se i costi complessivi relativi al bene sono pari a 1.000 euro, l’ammontare indeducibile è pari a 200 euro [1.000 × (10.000 – 8.000) / 10.000].
Quando il bene è concesso in godimento solo per una frazione dell’anno, il calcolo si complica perché occorre distinguere i costi generali, da riproporzionare secondo la stessa percentuale, dai costi specificamente imputabili al periodo di utilizzo, come le spese di custodia, vigilanza o utenze, che restano interamente indeducibili per quel periodo, secondo la circolare 24/2012, § 4.
Un bene concesso in godimento per 30 giorni, con un corrispettivo pattuito di 1.000 euro e un valore di mercato annuo di 15.000 euro, ha un valore di mercato proporzionato al periodo pari a 1.233 euro [(15.000 × 30) / 365]. La percentuale di indeducibilità è pari al 19% [(1.233 – 1.000) / 1.233]. Se i costi complessivamente sostenuti nell’anno per il bene sono pari a 1.000 euro, suddivisi in 800 euro di costi generali e 200 euro di costi specificamente imputabili al periodo di utilizzo, i costi generali sono indeducibili per 152 euro (800 × 19%), mentre i 200 euro di costi specifici sono interamente indeducibili. I costi complessivamente indeducibili ammontano quindi a 352 euro.
Soggetti trasparenti: imputazione ai soci utilizzatori
Quando il bene è concesso in godimento da una società di persone o da una società che ha optato per la trasparenza fiscale ai sensi dell’articolo 116 del TUIR, il maggior reddito derivante dall’indeducibilità dei costi non si ripartisce tra tutti i soci in base alle quote di partecipazione. Va invece imputato esclusivamente al socio o ai soci che utilizzano il bene, anche nell’ipotesi in cui l’utilizzo materiale sia esercitato non dal socio stesso ma da un suo familiare, secondo quanto chiarito dalla circolare dell’Agenzia delle Entrate 15.6.2012 n. 24, § 4.
Beni a deducibilità limitata o integrale e cessione del bene
La disciplina dell’indeducibilità non si applica quando il bene concesso in godimento è già soggetto ad altre norme che ne limitano la deducibilità, oppure ad altre norme che ne prevedono l’integrale deducibilità anche in caso di utilizzo promiscuo, secondo quanto chiarito rispettivamente dalla circolare dell’Agenzia delle Entrate 24/2012, § 4, e dalla circolare 36/2012, § 3. In questi casi si applica la disciplina specifica prevista per quel bene, non la regola generale di indeducibilità dei beni in godimento.
La limitazione alla deducibilità delle quote di ammortamento comporta inoltre che il bene concesso in godimento si consideri relativo all’impresa nella stessa misura limitata in cui i suoi costi sono deducibili. Di conseguenza, anche le eventuali plusvalenze o minusvalenze realizzate in caso di cessione del bene rilevano fiscalmente in proporzione: occorre applicare al componente reddituale il rapporto tra l’ammortamento fiscalmente dedotto e l’ammortamento complessivo, come precisato dalla circolare 24/2012, § 4.
Riflessi IVA: i beni esclusi dalla detraibilità
La disciplina dei beni in godimento ai soci produce effetti anche ai fini IVA, distinti da quelli già esaminati per le imposte dirette. Il possesso e la gestione, da parte di società o enti, di determinati beni attribuiti ai soci gratuitamente o verso un corrispettivo inferiore al valore normale non sono considerati attività commerciale, ai sensi dell’articolo 4, comma 5, lettera a), del DPR 633/72. Questa esclusione opera anche quando il godimento è conseguito indirettamente dai soci, ad esempio attraverso la partecipazione ad associazioni, enti o altre organizzazioni.
La norma individua espressamente le categorie di beni interessate: le unità immobiliari classificate o classificabili nella categoria catastale A, con esclusione della categoria A/10, e le relative pertinenze; le unità da diporto; gli aeromobili da turismo o altri mezzi di trasporto ad uso privato; i complessi sportivi o ricreativi, compresi quelli destinati all’ormeggio, al ricovero e al servizio di unità da diporto. Il perimetro IVA non coincide quindi con quello delle imposte dirette: riguarda solo queste categorie specifiche di beni, e non l’insieme più ampio di beni merce, beni strumentali e immobili patrimonio già esaminato in apertura di questo articolo.
La qualificazione come attività non commerciale comporta l’impossibilità di detrarre l’imposta pagata per l’acquisto di beni e servizi collegati. Per i beni e servizi utilizzati esclusivamente per realizzare queste operazioni fuori campo IVA, l’indetraibilità è assoluta, ai sensi dell’articolo 19, comma 2, del DPR 633/72. Quando invece i beni e servizi sono utilizzati promiscuamente, la detrazione è parziale e rapportata all’entità del loro impiego in operazioni soggette a imposta, secondo il comma 4 dello stesso articolo 19. Questa valutazione, secondo l’Amministrazione finanziaria, va effettuata già in sede di acquisto, con una stima prospettica del futuro impiego del bene, come chiarito dalla circolare ministeriale 24.12.1997 n. 328, § 3.2.
| Categoria di bene | Esclusione da attività commerciale | Riferimento |
|---|---|---|
| Unità immobiliari cat. A (escl. A/10) e pertinenze | Sì | Art. 4 co. 5 lett. a) DPR 633/72 |
| Unità da diporto | Sì | Art. 4 co. 5 lett. a) DPR 633/72 |
| Aeromobili da turismo e mezzi di trasporto ad uso privato | Sì | Art. 4 co. 5 lett. a) DPR 633/72 |
| Complessi sportivi o ricreativi | Sì | Art. 4 co. 5 lett. a) DPR 633/72 |
Consulenza fiscale online
Il calcolo del reddito diverso e dell’indeducibilità non ammette approssimazioni
Un errore nella determinazione del valore di mercato del diritto di godimento, nella gestione della certificazione scritta o nel calcolo della quota di costi indeducibili espone sia il socio sia la società a un accertamento su più annualità. Verifica con una consulenza personalizzata se la tua situazione rientra nella disciplina e come impostare correttamente il calcolo.
Richiedi una consulenza →Domande frequenti
Le società semplici rientrano nella disciplina dei beni in godimento ai soci?
No. Le società semplici sono escluse perché non svolgono attività d’impresa, come confermato dalla Cassazione con la sentenza 25 giugno 2024 n. 17441. I beni di valore detenuti in questa forma societaria, come imbarcazioni o opere d’arte, seguono un regime fiscale distinto.
La disciplina si applica anche se il bene è usato dal familiare del socio, non dal socio stesso?
Sì. Tra i soggetti utilizzatori rientrano espressamente i familiari dei soci, oltre ai soci stessi. Sono considerati familiari il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado, ai sensi dell’articolo 5, comma 5, del TUIR.
Cosa succede se manca una certificazione scritta sul corrispettivo pattuito?
La certificazione scritta con data certa antecedente all’utilizzo resta il riferimento principale per provare le condizioni pattuite. In sua assenza, il contribuente può comunque dimostrare diversamente gli elementi essenziali dell’accordo, secondo quanto chiarito dalla circolare dell’Agenzia delle Entrate 36/2012.
Il bene concesso in godimento ai soci fa perdere la detrazione IVA anche se non rientra tra le categorie dell’art. 4 DPR 633/72?
No. L’esclusione dalla detraibilità IVA riguarda solo le categorie specificamente indicate dalla norma: immobili in categoria A (esclusa A/10), unità da diporto, aeromobili da turismo e complessi sportivi o ricreativi. Gli altri beni concessi in godimento restano soggetti alle regole ordinarie di detraibilità IVA.
Un bene in leasing concesso al socio è trattato diversamente da un bene di proprietà?
No. La disciplina equipara i beni posseduti in locazione anche finanziaria, noleggiati o ricevuti in comodato ai beni posseduti a titolo di proprietà o in base a un diritto reale. Il titolo di possesso non incide sull’applicazione della disciplina.
