
Perché l'Agenzia delle Entrate contesta l'inquadramento a quadro dei comandanti e come si distingue dalla qualifica di dirigente.
Il comandante di aeromobile è generalmente inquadrato come quadro, non come dirigente, categoria disciplinata dalla L. 190/1985 che integra l’art. 2095 c.c. Nei controlli sul personale di volo, l’Agenzia delle Entrate ha talvolta contestato questo inquadramento per applicare fasce di retribuzione convenzionale più elevate. La distinzione tra le mansioni tipiche del quadro e i poteri gestionali propri del dirigente, secondo la Cassazione, decide la fondatezza della contestazione.
Il comandante di aeromobile è generalmente inquadrato, nei contratti collettivi del settore, come quadro e non come dirigente. La categoria dei quadri è stata introdotta dall’art. 1 della L. 190/1985, che ha modificato l’art. 2095 c.c., e si applicano ad essa, salvo diversa disposizione, le norme sugli impiegati. L’inquadramento incide sulla determinazione della retribuzione convenzionale ex art. 51, comma 8-bis, TUIR, perché quadri e dirigenti sono soggetti a fasce retributive convenzionali distinte, più elevate per i dirigenti.
Nei controlli sul personale di volo, l’Agenzia delle Entrate ha talvolta contestato l’inquadramento a quadro, sostenendo mansioni sostanzialmente dirigenziali, con conseguente ricalcolo su tabella più alta. La Cassazione ha però chiarito che ai quadri non si possono richiedere, per analogia, i requisiti tipici del dirigente, come la gestione diretta dei rapporti con terzi o il potere di impegnare l’azienda, se la legge non li prevede per quella categoria specifica (Cass. n. 15677/2024). La distinzione tra autonomia tecnica, vincolata da protocolli di sicurezza, e autonomia dirigenziale, che presuppone potere gestionale autonomo, resta quindi un accertamento di fatto sulle mansioni reali, non sul nomen contrattuale.
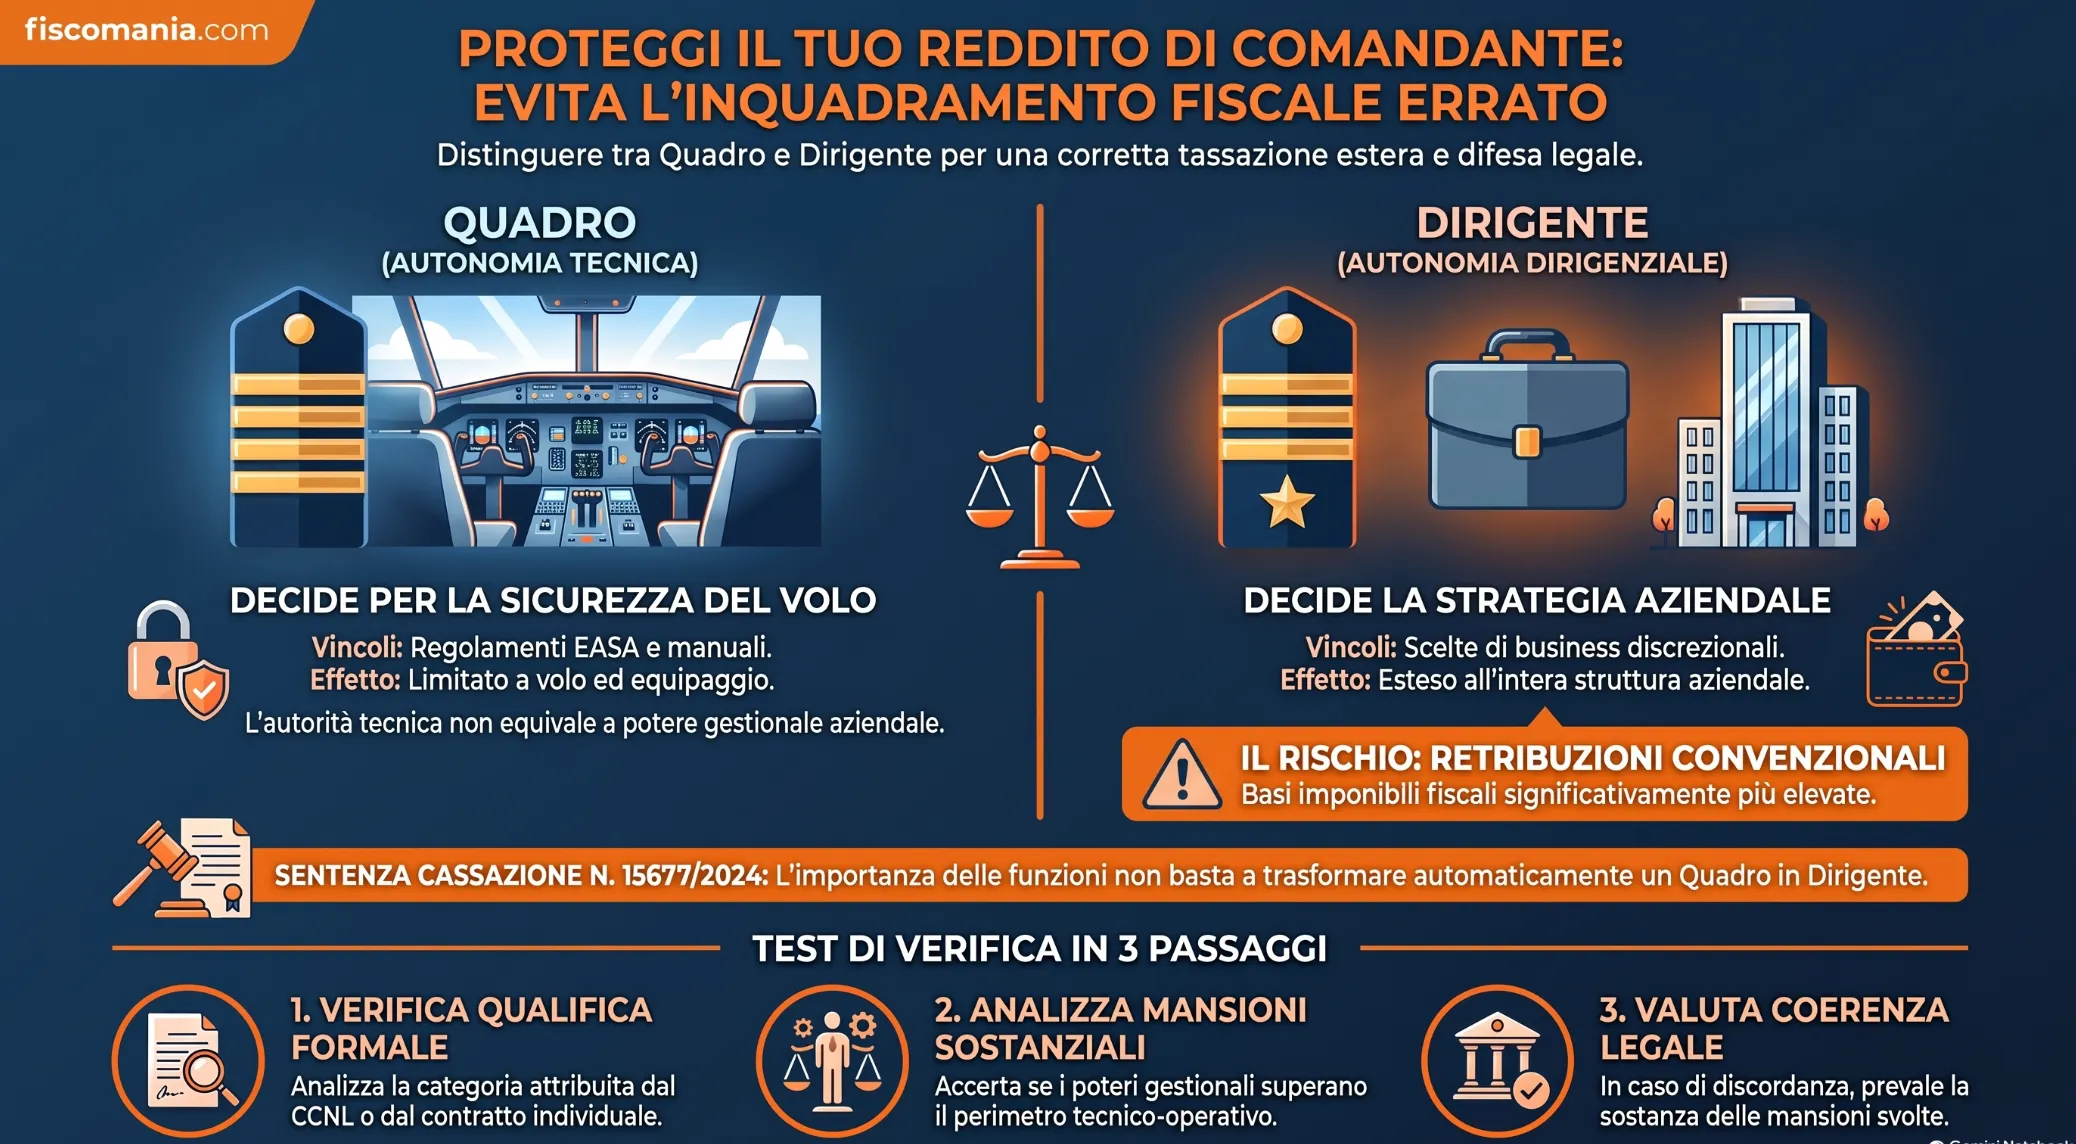
Perché l’inquadramento del comandante incide sulle retribuzioni convenzionali
Il personale di volo che presta attività continuativa all’estero per più di 183 giorni può determinare il proprio reddito imponibile sulla base delle retribuzioni convenzionali, ai sensi dell’art. 51, comma 8-bis, TUIR, anziché sulla retribuzione effettiva. I requisiti di accesso a questo regime non dipendono dalla qualifica contrattuale del lavoratore. La qualifica incide però sulla fase successiva: il decreto ministeriale che aggiorna annualmente le retribuzioni convenzionali stabilisce fasce distinte per quadri e dirigenti, con importi più elevati per questi ultimi. Stabilire se il comandante sia inquadrabile come quadro o come dirigente determina quindi quale fascia si applica al calcolo dell’imposta dovuta.
Cosa distingue quadro e dirigente ai sensi della legge
L’art. 2095 c.c. si limita a elencare quattro categorie di lavoratori subordinati, dirigenti, quadri, impiegati e operai, rinviando alle leggi speciali e alla contrattazione collettiva la definizione dei requisiti di appartenenza a ciascuna. La norma non contiene, di per sé, una definizione sostanziale delle due qualifiche: la cornice classificatoria è nel codice civile, il contenuto è altrove.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
