
Aprire una EOOD in Bulgaria da residente in Italia: imposta societaria al 10%, dividendi, esterovestizione, CFC e quadro RW. Quando conviene
Aprire una EOOD in Bulgaria costa poco e sconta un’imposta societaria del 10%, ma per l’imprenditore residente in Italia contano tre soglie: dove si prendono le decisioni, se la società diventa una CFC e cosa arriva, al netto delle imposte italiane, quando gli utili vengono distribuiti.
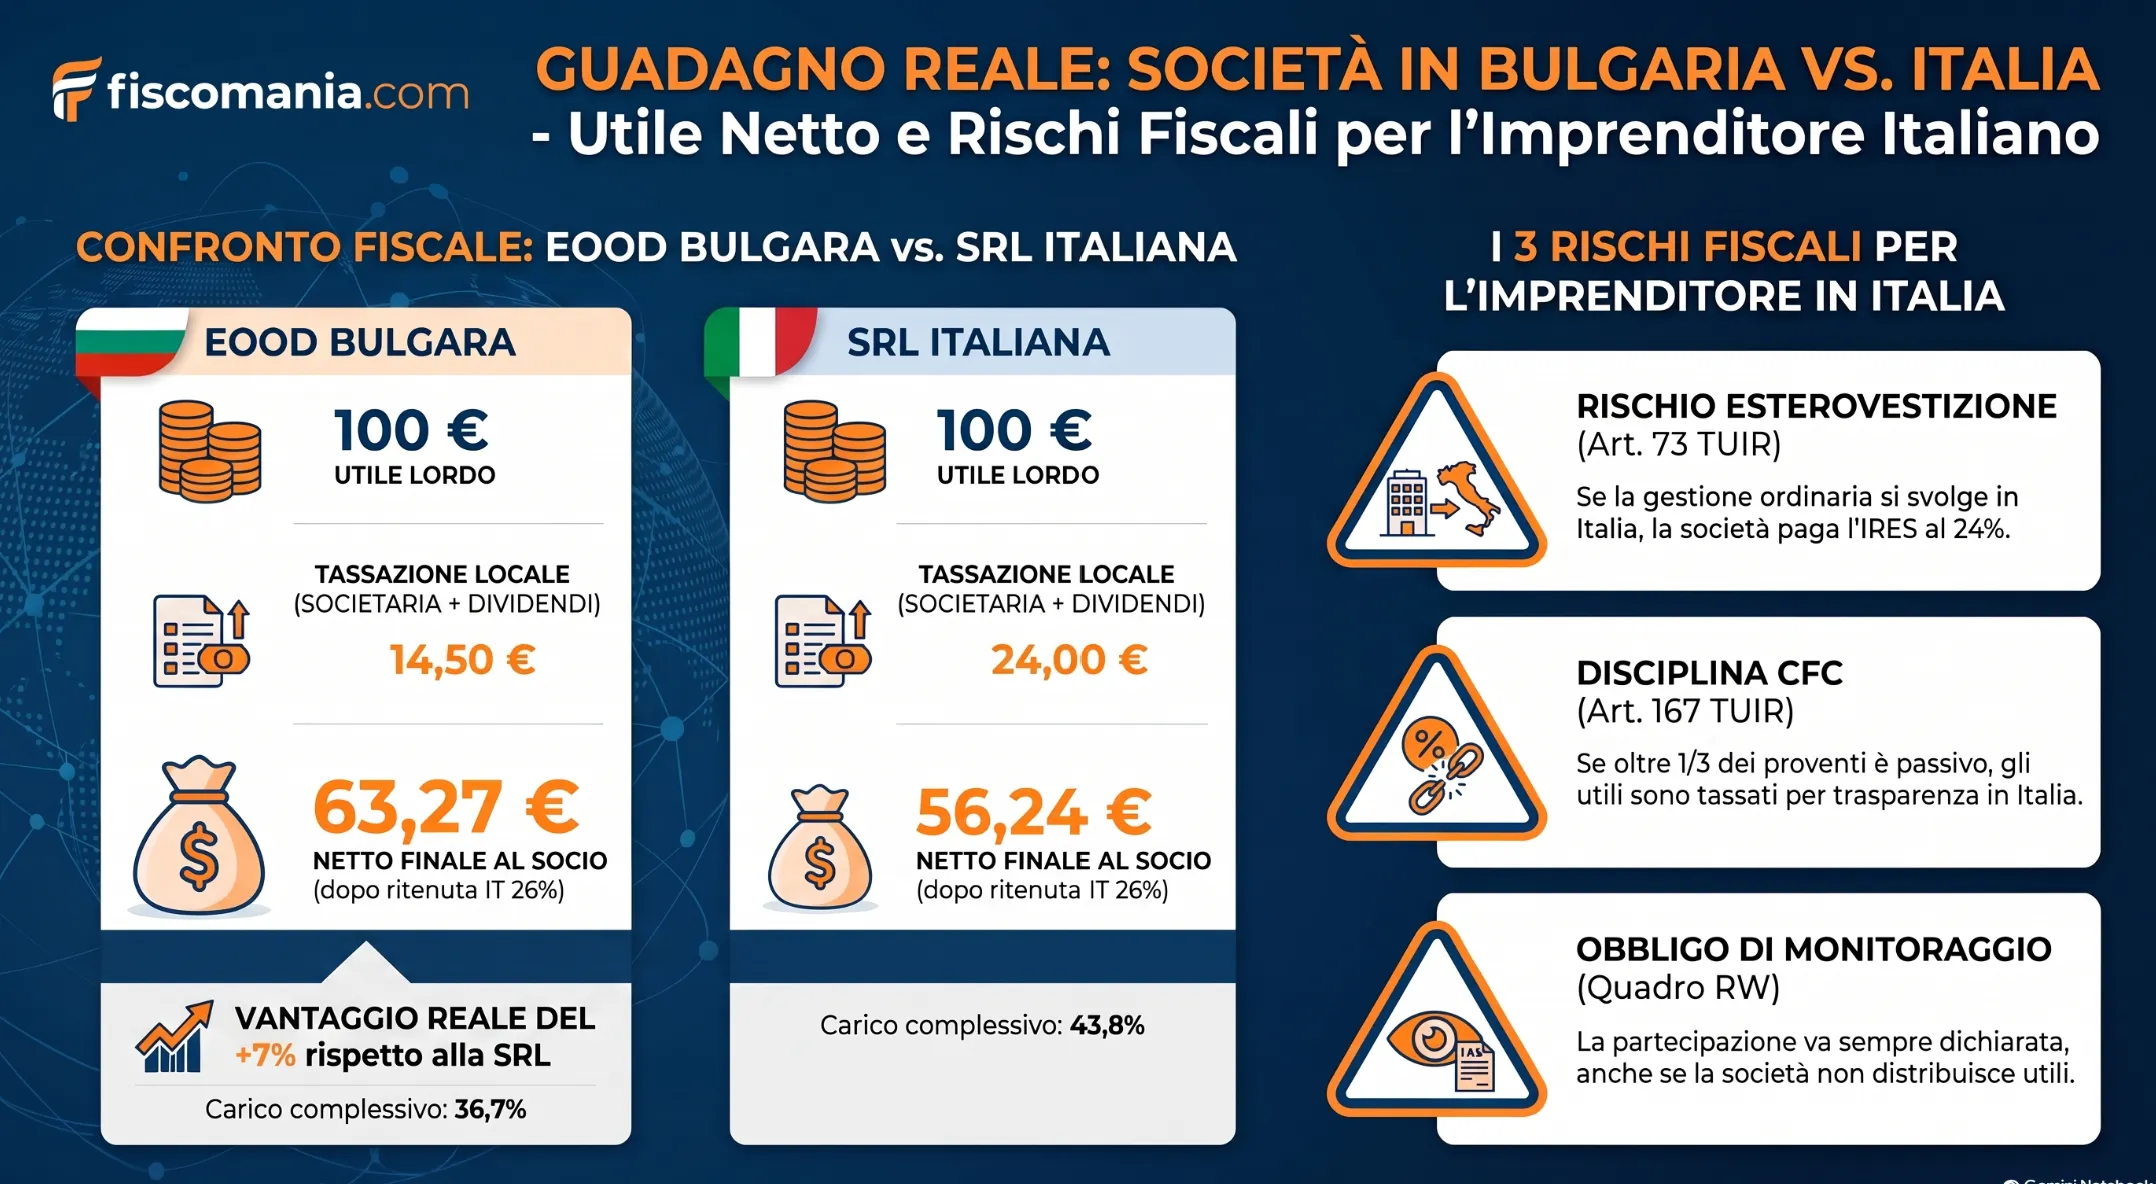
Una EOOD o una OOD bulgara sconta l’imposta societaria del 10% sull’utile e, alla distribuzione, il 5% sui dividendi: un carico combinato del 14,5%. Per il socio residente in Italia questo non è però il carico finale. La società resta soggetta alla legge italiana se la sede di direzione effettiva o la gestione ordinaria restano in Italia (art. 73, comma 3, TUIR): in tal caso è tassata come una società italiana, con l’aliquota IRES del 24%. Se invece è genuinamente bulgara ma supera le soglie della disciplina sui soggetti esteri controllati (art. 167 TUIR), i suoi utili sono imputati per trasparenza al socio italiano, anche senza distribuzione. Sui dividendi effettivamente incassati si aggiunge poi la ritenuta italiana del 26%.
- Quanto costa aprire la società? Dal 1° gennaio 2026, con l’adozione dell’euro da parte della Bulgaria, il capitale minimo per costituire una società a responsabilità limitata (EOOD o OOD) è di appena 1 euro.
- A quanto ammontano le tasse in Bulgaria? L’imposta societaria sugli utili è del 10%, a cui si aggiunge un 5% in caso di distribuzione dei dividendi. Il carico fiscale combinato in Bulgaria è quindi del 14,5%.
- Qual è il vantaggio reale rispetto a una SRL italiana? A conti fatti, dopo aver pagato anche le ritenute italiane, su 100 euro di utile lordo ti metti in tasca 63,27 euro con una EOOD bulgara, contro i 56,24 euro di una SRL italiana. Si tratta di un vantaggio netto di circa il 7%.
- Posso gestire tutto dall’Italia? Assolutamente no. Se la direzione effettiva o la gestione quotidiana della società bulgara avvengono in Italia, la società pagherà le tasse italiane (IRES al 24%) o gli utili ti verranno tassati per trasparenza tramite la disciplina CFC.
- Qual è la soglia per l’IVA? Dal 2026, l’obbligo di registrazione ai fini IVA scatta al raggiungimento dei 51.130 euro di fatturato nell’anno solare (gennaio-dicembre).
Le forme societarie e i costi per aprire in Bulgaria
Le forme più usate dagli imprenditori italiani sono la EOOD, società a responsabilità limitata unipersonale, e la OOD, la sua versione con più soci. Entrambe rispondono ai debiti sociali solo con il patrimonio della società. La AD, la società per azioni bulgara, è riservata a strutture più complesse e non è oggetto di questo articolo.
Dal 1° gennaio 2026 la Bulgaria ha adottato l’euro, al cambio fisso di 1,95583 lev per euro. La legge commerciale bulgara è stata adeguata di conseguenza: il capitale minimo di EOOD e OOD è oggi di 1 euro, con quote non inferiori a 1 centesimo di euro; per la AD resta fissato a 25.000 euro. Le società già costituite hanno tempo fino al 31 dicembre 2026 per adeguare lo statuto agli importi in euro.
La costituzione richiede l’atto costitutivo, l’apertura di un conto bancario bulgaro per il deposito del capitale e la registrazione presso il Registro Commerciale, che rilascia il codice identificativo unico della società. Un passaggio spesso sottovalutato riguarda l’IVA: dal 2026 la soglia di registrazione obbligatoria è di 51.130 euro di fatturato nell’anno solare, calcolato da gennaio a dicembre e non più sui dodici mesi mobili. Chi pianifica ricavi vicini a questa soglia deve monitorare il fatturato mese per mese, non a consuntivo.
Quanto si paga in Bulgaria: società e dividendi
L’utile della EOOD è tassato con l’imposta societaria del 10%, la più bassa dell’Unione Europea insieme a quella ungherese. La dichiarazione annuale va presentata tra il 1° marzo e il 30 giugno dell’anno successivo, termine più ampio rispetto a quello di molti altri Stati UE, utile per organizzare la contabilità con calma.
Quando l’utile viene distribuito al socio persona fisica, si applica un’ulteriore imposta del 5% sui dividendi, dovuta sia dai residenti sia dai non residenti in Bulgaria. Il carico bulgaro complessivo su 100 di utile distribuito è quindi del 14,5%: 10 di imposta societaria, più 5% sui 90 residui. È un dato spesso presentato dai fornitori bulgari come il costo finale dell’operazione. Per un imprenditore che vive in Italia non lo è: l’imposta bulgara sui dividendi si aggiunge alla tassazione italiana, non la sostituisce.
Quando la società resta residente in Italia
La EOOD costituita in Bulgaria non è automaticamente una società estera ai fini fiscali italiani. L’art. 73, comma 3, del TUIR, come riformulato dal D.Lgs. 209/2023, considera residenti in Italia le società che per la maggior parte del periodo d’imposta hanno nel territorio dello Stato anche uno solo tra tre elementi: la sede legale, la sede di direzione effettiva o la gestione ordinaria in via principale. Per una EOOD la sede legale è in Bulgaria per definizione: il rischio si gioca sugli altri due criteri.
Per sede di direzione effettiva la norma intende la continua e coordinata assunzione delle decisioni strategiche riguardanti la società nel suo complesso. Per gestione ordinaria intende il continuo e coordinato compimento degli atti della gestione corrente. Se l’imprenditore vive stabilmente in Italia e da qui decide investimenti, contratti e organizzazione della EOOD, entrambi i criteri puntano verso l’Italia, indipendentemente da dove la società sia registrata.
La Circolare dell’Agenzia delle Entrate 4 novembre 2024, n. 20/E, chiarisce che le decisioni dei soci non rilevano ai fini della sede di direzione effettiva, salvo quelle che hanno contenuto gestorio. Una supervisione generica del socio non basta a spostare la residenza in Italia; farsi carico personalmente della gestione quotidiana della EOOD, invece, sì. Se la società risulta residente in Italia, è tassata come una società italiana, con l’aliquota IRES del 24% sull’intero reddito mondiale, indipendentemente dal Paese in cui è registrata. Il tema è trattato in generale nella guida sugli errori nella sede legale estera della società.
Quando la società bulgara diventa una CFC
La disciplina sui soggetti esteri controllati dell’art. 167 del TUIR si applica anche alle persone fisiche che controllano una società non residente, non solo alle società italiane capogruppo. Un imprenditore residente in Italia che detiene una EOOD bulgara rientra quindi pienamente nel suo ambito soggettivo. Se le condizioni della norma sono soddisfatte, l’utile della EOOD è imputato al socio italiano per trasparenza, cioè tassato in Italia anche se non viene distribuito.
Le due condizioni congiunte
La disciplina scatta solo se ricorrono entrambe le condizioni dell’art. 167, comma 4:
- la EOOD è assoggettata a una tassazione effettiva inferiore al 15%. Con l’imposta societaria bulgara al 10%, questa condizione è quasi sempre soddisfatta, a meno che il bilancio della EOOD sia certificato da un revisore autorizzato in Bulgaria e la società opti per l’imposta sostitutiva del 15% sull’utile contabile netto, prevista dal comma 4-ter;
- oltre un terzo dei proventi della EOOD rientra in categorie di reddito passivo: interessi, canoni da proprietà intellettuale, dividendi e plusvalenze da partecipazioni, leasing finanziario, attività bancaria o assicurativa, oppure compravendite e servizi a scarso valore aggiunto resi a soggetti del medesimo gruppo.
Una EOOD che vende prodotti o servizi a clienti terzi, con proventi operativi, non supera di regola la seconda soglia e resta fuori dalla disciplina CFC. Una EOOD holding, titolare di un marchio concesso in licenza alla SRL italiana del socio, o che le fattura servizi a basso valore aggiunto, la supera con alta probabilità. Il calcolo della tassazione effettiva è approfondito nella guida al calcolo della tassazione effettiva della controllata estera.
Pensi che la tua attività possa rientrare tra i redditi passivi e superare la soglia di un terzo? Prenota una pre-analisi per analizzare se la tua società rischia di diventare una CFC
L’esimente e l’interpello
La disciplina non si applica se il socio dimostra che la EOOD svolge un’attività economica effettiva, tramite personale, attrezzature, beni e locali propri in Bulgaria. È l’esimente che protegge le strutture con sostanza reale: un ufficio, dipendenti o collaboratori bulgari, una gestione operativa autonoma. Il contribuente può presentare un interpello preventivo all’Agenzia delle Entrate per ottenere certezza sulla disapplicazione. Se la disciplina si applica, l’utile della EOOD è tassato separatamente in capo al socio con l’aliquota media dei suoi redditi, comunque non inferiore all’aliquota IRES ordinaria, con detrazione delle imposte pagate in Bulgaria. Il quadro generale della disciplina è nella guida sulla normativa sui soggetti esteri controllati.
Cosa succede quando la società distribuisce utili
Se la EOOD è genuinamente residente in Bulgaria e non rientra nella disciplina CFC, il socio italiano paga le imposte solo quando incassa i dividendi, non sull’utile maturato. A questo punto entra in gioco la tassazione italiana sui dividendi esteri.
Quando il dividendo arriva tramite un intermediario finanziario residente in Italia, si applica una ritenuta a titolo d’imposta del 26%, calcolata sul cosiddetto netto frontiera: l’importo del dividendo già al netto della trattenuta del 5% subita in Bulgaria. Non è quindi una doppia imposizione sull’intero importo, ma un secondo prelievo sulla parte residua. Se il dividendo viene incassato senza l’intervento di un intermediario residente (aspetto che si verifica per la maggiore), cambiano le modalità dichiarative, in quanto la tassazione avviene sul c.d. “lordo frontiera”, ovvero sull’importo che non tiene conto del prelievo bulgaro. L’applicazione di questa normativa, le problematiche operative legate alla doppia imposizione ed alla possibilità di recupero con istanza sono trattate in questa nostra guida sulla tassazione dei dividendi esteri per le persone fisiche.
Un punto deve essere chiarito, perché genera spesso confusione: la Bulgaria, in quanto Stato membro dell’Unione Europea, non rientra mai tra gli Stati o territori a fiscalità privilegiata secondo l’art. 47-bis del TUIR, indipendentemente dal livello della sua imposta societaria. Il dividendo della EOOD non subisce quindi il regime penalizzante previsto per gli utili provenienti da Stati black list, che ne imporrebbe la tassazione integrale anziché la ritenuta ordinaria. Resta comunque il doppio prelievo, bulgaro e italiano, visto complessivamente nella tabella che segue.
EOOD o SRL: il confronto sul carico complessivo
Il confronto ha senso solo a una condizione: che la EOOD sia realmente residente in Bulgaria (H2 3) e non rientri nella disciplina CFC (H2 4). Sotto questa ipotesi, ecco cosa resta al socio residente in Italia su 100 di utile distribuito, a confronto con una SRL italiana.
| Passaggio | EOOD bulgara | SRL italiana |
|---|---|---|
| Utile lordo | 100 | 100 |
| Imposta societaria | 10 (aliquota 10%) | 24 (aliquota IRES 24%) |
| Utile dopo l’imposta societaria | 90 | 76 |
| Imposta sui dividendi nel Paese della società | 4,5 (5% su 90) | – |
| Netto frontiera | 85,5 | 76 |
| Ritenuta italiana del 26% | 22,23 | 19,76 |
| Netto per il socio | 63,27 | 56,24 |
Il vantaggio della EOOD, in questa ipotesi, è di circa 7 punti sull’utile distribuito: un carico complessivo del 36,7% contro il 43,8% della SRL. È un margine reale, ma più contenuto di quanto suggerisca il confronto tra il 10% bulgaro e il 24% italiano: la ritenuta italiana sui dividendi si applica in entrambi i casi ed è il fattore che comprime la differenza. Il confronto non comprende l’IRAP eventualmente dovuta dalla SRL, né i costi per mantenere in Bulgaria una sostanza reale, necessaria per l’esimente CFC e per escludere l’esterovestizione: voci che vanno aggiunte caso per caso e possono ridurre ulteriormente il vantaggio. La tabella descrive quindi il caso migliore per la EOOD: una società genuinamente bulgara, non CFC e non esterovestita, senza altri tributi in gioco.
Gli obblighi del socio italiano: quadro RW
Aprire una EOOD non riguarda solo la tassazione della società: comporta anche un obbligo diretto e autonomo per il socio persona fisica residente in Italia. L’art. 4, comma 1, del D.L. 167/1990 impone alle persone fisiche residenti di indicare nella dichiarazione annuale gli investimenti esteri e le attività finanziarie estere idonee a produrre redditi imponibili in Italia.
La partecipazione in una società bulgara rientra in questa categoria e deve essere dichiarata nel quadro RW, indipendentemente dal suo valore e anche se la EOOD non ha ancora distribuito alcun utile. Sulla partecipazione può inoltre essere dovuta l’IVAFE (dovuta solo se la società è quotata in borsa), l’imposta sul valore delle attività finanziarie estere prevista dall’art. 19, comma 18, del D.L. 201/2011, a carico degli stessi soggetti tenuti al monitoraggio fiscale. È un adempimento distinto dalla dichiarazione dei redditi da dividendi e deve essere assolto anche negli anni in cui la società non produce alcun reddito imponibile in Italia.
L’errore che porta le persone da me: pensare alla residenza personale, non a quella della società
Nella mia pratica, l’errore più comune non riguarda la scelta della Bulgaria in sé, ma la sequenza con cui viene affrontata. Chi mi contatta si è spesso già strutturato in autonomia o con il solo supporto di consulenti bulgari, e solo in un secondo momento si rende conto che esiste anche un lato italiano da verificare: dove vengono prese le decisioni, quali legami restano in Italia, se la società può essere considerata una CFC. A quel punto, correggere la posizione non è più una scelta, ma un problema di rimediare a qualcosa già consolidato.
Per la posizione fiscale personale esistono strumenti di regolarizzazione che, per quanto onerosi, funzionano: dichiarazioni omesse presentate tardivamente, ravvedimento, definizione con l’Amministrazione. Riguardano solo il rapporto tra il contribuente e il fisco italiano, e si possono attivare in qualsiasi momento. Per la posizione societaria non è così semplice. Se una EOOD risulta, ex post, residente in Italia per sede di direzione effettiva (H2 3), gli anni pregressi possono in qualche misura essere ricostruiti ai fini delle imposte dirette: si rideterminano i redditi, si liquida l’IRES dovuta, con sanzioni e interessi. È un problema economico, non logico.
Ai fini IVA il problema cambia natura. Le operazioni fatturate dalla EOOD come soggetto estero, verso clienti italiani o europei, sono state emesse con un regime che, se la società era in realtà stabilita in Italia, risulta sbagliato fin dall’origine. Non si tratta di versare un’imposta non pagata: si tratta di fatture che dovrebbero essere riemesse nella forma corretta, verso controparti che nel frattempo hanno chiuso le proprie dichiarazioni sulla base del documento originale. L’art. 60, ultimo comma, del DPR 633/1972 consente la rivalsa verso il cliente solo dopo aver pagato imposta, sanzioni e interessi, e il cliente può detrarre entro un termine limitato: una procedura pensata per casi isolati, non per anni di fatturazione da riscrivere. È per questo che la posizione societaria, a differenza di quella personale, deve essere impostata correttamente fin dall’inizio: non è un adempimento che si può rimandare a dopo.
Caso di studio: Mario e l’e-commerce gestito dall’Italia. Mario aveva aperto una EOOD in Bulgaria per il suo e-commerce, ma gestiva magazzino e fornitori dal suo ufficio di Milano. In caso di controllo, la società sarebbe stata considerata residente in Italia per via della sede di direzione effettiva in Italia. Ecco come abbiamo dovuto ristrutturare il suo business per evitare l’IRES al 24%.
Prima di aprire la società: cosa verificare e quando farsi affiancare
Il 10% bulgaro è il punto di partenza del calcolo, non il suo risultato. Prima di costituire la EOOD, vale la pena verificare:
- dove verranno prese le decisioni strategiche e dove si svolgerà la gestione quotidiana, non solo dove sarà la sede legale. Ipotizzare che sia sufficiente una sede presso un consulente o un intermediario è sbagliato;
- se oltre un terzo dei proventi previsti rientra tra i redditi passivi (dividendi, interessi o canoni) della disciplina CFC, e se serve costruire fin da subito una sostanza economica reale in Bulgaria (sede effettiva, attrezzature, personale dipendente, consiglio di amministrazione, etc);
- quanto resta effettivamente al netto, tra imposta bulgara sui dividendi e ritenuta italiana, rispetto a una SRL. Molto spesso, soprattutto per progetti di piccola entità i costi da sostenere per andare a strutturare la società e superare le problematiche antielusive, diventano spesso paragonabili a quelli di una SRL italiana con minore struttura ed ottimizzata (per quanto possibile);
- l’obbligo di dichiarare la partecipazione nel quadro RW, indipendentemente dagli utili distribuiti;
- se la struttura viene impostata correttamente fin dall’inizio, dato che la posizione societaria, a differenza di quella personale, è difficile da correggere in un secondo momento.
Valutare prima questi aspetti significa pianificare correttamente il proprio business e strutturarsi nel modo corretto. Trovarsi a posteriori a dover rivedere la propria struttura, oltre che essere più complesso, è anche più costoso e soprattutto in caso di violazioni delle normative antielusive espone al rischio accertamento da parte dell’Amministrazione finanziaria.
La tua società bulgara rischia di essere considerata una CFC o residente in Italia?
Chi vive in Italia e gestisce una società bulgara affronta spesso il problema solo dopo essersi già strutturato. Verificare residenza, soglie CFC e adempimenti prima di operare, o correggere una posizione già in essere, richiede un’analisi della situazione specifica.
Vai alla consulenza dedicata →Domande frequenti
Quanto costa aprire una EOOD in Bulgaria?
Il capitale minimo è di 1 euro, dopo l’adeguamento della legge commerciale bulgara all’introduzione dell’euro dal 1° gennaio 2026. Ai costi di costituzione si aggiungono l’apertura del conto bancario bulgaro e, se previsti, i costi per una sostanza economica reale, necessari per l’esimente CFC.
Posso amministrare la EOOD dall’Italia?
Di fatto sì, ma con un rischio concreto: se le decisioni strategiche e la gestione corrente restano stabilmente in Italia, la società può essere considerata residente in Italia ai sensi dell’art. 73, comma 3, del TUIR, con tassazione IRES al 24% sull’intero reddito, indipendentemente dal Paese di registrazione.
Una EOOD con soli clienti bulgari o esteri è comunque una CFC?
Non necessariamente. La disciplina CFC richiede anche che oltre un terzo dei proventi provenga da redditi passivi come interessi, canoni, dividendi o servizi infragruppo a basso valore aggiunto. Una società con proventi operativi verso clienti terzi di regola non supera questa soglia.
Quanto resta davvero al socio italiano dopo tutte le imposte?
Nell’ipotesi migliore, cioè con una EOOD genuinamente bulgara che non rientra nella disciplina CFC, su 100 di utile distribuito restano circa 63 dopo imposta societaria bulgara, imposta sui dividendi bulgara e ritenuta italiana, contro circa 56 con una SRL italiana. Il calcolo non comprende IRAP né i costi per mantenere una sostanza reale in Bulgaria.
Devo dichiarare la partecipazione nella EOOD anche se non distribuisce utili?
Sì. L’art. 4 del D.L. 167/1990 impone di indicare la partecipazione estera nel quadro RW indipendentemente dal suo valore e dalla distribuzione di dividendi, perché è un investimento estero idoneo a produrre redditi imponibili in Italia.
Se la società risulta esterovestita, si può regolarizzare in un secondo momento?
Solo in parte. Ai fini delle imposte dirette gli anni pregressi possono essere ricostruiti, con sanzioni e interessi. Ai fini IVA il problema è più serio: le fatture emesse con il regime sbagliato coinvolgono clienti terzi, e la rivalsa dopo un accertamento è ammessa solo entro limiti stretti (art. 60, DPR 633/1972).
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 47-bis, 73, 77 e 167, nel testo modificato dal D.Lgs. 27 dicembre 2023, n. 209 e dal D.L. 17 giugno 2025, n. 84
- D.P.R. 29 settembre 1973, n. 600, art. 27
- D.P.R. 26 ottobre 1972, n. 633, art. 60
- D.L. 24 aprile 2014, n. 66, art. 3
- D.L. 28 giugno 1990, n. 167, art. 4
- D.L. 6 dicembre 2011, n. 201, art. 19, comma 18
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E
- Ministero delle Finanze della Repubblica di Bulgaria, Imposte sui redditi delle persone fisiche e Corporativен данък
- Agenzia nazionale delle entrate bulgara (NRA), pagina sui dividendi
