
Applicazione dell'imposta di bollo su fatture e ricevute fiscali. Imposta si bollo su fattura elettronica.
Il bollo di 2 euro si applica, in generale, alle fatture con importi non assoggettati a IVA superiori a 77,47 euro. Le esenzioni dipendono dall’operazione; il versamento segue scadenze trimestrali, con possibili rinvii.
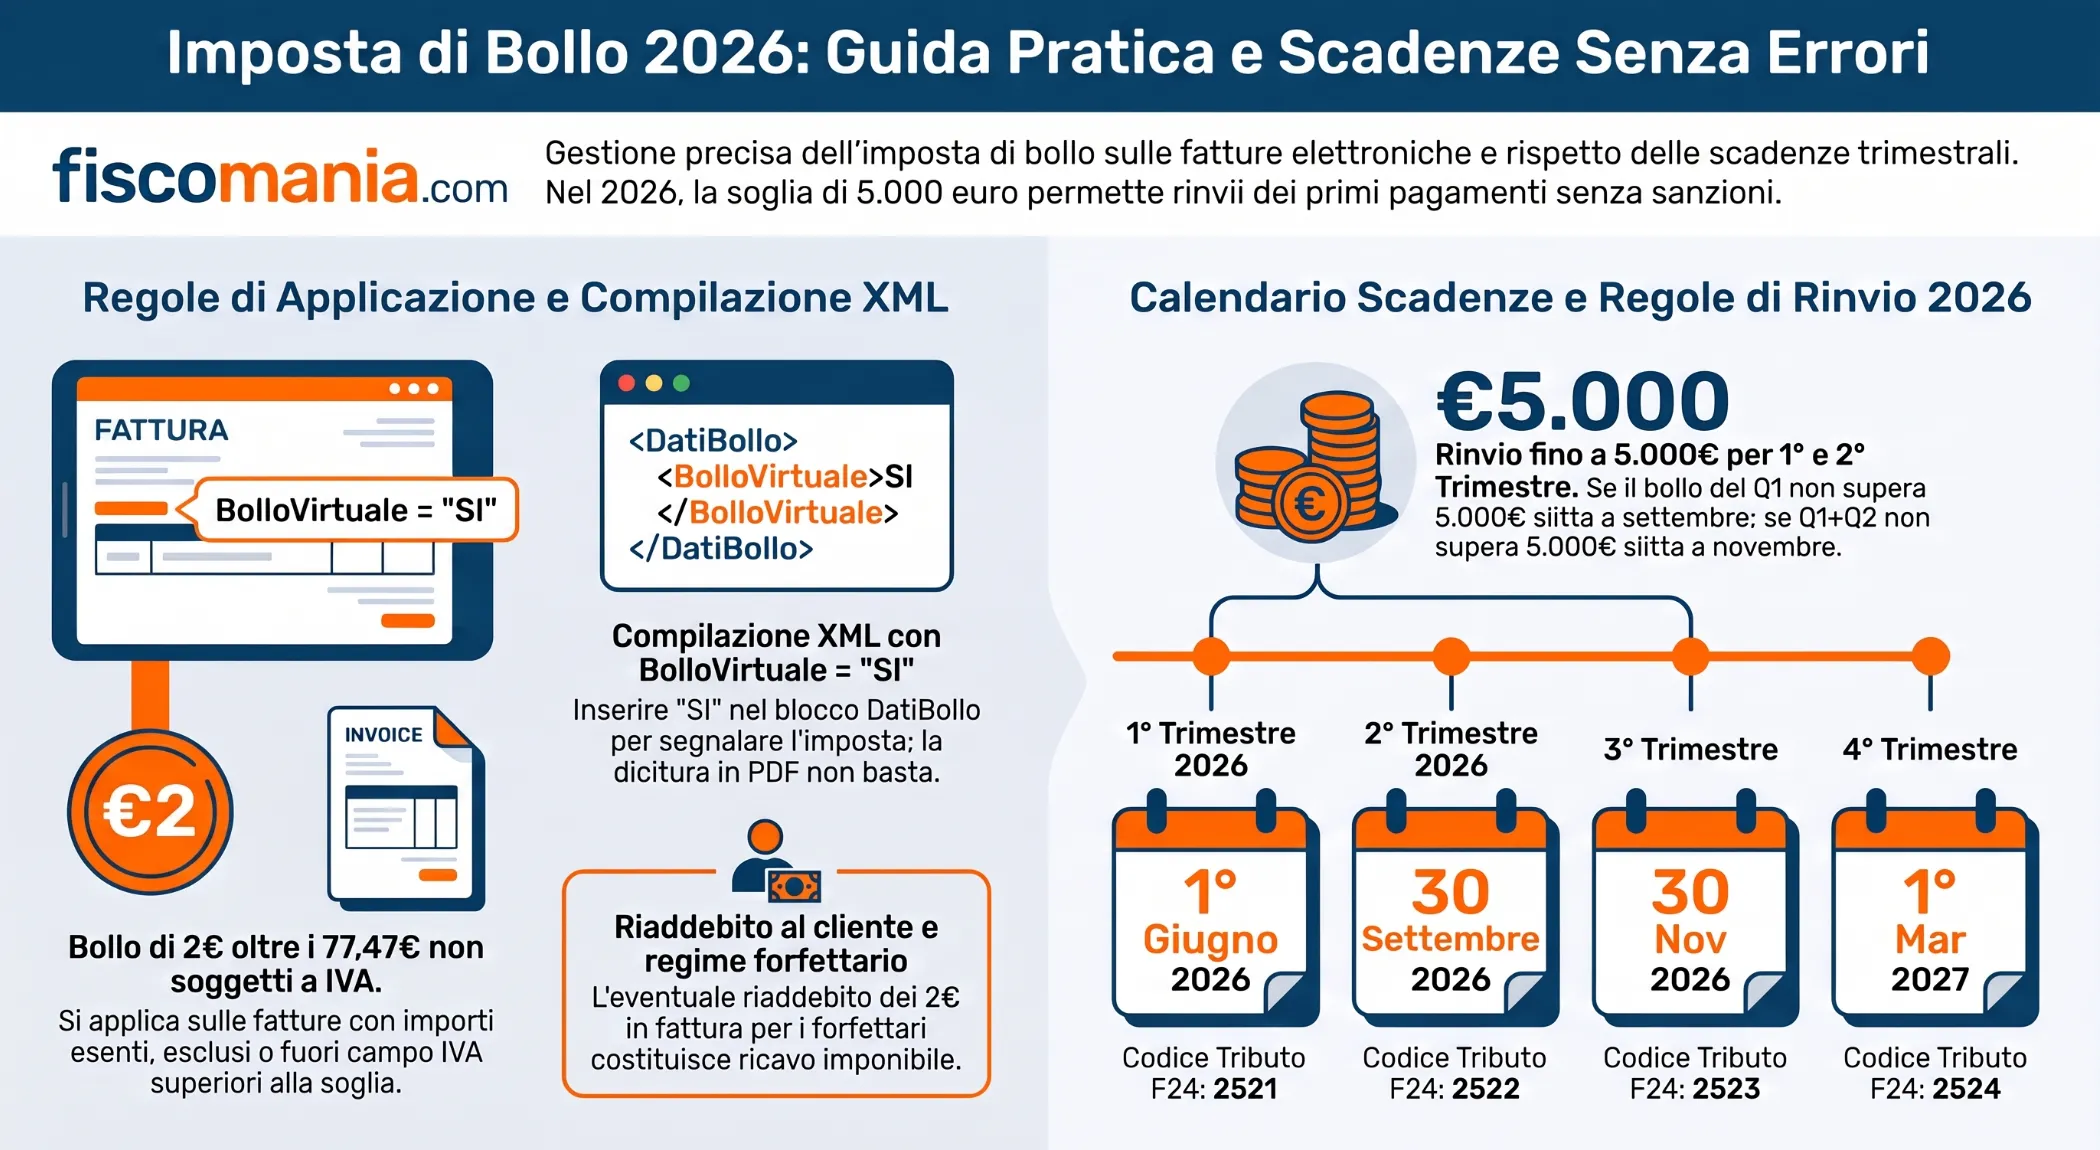
Nelle fatture elettroniche il bollo si assolve indicando “SI” nel campo BolloVirtuale del file XML e versando l’imposta dovuta alle scadenze previste dal DM 17 giugno 2014. La compilazione del campo segnala l’assoggettamento del documento; il pagamento avviene separatamente, attraverso il portale Fatture e corrispettivi o il modello F24. L’Agenzia delle Entrate mette a disposizione gli elenchi A e B per controllare le fatture considerate nel calcolo. Per determinare quanto versare occorre verificare prima la natura delle operazioni, le eventuali esenzioni e il trimestre di riferimento. Anche l’addebito dei 2 euro al cliente deve essere distinto dall’adempimento verso l’Erario.
Fatture soggette al bollo ed esenzioni: quali operazioni distinguere
Le fatture relative a corrispettivi soggetti a IVA beneficiano dell’esenzione dal bollo prevista dall’articolo 6 della Tabella B del DPR 642/1972. Per gli importi esenti, esclusi o fuori campo IVA occorre verificare la soglia e le eventuali esenzioni specifiche: l’assenza dell’IVA esposta richiede quindi l’esame dell’operazione.
La tabella distingue i casi principali. Quando dovuto, il bollo è di 2 euro per documento.
| Operazione | Condizione da verificare | Bollo | Riferimento |
|---|---|---|---|
| Imponibili IVA, reverse charge interno, split payment e IVA assolta all’origine | Corrispettivi assoggettati a IVA, anche con un meccanismo particolare | No, sulla componente soggetta a IVA | Art. 6, Tabella B, DPR 642/1972 |
| Operazioni esenti, escluse o fuori campo IVA; fatture di forfettari e contribuenti nel regime di vantaggio | Importi non assoggettati a IVA superiori a 77,47 euro, senza una specifica esenzione dal bollo | Sì | Art. 13, Tariffa, DPR 642/1972 |
| Esportazioni di beni | Cessioni all’esportazione ex art. 8, comma 1, lettere a) e b), DPR 633/1972 | No | Art. 15, Tabella B, DPR 642/1972 |
| Cessioni intracomunitarie di beni | Cessioni non imponibili ex art. 41 DL 331/1993 | No | Art. 66, comma 5, DL 331/1993 |
| Operazioni con dichiarazione d’intento | Non imponibili ex art. 8, comma 1, lettera c), DPR 633/1972 | Sì, oltre 77,47 euro, salvo specifiche esenzioni | Art. 13, Tariffa, DPR 642/1972 |
| Operazioni assimilate alle esportazioni ex art. 8-bis DPR 633/1972 | L’assimilazione ai fini IVA non attribuisce automaticamente l’esenzione dal bollo | Sì, oltre 77,47 euro, salvo specifiche esenzioni | Artt. 13 Tariffa e 15 Tabella B, DPR 642/1972; risposta AdE 45/2024 |
| Servizi internazionali ex art. 9 DPR 633/1972 | Servizi diretti esclusivamente a realizzare l’esportazione di merci | No in questa ipotesi; negli altri casi, sì oltre 77,47 euro, salvo altre esenzioni | Art. 15, Tabella B, DPR 642/1972 |
Fatture miste e somme escluse da IVA
Nelle fatture miste, la soglia si verifica sulla componente non assoggettata a IVA che non beneficia di un’esenzione dal bollo. A 77,47 euro esatti l’imposta non è dovuta.
Esempio: un professionista fattura 1.200 euro di compensi più IVA e 90 euro di anticipazioni documentate, sostenute in nome e per conto del cliente ed escluse dalla base imponibile ai sensi dell’articolo 15 del DPR 633/1972. Ipotizzando l’assenza di un’esenzione specifica dal bollo, sono dovuti 2 euro. Con anticipazioni di 70 euro il bollo non sarebbe dovuto, pur restando elevato il totale della fattura.
Fatture verso clienti esteri: beni e servizi
La residenza estera del cliente, da sola, non determina l’esenzione. Un servizio generico B2B fuori campo IVA in Italia per territorialità può richiedere il bollo anche quando il committente è nell’UE: va distinto dalla cessione intracomunitaria di beni.
Per le operazioni assimilate alle esportazioni occorre esaminare l’esenzione specifica. La risposta AdE 45/2024 riconosce, nel caso trattato, l’esenzione per le forniture di carburante come provvista di bordo a unità navali militari, in quanto inerenti alla realizzazione dell’esportazione di merci.
Chi paga il bollo e quando può addebitarlo al cliente
Il soggetto che emette la fattura deve assolvere il bollo e può chiederne il rimborso al cliente. L’eventuale addebito dei 2 euro in fattura riguarda la ripartizione del costo tra le parti: l’incasso del rimborso e il versamento dell’imposta all’Erario restano due operazioni distinte.
Deve essere considerata anche la responsabilità solidale prevista dall’articolo 22 del DPR 642/1972 per le parti che sottoscrivono, ricevono, accettano o negoziano documenti non in regola con il bollo. La ripartizione del costo concordata con il cliente lascia ferme le responsabilità stabilite dalla legge.
Il riaddebito nelle fatture dei forfettari
Con la risposta n. 428 del 12 agosto 2022, l’Agenzia delle Entrate ha chiarito che il bollo riaddebitato al cliente costituisce un ricavo o compenso del contribuente forfettario e concorre alla determinazione del reddito soggetto a imposta sostitutiva.
Quando viene incassato, il rimborso deve essere incluso nell’ammontare al quale si applica il coefficiente di redditività previsto per l’attività esercitata. L’importo rimborsato partecipa quindi al calcolo del reddito secondo la percentuale applicabile agli altri ricavi o compensi.
Se il bollo rimane a carico dell’emittente, manca il corrispondente incasso aggiuntivo. Il costo sostenuto segue la determinazione forfettaria dei costi, senza una deduzione analitica dell’imposta versata.
Come indicare il bollo nel file XML della fattura elettronica
Quando il bollo è dovuto, il gestionale deve valorizzare BolloVirtuale con SI nel file XML. Nella fattura ordinaria il campo appartiene al blocco DatiBollo. Questa indicazione segnala l’assoggettamento del documento all’imposta; il versamento segue le scadenze previste.
Il campo ImportoBollo è facoltativo nel tracciato ordinario. Il suo contenuto non modifica il conteggio dell’Agenzia: per ogni fattura con indicazione del bollo viene determinato un importo di 2 euro, indipendentemente dalla valorizzazione di quel campo.
Prima dell’invio, controlla quindi che l’XML generato dal software contenga l’indicazione corretta. Una frase nella descrizione della prestazione o nella copia PDF di cortesia non sostituisce il campo previsto dal tracciato.
Il campo XML va distinto dal bollo virtuale con autorizzazione, disciplinato dall’articolo 15 del DPR 642/1972. L’assolvimento del bollo sulle fatture elettroniche trasmesse tramite SdI segue la disciplina dell’articolo 6 del DM 17 giugno 2014: non richiede quell’autorizzazione preventiva.
Elenchi A e B: quali controlli fare prima del pagamento
Nell’area riservata di “Fatture e corrispettivi” trovi, entro il 15 del mese successivo a ogni trimestre:
- Elenco A, non modificabile: raccoglie le fatture nelle quali è stato indicato il bollo nel file XML;
- Elenco B, modificabile: contiene le fatture senza tale indicazione che l’Agenzia propone di assoggettare all’imposta sulla base dei controlli automatici.
Questi criteri di selezione non esauriscono la disciplina fiscale: l’assenza da entrambi gli elenchi non dimostra che il bollo non sia dovuto. Occorre confrontare la proposta con le operazioni effettivamente fatturate.
Come modificare l’elenco B
Il contribuente o l’intermediario delegato può escludere dal calcolo le fatture dell’elenco B per le quali mancano i presupposti del bollo e aggiungere le proprie fatture soggette all’imposta assenti da entrambi gli elenchi. Le aggiunte devono riguardare documenti trasmessi tramite SdI senza scarto e riferiti al trimestre considerato.
Le modifiche si effettuano in modalità puntuale sul portale oppure massiva, scaricando e ricaricando un file XML. Entro il termine previsto sono ammesse più variazioni; per il calcolo rileva l’ultima elaborata.
Il pagamento anticipato impedisce ulteriori modifiche dell’elenco B. Se non intervieni, la proposta si intende confermata. Le esclusioni devono poter essere motivate in caso di verifica. I termini di modifica sono riportati nella tabella delle scadenze.
Quale trimestre considerare
Per le fatture verso privati, operatori IVA o consumatori finali, il trimestre dipende dalla data di consegna attestata nella ricevuta SdI oppure dalla data di messa a disposizione in caso di impossibilità di recapito.
La sola data della fattura non è quindi sufficiente: un documento datato 31 marzo e consegnato il 1° aprile rientra nel secondo trimestre, ai fini del bollo.
Per le fatture alla PA consegnate e accettate, oppure in decorrenza termini, conta la consegna; per quelle non consegnate, la messa a disposizione.
Scadenze 2026, rinvio entro 5.000 euro e modalità di pagamento
Il bollo sulle fatture elettroniche si versa per trimestre, con possibili rinvii per i primi due periodi dell’anno. La tabella riguarda i trimestri di riferimento 2026: il pagamento del quarto trimestre avviene nel 2027.
| Trimestre di riferimento | Termine modifiche elenco B | Scadenza del versamento | Codice F24 |
|---|---|---|---|
| 1° trimestre 2026 | 30 aprile 2026 | 1° giugno 2026 | 2521 |
| 2° trimestre 2026 | 10 settembre 2026 | 30 settembre 2026 | 2522 |
| 3° trimestre 2026 | 2 novembre 2026 | 30 novembre 2026 | 2523 |
| 4° trimestre 2026 | 1° febbraio 2027 | 1° marzo 2027 | 2524 |
Il calendario è calcolato applicando lo slittamento al primo giorno lavorativo dei termini che cadono di sabato o festivo. Le scadenze di pagamento in tabella vanno coordinate con i rinvii descritti di seguito.
Quando è possibile rinviare il versamento
Il rinvio è ammesso senza sanzioni né interessi quando:
- il bollo del primo trimestre non supera 5.000 euro: puoi pagarlo entro il 30 settembre 2026;
- il bollo complessivo del primo e del secondo trimestre non supera 5.000 euro: puoi pagare entrambi entro il 30 novembre 2026.
La soglia riguarda l’imposta dovuta, non il valore delle fatture. Anche un bollo complessivo di 5.000 euro esatti consente il rinvio. Per il terzo e il quarto trimestre restano ferme le rispettive scadenze.
Esempi, assumendo di aver rinviato il pagamento del primo trimestre:
- 4.200 euro nel primo trimestre e 600 nel secondo: il totale è 4.800 euro; entrambi gli importi possono essere versati entro il 30 novembre 2026;
- 4.200 euro nel primo trimestre e 1.000 nel secondo: il totale è 5.200 euro; entrambi gli importi devono essere versati entro il 30 settembre 2026.
Pagamento dal portale o con modello F24
L’importo da versare viene reso disponibile entro il 15 del secondo mese successivo al trimestre; per il secondo trimestre, entro il 20 settembre. Puoi pagare dal portale Fatture e corrispettivi, indicando l’IBAN di un conto intestato al contribuente, oppure con F24 telematico.
Nel modello F24 utilizza la sezione Erario e il codice del trimestre riportato in tabella. Per i trimestri 2026, l’anno di riferimento resta 2026, anche quando il versamento avviene nel 2027.
In caso di rinvio mantieni distinti i codici originari: 2521 per il primo trimestre e 2522 per il secondo. Il pagamento a novembre non trasforma questi importi in bollo del terzo trimestre. Verifica infine l’esito dell’addebito e conserva la ricevuta del versamento.
Omesso versamento: sanzioni, ravvedimento e comunicazioni dell’Agenzia
La regolarizzazione dipende dalla scadenza effettiva, compresi i rinvii spettanti, e dall’eventuale ricezione di comunicazioni dell’Agenzia. Il bollo non indicato nell’XML va distinto dal versamento omesso o insufficiente.
| Situazione | Come intervenire | Riferimento |
|---|---|---|
| Bollo omesso nell’XML, pagamento ancora nei termini | Controlla l’elenco B, integralo se ancora modificabile e versa entro la scadenza. | Guida AdE sul bollo |
| Versamento tardivo o insufficiente, senza atti preclusivi | Regolarizza imposta residua, sanzione ridotta e interessi. | Art. 13 D.Lgs. 471/1997 e art. 13 D.Lgs. 472/1997 |
| Comunicazione di recupero ricevuta | Verifica la richiesta e segui il procedimento indicato nella comunicazione. | Art. 2 DM 4 dicembre 2020 |
Come regolarizzare il versamento
Per le violazioni commesse dal 1° settembre 2024, la sanzione ordinaria è pari al 25% dell’importo non versato. Il versamento entro 90 giorni comporta il dimezzamento al 12,5%; entro 15 giorni, quest’ultima sanzione è ulteriormente ridotta a un quindicesimo per ciascun giorno di ritardo. Per le violazioni precedenti occorre applicare la disciplina anteriore alla riforma.
Su queste misure si applicano le ulteriori riduzioni del ravvedimento, quando ammesso. La regolarizzazione comprende imposta, sanzione ridotta e interessi legali, calcolati giorno per giorno. Nel ravvedimento con F24 utilizza il codice del trimestre per l’imposta, 2525 per le sanzioni e 2526 per gli interessi.
Il portale Fatture e corrispettivi calcola sanzioni e interessi per il pagamento tardivo. Approfondisci riduzioni e interessi del ravvedimento operoso nella guida dedicata.
Se ricevi una comunicazione sul bollo
Secondo la consulenza giuridica AdE 14 del 10 dicembre 2020, la ricezione della comunicazione di recupero preclude il ravvedimento per le violazioni segnalate.
Per beneficiare della sanzione ridotta a un terzo occorre pagare entro 30 giorni dal ricevimento. Se gli importi sono rideterminati dopo i chiarimenti, il termine decorre dal ricevimento della comunicazione definitiva delle somme rideterminate. Il mancato pagamento nei termini comporta l’iscrizione a ruolo con la sanzione piena.
Puoi fornire chiarimenti entro 30 giorni tramite CIVIS – Comunicazioni bollo fatture elettroniche o un ufficio territoriale dell’Agenzia.
Per l’F24 collegato alla comunicazione, la risoluzione 28/E del 31 maggio 2024 prevede A400 per l’imposta, A401 per le sanzioni e A402 per gli interessi. Riporta il codice atto e l’anno di riferimento indicati nella richiesta.
Hai dubbi sul bollo in una fattura verso l’estero?
Per valutare il bollo occorre prima inquadrare l’operazione: beni o servizi, territorialità IVA ed eventuali esenzioni. Una consulenza può aiutarti a chiarire il trattamento fiscale italiano del rapporto con il cliente estero.
Valuta la tua operazione con l’estero →Domande frequenti
Il bollo è dovuto anche se il cliente non ha ancora pagato la fattura?
Sì, se la fattura è soggetta a bollo. L’imposta è dovuta fin dalla formazione del documento, indipendentemente dall’incasso del corrispettivo. Anche se il cliente non paga o non rimborsa i 2 euro, l’emittente deve assolvere il bollo rispettando le scadenze applicabili alla fattura elettronica.
Una fattura scartata dallo SdI entra nel conteggio del bollo?
No, non entra nel conteggio trimestrale delle fatture elettroniche. L’Agenzia considera i documenti trasmessi al Sistema di Interscambio ed elaborati senza scarto. La fattura corretta e ritrasmessa va verificata autonomamente, secondo la natura dell’operazione e il trimestre risultante dalle ricevute SdI.
Una nota di credito annulla il bollo della fattura originaria?
La nota di credito non annulla automaticamente il bollo dovuto sulla fattura originaria. L’articolo 13 della Tariffa del DPR 642/1972 comprende anche le note recanti accrediti: il documento di variazione va quindi valutato autonomamente, secondo importo, regime IVA ed eventuali esenzioni dal bollo.
Serve una marca da bollo sulla copia PDF della fattura elettronica?
No, sulla copia PDF di cortesia di una fattura trasmessa tramite SdI non va applicato un contrassegno cartaceo. Il bollo, quando dovuto, si assolve con le modalità previste dall’articolo 6 del DM 17 giugno 2014. Stampare il PDF non sostituisce né la compilazione dell’XML né il versamento dell’imposta.
Fonti e riferimenti
- DPR 26 ottobre 1972, n. 642: articoli 1, 15 e 22; articolo 13 della Tariffa, parte I; articoli 6 e 15 della Tabella B.
- DPR 26 ottobre 1972, n. 633: articoli 7-ter, 8, 8-bis, 9 e 15, per la qualificazione delle operazioni ai fini IVA.
- DL 30 agosto 1993, n. 331: articoli 41 e 66, comma 5, per le cessioni intracomunitarie di beni.
- Ministero dell’Economia e delle Finanze, DM 17 giugno 2014: articolo 6, commi 1, 2 e 2-bis, sull’assolvimento del bollo sui documenti informatici e sulle fatture elettroniche.
- Ministero dell’Economia e delle Finanze, DM 4 dicembre 2020: articolo 1 e articolo 2, su modalità di assolvimento e recupero del bollo non versato.
- DL 21 giugno 2022, n. 73: articolo 3, commi 4 e 5, sull’innalzamento a 5.000 euro della soglia per il differimento dei versamenti.
- DL 13 maggio 2011, n. 70: articolo 7, comma 1, lettera h), sul rinvio dei termini che scadono di sabato o in un giorno festivo.
- D.Lgs. 18 dicembre 1997, n. 471: articolo 13, commi 1 e 3, sulle sanzioni per versamenti tardivi od omessi, nel testo applicabile alle violazioni del 2026.
- D.Lgs. 18 dicembre 1997, n. 472: articolo 13, commi 1, 1-ter e 2, sul ravvedimento operoso, nel testo applicabile alle violazioni del 2026.
- D.Lgs. 14 giugno 2024, n. 87: articoli 2, 3 e 5, sulle modifiche alle sanzioni e al ravvedimento e sulla relativa decorrenza.
- Agenzia delle Entrate, provvedimento 4 febbraio 2021, prot. n. 34958: punti 2 e 3, sulle integrazioni delle fatture e sulla consultazione e variazione degli elenchi.
- Agenzia delle Entrate, Allegato A «Specifiche tecniche», versione 1.9.1 del 31 marzo 2026: blocco
DatiBolloe campiBolloVirtualeeImportoBollodel tracciato ordinario. - Agenzia delle Entrate, «L’imposta di bollo sulle fatture elettroniche», edizione novembre 2024, capitoli 2, 3 e 4.
- Ministero delle Finanze, risoluzione n. 290586 del 6 giugno 1978, sulle fatture relative a servizi internazionali e sull’esenzione per i servizi diretti esclusivamente all’esportazione di merci.
- Agenzia delle Entrate, risoluzione n. 42/E del 9 aprile 2019, sui codici tributo 2521–2526 e sulla compilazione dei modelli di pagamento.
- Agenzia delle Entrate, risposta n. 428 del 12 agosto 2022, sul bollo riaddebitato al cliente dai contribuenti in regime forfettario.
- Agenzia delle Entrate, risposta n. 45 del 19 febbraio 2024, sull’esenzione dal bollo per fatture emesse in relazione a esportazioni di merci.
- Agenzia delle Entrate, consulenza giuridica n. 14 del 10 dicembre 2020, sull’assolvimento del bollo e sulla preclusione del ravvedimento dopo la comunicazione di recupero.
- Agenzia delle Entrate, risoluzione n. 28/E del 31 maggio 2024, sui codici tributo A400, A401 e A402 per il pagamento delle somme richieste con le comunicazioni di recupero del bollo.
