
Contributo da 2 euro sui pacchi extra-UE rinviato al 2027: cosa cambia con il dazio europeo da 3 euro e la nuova tassa di gestione UE.
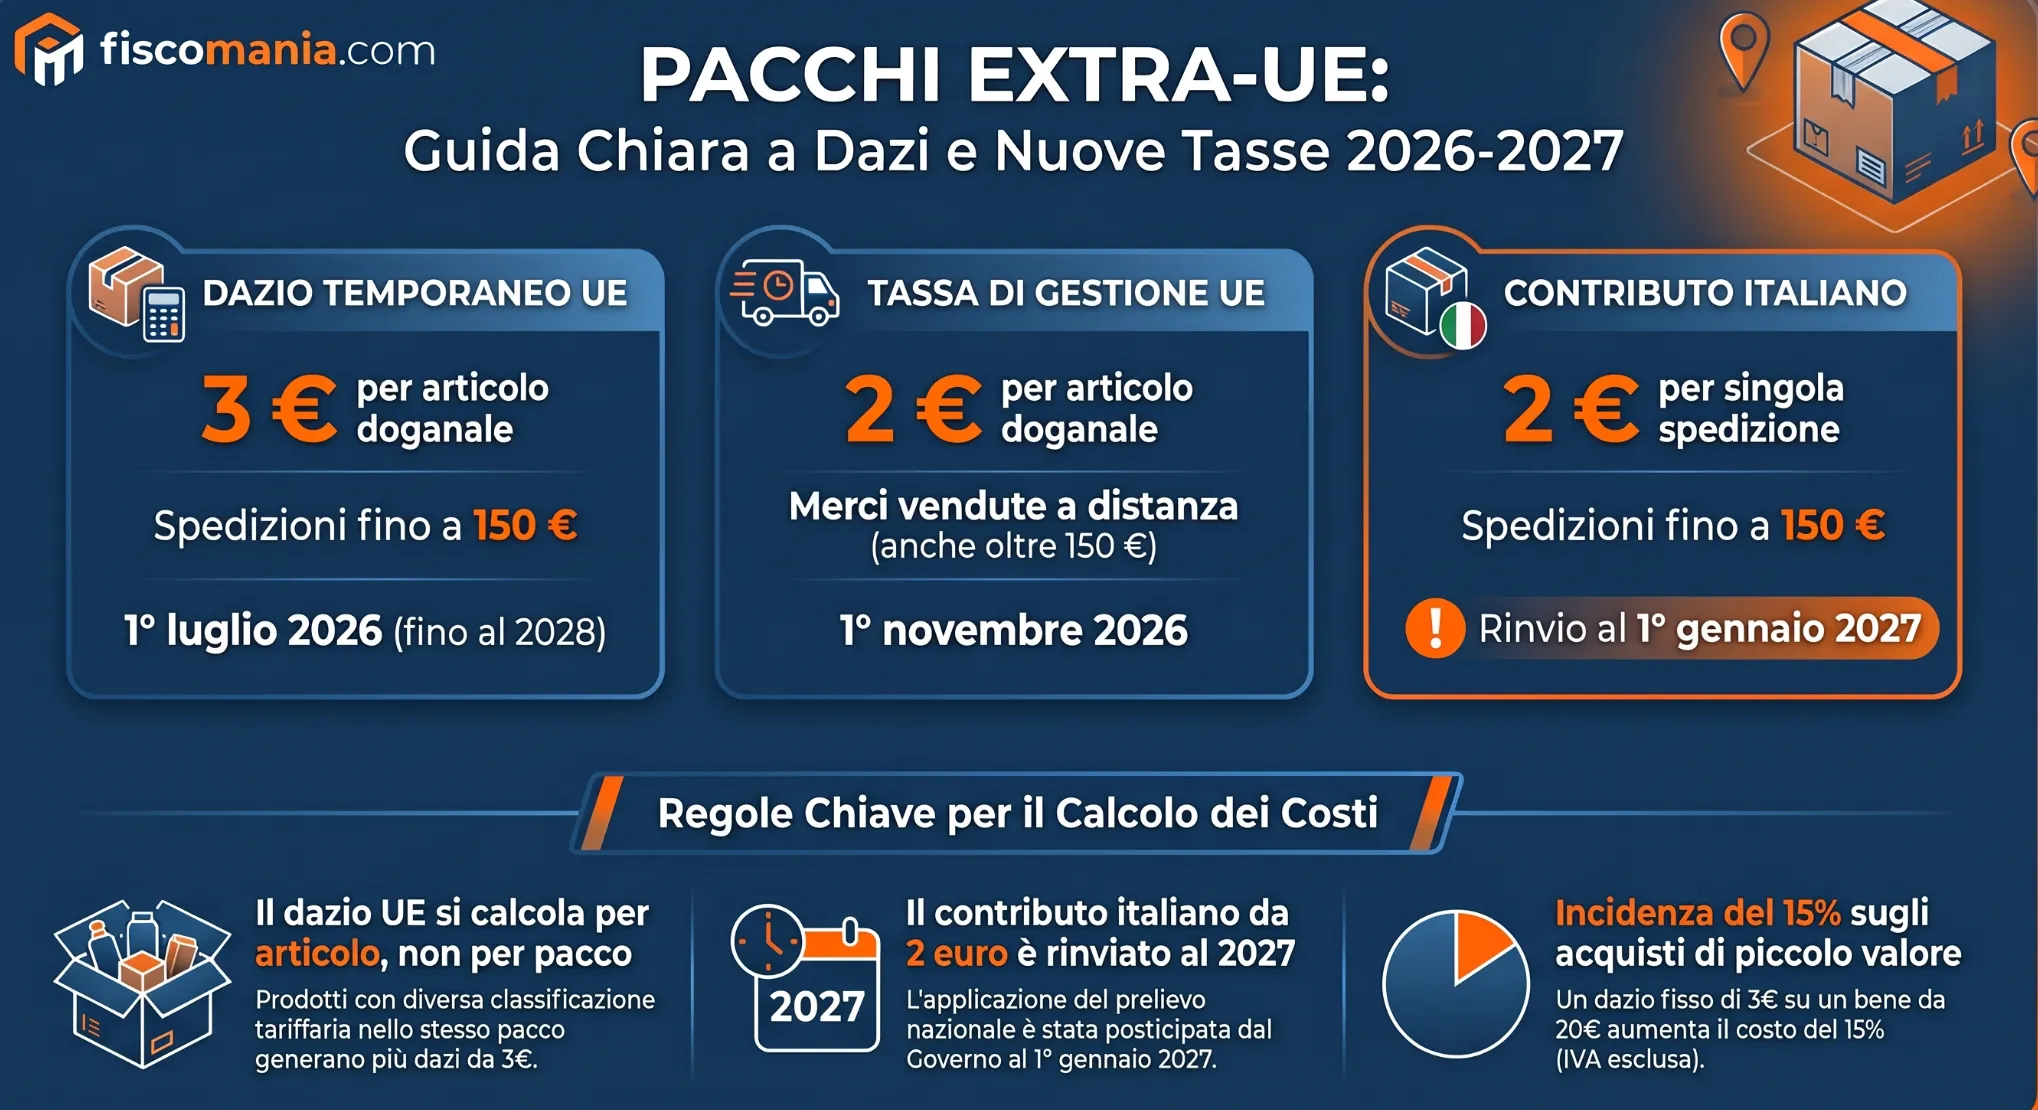
Il contributo italiano da 2 euro sulle spedizioni di modico valore provenienti da Paesi extra-UE è stato oggetto di un nuovo rinvio annunciato al 1° gennaio 2027. Restano distinti il dazio europeo da 3 euro, già applicabile, e la nuova tassa di gestione unionale.
Le spedizioni di beni provenienti da Paesi esterni all’Unione europea sono interessate da diverse misure doganali che incidono sui costi delle importazioni e delle vendite online. La legge di Bilancio 2026 ha introdotto in Italia un contributo di 2 euro per le spedizioni di modico valore, la cui applicazione è stata ripetutamente differita. Parallelamente, dal 1° luglio 2026 è operativo un dazio doganale temporaneo europeo di 3 euro, mentre il nuovo Codice doganale dell’Unione prevede una specifica tassa di gestione. Le misure hanno presupposti differenti e non possono essere considerate automaticamente cumulabili: occorre distinguere la normativa vigente, le decorrenze previste e il soggetto tenuto al versamento.
Quali contributi si applicano ai pacchi extra-UE?
Le spedizioni provenienti da Paesi esterni all’Unione europea sono interessate da tre misure distinte:
- il contributo doganale italiano di 2 euro;
- il dazio europeo temporaneo di 3 euro;
- la nuova tassa di gestione dell’Unione di 2 euro.
Le disposizioni hanno finalità, modalità di calcolo e decorrenze differenti.
Il contributo nazionale, introdotto dalla legge n. 199/2025, riguarda le spedizioni di valore dichiarato non superiore a 150 euro ed è calcolato per singola spedizione. Il Governo ha annunciato il differimento della sua applicazione al 1° gennaio 2027, con il decreto approvato dal Consiglio dei ministri il 22 ottobre 2026, la cui pubblicazione definitiva deve essere verificata.
Il dazio europeo di 3 euro è invece applicabile dal 1° luglio 2026, secondo le condizioni stabilite dall’art. 2 del regolamento (UE) 2026/382. A questo si affianca la tassa di gestione dell’Unione (Union Handling Fee), disciplinata dall’art. 20 del regolamento (UE) 2026/2108, di importo pari a 2 euro per articolo e applicabile dal 1° novembre 2026.
La tabella riassume le principali differenze tra le misure.
| Misura | Importo | Ambito di applicazione | Decorrenza |
|---|---|---|---|
| Contributo doganale italiano (L. 199/2025, art. 1, commi 126-129) | 2 euro per spedizione | Spedizioni extra-UE di valore dichiarato non superiore a 150 euro | Rinvio al 1° gennaio 2027 annunciato dal Governo il 22 ottobre 2026, da confermare nel testo pubblicato |
| Dazio temporaneo UE (Reg. UE 2026/382, art. 2) | 3 euro per articolo doganale | Spedizioni fino a 150 euro che soddisfano le condizioni previste dal regolamento | Dal 1° luglio 2026; regime temporaneo previsto fino al 1° luglio 2028 |
| Tassa di gestione UE (Reg. UE 2026/2108, art. 20) | 2 euro per articolo doganale | Merci vendute a distanza e immesse in libera pratica nell’UE, anche oltre 150 euro | Dal 1° novembre 2026 |
La differenza riguarda anche l’unità di calcolo: il contributo italiano è riferito alla spedizione, mentre gli oneri europei sono determinati per articolo secondo la classificazione doganale. Più prodotti appartenenti alla stessa categoria tariffaria non generano necessariamente altrettanti importi autonomi.
Occorre inoltre distinguere il soggetto giuridicamente obbligato al pagamento da chi sostiene economicamente l’onere. Gli importi possono incidere sul prezzo finale, ma non sono automaticamente addebitati in modo diretto al consumatore.
Il contributo italiano da 2 euro sui pacchi extra-UE: rinvio al 2027
Il contributo doganale italiano di 2 euro sulle spedizioni di modico valore provenienti da Paesi extra-UE è stato oggetto di un ulteriore rinvio. Il Consiglio dei ministri del 22 ottobre 2026 ha approvato un decreto-legge che ne posticipa l’applicazione dal 1° dicembre 2026 al 1° gennaio 2027. Alla data del 23 ottobre 2026, il nuovo termine risulta annunciato dal Governo, ma deve ancora essere confermato nel testo pubblicato in Gazzetta Ufficiale.
Cosa prevede la legge di Bilancio 2026
L’art. 1, commi 126-129, della legge 30 dicembre 2025, n. 199 ha istituito un contributo destinato alla copertura delle spese amministrative connesse agli adempimenti doganali relativi alle spedizioni di modico valore.
Il prelievo riguarda le spedizioni di beni provenienti da Paesi non appartenenti all’Unione europea, con valore dichiarato non superiore a 150 euro. L’importo è pari a 2 euro per ciascuna spedizione ed è riscosso dagli uffici doganali all’atto dell’importazione definitiva.
La disposizione non limita espressamente il contributo agli acquisti dei consumatori sulle piattaforme di commercio elettronico. Come chiarito dall’Agenzia delle Dogane e dei Monopoli nella circolare n. 37/2025, la misura interessa, in presenza dei requisiti previsti, anche le importazioni effettuate dagli operatori economici nell’ambito dei rapporti commerciali tra imprese.
La successione dei rinvii nel 2026
Sebbene la legge istitutiva sia entrata in vigore il 1° gennaio 2026, successivi provvedimenti hanno escluso l’applicazione del contributo alle importazioni effettuate anteriormente alle date progressivamente individuate dal legislatore.
In particolare, l’art. 5 del DL n. 38/2026 ha escluso le importazioni anteriori al 1° luglio 2026. Il termine è stato successivamente spostato al 1° ottobre dall’art. 15 del DL n. 107/2026 e al 1° dicembre dall’art. 4 del DL 17 settembre 2026, n. 162.
Il nuovo differimento annunciato il 22 ottobre dovrebbe estendere l’esclusione alle importazioni anteriori al 1° gennaio 2027.
Dal punto di vista giuridico, non si tratta di una proroga del termine di pagamento, ma della disapplicazione del contributo alle spedizioni importate nei periodi individuati dalla normativa. Questa distinzione è rilevante per gli operatori che devono determinare correttamente gli importi dovuti.
Perché il contributo è stato rinviato
I primi differimenti sono stati motivati dalla necessità di adeguare i sistemi informativi dell’Agenzia delle Dogane e degli operatori economici alle modalità di contabilizzazione e riscossione del contributo, come evidenziato dalle circolari ADM n. 1/2026 e n. 4/2026.
L’introduzione delle nuove misure europee ha inoltre reso necessario considerare il coordinamento tra prelievi nazionali e unionali. In particolare, la tassa europea di gestione delle importazioni pone il problema di evitare sovrapposizioni per attività amministrative doganali già assoggettate a uno specifico onere.
Il rinvio al gennaio 2027, tuttavia, non equivale all’abrogazione del contributo italiano. La sua eventuale applicazione dovrà essere valutata alla luce della disciplina vigente alla nuova decorrenza e delle disposizioni europee pertinenti.
Il dazio doganale europeo da 3 euro sui pacchi extra-UE dal 1° luglio 2026
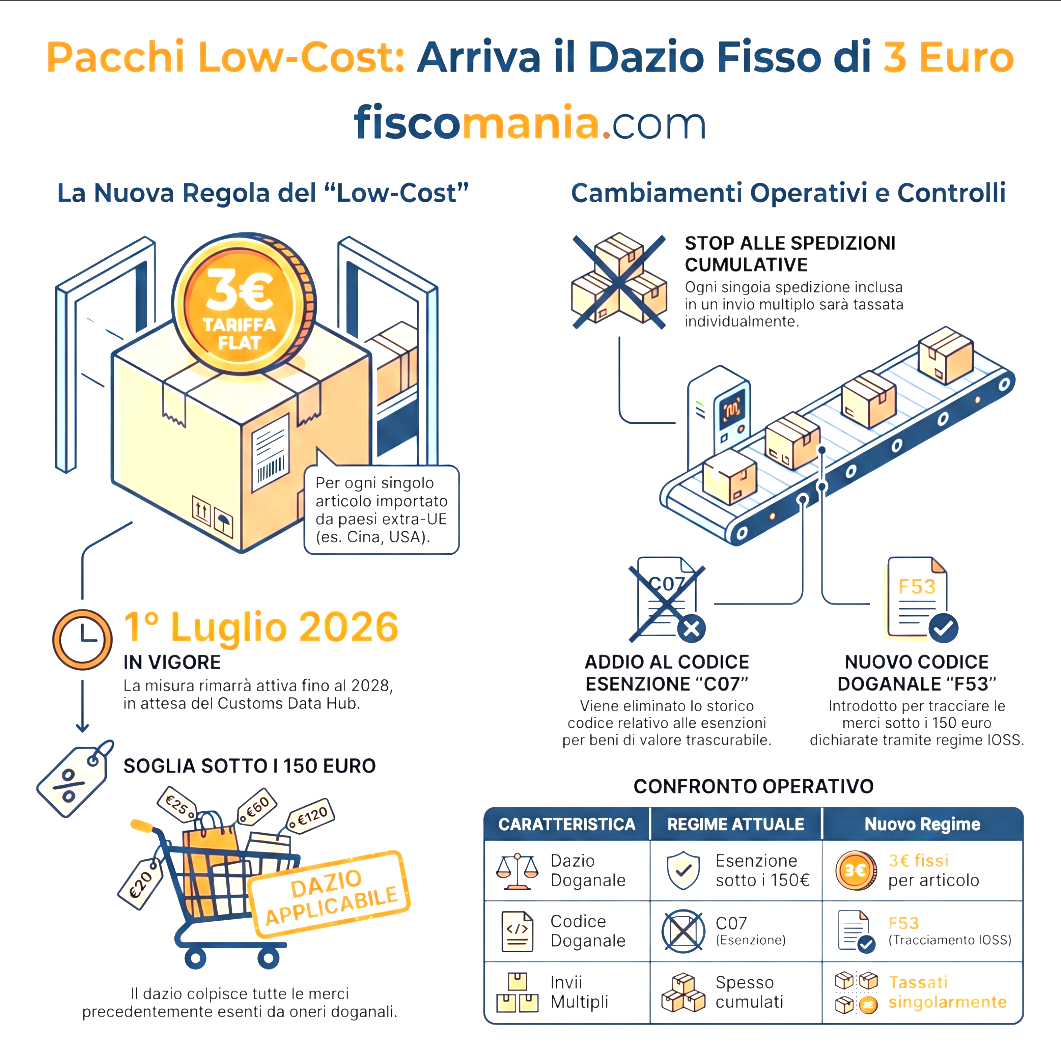
Dal 1° luglio 2026 è applicabile un dazio doganale temporaneo di 3 euro sulle spedizioni di modico valore provenienti da Paesi extra-UE, secondo le condizioni previste dal regolamento (UE) 2026/382. La misura ha eliminato la precedente franchigia doganale per le merci di valore trascurabile e introduce un sistema forfettario destinato a operare, salvo modifiche, fino al 1° luglio 2028.
Il nuovo dazio interessa principalmente le vendite a distanza effettuate tramite piattaforme di commercio elettronico e riguarda le spedizioni con valore intrinseco complessivo non superiore a 150 euro. Diversamente da un importo fisso per pacco, viene calcolato sulla base degli articoli doganali contenuti nella spedizione.
Quando si applica il dazio di 3 euro
L’art. 2 del regolamento (UE) 2026/382 prevede l’applicazione del dazio temporaneo quando ricorre almeno una delle seguenti condizioni:
- L’importazione beneficia dell’esenzione IVA prevista dall’art. 143, paragrafo 1, lettera c-bis), della direttiva 2006/112/CE, nell’ambito del regime Import One Stop Shop (IOSS).
- Le merci rientrano nella definizione di spedizioni postali prevista dall’art. 1, punto 24, del regolamento delegato (UE) 2015/2446, come modificato dalla disciplina europea.
La seconda fattispecie comprende, alle condizioni stabilite dalla normativa, le vendite a distanza per le quali l’IVA è assolta attraverso gli altri sistemi di riscossione applicabili, compreso il regime speciale e quello ordinario.
Le merci che beneficiano di accordi commerciali preferenziali o di misure previste da accordi di unione doganale possono essere escluse dal dazio temporaneo, purché ricorrano le condizioni previste dalla normativa. Secondo i chiarimenti dell’Agenzia delle Dogane e dei Monopoli, assumono rilievo anche il mancato utilizzo del regime IOSS e la presentazione della dichiarazione doganale con il tracciato H1. Non è quindi sufficiente la sola origine preferenziale dei beni per escludere automaticamente l’applicazione del prelievo.
Non tutte le importazioni di valore inferiore a 150 euro sono quindi automaticamente soggette al prelievo forfettario: occorre verificare la natura dell’operazione e il regime applicabile.
Come si calcolano i 3 euro: articolo doganale e quantità acquistate
Ai fini del calcolo, il concetto di articolo non coincide necessariamente con il singolo prodotto acquistato. Rileva la classificazione tariffaria delle merci contenute nella spedizione.
Come chiarito dalla Commissione europea, più prodotti riconducibili alla medesima classificazione tariffaria possono costituire un solo articolo doganale, mentre merci appartenenti a classificazioni differenti determinano distinti importi.
Ad esempio, una spedizione contenente cinque magliette della stessa classificazione tariffaria comporta un dazio complessivo di 3 euro. Se contiene invece cinque magliette e un orologio, appartenenti a due classificazioni differenti, il dazio è pari a 6 euro.
Per individuare correttamente l’importo dovuto è quindi necessario considerare la classificazione doganale dei beni, non soltanto il numero delle unità acquistate o dei colli consegnati.
Chi deve versare il dazio e quali sono le esclusioni
Il soggetto tenuto al pagamento è individuato secondo le regole doganali relative alla presentazione della dichiarazione di importazione e alla rappresentanza. A seconda dell’operazione, possono assumere rilievo il venditore, l’importatore o il rappresentante doganale.
Il dazio non costituisce necessariamente un importo riscosso direttamente dal consumatore al momento della consegna. Il costo può essere sostenuto inizialmente dall’operatore obbligato e successivamente riflesso sul prezzo di vendita o sulle condizioni economiche applicate all’acquirente.
Per le spedizioni che non rientrano nell’ambito del dazio temporaneo resta necessario valutare il regime doganale ordinario, comprese le eventuali esenzioni o preferenze tariffarie applicabili.
La soppressione della franchigia doganale fino a 150 euro non modifica, di per sé, le regole relative all’imposta sul valore aggiunto sulle importazioni, che rimangono disciplinate autonomamente.
La tassa europea di gestione da 2 euro sulle spedizioni extra-UE
La nuova tassa di gestione dell’Unione europea (Union Handling Fee) è destinata ad applicarsi dal 1° novembre 2026, secondo il calendario operativo comunicato dalle autorità doganali europee. Il contributo, pari a 2 euro per articolo doganale, riguarda le merci vendute a distanza e importate da Paesi extra-UE. La misura è distinta dal dazio temporaneo di 3 euro applicabile dal 1° luglio 2026 e trova il proprio fondamento nell’art. 20 del regolamento (UE) 2026/2108, con importo stabilito dal regolamento delegato (UE) 2026/2152.
Quando si applica e come viene calcolata
La tassa riguarda le merci vendute a distanza per le quali viene richiesta l’immissione in libera pratica nel territorio doganale dell’Unione. Diversamente dal dazio temporaneo, la disciplina della tassa di gestione non stabilisce un limite generale di valore pari a 150 euro.
L’importo è determinato per articolo doganale, secondo i criteri di identificazione delle merci adottati per le dichiarazioni di importazione.
La finalità del prelievo è coprire i costi sostenuti dalle autorità doganali per la verifica dei dati, l’analisi dei rischi, le infrastrutture informatiche e i controlli sulle merci importate.
L’art. 20 del regolamento europeo prevede inoltre un importo inferiore per determinate vendite a distanza effettuate da depositi doganali dedicati. Si tratta di una disciplina specifica, con un’applicazione temporalmente distinta rispetto alla misura ordinaria.
Chi è tenuto al pagamento della tassa europea
Ai sensi dell’art. 20, paragrafo 5, del regolamento (UE) 2026/2108, il soggetto obbligato è il debitore dell’obbligazione doganale all’importazione. Qualora non sorga un’obbligazione doganale, assume rilevanza il soggetto che sarebbe stato considerato debitore se tale obbligazione fosse esistita.
Il versamento alle autorità doganali competenti è disciplinato dalla normativa unionale e avviene almeno una volta al mese, in coordinamento con il pagamento dell’obbligazione doganale.
La tassa non è rimborsabile. Questo elemento la distingue dalle regole ordinarie sul rimborso dei dazi doganali, che trovano applicazione soltanto nei casi previsti dalla relativa disciplina.
Il fatto che l’obbligazione ricada sull’operatore individuato dalle regole doganali non esclude che il costo economico sia trasferito all’acquirente attraverso il prezzo di vendita o altri addebiti commerciali.
La tassa europea può sommarsi al contributo italiano?
L’introduzione della tassa europea solleva una questione di coordinamento con il contributo nazionale da 2 euro sulle spedizioni di modico valore, istituito dalla legge n. 199/2025.
L’art. 20, paragrafo 9, del regolamento (UE) 2026/2108 consente agli Stati membri di imporre oneri per servizi specifici diversi da quelli già coperti dalla tassa di gestione dell’Unione. La disposizione deve essere considerata insieme alla finalità del contributo italiano, destinato alla copertura delle spese amministrative connesse agli adempimenti doganali.
Ne deriva un possibile problema di sovrapposizione, poiché entrambi i prelievi sono collegati ai costi delle attività doganali.
Non è tuttavia possibile concludere automaticamente che il contributo nazionale sia abrogato o che risulti sempre incompatibile con la misura europea. Occorre verificare l’effettiva coincidenza dei servizi finanziati, la disciplina nazionale applicabile e le disposizioni transitorie del nuovo Codice doganale.
La verifica dovrà inoltre tenere conto del calendario di applicazione delle disposizioni del nuovo Codice doganale dell’Unione. Il regolamento (UE) 2026/2108 prevede, infatti, una decorrenza generale al 21 settembre 2027 e specifiche deroghe per le disposizioni relative alla tassa di gestione. La compatibilità del contributo nazionale dovrà pertanto essere valutata anche in relazione alle norme europee effettivamente applicabili nel periodo considerato.
La questione assume particolare rilievo in vista del 1° gennaio 2027, data alla quale il Governo italiano ha annunciato di voler differire l’applicazione del contributo nazionale.
Quanto costano i pacchi extra-UE: esempi di calcolo e trattamento IVA
Il costo di una spedizione proveniente da un Paese extra-UE dipende dal valore dei beni, dalla loro classificazione doganale e dal regime applicabile all’importazione. Non è corretto sommare automaticamente il dazio europeo di 3 euro, la tassa unionale di gestione di 2 euro e il contributo italiano di 2 euro, perché le tre misure hanno presupposti e decorrenze differenti.
Per determinare il costo complessivo occorre inoltre considerare l’IVA, che resta distinta dai prelievi doganali e può essere riscossa al momento dell’acquisto oppure in occasione dell’importazione.
Esempi di calcolo del dazio europeo
Per comprendere l’effetto economico della disciplina, si possono considerare alcune spedizioni di valore intrinseco complessivo non superiore a 150 euro, effettuate dal 1° luglio 2026 e soggette al dazio temporaneo previsto dall’art. 2 del regolamento (UE) 2026/382.
Gli esempi assumono l’applicazione del regime IOSS e l’assenza di esclusioni o trattamenti tariffari particolari.
| Spedizione | Articoli doganali | Dazio temporaneo UE |
|---|---|---|
| Una maglietta del valore di 20 euro | 1 | 3 euro |
| Quattro magliette della stessa classificazione tariffaria, valore complessivo di 60 euro | 1 | 3 euro |
| Una maglietta e un orologio, valore complessivo di 90 euro | 2 | 6 euro |
| Una maglietta, un orologio e un paio di scarpe, valore complessivo di 120 euro | 3 | 9 euro |
Gli importi rappresentano esclusivamente il dazio temporaneo europeo, non il costo complessivo dell’importazione. La classificazione doganale effettiva resta determinante per individuare il numero di articoli assoggettati al prelievo.
Il sistema può determinare un’incidenza proporzionalmente elevata sulle spedizioni di importo contenuto. Ad esempio, un dazio di 3 euro su beni del valore di 20 euro rappresenta il 15% del valore della merce, indipendentemente dall’IVA e dagli eventuali altri costi.
Come si applica l’IVA sulle importazioni
L’eliminazione della franchigia doganale per le spedizioni fino a 150 euro non comporta una corrispondente modifica dell’obbligo di applicazione dell’IVA sulle importazioni.
Nelle vendite a distanza, l’IVA può essere assolta mediante il regime Import One Stop Shop (IOSS), quando ne ricorrono le condizioni. In questo caso il venditore o la piattaforma applica l’imposta al momento dell’acquisto e l’importazione beneficia della specifica esenzione IVA prevista dall’art. 143, paragrafo 1, lettera c-bis), della direttiva 2006/112/CE.
Se il regime IOSS non trova applicazione, l’imposta è assolta secondo le modalità previste per l’importazione, direttamente o tramite gli altri regimi di riscossione consentiti.
La base imponibile dell’IVA all’importazione è determinata secondo gli artt. 85 e 86 della direttiva 2006/112/CE, che comprendono, alle condizioni previste, anche i dazi, gli altri oneri dovuti in ragione dell’importazione e le spese accessorie.
Ai fini IVA occorre inoltre distinguere il trattamento del dazio doganale da quello della tassa di gestione dell’Unione. Nel regime ordinario di importazione, i dazi concorrono alla determinazione della base imponibile secondo la disciplina applicabile. Nel regime IOSS, invece, l’imposta sulla vendita è riscossa secondo regole autonome e l’importazione beneficia della specifica esenzione. Il trattamento della tassa unionale di gestione richiede un’ulteriore valutazione della sua natura e delle disposizioni IVA pertinenti, senza assimilarla automaticamente a un dazio doganale.
Il costo finale per il consumatore
La presenza di un obbligo doganale non implica che il consumatore debba sempre versare separatamente l’importo al momento della consegna.
In funzione delle condizioni commerciali, il venditore o la piattaforma possono incorporare gli oneri nel prezzo oppure prevedere specifici addebiti. Occorre inoltre distinguere gli importi dovuti alle autorità doganali dalle commissioni richieste dagli operatori di trasporto per il servizio di sdoganamento.
Per verificare il costo effettivo di un acquisto extra-UE è quindi opportuno considerare il prezzo complessivo comunicato al cliente, il trattamento IVA applicato e l’eventuale presenza di ulteriori importi non compresi nelle condizioni di vendita.
Conseguenze per venditori online, piattaforme e importatori
L’introduzione dei nuovi oneri doganali europei e del contributo nazionale sulle spedizioni di modico valore comporta conseguenze operative per le imprese che acquistano o vendono beni provenienti da Paesi extra-UE. Gli operatori devono individuare correttamente il soggetto responsabile dell’importazione, determinare gli importi dovuti e verificare come tali costi incidano sulle condizioni commerciali.
Venditori online e piattaforme di commercio elettronico
Per le imprese che effettuano vendite a distanza verso consumatori europei, l’applicazione del dazio temporaneo da 3 euro richiede una corretta classificazione tariffaria delle merci e la trasmissione delle informazioni necessarie alla dichiarazione doganale.
L’utilizzo del regime IOSS per l’assolvimento dell’IVA non esonera dal dazio. I venditori devono quindi coordinare il trattamento dell’imposta con le obbligazioni doganali e verificare quali importi siano compresi nel prezzo richiesto all’acquirente.
Anche le piattaforme digitali possono assumere specifiche responsabilità, in funzione del ruolo svolto nella vendita e delle disposizioni applicabili. L’intervento della piattaforma nella riscossione dell’IVA non comporta automaticamente che questa sia anche il debitore di ogni onere doganale.
Importatori, corrieri e rappresentanti doganali
Le imprese che importano direttamente beni da Paesi terzi devono distinguere le operazioni soggette al dazio temporaneo dalle importazioni alle quali si applicano le regole tariffarie ordinarie.
Per i corrieri espressi e i rappresentanti doganali assumono particolare importanza l’adeguamento dei sistemi dichiarativi, la contabilizzazione degli importi e la corretta individuazione delle responsabilità connesse alla rappresentanza doganale.
L’Agenzia delle Dogane e dei Monopoli, nelle circolari n. 1/2026 e n. 4/2026, ha evidenziato proprio la necessità di adeguare le procedure informatiche degli operatori e dell’Amministrazione per consentire la gestione del contributo nazionale.
Gli effetti sui costi commerciali delle imprese
L’incidenza dei nuovi oneri può essere particolarmente significativa per i modelli di vendita basati su spedizioni frequenti e di importo contenuto.
Per le imprese diventa quindi opportuno verificare la convenienza economica delle modalità di approvvigionamento e distribuzione, considerando non soltanto il prezzo di acquisto dei beni, ma anche i dazi, gli oneri amministrativi e i costi dei servizi di sdoganamento.
La scelta di raggruppare più prodotti in una spedizione può incidere sui costi logistici, ma non comporta necessariamente una riduzione proporzionale degli oneri doganali, poiché questi possono dipendere dal numero di articoli individuati secondo la classificazione tariffaria.
Una valutazione corretta deve pertanto considerare congiuntamente classificazione delle merci, valore delle spedizioni, regime IVA, soggetto importatore e condizioni contrattuali di consegna.
Domande frequenti
Il contributo italiano da 2 euro sui pacchi extra-UE è già applicabile?
No. Il contributo nazionale è stato oggetto di successivi rinvii e, al 23 ottobre 2026, il Governo ha annunciato un ulteriore differimento al 1° gennaio 2027. Il nuovo termine deve essere confermato attraverso la pubblicazione del relativo decreto-legge in Gazzetta Ufficiale.
Il dazio europeo da 3 euro si applica anche ai regali provenienti dall’estero?
Il dazio temporaneo previsto dal regolamento (UE) 2026/382 non riguarda indistintamente tutte le spedizioni di modico valore. Per applicarlo occorre verificare le condizioni dell’art. 2, comprese quelle relative al regime IVA e alle spedizioni postali. La natura gratuita della spedizione non è, da sola, sufficiente a stabilire il trattamento doganale.
La nuova tassa europea da 2 euro sostituisce il dazio da 3 euro?
No. Il dazio temporaneo e la tassa di gestione dell’Unione hanno natura e presupposti differenti. Il primo è disciplinato dal regolamento (UE) 2026/382, mentre la seconda è prevista dall’art. 20 del regolamento (UE) 2026/2108. La loro eventuale applicazione congiunta richiede la verifica delle condizioni previste dalle rispettive disposizioni.
Gli oneri doganali sono sempre compresi nel prezzo degli acquisti online?
Non necessariamente. Il trattamento dipende dalle condizioni di vendita e dal soggetto responsabile dell’importazione. Alcuni operatori includono i costi doganali nel prezzo, mentre altri prevedono addebiti separati. Prima dell’acquisto è opportuno verificare anche le eventuali commissioni per il servizio di sdoganamento.
Fonti e riferimenti
- Legge 30 dicembre 2025, n. 199, art. 1, commi 126-129. Istituzione del contributo nazionale sulle spedizioni di modico valore provenienti da Paesi extra-UE.
- Decreto-legge 2026, n. 38, art. 5, e decreto-legge 2026, n. 107, art. 15. Disposizioni relative ai primi differimenti dell’applicazione del contributo nazionale.
- Decreto-legge 17 settembre 2026, n. 162, art. 4. Differimento del contributo doganale nazionale al 1° dicembre 2026.
- Regolamento (UE) 2026/382 del Consiglio, dell’11 febbraio 2026, artt. 1-4. Eliminazione della franchigia doganale basata sul valore e introduzione del dazio temporaneo di 3 euro.
- Regolamento delegato (UE) 2026/1022 della Commissione, pubblicato nella Gazzetta ufficiale dell’Unione europea il 1° luglio 2026, art. 1 e allegato. Modifiche alle definizioni e ai dati dichiarativi relativi al dazio temporaneo.
- Regolamento di esecuzione (UE) 2026/1200. Disposizioni operative relative all’applicazione del dazio temporaneo sulle spedizioni di modico valore.
- Regolamento (UE) 2026/2108 del Parlamento europeo e del Consiglio, del 16 settembre 2026, artt. 5, 20 e 287. Nuovo Codice doganale dell’Unione: definizione di articolo, tassa unionale di gestione, soggetti obbligati e decorrenze applicative.
- Regolamento delegato (UE) 2026/2152 della Commissione, del 21 settembre 2026, artt. 1 e 2. Determinazione dell’importo della tassa di gestione dell’Unione e relativa applicazione.
- Direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, artt. 85, 86 e 143, paragrafo 1, lettera c-bis), nonché titolo XII, capo 6, sezione 4. Base imponibile IVA delle importazioni ed esenzione collegata al regime IOSS.
- Agenzia delle Dogane e dei Monopoli, circolare n. 37 del 30 dicembre 2025 e circolari n. 1/2026 e n. 4/2026. Istruzioni applicative relative al contributo nazionale sulle spedizioni di modico valore.
- Agenzia delle Dogane e dei Monopoli, Spedizioni di modico valore da Paesi extra-UE: le novità dal 1° luglio 2026. Chiarimenti sulle condizioni di applicazione del dazio temporaneo, sui regimi dichiarativi e sulle esclusioni.
