
Imposte Bulgaria: freelance e imprenditori, residenza fiscale e clausola nazionalità della Convenzione con l'Italia: cosa resta tassato Italia
Chi si trasferisce in Bulgaria accede a un’imposizione personale proporzionale, ma la Convenzione con l’Italia qualifica come residenti bulgari soltanto i cittadini bulgari. Per freelance e imprenditori il risultato dipende dalla residenza effettiva e dai redditi che restano di fonte italiana. Una persona fisica residente in Bulgaria è tassata sul reddito mondiale con un’aliquota proporzionale del 10%.
Una persona fisica residente in Bulgaria è tassata sul reddito mondiale con un’aliquota proporzionale del 10%. Il trasferimento produce effetti in Italia solo se vengono meno tutti i criteri di residenza dell’art. 2 TUIR, in vigore dal periodo d’imposta 2024. La Convenzione Italia-Bulgaria (L. 389/1990) presenta però un’anomalia: l’art. 1, par. 2, lett. b) considera residenti bulgari soltanto le persone fisiche di nazionalità bulgara. Secondo l’Agenzia delle Entrate (Risposta n. 244/2023) e la Corte di Cassazione (sent. n. 21697/2023), il cittadino italiano trasferito in Bulgaria non accede quindi alle tutele convenzionali. L’effetto è limitato per chi lavora solo in Bulgaria, ma diventa rilevante per chi mantiene redditi di fonte italiana o vede contestata la propria residenza.
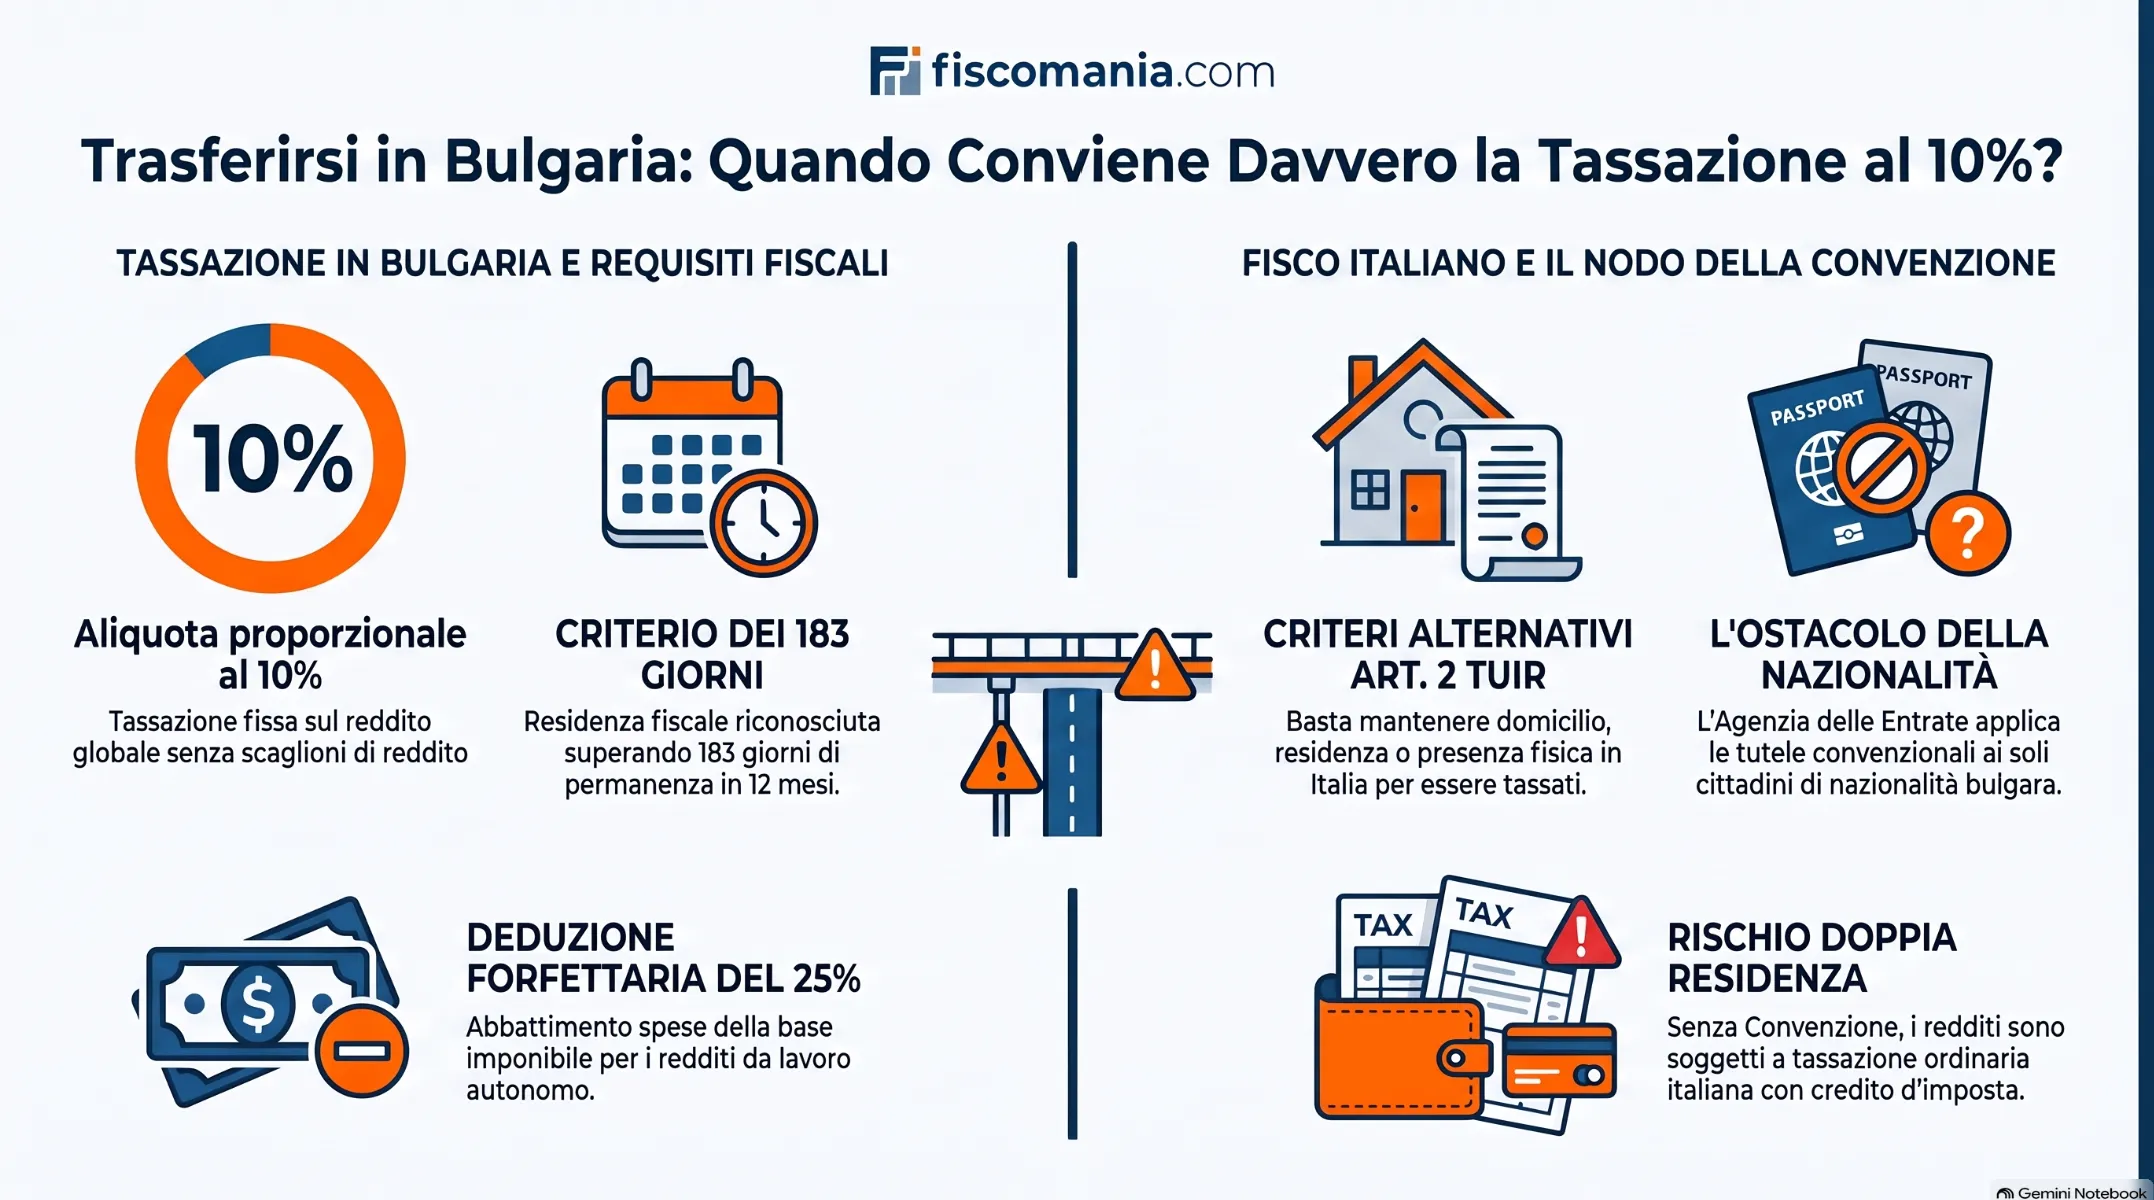
Come si tassa una persona fisica residente in Bulgaria
Una persona fisica è considerata residente fiscale in Bulgaria quando soddisfa almeno uno dei criteri della legge bulgara sull’imposta sul reddito delle persone fisiche:
- permanenza nel Paese per più di 183 giorni in un qualsiasi periodo di 12 mesi;
- centro degli interessi vitali in Bulgaria;
- indirizzo permanente nel Paese;
- invio all’estero per conto dello Stato bulgaro.
L’indirizzo permanente non è sufficiente se il centro degli interessi vitali si trova in un altro Stato. Nel conteggio dei 183 giorni valgono anche i giorni di ingresso e di uscita, mentre non si considerano i soggiorni dovuti esclusivamente a studio o cure mediche. La persona diventa residente per l’anno in cui la permanenza supera i 183 giorni.
Il residente bulgaro è tassato sui redditi ovunque prodotti, con un’aliquota proporzionale del 10% applicata alla base imponibile annua complessiva, senza scaglioni. Per i redditi da libera professione la base imponibile si determina riducendo i compensi di una quota di spese del 25%, riconosciuta per legge in misura forfettaria; per avvocati e notai la legge prevede una percentuale diversa. Dalla base imponibile si deducono inoltre i contributi obbligatori versati. Prima della deduzione dei contributi, l’imposta equivale quindi al 7,5% dei compensi lordi (75% × 10%), e il prelievo effettivo si riduce ulteriormente per effetto della deduzione.
Il libero professionista residente in Bulgaria versa in proprio i contributi previdenziali e sanitari, calcolati su un reddito mensile compreso tra un minimo e un massimo fissati ogni anno dalla legge di bilancio dell’assicurazione sociale. Per il 2026, a seguito della legge pubblicata sulla Gazzetta ufficiale bulgara n. 68 del 28 luglio 2026, la base mensile va da 620,20 a 2.300 euro dal 1° agosto; fino al 31 luglio andava da 550,66 a 2.111,64 euro. Il massimale rende i contributi fissi oltre una certa soglia di reddito, con effetti significativi sul carico complessivo dei redditi più elevati. Questo carico sostituisce quello italiano solo se la residenza fiscale in Italia viene effettivamente meno.
Quando l’Italia smette di considerarti residente
Trasferirsi in Bulgaria non basta a cessare la residenza fiscale italiana. Dal periodo d’imposta 2024 l’art. 2 del TUIR, come modificato dal D.Lgs. 27 dicembre 2023, n. 209, considera residente chi per la maggior parte del periodo d’imposta (183 giorni, 184 negli anni bisestili, anche non consecutivi) ha in Italia almeno uno di questi elementi:
- residenza civilistica, cioè la dimora abituale;
- domicilio;
- presenza fisica, conteggiata includendo anche le frazioni di giorno.
I criteri sono alternativi: ne basta uno. L’iscrizione all’anagrafe della popolazione residente opera invece come presunzione relativa, superabile con prova contraria. Per l’analisi completa dei singoli criteri si rinvia alla guida sui criteri di residenza fiscale delle persone fisiche.
L’iscrizione all’AIRE elimina la presunzione anagrafica, ma non risolve da sola la posizione di chi si trasferisce. Ai fini fiscali il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari della persona. La Circolare dell’Agenzia delle Entrate 4 novembre 2024, n. 20/E vi comprende il rapporto di coniugio o di unione civile e le relazioni stabili come la convivenza. Chi si stabilisce in Bulgaria lasciando in Italia il coniuge o il convivente mantiene quindi un domicilio italiano, e con esso la residenza fiscale. La verifica riguarda l’intero periodo d’imposta: chi parte nella seconda metà dell’anno resta, di regola, residente in Italia per tutto l’anno del trasferimento.
La Bulgaria non compare nell’elenco degli Stati a fiscalità privilegiata del D.M. 4 maggio 1999. Per questo non si applica la presunzione dell’art. 2, comma 2-bis, del TUIR, che considera residenti, salvo prova contraria, i cittadini italiani cancellati dall’anagrafe e trasferiti in quegli Stati. L’onere di dimostrare la residenza italiana resta all’Amministrazione finanziaria. I criteri italiani e quelli bulgari restano però indipendenti e possono essere soddisfatti nello stesso anno. In tal caso la persona risulta residente in entrambi gli Stati secondo le rispettive leggi interne: è lo scenario in cui la clausola di nazionalità della Convenzione produce gli effetti più rilevanti.
| Criterio | Italia (art. 2 TUIR, dal 2024) | Bulgaria (legge sull’imposta sul reddito delle persone fisiche) |
|---|---|---|
| Soglia temporale | Maggior parte del periodo d’imposta: 183 giorni (184 negli anni bisestili), anche non consecutivi | Più di 183 giorni in un qualsiasi periodo di 12 mesi |
| Presenza fisica | Criterio autonomo; si contano anche le frazioni di giorno | Rileva per il conteggio dei 183 giorni; esclusi i soggiorni solo per studio o cure mediche |
| Legame personale | Domicilio: luogo delle principali relazioni personali e familiari | Centro degli interessi vitali in Bulgaria |
| Registrazione | Iscrizione anagrafica: presunzione relativa di residenza | Indirizzo permanente: non sufficiente se il centro degli interessi vitali è all’estero |
| Presunzione per Stati a fiscalità privilegiata | Art. 2, comma 2-bis: non applicabile, la Bulgaria non è nel D.M. 4 maggio 1999 | Non prevista |
La clausola di nazionalità nella Convenzione Italia-Bulgaria
La Convenzione tra Italia e Bulgaria contro le doppie imposizioni, firmata a Sofia il 21 settembre 1988 e ratificata con la L. 29 novembre 1990, n. 389, si discosta dal Modello OCSE su un punto decisivo. Per individuare chi è residente in Bulgaria non usa la sola residenza fiscale, ma la nazionalità. Da questa scelta dipende se un cittadino italiano trasferito in Bulgaria possa invocare le regole convenzionali.
Cosa prevede l’art. 1 della Convenzione
L’art. 1, par. 2, definisce “residente” in modo asimmetrico:
- per l’Italia, chi vi è assoggettato a imposta in base a domicilio, residenza, sede di direzione o criteri analoghi;
- per la Bulgaria, qualsiasi persona fisica che possiede la nazionalità bulgara, oltre alle persone giuridiche con sede in Bulgaria o ivi registrate.
Il testo francese, che prevale in caso di contestazione secondo la clausola finale della Convenzione, usa l’espressione nationalité bulgare. Il par. 3 risolve i casi di doppia residenza con il criterio del centro degli interessi vitali e, in subordine, con l’accordo tra le autorità competenti. Il par. 3 opera però solo quando la persona è residente di entrambi gli Stati secondo le definizioni del par. 2.
La posizione dell’Agenzia delle Entrate e della Cassazione
Con la Risposta a interpello 8 marzo 2023, n. 244, l’Agenzia delle Entrate ha affermato che, ai fini convenzionali, una persona fisica può considerarsi residente in Bulgaria solo se ne possiede la cittadinanza. In mancanza, conclude che non trovano applicazione le disposizioni del Trattato. Il quesito riguardava una pensione, ma il principio è formulato sull’art. 1 e quindi sull’ambito di applicazione dell’intera Convenzione.
La Corte di Cassazione, con la sentenza 20 luglio 2023, n. 21697, ha escluso che la residenza fiscale in Bulgaria, attestata dall’iscrizione AIRE e dal certificato dell’autorità bulgara, basti ad accedere ai benefici convenzionali senza la nazionalità bulgara. Per la Corte il centro degli interessi vitali dell’art. 1, par. 3, serve solo a risolvere la doppia residenza e non sostituisce il requisito della nazionalità.
L’orientamento contrario e la revisione annunciata
La lettura dell’Amministrazione non è pacifica. La Corte d’Appello di Bologna, con la sentenza n. 637/2025, pubblicata il 5 gennaio 2026, ha escluso la tassazione in Italia della pensione di un cittadino italiano fiscalmente residente in Bulgaria. Sul piano testuale si osserva inoltre che l’art. 17, par. 2, lett. b), richiede espressamente per le pensioni pubbliche sia la residenza sia la nazionalità dell’altro Stato. Sarebbe un requisito superfluo se la residenza bulgara presupponesse già la nazionalità.
Con la risposta all’interrogazione n. 5-05144 dell’11 marzo 2026, il Ministero dell’Economia e delle Finanze ha dichiarato che Italia e Bulgaria intendono riformulare il testo eliminando il requisito della nazionalità bulgara, salvaguardando le posizioni dei pensionati già esistenti. Alla data di aggiornamento di questo articolo (settembre 2026) non risulta firmato alcun protocollo di modifica.
Il caso delle pensioni INPS
La questione è emersa sulle pensioni. L’art. 16 della Convenzione tassa le pensioni private solo nello Stato di residenza del percettore. L’art. 17, par. 2, attribuisce le pensioni pubbliche allo Stato che le eroga, salvo che il beneficiario sia residente e cittadino dell’altro Stato. Dopo la Risposta 244/2023, l’INPS, con il messaggio 3 aprile 2023, n. 1270, ha subordinato l’esenzione anche delle pensioni della gestione privata alla certificazione della cittadinanza bulgara. Per il quadro generale sulla tassazione della pensione italiana per chi vive all’estero si rinvia alla guida dedicata.
Cosa cambia senza Convenzione: la tabella per tipo di reddito
Se si segue la lettura dell’Agenzia delle Entrate e della Cassazione, al cittadino italiano residente in Bulgaria l’Italia applica solo la propria legge interna, senza i limiti della Convenzione. L’effetto concreto dipende dal tipo di reddito. Per chi lavora solo in Bulgaria il risultato non cambia. Per chi conserva redditi di fonte italiana o si vede contestare la residenza, invece, la differenza può essere rilevante.
| Reddito | Con Convenzione | Senza Convenzione (tesi AdE) | Norma |
|---|---|---|---|
| Lavoro autonomo svolto in Bulgaria per clienti italiani | Tassato solo in Bulgaria, salvo base fissa in Italia | Non tassato in Italia; nessuna ritenuta sui compensi | Art. 12 Conv.; art. 23, co. 1, lett. d), TUIR; art. 25, co. 2, DPR 600/1973 |
| Dividendi da SRL italiana | Imposta italiana non superiore al 10% | Ritenuta a titolo d’imposta del 26%, con rimborso fino a 11/26 per l’imposta estera definitiva | Art. 8 Conv.; art. 27, co. 3, DPR 600/1973; art. 3 D.L. 66/2014 |
| Cessione di partecipazione qualificata in società italiana | Tassata solo nello Stato di residenza | Imponibile in Italia | Art. 11, par. 4, Conv.; art. 23, co. 1, lett. f), TUIR |
| Cessione di partecipazione non qualificata in società italiana | Tassata solo nello Stato di residenza | Non imponibile in Italia per i residenti di Stati che consentono un adeguato scambio di informazioni | Art. 11, par. 4, Conv.; art. 5, co. 5, D.Lgs. 461/1997 |
| Compensi da amministratore di società italiana | Imponibili in Italia | Imponibili in Italia | Art. 14 Conv.; art. 23, co. 2, TUIR |
| Pensione privata INPS | Tassata solo nello Stato di residenza | Tassata in Italia | Art. 16 Conv.; art. 23, co. 2, lett. a), TUIR |
| Doppia residenza (Italia e Bulgaria) | Centro degli interessi vitali, poi accordo tra le autorità; procedura amichevole | Decide la sola legge italiana; resta il credito per le imposte pagate in Bulgaria | Art. 1, par. 3, e art. 24 Conv.; artt. 2 e 165 TUIR |
La tabella mostra che la clausola di nazionalità non peggiora la posizione del freelance che lavora dalla Bulgaria: il reddito da attività svolta all’estero non è di fonte italiana e sui compensi non si applica la ritenuta per i non residenti. Lo stesso vale per le quote non qualificate e per i compensi da amministratore, per i quali il risultato coincide. La differenza si concentra sui redditi che l’Italia considera prodotti nel proprio territorio: dividendi di società italiane, plusvalenze su partecipazioni qualificate e pensioni private. Le regole generali di imposizione dei redditi dei non residenti in Italia sono approfondite nella guida dedicata.
Il caso più delicato è la doppia residenza: l’Italia contesta la cessazione della residenza, ad esempio per la famiglia rimasta nel territorio, mentre la Bulgaria considera la persona residente secondo la propria legge. Con una Convenzione applicabile, il conflitto si risolverebbe con il criterio del centro degli interessi vitali. Senza, l’Italia tassa tutti i redditi ovunque prodotti, compresi i compensi incassati in Bulgaria. L’unico correttivo resta il credito dell’art. 165 TUIR per le imposte bulgare pagate a titolo definitivo sui redditi prodotti in Bulgaria, nei limiti della quota d’imposta italiana corrispondente. Essendo l’imposta bulgara più bassa di quella italiana, il carico finale si allinea di regola al livello italiano.
Freelance e nomadi digitali: lavorare dalla Bulgaria per clienti italiani
Per il libero professionista residente in Bulgaria, conta il luogo in cui la prestazione viene eseguita, non la nazionalità del cliente. L’art. 23, comma 1, lettera d), del TUIR considera prodotti in Italia i redditi di lavoro autonomo solo se derivano da attività esercitate nel territorio dello Stato. Il compenso per un lavoro svolto fisicamente in Bulgaria non è quindi tassato in Italia, anche se il committente è italiano. Coerentemente, l’art. 25, comma 2, del DPR 600/1973 esclude dalla ritenuta del 30% sui compensi pagati ai non residenti le prestazioni di lavoro autonomo effettuate all’estero. Diventa perciò essenziale poter dimostrare dove l’attività è stata svolta.
La regola cambia per il lavoro svolto durante i soggiorni in Italia. Una prestazione eseguita nel territorio dello Stato produce reddito di fonte italiana anche per un non residente. Se il committente italiano è un sostituto d’imposta, deve applicare la ritenuta del 30% a titolo d’imposta. Qui la clausola di nazionalità pesa: l’art. 12 della Convenzione consentirebbe all’Italia di tassare il lavoro autonomo del residente bulgaro solo in presenza di una base fissa nel territorio. Senza tutela convenzionale questo limite non opera, e anche poche settimane di lavoro svolte in Italia diventano imponibili per la quota corrispondente.
I giorni trascorsi in Italia incidono anche sulla residenza: la presenza fisica, conteggiata includendo le frazioni di giorno, è un criterio autonomo dell’art. 2 TUIR. Chi continua a gestire clienti e attività stabilmente dall’Italia, con una posizione fiscale bulgara solo formale, si espone alla contestazione della residenza e alla riqualificazione dell’attività come svolta in Italia. Il rischio è analizzato nella guida sulla partita IVA estera per chi lavora dall’Italia. Per il nomade digitale che alterna più Paesi senza raggiungere in Bulgaria né i 183 giorni né il centro degli interessi vitali, la residenza bulgara può non sorgere affatto, mentre quella italiana resta da verificare.
Imprenditori: cosa succede alla SRL italiana e alle quote
Per l’imprenditore che si trasferisce in Bulgaria le scelte sono tre: mantenere la SRL italiana, venderne le quote o spostare l’attività in una società bulgara. In ciascun caso la clausola di nazionalità incide sulla persona fisica, non sulla società. Gli effetti fiscali dipendono da dove la società è residente e da come i suoi utili arrivano al socio.
SRL italiana mantenuta dopo il trasferimento
La SRL con sede legale in Italia resta fiscalmente residente in Italia anche se il socio amministratore si trasferisce: l’art. 73, comma 3, del TUIR considera sufficiente la sola sede legale. Gestirla dalla Bulgaria può invece porre il tema di una stabile organizzazione della società in Bulgaria, perché l’art. 4 della Convenzione include tra le ipotesi la sede di direzione e l’ufficio. La valutazione è di fatto. La SRL, residente italiana, resta comunque coperta dalla Convenzione: la clausola di nazionalità riguarda solo le persone fisiche.
Diverso è il trattamento degli utili distribuiti al socio residente in Bulgaria. La ritenuta italiana è a titolo d’imposta del 26% (art. 27, comma 3, del DPR 600/1973, con l’aliquota dell’art. 3 del D.L. 66/2014). Il socio può chiedere il rimborso dell’imposta pagata in via definitiva in Bulgaria sugli stessi utili, fino a 11/26 della ritenuta. Il meccanismo attenua la sovrapposizione, ma non riporta il prelievo italiano al 10% previsto dall’art. 8 della Convenzione.
Vendita delle quote dopo il trasferimento
La cessione di una partecipazione qualificata in una società italiana produce una plusvalenza imponibile in Italia anche per il non residente (art. 23, comma 1, lettera f), TUIR). Con la Convenzione applicabile, l’art. 11, par. 4, la riserverebbe allo Stato di residenza del venditore. Per il socio unico trasferito in Bulgaria che cede l’intera SRL, la clausola di nazionalità determina quindi l’imposizione italiana. Le partecipazioni non qualificate restano invece non imponibili in Italia per i residenti in Stati che consentono un adeguato scambio di informazioni (art. 5, comma 5, D.Lgs. 461/1997). Se la vendita cade nell’anno del trasferimento, occorre verificare prima se in quell’anno la persona sia ancora residente in Italia. Per il calcolo e gli adempimenti si rinvia alla guida sulla cessione delle quote dopo il trasferimento all’estero.
Trasferire l’attività in una EOOD bulgara
L’alternativa è svolgere l’attività tramite una EOOD, la società a responsabilità limitata unipersonale bulgara. Per le persone giuridiche la Convenzione guarda alla sede o alla registrazione in Bulgaria, non alla nazionalità: la società può quindi invocarla. La scelta regge però solo se l’imprenditore vive e decide effettivamente in Bulgaria. Una EOOD diretta dall’Italia rischia di essere considerata residente in Italia per la sede di direzione effettiva o la gestione ordinaria (art. 73, comma 3, TUIR). Costi, imposte societarie e rischi sono analizzati nella guida su come aprire una società in Bulgaria.
Situazioni a rischio
Le regole viste finora producono effetti diversi a seconda di come è organizzata la vita della persona tra Italia e Bulgaria. Le quattro situazioni che seguono sono ricorrenti in chi valuta il trasferimento e mostrano dove la tassazione bulgara al 10% può non realizzarsi.
Il freelance che torna spesso in Italia
Un consulente informatico si stabilisce a Sofia ma trascorre in Italia lunghi periodi, lavorando anche da qui per i propri clienti. Il rischio non riguarda solo la soglia dei 183 giorni. Anche restando sotto quella soglia, la parte di attività svolta durante i soggiorni in Italia produce reddito imponibile in Italia, con ritenuta del 30% se il committente è un sostituto d’imposta. Le presenze si sommano anche se non consecutive e includono le frazioni di giorno. Un calendario non tracciato rende difficile dimostrare sia il numero dei giorni sia il luogo in cui ogni prestazione è stata eseguita.
L’imprenditore con la famiglia rimasta in Italia
Un professionista si trasferisce in Bulgaria, si iscrive all’AIRE e ottiene la residenza bulgara, mentre coniuge e figli restano in Italia. Per l’art. 2 TUIR mantiene un domicilio italiano e quindi la residenza fiscale. La Bulgaria lo considera a sua volta residente secondo la propria legge. Non potendo invocare il tie-breaker convenzionale, l’Italia tassa l’intero reddito mondiale e riconosce solo il credito per le imposte bulgare. L’aliquota del 10% resta di fatto assorbita dall’imposizione italiana, mentre gli adempimenti raddoppiano: due dichiarazioni, due sistemi contributivi da coordinare, due amministrazioni da cui difendersi.
Il socio che continua a incassare utili dalla SRL italiana
Un imprenditore si trasferisce in Bulgaria e mantiene la SRL italiana, prelevando i guadagni come dividendi. La ritenuta italiana del 26% sui dividendi è la stessa che avrebbe subito da residente in Italia: l’art. 27 del DPR 600/1973 prevede la medesima aliquota per le persone fisiche residenti e per i non residenti. Senza tutela convenzionale, il trasferimento non riduce il prelievo italiano sugli utili della società. Può invece aggiungere l’imposta bulgara del residente, recuperabile solo entro il limite di 11/26 della ritenuta. Per questo profilo il vantaggio del trasferimento si misura sui redditi prodotti in Bulgaria, non su quelli della SRL.
La vendita della SRL dopo il trasferimento
Un socio unico si trasferisce in Bulgaria con l’obiettivo di cedere la propria SRL dopo il cambio di residenza. La plusvalenza su una partecipazione qualificata in una società italiana resta imponibile in Italia, e la Convenzione non può essere invocata per riservarla alla Bulgaria. Se la cessione avviene nello stesso anno del trasferimento, la persona può risultare ancora residente in Italia per l’intero periodo d’imposta. La Bulgaria, a sua volta, tassa il residente sui redditi ovunque prodotti. Se e in che misura riconosca l’imposta pagata in Italia dipende dalla legge bulgara, che va verificata prima della cessione.
Cosa analizzare prima di trasferirsi in Bulgaria
Ti sei trasferito in Bulgaria ma conservi legami o redditi in Italia?
Famiglia rimasta in Italia, soggiorni frequenti, una SRL italiana o una cessione di quote possono mantenere la residenza fiscale italiana o l’imposizione in Italia, senza la tutela della Convenzione. Prima di contare sul 10% bulgaro, occorre verificare la propria posizione sui due lati.
Vai alla consulenza dedicata →Domande frequenti
L’iscrizione all’AIRE basta per non essere più residenti fiscali in Italia?
No. Dal 2024 l’iscrizione anagrafica è solo una presunzione relativa di residenza e l’AIRE la elimina. La residenza fiscale italiana resta però se per la maggior parte dell’anno si mantengono in Italia il domicilio, inteso come centro delle relazioni personali e familiari, la dimora abituale o la presenza fisica (art. 2 TUIR).
La Bulgaria è considerata un paradiso fiscale dall’Italia?
No. La Bulgaria non è inclusa nel D.M. 4 maggio 1999, quindi per chi vi si trasferisce non opera la presunzione di residenza italiana prevista dall’art. 2, comma 2-bis, del TUIR. Spetta all’Amministrazione finanziaria dimostrare che la residenza in Italia non è venuta meno.
Serve la cittadinanza bulgara per applicare la Convenzione tra Italia e Bulgaria?
Secondo l’Agenzia delle Entrate (Risposta n. 244/2023) e la Corte di Cassazione (sentenza n. 21697/2023), sì: l’art. 1 della Convenzione considera residente bulgaro solo chi ne possiede la nazionalità. La tesi è contestata da parte della giurisprudenza di merito e il Governo ha annunciato una revisione del testo.
Un freelance residente in Bulgaria paga imposte in Italia se lavora per clienti italiani?
Non sul lavoro svolto fisicamente in Bulgaria: per l’art. 23 del TUIR il reddito di lavoro autonomo è italiano solo se l’attività è esercitata in Italia, e sui compensi per prestazioni rese all’estero non si applica ritenuta. È invece imponibile in Italia, con ritenuta del 30%, il lavoro eseguito durante i soggiorni in Italia.
Dopo quanto tempo si diventa residenti fiscali in Bulgaria?
Si diventa residenti per l’anno in cui la permanenza supera i 183 giorni in un qualsiasi periodo di 12 mesi, contando anche i giorni di ingresso e di uscita. La residenza può sorgere anche prima se in Bulgaria si trova il centro degli interessi vitali. Da sola, però, non fa venire meno la residenza italiana.
La Convenzione tra Italia e Bulgaria è stata modificata per le pensioni?
Non ancora. A marzo 2026 il Ministero dell’Economia ha annunciato un’intesa con la Bulgaria per eliminare il requisito della nazionalità e salvaguardare le posizioni dei pensionati, ma a settembre 2026 non risulta firmato alcun protocollo. Con il messaggio n. 1270/2023, l’INPS ha subordinato l’esenzione in Italia al possesso della cittadinanza bulgara.
Fonti e riferimenti
- Convenzione tra Italia e Bulgaria per evitare le doppie imposizioni, firmata a Sofia il 21 settembre 1988, ratificata con L. 29 novembre 1990, n. 389 (G.U. n. 297 del 21 dicembre 1990, S.O. n. 86)
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 2, 23, 73 e 165, nel testo modificato dal D.Lgs. 27 dicembre 2023, n. 209
- D.M. 4 maggio 1999 (Stati e territori a regime fiscale privilegiato)
- D.P.R. 29 settembre 1973, n. 600, artt. 25 e 27
- D.L. 24 aprile 2014, n. 66, art. 3
- D.Lgs. 21 novembre 1997, n. 461, art. 5, comma 5
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E
- Agenzia delle Entrate, Risposta a interpello 8 marzo 2023, n. 244
- INPS, Messaggio 3 aprile 2023, n. 1270
- Corte di Cassazione, sez. trib., sentenza 20 luglio 2023, n. 21697
- Corte d’Appello di Bologna, sentenza n. 637/2025, pubblicata il 5 gennaio 2026
- Camera dei deputati, Commissione Finanze, risposta all’interrogazione n. 5-05144 dell’11 marzo 2026
- Legge bulgara sull’imposta sul reddito delle persone fisiche, art. 4 (residenza fiscale)
- Ministero delle Finanze della Repubblica di Bulgaria, Imposte sui redditi delle persone fisiche
- Legge di bilancio dell’assicurazione sociale bulgara per il 2026 (Gazzetta ufficiale bulgara n. 68 del 28 luglio 2026)
