
Come applicare il regime impatriati al TFR: procedura, comunicazione dell'Agenzia, istanza di rimborso e i punti ancora incerti.
Il TFR e l’incentivo all’esodo possono beneficiare della riduzione IRPEF del regime impatriati (art. 16 D.Lgs. 147/2015, art. 5 D.Lgs. 209/2023). La procedura richiede una richiesta specifica dopo la tassazione separata. La quota maturata prima del rientro resta esclusa.
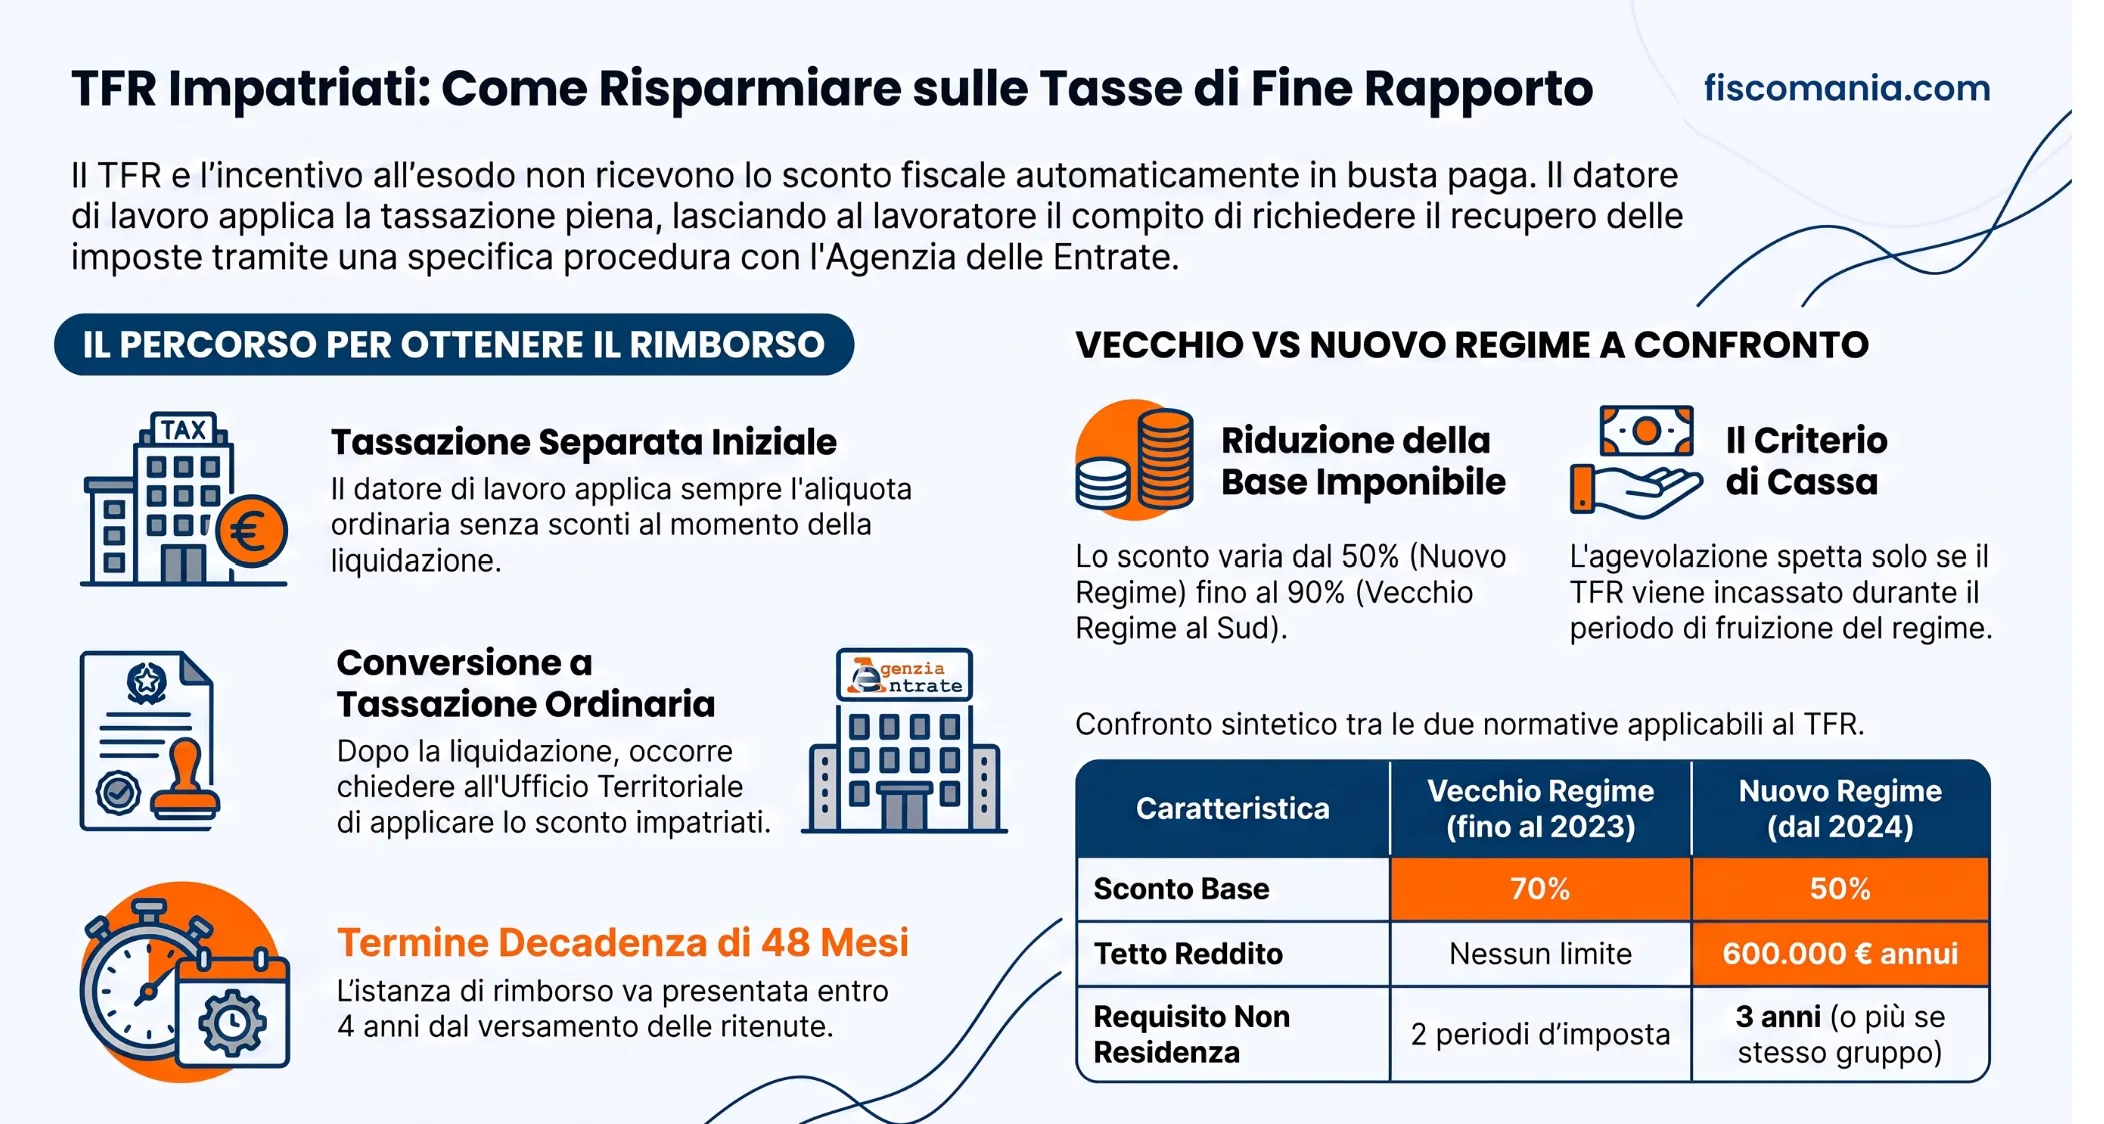
Il TFR e l’incentivo all’esodo percepiti da un lavoratore che rientra in Italia possono beneficiare della riduzione IRPEF prevista dal regime impatriati, ma non automaticamente. Il datore di lavoro, in qualità di sostituto d’imposta, è comunque obbligato ad applicare la tassazione separata prevista dagli articoli 17 e 19 del TUIR: la riduzione non passa dalla busta paga.
Dopo la liquidazione provvisoria, l’Agenzia delle Entrate riliquida l’imposta con l’aliquota media del quinquennio precedente e notifica l’esito con una comunicazione ai sensi dell’articolo 36-bis del DPR 600/1973. Solo a quel punto, se più favorevole, il lavoratore può chiedere all’ufficio territoriale competente di far confluire quei redditi nel reddito complessivo dell’anno di percezione, ottenendo così la riduzione (Circolare 33/E/2020, Risoluzione 40/E/2024). In alternativa, entro 48 mesi dal versamento delle ritenute, è possibile presentare istanza di rimborso ai sensi dell’articolo 38 del DPR 602/1973. Resta esclusa, in ogni caso, la quota di TFR riferibile a periodi in cui il lavoratore non era ancora fiscalmente residente in Italia.
TFR e incentivo all’esodo nel regime impatriati: la regola generale
Il TFR e l’incentivo all’esodo possono beneficiare della riduzione IRPEF del regime impatriati, alle stesse condizioni previste per gli altri redditi di lavoro dipendente. Rientrano nell’ambito applicativo le indennità disciplinate dall’articolo 17, comma 1, lettera a) del TUIR (indennità di fine rapporto e altre somme percepite una volta tanto alla cessazione, tra cui il TFR) e dalla lettera c-bis) (indennità corrisposte a seguito di transazione relativa alla cessazione del rapporto, categoria in cui rientra anche l’incentivo all’esodo). Per analogia, lo stesso principio si estende al trattamento di fine mandato degli amministratori.
Il principio di fondo è semplice: se il lavoratore possiede i requisiti previsti dal regime impatriati (per il regime vecchio o nuovo, a seconda dell’anno di rientro) e il reddito è prodotto in Italia durante il periodo di fruizione, l’agevolazione si applica. Non è quindi una categoria di reddito esclusa a priori: il TFR segue la stessa logica di qualunque altro reddito di lavoro dipendente agevolabile, con un’unica differenza operativa, di natura procedurale, illustrata di seguito.
Questa differenza riguarda il momento in cui la riduzione diventa effettiva. Per lo stipendio ordinario, il datore di lavoro applica la riduzione direttamente in busta paga. Per TFR e incentivo all’esodo questo non è possibile: si tratta di redditi soggetti a tassazione separata ai sensi degli articoli 17 e 19 del TUIR, e il sostituto d’imposta è comunque tenuto a operare la ritenuta secondo le regole ordinarie di quel regime, senza poter applicare alcuna riduzione al momento dell’erogazione. La riduzione, quando spetta, deve essere recuperata in un secondo momento, con una procedura specifica che vediamo più avanti.
Vecchio e nuovo regime impatriati: le differenze per TFR e incentivo esodo
La data di rientro in Italia determina quale versione del regime impatriati si applica, e con essa la misura della riduzione su TFR e incentivo esodo. Chi si è trasferito e iscritto in anagrafe entro il 31 dicembre 2023 resta nel vecchio regime, disciplinato dall’articolo 16 del D.Lgs. 147/2015, per l’intero periodo agevolabile originariamente maturato. Chi si trasferisce dal 2024 in avanti rientra invece nel nuovo regime, introdotto dall’articolo 5 del D.Lgs. 209/2023, con requisiti più selettivi e una riduzione meno ampia.
| Aspetto | Vecchio regime (art. 16 D.Lgs. 147/2015) | Nuovo regime (art. 5 D.Lgs. 209/2023) |
|---|---|---|
| Decorrenza | Rientro entro il 31.12.2023 | Rientro dal 2024 |
| Riduzione base | 70% | 50% |
| Riduzione maggiorata | 90% (rientro in Regioni del Mezzogiorno) | 60% (con figlio minore) |
| Tetto di reddito agevolabile | Nessun tetto | 600.000 euro annui |
| Non residenza richiesta | 2 periodi d’imposta precedenti | 3 anni (6-7 se rientro presso lo stesso datore o gruppo) |
| Durata dell’agevolazione | 5 anni, estendibile a 10 in presenza di requisiti specifici | 5 anni |
La procedura per recuperare la riduzione su TFR e incentivo esodo, descritta nella sezione successiva, non cambia tra i due regimi. La Circolare 3/E del 24 giugno 2026 lo conferma esplicitamente: il principio per cui i redditi a tassazione separata restano esclusi dall’agevolazione salvo conversione vale, nelle stesse modalità, sia per il regime dell’articolo 16 sia per quello dell’articolo 5 del D.Lgs. 209/2023. Chi rientra dal 2024, quindi, segue lo stesso percorso operativo descritto per il vecchio regime, con l’unica differenza della misura di riduzione applicabile una volta ottenuta la conversione.
Percezione, comunicazione, quota agevolabile: la mappa per orientarsi
Prima di avviare qualunque richiesta, conviene collocare la propria situazione in questo percorso. Ogni bivio dipende da un dato concreto, verificabile prima di scrivere all’Agenzia delle Entrate.
1. La somma è stata (o sarà) percepita entro il periodo di fruizione del regime impatriati?
- Se no: la percezione cade fuori dal quinquennio agevolabile (o dall’eventuale proroga). La conversione non è praticabile: manca il presupposto temporale, indipendentemente da tutto il resto. Il percorso si ferma qui.
- Se sì: si prosegue al punto 2.
2. È già arrivata la comunicazione dell’Agenzia delle Entrate sulla riliquidazione della tassazione separata (ex art. 36-bis DPR 600/1973)?
- Se sì: è possibile rivolgersi subito all’ufficio territoriale competente per chiedere la conversione.
- Se no: non è necessario attendere: è comunque possibile presentare istanza di rimborso ai sensi dell’articolo 38 del DPR 602/1973, entro 48 mesi dal versamento delle ritenute operate dal sostituto d’imposta.
In entrambi i casi, si prosegue al punto 3 per valutare quanto della somma può davvero beneficiare della riduzione.
3. La somma percepita è interamente riferibile al periodo di lavoro svolto dopo il rientro, sotto il regime impatriati, oppure solo in parte?
- Se interamente riferibile al periodo agevolato: la conversione, in linea di principio, comporta la riduzione sull’intero importo.
- Se solo in parte: è la situazione più comune per un TFR maturato su una carriera lunga, di cui solo gli ultimi anni ricadono nel periodo agevolato. Qui si apre un nodo che nessuna fonte ufficiale scioglie del tutto: la Circolare 33/E/2020 esclude dall’agevolazione, al paragrafo 7.8, la quota di emolumenti riferibile a periodi in cui il lavoratore era residente all’estero, ma quel paragrafo riguarda emolumenti variabili percepiti nell’anno di rientro, non un TFR maturato su più decenni. Non risulta un criterio ufficiale su come calcolare, in un caso come questo, la quota di competenza. Un’ordinanza della Cassazione (Sez. 5, n. 12708/2025), pronunciata su una diversa agevolazione fiscale legata a un periodo determinato, ha affermato che il TFR non si scorpora per singoli anni di maturazione e che rileva solo il momento del pagamento: un principio che, per analogia, potrebbe essere invocato a sostegno di un trattamento meno frazionato, ma che riguarda una fattispecie diversa da quella degli impatriati e non ne costituisce applicazione diretta.
4. La somma complessiva supera 1.000.000 di euro?
- Se sì: sulla quota eccedente si applica per legge la tassazione ordinaria (art. 24, comma 31, D.L. 201/2011): su questa parte l’agevolazione si applica senza bisogno di alcuna richiesta all’ufficio, direttamente da parte del sostituto d’imposta.
- Se no: l’intero importo segue il percorso ordinario descritto ai punti precedenti.
Il rischio della conversione integrale: quando il TFR va tutto o niente
I quattro bivi della mappa precedente si combinano in modo diverso da persona a persona. Ecco le situazioni in cui la combinazione genera il maggior rischio pratico, non solo teorico.
Trenta anni di carriera, quattro sotto regime impatriati
Nella nostra esperienza, questo è il caso più delicato tra quelli che incontriamo: un lavoratore rientrato in Italia dopo una lunga carriera, di cui solo gli ultimi anni ricadono nel periodo di fruizione del regime impatriati. La procedura di conversione, per come la prassi la descrive, riguarda l’intera posizione liquidata dal sostituto d’imposta come un’unica voce, non una sua frazione. Questo significa che, chiedendo la conversione, anche la quota di TFR maturata nei decenni precedenti al rientro rischia di confluire per intero nel reddito complessivo dell’anno di percezione, cumulandosi con gli altri redditi di quell’anno a tassazione piena. Il risparmio ottenuto sulla quota agevolata può quindi essere eroso, o superato, dall’aggravio sulla quota non agevolabile. Prima di presentare qualunque richiesta è opportuna una analisi della convenienza sui propri importi, confrontando quanto già trattenuto in tassazione separata con la simulazione della tassazione ordinaria.
La comunicazione che non arriva mai
Non sempre l’Agenzia delle Entrate notifica la comunicazione di riliquidazione in tempi brevi. Chi resta in attesa rischia di avvicinarsi, senza accorgersene, al termine di decadenza di 48 mesi dal versamento delle ritenute, previsto per l’istanza di rimborso ex articolo 38 del DPR 602/1973. Poiché quest’ultima via è comunque praticabile senza attendere la comunicazione, conviene calcolare la scadenza a partire dalla data delle ritenute operate dal sostituto d’imposta, non da quella, incerta, della comunicazione stessa, e valutare per tempo se muoversi in autonomia piuttosto che restare in attesa.
Oltre il milione di euro, ma solo per una parte
Quando incentivo all’esodo e TFR superano insieme un milione di euro, la somma si divide automaticamente in due trattamenti: tassazione ordinaria diretta, con riduzione già applicata dal sostituto, per la quota eccedente; tassazione separata, con la procedura di conversione descritta in precedenza, per la quota fino a un milione. Due percorsi differenti sulla stessa liquidazione, con tempistiche e modalità distinte, aumentano il rischio di errori nella verifica di quanto effettivamente trattenuto.
Il TFR percepito a fine quinquennio
Se il pagamento slitta oltre la scadenza del periodo agevolabile, anche di poco, il regime impatriati smette di applicarsi a quella somma: la Circolare 33/E/2020 chiarisce che vale il principio di cassa, non quello di maturazione. Un TFR liquidato con qualche mese di ritardo rispetto al termine del quinquennio può quindi perdere l’agevolazione per intero, indipendentemente da quanti anni di lavoro sotto regime lo abbiano generato.
La procedura passo per passo: dalla tassazione separata alla richiesta d’ufficio
Il percorso si articola in quattro fasi distinte, con un termine di decadenza che le attraversa tutte.
1. La ritenuta provvisoria del sostituto d’imposta. Alla cessazione del rapporto, il datore di lavoro applica su TFR e incentivo esodo la ritenuta prevista dagli articoli 17 e 19 del TUIR, calcolata con un’aliquota provvisoria. Non ha margine per applicare alcuna riduzione: la legge glielo impedisce, a prescindere dal fatto che il lavoratore sia o meno un impatriato.
2. La comunicazione dell’Agenzia delle Entrate. In un momento successivo, gli uffici riliquidano l’imposta applicando l’aliquota media del quinquennio precedente a quello di maturazione del diritto, e notificano l’esito con una comunicazione ai sensi dell’articolo 36-bis del DPR 600/1973. È a partire da questo documento che il lavoratore ha evidenza di quanto effettivamente dovuto secondo il meccanismo ordinario.
3. La richiesta all’ufficio territoriale. Ricevuta la comunicazione, se la tassazione ordinaria risulta più favorevole, il lavoratore può rivolgersi all’ufficio territoriale competente dell’Agenzia delle Entrate. L’ufficio, in sede di assistenza e previa verifica dei presupposti per il regime impatriati, modifica l’esito della comunicazione facendo confluire i redditi, nella misura ridotta prevista dalla norma, nel reddito complessivo dell’anno di percezione.
4. L’istanza di rimborso, anche senza attendere la comunicazione. Chi non vuole restare in attesa può muoversi prima: l’articolo 38 del DPR 602/1973 consente di presentare istanza di rimborso indipendentemente dal ricevimento della comunicazione, se lo si ritiene opportuno. È la via da valutare quando i tempi dell’ufficio si allungano oltre il ragionevole.
Il termine per muoversi, in entrambi i casi, è fissato in 48 mesi dalla data in cui il sostituto d’imposta ha versato le ritenute, non dalla data, spesso più tardiva e meno prevedibile, della comunicazione. Vale la pena segnarsi questa data fin dal momento della liquidazione, proprio per non scoprirsi vicini alla scadenza senza margine di manovra.
La quota di TFR maturata prima del rientro: cosa dice la prassi
Ottenuta la conversione a tassazione ordinaria, resta una domanda distinta dalla procedura in sé: l’intero importo beneficia della riduzione, o solo la parte riferibile agli anni di effettiva fruizione del regime? Per un TFR maturato su una carriera lunga, con il rientro concentrato negli ultimi anni, la risposta cambia in modo sostanziale l’esito economico dell’operazione.
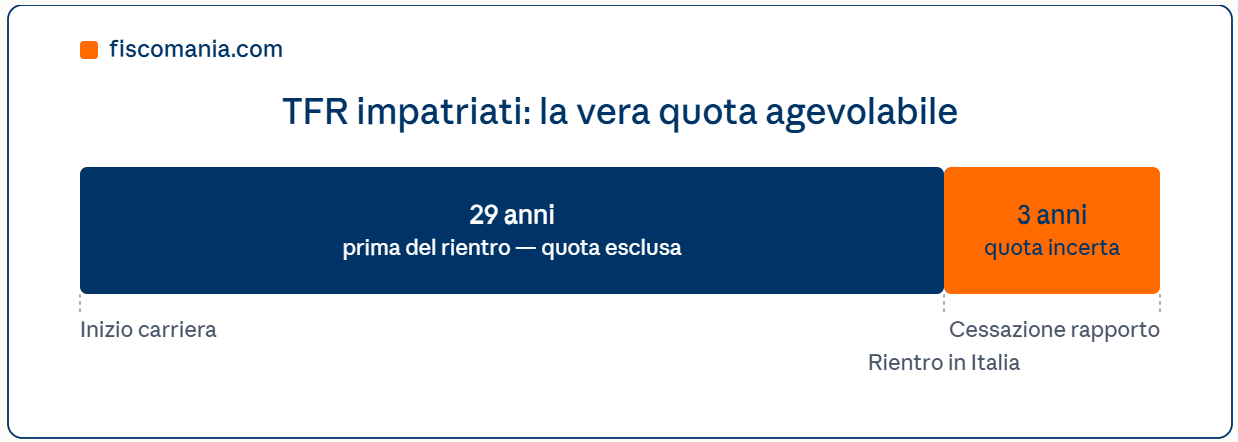
Il principio più vicino a questa domanda si trova nella Circolare 33/E/2020, paragrafo 7.8: gli emolumenti variabili percepiti nell’anno di acquisizione della residenza fiscale, se riferibili a periodi in cui il lavoratore era ancora residente all’estero, restano esclusi dall’agevolazione, anche se incassati durante la residenza italiana. È un principio di attribuzione per periodo di competenza, non di semplice cassa. Deve essere però segnalato con precisione: quel paragrafo riguarda bonus percepiti nel primo anno di rientro, non un trattamento di fine rapporto maturato su più anni. È il principio più affine al caso del TFR, applicabile per analogia, ma non una copertura testuale diretta.
Un’ordinanza della Corte di Cassazione (Sez. 5, n. 12708/2025) offre una lettura diversa, su un’agevolazione diversa: un rimborso fiscale legato a un periodo determinato, non al regime impatriati. La Corte ha affermato che il TFR, pur essendo una somma riferibile a più anni di lavoro, non si scorpora per singoli anni di maturazione: rileva solo il momento del pagamento. Applicato per analogia al caso degli impatriati, questo principio suggerirebbe un trattamento meno frazionato di quanto il paragrafo 7.8 lasci intendere. Restano due letture non equivalenti, mai messe a confronto dalla prassi ufficiale sul regime impatriati, riassunte di seguito.
| Fonte | Ambito | Principio | Applicabilità diretta al TFR pluriennale |
|---|---|---|---|
| Circolare 33/E/2020, § 7.7 | Regime impatriati, redditi a tassazione addizionale | I redditi a tassazione separata restano esclusi dall’agevolazione, salvo conversione | Sì, principio generale (ripreso da Risoluzione 40/E/2024) |
| Circolare 33/E/2020, § 7.8 | Regime impatriati, bonus da periodi di residenza estera | La quota riferibile a periodi non agevolabili resta esclusa, anche se incassata nel periodo buono | No, riguarda bonus nel primo anno, non il TFR |
| Cass. Sez. 5, ord. 12708/2025 | Altra agevolazione fiscale a finestra temporale | Il TFR non si scorpora per anni di maturazione; conta solo l’anno di pagamento | No, agevolazione diversa dal regime impatriati |
Nessuna delle tre fonti, quindi, risolve direttamente la questione per un TFR maturato in parte durante un periodo di lavoro all’estero e in parte dopo il rientro sotto regime impatriati. Chi si trova in questa situazione dovrebbe valutare entrambe le letture prima di presentare la richiesta di conversione, verificando con attenzione il rapporto tra anni di maturazione sotto regime e anni complessivi, e simulando l’effetto sui propri scaglioni IRPEF nell’anno di percezione prima di dare per scontato l’esito.
Esempio di calcolo: quanto conviene davvero convertire il TFR
Ecco come cambia il risultato nei due scenari descritti in precedenza, con numeri di pura ipotesi: un TFR e incentivo esodo lordi di 400.000 euro, maturati in 20 anni di servizio di cui solo gli ultimi 3 sotto regime impatriati (vecchio regime, riduzione al 70%). Ipotizzando un criterio di riparto proporzionale per anni di maturazione, non confermato dalla prassi come visto nel paragrafo precedente, la quota potenzialmente agevolabile sarebbe di 60.000 euro, quella non agevolabile di 340.000 euro. In tassazione separata, con un’aliquota media ipotizzata del 30%, l’imposta già trattenuta ammonta a 120.000 euro. Il lavoratore dichiara altri 45.000 euro di reddito nello stesso anno di percezione.
Se la conversione riguardasse l’intera posizione, come il meccanismo descritto in precedenza lascia presumere, la quota agevolata (60.000 euro, ridotta al 30% imponibile per effetto del regime) concorrerebbe al reddito complessivo per 18.000 euro, mentre la quota non agevolata (340.000 euro) vi concorrerebbe per intero. Sommando i 45.000 euro di altri redditi, il reddito complessivo dell’anno salirebbe a 403.000 euro, con un’imposta marginale attribuibile al TFR di circa 153.440 euro, applicando le aliquote a scaglioni vigenti dal 2026. Contro i 120.000 euro già versati in separata, l’operazione costerebbe circa 33.000 euro in più: un aggravio, non un risparmio.
Se invece fosse ammesso lo scorporo, con la quota agevolata convertita da sola e la quota non agevolata lasciata in tassazione separata, il conto cambia segno: sui soli 18.000 euro aggiunti al reddito complessivo l’imposta marginale scende a circa 7.240 euro, mentre sulla quota non agevolata resterebbe dovuta l’imposta già calcolata in separata, pari a 102.000 euro. Il totale, circa 109.240 euro, genera un risparmio di poco più di 10.000 euro rispetto a quanto già trattenuto.
| Scenario | Imposta stimata | Rispetto alla separata (120.000 €) |
|---|---|---|
| Tassazione separata, nessuna richiesta | 120.000 € | Riferimento |
| Conversione totale (rischio tutto o niente) | ~153.440 € | +33.440 € circa |
| Conversione solo della quota agevolata (se ammessa) | ~109.240 € | -10.760 € circa |
Consulenza online regime impatriati
TFR e incentivo esodo: la conversione conviene davvero?
Il TFR maturato prima del rientro rischia di confluire per intero in tassazione ordinaria, annullando il vantaggio ottenuto sulla quota agevolata. Una simulazione sui tuoi importi, prima di scrivere all’Agenzia delle Entrate, verifica se e quanto la conversione conviene davvero.
Richiedi una consulenza →Domande frequenti
Cos’è la comunicazione ex art. 36-bis sulla tassazione separata?
È l’atto con cui l’Agenzia delle Entrate comunica l’esito della riliquidazione definitiva dell’imposta sui redditi a tassazione separata, come TFR e incentivo esodo, calcolata con l’aliquota media del quinquennio precedente. È il presupposto per chiedere, se più favorevole, la conversione a tassazione ordinaria con la riduzione impatriati.
Entro quando va presentata l’istanza di rimborso ex art. 38 DPR 602/73?
Il termine di decadenza è di 48 mesi, calcolato dalla data in cui il sostituto d’imposta ha versato le ritenute su TFR o incentivo esodo, non dalla data della comunicazione dell’Agenzia delle Entrate. L’istanza è presentabile anche senza aver ricevuto quella comunicazione.
Che differenza c’è tra vecchio e nuovo regime impatriati per il TFR?
La procedura per recuperare la riduzione è identica nei due regimi, come confermato dalla Circolare 3/E del 2026. Cambia solo la misura applicabile: 70% (90% nel Mezzogiorno) nel vecchio regime, 50% (60% con figlio minore, tetto 600.000 euro) nel nuovo.
Cosa succede se TFR e incentivo esodo superano 1 milione di euro?
Sulla quota eccedente si applica automaticamente la tassazione ordinaria (art. 24, comma 31, D.L. 201/2011), e il sostituto d’imposta applica la riduzione impatriati direttamente su quella parte. Per la quota fino a 1 milione resta necessaria la conversione tramite l’ufficio territoriale.
Il TFR percepito dopo la scadenza del regime impatriati è comunque agevolabile?
No. Vale il principio di cassa: se la somma è percepita dopo la scadenza del periodo agevolabile, l’agevolazione non si applica, indipendentemente da quanti anni sotto regime l’abbiano generata. Lo chiarisce la Circolare 33/E/2020 su un caso di bonus maturato nell’ultimo anno di fruizione.
Il trattamento di fine mandato degli amministratori segue la stessa procedura del TFR?
Sì, per analogia: il TFM rientra nell’articolo 17, comma 1, lettera c-bis) del TUIR, la stessa categoria di indennità a tassazione separata di TFR e incentivo esodo, e segue quindi lo stesso percorso di comunicazione e richiesta all’ufficio territoriale.
Serve la comunicazione dell’Agenzia delle Entrate per presentare l’istanza di rimborso?
No. L’istanza ex articolo 38 del DPR 602/1973 può essere presentata anche prima di ricevere la comunicazione di riliquidazione, se il contribuente lo ritiene opportuno, purché entro 48 mesi dal versamento delle ritenute: non è necessariamente successiva alla richiesta in sede di assistenza.
