
Regime impatriati e contributi INPS: base imponibile, Gestione Separata, quadro RR ed esempi di calcolo per i professionisti.
Il regime impatriati incide anche sulla base contributiva del professionista iscritto alla Gestione Separata INPS. Il calcolo dipende dal reddito di lavoro autonomo imponibile, dalle aliquote previdenziali applicabili e dalla corretta compilazione del quadro RR.
Il regime impatriati riduce i contributi INPS per i professionisti iscritti alla Gestione Separata, perché la base previdenziale deriva dal reddito di lavoro autonomo determinato ai fini fiscali. Per il nuovo regime disciplinato dall’art. 5 del D.Lgs. n. 209/2023, il reddito professionale agevolato entra quindi nel calcolo contributivo nella misura fiscalmente imponibile. Il collegamento deriva dal criterio previsto dall’art. 2, comma 29, della Legge n. 335/1995, mentre la Circolare INPS n. 62/2026 individua nel quadro RE il reddito da assumere per la compilazione della sezione II del quadro RR.
La riduzione non deve però essere applicata indistintamente a qualsiasi lavoratore autonomo: occorre distinguere il professionista iscritto alla Gestione Separata dagli artigiani e commercianti, dai professionisti iscritti a una Cassa previdenziale e dai lavoratori dipendenti. Anche l’aliquota INPS dipende dalla posizione previdenziale personale e può cambiare durante lo stesso periodo d’imposta.
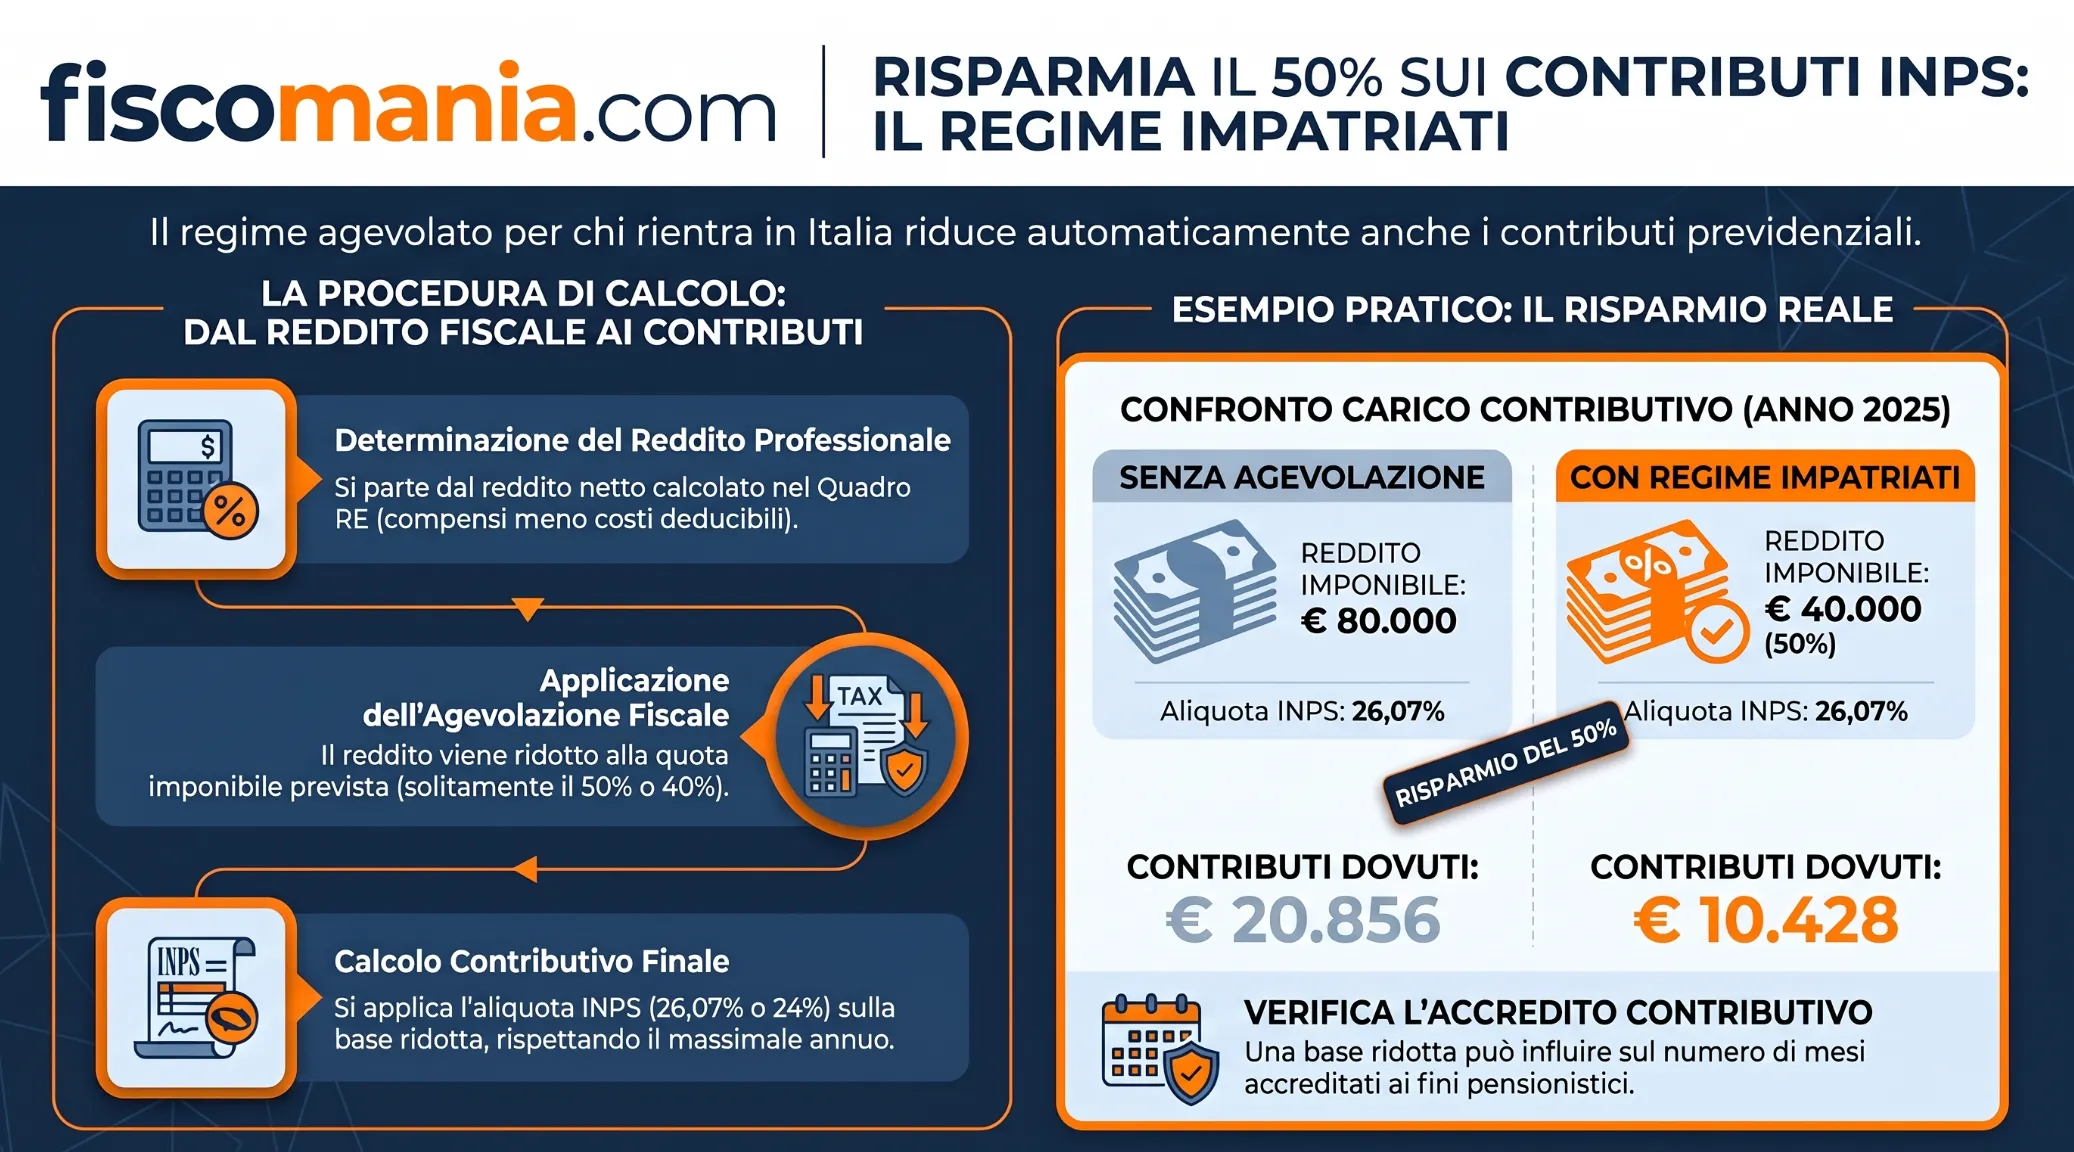
Regime impatriati e contributi INPS: perché si riduce la base imponibile
Per il professionista iscritto alla Gestione Separata, la riduzione del reddito imponibile prevista dal regime impatriati incide anche sulla base utilizzata per determinare i contributi previdenziali. Il punto di partenza è l’art. 2, comma 29, della Legge n. 335/1995, secondo cui la contribuzione dovuta alla Gestione Separata è applicata sul reddito delle attività determinato con gli stessi criteri previsti ai fini dell’IRPEF, quale risulta dalla dichiarazione annuale. Il sistema contributivo del professionista segue quindi, nella determinazione della base, il reddito fiscalmente rilevante. Quando il reddito di lavoro autonomo beneficia dell’agevolazione prevista per gli impatriati, non si forma una seconda base previdenziale calcolata sul reddito professionale prima della detassazione.
Per i trasferimenti rilevanti ai fini del nuovo regime, il riferimento fiscale è l’art. 5 del D.Lgs. n. 209/2023, che comprende tra i redditi agevolabili quelli di lavoro autonomo derivanti dall’esercizio di arti e professioni prodotti in Italia, purché siano rispettate le condizioni previste dalla disposizione. Il coordinamento tra questa norma e l’art. 2, comma 29, della Legge n. 335/1995 porta quindi ad assumere, ai fini della Gestione Separata, il reddito professionale nella misura che concorre effettivamente alla formazione dell’imponibile fiscale. È importante mantenere distinto questo meccanismo dalla posizione di artigiani, commercianti e professionisti soggetti a una Cassa autonoma, per i quali operano regole previdenziali differenti.
La Circolare INPS n. 62 del 27 maggio 2026 completa il quadro sul piano dichiarativo, indicando per i professionisti iscritti alla Gestione Separata il reddito di lavoro autonomo risultante dal quadro RE come riferimento per determinare la contribuzione nel quadro RR. Il documento, tuttavia, non formula espressamente una nuova regola secondo cui l’art. 5 del D.Lgs. n. 209/2023 riduce la contribuzione INPS. La conclusione deriva piuttosto dal coordinamento tra la disciplina fiscale del regime impatriati e il criterio legale di derivazione dell’imponibile contributivo. La distinzione è rilevante: l’effetto previdenziale non deve essere presentato come un’esenzione contributiva autonoma, ma come conseguenza della riduzione del reddito fiscalmente imponibile assunto come base dalla Gestione Separata.
Professionisti impatriati: quale reddito entra nella Gestione Separata INPS
Nel regime disciplinato dall’art. 5 del D.Lgs. n. 209/2023, applicabile ai trasferimenti fiscalmente rilevanti dal periodo d’imposta 2024, l’agevolazione riguarda i redditi di lavoro dipendente, i redditi assimilati e i redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni prodotti in Italia. Per il lavoratore autonomo, quindi, il perimetro rilevante è quello professionale: il nuovo regime non comprende genericamente il reddito d’impresa prodotto da artigiani e commercianti. Questi ultimi potevano invece rientrare, ricorrendone i requisiti, nel previgente regime impatriati di cui all’art. 16 del D.Lgs. n. 147/2015, che aveva un ambito reddituale più ampio.
Per il professionista iscritto alla Gestione Separata, la base contributiva non coincide con i compensi fatturati nell’anno, ma con il reddito di lavoro autonomo determinato secondo le regole fiscali. Il riferimento è il reddito derivante dall’esercizio abituale di arti e professioni di cui all’art. 53, comma 1, del TUIR, determinato nel quadro RE della dichiarazione dei redditi. Solo dopo avere individuato tale reddito è possibile applicare la quota di imponibilità prevista dall’art. 5 del D.Lgs. n. 209/2023. Il procedimento segue quindi una sequenza precisa: determinazione del reddito professionale, applicazione del regime agevolativo e individuazione della base imponibile da assoggettare alla contribuzione della Gestione Separata.
Dal reddito professionale del quadro RE alla base contributiva
La Circolare INPS n. 62/2026 individua nel quadro RE il punto di partenza per determinare l’imponibile dei liberi professionisti iscritti alla Gestione Separata. Per il reddito di lavoro autonomo di cui all’art. 53, comma 1, TUIR, il documento richiama la differenza tra il rigo RE6 e il rigo RE20 e, a seconda della presenza di perdite, il reddito indicato nei righi RE23 o RE25. Il dato che rileva ai fini previdenziali è quindi il reddito risultante dalla dichiarazione fiscale, non il volume complessivo dei compensi incassati. Se sul reddito professionale opera il regime impatriati, la base previdenziale viene determinata tenendo conto della quota che concorre effettivamente all’imponibile IRPEF, in coerenza con il criterio previsto dall’art. 2, comma 29, della Legge n. 335/1995.
Questo passaggio è essenziale anche sul piano operativo. Un professionista può avere, ad esempio, compensi per 100.000 euro e sostenere costi fiscalmente deducibili che portano il reddito professionale a un importo inferiore. Il regime impatriati interviene sul reddito professionale, non sui compensi lordi. La sequenza corretta è pertanto: determinazione del reddito nel quadro RE, applicazione della percentuale di imponibilità prevista dal regime agevolativo, individuazione della base contributiva e successiva applicazione dell’aliquota della Gestione Separata. Invertire questi passaggi porta a determinare in modo errato i contributi dovuti. Per la stessa ragione, un esempio numerico corretto deve partire dal reddito fiscale e specificare la posizione previdenziale del professionista.
Professionisti con Cassa previdenziale: perché il calcolo è diverso
Le regole descritte per la Gestione Separata non possono essere trasferite automaticamente ai professionisti iscritti a una Cassa previdenziale autonoma. Avvocati, commercialisti, ingegneri, architetti, medici e altri professionisti ordinistici possono essere soggetti alla rispettiva Cassa secondo le condizioni stabilite dalla disciplina di categoria. In questi casi l’art. 2, comma 29, della Legge n. 335/1995, che regola la Gestione Separata, non consente da solo di stabilire quale sia la base contributiva. Occorre verificare le regole previste dalla singola Cassa e, in particolare, se il reddito fiscalmente agevolato ai sensi dell’art. 5 del D.Lgs. n. 209/2023 produca effetti anche sulla contribuzione previdenziale dovuta.
| Profilo | Regime impatriati | Previdenza | Regola da verificare |
|---|---|---|---|
| Professionista senza Cassa | Nuovo art. 5 D.Lgs. 209/2023 | Gestione Separata INPS | Base collegata al reddito professionale fiscalmente imponibile |
| Professionista con Cassa | Nuovo art. 5 D.Lgs. 209/2023 | Cassa professionale | Disciplina della singola Cassa |
| Artigiano o commerciante | Solo previgente art. 16 D.Lgs. 147/2015, se spettante | Gestione speciale INPS | Regole contributive proprie della gestione |
Per approfondire: Lavoratori impatriati vs regime forfettario.
Come calcolare i contributi INPS del professionista impatriato
Il calcolo dei contributi INPS del professionista impatriato richiede di partire dal reddito professionale fiscalmente determinato, applicare la quota imponibile prevista dal regime agevolativo e solo successivamente individuare aliquota e limiti della Gestione Separata. Non è quindi corretto applicare una percentuale contributiva direttamente al fatturato o ai compensi incassati. Il procedimento dipende da due discipline che devono essere coordinate: l’art. 5 del D.Lgs. n. 209/2023 determina quale parte del reddito di lavoro autonomo concorre alla formazione del reddito complessivo, mentre l’art. 2, comma 29, della Legge n. 335/1995 collega la contribuzione della Gestione Separata al reddito determinato secondo i criteri fiscali. La posizione previdenziale personale completa il calcolo, perché l’aliquota applicabile può cambiare in presenza di altra copertura obbligatoria o di una pensione.
1. Determinare il reddito professionale
Il primo valore da individuare è il reddito derivante dall’esercizio di arti e professioni, non l’ammontare complessivo delle fatture emesse o dei compensi percepiti. Per i professionisti interessati, il riferimento dichiarativo è il quadro RE del modello Redditi PF. La Circolare INPS n. 62/2026 richiama, per il reddito di cui all’art. 53, comma 1, TUIR, i dati risultanti dal quadro RE e, in particolare, il reddito o la perdita dell’attività professionale determinati secondo le relative istruzioni. I costi fiscalmente deducibili incidono quindi a monte sulla formazione del reddito che sarà successivamente interessato dal regime impatriati. Questo ordine è essenziale: se un professionista incassa 100.000 euro ma il reddito fiscalmente determinato è inferiore per effetto dei costi deducibili, l’agevolazione non viene applicata sui 100.000 euro di compensi lordi.
2. Applicare la quota imponibile del regime impatriati
Una volta determinato il reddito professionale, occorre individuare la quota che concorre effettivamente alla formazione del reddito complessivo ai sensi dell’art. 5 del D.Lgs. n. 209/2023. Il nuovo regime prevede, entro le condizioni e i limiti stabiliti dalla norma, un concorso ordinario al reddito nella misura del 50%; la quota imponibile scende al 40% nelle fattispecie previste dai commi 4 e 5. Questa percentuale si applica al reddito di lavoro autonomo professionale prodotto in Italia, non direttamente ai contributi. L’effetto previdenziale deriva successivamente dal criterio di determinazione della base contributiva della Gestione Separata. In termini operativi, quindi, il passaggio è: reddito professionale determinato nel quadro RE → applicazione della percentuale fiscalmente imponibile → individuazione dell’importo che costituisce la base di partenza per il calcolo contributivo.
3. Individuare l’aliquota della Gestione Separata
Sulla base imponibile così determinata deve essere applicata l’aliquota contributiva corrispondente alla posizione previdenziale del professionista. Per il periodo d’imposta 2025, la Circolare INPS n. 62/2026 indica il 26,07% per il professionista privo di altra assicurazione previdenziale obbligatoria e non titolare di pensione. L’aliquota è invece pari al 24% per i soggetti assicurati presso altra forma previdenziale obbligatoria e per i titolari di pensione diretta o ai superstiti. Non è pertanto corretto utilizzare il 24% come aliquota standard per qualsiasi professionista impatriato, come potrebbe far pensare un esempio costruito senza specificare la posizione soggettiva. Prima di effettuare il calcolo occorre verificare se, nell’annualità interessata, il contribuente dispone di un’altra copertura previdenziale e per quale periodo dell’anno tale condizione sussiste.
4. Verificare il massimale contributivo
La Gestione Separata prevede anche un massimale annuo di reddito sul quale sono dovuti i contributi. Per il 2025, la Circolare INPS n. 62/2026 indica un massimale contributivo pari a 120.607 euro. Il limite deve essere verificato dopo avere individuato correttamente la base rilevante per la contribuzione. Ne consegue che l’effetto del regime impatriati può assumere un peso diverso a seconda dell’ammontare del reddito professionale e della base che, dopo l’applicazione dell’agevolazione fiscale, resta soggetta a contribuzione. Il massimale non deve essere confuso con il limite reddituale previsto dalla disciplina fiscale degli impatriati: si tratta di parametri appartenenti a regole differenti, uno fiscale e uno previdenziale. Questa distinzione diventa particolarmente importante negli esempi riferiti a professionisti con redditi elevati, nei quali una semplice moltiplicazione tra reddito e aliquota potrebbe produrre un risultato non corretto.
5. Considerare eventuali variazioni della posizione previdenziale durante l’anno
L’aliquota applicabile non è necessariamente la stessa per tutti i dodici mesi. La Circolare INPS n. 62/2026 disciplina il caso in cui la misura contributiva cambi durante il periodo d’imposta, prevedendo l’utilizzo di distinti moduli del quadro RR per i periodi assoggettati ad aliquote differenti. Il reddito imponibile annuo viene in questo caso ripartito in proporzione ai mesi interessati dalle diverse condizioni previdenziali. L’esempio fornito dalla prassi riguarda un professionista che, da ottobre 2025, diventa anche lavoratore dipendente: nove dodicesimi del reddito professionale sono assoggettati al 26,07%, mentre i restanti tre dodicesimi sono assoggettati al 24%. La verifica della posizione previdenziale deve quindi accompagnare quella fiscale, soprattutto quando nel corso dell’anno intervengono assunzioni, pensionamenti o altre circostanze che modificano l’aliquota della Gestione Separata.
6. Dalla base imponibile ai contributi dovuti
Il procedimento può essere sintetizzato in una sequenza: reddito professionale → quota fiscalmente imponibile con il regime impatriati → base contributiva → aliquota INPS → verifica del massimale → contributi dovuti. Dal risultato devono poi essere considerati gli eventuali contributi già versati in acconto per determinare il saldo risultante dal quadro RR. Questa ricostruzione evita due errori frequenti nel calcolo: applicare direttamente l’aliquota ai compensi e stimare il beneficio previdenziale come una percentuale fissa del reddito lordo. L’entità effettiva dei contributi dipende infatti dal reddito professionale determinato fiscalmente, dalla misura di imponibilità prevista dall’art. 5 del D.Lgs. n. 209/2023, dalla posizione previdenziale individuale e dai limiti applicabili nell’anno considerato. Solo dopo questi passaggi è possibile confrontare correttamente la contribuzione ordinaria con quella risultante dall’applicazione del regime agevolato.
Esempio di calcolo per un professionista impatriato nel 2025
Un esempio consente di vedere concretamente come la riduzione fiscale prevista dal regime impatriati si trasferisce sulla contribuzione alla Gestione Separata. Ipotizziamo un professionista che nel 2025 abbia determinato nel quadro RE un reddito di lavoro autonomo pari a 80.000 euro, sia iscritto alla Gestione Separata INPS, non sia pensionato e non disponga di altra copertura previdenziale obbligatoria.
Per il 2025, in questa situazione, la Circolare INPS n. 62/2026 indica un’aliquota contributiva del 26,07%. Il reddito ipotizzato resta inoltre inferiore al massimale contributivo di 120.607 euro previsto per la stessa annualità. Nel confronto consideriamo l’ipotesi ordinaria del nuovo regime impatriati in cui, ai sensi dell’art. 5 del D.Lgs. n. 209/2023, il reddito agevolabile concorre alla formazione del reddito complessivo nella misura del 50%.
Calcolo senza l’agevolazione sul reddito professionale
In assenza del regime impatriati, l’intero reddito professionale di 80.000 euro costituisce la base sulla quale applicare l’aliquota della Gestione Separata. Il calcolo è quindi 80.000 × 26,07% = 20.856 euro. Il valore di partenza non è il fatturato del professionista, ma il reddito determinato fiscalmente nel quadro RE dopo l’applicazione delle regole previste per il lavoro autonomo. In questo esempio non interviene il massimale, perché gli 80.000 euro sono inferiori al limite contributivo previsto per il 2025. I 20.856 euro rappresentano la contribuzione teoricamente dovuta prima di considerare eventuali acconti già versati durante l’anno. L’esempio serve quindi a isolare l’effetto della diversa base imponibile, senza introdurre ulteriori variabili dichiarative.
Calcolo con il regime impatriati
Applicando l’art. 5 del D.Lgs. n. 209/2023, nell’ipotesi ordinaria il reddito professionale di 80.000 euro concorre al reddito complessivo per il 50%, pari a 40.000 euro. In base al criterio di derivazione previsto dall’art. 2, comma 29, della Legge n. 335/1995, questo importo rappresenta la base sulla quale determinare la contribuzione alla Gestione Separata. Il calcolo diventa quindi 40.000 × 26,07% = 10.428 euro. A parità di reddito professionale e posizione previdenziale, la differenza rispetto alla contribuzione calcolata sull’intero reddito è pari a 10.428 euro. Non si tratta di uno sconto applicato dall’INPS sull’aliquota: il 26,07% rimane invariato. È invece la base contributiva a ridursi per effetto della minore quota di reddito fiscalmente imponibile.
| Voce | Senza agevolazione | Regime impatriati |
|---|---|---|
| Reddito professionale | € 80.000 | € 80.000 |
| Quota fiscalmente imponibile | 100% | 50% |
| Base contributiva | € 80.000 | € 40.000 |
| Aliquota Gestione Separata 2025 | 26,07% | 26,07% |
| Contributi dovuti | € 20.856 | € 10.428 |
| Differenza contributiva | € 10.428 | |
L’esempio mostra perché non è corretto descrivere l’agevolazione previdenziale come una riduzione dell’aliquota INPS. L’aliquota applicabile alla posizione del professionista non cambia per effetto del regime impatriati; cambia l’importo sul quale essa viene applicata. Il risultato può inoltre essere diverso quando il professionista beneficia della quota imponibile del 40% prevista dall’art. 5, commi 4 e 5, del D.Lgs. n. 209/2023, quando possiede un’altra copertura previdenziale, quando la posizione cambia durante l’anno oppure quando la base raggiunge il massimale contributivo. Per questo motivo un esempio numerico deve sempre indicare annualità, reddito professionale, percentuale di imponibilità e posizione previdenziale assunta nel calcolo.
Gestione Separata: minimale, massimale e accredito contributivo
La riduzione della base contributiva derivante dal regime impatriati deve essere valutata insieme alle regole proprie della Gestione Separata INPS, in particolare quelle relative al minimale rilevante per l’accredito contributivo e al massimale annuo. Il minimale non determina, per il libero professionista, un contributo fisso obbligatorio analogo a quello previsto nelle gestioni artigiani e commercianti. Assume invece rilievo per stabilire quanti mesi di contribuzione possano essere accreditati nell’anno. Il massimale svolge una funzione diversa: individua il limite di reddito oltre il quale non sono dovuti ulteriori contributi alla Gestione Separata. La riduzione dell’imponibile conseguente al regime agevolativo può quindi incidere non soltanto sull’importo da versare, ma anche sull’accredito previdenziale quando la contribuzione risultante è particolarmente contenuta.
Il minimale non è un contributo fisso come per artigiani e commercianti
Per i professionisti della Gestione Separata, non esiste una contribuzione minima fissa dovuta indipendentemente dal reddito prodotto secondo il meccanismo proprio delle gestioni speciali degli artigiani e commercianti. L’art. 2, comma 29, della Legge n. 335/1995 collega invece il minimale alla durata dell’accredito contributivo. Se il contributo versato nell’anno è almeno pari a quello calcolato sul minimale previsto per la gestione, viene riconosciuta l’intera annualità; se il versamento risulta inferiore, i mesi accreditabili vengono ridotti proporzionalmente. Questo aspetto diventa rilevante per il professionista impatriato perché la diminuzione del reddito fiscalmente imponibile può ridurre anche la base contributiva. Il beneficio immediato in termini di minori versamenti deve quindi essere distinto dagli eventuali effetti sulla durata della contribuzione riconosciuta ai fini previdenziali.
Riduzione dell’imponibile e accredito dei mesi contributivi
L’applicazione del regime impatriati non comporta automaticamente una perdita di mesi contributivi. L’effetto dipende dall’ammontare della base previdenziale risultante e dalla contribuzione effettivamente dovuta nell’anno. Se, anche dopo la riduzione del reddito imponibile, il contributo raggiunge l’importo necessario per l’accredito dell’intera annualità, non si produce una riduzione dei mesi riconosciuti. Diversamente, l’art. 2, comma 29, della Legge n. 335/1995 prevede un accredito proporzionale. È quindi improprio descrivere la riduzione contributiva come un vantaggio privo di qualsiasi possibile riflesso previdenziale. La verifica deve essere effettuata annualmente, tenendo conto del reddito agevolato, dell’aliquota applicabile e del minimale previsto per l’accredito nella Gestione Separata per il periodo interessato.
Il massimale limita il reddito assoggettato a contribuzione
Il massimale contributivo stabilisce invece il limite superiore della base sulla quale vengono calcolati i contributi della Gestione Separata. Per il periodo d’imposta 2025, la Circolare INPS n. 62/2026 individua tale limite in 120.607 euro. Una volta raggiunto il massimale, l’eventuale reddito eccedente non genera ulteriore contribuzione alla Gestione Separata. Questo parametro deve essere tenuto distinto sia dal minimale utilizzato per l’accredito contributivo sia dal limite di reddito previsto dall’art. 5 del D.Lgs. n. 209/2023 per l’applicazione del regime impatriati. Le tre grandezze rispondono infatti a finalità differenti. Nei casi di redditi professionali elevati, l’interazione tra quota fiscalmente imponibile e massimale può rendere meno intuitivo il confronto tra contribuzione ordinaria e contribuzione determinata dopo l’applicazione dell’agevolazione.
| Parametro | Funzione | Effetto per il professionista impatriato |
|---|---|---|
| Minimale per l’accredito | Verifica la contribuzione necessaria per riconoscere l’intera annualità | Una base contributiva ridotta può incidere sui mesi accreditati se il contributo risulta insufficiente |
| Massimale contributivo | Limita il reddito sul quale sono dovuti contributi | Il reddito eccedente il limite non genera ulteriore contribuzione |
| Base imponibile impatriati | Determina il reddito fiscalmente rilevante assunto ai fini contributivi | Riduce l’importo sul quale viene applicata l’aliquota della Gestione Separata |
La valutazione previdenziale deve quindi separare tre passaggi: quanto reddito entra nella base contributiva, quale aliquota si applica e quale accredito deriva dai contributi versati. Il regime impatriati interviene direttamente sul primo elemento, mentre minimale e massimale appartengono alla disciplina della Gestione Separata. Per questo la differenza contributiva calcolata nell’immediato non coincide necessariamente con una misura del beneficio previdenziale complessivo. Nei redditi medio-alti il problema dell’accredito può non presentarsi, mentre assume maggiore rilevanza quando la quota fiscalmente imponibile diventa sufficientemente bassa. Una corretta simulazione dovrebbe pertanto verificare, oltre ai contributi dovuti, anche l’eventuale effetto dell’imponibile agevolato sulla copertura contributiva riconosciuta per l’annualità.
Regime impatriati e quadro RR: quale imponibile indicare
Per il professionista impatriato, il punto rilevante ai fini del quadro RR è individuare correttamente il reddito professionale fiscalmente imponibile sul quale calcolare i contributi alla Gestione Separata. La Circolare INPS n. 62/2026 collega la determinazione dell’imponibile previdenziale ai redditi di lavoro autonomo risultanti dal quadro RE. Quando trova applicazione l’art. 5 del D.Lgs. n. 209/2023, il dato da assumere ai fini contributivi deve quindi riflettere la quota di reddito che concorre effettivamente alla formazione dell’imponibile fiscale, secondo il criterio previsto dall’art. 2, comma 29, della Legge n. 335/1995. Il quadro RR rappresenta il momento dichiarativo nel quale questa base viene utilizzata per determinare la contribuzione dovuta.
Non è invece necessario ricostruire in questa sede la compilazione dei singoli righi, i codici, il calcolo degli acconti o le altre variabili del prospetto previdenziale. Questi aspetti rispondono a un intento di ricerca diverso rispetto al tema dell’articolo. Per la procedura completa è possibile fare riferimento alla guida alla compilazione del quadro RR del modello Redditi PF 2026, nella quale sono analizzati struttura della sezione II, imponibile contributivo, aliquote, saldo e acconti per i professionisti iscritti alla Gestione Separata.
Ai fini del regime impatriati, il percorso da tenere presente resta quindi essenziale: reddito professionale determinato nel quadro RE → applicazione della quota fiscalmente imponibile → determinazione della base contributiva → liquidazione nel quadro RR. Questa sequenza consente di mantenere distinti il problema sostanziale, cioè quale reddito sia soggetto a contribuzione, e quello dichiarativo, cioè come il contributo debba essere materialmente esposto nel modello Redditi PF. La distinzione evita anche di confondere l’agevolazione fiscale con una specifica riduzione dell’aliquota INPS: il beneficio opera sulla base imponibile, mentre il quadro RR recepisce il risultato del calcolo previdenziale.
Impatriati e Concordato Preventivo Biennale: quale reddito rileva per l’INPS
L’adesione al Concordato Preventivo Biennale può modificare la base utilizzata per determinare i contributi previdenziali del professionista, ma il coordinamento con il regime impatriati richiede una verifica preliminare delle condizioni di accesso al CPB. La Circolare INPS n. 62/2026, § 2.2.1, chiarisce che i contribuenti che applicano il previgente regime impatriati di cui all’art. 16 del D.Lgs. n. 147/2015 possono determinare la base imponibile contributiva tenendo conto delle agevolazioni previste dal Concordato. In questo caso, la base previdenziale comprende la parte di reddito assoggettata all’imposta sostitutiva del CPB e la quota imputata nel quadro RN. La disciplina deve quindi essere letta congiuntamente alle regole fiscali che determinano il reddito effettivamente assoggettato a imposizione.
L’applicazione congiunta delle due discipline presuppone tuttavia che non ricorra la causa di esclusione prevista dall’art. 11, comma 1, lett. b-bis), del D.Lgs. n. 13/2024. La disposizione riguarda il caso in cui, nel periodo d’imposta precedente a quelli cui si riferisce la proposta di concordato, il contribuente abbia conseguito redditi o quote di reddito esenti, esclusi o non concorrenti alla base imponibile in misura superiore al 40% del reddito derivante dall’esercizio d’impresa o di arti e professioni. Prima di utilizzare il reddito concordato come riferimento contributivo occorre quindi verificare che l’agevolazione fruita non determini l’esclusione dal CPB secondo questa regola.
L’esempio riportato nel materiale riguarda un professionista iscritto alla Gestione Separata che, per il 2025, presenta un reddito CPB rettificato di 40.000 euro, una quota di 10.000 euro soggetta a imposta sostitutiva e un reddito effettivo di 55.000 euro. Il professionista sceglie di assumere ai fini previdenziali il reddito concordato anziché quello effettivo più elevato. La base contributiva è quindi pari a 50.000 euro, data dalla somma tra 40.000 e 10.000 euro, sulla quale viene applicata l’aliquota del 26,07%, per contributi complessivi pari a 13.035 euro. L’esempio mostra che, in presenza del CPB, il reddito effettivo non coincide necessariamente con la base utilizzata per determinare i contributi.
| Voce | Importo | Rilevanza contributiva |
|---|---|---|
| Reddito CPB rettificato | € 40.000 | Compreso nella base |
| Reddito CPB soggetto a imposta sostitutiva | € 10.000 | Compreso nella base |
| Reddito effettivo | € 55.000 | Non utilizzato nell’esempio, per scelta del contribuente |
| Base contributiva | € 50.000 | Aliquota 26,07% → € 13.035 di contributi |
Professionisti, artigiani e dipendenti impatriati: perché i contributi non si calcolano allo stesso modo
Il trattamento contributivo degli impatriati varia in funzione della categoria reddituale e della gestione previdenziale applicabile. Nel nuovo regime di cui all’art. 5 del D.Lgs. n. 209/2023, per i lavoratori autonomi l’agevolazione riguarda i redditi derivanti dall’esercizio di arti e professioni prodotti in Italia. Il professionista iscritto alla Gestione Separata può quindi beneficiare della riduzione della base fiscalmente imponibile anche ai fini contributivi, secondo il criterio di derivazione previsto dall’art. 2, comma 29, della Legge n. 335/1995. Diversa è la posizione di artigiani e commercianti: il nuovo regime non agevola genericamente il reddito d’impresa, mentre il previgente art. 16 del D.Lgs. n. 147/2015 aveva un perimetro più ampio e poteva interessare, ricorrendone i requisiti, anche tali categorie.
Il confronto con i lavoratori dipendenti richiede un’ulteriore distinzione. Per questi soggetti l’agevolazione impatriati opera sul reddito fiscalmente imponibile, ma non comporta automaticamente una corrispondente riduzione della base previdenziale. Il rapporto tra imponibile fiscale e contributivo segue infatti regole proprie del lavoro dipendente, diverse da quelle previste per la Gestione Separata. Per questa ragione non è corretto trasferire al dipendente il meccanismo descritto per il professionista né, viceversa, utilizzare la disciplina contributiva del lavoro subordinato per determinare i contributi di un autonomo. La diversa base normativa spiega perché soggetti che beneficiano dello stesso regime fiscale possano presentare effetti previdenziali differenti.
La categoria generica di “lavoratore autonomo impatriato” rischia quindi di essere fuorviante se non viene accompagnata dalla corretta qualificazione del reddito. Il primo passaggio consiste sempre nell’individuare se il soggetto produce reddito professionale, reddito d’impresa o reddito di lavoro dipendente. Solo successivamente è possibile verificare quale gestione previdenziale trovi applicazione e se il reddito fiscalmente agevolato incida anche sulla base contributiva. Questo ordine evita di estendere automaticamente la disciplina della Gestione Separata a soggetti che rientrano in gestioni diverse o che, nel nuovo regime impatriati, non beneficiano dell’agevolazione sul reddito d’impresa.
| Profilo | Regime fiscale rilevante | Trattamento contributivo |
|---|---|---|
| Professionista in Gestione Separata | Nuovo art. 5 D.Lgs. 209/2023 | Base contributiva collegata al reddito professionale fiscalmente imponibile |
| Artigiano o commerciante | Previgente art. 16 D.Lgs. 147/2015, se ancora applicabile | Gestione speciale INPS con regole proprie |
| Lavoratore dipendente | Nuovo art. 5 D.Lgs. 209/2023 | La riduzione fiscale non determina automaticamente una riduzione della base previdenziale |
Consulenza fiscale online
Calcolo dei contributi con il regime impatriati
La riduzione della base contributiva dipende dal regime impatriati applicabile, dalla natura del reddito e dalla posizione previdenziale del professionista. Un errore nella qualificazione può incidere sui contributi dovuti e sull’accredito previdenziale. Una verifica personalizzata consente di ricostruire imponibile fiscale, Gestione Separata e trattamento contributivo.
Richiedi una consulenza →Domande frequenti
Il regime impatriati riduce anche i contributi INPS?
Per il professionista iscritto alla Gestione Separata, la riduzione può incidere anche sulla base contributiva. L’art. 2, comma 29, della Legge n. 335/1995 collega infatti la contribuzione al reddito determinato secondo i criteri fiscali, sul quale opera l’art. 5 del D.Lgs. n. 209/2023.
I contributi INPS si calcolano sul fatturato del professionista impatriato?
No. Per il professionista rileva il reddito di lavoro autonomo determinato fiscalmente nel quadro RE, non l’importo complessivo dei compensi. Su questo reddito viene applicata la quota imponibile prevista dall’art. 5 del D.Lgs. n. 209/2023 e successivamente la disciplina della Gestione Separata.
Quale aliquota INPS si applica a un professionista impatriato?
L’aliquota dipende dalla posizione previdenziale e dall’annualità. Per il 2025 la Circolare INPS n. 62/2026 indica il 26,07% per il professionista privo di altra copertura obbligatoria e non pensionato e il 24% per chi è assicurato presso altra gestione o titolare di pensione.
Il nuovo regime impatriati si applica anche ad artigiani e commercianti?
Non sul reddito d’impresa. L’art. 5 del D.Lgs. n. 209/2023 agevola, tra gli altri, i redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni. Artigiani e commercianti potevano invece beneficiare, ricorrendone i requisiti, del previgente art. 16 del D.Lgs. n. 147/2015.
Il regime impatriati riduce anche i contributi di una Cassa professionale?
Non è possibile applicare automaticamente alla Cassa professionale le regole della Gestione Separata INPS. Per avvocati, commercialisti, ingegneri, medici e altri professionisti occorre verificare la disciplina della rispettiva Cassa e la base reddituale prevista per la contribuzione.
La riduzione dei contributi può incidere sui mesi accreditati?
Sì, in determinate situazioni. L’art. 2, comma 29, della Legge n. 335/1995 prevede un accredito proporzionale quando la contribuzione versata non raggiunge quella corrispondente al minimale previsto per l’intera annualità. La riduzione della base imponibile deve quindi essere valutata anche sotto questo profilo.
Cosa succede se l’aliquota della Gestione Separata cambia durante l’anno?
La Circolare INPS n. 62/2026 prevede la ripartizione del reddito imponibile tra i periodi soggetti alle diverse aliquote. Ad esempio, l’assunzione come dipendente durante l’anno può determinare il passaggio dal 26,07% al 24% per i mesi interessati dalla nuova copertura previdenziale.
