
Regime impatriati ex art. 5 D.Lgs. 209/2023: cosa succede se si cambia datore passando dal gruppo al terzo. Incertezze interpretative.
Il cambio di datore può essere neutro, incidere solo su alcuni redditi oppure far emergere il requisito rafforzato legato al vecchio datore o gruppo. La sequenza dei rapporti prima e dopo il rientro diventa quindi decisiva.
Cambiare datore di lavoro non determina automaticamente la perdita del regime impatriati, ma il beneficio non può essere considerato indifferente al nuovo rapporto. Nel regime previsto dall’art. 5 del D.Lgs. n. 209/2023 occorre considerare se il nuovo datore coincide con il soggetto o il gruppo per cui il lavoratore era impiegato all’estero e in quale momento avviene il cambio. La prassi del 2025 mostra inoltre che, all’interno dello stesso quinquennio, possono coesistere redditi agevolabili e redditi esclusi dal beneficio. Resta invece non espressamente chiarito dall’Agenzia delle Entrate il caso inverso in cui, dopo aver iniziato il regime con un datore terzo, il lavoratore passi successivamente al vecchio datore estero o al suo gruppo.
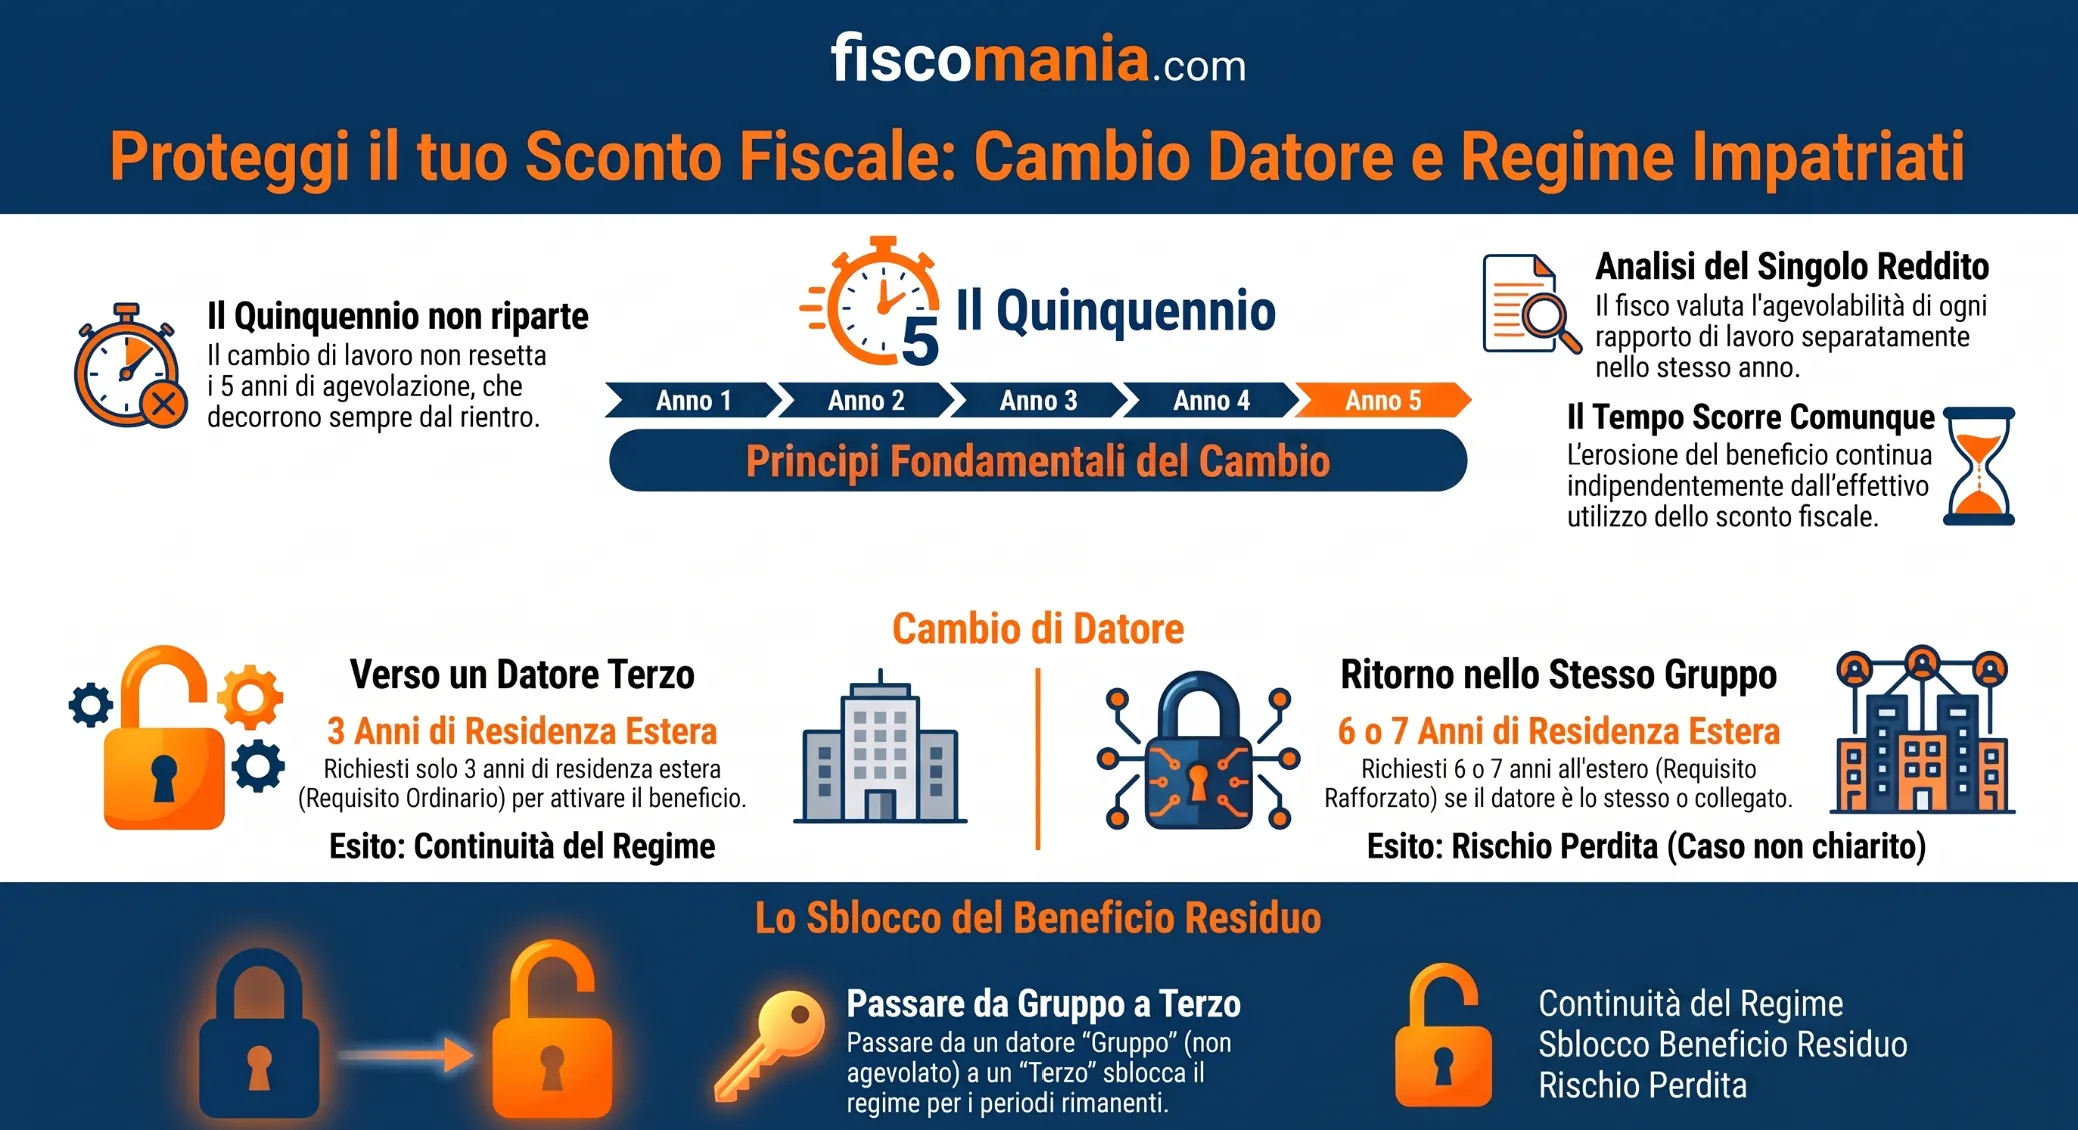
Quinquennio agevolato e singolo rapporto di lavoro: due piani distinti
Quinquennio agevolato e singolo rapporto di lavoro: due piani distinti
Nel nuovo regime impatriati la verifica delle condizioni non si esaurisce al momento del trasferimento della residenza fiscale in Italia. Occorre distinguere la durata temporale dell’agevolazione dai singoli redditi di lavoro che, all’interno di tale periodo, possono effettivamente beneficiarne. Il quinquennio continua a decorrere dal periodo d’imposta del trasferimento e il cambio di datore non ne determina la ripartenza; ciò che può cambiare è invece l’applicabilità del beneficio ai redditi derivanti dai diversi rapporti di lavoro che si susseguono nel tempo.
Il principio emerge chiaramente dalla risposta dell’Agenzia delle Entrate n. 66/2025 (con cui viene sancito anche l’abbandono del requisito del collegamento funzionale). L’Amministrazione afferma che:
non è necessario […] che al rientro in Italia sussistano i requisiti previsti dalla norma, potendo gli stessi maturare anche successivamente
e precisa che il regime
si applica per ciascun periodo d’imposta in cui i requisiti sussistono.
Nel caso esaminato, infatti, i redditi percepiti nei primi tre mesi presso il datore per cui il lavoratore era stato impiegato all’estero non erano agevolabili, mentre quelli percepiti da aprile presso un nuovo datore potevano beneficiare del regime.
La conseguenza è rilevante: non basta stabilire una volta per tutte, al momento del rientro, che il contribuente può accedere al regime impatriati. Quando cambiano i rapporti di lavoro, occorre considerare anche le caratteristiche del singolo rapporto da cui deriva il reddito. Il quinquennio delimita quindi la finestra temporale entro cui l’agevolazione può operare, ma non rende automaticamente agevolabile ogni reddito di lavoro prodotto al suo interno.
Quando rileva il datore per cui si lavorava all’estero
Nel regime impatriati previsto dall’art. 5 del D.Lgs. n. 209/2023 non è sufficiente considerare che il lavoratore abbia cambiato azienda. Occorre verificare chi è il nuovo datore rispetto al soggetto per cui il lavoratore era impiegato all’estero prima del trasferimento in Italia. La disciplina distingue infatti il rapporto con un datore terzo dal rapporto svolto in favore dello stesso soggetto o di una società appartenente al medesimo gruppo.
Datore terzo e datore appartenente al vecchio gruppo
Quando l’attività in Italia è prestata per un soggetto diverso e non appartenente al gruppo del precedente datore estero, trova applicazione il requisito ordinario di tre periodi d’imposta di precedente residenza fiscale all’estero. Se invece il lavoratore presta attività in Italia per lo stesso soggetto presso il quale era stato impiegato all’estero o per un soggetto appartenente allo stesso gruppo, la norma richiede una permanenza estera più lunga.
La nozione di gruppo non dipende soltanto dalla denominazione delle società o dal fatto che il contratto sia formalmente stipulato con una diversa entità giuridica. L’art. 5, comma 2, del D.Lgs. n. 209/2023 considera appartenenti allo stesso gruppo i soggetti tra i quali sussiste un rapporto di controllo diretto o indiretto, oppure che siano sottoposti a comune controllo ai sensi dell’art. 2359, primo comma, n. 1, c.c.
Il requisito rafforzato dei 6 o 7 periodi d’imposta
Quando il rapporto svolto in Italia è riconducibile al precedente datore estero o al suo gruppo, il periodo minimo trascorso all’estero passa da tre a sei periodi d’imposta, oppure a sette periodi d’imposta se il lavoratore, prima del trasferimento all’estero, era già stato impiegato in Italia per lo stesso soggetto o gruppo.
Questa distinzione è centrale anche quando il datore cambia dopo il rientro. Non tutti i nuovi rapporti sono quindi equivalenti: il passaggio a un soggetto realmente terzo e il passaggio al precedente datore estero, o a una società del suo gruppo, devono essere analizzati separatamente. Il calcolo dei periodi di residenza estera e le diverse configurazioni dello stesso datore o gruppo sono approfonditi nella guida dedicata al regime impatriati con lo stesso datore di lavoro.
Cosa ha chiarito l’Agenzia sul cambio del rapporto di lavoro
Le risposte dell’Agenzia delle Entrate n. 66/2025 e n. 263/2025 consentono di precisare ulteriormente come debba essere analizzato il regime impatriati quando, dopo il trasferimento in Italia, cambiano o coesistono più rapporti di lavoro. Le due fattispecie sono diverse, ma conducono a un risultato coerente: l’applicazione dell’agevolazione non può essere valutata soltanto al momento del rientro, ma deve tenere conto del rapporto da cui deriva il singolo reddito.
Dal vecchio datore a un nuovo datore: la risposta n. 66/2025
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
