
SAM o SARL a Monaco: se l’imprenditore resta in Italia o si trasferisce, residenza della società, CFC e ISB al 25% cambiano l’esito fiscale.
La società monegasca è residente in Italia se da qui si decidono le strategie o si gestisce l’attività; altrimenti, se il socio resta residente in Italia, conta la CFC, che dipende dall’imposta monegasca effettivamente sopportata e dalla natura dei proventi.
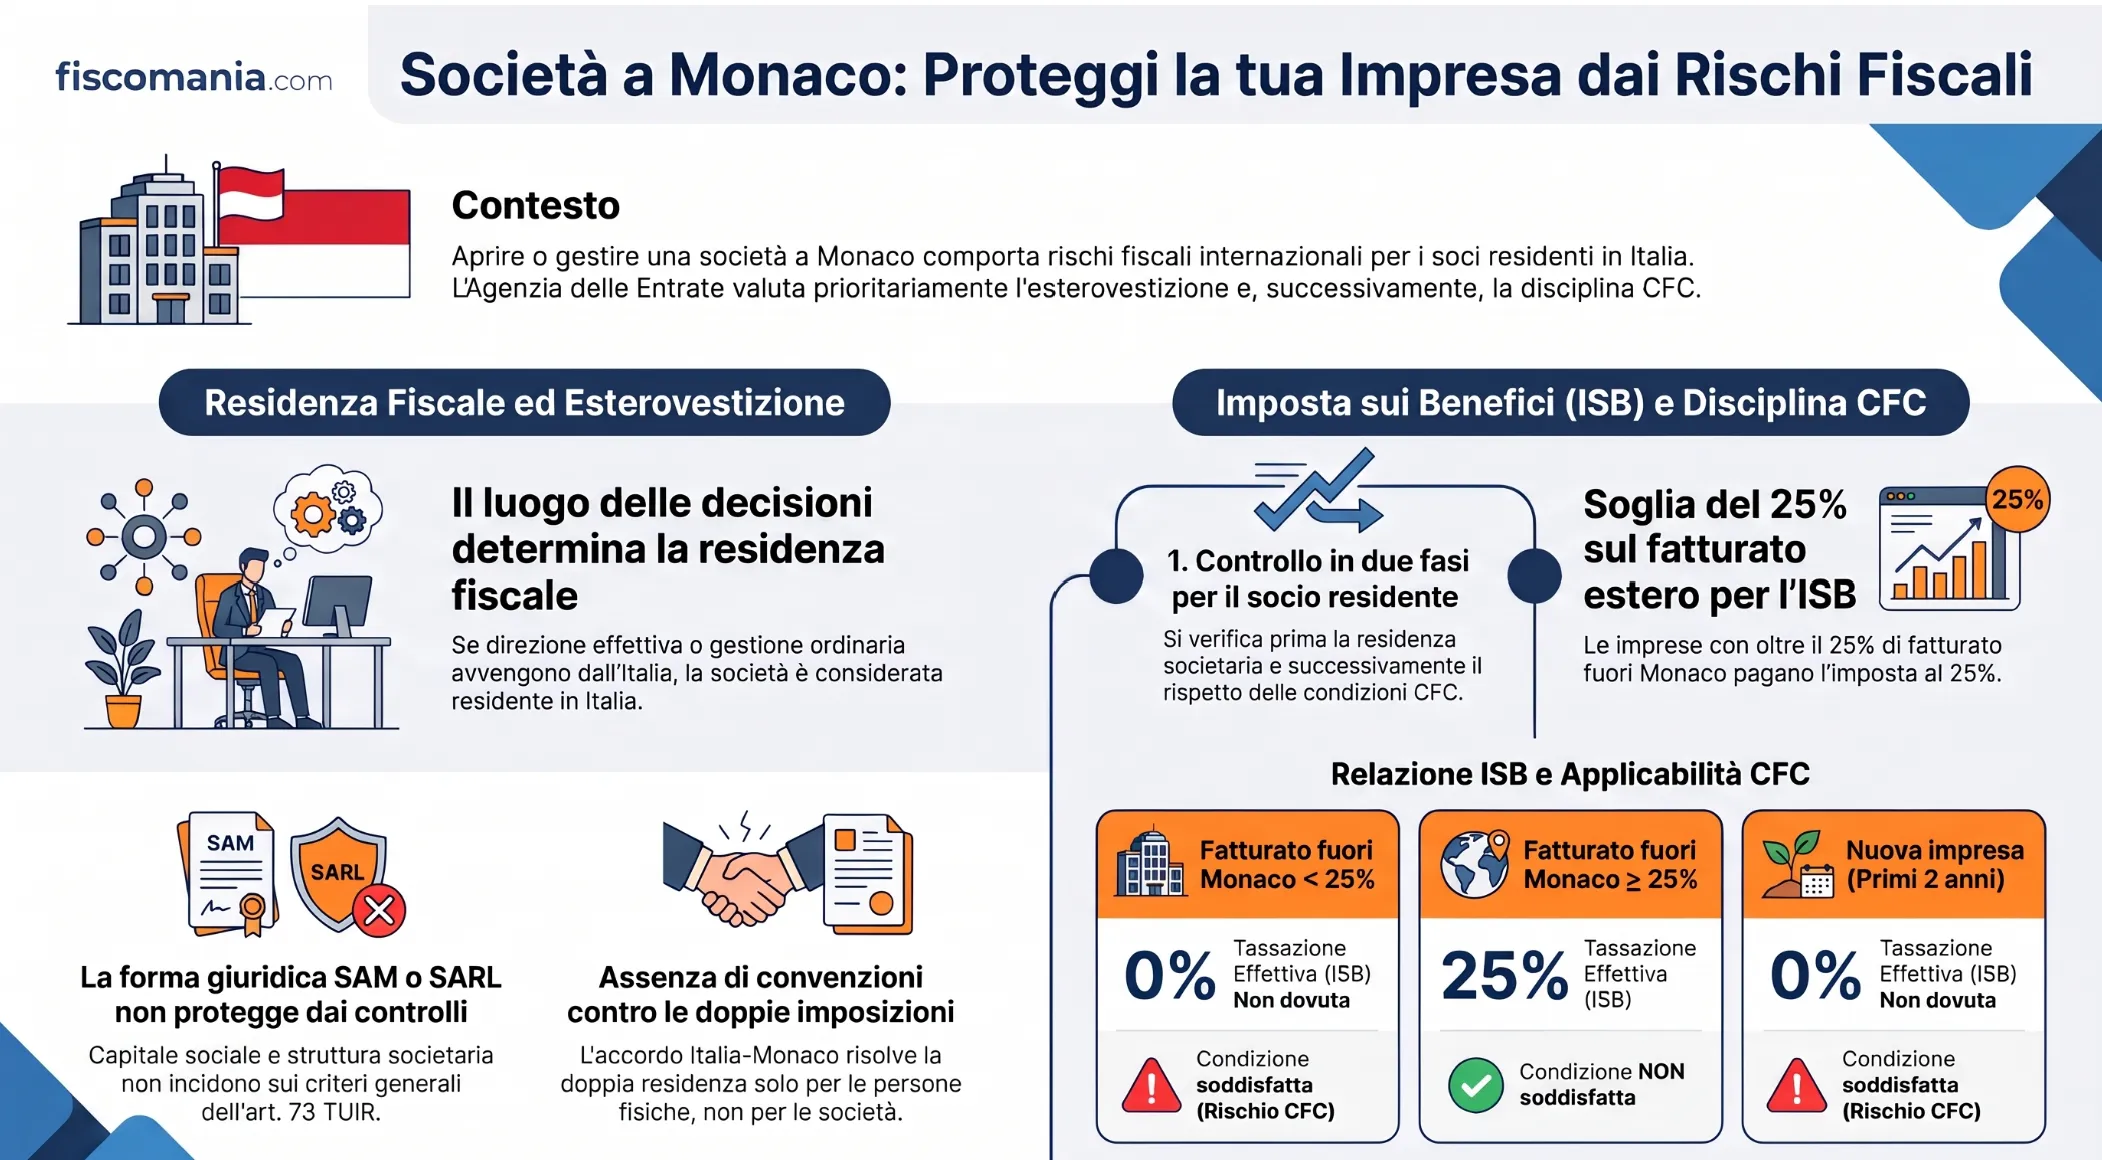
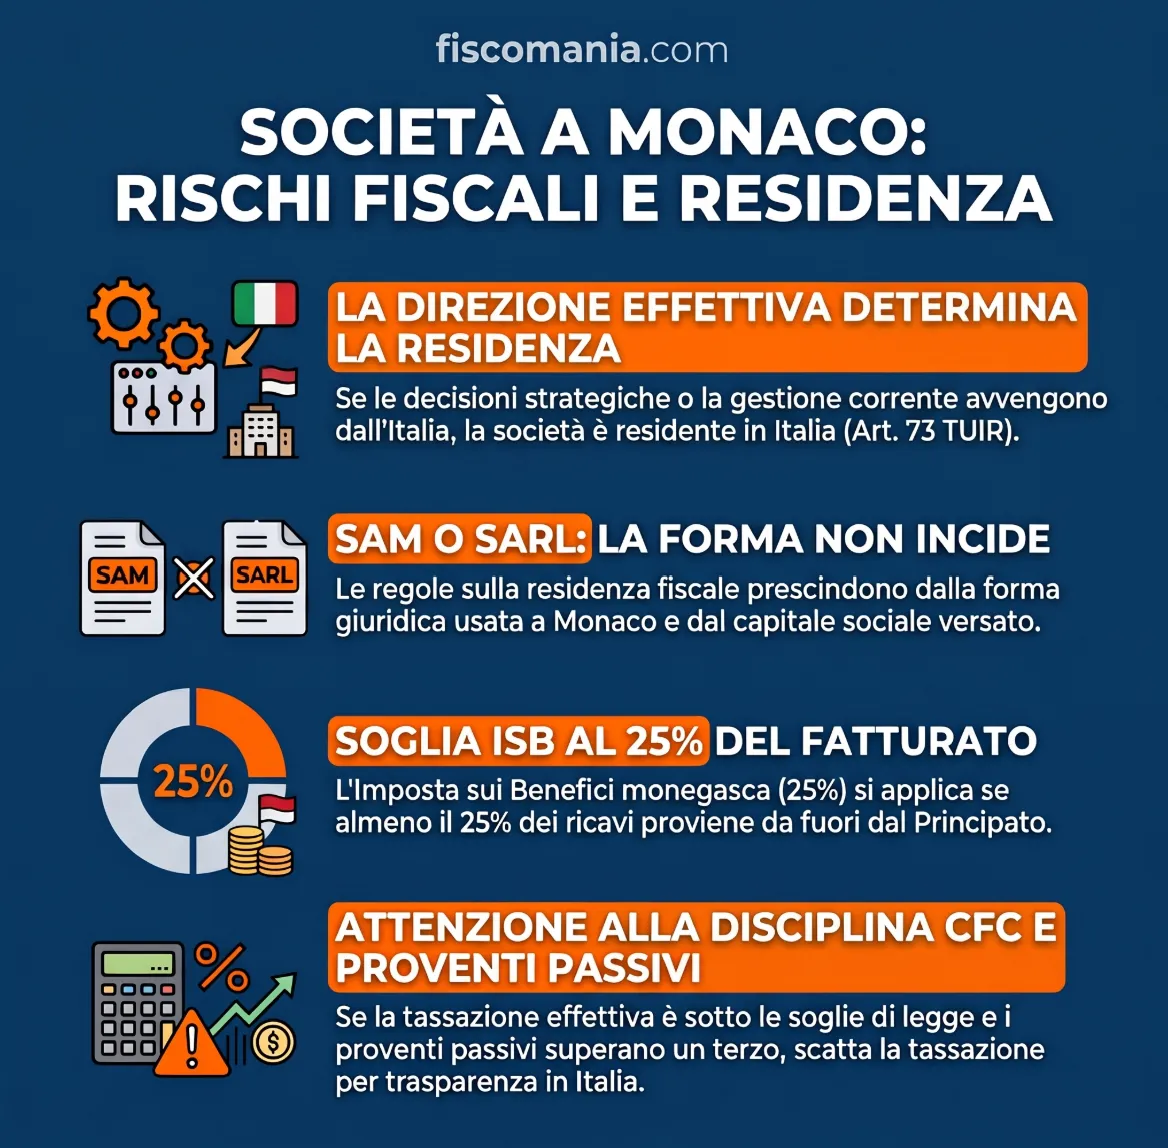
L’art. 73, comma 3, TUIR (dal 2027 art. 82, comma 3, del D.Lgs. 117/2026) considera residenti in Italia le società che per la maggior parte del periodo d’imposta hanno qui la sede legale, la sede di direzione effettiva o la gestione ordinaria in via principale: la forma monegasca, SAM o SARL, non incide. Se nessuno di questi criteri ricorre, la società resta estera, ma l’imprenditore che la controlla e resta residente deve verificare la disciplina delle imprese estere controllate (art. 167 TUIR, dal 2027 art. 186), che richiede congiuntamente una tassazione effettiva inferiore alle soglie di legge e proventi passivi oltre un terzo del totale. A Monaco la tassazione dipende dall’imposta sui benefici (ISB), dovuta dalle imprese commerciali o industriali se almeno il 25% del fatturato proviene da fuori dal Principato.
Quando la società monegasca è residente in Italia
La residenza italiana di una società monegasca dipende da dove si assumono le decisioni strategiche e da dove si compiono gli atti di gestione corrente, non dalla sede legale né dalla forma scelta. Il test è alternativo: basta che uno dei tre criteri dell’art. 73, comma 3, TUIR ricorra in Italia per la maggior parte del periodo d’imposta.
Direzione effettiva e gestione ordinaria
La sede di direzione effettiva è il luogo in cui si assumono, in modo continuo e coordinato, le decisioni strategiche riguardanti la società nel suo complesso; la gestione ordinaria è il continuo e coordinato compimento degli atti della gestione corrente. Dal 2024, per i soggetti con esercizio coincidente con l’anno solare, la norma non considera più l’oggetto principale. Se l’imprenditore decide o gestisce dall’Italia, la società è quindi residente in Italia anche con sede legale a Monaco. I criteri generali sono nella guida sull’esterovestizione societaria.
Nessun criterio convenzionale per le società
Con Monaco non esiste una convenzione contro le doppie imposizioni. L’art. 12, paragrafo 2, dell’Accordo del 2015 risolve la doppia residenza soltanto delle persone fisiche, come spiega la guida sull’art. 12 dell’Accordo con Monaco. Per una società residente in entrambi gli Stati l’Accordo non offre una regola di prevalenza, e per l’Italia valgono i criteri dell’art. 73.
SAM e SARL: la forma non cambia l’esito
La tabella riporta, per le due forme più usate, i soli elementi che incidono su chi amministra.
| Aspetto | SAM | SARL |
|---|---|---|
| Soci | Almeno due, persone fisiche o giuridiche | Almeno due, persone fisiche o giuridiche |
| Capitale minimo | 150.000 euro, interamente versato (Ordonnance n. 13.845/1999) | 15.000 euro |
| Amministrazione | Amministratori scelti tra i soci con il numero di azioni fissato dallo statuto, in pratica un consiglio; i primi sono almeno due | Un direttore, che deve essere persona fisica, socio o non socio |
| Costituzione | Atto notarile e autorizzazione con decreto del Ministro di Stato | Scrittura privata o atto pubblico, con estratto pubblicato nel Journal de Monaco |
Né la forma né l’autorizzazione ministeriale incidono sulla residenza italiana, che segue l’art. 73, comma 3, e nemmeno sull’imposta monegasca sui benefici, che si applica alle imprese qualunque ne sia la forma giuridica (art. 1 dell’Ordonnance Souveraine n. 3.152/1964). Conta invece dove operano di fatto gli amministratori, perché la direzione effettiva si accerta guardando a chi decide e da dove.
Scenario A: si trasferiscono persona e società
Se si trasferiscono sia la persona sia la società, quest’ultima resta estera solo se direzione e gestione si spostano a Monaco per la maggior parte del periodo d’imposta: conta quando le decisioni lasciano l’Italia, non la data di cancellazione anagrafica della persona.
Nell’anno del trasferimento il test si misura sull’intero periodo (art. 73, comma 3, TUIR; dal 2027 art. 82, comma 3): se per più di metà dell’anno le decisioni strategiche o la gestione corrente restano in Italia, la società è residente in Italia per quell’anno. Se la persona continua a decidere da qui, l’analisi segue l’ordine descritto nella guida sulla società estera con amministratore in Italia.
Le prove si cercano a Monaco. Un’impresa soggetta all’ISB indica nella dichiarazione identità e domicilio degli amministratori e i compensi loro corrisposti, e può dedurre il compenso del dirigente solo se corrisponde a un lavoro effettivo e non è eccessivo (artt. 13 e 23 dell’Ordonnance Souveraine n. 3.152/1964); gli amministratori rispondono in solido nei rapporti con l’amministrazione fiscale (art. 30). Sono riscontri utili, ma formali.
La sostanza locale può invece giocare a favore. Con la sentenza n. 7694 del 30 marzo 2026, relativa a una contestazione IVA per il 2011 e quindi ai criteri di residenza allora vigenti, la Cassazione ha escluso l’esterovestizione di una società portoghese con uffici, dipendenti e organi riuniti sul posto, ritenendo insufficienti gli impulsi gestionali provenienti dall’Italia senza la prova di una struttura artificiosa. Il precedente non aiuta chi a Monaco non ha sostanza.
Scenario B: persona a Monaco, amministratore della SRL italiana
La SRL italiana resta residente in Italia per la sede legale, quale che sia la residenza dell’amministratore: a essere in gioco è la residenza della persona, e con essa la tassazione in Italia di tutti i suoi redditi, compresi quelli della società monegasca.
Un cittadino italiano cancellato dall’anagrafe e trasferito a Monaco, Stato incluso nel D.M. 4 maggio 1999, ricade nella presunzione dell’art. 2, comma 2-bis, TUIR, che si supera dimostrando la perdita di ogni significativo collegamento con l’Italia e una localizzazione reale e duratura a Monaco (Circolare n. 140/E/1999, richiamata dalla Circolare n. 20/E/2024).
Amministrare la SRL comporta presenze in Italia, e ogni frazione di giorno conta come giorno intero: dal 2024 la presenza fisica per la maggior parte del periodo d’imposta radica da sola la residenza (art. 2, comma 2, TUIR). Una casa tenuta a disposizione in Italia, con utenze attive e rientri ricorrenti, può inoltre configurare il domicilio. Non è quindi una soluzione da considerare sicura.
Se la persona risulta residente anche a Monaco, decidono i criteri gerarchici dell’art. 12 dell’Accordo, descritti nel tie-breaker dell’Accordo con Monaco, la cui tenuta contro la presunzione resta discussa in giurisprudenza. La prova si imposta come nella guida sul trasferimento di residenza in Stati black list e nella scheda sul Principato di Monaco; per il confronto con gli Emirati si veda Monaco o Dubai.
Scenario C: la persona resta in Italia e apre una società a Monaco
Chi resta residente in Italia affronta due controlli in sequenza: prima si verifica se la società monegasca è residente in Italia, e solo se resta estera si passa alla CFC, che dipende dall’imposta monegasca effettivamente sopportata e dalla natura dei proventi.
Esterovestizione: il perimetro del comma 5-bis
Per una società operativa il test è quello dell’art. 73, comma 3: se da qui si decide o si gestisce, la società è residente in Italia. Il comma 5-bis (dal 2027 art. 82, comma 6) ha un perimetro diverso: presume residenti, salvo prova contraria, gli enti che detengono il controllo di società italiane e sono controllati da residenti o amministrati da un organo a prevalenza di residenti. Una società monegasca che non controlla società italiane resta fuori da questa presunzione. Se la società resta non residente, si passa ai criteri sulla stabile organizzazione occulta.
CFC: tassazione effettiva e proventi passivi
La disciplina CFC (art. 167 TUIR, dal 2027 art. 186) riguarda il socio residente che controlla la società estera ai sensi dell’art. 2359 del codice civile o ne detiene oltre il 50% degli utili. Si applica quando ricorrono congiuntamente due condizioni (comma 4): una tassazione effettiva inferiore alle soglie di legge e proventi passivi, come interessi, canoni, dividendi o plusvalenze da partecipazioni, oltre un terzo del totale. La tassazione effettiva è il rapporto tra imposte correnti, anticipate e differite e utile ante imposte del bilancio, che deve essere revisionato; sotto il 15%, o senza revisione, si confronta con la metà della tassazione italiana. Il calcolo semplificato al 15% ha una guida dedicata.
La disciplina non si applica se il socio dimostra un’attività economica effettiva, con personale, attrezzature, attivi e locali (comma 5). Se si applica, il reddito è imputato al socio e tassato in via separata con aliquota media non inferiore all’aliquota ordinaria dell’IRES (commi 6 e 8).
Come l’ISB incide sul test
La tabella incrocia le situazioni monegasche con la condizione sulla tassazione effettiva; i valori sono nominali, mentre la tassazione effettiva si calcola sul bilancio.
| Profilo della società monegasca | ISB (Ordonnance n. 3.152/1964) | Tassazione effettiva | Condizione sulla tassazione (art. 167, c. 4, lett. a) |
|---|---|---|---|
| Impresa commerciale o industriale con fatturato fuori Monaco sotto il 25% | Non dovuta (art. 1) | 0% | Soddisfatta: decidono proventi passivi ed esimente |
| Almeno il 25% del fatturato fuori Monaco | 25% (art. 21) | 25% | Non soddisfatta |
| Impresa di nuova creazione soggetta all’ISB, primi due anni | Non dovuta | 0% | Soddisfatta |
| Impresa di nuova creazione soggetta all’ISB, dal terzo al quinto anno | Imposta sul 25%, 50% e 75% dell’utile | 6,25%, 12,5% e 18,75% | Terzo e quarto anno sotto il 15%: si confronta con la metà della tassazione italiana; quinto anno sopra il 15%: non soddisfatta |
Esempio pratico: utile ante imposte di 200.000 euro, bilancio revisionato, socio unico residente in Italia. Se la clientela è prevalentemente italiana, quindi fuori da Monaco, l’ISB è dovuta: il 25% di 200.000 sono 50.000 euro, la tassazione effettiva è del 25% e la condizione non è soddisfatta, quindi la CFC non si applica e il rischio da verificare resta l’esterovestizione. Se invece l’ISB non è dovuta, la tassazione effettiva è 0%: solo se anche oltre un terzo dei proventi è passivo, e manca l’esimente, i 200.000 euro sono imputati al socio con un’imposta di almeno 48.000 euro (aliquota IRES del 24%, art. 77 TUIR).
Dividendi e altre imposte italiane del socio residente
I dividendi della società monegasca seguono il regime ordinario degli utili esteri, con due eccezioni che cambiano il risultato: la partecipazione in un regime privilegiato e gli utili già tassati per trasparenza.
Gli utili da imprese localizzate in regimi privilegiati concorrono integralmente al reddito del socio (art. 47, comma 4, TUIR). Per il socio che controlla la società il regime è privilegiato se ricorre la condizione sulla tassazione effettiva dell’art. 167, comma 4, lettera a); senza controllo, se il livello nominale di tassazione è inferiore al 50% di quello italiano, considerando anche i regimi speciali fruibili solo in funzione di caratteristiche soggettive o temporali del beneficiario, come può essere quello monegasco per le imprese nuove (art. 47-bis, comma 1). Il socio può provare l’attività economica effettiva o che la partecipazione non localizza redditi in regimi privilegiati, anche con interpello (art. 47-bis, commi 2 e 3); altrimenti la percezione va segnalata in dichiarazione.
Gli utili già imputati al socio per trasparenza non concorrono di nuovo, fino a concorrenza dei redditi già tassati anche in periodi precedenti (art. 167, comma 10). Lo stesso criterio sul regime privilegiato vale per le plusvalenze da cessione della partecipazione (art. 68, comma 4).
Se la società è considerata residente in Italia, subisce le imposte di una società italiana, a partire dall’IRES con aliquota del 24% (art. 77 TUIR). La partecipazione estera va inoltre indicata nel quadro RW.
Hai una società a Monaco o stai valutando di aprirla?
L’esito dipende da dove si decide, da come sono composti i ricavi e da quanta imposta monegasca la società sopporta. Una valutazione del caso concreto, prima di aprire o mantenere la struttura, permette di verificare questi elementi.
Descrivi il tuo caso →Domande frequenti sulla società a Monaco
La forma SAM o SARL cambia la residenza fiscale in Italia?
No. L’art. 73, comma 3, TUIR guarda a sede legale, sede di direzione effettiva e gestione ordinaria, non alla forma giuridica. Una SAM o una SARL è residente in Italia se per la maggior parte del periodo d’imposta uno di questi criteri ricorre in Italia (dal 2027 art. 82, comma 3, D.Lgs. 117/2026).
Amministrare dall’Italia una società monegasca la rende residente in Italia?
Può renderla tale. Se da qui si assumono in modo continuo e coordinato le decisioni strategiche, o si compiono gli atti della gestione corrente, la società è residente in Italia per la maggior parte del periodo d’imposta, anche con sede legale a Monaco. Conta dove si decide e si gestisce davvero, non la sola sede legale.
L’ISB al 25% esclude la CFC?
Di norma sì, per la condizione sulla tassazione. La CFC richiede congiuntamente una tassazione effettiva inferiore alle soglie di legge e proventi passivi oltre un terzo del totale (art. 167, comma 4, TUIR). Con l’ISB al 25% la tassazione effettiva supera il 15%, quindi la condizione non è soddisfatta; resta aperto il rischio di esterovestizione.
Una società monegasca esente da ISB per fatturato locale è soggetta alla CFC?
Non automaticamente. Se l’ISB non è dovuta la tassazione effettiva è 0% e la prima condizione è soddisfatta, ma la CFC si applica solo se oltre un terzo dei proventi è passivo e il socio non dimostra un’attività economica effettiva con personale, attrezzature, attivi e locali (art. 167, commi 4 e 5, TUIR).
I dividendi della società monegasca sono tassati in Italia?
Sì, in capo al socio residente. Seguono il regime ordinario degli utili esteri, salvo che la partecipazione sia in un regime privilegiato: in tal caso concorrono integralmente al reddito (art. 47, comma 4, TUIR), con esclusione degli utili già imputati per trasparenza (art. 167, comma 10) e possibilità di provare le esimenti dell’art. 47-bis.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), nel testo vigente fino al 31 dicembre 2026: art. 2, commi 2 e 2-bis; art. 47, comma 4; art. 47-bis; art. 68, comma 4; art. 73, commi 3 e 5-bis; art. 77; art. 167, commi 2, 4, 5, 6, 8 e 10.
- D.Lgs. 27 dicembre 2023, n. 209 (G.U. n. 301 del 28 dicembre 2023): artt. 1, 2, 3 e 7.
- D.Lgs. 19 giugno 2026, n. 117 (nuovo Testo unico delle imposte sui redditi), G.U. n. 152 del 3 luglio 2026, S.O. n. 26: artt. 82 e 186, in vigore dal 4 luglio 2026 e applicabili dal 1° gennaio 2027.
- Codice civile, art. 2359.
- Decreto del Ministro delle finanze 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999), come modificato dal decreto del Ministro dell’economia e delle finanze 20 luglio 2023 (G.U. n. 175 del 28 luglio 2023).
- Accordo tra Italia e Principato di Monaco sullo scambio di informazioni in materia fiscale, firmato a Monaco il 2 marzo 2015, art. 12; legge 1° dicembre 2016, n. 231 (G.U. n. 297 del 21 dicembre 2016).
- Agenzia delle entrate, circolare 4 novembre 2024, n. 20/E, e circolare 24 giugno 1999, n. 140/E.
- Corte di cassazione, sentenza 30 marzo 2026, n. 7694.
- Principato di Monaco, Ordonnance Souveraine n. 3.152 del 19 marzo 1964 (impôt sur les bénéfices): artt. 1, 13, 21, 23 e 30.
- Principato di Monaco, MonEntreprise: Corporate income tax (aggiornamento 03/08/2026); Comparison of legal forms e What is an SAM (aggiornamento 05/12/2025), che richiamano l’Ordonnance Souveraine n. 13.845 del 6 gennaio 1999.
