
Società estera con socio o amministratore in Italia: quando verificare prima la residenza fiscale e quando il rischio è la branch occulta.
Clienti e collaboratori in Italia possono far pensare a una stabile organizzazione. Ma se socio o amministratore prende dall’Italia le decisioni strategiche e gestisce l’attività corrente, il primo test può riguardare la residenza fiscale della società ai sensi dell’art. 73 TUIR.
Per una società estera con amministratore in Italia, la verifica fiscale non dovrebbe concentrarsi automaticamente sulla possibile stabile organizzazione. Se le decisioni strategiche relative alla società nel suo complesso o la gestione ordinaria vengono esercitate continuativamente dall’Italia, il primo tema da analizzare può essere la residenza fiscale della società ai sensi dell’art. 73, comma 3, TUIR.
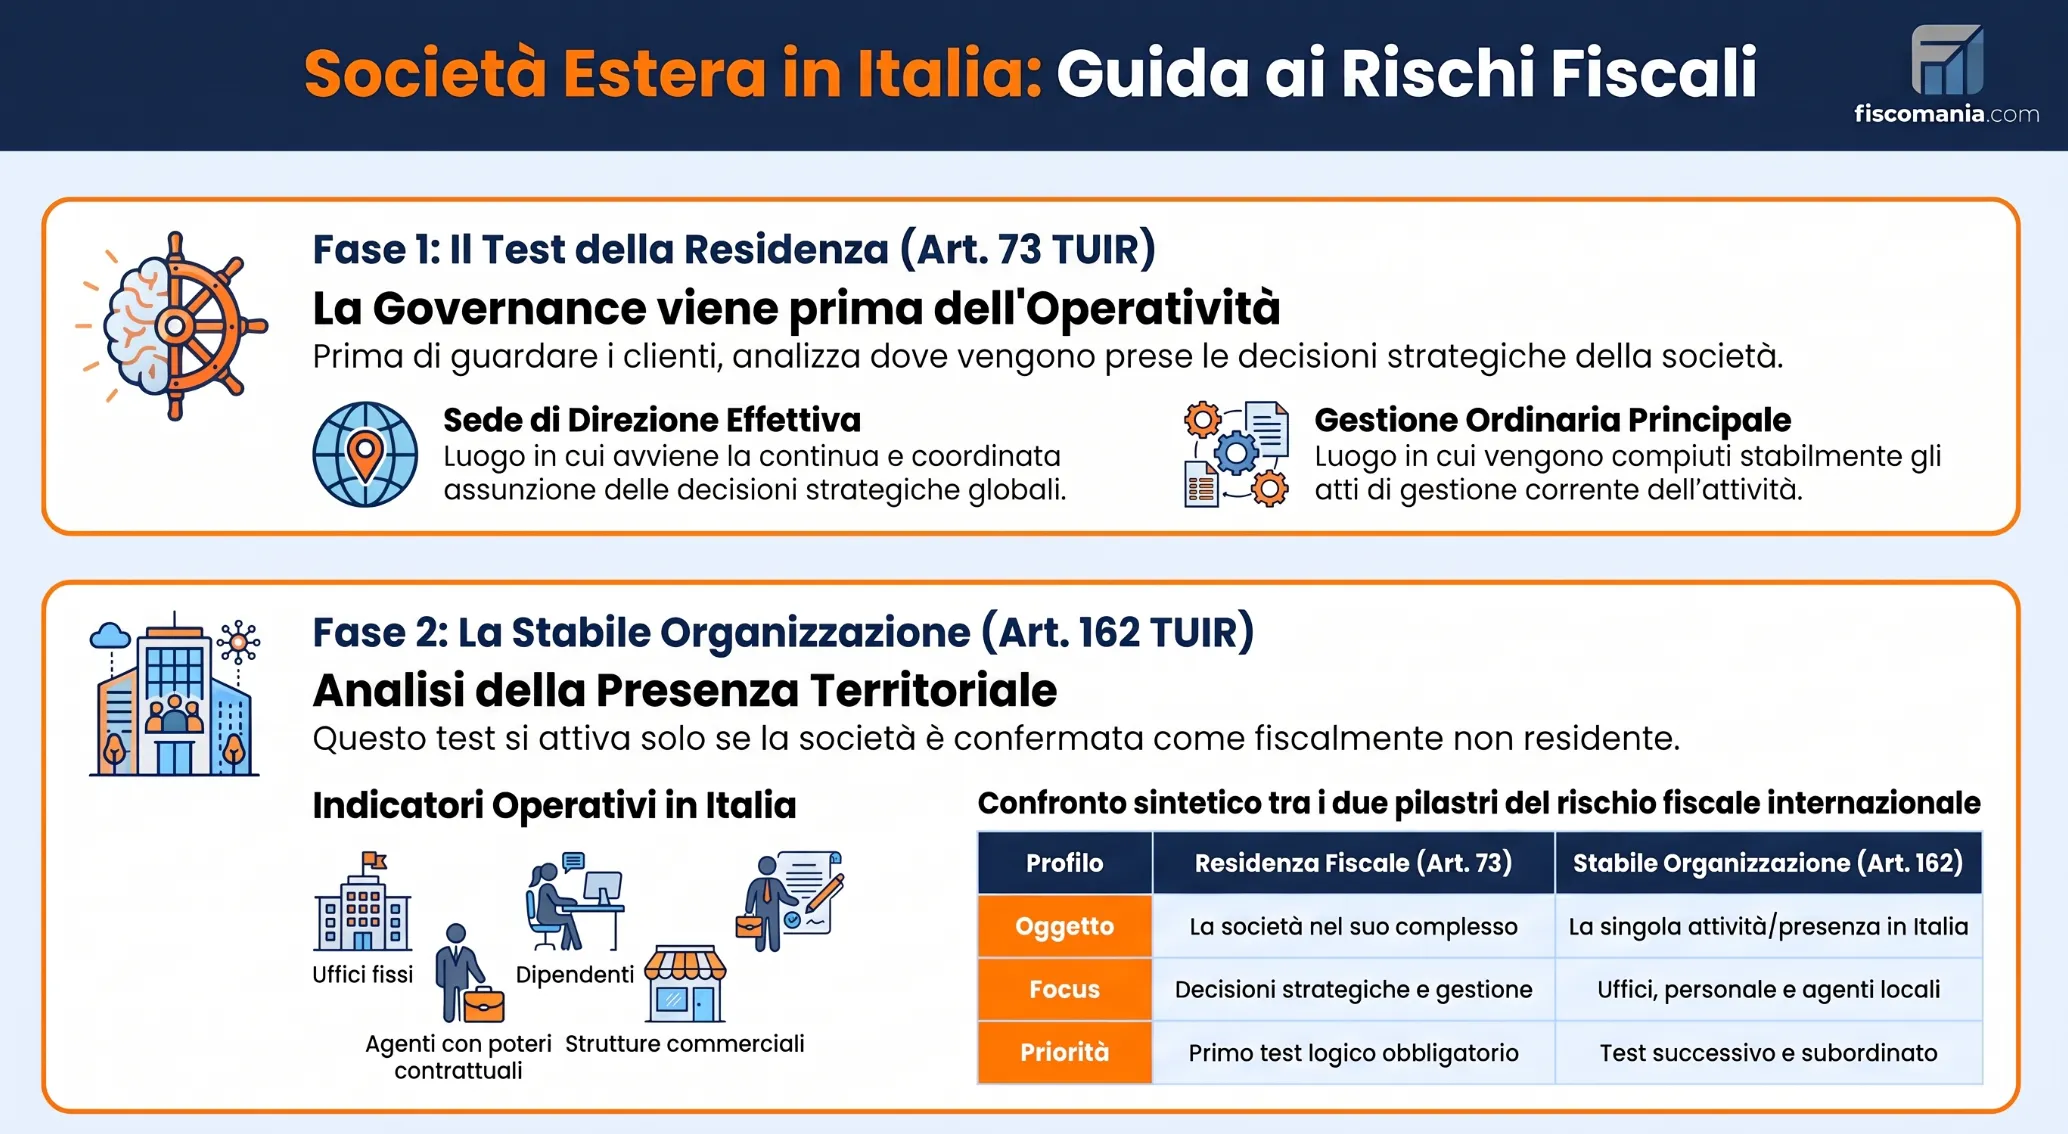
Solo dopo avere verificato che la società mantenga la propria qualifica di soggetto non residente assume piena rilevanza il secondo test: stabilire se uffici, collaboratori, agenti o altre attività svolte in Italia configurino una stabile organizzazione ai sensi dell’art. 162 TUIR. Il punto non è quindi scegliere astrattamente tra esterovestizione e stabile organizzazione, ma individuare quale rischio fiscale viene logicamente prima nella struttura concretamente adottata.
Hai una società estera e operi dall’Italia: qual è il primo rischio da verificare?
Chi possiede o amministra una società estera e svolge parte della propria attività dall’Italia tende spesso a concentrarsi sulla possibile stabile organizzazione: clienti italiani, collaboratori presenti sul territorio, attività commerciale svolta in Italia o contratti conclusi con controparti italiane.
La domanda può essere corretta, ma non sempre è la prima da affrontare. Prima di verificare se una società non residente abbia una stabile organizzazione in Italia ai sensi dell’art. 162 TUIR, occorre stabilire se quella società possa effettivamente essere considerata fiscalmente non residente.
Perché clienti e collaboratori italiani possono essere un falso punto di partenza
La presenza di clienti o collaboratori in Italia porta naturalmente l’attenzione sulle modalità con cui la società estera opera sul territorio. Tuttavia, questi elementi descrivono soltanto una parte dell’assetto.
Se il socio, che magari coincide con l’amministratore, vive in Italia e da qui prende le decisioni riguardanti la società nel suo complesso, il problema può collocarsi a un livello precedente. L’art. 73, comma 3, TUIR considera infatti fiscalmente residenti in Italia i soggetti IRES che, per la maggior parte del periodo d’imposta, hanno alternativamente nel territorio dello Stato la sede legale, la sede di direzione effettiva o la gestione ordinaria in via principale.
La sede di direzione effettiva riguarda la continua e coordinata assunzione delle decisioni strategiche relative alla società nel suo complesso; la gestione ordinaria in via principale riguarda invece il continuo e coordinato compimento degli atti della gestione corrente.
Di conseguenza, prima di concentrare l’analisi su ciò che accade intorno alla società in Italia, può essere necessario ricostruire ciò che accade al vertice della società: chi decide, da dove decide e dove viene gestita concretamente l’attività ordinaria.
Prima domanda: la società è davvero fiscalmente non residente?
La distinzione è fondamentale perché stabile organizzazione e residenza fiscale rispondono a due domande differenti.
La stabile organizzazione presuppone una società che rimane fiscalmente non residente e serve a verificare se una parte della sua attività presenta in Italia un collegamento sufficientemente qualificato ai sensi dell’art. 162 TUIR.
La verifica dell’art. 73 TUIR riguarda invece la società nel suo complesso. Se le modalità con cui vengono assunte le decisioni strategiche o gestita ordinariamente l’impresa pongono un problema di residenza fiscale italiana, non è sufficiente chiedersi se esista un ufficio, un collaboratore o una presenza commerciale riconducibile a una stabile organizzazione.
L’ordine dell’analisi diventa quindi:
prima verificare dove è fiscalmente residente la società; solo dopo, se la società resta non residente, verificare se la sua presenza italiana possa configurare una stabile organizzazione.
È questo passaggio a evitare che un problema potenzialmente riferito all’intera struttura societaria venga affrontato partendo da una questione più circoscritta.
Quando socio e amministratore sono in Italia, il test parte dall’art. 73 TUIR
Quando il socio della società estera coincide con l’amministratore e vive in Italia, la verifica non può fermarsi alla sede legale risultante dai documenti societari. L’art. 73, comma 3, TUIR attribuisce infatti rilevanza, per la maggior parte del periodo d’imposta, anche alla sede di direzione effettiva e alla gestione ordinaria in via principale.
Questi criteri sono alternativi. È quindi sufficiente che ne ricorra uno per aprire il tema della residenza fiscale italiana della società, senza che sia necessario che tutti gli elementi coincidano nello stesso Stato.
Sede di direzione effettiva: dove vengono prese le decisioni strategiche?
Per sede di direzione effettiva, l’art. 73, comma 3, TUIR considera la continua e coordinata assunzione delle decisioni strategiche riguardanti la società o l’ente nel suo complesso.
Nel caso di una società posseduta e amministrata da un unico soggetto residente in Italia, il punto da ricostruire è quindi il luogo dal quale vengono realmente assunte le decisioni che orientano l’impresa: definizione della strategia, scelte commerciali rilevanti, organizzazione del business e decisioni che incidono sull’attività societaria nel suo complesso.
Non basta fermarsi al luogo in cui risultano formalmente convocati gli organi societari o alla sede indicata nello statuto. L’analisi deve riguardare il processo decisionale effettivo e la sua continuità.
Per un approfondimento sistematico sui criteri di collegamento è utile distinguere questo test dalla più ampia disciplina della residenza fiscale delle società.
Gestione ordinaria in via principale: dove viene amministrata l’attività corrente?
L’art. 73, comma 3, TUIR affianca alla direzione strategica un secondo criterio autonomo: la gestione ordinaria in via principale, definita come il continuo e coordinato compimento degli atti della gestione corrente riguardanti la società nel suo complesso.
Il test riguarda quindi anche l’operatività quotidiana. Se dall’Italia vengono gestiti in modo continuativo rapporti commerciali, organizzazione dell’attività, fornitori, personale o altri processi ordinari che interessano complessivamente la società, questo elemento deve essere valutato separatamente rispetto alla sede formale estera.
La distinzione tra decisioni strategiche e gestione corrente è rilevante perché consente di evitare un’analisi troppo concentrata soltanto sulle deliberazioni societarie formali. Una società può avere una sede legale all’estero e, nello stesso tempo, presentare un baricentro gestionale che richiede una verifica ai sensi dell’art. 73 TUIR.
Essere socio unico non equivale automaticamente a rendere italiana la società
La partecipazione totalitaria detenuta da un soggetto residente in Italia non costituisce, da sola, uno dei criteri ordinari di residenza previsti dall’art. 73, comma 3, TUIR. Proprietà della società e localizzazione della sua gestione sono piani distinti.
La posizione diventa più delicata quando il socio unico è anche amministratore e concentra personalmente le decisioni strategiche e la gestione ordinaria. In quel caso la titolarità del capitale non è il fatto decisivo, ma può spiegare perché le funzioni rilevanti ai fini della residenza siano esercitate direttamente dalla stessa persona residente in Italia.
Per questo l’analisi non dovrebbe partire dalla percentuale di partecipazione, ma dalla governance effettiva: chi decide, quali poteri esercita, quali funzioni svolge e da quale Stato le svolge con continuità.
Stabile organizzazione ed esterovestizione non sono due rischi equivalenti
Stabile organizzazione ed esterovestizione possono emergere nello stesso assetto societario, ma non descrivono lo stesso problema fiscale.
La stabile organizzazione riguarda una società che resta fiscalmente non residente e serve a verificare se una parte della sua attività presenta in Italia un collegamento sufficientemente qualificato ai sensi dell’art. 162 TUIR.
La residenza fiscale ex art. 73 TUIR opera invece a un livello diverso: riguarda la società nel suo complesso. Se la sede di direzione effettiva o la gestione ordinaria in via principale risultano localizzate in Italia, il problema non è più soltanto individuare una presenza italiana della società estera, ma verificare se la società possa essere considerata fiscalmente residente in Italia.
Se la società resta non residente, entra in gioco l’art. 162 TUIR
Il test sulla stabile organizzazione acquista quindi pieno significato dopo avere verificato che la società mantenga la propria residenza fiscale all’estero.
A quel punto occorre analizzare la presenza italiana: sedi fisse, persone che operano per conto dell’impresa, eventuali poteri contrattuali e altre modalità con cui l’attività viene esercitata sul territorio.
Questa analisi rimane circoscritta alla presenza italiana del soggetto non residente. Per questo non può essere utilizzata per risolvere una questione diversa, cioè dove debba essere localizzata fiscalmente la società nel suo complesso.
Se la società è fiscalmente residente in Italia, il problema riguarda l’intera società
Quando invece il baricentro decisionale o gestionale rilevante ai sensi dell’art. 73, comma 3, TUIR si trova in Italia, la questione cambia dimensione.
Non si tratta più soltanto di stabilire se una specifica struttura, un collaboratore o un’attività commerciale integri una stabile organizzazione. Il punto diventa la residenza fiscale della società nel suo complesso.
È proprio questa differenza di livello a rendere pericolosa una diagnosi troppo ristretta. Concentrarsi soltanto sulla possibile stabile organizzazione può portare a esaminare correttamente un problema secondario senza avere prima verificato quello principale.
| Profilo | Residenza fiscale | Stabile organizzazione |
|---|---|---|
| Domanda principale | Dove è fiscalmente residente la società? | Una società non residente ha una presenza rilevante in Italia? |
| Norma di riferimento | Art. 73 TUIR | Art. 162 TUIR |
| Oggetto dell’analisi | La società nel suo complesso | La presenza o attività esercitata in Italia |
| Ordine logico | Primo test se è dubbia la residenza della società | Test successivo se la società resta non residente |
Il percorso corretto: prima art. 73, poi art. 162 TUIR
Quando una società ha sede formale all’estero ma il socio o l’amministratore opera stabilmente dall’Italia, l’analisi dovrebbe seguire un ordine preciso. Il primo passaggio è verificare se la società possa essere considerata fiscalmente residente in Italia ai sensi dell’art. 73, comma 3, TUIR. Solo se questo test non conduce alla residenza italiana diventa centrale la verifica della stabile organizzazione ex art. 162 TUIR.
L’errore più frequente è invertire questo percorso: partire da clienti, collaboratori, agenti o strutture presenti in Italia senza avere prima ricostruito dove vengono assunte le decisioni strategiche e dove viene svolta la gestione ordinaria della società.
Il test parte dalla società nel suo complesso
La prima ricostruzione riguarda quindi la governance effettiva.
Occorre individuare chi assume in modo continuativo e coordinato le decisioni strategiche e da quale Stato tali decisioni vengono prese. Separatamente, deve essere verificato dove viene svolta in via principale la gestione corrente della società.
Se questi elementi pongono un problema di localizzazione in Italia, l’analisi deve concentrarsi anzitutto sulla residenza fiscale societaria. La presenza di clienti o collaboratori italiani non sostituisce questo controllo.
Solo se la società resta non residente si analizza la presenza italiana
Se la società mantiene la propria qualificazione di soggetto non residente, la domanda successiva riguarda il modo in cui opera in Italia.
A questo secondo livello diventano rilevanti le sedi utilizzate, le persone che agiscono per conto dell’impresa, i poteri esercitati e le funzioni svolte sul territorio. È qui che entra in gioco il test della stabile organizzazione ai sensi dell’art. 162 TUIR.
Il percorso può essere rappresentato in questo modo:
1. La società ha sede formale all’estero
2. Dove vengono assunte in modo continuativo e coordinato le decisioni strategiche?
3. Dove viene svolta in via principale la gestione ordinaria?
Se questi elementi richiedono una verifica in Italia → analizzare prima la residenza fiscale ex art. 73 TUIR
Se la società resta fiscalmente non residente → analizzare la presenza esercitata in Italia
4. Uffici, personale, agenti, collaboratori o altre funzioni operative sono presenti in Italia?
Verificare la possibile stabile organizzazione ex art. 162 TUIR
Quando la domanda sulla stabile organizzazione può essere fuorviante
Nella prassi consulenziale, la domanda iniziale riguarda spesso clienti, collaboratori o altre attività svolte in Italia. La ricostruzione della governance può però mostrare che questi elementi non sono necessariamente il punto da cui partire. Alcune configurazioni aiutano a capire dove cambia il rischio fiscale da analizzare.
Socio unico e amministratore residente in Italia
Il soggetto vive in Italia, possiede integralmente la società estera e ne è anche amministratore. Le decisioni strategiche e la gestione corrente vengono esercitate personalmente dall’Italia, mentre all’estero rimane soprattutto la struttura formale della società.
In una configurazione di questo tipo, concentrarsi subito su clienti o collaboratori italiani può portare fuori fuoco. Il punto prioritario diventa ricostruire la localizzazione delle funzioni rilevanti ai sensi dell’art. 73, comma 3, TUIR: chi assume le decisioni strategiche, chi gestisce l’attività corrente e da quale Stato tali funzioni vengono esercitate con continuità.
Management effettivo all’estero, ma persone operative in Italia
La situazione è diversa quando la società dispone all’estero di una struttura decisionale effettiva e la gestione ordinaria viene esercitata fuori dall’Italia, mentre sul territorio italiano operano collaboratori, dipendenti o soggetti con funzioni commerciali.
Qui l’attenzione può spostarsi maggiormente sulla presenza italiana dell’impresa. Diventano rilevanti le funzioni concretamente svolte dalle persone presenti sul territorio, i loro poteri e il ruolo assunto nei rapporti contrattuali.
La verifica riguarda quindi un livello diverso rispetto alla residenza fiscale della società e può richiedere un approfondimento della possibile stabile organizzazione ai sensi dell’art. 162 TUIR.
Branch italiana, ma governance complessiva esercitata dall’Italia
Una società estera può avere già riconosciuto una propria presenza operativa in Italia attraverso una branch. Questo elemento, tuttavia, non risolve una questione distinta relativa alla localizzazione della governance dell’intera società.
Se le decisioni strategiche e la gestione ordinaria nel loro complesso vengono esercitate dall’Italia, la presenza della branch non consente da sola di chiudere il test sulla residenza fiscale.
La branch qualifica una presenza italiana del soggetto estero; l’art. 73 TUIR pone invece una domanda diversa, riferita alla società nel suo complesso. I due livelli devono quindi essere mantenuti separati anche quando una stabile organizzazione italiana esiste già.
Clienti e collaboratori in Italia: quando diventano davvero rilevanti?
Clienti e collaboratori italiani possono essere fiscalmente rilevanti, ma non rispondono alla stessa domanda posta dall’art. 73 TUIR sulla residenza della società. Prima occorre distinguere il luogo in cui viene diretta e gestita l’impresa dalla presenza commerciale o operativa che essa mantiene sul territorio italiano.
Avere clienti italiani non determina la residenza fiscale della società
La localizzazione della clientela non rientra, di per sé, tra i criteri indicati dall’art. 73, comma 3, TUIR per stabilire la residenza fiscale societaria.
Una società può vendere prevalentemente a clienti italiani e continuare ad avere all’estero la propria sede di direzione effettiva e la gestione ordinaria in via principale. Allo stesso modo, una società con clientela prevalentemente estera può richiedere una verifica sulla residenza se le decisioni strategiche e la gestione corrente vengono esercitate dall’Italia.
Il mercato di riferimento può quindi descrivere il business, ma non sostituisce l’analisi della governance.
Collaboratori, dipendenti e agenti aprono un diverso livello di analisi
La presenza di persone che operano in Italia per conto della società estera diventa invece rilevante quando si passa al test sulla stabile organizzazione.
Ai sensi dell’art. 162 TUIR, occorre valutare le funzioni concretamente svolte sul territorio, i poteri esercitati e, nei casi rilevanti, il ruolo assunto nella conclusione dei contratti o nel processo che conduce alla loro conclusione.
Il punto non è quindi la semplice esistenza di un rapporto di collaborazione o di lavoro, ma come quella persona contribuisce all’attività della società estera in Italia.
Per l’analisi specifica di venditori, agenti e soggetti che operano commercialmente sul territorio si rinvia all’approfondimento sulla stabile organizzazione personale.
Governance e presenza commerciale devono restare due piani distinti
Una stessa società può presentare contemporaneamente elementi rilevanti su entrambi i fronti.
Il socio-amministratore può esercitare dall’Italia funzioni strategiche o gestionali rilevanti ai sensi dell’art. 73 TUIR e, nello stesso tempo, dipendenti o collaboratori italiani possono svolgere attività da verificare ai sensi dell’art. 162 TUIR.
In questo caso non occorre scegliere quale dei due problemi “esiste”: occorre evitare che l’analisi della presenza commerciale sostituisca quella sulla residenza della società. I due test hanno oggetto diverso e devono essere ricostruiti separatamente.
Il riferimento all’art. 73 resta circoscritto ai criteri di sede di direzione effettiva e gestione ordinaria in via principale già presenti nel materiale grezzo.
Avere una società realmente operativa all’estero elimina il rischio?
Una struttura effettiva all’estero è un elemento importante dell’analisi, ma non consente da sola di escludere un problema di residenza fiscale italiana.
Uffici, personale, autonomia operativa e attività realmente svolta nello Stato estero possono dimostrare che la società non è una mera entità formale. Resta però necessario verificare, secondo i criteri dell’art. 73, comma 3, TUIR, dove vengono esercitate la sede di direzione effettiva e la gestione ordinaria in via principale.
Struttura estera e luogo effettivo delle decisioni sono verifiche diverse
Il fatto che una società disponga all’estero di uffici, personale e mezzi per svolgere concretamente la propria attività rafforza la sostanza della struttura estera. La giurisprudenza richiamata nel materiale evidenzia infatti la rilevanza di elementi quali stabilimenti, uffici, personale dipendente, organismi direttivi, autonomie operative e sedi delle decisioni strategiche.
Questi elementi, però, devono essere letti nel loro insieme. Una struttura operativa estera non rende irrilevante il luogo dal quale vengono assunte le decisioni che riguardano la società nel suo complesso o svolta la gestione corrente.
Il punto non è quindi soltanto chiedersi se “esista qualcosa” all’estero, ma ricostruire quali funzioni siano effettivamente esercitate dalla struttura estera e quali rimangano concentrate in Italia.
Per il quadro più ampio sui criteri, sulle presunzioni e sui profili di sostanza si rinvia alla guida dedicata all’esterovestizione societaria.
Sede legale e documentazione societaria non esauriscono l’analisi
Nemmeno gli elementi formali possono essere considerati isolatamente decisivi. La sede legale estera, la presenza di amministratori formalmente nominati o la documentazione prodotta nello Stato estero devono essere confrontate con il funzionamento concreto della società.
Il materiale richiama una giurisprudenza che esclude automatismi e richiede di considerare la specifica realtà aziendale, verificando se la società estera corrisponda a un’entità reale e quale sia l’effettiva localizzazione delle funzioni societarie.
Per questo, quando una società è formalmente e operativamente presente all’estero ma il socio o amministratore residente in Italia mantiene un ruolo centrale nella governance, non è sufficiente fermarsi alla sostanza economica estera. Occorre ricostruire anche come sono distribuiti i poteri decisionali e gestionali tra Italia e Stato estero.
La presunzione di esterovestizione non coincide con il caso del socio unico italiano
La presenza di un socio unico residente in Italia non significa, da sola, che trovi automaticamente applicazione la presunzione di residenza prevista dall’art. 73, comma 5-bis, TUIR.
Quella disposizione ha un perimetro specifico: riguarda società ed enti esteri che detengono partecipazioni di controllo in società o enti residenti in Italia e che, in alternativa, sono controllati anche indirettamente da soggetti residenti oppure sono amministrati da un organo di gestione composto in prevalenza da soggetti residenti in Italia. Il materiale precisa inoltre che la presunzione non opera quando la società estera non detiene partecipazioni di controllo in soggetti residenti.
Questo significa che il caso tipico del socio-amministratore italiano che possiede una società operativa estera non deve essere ricondotto automaticamente al comma 5-bis. Il primo riferimento resta il test ordinario dell’art. 73, comma 3, TUIR, fondato sulla sede legale, sulla sede di direzione effettiva e sulla gestione ordinaria in via principale.
La distinzione è importante anche sul piano pratico: usare il termine “esterovestizione” in senso generico può far pensare che esista sempre una presunzione legale legata alla proprietà italiana. Non è così. In molti casi il problema nasce invece dalla localizzazione concreta della direzione e della gestione della società.
Come impostare una verifica prima di modificare la struttura
Prima di modificare la governance, aprire una branch, spostare funzioni o intervenire sull’assetto societario, è utile ricostruire in modo ordinato come la società funziona oggi. La verifica dovrebbe partire dalla residenza fiscale e solo successivamente analizzare la presenza italiana ai fini della stabile organizzazione.
Ricostruire proprietà, governance e poteri effettivi
Il primo passaggio consiste nel distinguere proprietà e gestione.
Occorre individuare chi detiene le partecipazioni, chi ricopre formalmente gli incarichi di amministrazione e, soprattutto, chi esercita concretamente i poteri decisionali. Nel caso di socio unico e amministratore coincidenti, la concentrazione delle funzioni rende particolarmente importante ricostruire il ruolo effettivamente svolto dalla stessa persona.
La verifica non dovrebbe quindi limitarsi all’organigramma formale, ma considerare come vengono assunte e attuate le decisioni che riguardano la società nel suo complesso.
Mappare dove vengono prese le decisioni strategiche e gestita l’attività corrente
Il secondo livello riguarda i due criteri dell’art. 73, comma 3, TUIR maggiormente rilevanti in queste configurazioni.
Per la sede di direzione effettiva occorre ricostruire dove avviene la continua e coordinata assunzione delle decisioni strategiche. Per la gestione ordinaria in via principale, invece, va individuato dove vengono compiuti in modo continuativo e coordinato gli atti della gestione corrente.
L’obiettivo non è attribuire automaticamente rilevanza a un singolo documento, a una riunione o a un atto isolato, ma comprendere dove si concentra stabilmente il processo decisionale e gestionale.
Solo dopo analizzare la presenza operativa in Italia
Se dall’analisi della governance la società mantiene la propria qualificazione di soggetto non residente, il passaggio successivo riguarda la presenza italiana.
A quel punto devono essere mappati uffici, personale, collaboratori, agenti, funzioni commerciali e relativi poteri, per verificare se l’attività svolta sul territorio richieda un approfondimento ai sensi dell’art. 162 TUIR.
Questo ordine evita di partire dalla soluzione. Aprire una branch o modificare formalmente la governance prima di avere identificato il problema fiscale può intervenire su un livello diverso da quello realmente critico.
Per i casi in cui la società estera è già gestita in misura significativa dall’Italia, è utile coordinare questa verifica con l’approfondimento sui rischi della società estera gestita dall’Italia.
Hai una società estera e operi dall’Italia?
La verifica richiede di ricostruire governance, decisioni strategiche, gestione ordinaria e presenza operativa in Italia per capire quale profilo fiscale richiede approfondimento.
Richiedi una consulenza →Perché stabile organizzazione ed esterovestizione richiedono due analisi diverse
Il punto decisivo non è scegliere in astratto tra stabile organizzazione ed esterovestizione, ma capire quale domanda fiscale viene prima nel caso concreto.
Se la residenza della società è incerta, l’analisi deve partire dall’art. 73 TUIR e dalla localizzazione della direzione effettiva e della gestione ordinaria. Solo quando la società mantiene la propria qualifica di soggetto non residente ha senso concentrarsi sulla presenza italiana e verificare l’eventuale stabile organizzazione ai sensi dell’art. 162 TUIR.
Questo ordine evita di affrontare il problema partendo da una soluzione formale, da un singolo elemento operativo o dalla domanda iniziale del contribuente. Clienti, collaboratori, agenti, uffici e branch possono essere rilevanti, ma non sostituiscono la verifica preliminare sulla residenza fiscale della società.
In termini consulenziali, la qualità dell’analisi dipende quindi dalla capacità di qualificare correttamente il rischio prima di cercare una risposta.
Consulenza fiscalità internazionale
Chi possiede o amministra una società estera dall’Italia non dovrebbe partire automaticamente dalla domanda sulla stabile organizzazione. Il primo passaggio è capire dove si colloca fiscalmente la società nel suo complesso.
Se la sede di direzione effettiva o la gestione ordinaria in via principale risultano localizzate in Italia, il tema da approfondire è quello della residenza fiscale ai sensi dell’art. 73, comma 3, TUIR. Solo se la società resta effettivamente non residente diventa centrale il secondo livello di analisi, relativo alla possibile stabile organizzazione ex art. 162 TUIR.
Clienti italiani, collaboratori, agenti, uffici o branch possono quindi essere elementi rilevanti, ma devono essere letti dentro una ricostruzione più ampia della governance e delle funzioni effettivamente esercitate.
Il punto operativo è evitare di intervenire sulla struttura prima di avere identificato correttamente il rischio fiscale da affrontare.
Gestisci una società estera dall’Italia?
Una verifica preventiva può ricostruire governance, decisioni strategiche, gestione ordinaria e presenza italiana per individuare se il primo profilo da approfondire riguarda la residenza fiscale della società o la stabile organizzazione.
Richiedi una consulenza →Domande frequenti
Essere socio unico di una società estera rende automaticamente la società fiscalmente residente in Italia?
No. La partecipazione totalitaria detenuta da un soggetto residente non costituisce, da sola, uno dei criteri ordinari dell’art. 73, comma 3, TUIR. Occorre verificare dove sono localizzate la sede di direzione effettiva e la gestione ordinaria in via principale.
Un amministratore residente in Italia rende automaticamente italiana la società estera?
No. La residenza dell’amministratore non produce da sola un automatismo. Assume rilievo il luogo in cui vengono effettivamente assunte in modo continuativo e coordinato le decisioni strategiche e svolta la gestione corrente della società nel suo complesso.
Una società estera con clienti italiani rischia automaticamente l’esterovestizione?
No. La localizzazione della clientela non è, di per sé, un criterio di residenza fiscale previsto dall’art. 73, comma 3, TUIR. Il test riguarda soprattutto sede legale, sede di direzione effettiva e gestione ordinaria in via principale.
Quando bisogna verificare prima la stabile organizzazione e quando l’esterovestizione?
Se è dubbia la residenza fiscale della società, il primo test riguarda l’art. 73 TUIR. Se la società resta non residente, occorre poi verificare se uffici, persone o attività esercitate in Italia integrino una stabile organizzazione ai sensi dell’art. 162 TUIR.
Aprire una branch in Italia elimina il rischio di esterovestizione?
No. La branch qualifica una presenza italiana di una società non residente, ma non risolve automaticamente il diverso problema della residenza fiscale dell’intera società. Se direzione effettiva o gestione ordinaria sono in Italia, il test dell’art. 73 TUIR resta autonomo.
