
Schema di atto per redditi esteri non dichiarati: come leggere imposta, credito estero e sanzioni e cosa verificare prima delle osservazioni.
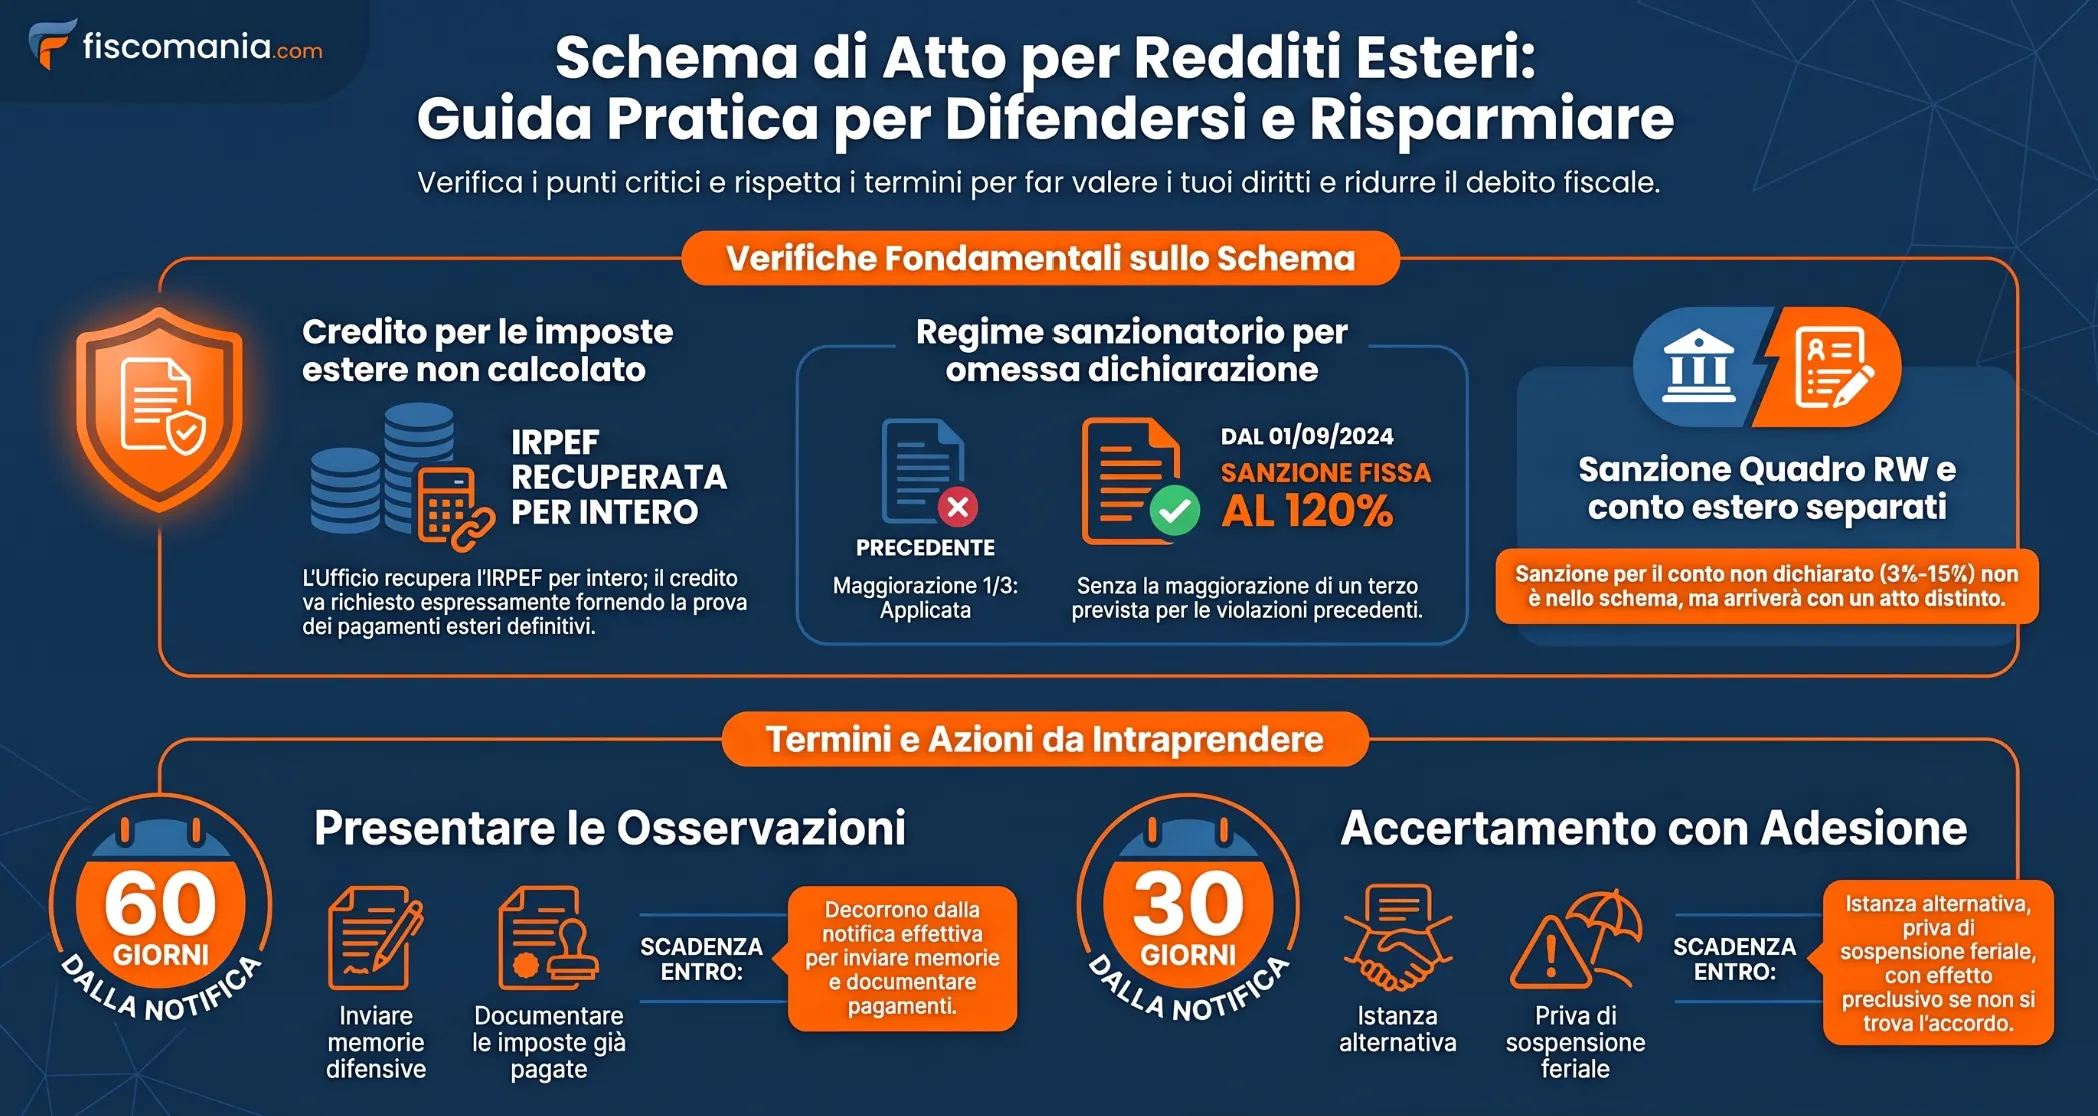
Se lo schema di atto per redditi esteri non calcola il credito per le imposte pagate all’estero, l’IRPEF è recuperata per intero: il credito deve essere chiesto con la prova del pagamento definitivo. La sanzione RW sul conto estero arriva con un atto separato.
Lo schema di atto è la comunicazione con cui l’Agenzia delle Entrate, ai sensi dell’art. 6-bis della L. 212/2000, illustra la pretesa prima di notificare l’avviso di accertamento. Per i redditi esteri non dichiarati parte di solito dai dati trasmessi dall’amministrazione fiscale estera e quantifica IRPEF, addizionali regionale e comunale, sanzione e interessi. Letto parte per parte, mostra che cosa l’Ufficio ha considerato e che cosa no: la base imponibile, il credito per le imposte estere, il regime della sanzione. Le osservazioni si presentano entro 60 giorni dalla notifica, mentre la sanzione sul conto estero non dichiarato segue una procedura distinta.
La lettura di questa comunicazione è importante per il contribuente. Per questo andiamo ad affrontare i punti principali da leggere e cosa andare a controllare. Se hai dubbi al termine dell’articolo puoi trovare i nostri contatti per una consulenza personalizzata sulla tua situazione.
Come è fatto lo schema di atto per redditi esteri
Lo strumento delle schema di atto viene utilizzato dall’Amministrazione finanziaria per recuperare a tassazione i redditi di fonte estera non dichiarati dal contribuente. Si tratta di situazioni di omessa dichiarazione dei redditi in Italia, dove l’invio della lettera di compliance non può trovare applicazione.
Immaginiamo il caso di un soggetto fiscalmente residente in Italia che nell’anno n-3, non ha presentato la dichiarazione dei redditi in Italia, a fronte di un reddito da lavoro dipendente di fonte tedesca non dichiarato. La comunicazione ha l’obiettivo di spiegare la situazione al contribuente, quantificare IRPEF, addizionali e sanzione senza indicare né calcolare alcun credito per le eventuali imposte pagate in Germania: è il primo punto da verificare.
Il dato arriva dall’amministrazione fiscale estera (nel nostro esempio dall’amministrazione fiscale tedesca), tramite lo scambio automatico di informazioni previsto dalla normativa europea. L’Ufficio richiama il principio per cui il residente in Italia è tassato sui redditi ovunque prodotti e la Convenzione (nel nostro esempio quella Italia-Germania), che qualifica il reddito come soggetto a tassazione concorrente e non a tassazione esclusiva nello Stato della fonte. In questi casi non è raro trovarsi di fronte anche casistiche dove viene notificata anche l’esistenza di un conto corrente (e/o investimenti finanziari) detenuti all’estero e non indicati nel quadro RW: la relativa sanzione non è quantificata nello schema.
La tabella ordina le parti dello schema e indica, per ciascuna, che cosa controllare e con quale documento.
| Parte dello schema | Che cosa riporta nel caso | Cosa verificare | Documento utile |
|---|---|---|---|
| Fonte del dato | Reddito comunicato dall’amministrazione fiscale tedesca e non dichiarato in Italia nel 2021 | Che importo e periodo comunicati coincidano con quanto percepito | Cedolini e certificazione annuale del datore di lavoro |
| Qualificazione | Tassazione concorrente ai sensi della Convenzione Italia-Germania | Che la qualificazione corrisponda al lavoro svolto: luogo, giorni, tipo di rapporto | Contratto e prospetto dei giorni lavorati |
| Imposta | IRPEF e addizionali regionale e comunale recuperate per intero | Base imponibile e calcolo delle tre imposte | Dichiarazione e certificazione dei redditi esteri |
| Credito per imposte estere | Non indicato né calcolato | Se risultano imposte tedesche pagate e documentabili, il credito va chiesto nelle osservazioni | Dichiarazione dei redditi tedesca e prova del pagamento |
| Sanzione | Omessa dichiarazione di redditi esteri: minimo del 120% con aumento di un terzo (art. 1 D.Lgs. 471/97); cumulo materiale, perché inferiore al cumulo giuridico | Regime applicabile alla data della violazione e base di calcolo | Prospetto di calcolo contenuto nell’atto |
| Conto estero | Sanzione non quantificata: sarà contestata con un atto separato | Importo non dichiarato e Stato in cui è detenuto il conto | Estratti conto annuali con saldi e interessi |
| Interessi | Da calcolare all’esito del procedimento | Importo e decorrenza nell’atto definitivo | Atto di accertamento |
| Termini | Osservazioni e adesione decorrono dalla notifica | Data effettiva di ricezione | Ricevuta di notifica |
Reddito estero: dato comunicato, base imponibile e Convenzione
Una volta ricevuta la comunicazione è importante andare a controllare se il reddito comunicato dall’amministrazione estera coincide o meno con la documentazione in possesso (contratto di lavoro, buste paga, dichiarazione dei redditi estera, etc). Infatti, i valori potrebbero benissimo con coincidere, magari perché non sono state considerate tutte le voci nel modo corretto.
Di fatto, lo schema deve essere riscontrato su importo, periodo e regole di determinazione del reddito di lavoro dipendente.
Dato comunicato e base imponibile
L’importo trasmesso dall’estero è il punto di partenza dello schema, ma la base imponibile italiana si determina con le regole dell’art. 51 TUIR. L’art. 10, comma 1, lett. e), TUIR consente di dedurre dal reddito complessivo i contributi previdenziali e assistenziali versati in ottemperanza a disposizioni di legge, se non deducibili dai singoli redditi. La certificazione del datore di lavoro estero indica i contributi obbligatori trattenuti: devono essere riscontrati con lo schema, anche con l’aiuto della guida sulla deducibilità dei contributi previdenziali esteri.
Deve essere poi verificato l’art. 51, comma 8-bis. Se l’attività all’estero è svolta in via continuativa e come oggetto esclusivo del rapporto, con soggiorno nello Stato estero oltre 183 giorni nell’arco di dodici mesi, il reddito si determina sulle retribuzioni convenzionali e non su quelle effettive.
Qualificazione convenzionale
Lo schema richiama la Convenzione per qualificare il reddito come soggetto a tassazione concorrente. Per verificare la qualificazione va letto l’articolo della Convenzione dedicato al lavoro dipendente e confrontato con i fatti: dove è stata svolta l’attività, per quanti giorni, chi ha erogato la retribuzione e se la Convenzione contiene clausole particolari applicabili al caso. Questa verifica incide anche sul credito per le imposte estere, di cui si tratta nella sezione successiva.
Il credito per le imposte estere che lo schema non calcola
Il credito per le imposte pagate all’estero (nel nostro esempio in Germania) si chiede nelle osservazioni, con la prova del pagamento definitivo, e l’omessa dichiarazione non lo esclude in modo univoco: la Cassazione lo ha riconosciuto quando la Convenzione prevede l’eliminazione della doppia imposizione.
Per l’art. 165 TUIR le imposte pagate all’estero a titolo definitivo sono detraibili dall’imposta netta dovuta in Italia, entro il limite della quota di IRPEF proporzionalmente riferibile al reddito estero. Il comma 8 nega la detrazione in caso di omessa dichiarazione o di omessa indicazione dei redditi esteri ed è la disposizione che l’Ufficio può invocare. Il credito ha rilevanza solo se risultano imposte effettivamente pagate o trattenute all’estero e documentabili.
La Cassazione ha letto la norma alla luce delle Convenzioni. Con le ordinanze 9725/2021 e 16134/2026, quest’ultima riferita a redditi prodotti in Germania, ha riconosciuto il credito nonostante l’omessa dichiarazione. L’ordinanza 12908/2026, relativa a un lavoro prestato in Congo, ha invece ribadito che il credito va indicato nella dichiarazione del periodo di competenza.
Se il credito è riconosciuto, l’imposta dovuta si riduce e con essa la base su cui è calcolata la sanzione. Per la prova che l’imposta estera è definitiva rimandiamo alla guida sui controlli sui redditi di lavoro estero; per la difesa nel confronto con l’Ufficio, alla guida sul credito per imposte estere in caso di accertamento.
La sanzione nello schema: dove c’è margine
Per l’omessa dichiarazione è prevista l’applicazione di una sanzione amministrativa, ed al superamento di determinate condizioni anche una disciplina penale. Inoltre, occorre prestare attenzione all’annualità oggetto di contestazione per analizzare se deve essere applicata la disciplina previgente al 1.9.2024. Nel caso troverebbe applicazione anche l’aumento della sanzione di un terzo, con minimo di € 250 in caso di redditi di fonte estera non dichiarati.
L’Ufficio ha applicato il minimo del 120% aumentato di un terzo e il cumulo materiale, più basso del giuridico. Il margine non sta in questi calcoli, già favorevoli, ma nella base d’imposta, nell’adesione e, con esito incerto, nel favor rei.
La tabella confronta la disciplina in base alla data della violazione.
| Aspetto | Violazioni fino al 31.8.2024 | Violazioni dal 1.9.2024 |
|---|---|---|
| Misura | Dal 120% al 240% delle imposte dovute | 120% delle imposte dovute |
| Redditi prodotti all’estero | Aumento di un terzo sulle imposte relative a tali redditi | Aumento non previsto |
| Minimo | 250 euro | 250 euro |
| Riferimento normativo | Art. 1, commi 1 e 8, D.Lgs. 471/97, nel testo precedente alla riforma | Art. 1 D.Lgs. 471/97 come modificato dal D.Lgs. 87/2024; decorrenza ex art. 5 D.Lgs. 87/2024 |
In relazione a questo tipo di controllo, le leve da analizzare sono tre:
- Base d’imposta. Se il credito per le imposte estere è riconosciuto, l’IRPEF dovuta si riduce e con essa la sanzione calcolata su quell’imposta; il minimo di 250 euro resta comunque.
- Adesione. Lo schema non applica alcuna riduzione a un terzo, che dipenderebbe da una definizione successiva, come l’accertamento con adesione: per questo non è ancora quantificata.
- Favor rei. La deroga dell’art. 5 D.Lgs. 87/2024 esclude per il 2021 il 120% senza maggiorazione. La Cassazione l’ha ritenuta legittima (sentenza 19 gennaio 2025, n. 1274): chiedere la misura più favorevole nelle osservazioni è possibile, ma l’orientamento di legittimità è contrario.
Per il quadro complessivo rimandiamo alla guida sulle sanzioni per redditi esteri non dichiarati.
Il conto estero: la sanzione RW arriva con un atto separato
Lo schema non quantifica la sanzione per il conto estero non indicato nel quadro RW: sarà irrogata con un atto di contestazione autonomo, fuori dal contraddittorio dello schema. La misura va dal 3% al 15% dell’importo non dichiarato, e dal 6% al 30% per gli Stati a fiscalità privilegiata.
Sanzione e atto di contestazione
L’art. 5 del DL 167/1990 punisce l’omessa compilazione del quadro RW con una sanzione dal 3% al 15% di ogni importo non dichiarato, raddoppiata per gli Stati a fiscalità privilegiata. Nel caso esaminato lo schema non la quantifica: arriverà con un atto di contestazione, che segue la procedura dell’art. 16 D.Lgs. 472/97 e non il contraddittorio dello schema. Entro il termine per proporre ricorso si può definire la sanzione pagando un terzo (non meno di un terzo dei minimi edittali) oppure presentare deduzioni difensive; senza deduzioni, l’atto diventa provvedimento di irrogazione. La notifica deve avvenire entro il 31 dicembre del quinto anno successivo a quello della violazione, salvo il diverso termine previsto per il tributo a cui la violazione è collegata (art. 20).
Cosa può seguire sul conto
L’art. 6 del DL 167/1990 presume fruttifere, in misura pari al tasso ufficiale di riferimento, le attività finanziarie estere i cui redditi effettivi non risultano dichiarati, salvo prova contraria: la presunzione riguarda gli interessi, non il capitale. Se il conto è alimentato dallo stipendio già recuperato a tassazione, gli estratti conto annuali con saldi, interessi effettivi e giacenza servono a mostrare l’origine dei fondi e a contrastare la quantificazione degli interessi.
L’art. 12 del DL 78/2009, che presume il capitale costituito con redditi sottratti a tassazione, vale solo per gli Stati a fiscalità privilegiata: per un conto in Germania va verificato che non venga richiamato. Per il dettaglio rimandiamo alla guida sulla presunzione di fruttuosità degli investimenti esteri.
Prima di rispondere: i termini da non confondere
I termini dello schema decorrono dalla ricezione effettiva della notifica, non dalla data stampata sul documento, e non riguardano la sanzione sul conto estero, che segue l’atto di contestazione separato.
Nel caso esaminato lo schema indica:
- 60 giorni per osservazioni e controdeduzioni, con accesso agli atti nello stesso termine;
- 30 giorni per l’istanza di accertamento con adesione, in alternativa alle osservazioni e senza sospensione feriale;
- 15 giorni per l’invito a comparire dell’Ufficio dopo l’istanza;
- 15 giorni per l’istanza di adesione dopo la notifica dell’atto impositivo.
Scegliere l’adesione già sullo schema ha un effetto preclusivo: se poi non si partecipa o non si trova l’accordo, lo schema avverte che non si potrà presentare una nuova istanza dopo l’atto (art. 6 D.Lgs. 218/97). Per l’iter e la scelta tra osservazioni e adesione rimandiamo alla guida allo schema di atto di accertamento; la differenza tra i 30 e i 15 giorni è approfondita nell’articolo sui termini dello schema di atto.
Hai ricevuto uno schema di atto per redditi esteri e un conto non dichiarato?
Credito per le imposte estere, regime della sanzione e atto separato sul quadro RW dipendono dai documenti del tuo caso e dai termini che stanno decorrendo. Una valutazione sul caso concreto consente di impostare le osservazioni prima della scadenza.
Richiedi una valutazione del tuo caso →Domande frequenti
Se lo schema di atto non calcola il credito per le imposte estere, posso chiederlo nelle osservazioni?
Sì. Se risultano imposte pagate all’estero a titolo definitivo, il credito si chiede nelle osservazioni, documentando il pagamento: l’art. 165 TUIR lo limita alla quota di IRPEF riferibile al reddito estero. L’omessa dichiarazione non lo esclude in modo univoco: la Cassazione lo ha riconosciuto quando la Convenzione elimina la doppia imposizione (ord. 9725/2021 e 16134/2026), con un orientamento più rigoroso in altri casi.
Quale sanzione si applica a un’omessa dichiarazione di redditi esteri del 2021?
Per il 2021 vale il regime precedente al 1° settembre 2024: dal 120% al 240% delle imposte dovute, con minimo di 250 euro, aumentato di un terzo per i redditi prodotti all’estero. Il 120% fisso, senza aumento, si applica solo alle violazioni commesse da quella data (art. 1 D.Lgs. 471/97; art. 5 D.Lgs. 87/2024).
Lo schema di atto può già prevedere la sanzione ridotta a un terzo?
Nel caso esaminato no. Lo schema applica le misure minime e il cumulo materiale, ma non la riduzione a un terzo, che dipenderebbe da una definizione successiva, come l’accertamento con adesione, e non è ancora quantificata. Per la sanzione sul quadro RW la definizione a un terzo segue invece l’atto di contestazione (art. 16 D.Lgs. 472/97).
La sanzione sul conto estero è contenuta nello schema di atto?
No. Nel caso esaminato la sanzione per il conto estero non indicato nel quadro RW, dal 3% al 15% dell’importo non dichiarato, non è quantificata nello schema: sarà contestata con un atto separato, che segue la procedura dell’art. 16 D.Lgs. 472/97 e non i termini dello schema.
Il favor rei può ridurre la sanzione per una violazione del 2021?
Di norma no. L’art. 5 D.Lgs. 87/2024 applica le sanzioni più basse solo alle violazioni commesse dall’1.9.2024, in deroga al favor rei, e la Cassazione ha ritenuto legittima la deroga (sentenza 1274/2025). Chiederlo nelle osservazioni è possibile, ma l’orientamento di legittimità è contrario.
Fonti e riferimenti
- Art. 6-bis della L. 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), introdotto dal D.Lgs. 30 dicembre 2023, n. 219: contraddittorio preventivo
- Art. 6 del D.Lgs. 19 giugno 1997, n. 218: istanza di accertamento con adesione sullo schema di atto
- Artt. 10 (comma 1, lett. e), 51 (in particolare comma 8-bis) e 165 (commi 1 e 8) del D.P.R. 22 dicembre 1986, n. 917 (TUIR): base imponibile del reddito di lavoro dipendente, contributi previdenziali, credito per le imposte pagate all’estero
- Art. 1 del D.Lgs. 18 dicembre 1997, n. 471 (commi 1 e 8, nel testo applicabile alle violazioni fino al 31 agosto 2024) e artt. 1 e 5 del D.Lgs. 14 giugno 2024, n. 87: sanzione per l’omessa dichiarazione e decorrenza della riforma
- Artt. 16 e 20 del D.Lgs. 18 dicembre 1997, n. 472: atto di contestazione delle sanzioni e termine di notifica
- Artt. 5 e 6 del D.L. 28 giugno 1990, n. 167 (conv. L. 4 agosto 1990, n. 227) e art. 12 del D.L. 1° luglio 2009, n. 78: monitoraggio fiscale, sanzione RW, presunzione di fruttuosità e Stati a fiscalità privilegiata
- Corte di Cassazione, ordinanze 14 aprile 2021, n. 9725; 6 maggio 2026, n. 12908; 25 maggio 2026, n. 16134: credito per imposte estere e omessa dichiarazione
- Corte di Cassazione, sentenza 19 gennaio 2025, n. 1274: legittimità della deroga al favor rei del D.Lgs. 87/2024
